


Segmentación del mercado global de manejo de quistes ováricos, por tipo (quistes funcionales, quistes no funcionales y otros), tratamiento (fármacos para el síndrome de ovario poliquístico (SOP), analgésicos, cirugía y otros), diagnóstico (análisis de sangre, examen pélvico, ecografía, laparoscopia, prueba de embarazo y otros), síntomas (deposiciones dolorosas, fiebre, dolor pélvico, sensibilidad mamaria, relaciones sexuales dolorosas, náuseas, vómitos, mareos, distensión abdominal, respiración acelerada y otros), dosis (comprimidos, inyecciones y otros), vía de administración (oral, intravenosa y otras), usuarios finales (clínica, hospital y otros), canal de distribución (farmacia hospitalaria, farmacia minorista y farmacia en línea): tendencias del sector y pronóstico hasta 2032.
¿Cuál es la tasa de tamaño y crecimiento de la gestión del ciclo ovárico
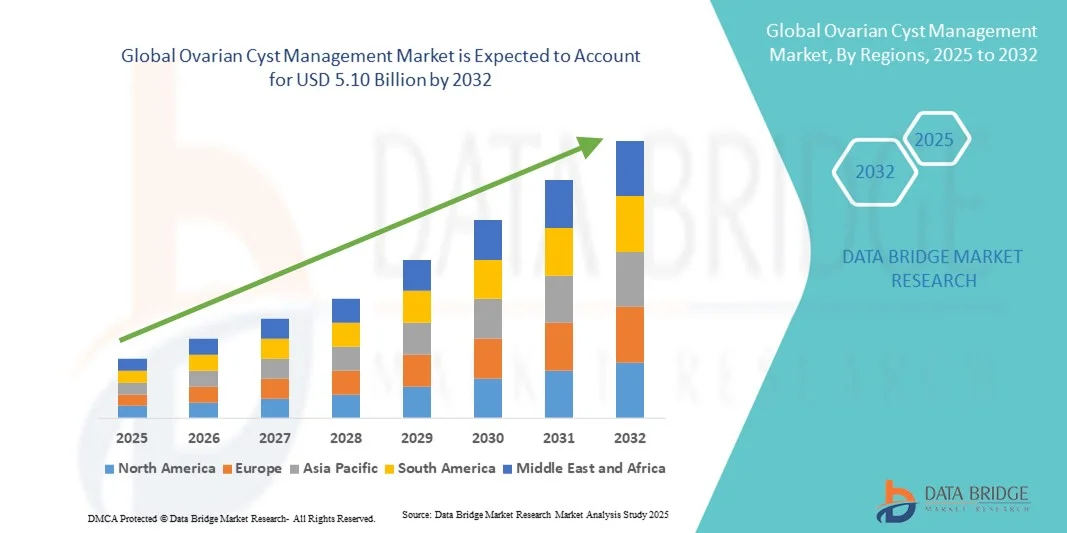
- Según Data Bridge Market Research Analysis global ovarian cyst management market size was valued atUSD 3.06 mil millones en 2024y se espera que alcanceUSD 5.10 billion by 2032, aCAGR of 6.60%durante el período previsto
- El crecimiento del mercado se ve alimentado en gran medida por la creciente prevalencia de quistes ováricos a nivel mundial, el aumento de la conciencia sobre la salud de las mujeres y la creciente adopción de tecnologías avanzadas de diagnóstico y tratamiento en la ginecología. Los hospitales y las clínicas especializadas están invirtiendo cada vez más en soluciones innovadoras para la detección temprana y la gestión mínimamente invasiva, lo que está impulsando la expansión del mercado
- Además, la creciente demanda de opciones de tratamiento eficaces, amigables con el paciente y de bajo riesgo, como cirugía laparoscópica, terapia hormonal e intervenciones guiadas por imágenes, está estableciendo soluciones de gestión del quiste ovárico como componentes esenciales de la atención médica de las mujeres. Estos factores convergentes están acelerando la adopción de soluciones avanzadas de tratamiento y diagnóstico, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado
- Valor mundial del mercado (2024):USD 3.06 billion
- Valor de mercado esperado (2032):USD 5.10 billion
- CAGR prefabricado (2024–2032):6.60%
¿Cuáles son los principales Takeaways of Ovarian Cyst Management
- Las soluciones de gestión del ciclismo ovárico, incluidas las imágenes diagnósticas, los tratamientos mínimamente invasivos y las intervenciones terapéuticas, son cada vez más críticas en los entornos hospitalarios y ambulatorios debido a la creciente conciencia de la salud reproductiva de las mujeres, el aumento de la prevalencia de trastornos ováricos y los avances tecnológicos en los procedimientos de imagen y tratamiento
- La creciente demanda de una gestión eficaz del quiste ovárico se alimenta principalmente por la creciente conciencia entre los pacientes y los proveedores de atención médica, el aumento de la adopción de técnicas quirúrgicas mínimamente invasivas y el creciente enfoque en los planes de detección temprana y tratamiento personalizado
- América del Norte dominaba el mercado de gestión del quiste ovárico con la mayor cuota de ingresos del 39,8% en 2024. Este liderazgo se atribuye a una infraestructura sanitaria bien establecida, una alta conciencia de los problemas de salud de las mujeres y la disponibilidad de opciones avanzadas de diagnóstico y tratamiento. Estados Unidos, en particular, contribuyó a la mayoría de esta parte debido a la adopción generalizada de procedimientos quirúrgicos mínimamente invasivos, el aumento del gasto sanitario y la presencia de dispositivos médicos y farmacéuticas líderes
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de gestión de quistes ováricos durante el período previsto, con el apoyo de la creciente urbanización, el aumento de los ingresos desechables, la mejora de la accesibilidad de la salud y el aumento de la conciencia sobre la salud de las mujeres. Países como China y la India están presenciando una creciente adopción de opciones avanzadas de tratamiento, en particular terapias laparoscópicas y no invasivas, lo que impulsa la expansión del mercado
- El segmento oral dominaba el mercado de gestión del quiste ovárico con una proporción de 51,0% en 2024, impulsado por su aceptación generalizada de terapia hormonal, medicamentos para aliviar el dolor y la gestión a largo plazo de quistes ováricos
Report Scope and Ovarian Cyst Management Market Segmentation
|
Atributos |
Ovarian Cyst Management Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en la gestión del ciclo ovárico
Atención al paciente mejorada mediante diagnóstico avanzado e integración del tratamiento
- Una tendencia significativa y aceleradora en el mercado mundial de gestión del quiste ovárico es la creciente integración de herramientas avanzadas de diagnóstico con soluciones de tratamiento mínimamente invasivas. Esta convergencia está mejorando los resultados de los pacientes, reduciendo los tiempos de recuperación y mejorando la precisión general del tratamiento tanto en hospitales como en clínicas especializadas
- Por ejemplo, los modernos sistemas de ultrasonido combinados con imágenes en tiempo real y las intervenciones laparoscópicas permiten a los ginecólogos detectar y administrar quistes ováricos con mayor precisión. Del mismo modo, las pruebas de biomarcador basadas en la sangre, cuando se combinan con imágenes, pueden proporcionar información de diagnóstico integral, permitiendo a los médicos tomar decisiones informadas sobre intervenciones quirúrgicas o farmacéuticas
- La integración de datos diagnósticos con plataformas de gestión de pacientes permite a los proveedores de atención médica realizar un seguimiento del progreso del tratamiento, supervisar el riesgo de recurrencia y optimizar los planes de terapia. Por ejemplo, algunos hospitales utilizan plataformas digitales para consolidar resultados de ultrasonido, pruebas de laboratorio y notas quirúrgicas, ayudando a los médicos a adaptar estrategias de tratamiento personalizadas para cada paciente
- La coordinación ininterrumpida entre el diagnóstico y las modalidades de tratamiento facilita una vía integral de atención, donde los pacientes pueden beneficiarse de la detección temprana, procedimientos mínimamente invasivos y un control preciso después del tratamiento. Este enfoque integrado también reduce las estancias hospitalarias, reduce los riesgos de complicación y aumenta la satisfacción del paciente
- Esta tendencia hacia una gestión de quistes ováricos más conectada, precisa y centrada en el paciente es fundamentalmente reajustando las expectativas para la atención de salud de las mujeres. En consecuencia, las empresas y proveedores de atención médica están invirtiendo en tecnologías innovadoras de imagen, productos farmacéuticos específicos y flujos de trabajo clínicos simplificados
- La demanda de soluciones integrales de gestión del quiste ovárico crece rápidamente tanto en clínicas ambulatorias como en entornos hospitalarios, ya que los pacientes priorizan cada vez más opciones de tratamiento seguras, eficaces y mínimamente invasivas combinadas con diagnóstico y monitoreo precisos
Ovarian Cyst Management Market Dynamics
Conductor
Necesidad creciente Debido a la prevalencia creciente de trastornos ováricos y avances en tratamientos mínimamente invasivos
- La prevalencia cada vez mayor de trastornos ováricos entre las mujeres, junto con el aumento de la conciencia sobre la salud reproductiva y la adopción de opciones de tratamiento mínimamente invasivas, es un factor importante para aumentar la demanda de soluciones de gestión del quiste ovárico
- Por ejemplo, en abril de 2024, las principales empresas de dispositivos médicos anunciaron avances en tecnologías laparoscópicas y de imagen diseñadas para mejorar la precisión en detección y tratamiento de quistes ováricos. Se espera que esas estrategias de los actores clave impulsen el crecimiento de la industria de gestión del quiste ovárico en el período previsto
- A medida que los pacientes y proveedores de atención médica son más conscientes de los beneficios del diagnóstico precoz y procedimientos mínimamente invasivos, las soluciones de gestión del quiste ovárico ofrecen resultados mejorados, tiempos de recuperación reducidos y riesgos de complicaciones menores en comparación con las intervenciones quirúrgicas tradicionales
- Además, la creciente disponibilidad de sistemas avanzados de imagen e integración con plataformas de salud digital permite un diagnóstico más preciso y una planificación personalizada del tratamiento, lo que hace que las soluciones de gestión del quiste ovárico sean cada vez más esenciales tanto en los entornos hospitalarios como ambulatorios
- La comodidad de los procedimientos ambulatorios, la hospitalización reducida y la capacidad de monitorear el progreso de los pacientes a través de plataformas digitales son factores clave que impulsan la adopción de soluciones de gestión del quiste ovárico. La tendencia hacia procedimientos mínimamente invasivos y la disponibilidad cada vez mayor de opciones de diagnóstico y terapéuticas fáciles de utilizar contribuyen aún más al crecimiento del mercado
Restraint/Challenge
Concerns Regarding High Costs and Limited Access in Developing Regions
- Las preocupaciones relativas al alto costo del equipo avanzado de imágenes, los instrumentos laparoscópicos y los procedimientos quirúrgicos especializados plantean un reto importante para la penetración más amplia del mercado. Dado que las soluciones de gestión de quistes ováricos a menudo requieren dispositivos sofisticados y personal capacitado, la accesibilidad en las regiones en desarrollo sigue siendo limitada, restringiendo la adopción
- Por ejemplo, la falta de infraestructuras sanitarias avanzadas en las zonas rurales y semiurbanas ha hecho que algunos pacientes se sientan reacios a buscar diagnóstico o tratamiento temprano, potencialmente retrasando la atención y afectando los resultados
- Para ampliar el alcance del mercado es fundamental abordar estos desafíos mediante una mejor accesibilidad, programas de capacitación para profesionales de la salud y una mayor distribución de equipos mínimamente invasivos. Las empresas que se centran en soluciones rentables, dispositivos de diagnóstico portátiles y seguimientos habilitados para la telemedicina están ayudando a superar estas lagunas
- Si bien los precios están disminuyendo gradualmente con los avances tecnológicos y el aumento de la competencia, el elevado costo percibido de los procedimientos y el equipo todavía puede dificultar la adopción generalizada, especialmente para los pacientes sensibles a los precios o las instalaciones sanitarias más pequeñas.
- Superar estos desafíos mediante la educación de los pacientes, las iniciativas gubernamentales que promueven la salud de las mujeres y el desarrollo de soluciones de gestión del quiste ovárico más asequibles y accesibles serán vitales para el crecimiento sostenido del mercado
¿Cómo se aumenta la gestión del ciclismo ovárico
El mercado se segmenta por tipo, tratamiento, diagnóstico, síntomas, dosis, vía de administración, usuarios finales y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de gestión del quiste ovárico se segmenta en quistes funcionales, quistes no funcionales y otros. El segmento de quistes funcionales dominaba la mayor parte de ingresos del mercado del 42,5% en 2024, impulsada por su alta prevalencia entre las mujeres en edad reproductiva y el uso generalizado de la detección de ultrasonidos rutinarios. Los quistes funcionales a menudo resuelven naturalmente, pero su gestión mediante intervenciones farmacéuticas o monitoreo contribuye significativamente a la demanda del mercado. Los proveedores de atención de la salud priorizan la supervisión efectiva y los enfoques de tratamiento no invasivos, fortaleciendo aún más este segmento. Clínicas y hospitales recomiendan cada vez más protocolos de imagen y seguimiento para quistes funcionales, asegurando la detección temprana y prevención de complicaciones. El mercado ve una fuerte adopción en entornos de salud urbanos y semiurbanos. Las campañas de sensibilización sobre el tratamiento y la preferencia ginecológica por protocolos estandarizados también apoyan el dominio del segmento.
Se espera que el segmento de quistes no funcionales sea testigo de la CAGR más rápida de 8,1% de 2025 a 2032, alimentada por la creciente incidencia de quistes ováricos complejos, incluyendo endometriomas y quistes dermoides. Los quistes no funcionales a menudo requieren intervenciones quirúrgicas avanzadas o terapia hormonal, impulsando la demanda de procedimientos mínimamente invasivos. Aumentar la conciencia del paciente sobre complicaciones como dolor, infertilidad o malignidad acelera aún más la adopción. Los hospitales están adoptando cada vez más cirugía laparoscópica y terapias de drogas dirigidas para abordar quistes no funcionales. Los avances tecnológicos en la imagen y la vigilancia mejoran el diagnóstico, ayudando a un crecimiento más rápido. La necesidad de consultas especializadas y atención de seguimiento también contribuye a la expansión del mercado.
- Por tratamiento
Sobre la base del tratamiento, el mercado de gestión del quiste ovárico se segmenta en medicamentos PCOS, analgésicos, cirugía y otros. El segmento de medicamentos PCOS mantuvo la mayor proporción de ingresos del 45,3% en 2024, ya que la regulación hormonal es el tratamiento primario para una proporción significativa de los casos de quistes ováricos asociados con el síndrome de ovario poliquístico. Preferencia médica generalizada para la gestión farmacológica basada en evidencia y la aceptación paciente de medicamentos orales impulsa la demanda. El crecimiento del mercado está respaldado por nuevas formulaciones con mayor tolerancia y eficacia. Los hospitales y clínicas suelen recomendar medicamentos PCOS para la gestión a largo plazo, contribuyendo a la generación de ingresos consistente. Las campañas de sensibilización y el aumento de las tasas de diagnóstico también refuerzan el dominio del segmento. La integración de los medicamentos PCOS en terapias combinadas para la salud metabólica y reproductiva aumenta aún más la adopción.
Se espera que el segmento de cirugía sea testigo de la CAGR más rápida de 8,7% de 2025 a 2032, impulsada por la creciente necesidad de procedimientos laparoscópicos mínimamente invasivos para la extracción de quistes. Aumentar la preferencia del paciente para una recuperación más rápida, reducir las complicaciones e intervenciones de precisión alimenta el crecimiento. Los hospitales y clínicas especializadas están cada vez más equipados con herramientas quirúrgicas avanzadas. El aumento de la incidencia de quistes complejos, endometriomas y casos de torsión ovárica también apoya la demanda. Los servicios de atención postoperatoria y vigilancia complementan los procedimientos quirúrgicos, mejorando las corrientes de ingresos. La expansión de centros quirúrgicos ginecológicos en mercados emergentes contribuye aún más al crecimiento.
- Diagnóstico
Sobre la base del diagnóstico, el mercado de gestión del quiste ovárico se segmenta en análisis de sangre, examen pélvico, ultrasonido, laparoscopia, prueba de embarazo y otros. El segmento de ultrasonidos dominó la mayor parte de ingresos del 48,1% en 2024, ya que sigue siendo la modalidad de imagen primaria para la detección y monitoreo de quistes ováricos. El ultrasonido no invasivo, rentable y ampliamente disponible es preferido por los ginecólogos para casos rutinarios y complejos. La alta adopción en hospitales, clínicas y centros de diagnóstico apoya el liderazgo de segmentos. La integración con las tecnologías Doppler de imágenes y ultrasonido 3D mejora la precisión de diagnóstico, impulsando una mayor adopción. Los requisitos de supervisión frecuentes para quistes funcionales también contribuyen a la generación de ingresos constantes. La conciencia entre las mujeres acerca de las pruebas de imagen preventivas aumenta la utilización. Los avances tecnológicos y los dispositivos portátiles de ultrasonido permiten un mayor acceso en las regiones semiurbanas.
Se espera que el segmento de laparoscopia sea testigo de la CAGR más rápida de 9,0% de 2025 a 2032, impulsada por la creciente preferencia por procedimientos diagnósticos y terapéuticos mínimamente invasivos. La laparoscopia permite el diagnóstico y tratamiento simultáneos, reduciendo el tiempo de recuperación y el riesgo quirúrgico. El crecimiento se apoya en el aumento de la inversión en infraestructura quirúrgica, capacitación y equipo laparoscópico avanzado en los hospitales. El segmento se beneficia de una mayor conciencia del paciente sobre intervenciones precisas y de bajo riesgo. Los cirujanos dependen cada vez más de la laparoscopia para quistes complejos y casos recurrentes. La integración con imágenes y herramientas de visualización mejoradas acelera la adopción. La ampliación de la cobertura de seguros para los procedimientos quirúrgicos en varias regiones alimenta aún más el crecimiento.
- Por los síntomas
Sobre la base de los síntomas, el mercado de gestión del quiste ovárico se segmenta en movimientos de intestino dolorosos, fiebre, dolor pélvico, sensibilidad mamaria, relaciones dolorosas, náuseas, vómitos, mareos, hinchazón abdominal, respiración rápida y otros. El segmento de dolor pélvico dominaba la mayor parte de ingresos del 44.6% en 2024, ya que el dolor pélvico es el síntoma más común que impulsa a los pacientes a buscar evaluación clínica y tratamiento. Este síntoma está estrechamente asociado con quistes ováricos funcionales y no funcionales, lo que lo convierte en un factor crítico en el diagnóstico. Hospitales y clínicas priorizan intervenciones específicas para el dolor pélvico a través de medicamentos, procedimientos mínimamente invasivos y terapias hormonales. Las campañas de sensibilización del paciente y los programas educativos enfatizan la importancia del tratamiento temprano para el alivio de síntomas y la prevención de complicaciones. Las herramientas de seguimiento de los síntomas, las plataformas de salud digital y las consultas de seguimiento refuerzan aún más la adhesión a los protocolos de tratamiento. El segmento se beneficia de altas tasas de detección mediante pruebas de ultrasonido y laboratorio de rutina, reforzando su dominio del mercado. La confianza de los pacientes en las estrategias de gestión de los proveedores de atención médica para el dolor pélvico también contribuye significativamente a la cuota de ingresos.
Se espera que el segmento de hinchazón abdominal sea testigo de la CAGR más rápida del 7,8% de 2025 a 2032, impulsada por el aumento de la conciencia sobre el síndrome de ovario poliquístico (PCOS) y los desequilibrios hormonales que contribuyen a la hinchazón. El aumento de la demanda de diagnóstico e intervención temprana de los pacientes ha llevado a clínicas y hospitales a realizar pruebas avanzadas de imagen y laboratorio para detectar quistes subyacentes. Las opciones de monitoreo y tratamiento mínimamente invasivas hacen que este síntoma sea más fácil de manejar, apoyando la adopción rápida. Los proveedores de atención médica están recomendando cada vez más planes de atención personalizados que abordan la hinchazón y las molestias conexas. El crecimiento se alimenta aún más por la preferencia del paciente por enfoques no quirúrgicos cuando sea posible. Las campañas educativas sobre las modificaciones de estilo de vida y la gestión dietética también promueven el compromiso de tratamiento temprano. Aumentar la prevalencia de condiciones asociadas como la menstruación irregular fomenta la vigilancia proactiva.
- Por dosis
Sobre la base de la dosis, el mercado de gestión del quiste ovárico se segmenta en tabletas, inyección y otros. El segmento de tabletas dominó la mayor cuota de ingresos del 50,2% en 2024, ya que los medicamentos orales son la opción preferida para la gestión a largo plazo de desequilibrios hormonales, alivio del dolor y prevención de la recurrencia del quiste. Las tablas proporcionan comodidad, facilidad de adherencia y asequibilidad para los pacientes, haciéndolos altamente accesibles. Los hospitales y clínicas suelen recetar tabletas para la gestión funcional del quiste y síntomas relacionados con el PCOS. Las empresas farmacéuticas siguen lanzando formulaciones de liberación prolongada y combinación para mejorar la eficacia y el cumplimiento de los pacientes. Las prácticas de prescripción rutinarias, junto con la confianza del paciente en terapias orales, contribuyen a la demanda sostenida. La distribución a través de farmacias hospitalarias y minoristas garantiza una disponibilidad constante. Las tabletas también se recomiendan ampliamente en los entornos ambulatorios para la atención preventiva.
Se espera que el segmento de inyección sea testigo de la CAGR más rápida de 8,5% de 2025 a 2032, impulsada por terapias hormonales, biológicas y otros tratamientos avanzados para quistes ováricos complejos. Las inyecciones administradas en entornos hospitalarios o clínicos proporcionan efectos terapéuticos rápidos y se prefieren en casos en que los medicamentos orales son insuficientes. Los ginecólogos especializados dependen cada vez más de terapias inyectables para una dosis precisa y una gestión eficaz de quistes graves o recurrentes. Aumentar la adopción de biológicas avanzadas, moduladores hormonales y terapias de preservación de la fertilidad alimenta el crecimiento del segmento. Las clínicas que ofrecen protocolos de tratamiento personalizados contribuyen a la expansión del mercado. La conciencia del paciente sobre la eficacia y la seguridad de las inyecciones acelera aún más la adopción. Los avances tecnológicos en los sistemas de suministro de drogas apoyan una administración más rápida y mejores resultados. La cobertura del seguro y las políticas de reembolso de las inyecciones clínicas también impulsan el crecimiento.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado de gestión del quiste ovárico se segmenta en orales, intravenosas y otras. El segmento oral dominó la mayor parte de ingresos del 51,0% en 2024, impulsada por su aceptación generalizada para la terapia hormonal, medicamentos para aliviar el dolor y la gestión a largo plazo de quistes ováricos. La administración oral es preferida debido a la facilidad de uso, el cumplimiento de los pacientes y la interrupción mínima de las rutinas diarias. Los médicos suelen recomendar tabletas para fines preventivos y terapéuticos. Conveniencia, asequibilidad y protocolos de tratamiento establecidos contribuyen a su dominio. Hospitales y clínicas recetan regularmente medicamentos orales para quistes leves a moderados. Las empresas farmacéuticas siguen innovando formulaciones de liberación prolongada y combinación, reforzando aún más el segmento. Los tratamientos orales son accesibles en farmacias hospitalarias, farmacias minoristas y cada vez más a través de canales en línea, mejorando la penetración del mercado.
Se espera que el segmento intravenoso sea testigo de la CAGR más rápida de 8,2% de 2025 a 2032, impulsada por terapias avanzadas, biológicas y tratamientos hormonales dirigidos administrados en entornos clínicos para casos de quiste ovárico severos o complejos. Los hospitales y clínicas especializadas adoptan cada vez más la entrega intravenosa para la eficacia rápida, especialmente para los pacientes que no responden a los medicamentos orales. El segmento se beneficia de los avances tecnológicos en los sistemas de infusión y la formulación biológica. Aumentar la conciencia del paciente sobre intervenciones clínicas efectivas apoya la adopción. La cobertura de los seguros y las políticas de reembolso de las terapias intravenosas aumentan aún más el crecimiento del combustible. La necesidad de dosificación precisa y entrega directa en los entornos hospitalarios hace que esta ruta sea preferida para ciertos casos de alto riesgo. Es probable que la investigación emergente de terapias inyectables acelere la adopción en mercados desarrollados y emergentes.
- Por End-Users
Sobre la base de los usuarios finales, el mercado de gestión del quiste ovárico se segmenta en clínica, hospital y otros. El segmento hospitalario dominó la mayor proporción de ingresos del 46,7% en 2024, impulsada por la disponibilidad de ginecólogos especializados, herramientas avanzadas de diagnóstico e infraestructura quirúrgica. Los hospitales gestionan un gran volumen de pacientes y ofrecen un continuo de atención integral, incluyendo diagnóstico, tratamiento, cirugía y seguimiento postoperatorio. La presencia de equipos multidisciplinarios garantiza una gestión precisa de quistes ováricos. Los hospitales se benefician de asociaciones con empresas farmacéuticas para el suministro de medicamentos y protocolos avanzados de tratamiento. Aumentar la conciencia y las pruebas rutinarias en los hospitales refuerzan aún más su participación en los ingresos. La confianza del paciente y la preferencia por el tratamiento hospitalario para casos moderados a graves refuerzan el dominio del segmento. La ampliación de las instalaciones de atención terciaria en las regiones urbanas y semiurbanas contribuye al crecimiento sostenido.
Se espera que el segmento de la clínica sea testigo de la CAGR más rápida del 7,9% entre 2025 y 2032, impulsada por el creciente número de clínicas de salud de las mujeres ambulatorias y especializadas que ofrecen tratamiento, diagnóstico y manejo de medicamentos mínimamente invasivos. Las clínicas proporcionan un acceso conveniente para el monitoreo de rutina, visitas de seguimiento y intervenciones no quirúrgicas. Aumentar la conciencia de los beneficios de detección temprana y tratamiento entre los pacientes alimenta la demanda de servicios clínicos. Las clínicas están cada vez más equipadas con ultrasonido, pruebas de laboratorio y terapia hormonal. La adopción de programas de atención personalizada y opciones de tratamiento asequibles apoya el crecimiento. La colaboración con plataformas de telemedicina aumenta aún más el alcance del paciente. La tendencia hacia la atención preventiva y los servicios centrados en los pacientes hace que las clínicas sean un segmento de usuarios finales de rápido crecimiento en el mercado.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado de gestión de quistes ováricos se segmenta en farmacia hospitalaria, farmacia minorista y farmacia en línea. El segmento de farmacia hospitalaria dominó la mayor parte de ingresos del 45,5% en 2024, ya que los hospitales suministran directamente medicamentos prescritos durante el tratamiento, asegurando la disponibilidad inmediata y la adhesión a los regímenes prescritos. Las farmacias hospitalarias se benefician de atención integrada de pacientes, gestión de inventarios y acceso a medicamentos especializados para casos graves de quiste ovárico. La estrecha colaboración con las empresas farmacéuticas y las adquisiciones a gran escala contribuyen al liderazgo de los segmentos. Los pacientes suelen preferir farmacias hospitalarias para comodidad y fiabilidad. El cumplimiento reglamentario establecido y la garantía de calidad en los hospitales también refuerzan la confianza.
Se espera que el segmento de farmacia en línea sea testigo de la CAGR más rápida del 9,3% de 2025 a 2032, impulsada por el aumento de la adopción del comercio electrónico, la comodidad de la entrega en casa y la creciente preferencia de los pacientes para ordenar medicamentos recetados en línea. El segmento está reforzado por la creciente penetración de Internet, el uso de aplicaciones móviles y la integración de la telemedicina. Las farmacias en línea ofrecen acceso discreto a medicamentos, servicios de suscripción y recargas automatizadas. La expansión en las regiones urbanas y semiurbanas apoya la adopción rápida. Los pacientes se benefician de comparación de precios, entrega por puerta y recargas oportunas.Salud digitaliniciativas y asociaciones con clínicas/hospitales aceleran el crecimiento. Se espera que el aumento de la comodidad con las compras en línea de salud sostenga el crecimiento del segmento durante el período previsto.
¿Qué región mantiene la mayor parte de la manera es segmentada la gestión del ciclismo ovárico
- América del Norte dominaba el mercado de gestión del quiste ovárico con la mayor cuota de ingresos del 39,8% en 2024
- Conducido por una combinación de infraestructuras sanitarias bien establecidas, una alta conciencia de los problemas de salud de las mujeres y una amplia disponibilidad de opciones avanzadas de diagnóstico y terapéuticas
- Además, los programas de detección temprana, las tecnologías avanzadas de imagen y las fuertes iniciativas de educación de pacientes están fortaleciendo aún más la posición del mercado en esta región
U.S. Ovarian Cyst Management Market Insight
El mercado de gestión del quiste ovárico estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2024, principalmente alimentada por la creciente preferencia por opciones de tratamiento laparoscópico y no invasivo. El crecimiento del mercado está respaldado por una gran población paciente, una alta conciencia sobre la salud ovárica y la disponibilidad de profesionales sanitarios cualificados. Las iniciativas dirigidas por el Gobierno para la salud de la mujer, el diagnóstico precoz y el mejoramiento del acceso a la atención ambulatoria están impulsando aún más la adopción en las zonas urbanas y semiurbanas.
Europe Ovarian Cyst Management Market Insight
Se prevé que el mercado de gestión del quiste ovárico de Europa se expanda en un CAGR sustancial durante todo el período previsto, debido a una mayor conciencia de los trastornos ováricos, el aumento del gasto sanitario y la adopción de tecnologías avanzadas de diagnóstico y tratamiento. Países como Alemania, Francia e Italia están presenciando un creciente uso de procedimientos mínimamente invasivos y terapias ambulatorias, mejorando la comodidad del paciente, reduciendo las estancias hospitalarias y aumentando la eficiencia del tratamiento, lo que a su vez apoya un crecimiento constante del mercado.
U.K. Ovarian Cyst Management Market Insight
Se prevé que el mercado de gestión de quistes ováricos de los Estados Unidos crezca en un CAGR notable durante el período de previsión, impulsado por el aumento de la conciencia de los pacientes sobre la salud ovárica y la adopción de procedimientos mínimamente invasivos. Las inversiones en infraestructura sanitaria, junto con programas de detección respaldados por el gobierno y diagnóstico temprano, están mejorando el tratamiento oportuno. La disponibilidad de centros ginecológicos especializados y servicios ambulatorios también contribuye a una creciente preferencia por terapias avanzadas de gestión del quiste ovárico.
Alemania Ovarian Cyst Management Market Insight
Se espera que el mercado de gestión de quistes ováricos de Alemania se amplíe en un CAGR considerable durante el período previsto, apoyado por una elevada conciencia de los pacientes, una fuerte infraestructura sanitaria y una amplia adopción de tratamientos laparoscópicos y no invasivos avanzados. Focus on preventive healthcare, early detection programs, and the presence of leading medical device manufacturers ensures efficient treatment and continuous market growth across hospitals and specialty clinics.
Asia-Pacific Ovarian Cyst Management Market Insight
El mercado de gestión del quiste ovárico de Asia y el Pacífico está preparado para crecer en la CAGR más rápida durante el período de previsión, impulsado por el aumento de la urbanización, el aumento de los ingresos desechables y el mejoramiento del acceso a los servicios de salud. Aumentar la conciencia sobre la salud de las mujeres, junto con las iniciativas gubernamentales que promueven la salud reproductiva y el diagnóstico precoz, está fomentando la adopción de terapias avanzadas. Países como China y la India están presenciando una fuerte captación de opciones de tratamiento mínimamente invasivas y laparoscópicas, que contribuyen significativamente a la expansión del mercado.
Japón Ovarian Cyst Management Market Insight
El mercado de gestión del quiste ovárico de Japón está cobrando impulso debido a la infraestructura sanitaria avanzada, la conciencia del paciente y la preferencia por procedimientos mínimamente invasivos. Las iniciativas gubernamentales para la detección temprana, junto con el aumento de la disponibilidad de centros ginecológicos especializados e instalaciones ambulatorias, están impulsando el crecimiento. Además, se espera que la población femenina envejecida de Japón aumente la demanda de opciones de tratamiento seguras, eficientes y adaptadas a los pacientes.
China Ovarian Cyst Management Market Insight
El mercado de gestión de quistes ováricos de China representó la mayor parte de los ingresos en la región de Asia y el Pacífico en 2024, con el apoyo de la rápida urbanización, una clase media en expansión y una mayor conciencia de las opciones de tratamiento de la salud de las mujeres. El aumento del gasto sanitario, el aumento de la adopción de procedimientos mínimamente invasivos y la presencia de los principales fabricantes de dispositivos médicos están impulsando el crecimiento del mercado. Las políticas gubernamentales que promueven la salud reproductiva y la accesibilidad a las opciones de tratamiento avanzado en las zonas urbanas contribuyen aún más a la rápida expansión del mercado.
¿Cuáles son las mejores empresas de gestión del ciclismo ovárico
La industria de gestión del quiste ovárico está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc(U.S.)
- Merck & Co., Inc. (U.S.)
- AbbVie Inc. (Estados Unidos)
- AstraZeneca(U.K.)
- Bayer AG (Alemania)
- Novartis AG (Suiza)
- Teva Pharmaceutical Industries Ltd. (Israel)
- GSK plc.
- Sanofi(Francia)
- Johnson & Johnson y sus afiliados (Estados Unidos)
- F. Hoffmann-La Roche Ltd. (Suiza)
- Abbott (U.S.)
- Takeda Pharmaceutical Company Limited (Japón)
- Lilly USA, LLC.
- Boehringer Ingelheim International GmbH(Alemania)
- Boston Scientific Corporation o sus afiliados(U.S.)
¿Cuáles son los últimos desarrollos en la gestión del ciclismo ovárico
- En agosto de 2025, Cartherics obtuvo una patente china para su terapia de células inmunitarias con genética dirigida a tumores sólidos. La patente cubre las células madre pluripotente inducidas (iPSCs) con un identificador de genes específico del receptor A2A adenosina, mejorando la función de las células asesinas naturales (NK) en el microambiente tumoral. Este avance fortalece la cartera de propiedad intelectual de Cartherics y apoya su misión de liberar inmunoterapias fuera de la plataforma para el cáncer de ovario y otros tumores sólidos
- En octubre de 2024, Cartherics crió más de 15 millones de dólares en una ronda de financiación privada sobresubscrita para promover su terapia celular CAR-NK, CTH-401, para el tratamiento del cáncer de ovario. La financiación apoyará la iniciación de un ensayo clínico de Fase I/II, basándose en resultados preclínicos prometedores que demuestren la eficacia de la terapia en la erradicación de células cancerosas ováricas en la cultura de tejidos y modelos animales
- En mayo de 2025, Cartherics anunció planes para presentar en la Convención Internacional BIO 2025. La empresa pretende mostrar su enfoque innovador para el desarrollo de terapia celular, incluyendo el potencial transformador de terapias de células CAR-NK en el tratamiento de tumores sólidos y endometriosis. Esta presentación subraya el compromiso de Cartherics de avanzar en el tratamiento de inmunoterapia
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











