



Segmentation du marché mondial de la gestion du cycle de vie des applications, par composant (logiciels et services), type de déploiement (cloud et sur site), taille de l'entreprise (PME et grandes entreprises), utilisateur final (automobile et transport, industrie manufacturière, aérospatiale et défense, banque, finance et assurance, énergie et services publics, commerce de détail et e-commerce, santé, informatique et télécommunications, et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la gestion du cycle de vie des applications
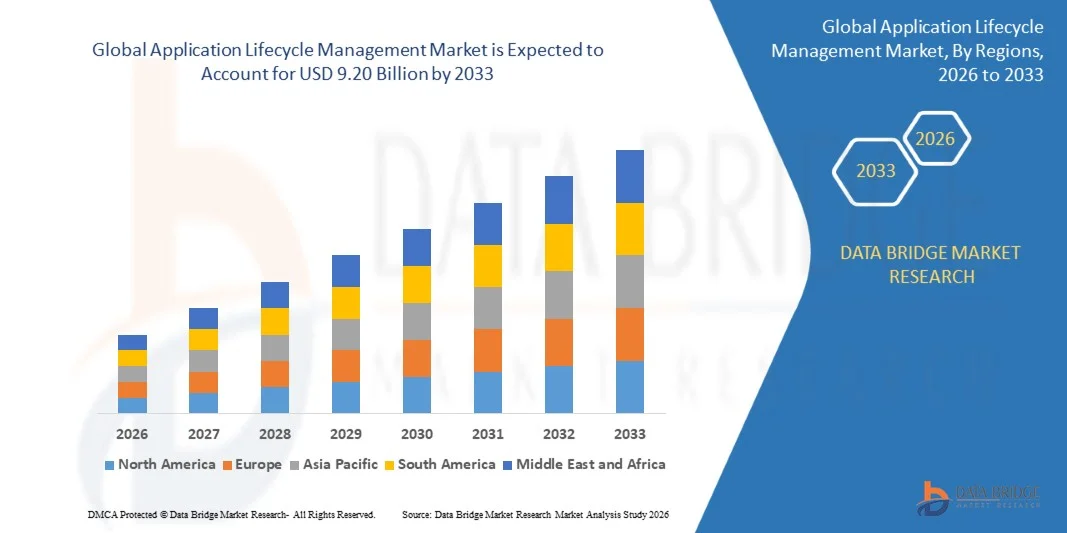
- Selon Data Bridge études de marché Analyse la taille du marché a été évaluée à4,60 milliards de dollars en 2025et devrait atteindre9,20 milliards de dollars en 2033, à unTCAC de 9,05 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'environnements de développement numérique et des progrès rapides dans les outils d'ingénierie logicielle, ce qui a permis d'accroître l'automatisation, la collaboration et l'optimisation des flux de travail dans les entreprises qui se déplacent vers des opérations agiles et axées sur DevOps
- De plus, la demande croissante de plateformes intégrées qui simplifient la planification, le développement, les essais et le déploiement des logiciels place les solutions ALM comme cadres essentiels pour améliorer la qualité des produits, réduire les cycles de libération et améliorer la visibilité des équipes. Ces facteurs convergents accélèrent l'adoption des plateformes ALM et renforcent l'expansion globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):4,60 milliards de dollars
- Valeur marchande prévue (2033) :9,20 milliards de dollars
- Prévisions CAGR (2026-2033):9.05%
Application Gestion du cycle de vie Analyse du marché
- Les solutions de gestion du cycle de vie de l'application, qui soutiennent la gestion de bout en bout des produits logiciels de la planification au déploiement, deviennent indispensables dans tous les secteurs d'activité en raison de leur capacité à unifier les flux de travail de développement, à renforcer la gouvernance et à améliorer la cohérence des versions dans les environnements logiciels accélérés
- La demande croissante pour les plateformes ALM est principalement alimentée par la tendance croissante vers le développement cloud-natif, l'adoption croissante de DevOps et la nécessité d'améliorer la traçabilité, la collaboration et l'automatisation tout au long du cycle de vie du logiciel.
- L'Amérique du Nord a dominé le marché de la gestion du cycle de vie des applications avec une part de 32,7%en 2025, en raison de l'adoption croissante des pratiques DevOps, de l'augmentation de la demande d'outils de développement intégrés, et de l'importance accordée à l'accélération de la fourniture de logiciels
- La région Asie-Pacifique devrait connaître la croissance la plus rapide sur le marché de la gestion du cycle de vie des applications au cours de la période de prévision en raison de la numérisation croissante des entreprises, de l'adoption croissante des nuages et de la modernisation rapide des technologies dans des pays comme la Chine, l'Inde et le Japon.
- Le segment des logiciels a dominé le marché avec une part de marché de 65,5 % en 2025, en raison de son rôle intégral dans la combinaison de la planification, du développement, des essais, du déploiement et de la maintenance dans un flux de travail unifié. Les entreprises comptent sur le logiciel ALM pour rationaliser la collaboration DevOps et améliorer la visibilité des projets en temps réel parmi les équipes distribuées. L'adoption croissante de méthodologies agiles renforce la nécessité de plates-formes centralisées du cycle de vie pour l'automatisation et le contrôle des versions. L'expansion des cadres de développement cloud-native et de l'architecture des microservices accroît encore la dépendance à l'égard des logiciels ALM avancés. Sa capacité de réduire les inefficacités du développement et d'accélérer les cycles de libération demeure un facteur majeur de la domination
Portée et application du rapport Gestion du cycle de vie Segmentation du marché
|
Attributs |
Application Gestion du cycle de vie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du marché de la gestion du cycle de vie des applications
Intégration de la croissance d'ALM avec DevOps et l'automatisation d'IA
- Le marché mondial de la gestion du cycle de vie de l'application (ALM) connaît une forte croissance due à la convergence croissante des plateformes ALM avec les méthodologies DevOps et les outils d'automatisation basés sur l'IA. Cette intégration permet aux équipes de développement d'accélérer les cycles de diffusion, d'améliorer la collaboration et d'améliorer la qualité des produits tout au long du cycle de développement des logiciels.
- Par exemple, Micro Focus a intégré son ALM Octane avec des outils CI/CD et des analyses basées sur l'IA pour rationaliser les tests, la gestion des défauts et l'automatisation du déploiement. De telles intégrations démontrent comment l'IA et DevOps remodelent ensemble le paradigme traditionnel de la GPA vers une prestation continue et des perspectives prédictives
- L'utilisation de l'IA dans ALM se développe, avec des capacités telles que la prédiction intelligente de bug, l'auto-priorisation des tâches, et l'automatisation de test avancée qui réduisent l'effort humain et améliorent la précision pendant les cycles de développement logiciel. Ces caractéristiques aident les organisations à minimiser les erreurs, à raccourcir les délais de développement et à améliorer la fiabilité des produits.
- Les solutions ALM basées sur le cloud deviennent également au cœur des environnements modernes d'ingénierie logicielle, car elles offrent une évolutivité, une collaboration en temps réel et une maintenance simplifiée. Cette transition vers le cloud ALM favorise la coordination des équipes multi-emplacements et une productivité soutenue dans les environnements de travail hybrides
- L'adoption croissante de DevOps dans les entreprises s'harmonise avec l'ALM en mettant l'accent sur l'amélioration continue et les boucles de rétroaction, créant des flux de travail unifiés qui intègrent la planification, le développement, les essais, le déploiement et la maintenance
- Dans l'ensemble, la fusion de l'ALM avec l'IA et DevOps transforme les pratiques d'ingénierie logicielle en écosystèmes plus adaptatifs, automatisés et axés sur les données qui augmentent l'agilité et l'innovation dans l'ensemble des industries
Application Gestion du cycle de vie Dynamique du marché
Chauffeur
Augmentation du besoin de visibilité de bout en bout dans les cycles de développement de logiciels
- Les entreprises accordent de plus en plus de priorité à la transparence totale et au contrôle de leurs processus de développement de logiciels en raison de la complexité croissante de la gestion des équipes dispersées et de divers outils. Les plateformes ALM permettent un flux de travail unifié qui relie les activités de planification, de développement, de test et de déploiement dans un cadre unique
- Par exemple, le Jira Aligne d'Atlassian offre une approche intégrée de gestion des logiciels pour l'ensemble de l'entreprise, offrant des tableaux de bord qui suivent les progrès, les dépendances et l'alignement sur les objectifs opérationnels. Ces exemples mettent en évidence la demande croissante de visibilité en temps réel et de collaboration coordonnée dans les projets logiciels
- La visibilité de bout en bout favorise la détection proactive des problèmes et l'affectation efficace des ressources, en améliorant l'efficacité globale du projet et en réduisant les taux de retravail. Les gestionnaires du développement acquièrent des connaissances pratiques grâce aux tableaux de bord et à l'analyse, leur permettant de prendre des décisions éclairées tout au long du cycle de vie.
- La montée des environnements de développement à distance et hybrides amplifie encore la nécessité de plates-formes qui maintiennent la cohérence des flux de travail et assurent la synchronisation des équipes malgré la dispersion géographique
- Alors que les organisations continuent d'avancer vers la transformation numérique, l'adoption de systèmes ALM qui assurent une traçabilité complète et une intégration transparente dans l'ensemble de l'écosystème de développement devient essentielle au maintien de la qualité des logiciels et à leur livraison en temps opportun.
Restriction/Défi
La complexité de l'intégration des outils ALM avec les systèmes hérités
- L'intégration des outils modernes de gestion des logiciels avec les infrastructures existantes reste un défi majeur pour les entreprises qui dépendent des solutions traditionnelles de gestion des logiciels. Une telle intégration nécessite souvent une personnalisation, un intergiciel supplémentaire et de vastes efforts de migration des données qui peuvent entraver les délais de mise en œuvre et augmenter les coûts
- Par exemple, l'intégration de la Rational Suite d'IBM avec les nouvelles plates-formes ALM cloud-native nécessite souvent des reconfigurations complexes pour assurer la compatibilité avec les anciens modèles de développement. Ceci illustre comment les dépendances héritées ralentissent l'adoption et limitent les gains d'efficacité l'intégration ALM peut fournir
- Les systèmes hérités manquent souvent d'API normalisées ou de fonctionnalités d'interopérabilité nécessaires pour se connecter aux outils modernes de GMA, ce qui entraîne des flux de travail fragmentés et des processus de gestion des données redondants.
- En outre, les différences de formats de données, de méthodes de développement et d'architectures d'outils compliquent encore la synchronisation entre l'infrastructure existante et les environnements ALM, ce qui accroît la complexité opérationnelle et les charges de maintenance
- Pour relever ces défis d'intégration, les entreprises devront moderniser progressivement leur infrastructure informatique au moyen d'approches modulaires et de partenariats avec les fournisseurs, en assurant une transition plus harmonieuse vers des écosystèmes de GLA unifiés et intégrés qui appuient les initiatives logicielles existantes et de la prochaine génération.
Application Gestion du cycle de vie Portée du marché
Le marché est segmenté en fonction des composantes, du type de déploiement, de la taille de l'entreprise et de l'utilisation finale.
• Par composante
Sur la base de la composante, le marché de la gestion du cycle de vie des applications est segmenté en logiciels et services. Le segment des logiciels a dominé le marché avec une part de 65,5 % en 2025 en raison de son rôle intégral dans la combinaison de la planification, du développement, des essais, du déploiement et de la maintenance dans un flux de travail unifié. Les entreprises comptent sur le logiciel ALM pour rationaliser la collaboration DevOps et améliorer la visibilité des projets en temps réel parmi les équipes distribuées. L'adoption croissante de méthodologies agiles renforce la nécessité de plates-formes centralisées du cycle de vie pour l'automatisation et le contrôle des versions. L'expansion des cadres de développement cloud-native et de l'architecture des microservices accroît encore la dépendance à l'égard des logiciels ALM avancés. Sa capacité de réduire les inefficacités du développement et d'accélérer les cycles de libération demeure un facteur déterminant de la domination.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de la demande croissante de consultation, de soutien à l'intégration et d'optimisation des flux de travail personnalisés. Les organisations qui modernisent les environnements de développement du passé ont de plus en plus besoin de services professionnels pour aligner les plates-formes ALM sur les pipelines CI/CD et les normes réglementaires. Les fournisseurs de services permettent une transformation numérique plus fluide en offrant un déploiement sur mesure, un soutien à la migration et une expertise en automatisation du cycle de vie. La complexité croissante des environnements de développement hybrides et multicloud conduit à l'adoption du service. Ce segment bénéficie d'un besoin croissant de formation, de soutien géré et d'optimisation continue dans divers écosystèmes de développement à l'échelle de l'entreprise.
• Par type de déploiement
Sur la base du type de déploiement, le marché est divisé en cloud et sur site. Le segment cloud a dominé le marché ALM en 2025 en raison de son évolutivité, sa rapidité d'embarquement et sa capacité à soutenir les équipes de développement distribuées. Les outils ALM basés sur le cloud offrent un accès centralisé, une intégration transparente avec les pipelines CI/CD natifs du cloud et des mises à jour automatisées qui réduisent la charge de travail informatique. Les organisations adoptant des cadres agiles et DevOps préfèrent de plus en plus le déploiement du cloud pour améliorer la rapidité de collaboration et la transparence du développement. Le passage aux plateformes SaaS renforce l'adoption à long terme du cloud, en particulier parmi les entreprises en transformation numérique. Le rapport coût-efficacité et la flexibilité des prix de l'abonnement améliorent également l'utilisation de la GMA en nuage dans toutes les industries.
On prévoit que le segment sur site enregistrera la croissance la plus rapide de 2026 à 2033, en raison de la demande des industries exigeant un contrôle strict des données et une gestion sécurisée des codes. Des secteurs tels que l'aérospatiale et la défense, la BFSI et le gouvernement accordent la priorité à la gestion des terres sur le terrain afin de maintenir la conformité réglementaire et la gouvernance des données locales. Ces environnements impliquent souvent des flux de travail d'application sensibles qui ne peuvent pas être transférés à l'infrastructure du cloud public. La disponibilité de plates-formes ALM avancées pour l'intégration du cloud privé renforce la dynamique de croissance. Le besoin croissant de personnalisation, de faible performance latence et de contrôles internes de sécurité contribue à accélérer l'adoption du segment.
• Par taille d'entreprise
Sur la base de la taille des entreprises, le marché est segmenté en grandes entreprises et petites et moyennes entreprises. Le segment des grandes entreprises a dominé le marché en 2025 en raison de leurs écosystèmes de développement complexes qui exigent une gouvernance de haut niveau et une coordination multi-équipes. Ces organismes s'appuient sur les plateformes ALM pour gérer les portefeuilles de projets à grande échelle, maintenir la visibilité du développement et assurer l'assurance de la qualité sur plusieurs cycles de diffusion. Les grandes entreprises adoptent des outils ALM pour réduire les inefficacités opérationnelles et soutenir l'automatisation avancée dans les pipelines DevOps. Avec des budgets substantiels en TI et des initiatives de modernisation continues, ce segment continue de diriger l'adoption de la GPA. Leur besoin de suivi de la conformité et d'analyses de haut niveau renforce encore leur position dominante.
Le segment des petites et moyennes entreprises devrait connaître le TCAC le plus rapide entre 2026 et 2033 en raison de l'adoption croissante de solutions de GMA abordables. Les PME privilégient des plates-formes légères et évolutives qui soutiennent des flux de travail de développement rapides sans nécessiter d'investissements lourds dans les infrastructures. Les systèmes ALM natifs en nuage permettent aux petites équipes de rationaliser la planification des projets, d'automatiser les essais et d'améliorer la gestion des versions avec un minimum de frais administratifs. À mesure que les PME accélèrent l'innovation en matière de produits numériques, les outils ALM contribuent à améliorer la productivité des développeurs et à réduire le délai de commercialisation. La croissance des offres de GPA par abonnement permet une adoption généralisée dans les écosystèmes de PME en expansion.
• Par utilisation finale
Sur la base de l'utilisation finale, le marché couvre l'automobile et le transport, la fabrication, l'aérospatiale et la défense, BFSI, l'énergie et les services publics, la vente au détail et le commerce électronique, les soins de santé, l'informatique et les télécommunications, etc. Le segment de l'informatique et des télécommunications a dominé le marché en 2025 en raison des cycles de développement rapides des logiciels, de l'innovation élevée des produits et de la nécessité d'une gouvernance fiable du cycle de vie sur les grandes bases de données. Les plateformes ALM soutiennent la collaboration en temps réel entre les équipes de développement réparties à l'échelle mondiale, ce qui permet d'accélérer les sorties et d'améliorer le contrôle de la qualité. Les fournisseurs de télécommunications s'appuient de plus en plus sur les outils ALM pour gérer les environnements riches en API et élargir les portefeuilles de services numériques. La demande d'automatisation, de traçabilité et de livraison continue renforce encore la part de marché dominante du segment.
Le segment des soins de santé devrait enregistrer la croissance la plus rapide de 2026 à 2033, en raison de l'expansion des systèmes de santé numériques, des plates-formes de logiciels cliniques et des environnements d'application exigeants en conformité. Les organismes de santé adoptent des solutions ALM pour maintenir une documentation stricte, assurer l'observation réglementaire et gérer des flux de travail complexes de développement pour les logiciels et les appareils médicaux. La demande pour des cadres de développement sécurisés augmente à mesure que les soins de santé évoluent vers des applications pour les patients en nuage et des plateformes axées sur les données. Les outils ALM permettent d'effectuer des essais approfondis, d'améliorer l'interopérabilité et de libérer des logiciels plus sûrs dans des environnements cliniques. La transformation numérique croissante entre les hôpitaux et les innovateurs en technologie médicale accélère la trajectoire de croissance segmentaire.
Application Gestion du cycle de vie du marché Analyse régionale
- L'Amérique du Nord a dominé le marché de la gestion du cycle de vie des applications avec la plus grande part de revenus de 32,7 % en 2025, en raison de l'adoption croissante des pratiques DevOps, de l'augmentation de la demande d'outils de développement intégrés et de la forte concentration des entreprises sur l'accélération de la livraison de logiciels.
- Les organisations de la région privilégient l'automatisation des flux de travail, la visibilité du cycle de vie et les environnements de développement basés sur le cloud, ce qui conduit à l'adoption généralisée de plates-formes ALM dans des secteurs tels que l'informatique, les télécommunications, le BFSI et les soins de santé.
- Une maturité numérique élevée, l'utilisation intensive de méthodologies agiles et de solides investissements dans le développement cloud-natif renforcent la pénétration de l'ALM, positionnant la région comme un pôle de pointe pour le développement logiciel avancé et l'optimisation du cycle de vie
Application américaine Gestion du cycle de vie Aperçu du marché
Les États-Unis ont enregistré la plus grande part des revenus en Amérique du Nord en 2025, alimentée par l'expansion rapide de l'adoption du nuage, une préférence accrue pour la gestion intégrée des pipelines et l'accent croissant mis sur l'accélération des cycles d'application. Aux États-Unis, les entreprises privilégient l'automatisation, la collaboration rationalisée et l'analyse en temps réel pour soutenir des écosystèmes de développement multi-équipes complexes. La forte présence de grands fournisseurs de technologie et le volume élevé d'industries à forte intensité de logiciels stimulent l'adoption de la GMA dans tout le pays. La croissance continue des programmes de transformation numérique et la demande soutenue de cadres d'assurance de la qualité continuent de propulser le marché américain de l'ALM.
Europe Application Gestion du cycle de vie Aperçu du marché
L'Europe devrait présenter un TCAC important au cours de la période de prévision, en raison de la transformation numérique croissante entre les entreprises, de l'adoption de modèles agiles et DevOps et de l'accent croissant mis sur l'amélioration de la gouvernance des logiciels. L'accent mis par la région sur la conformité réglementaire, la sécurité des données et les flux de travail structurés en matière de développement appuie l'adoption d'outils de GPA dans des secteurs tels que la BFSI, la fabrication et le gouvernement. L ' intensification des initiatives de modernisation, l ' augmentation de la migration des nuages et la demande d ' automatisation dans les processus de développement contribuent à l ' expansion de la mise en œuvre de la GPA dans les grandes entreprises et les PME
U.K. Application Gestion du cycle de vie Aperçu du marché
On s'attend à ce que le Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, grâce à de solides efforts de modernisation de l'entreprise et à la nécessité d'accélérer les cycles de livraison des logiciels. Au Royaume-Uni, les organisations adoptent de plus en plus des cadres agiles et des solutions de GMA basées sur le cloud pour améliorer la collaboration et réduire les goulets d'étranglement des projets. L'expansion de l'écosystème informatique et l'intégration croissante des plateformes numériques dans toutes les industries renforcent encore la croissance du marché.
Allemagne Application Gestion du cycle de vie Aperçu du marché
Le marché allemand devrait se développer à un TCAC considérable, alimenté par le pays se concentrant sur l'ingénierie de haute précision, la gouvernance des données et la transformation numérique au niveau de l'entreprise. Les industries allemandes accordent la priorité à la gestion structurée du cycle de vie et à de solides cadres de documentation, ce qui favorise l'adoption de plates-formes ALM. La présence d'environnements de fabrication, d'automobile et de logiciels industriels avancés favorise l'adoption uniforme des systèmes ALM.
Asia-Pacific Application Lifecycle Management Market Insight
Le marché Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision, en raison de la numérisation croissante des entreprises, de l'adoption croissante des nuages et de la modernisation rapide des technologies dans des pays comme la Chine, l'Inde et le Japon. Les investissements croissants dans l'infrastructure informatique, l'expansion des écosystèmes de démarrage et une préférence croissante pour les cultures de développement agile et DevOps contribuent à l'adoption régionale plus élevée des outils ALM. Le rôle émergent de la région en tant que pôle mondial de développement de logiciels, associé à la demande croissante de plates-formes de gestion du cycle de vie rentables, accélère l'expansion de la GPA tant dans les grandes entreprises que dans les PME.
Japon Application Gestion du cycle de vie Aperçu du marché
Le Japon connaît une forte demande de solutions ALM en raison de sa culture technologique avancée, du nombre croissant de systèmes numériques connectés et du besoin de cadres de qualité fiables. Au Japon, les organisations mettent l'accent sur la sécurité, la précision et le développement structuré, en soutenant l'adoption accrue d'outils de GMA dans les applications commerciales et industrielles. L'urbanisation rapide du pays et l'adoption d'environnements de développement intégrés au nuage favorisent la croissance du marché.
Chine Application Gestion du cycle de vie Aperçu du marché
La Chine a représenté la plus grande part des revenus en Asie-Pacifique en 2025, grâce à des initiatives massives de transformation numérique, à l'expansion du secteur des services informatiques et à l'adoption de plates-formes de développement basées sur le cloud. Les écosystèmes de fabrication et de technologie robustes du pays créent une forte demande d'outils d'optimisation du cycle de vie. La forte croissance du développement local des logiciels, associée à une préférence croissante pour l'automatisation et les pipelines intégrés, continue d'accélérer l'adoption de la GMA dans les entreprises.
Quelles sont les meilleures entreprises du marché de la gestion du cycle de vie des applications
L'industrie de la gestion du cycle de vie des applications est principalement dirigée par des entreprises bien établies, notamment :
- Société Atlassienne Plc(Australie)
- CollabNet, Inc. (États-Unis)
- HP Development Company, L.P. (États-Unis)
- Inflectra Corporation (États-Unis)
- Société de machines d'affaires internationales (IBM)(États-Unis)
- Micro Focus International plc (Royaume-Uni)
- Microsoft(États-Unis)
- NimbleWork, Inc. (États-Unis)
- Parasoft Corporation (États-Unis)
- Polarion Software GmbH (Allemagne)
- SAP SE(Allemagne)
- Broadcom Inc.(États-Unis)
- Logiciels Siemens Digital Industries (Allemagne)
- Société OpenText (Canada)
- JetBrains s.r.o. (République tchèque)
- Perforce Software, Inc. (États-Unis)
Derniers développements sur le marché mondial de la gestion du cycle de vie des applications
- En janvier 2025, Atlassian a introduit une mise à niveau de l'intelligence de sortie sous IA au sein de Jira Software, renforçant son rôle dans l'écosystème ALM en améliorant l'évaluation prédictive des risques, en automatisant la cartographie des dépendances et en améliorant la visibilité des équipes. Cette avancée souligne l'engagement d'Atlassian d'optimiser les pipelines de livraison de logiciels, permettant aux entreprises de réduire les retards de déploiement, d'améliorer la prise de décision et d'accroître la fiabilité globale des rejets, renforçant ainsi la position concurrentielle de l'entreprise sur le marché en expansion de la gestion du cycle de vie des applications
- En mai 2024, Sonatype a annoncé l'intégration du cycle de vie Sonatype avec ServiceNow, en intégrant le balayage automatisé de vulnérabilité open-source directement dans les flux de travail de ServiceNow. Cette collaboration met en lumière l'accent mis par Sonatype sur l'amélioration des pratiques DevOps sécurisées, permettant aux entreprises de rationaliser l'identification de la vulnérabilité, le suivi et l'assainissement. En permettant l'importation transparente des résultats de l'analyse dans ServiceNow, l'intégration renforce la gouvernance de la sécurité organisationnelle et renforce l'influence de Sonatype dans le marché en évolution rapide ALM
- En mai 2024, Microsoft Power Platform a lancé la fonctionnalité de personnalisations non gérées Block, permettant aux administrateurs de prévenir les modifications non autorisées et les importations de solutions non gérées dans les environnements de production. Ce développement reflète l'engagement de Microsoft à renforcer la gouvernance de l'ALM en veillant à ce que tous les changements suivent les processus approuvés du cycle de vie. En améliorant la fiabilité, la conformité et l'audit du système, Microsoft renforce encore sa position de fournisseur clé d'outils d'entreprise centrés sur ALM
- En avril 2024, IBM a acquis HashiCorp pour 6,4 milliards de dollars dans un mouvement stratégique visant à intégrer l'automatisation des infrastructures multicloud de HashiCorp avec les capacités hybrides de cloud et d'IA d'IBM. Cette acquisition met en valeur le dévouement d'IBM à fournir une infrastructure unifiée et une automatisation du cycle de vie des applications dans les environnements hybrides et multicloud. En développant ses capacités d'automatisation et DevOps, IBM renforce son leadership et son avantage concurrentiel sur le marché mondial de la gestion du cycle de vie des applications
- En janvier 2024, Siemens Digital Industries Software et Salesforce ont lancé l'application Teamcenter SLM sur Salesforce AppExchange, alliant l'expertise de Siemens avec les plateformes de service et de fabrication basées sur le cloud de Salesforce. Cette intégration renforce la connectivité du cycle de vie entre les modèles d'affaires axés sur les services, permettant aux organisations d'unifier les données sur les produits, les opérations de service et les flux de travail des clients. La collaboration améliore la continuité du cycle de vie numérique et élargit la présence des deux entreprises dans le paysage ALM
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











