



Segmentation du marché mondial des réseaux d'accès radio centralisés (RAN), par composant (infrastructure, logiciel et services), type de réseau (2G, 3G, 4G et 5G), modèle de déploiement (intérieur et extérieur), application (grands espaces publics, zones urbaines extérieures ciblées, zones urbaines à forte densité, zones périurbaines et rurales), utilisateur final (opérateurs télécoms et entreprises), taille des cellules (petites cellules et macrocellules), technologie (fibre dédiée, multiplexage par répartition en longueur d'onde (WDM), réseau de transport optique (OTN), réseau optique passif (PON), Ethernet, micro-ondes, ondes millimétriques, G.Fast et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du RAN centralisé (réseau d'accès radio)
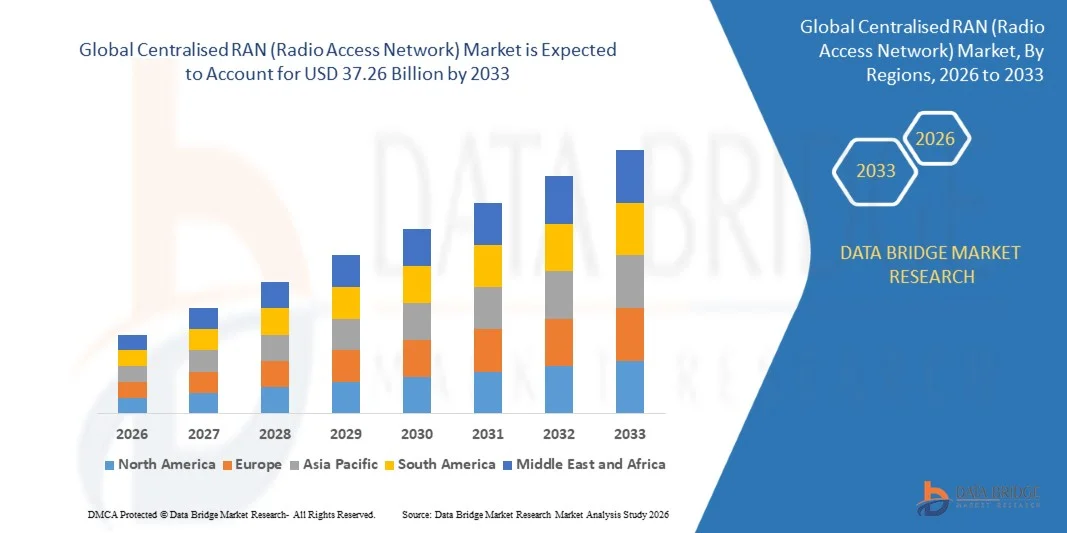
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial centralisé RAN (Radio Access Network) a été évaluée à7,79 milliards de dollars en 2025et devrait atteindre37,26 milliards de dollars en 2033, à unTCAC de 21,60 %pendant la période de prévision
- La croissance du marché s'explique en grande partie par le déploiement croissant des réseaux 4G et 5G, la numérisation rapide dans les zones urbaines et rurales et la demande croissante de connectivité mobile à haut débit. Ces tendances incitent les opérateurs de télécommunications à adopter des architectures centralisées de RAN (Réseau d'accès radio) afin d'améliorer l'efficacité du réseau, de réduire les coûts opérationnels et de soutenir la prestation de services évolutive
- De plus, l'accent de plus en plus mis sur la virtualisation, le RAN cloud-native (Radio Access Network) et le réseautage défini par logiciel permet aux opérateurs d'améliorer la flexibilité du réseau, d'automatiser la gestion des ressources et d'assurer une connectivité transparente entre les environnements urbains denses et les réseaux d'entreprise. Ces avancées technologiques accélèrent l'adoption de solutions RAN centralisées (réseau d'accès radio), contribuant ainsi de manière significative à l'expansion du marché.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 7,79 milliards de dollars
- Valeur marchande prévue (2033) : 37,26 milliards de dollars
- Prévisions TCAC (2026-2033): 21,60%
Quels sont les principaux débouchés du marché du RAN centralisé (réseau d'accès radio)
- Centralized RAN (Radio Access Network), qui consolide le traitement de la bande de base pour plusieurs sites radio en un emplacement centralisé, devient une composante essentielle des réseaux de télécommunications modernes en raison de sa capacité à optimiser l'utilisation du spectre, à réduire l'infrastructure au niveau du site et à améliorer la performance du réseau pour les services 4G et 5G
- L'adoption croissante d'architectures RAN centralisées (réseau d'accès radio) est principalement alimentée par l'augmentation du trafic de données mobiles, le besoin de réseaux à faible latence et à haut débit et l'augmentation des investissements dans les infrastructures de télécommunications de prochaine génération. En outre, les exploitants de réseaux tirent parti des technologies de cloud et de virtualisation pour permettre l'expansion rentable du réseau, soutenir les solutions de connectivité des entreprises et améliorer la qualité globale du service
- L'Asie-Pacifique domine le marché centralisé du RAN (Radio Access Network) avec une part de 39,2%en 2025, en raison du déploiement rapide des réseaux 4G et 5G, de l'augmentation de la consommation de données mobiles et de l'augmentation des investissements dans les infrastructures de télécommunications
- L'Amérique du Nord devrait être la région qui connaîtra la croissance la plus rapide sur le marché centralisé du RAN (Radio Access Network) au cours de la période de prévision en raison de l'adoption rapide de la 5G, de la forte consommation de données mobiles et d'importantes initiatives de modernisation du réseau.
- Le segment extérieur a dominé le marché avec une part de marché de 61,8 % en 2025, en raison du déploiement à grande échelle dans les corridors urbains, les autoroutes et les infrastructures publiques. Le RAN centralisé à l'extérieur permet aux opérateurs de consolider les ressources de traitement tout en améliorant la couverture et la capacité dans de vastes zones géographiques
Portée du rapport et segmentation du marché du RAN centralisé (réseau d'accès radio)
|
Attributs |
RAN centralisé (réseau d'accès radio) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché du RAN centralisé (réseau d'accès radio)
L'adoption croissante des architectures RAN numériques et virtuelles
- Une tendance importante sur le marché du RAN centralisé (Réseau d'accès radio) est l'adoption de plus en plus fréquente de solutions de RAN numériques et virtualisés (Réseau d'accès radio), en raison de la nécessité de réseaux mobiles évolutifs, flexibles et automatisés. Ces architectures permettent aux opérateurs de centraliser le traitement de la bande de base, d'optimiser l'utilisation du spectre et de simplifier la gestion du réseau, ce qui améliore l'efficacité globale du réseau et la qualité du service.
- Par exemple, Ericsson et Vodafone déploient le réseau RAN (Radio Access Network) cloud-natif sur plusieurs marchés européens et du Moyen-Orient, permettant aux opérateurs de télécommunications de réduire la complexité opérationnelle, d'automatiser l'allocation des ressources et d'améliorer les performances du réseau pour les services 5G. De tels déploiements démontrent comment le RAN (Radio Access Network) basé sur le cloud devient le fondement des réseaux mobiles de nouvelle génération
- Les opérateurs de télécommunications tirent de plus en plus parti du RAN virtualisé (Radio Access Network) pour améliorer la flexibilité du réseau, permettant le déploiement rapide de nouveaux services et une réponse plus rapide aux surtensions de trafic dans les environnements urbains et d'entreprise. Il s'agit de positionner les solutions RAN (Radio Access Network) centralisées comme des catalyseurs critiques pour une couverture urbaine dense, des applications à faible latence et des mises à niveau de réseau rentables
- Le marché connaît une forte adoption des architectures centralisées dans les régions urbaines et suburbaines, où la forte demande de données et la densité des utilisateurs exigent une gestion efficace des ressources. Les technologies de cloud et de virtualisation permettent aux opérateurs de consolider les ressources matérielles tout en maintenant une qualité de service élevée
- Les économies émergentes investissent dans les déploiements centralisés de RAN (Radio Access Network) pour accélérer la couverture 4G et 5G, optimiser la performance du réseau et réduire les besoins en infrastructure au niveau du site. Cette tendance appuie des initiatives de numérisation plus vastes et améliore la connectivité entre les secteurs résidentiel, commercial et industriel.
- Des solutions RAN (Radio Access Network) performantes sont également intégrées à des plateformes de gestion de réseau définies par logiciel et par l'IA, améliorant l'automatisation, la maintenance prédictive et l'optimisation du trafic en temps réel. Cette convergence des technologies renforce la transition vers des réseaux de télécommunications plus intelligents, flexibles et fiables
Dynamique du marché du RAN centralisé (réseau d'accès radio)
Chauffeur
Demande croissante pour une connectivité 4G et 5G haute vitesse
- L'adoption croissante des réseaux 4G et 5G est à l'origine de la demande de solutions RAN (Radio Access Network) centralisées, car les opérateurs ont besoin d'architectures capables de supporter des données à grande vitesse, des latences faibles et des environnements utilisateurs denses. Ces réseaux permettent une utilisation efficace du spectre, une réduction des coûts opérationnels et une meilleure qualité de service pour les consommateurs et les entreprises
- Par exemple, la transition de l'AT&T à Cloud RAN (Radio Access Network) permet à l'opérateur de gérer plus efficacement le trafic commercial, de réduire la latence et de soutenir de nouvelles applications et services d'entreprise. Le déploiement démontre comment les solutions RAN (Radio Access Network) centralisées sont essentielles pour répondre aux exigences croissantes de bande passante et de performance des réseaux de télécommunications modernes
- La consommation croissante de données mobiles, alimentée par le streaming, les services cloud et la connectivité IoT, accélère l'adoption d'architectures centralisées capables de gérer efficacement les charges réseau. Les opérateurs tirent parti de ces solutions pour améliorer la fiabilité, la capacité et l'évolutivité du réseau
- La mise en place de réseaux privés 5G pour les entreprises contribue également à la croissance, car le RAN centralisé (Radio Access Network) offre un moyen flexible et rentable de déployer des réseaux sécurisés à grande vitesse pour les applications industrielles, de détail et de campus
- Les investissements dans la modernisation du réseau, y compris le RAN virtualisé et défini par logiciel (Radio Access Network), renforcent encore l'adoption du marché. Les opérateurs privilégient de plus en plus les architectures centralisées pour améliorer la prestation des services, réduire les temps d'arrêt et les infrastructures de réseau à l'épreuve de l'avenir face aux demandes croissantes de connectivité
Restriction/Défi
Dépenses en capital élevées et intégration de réseaux complexes
- Le marché du RAN centralisé (réseau d'accès radio) est confronté à des défis en raison des coûts initiaux élevés associés au déploiement d'infrastructures centralisées, y compris des unités de bande de base, des réseaux fronthaul et des plateformes de virtualisation. Ces dépenses peuvent ralentir l'adoption, en particulier pour les petits opérateurs ou sur les marchés émergents
- Par exemple, le déploiement de solutions RAN (Réseau d'accès à la radio) nécessite un investissement important dans le matériel, les logiciels et le personnel qualifié, ce qui peut limiter le déploiement rapide et l'évolutivité du réseau. La complexité de l'intégration des systèmes multivendeurs et de l'interopérabilité ajoute des obstacles techniques et opérationnels supplémentaires
- La gestion du traitement centralisé pour plusieurs sites exige une planification et une coordination avancées, en particulier lorsqu'il s'agit de moderniser les réseaux existants ou d'assurer la continuité des services pendant le déploiement.
- Les dépendances de la chaîne d'approvisionnement à l'égard des équipements spécialisés, des fibres de haute capacité et des solutions de transport optique compliquent encore l'intégration du réseau et augmentent le calendrier des projets
- Les opérateurs doivent soigneusement équilibrer les avantages d'une amélioration de l'efficacité et de l'évolutivité du réseau par rapport aux défis financiers et techniques importants, qui peuvent avoir une incidence sur le ROI et la lenteur de la pénétration du marché malgré la forte demande de connectivité à grande vitesse
Comment le marché du RAN centralisé (réseau d'accès radio) est-il segmenté
Le marché est segmenté en fonction des composantes, du type de réseau, du modèle de déploiement, de l'application, de l'utilisateur final, de la taille des cellules et de la technologie.
• Par composante
Sur la base d'un élément, le marché du RAN centralisé (réseau d'accès radio) est segmenté en infrastructures, logiciels et services. Le segment de l'infrastructure a dominé le marché avec la plus grande part des revenus en 2025, sous l'impulsion d'investissements élevés dans les unités centralisées de bande de base, de fronthaul et d'équipement de backhaul nécessaires pour soutenir la consolidation de réseaux à grande échelle. Les opérateurs de télécommunications privilégient l'infrastructure car elle constitue le fondement de l'amélioration des capacités, de la réduction des latences et de l'utilisation efficace du spectre. Le passage à des architectures centralisées pour réduire la complexité au niveau du site appuie davantage la domination de l'infrastructure.
Le segment des logiciels devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à l'adoption croissante de plateformes de virtualisation, de RAN (réseau d'accès radio) et d'automatisation de réseau. Les opérateurs se concentrent sur les fonctionnalités définies par logiciel pour permettre une allocation dynamique des ressources, des mises à niveau plus rapides et des dépenses opérationnelles moins élevées. L'accent mis de plus en plus sur l'optimisation du réseau par l'IA et l'interopérabilité ouverte du RAN accélère l'adoption des logiciels.
• Par type de réseau
Sur la base du type de réseau, le marché du RAN centralisé est segmenté en 2G et 3G, 4G et 5G. Le segment 4G a dominé la part des revenus du marché en 2025 en raison de sa vaste base installée et de la demande continue d'expansion des capacités dans les zones urbaines et suburbaines. Les opérateurs continuent de centraliser les réseaux 4G pour améliorer l'efficacité spectrale, gérer l'augmentation du trafic de données et prolonger les cycles de vie du réseau tout en contrôlant les coûts.
Le segment 5G devrait enregistrer le taux de croissance le plus rapide de 2026 à 2033, dû aux déploiements rapides de 5G et à la nécessité d'une latence ultra-faible et d'un débit élevé. Les architectures RAN centralisées (réseau d'accès radio) prennent en charge des cas d'utilisation 5G avancés, tels que le haut débit mobile amélioré et le tronçonnage du réseau. L'augmentation des investissements dans les réseaux autonomes 5G renforce encore la croissance de ce segment.
• Par modèle de déploiement
Sur la base du modèle de déploiement, le marché du RAN centralisé (Radio Access Network) est segmenté en intérieur et en extérieur. Le segment extérieur a dominé le marché avec la plus grande part de 61,8 % en 2025, soutenue par un déploiement à grande échelle dans les corridors urbains, les autoroutes et les infrastructures publiques. Le RAN centralisé à l'extérieur permet aux opérateurs de consolider les ressources de traitement tout en améliorant la couverture et la capacité sur de vastes zones géographiques.
Le segment intérieur devrait connaître la croissance la plus rapide au cours de la période de prévision, en raison de la demande croissante de couverture intérieure de haute qualité dans les bureaux, les centres commerciaux, les aéroports et les stades. RAN (Réseau Radio Access) centralisé à l'intérieur améliore la qualité du signal, réduit les interférences et supporte une forte densité d'utilisateurs. La numérisation croissante des entreprises et le déploiement de réseaux privés accélèrent encore l'adoption intérieure.
• Par demande
Sur la base de l'application, le marché est segmenté en grands lieux publics, zones urbaines de plein air ciblées, zones urbaines de haute densité, banlieues et zones rurales. Les zones urbaines à forte densité ont dominé la part des revenus du marché en 2025 en raison de la forte consommation de données mobiles et de la forte densité des utilisateurs. La centrale RAN (Radio Access Network) aide les opérateurs à gérer efficacement les charges de trafic et à optimiser l'utilisation du spectre dans les environnements urbains encombrés.
Les grands sites publics devraient connaître la croissance la plus rapide entre 2026 et 2033, en raison de la nécessité d'une connectivité fiable à haute capacité pendant les événements. Les architectures centralisées permettent une mise à niveau rapide et une gestion de la mobilité transparente pour des milliers d'utilisateurs concurrents. L'accroissement des initiatives concernant les villes intelligentes et les lieux intelligents contribue davantage à la croissance.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché du RAN centralisé (réseau d'accès radio) est segmenté en opérateurs et en entreprises de télécommunications. Les opérateurs de télécommunications ont dominé le marché en 2025, sous l'impulsion de programmes nationaux de modernisation du réseau et de stratégies d'optimisation des coûts. Le RAN centralisé (Radio Access Network) permet aux opérateurs de réduire les équipements au niveau du site, de réduire la consommation d'énergie et de simplifier la gestion du réseau dans les régions.
Le segment des entreprises devrait connaître la croissance la plus rapide au cours de la période de prévision, soutenue par l'adoption croissante de réseaux privés LTE et 5G. Les entreprises tirent parti des architectures centralisées pour améliorer le contrôle, la sécurité et la gestion des performances. L'utilisation croissante des réseaux de fabrication, de logistique et de campus accélère l'expansion du segment.
• Par taille de cellule
Sur la base de la taille des cellules, le marché du RAN centralisé (réseau d'accès radio) est segmenté en petites cellules et macrocellules. Le segment des macrocellules a dominé la part des revenus du marché en 2025 en raison de leur rôle essentiel dans la couverture étendue et la connectivité de l'épine dorsale. La centralisation du traitement des macrocellules améliore l'efficacité du réseau et soutient la manipulation à grande échelle du trafic.
Le segment des petites cellules devrait enregistrer la croissance la plus rapide entre 2026 et 2033, en raison de l'augmentation des besoins en densification dans les milieux urbains et intérieurs. Le RAN centralisé (Radio Access Network) soutient des déploiements coordonnés de petites cellules, réduisant les interférences et améliorant l'expérience utilisateur. L'augmentation de la demande de carburants de couverture localisés à haute capacité.
• Par technologie
Sur la base de la technologie, le marché du RAN centralisé (réseau d'accès radio) est segmenté en fibre dédiée, WDM, OTN, PON, Ethernet, micro-ondes, ondes millimétriques, G.Fast, etc. La fibre dédiée a dominé le marché en 2025, soutenue par sa bande passante élevée, sa faible latence et sa fiabilité pour la connectivité fronthaul et backhaul. Les opérateurs préfèrent les fibres pour répondre aux exigences de performance strictes des réseaux centralisés et 5G.
La technologie des ondes millimétriques devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à sa capacité à fournir des taux de données ultra élevés où le déploiement de fibres est difficile. Il soutient le déploiement rapide d'architectures centralisées dans les zones urbaines denses. Les progrès dans les technologies de back-haul sans fil renforcent encore l'adoption.
Analyse régionale du marché du RAN centralisé (réseau d'accès radio)
- L'Asie-Pacifique a dominé le marché centralisé du RAN (Radio Access Network) avec la plus grande part des revenus de 39,2% en 2025, grâce au déploiement rapide de réseaux 4G et 5G, à l'augmentation de la consommation de données mobiles et à l'augmentation des investissements dans les infrastructures de télécommunications
- L'environnement de déploiement de réseau économique de la région, l'adoption croissante de solutions RAN basées sur le cloud et virtuellement, et la forte présence des fabricants d'équipements de télécommunications accélèrent l'expansion du marché
- La disponibilité d ' une main-d ' œuvre spécialisée dans les télécommunications, l ' adoption de politiques gouvernementales favorables à l ' infrastructure numérique et l ' urbanisation croissante dans les pays en développement contribuent à une plus grande adoption d ' architectures RAN centralisées
China Centralized RAN (Radio Access Network) Aperçu du marché
En 2025, la Chine détenait la plus grande part du marché du RAN centralisé Asie-Pacifique (Radio Access Network) en raison de son leadership dans le déploiement de la 5G, de la forte infrastructure de télécommunications au pays et de la participation active de grands fournisseurs d'équipements de réseau tels que Huawei et ZTE. Les politiques gouvernementales de soutien du pays, un vaste réseau de fibres et l'accent mis sur les initiatives des villes intelligentes sont des moteurs de croissance clés. La demande est encore renforcée par la modernisation continue des réseaux 4G et l'expansion des services mobiles à haut débit.
India Centralized RAN (Radio Access Network) Aperçu du marché
L'Inde connaît la croissance la plus rapide dans la région Asie-Pacifique, grâce à l'expansion rapide du réseau de télécommunications, à l'augmentation de la pénétration des téléphones intelligents et à des initiatives gouvernementales croissantes telles que Digital India et les essais 5G. Les investissements des opérateurs de télécommunications dans la densification des réseaux, la connectivité rurale et l'adoption de solutions RAN (Radio Access Network) virtualisées et basées sur le cloud renforcent la croissance du marché. En outre, la demande croissante de services de données mobiles à grande vitesse et de solutions de connectivité d'entreprise accélère l'adoption.
Europe Centralised RAN (Radio Access Network) Aperçu du marché
Le marché européen du RAN centralisé (Réseau d'accès radio) est en pleine expansion, soutenu par l'augmentation des déploiements 5G, la demande d'efficacité du réseau et l'adoption de solutions RAN (Réseau d'accès radio) définies et virtuelles. La région met l'accent sur les réseaux économes en énergie, les services de haute qualité et la conformité réglementaire des infrastructures de télécommunications. Les investissements croissants dans les projets de villes intelligentes et les solutions de connectivité urbaine renforcent encore la croissance du marché.
Allemagne RAN centralisée (Réseau d'accès radio)
Allemagne Le marché du RAN centralisé (Réseau d'accès radio) est alimenté par des infrastructures de télécommunications avancées, de solides exigences de connectivité industrielle et d'entreprise, et l'adoption élevée de solutions réseau 5G et virtualisées. Le pays bénéficie de solides initiatives de R-D, de collaborations entre le secteur public et le secteur privé et de la présence des principaux opérateurs de télécommunications et fournisseurs d'équipement. La demande est particulièrement forte dans les zones urbaines à forte densité, la fabrication intelligente et la connectivité des lieux publics.
RAN centralisé (réseau d'accès radio) du Royaume-Uni
Le marché britannique est soutenu par l'expansion des réseaux 5G, l'accent croissant mis sur l'efficacité des réseaux et l'adoption de solutions RAN (Radio Access Network) centralisées et basées sur le cloud. Les opérateurs de télécommunications investissent dans des projets de densification, des améliorations de couverture intérieure et des services mobiles de nouvelle génération. L'accroissement du soutien gouvernemental à l'infrastructure numérique, à la modernisation des réseaux d'entreprise et aux collaborations en R-D continue de stimuler la croissance du marché.
Amérique du Nord RAN centralisé (Réseau d'accès radio) Aperçu du marché
On prévoit que l'Amérique du Nord augmentera au TCAC le plus rapidement, de 2026 à 2033, en raison de l'adoption rapide de la 5G, de la forte consommation de données mobiles et de vastes initiatives de modernisation du réseau. Les opérateurs de télécommunications se concentrent sur la densification, la virtualisation et le déploiement de solutions RAN (Radio Access Network) avancées pour la couverture urbaine et rurale. De plus, les investissements des entreprises et des gouvernements dans les réseaux privés et les architectures de RAN (Radio Access Network) basées sur le cloud soutiennent l'expansion du marché.
U.S. Centralized RAN (Radio Access Network) Aperçu du marché
Les États-Unis représentaient la plus grande part du marché nord-américain en 2025, soutenue par une industrie des télécommunications mature, un fort déploiement en réseau 5G et des investissements importants dans des solutions RAN définies en nuage et en logiciel. Le pays met l'accent sur l'innovation, la transformation numérique et la connectivité à grande vitesse, ce qui stimule l'adoption des réseaux urbains et d'entreprises. La présence de fournisseurs d'équipement de réseau clés et d'opérateurs de télécommunications à grande échelle renforce encore la position de leader des États-Unis dans la région.
Quelles sont les entreprises les plus performantes sur le marché du RAN centralisé (réseau d'accès radio)
L'industrie centralisée du RAN (Radio Access Network) est principalement dirigée par des entreprises bien établies, notamment:
- Cisco Systems, Inc. (États-Unis)
- Société Nokia(Finlande)
- Huawei Technologies Co., Ltd. (Chine)
- NEC Corporation (Japon)
- Société d'assurance-vie. (Corée du Sud)
- Téléfonaktiebolaget LM Ericsson(Suède)
- Altiostar Networks, Inc. (États-Unis)
- ZTE Corporation (Chine)
- Fujitsu Limited (Japon)
- Intel Corporation (États-Unis)
- Mavenir Systems, Inc. (États-Unis)
- ASOCS Ltd. (Israël)
- Radisys Corporation (États-Unis)
- CommScope, Inc. (États-Unis)
- Artiza Networks, Inc. (États-Unis)
- Société Anritsu (Japon)
- EXFO Inc. (Canada)
- Airspan Networks, Inc. (États-Unis)
- 6WIND S.A. (France)
- VIAVI Solutions Inc. (États-Unis)
Quels sont les derniers développements sur le marché des parts de marché du RAN centralisé (réseau d'accès radio)
- En octobre 2025, Ericsson et Vodafone ont annoncé un important partenariat stratégique quinquennal visant à moderniser l'infrastructure du réseau Vodafone en Irlande, aux Pays-Bas, au Portugal, en Allemagne, en Roumanie et en Égypte, en déployant des solutions RAN avancées soutenant les capacités du réseau 5G Standalone et programmables. Ce partenariat devrait accélérer l'adoption de technologies RAN centralisées et infonuagiques sur plusieurs marchés européens et du Moyen-Orient, permettant aux opérateurs de consolider les unités de bande de base, de réduire la complexité opérationnelle et d'améliorer l'efficacité spectrale. Le déploiement améliore l'automatisation des réseaux, fournit des services plus rapides et permet l'introduction de solutions de connectivité différenciées pour les segments consommateurs et entreprises, renforçant le positionnement compétitif de Vodafone dans les régions urbaines et industrielles à forte demande
- En juin 2025, Ericsson a présenté avec succès un appel Cloud RAN 5G en utilisant le dernier serveur HPE ProLiant Compute Gen12 et Intel Xeon 6 système sur puce, montrant la disponibilité technique de Cloud RAN sur les plateformes modernes de calcul cloud-natif. Cette étape met en évidence l'évolutivité, la faible performance latence et les capacités flexibles d'allocation des ressources des architectures RAN centralisées. Il est prévu d'encourager les opérateurs de télécommunications du monde entier à adopter des solutions RAN basées sur le cloud, à optimiser les coûts du réseau, à soutenir l'interopérabilité multivendeur et à accélérer les déploiements 5G de nouvelle génération, en particulier dans les environnements urbains et d'entreprise à forte densité
- En février 2024, O2 Telefónica a commencé à déployer Ericsson Cloud RAN pour 5G Standalone (SA) à Offenbach, en Allemagne, en utilisant des technologies avancées de virtualisation et de cloud pour améliorer la flexibilité du réseau, l'évolutivité et la prestation de services. Ce déploiement renforce l'infrastructure 5G de l'Allemagne en permettant une gestion centralisée des ressources de bande de base, en réduisant le besoin d'équipement physique sur des sites individuels et en facilitant le déploiement plus rapide de nouveaux services. La mise en œuvre soutient également l'utilisation efficace du spectre, une meilleure couverture dans les zones urbaines et suburbaines et le potentiel d'applications avancées pour les entreprises et les consommateurs, telles que les solutions de villes intelligentes et la connectivité industrielle à faible latence
- En février 2024, AT&T et Ericsson ont terminé la transition vers le RAN virtualisé (vRAN), et AT&T gère maintenant le trafic commercial sur les sites de Cloud RAN. Cette transformation permet à AT&T de gérer le trafic de données de façon plus rentable tout en améliorant l'agilité du réseau, l'automatisation et l'efficacité opérationnelle. Le déploiement favorise un écosystème ouvert pour les développeurs pour créer des applications et des services innovants, améliore l'évolutivité du réseau pour répondre à la demande croissante de données mobiles, et positionne AT&T comme un leader dans les réseaux mobiles modernes, définis par logiciel, capables de soutenir 5G SA et des solutions d'entreprise avancées
- En juillet 2023, Telstra et Ericsson ont déployé l'infrastructure Cloud RAN sur le réseau commercial Telstras 5G sur plusieurs sites opérationnels, marquant le premier déploiement de Cloud RAN en Australie. La mise en œuvre améliore l'efficacité du réseau, permet une gestion centralisée des ressources et permet une échelle rapide pour répondre à des demandes de grande capacité dans les zones urbaines et régionales. Il soutient la capacité de Telstra à offrir des services 5G de nouvelle génération dans tout le pays, y compris le haut débit mobile amélioré, la connectivité ultra-faible latence et les applications de qualité entreprise, tout en réduisant les dépenses en capital et les dépenses opérationnelles associées aux déploiements traditionnels de RAN distribués
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











