


Marché mondial de l'infertilité hormonale, par glande (hypothalamus, ovaires, hypophyse, autres), hormones (hormone lutéinisante, kisspeptine, autres), maladies ( syndrome des ovaires polykystiques , tumeurs hypophysaires, diabète, ménopause, syndrome de Cushing, MST, polypes et fibromes, autres), diagnostic (échographie, analyses de sang et d'urine, hystérosalpingographie, test de réserve ovarienne, autres), traitement (médicaments, chirurgie, technologie de procréation assistée, autres), voie d'administration (orale, parentérale, implants, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029
Quelle est la taille du marché de l'infertilité hormonale et le taux de croissance
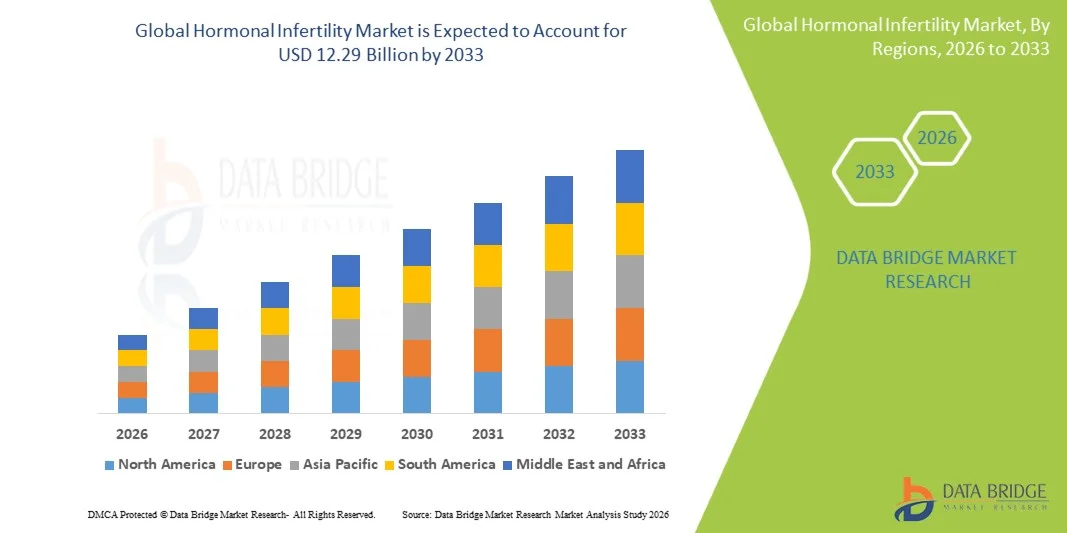
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'infertilité hormonale a été évaluée à8,32 milliards de dollars en 2025et devrait atteindre12,29 milliards de dollars en 2033, à unTCAC de 5,0 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de troubles hormonaux affectant la fertilité, tels que le syndrome ovaire polykystique (SOP), le dysfonctionnement de la thyroïde et l'hyperprolactinémie, ainsi que par l'augmentation des taux d'infertilité dans le monde entier, ce qui entraîne une augmentation de la demande de solutions diagnostiques et thérapeutiques dans les soins de santé génésique.
- En outre, une prise de conscience croissante de la santé en matière de fertilité, des progrès des thérapies hormonales et de l'adoption croissante de technologies de procréation assistée (TAR) fait des traitements hormonaux de la stérilité une composante essentielle de la gestion de la fertilité. Ces facteurs convergents accélèrent l'adoption de solutions d'infertilité hormonale, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):8,32 milliards de dollars
- Valeur marchande prévue (2033) :12,29 milliards de dollars
- Prévisions CAGR (2026-2033):5.00%
Quels sont les principaux débouchés du marché de l'infertilité hormonale
- solutions de traitement de l'infertilité hormonale, y compris une hormonothérapie, une induction de l'ovulation, etaide à la reproductionsoutien, sont des composantes de plus en plus vitales des systèmes modernes de soins de la procréation en raison de leur efficacité dans la régulation des déséquilibres hormonaux et l'amélioration des résultats de conception dans les milieux cliniques et de soins de la fertilité
- La demande croissante de solutions hormonales pour l'infertilité est principalement alimentée par l'augmentation de la prévalence de l'infertilité, l'augmentation des troubles hormonaux tels que les PCOS et les dysfonctionnements de la thyroïde, les grossesses retardées, les changements de mode de vie et une prise de conscience croissante de la santé génésique et des traitements de la fertilité.
- L'Amérique du Nord a dominé le marché de l'infertilité hormonale avec la plus grande part de revenus de 39,0% en 2025, grâce à une infrastructure de traitement de la fertilité avancée, une forte sensibilisation à la santé génésique, une forte présence de cliniques de fertilité et l'adoption généralisée de technologies de procréation assistée aux États-Unis.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché de l'infertilité hormonale au cours de la période de prévision en raison de la hausse des taux d'infertilité, de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux traitements de la fertilité et de la sensibilisation accrue aux solutions en matière de santé génésique.
- En 2025, le segment de l'hormone lutéinisante détenait la plus grande part des revenus du marché, soit environ 52,1 %, en raison de son rôle critique dans la régulation de l'ovulation et du cycle de reproduction. LH testing est largement utilisé dans le diagnostic de l'infertilité et le suivi de l'ovulation
Portée du rapport et segmentation du marché de l'infertilité hormonale
|
Attributs |
Infertilité hormonale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'infertilité hormonale
(en milliers de dollars)Progrès dans les traitements hormonaux et de fertilité personnalisés(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial de l'infertilité hormonale est l'évolution rapide vers des soins personnalisés et de précision de la fertilité, soutenue par des progrès dans l'endocrinologie reproductive, le diagnostic hormonal et la planification du traitement spécifique au patient
- Par exemple, l'utilisation croissante de panels complets de profilage hormonal tels que le test AMH (Anti-Müllerian Hormone) et le dépistage multi-hormones de la fertilité chez les femmes qui subissent une évaluation de l'infertilité permet aux cliniciens de mieux évaluer la réserve ovarienne et de concevoir des protocoles de traitement individualisés
- L'intégration de technologies de reproduction de pointe et d'évaluations de la fertilité fondées sur les données améliore l'exactitude du diagnostic et les taux de réussite du traitement dans les cas d'infertilité hormonale
- Sensibiliser davantage les patients à des affections telles quesyndrome ovaire polykystique(PCOS), le déséquilibre thyroïdien et les troubles de la phase lutéale favorisent un diagnostic précoce et une intervention médicale rapide
- Cette évolution continue vers des stratégies de traitement personnalisées améliore considérablement les résultats cliniques et remodelage des pratiques modernes de soins de la fertilité
Dynamique du marché de l'infertilité hormonale
Chauffeur
(en milliers de dollars)Prévalence croissante des troubles hormonaux et des tendances de la parentalité retardée(en milliers de dollars)
- L'incidence croissante de troubles hormonaux tels que les PCOS, les dysfonctionnements de la thyroïde et les niveaux élevés de prolactine est un facteur important qui alimente la demande sur le marché de l'infertilité hormonale dans les régions développées et émergentes.
- Par exemple, un nombre croissant de femmes vivant en milieu urbain reçoivent un diagnostic de PCOS à un âge plus précoce en raison de l'amélioration des programmes de dépistage et des examens gynécologiques de routine, ce qui entraîne une plus grande adoption de traitements hormonaux de stérilité tels que le traitement par induction de l'ovulation.
- De plus, les changements de mode de vie, y compris l'augmentation du stress, le comportement sédentaire, l'obésité et les décisions de planification familiale retardées, contribuent de façon significative à l'augmentation des cas d'infertilité à l'échelle mondiale.
- L ' amélioration de l ' accès aux dispensaires de la fécondité et la sensibilisation à la santé en matière de procréation favorisent encore l ' adoption de diagnostics et de traitements précoces.
- L'expansion des services spécialisés de santé génésique joue également un rôle clé dans la croissance du marché.
Restriction/Défi
(en milliers de dollars)Coûts élevés et taux de réussite limités des traitements de fertilité(en milliers de dollars)
- L'incidence croissante de troubles hormonaux tels que les PCOS, les dysfonctionnements de la thyroïde et les niveaux élevés de prolactine est un facteur important qui alimente la demande sur le marché de l'infertilité hormonale dans les régions développées et émergentes.
- Par exemple, un nombre croissant de femmes vivant en milieu urbain reçoivent un diagnostic de PCOS à un âge plus précoce en raison de l'amélioration des programmes de dépistage et des examens gynécologiques de routine, ce qui entraîne une plus grande adoption de traitements hormonaux de stérilité tels que le traitement par induction de l'ovulation.
- De plus, les changements de mode de vie, y compris l'augmentation du stress, le comportement sédentaire, l'obésité et les décisions de planification familiale retardées, contribuent de façon significative à l'augmentation des cas d'infertilité à l'échelle mondiale.
- L ' amélioration de l ' accès aux dispensaires de la fécondité et la sensibilisation à la santé en matière de procréation favorisent encore l ' adoption de diagnostics et de traitements précoces.
- L'expansion des services spécialisés de santé génésique joue également un rôle clé dans la croissance du marché.
Comment le marché de l'infertilité hormonale est-il segmenté
Le marché est segmenté en fonction de la glande, des hormones, des maladies, du diagnostic, du traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par Gland
Sur la base de la glande, le marché de l'infertilité hormonale est segmenté en hypothalamus, ovaires, glande pituitaire et autres. Le segment des ovaires a dominé la plus grande part des revenus du marché, soit environ 46,8 % en 2025, en raison de la forte prévalence de dysfonctionnements ovatoires et de troubles tels que les PCOS affectant la fertilité féminine. Le déséquilibre hormonal lié à l'ovaire est l'une des causes les plus courantes d'infertilité dans le monde. L'augmentation de la sensibilisation au diagnostic précoce de la dysfonction ovarienne soutient la demande. L'adoption croissante de traitements hormonaux de fertilité renforce encore la croissance du marché. Les progrès en endocrinologie reproductive améliorent les résultats du traitement. L'expansion des cliniques de fertilité et des centres de diagnostic améliore l'accessibilité. L'accent mis de plus en plus sur la santé génésique des femmes renforce la domination du marché. La R-D continue dans l'évaluation des fonctions ovariennes améliore la précision clinique. Les politiques de soins de santé favorables au traitement de l'infertilité augmentent la portée des patients. L'augmentation des troubles hormonaux liés au mode de vie accélère encore la demande. L'utilisation accrue des technologies de procréation assistée appuie la gestion des troubles ovariens. La prévalence croissante du déséquilibre endocrinien renforce encore la domination du segment.
On s'attend à ce que le segment hypothalamus soit témoin du TCAC le plus rapide d'environ 8,4% entre 2026 et 2033, en raison de l'augmentation des cas d'aménorrhée hypothalamique fonctionnelle liée au stress et aux changements de mode de vie. L'amélioration des capacités de diagnostic des troubles hormonaux centraux favorise la détection précoce. L'expansion de la recherche en neuroendocrine favorise le développement du traitement. Une sensibilisation accrue à l'interaction entre le cerveau et l'hormone en matière de reproduction favorise l'adoption clinique. L'importance croissante accordée à l'infertilité induite par le stress stimule davantage la croissance du segment. L'élargissement du financement de la recherche endocrinologie renforce la filière d'innovation. L'adoption croissante d'une thérapie hormonale personnalisée améliore la précision du traitement. L'augmentation de la sensibilisation aux liens entre la santé mentale et la fécondité stimule les taux de diagnostic. La disponibilité croissante de dosages hormonaux avancés favorise l'expansion du marché. La hausse des troubles du mode de vie chez les jeunes accélère encore la demande. Une sensibilisation accrue du médecin au dysfonctionnement hypothalamique améliore les voies de traitement.
• Par Hormones
Sur la base d'hormones, le marché de l'infertilité hormonale est segmenté en hormone lutéinisante, bisouspeptine et autres. En 2025, le segment de l'hormone lutéinisante détenait la plus grande part des revenus du marché, soit environ 52,1 %, en raison de son rôle critique dans la régulation de l'ovulation et du cycle de reproduction. Les tests de LH sont largement utilisés pour le diagnostic de l'infertilité et le suivi de l'ovulation. L'utilisation croissante des dosages hormonaux dans l'évaluation de la fertilité appuie la demande. La prévalence croissante des troubles ovulatoires favorise l'adoption. L'utilisation croissante des technologies de procréation assistée fait de plus en plus appel à la surveillance de la LH. Une sensibilisation clinique accrue au déséquilibre endocrinien renforce la croissance du marché. Des trousses de diagnostic améliorées améliorent la précision et l'accessibilité. L'intégration croissante des panneaux hormonaux dans les cliniques de fertilité augmente encore la demande. L'augmentation du dépistage préventif de la fécondité favorise un diagnostic précoce. Le développement des campagnes de sensibilisation à la santé génésique améliore les taux de dépistage. La demande croissante de trousses de surveillance de la fécondité favorise l'adoption. L'augmentation des dépenses de santé en matière de santé génésique renforce l'expansion du marché.
On s'attend à ce que le segment du bisouspeptine soit témoin du TCAC le plus rapide d'environ 9,3 % entre 2026 et 2033, sous l'impulsion de nouvelles recherches sur son rôle dans la libération des hormones de reproduction. La croissance des essais cliniques ciblant les thérapies à base de bisouspeptine soutient l'innovation. L'accent mis de plus en plus sur les nouveaux biomarqueurs d'infertilité accélère l'adoption. L'expansion de la recherche endocrinologique reproductive améliore le potentiel thérapeutique. L'augmentation des investissements dans les thérapies hormonales de la prochaine génération renforce encore la croissance. La collaboration accrue entre les entreprises de biotechnologie et les instituts de recherche stimule le développement. L'attention croissante accordée aux voies de signalisation neuroendocrine renforce l'intérêt clinique. La demande croissante de solutions de fertilité avancées soutient l'innovation. L'élargissement de la gamme de médicaments expérimentaux destinés à la fertilité renforce les perspectives d'avenir. L'augmentation du financement de la recherche universitaire stimule la découverte.
• Par maladies
Sur la base des maladies, le marché de l'infertilité hormonale est segmenté en syndrome ovaire polykystique, tumeurs hypophysaires, diabète, ménopause, syndrome de Cushing, MST, polypes et fibroïdes, et d'autres. Le segment du syndrome de l'ovaire polykystique a dominé la plus grande part de revenu du marché d'environ 38,6% en 2025, en raison de sa forte prévalence mondiale et de sa forte association avec le déséquilibre hormonal et l'infertilité. Le PCOS est l'une des principales causes d'innovation chez les femmes en âge de procréer. L'augmentation des modes de vie sédentaires et des taux d'obésité contribue à l'augmentation des cas. La sensibilisation croissante et les programmes de dépistage précoce améliorent les taux de diagnostic. L'augmentation de la disponibilité des thérapies hormonales favorise l'adoption du traitement. La hausse des visites des cliniques de fertilité renforce la demande du marché. Les progrès continus dans la gestion des troubles endocriniens améliorent les résultats. L'accent accru mis sur la santé publique sur les questions de fécondité des femmes stimule le dépistage. L'utilisation accrue des ultrasons et des tests hormonaux favorise la détection précoce. Les troubles métaboliques croissants alimentent davantage la prévalence. Des lignes directrices cliniques améliorées pour la gestion des PCOS améliorent l'adoption du traitement. De plus en plus de campagnes de sensibilisation à la santé génésique renforcent les taux de diagnostic.
On s'attend à ce que le segment du syndrome de CushingS soit témoin du TCAC le plus rapide d'environ 8,9 % entre 2026 et 2033, grâce à l'amélioration des capacités d'imagerie diagnostique et de tests hormonaux. La reconnaissance croissante des facteurs d'infertilité liés aux surrénales favorise la croissance. L'expansion de la recherche clinique sur la dysfonction reproductive liée au cortisol améliore les options de traitement. La sensibilisation accrue des médecins aux liens entre l'infertilité endocrinienne améliore les taux de diagnostic. La disponibilité croissante de thérapies ciblées appuie la gestion. L'augmentation du dépistage des troubles endocriniens à l'hôpital accélère encore la croissance. Les progrès du diagnostic endocrinien améliorent la détection précoce. L'adoption croissante de tests hormonaux spécialisés renforce la précision. La sensibilisation aux causes rares d'infertilité favorise l'identification. L'augmentation du financement de la recherche sur les maladies surrénales stimule l'innovation.
• Par diagnostic
Sur la base du diagnostic, le marché de l'infertilité hormonale est segmenté en ultrasons, tests sanguins et urinaires, hystérosalpingographie, tests de réserve ovarienne et autres. Le segment des analyses de sang et d'urine détenait la plus grande part du marché, soit environ 44,7 % en 2025, en raison de leur utilisation généralisée dans l'évaluation du niveau hormonal et le dépistage de la fertilité. Ces tests sont rentables et très accessibles dans tous les milieux de soins. L'augmentation des évaluations systématiques de la fécondité stimule la demande. L'adoption croissante de panneaux hormonaux dans les laboratoires de diagnostic favorise la croissance du marché. La sensibilisation à la détection précoce de l'infertilité renforce encore l'utilisation. L'expansion de l'infrastructure clinique améliore la disponibilité des tests. Le recours accru aux examens préventifs de la santé génésique favorise l'adoption. La demande croissante de méthodes de diagnostic rapides stimule l'utilisation. L'élargissement des réseaux de laboratoires dans les économies émergentes améliore l'accès. La préférence croissante des médecins pour les tests non invasifs renforce l'adoption. L'augmentation de la couverture d'assurance pour les tests diagnostiques favorise l'adoption. Les campagnes de sensibilisation à la santé de la fécondité sont en train d'améliorer les taux de dépistage.
On s'attend à ce que le segment des essais de la réserve ovarienne soit témoin du TCAC le plus rapide d'environ 9,1 % entre 2026 et 2033, en raison de l'augmentation de la demande d'outils avancés d'évaluation de la fertilité. L'augmentation des tendances de l'âge de la mère accroît la nécessité de prévoir la fécondité. L'utilisation croissante des tests AMH et de l'évaluation du nombre de follicules antral favorise l'adoption. L'expansion des traitements de FIV entraîne une demande accrue. La préférence croissante pour une planification personnalisée de la fécondité renforce la croissance du segment. Une sensibilisation accrue au vieillissement de la reproduction favorise des tests précoces. L'expansion des tendances en matière de préservation de la fertilité stimule l'adoption. L'importance croissante accordée à l'évaluation de la qualité des oeufs favorise l'utilisation clinique. La hausse de la demande des centres de FIV renforce la pénétration du marché. L'augmentation des progrès technologiques dans le diagnostic de la fécondité améliore la précision.
• Par traitement
Sur la base du traitement, le marché de l'infertilité hormonale est segmenté en médicaments, chirurgie, technologie de reproduction assistée, et d'autres. En 2025, le segment des technologies de reproduction assistée a dominé la plus grande part des revenus du marché, soit environ 49,3 %, en raison de la hausse des taux de succès des procédures de FIV et de l'ICSI. L'augmentation de la prévalence de l'infertilité stimule la demande de services de TAR. Les progrès croissants dans la culture embryonnaire et le dépistage génétique améliorent les résultats. L'élargissement de l'infrastructure des cliniques de fertilité favorise l'accessibilité. L'augmentation des grossesses retardées fait de plus en plus appel au TAR. Dans certaines régions, les politiques de remboursement de soutien favorisent l'adoption. Une sensibilisation accrue aux taux de réussite de la FIV encourage les patients. L'expansion du tourisme de fertilité stimule la demande mondiale. L'utilisation croissante des techniques de congélation des embryons améliore la flexibilité du traitement. L'innovation clinique croissante dans les technologies de reproduction renforce les taux de réussite. De plus en plus de centres de fertilité améliorent l'accessibilité. L'adoption croissante de procédures peu invasives appuie la préférence des patients.
Le segment médicamenteux devrait être témoin du TCAC le plus rapide d'environ 8,6 % entre 2026 et 2033, en raison de l'utilisation croissante de thérapies hormonales et de médicaments induisant l'ovulation. La préférence croissante pour les traitements non invasifs favorise la croissance. L'augmentation de la disponibilité de médicaments génériques pour la fertilité améliore l'accessibilité. L'adoption d'un traitement contre l'infertilité à un stade précoce augmente la demande. L'augmentation des taux d'ordonnance dans les établissements de soins primaires renforce encore l'utilisation. La sensibilisation accrue aux thérapies de régulation hormonale favorise l'adoption. L'élargissement de l'accès aux traitements ambulatoires améliore la commodité. L'augmentation de la R-D dans les médicaments contre la fertilité améliore l'efficacité. L'utilisation croissante d'associations hormonales stimule les résultats. L'accent mis sur les médicaments personnalisés renforce l'adoption.
• Par voie d'administration
Selon la voie d'administration, le marché de l'infertilité hormonale est segmenté en implants oraux, parentéraux et autres. En 2025, le segment des routes orales détenait la plus grande part de revenus du marché, soit environ 41,9 %, en raison de la commodité et de la grande conformité des patients. Les médicaments hormonaux oraux sont largement prescrits pour l'induction de l'ovulation et la régulation endocrine. L'augmentation des traitements de fertilité ambulatoires soutient la demande. L'élargissement de la disponibilité par les pharmacies de détail et en ligne améliore l'accès. La préférence croissante pour les thérapies auto-administrées stimule l'adoption. La sensibilisation accrue à l'accessibilité des médicaments pour la fertilité favorise l'adoption. L'augmentation du coût des formulations orales renforce l'utilisation. L'élargissement des ordonnances de soins primaires améliore la portée. La préférence croissante des patients pour une administration sans douleur favorise la croissance. L'utilisation croissante dans le traitement précoce de l'infertilité stimule la demande. L'augmentation de la disponibilité des médicaments génériques améliore l'accessibilité.
Le segment parentéral devrait être témoin du TCAC le plus rapide d'environ 7,8 % entre 2026 et 2033, en raison de l'efficacité élevée des traitements hormonaux injectables dans les traitements de fertilité contrôlés. L'utilisation croissante des protocoles FIV favorise la croissance. La préférence clinique croissante pour une administration précise d'hormones stimule l' adoption. L'expansion des procédures des cliniques de fertilité renforce la demande. L'utilisation croissante dans les traitements de reproduction avancés accélère encore la croissance du segment. L'augmentation de l'administration hospitalière favorise l'utilisation. La demande croissante d'hormones à libération contrôlée stimule l'efficacité. L'utilisation accrue dans les cycles de reproduction assistée améliore les résultats. La préférence croissante des médecins pour les hormones injectables renforce l'adoption. L'augmentation des taux de réussite des cycles de FIV soutient la demande.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché de l'infertilité hormonale est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux a dominé la plus grande part du marché, soit environ 51,6 %, en 2025, sous l'impulsion d'un flux élevé de patients pour le diagnostic, les traitements chirurgicaux et les soins d'infertilité. Les hôpitaux offrent des installations avancées d'imagerie diagnostique et d'endocrinologie reproductive. Les cas croissants de troubles hormonaux affectant la fertilité augmentent les admissions. La disponibilité de spécialistes de la reproduction qualifiés améliore les résultats du traitement. L'augmentation des investissements dans les infrastructures de soins de santé soutient la domination du marché. L'élargissement des initiatives gouvernementales en matière de soins de santé améliore l'accès. L'augmentation des cas d'aiguillage des soins primaires stimule les visites à l'hôpital. La sensibilisation accrue aux traitements de la stérilité augmente la dépendance à l'hôpital. L'intégration avancée des laboratoires renforce l'efficacité diagnostique. L'élargissement de l'infrastructure de traitement de la fécondité renforce la capacité des services. L'augmentation de la couverture d'assurance pour les soins d'infertilité favorise l'utilisation des hôpitaux.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide d'environ 8,1 %, de 2026 à 2033, en raison de la préférence croissante pour des soins axés sur la fertilité et des interventions externes. L'expansion de la FIV et des centres d'infertilité favorise la croissance. La demande croissante de traitements de reproduction personnalisés stimule l'adoption. Une prise de conscience accrue des interventions peu invasives favorise les soins ambulatoires. L'amélioration de la commodité des cliniques spécialisées améliore la préférence des patients. L'élargissement de l'infrastructure de fertilité urbaine renforce l'accès. L'augmentation des taux de réussite dans les cliniques spécialisées renforce la confiance. L'expansion du tourisme médical pour le traitement de la fertilité favorise l'expansion. La hausse de l'accessibilité par rapport aux hôpitaux est à l'origine de la demande. L'élargissement de la disponibilité de technologies de reproduction de pointe améliore les résultats.
• Par canal de distribution
Sur la base du canal de distribution, le marché de l'infertilité hormonale est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies de détail détenait la plus grande part du marché, soit environ 46,2 % en 2025, grâce à l'accès facile à la fertilité sur ordonnance et aux médicaments hormonaux. Des réseaux de pharmacie solides assurent une disponibilité étendue. La demande croissante de suppléments de fertilité et de régulateurs hormonaux soutient les ventes. La disponibilité croissante de médicaments génériques accroît l'accessibilité. L'augmentation des ordonnances de consultation externe stimule la distribution au détail. L'élargissement des chaînes de vente au détail des soins de santé renforce l'accessibilité. La sensibilisation accrue aux traitements hormonaux améliore la prise de médicaments. Les habitudes croissantes de prescription des médecins appuient les ventes de pharmacie. L'élargissement de la pénétration des pharmacies rurales améliore l'accès. La hausse de la demande de produits de soutien de la fertilité en vente libre stimule la croissance. L'augmentation de la gestion de l'infertilité chronique renforce la demande.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide d'environ 9,0 % entre 2026 et 2033, sous l'impulsion de l'adoption de soins de santé numériques et de la pénétration croissante du commerce électronique. Les patients préfèrent les plateformes en ligne pour la commodité et les achats discrets. L'intégration croissante de la télémédecine renforce encore les prescriptions. L'élargissement de l'accès à Internet favorise la croissance numérique de la pharmacie. Des prix concurrentiels et des avantages pour la livraison à domicile attirent les consommateurs. L'augmentation de la pénétration des smartphones renforce l'adoption. La confiance croissante dans les plateformes de cyberpharmacie stimule l'utilisation. L'augmentation des systèmes de paiement numériques soutient les transactions. L'élargissement de la numérisation des soins de santé améliore l'accessibilité. Une sensibilisation accrue à la disponibilité des médicaments en ligne stimule la croissance.
Quelle région détient la plus grande part du marché de l'infertilité hormonale
- L'Amérique du Nord a dominé le marché de l'infertilité hormonale avec la plus grande part de revenus de 39,0% en 2025, grâce à une infrastructure de traitement de la fertilité avancée, une forte sensibilisation à la santé génésique, une forte présence de cliniques de fertilité et l'adoption généralisée de technologies de procréation assistée aux États-Unis.
- Les patients de la région bénéficient d'un diagnostic précoce de troubles hormonaux, d'un accès facile aux endocrinologues spécialisés et aux spécialistes de la fertilité, et d'une forte adoption d'options de traitement avancées telles que la FIV et l'hormonothérapie
- Cette adoption généralisée est également soutenue par des politiques de remboursement favorables, des dépenses de soins de santé élevées et une forte disponibilité d'établissements de soins de santé de reproduction avancés, établissant l'Amérique du Nord comme une région leader dans l'adoption de traitements contre la stérilité
Aperçu du marché américain de l'infertilité hormonale
Le marché américain de l'infertilité hormonale a enregistré la plus grande part de revenus en Amérique du Nord en 2025, en raison de la prévalence élevée de cas d'infertilité liée au déséquilibre hormonal et d'un accès important à des services de santé génésique de pointe. Les patients optent de plus en plus pour des technologies de procréation assistée telles que la FIV, l'IUI et l'hormonothérapie en raison de l'amélioration des taux de réussite et des progrès technologiques. La présence croissante de cliniques spécialisées pour la fertilité, ainsi que la sensibilisation à la santé en matière de procréation, favorisent encore la croissance du marché. En outre, les innovations continues dans les techniques de transfert d'embryons et les méthodes de préservation de la fertilité améliorent les résultats du traitement.
Perspectives du marché européen de l'infertilité hormonale
Le marché européen de l'infertilité hormonale devrait s'étendre à un TCAC important tout au long de la période de prévision, en raison de l'augmentation des cas d'infertilité liés aux troubles hormonaux et aux grossesses retardées. Une sensibilisation accrue à la santé génésique et des systèmes de soins de santé publics solides favorisent le diagnostic précoce et l'adoption de traitements. Les pays de la région connaissent une demande croissante de traitements de fertilité tels que la FIV et les thérapies de régulation hormonale. En outre, les cadres de soins de santé gouvernementaux et l'amélioration de l'accès aux cliniques de fertilité renforcent l'expansion du marché.
Aperçu du marché de l'infertilité hormonale au Royaume-Uni
Le marché de l'infertilité hormonale au Royaume-Uni devrait croître à un TCAC stable au cours de la période de prévision, en raison de l'augmentation des taux d'infertilité et de la demande croissante de traitements de procréation assistée. Les patients recherchent de plus en plus une intervention médicale précoce pour des troubles hormonaux affectant les résultats de la fertilité. La présence de centres de fertilité bien établis et de systèmes publics de soins de santé améliore l'accessibilité des traitements. En outre, une prise de conscience croissante de la santé génésique incite davantage de personnes à opter pour des évaluations cliniques de la fécondité.
Allemagne Infertilité hormonale Aperçu du marché
Le marché allemand de l'infertilité hormonale devrait se développer à un TCAC considérable au cours de la période de prévision, sous l'impulsion d'une infrastructure de soins de santé avancée et d'une forte concentration sur la médecine de la reproduction. La sensibilisation accrue aux troubles hormonaux tels que le SOP et l'infertilité liée à la thyroïde contribue à des taux de diagnostic plus élevés. Allemagne L'accent mis sur la médecine de précision et les traitements avancés de fertilité améliore encore les résultats des patients. En outre, la disponibilité de spécialistes qualifiés de la fertilité et d'installations cliniques bien développées favorise la croissance du marché.
Aperçu du marché de l'infertilité hormonale en Asie-Pacifique
On s'attend à ce que le marché de l'infertilité hormonale Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché de l'infertilité hormonale au cours de la période de prévision en raison de la hausse des taux d'infertilité, de l'augmentation des dépenses en soins de santé, de l'amélioration de l'accès aux traitements de fertilité et de la sensibilisation croissante aux solutions en matière de santé génésique. L'urbanisation rapide, l'évolution des modes de vie et les tendances des grossesses retardées dans des pays comme la Chine, l'Inde et le Japon contribuent encore à l'augmentation de la demande de traitements contre l'infertilité. Les initiatives gouvernementales visant à améliorer la santé maternelle et à développer l ' infrastructure des soins de la fécondité appuient également l ' expansion du marché dans toute la région.
Aperçu du marché japonais de l'infertilité hormonale
Le marché japonais de l'infertilité hormonale prend de l'ampleur en raison de la sensibilisation accrue à la santé génésique et au vieillissement de la population. Les cas croissants d'infertilité liée au déséquilibre hormonal stimulent la demande de traitements de fertilité avancés. Les infrastructures de soins de santé solides du pays et l'adoption rapide des technologies de procréation assistée soutiennent la croissance du marché. En outre, l'amélioration de l'accès aux cliniques spécialisées de fertilité améliore les résultats du traitement.
Marché chinois de l'infertilité hormonale
Le marché chinois de l'infertilité hormonale a représenté la plus grande part des revenus en Asie-Pacifique en 2025, soutenu par une grande population de patients, des taux d'infertilité en hausse et l'expansion des infrastructures de soins de santé. Une prise de conscience accrue de la santé en matière de procréation et la disponibilité croissante de centres de traitement de la fertilité favorisent l'adoption de thérapies hormonales contre la stérilité. De plus, l'urbanisation rapide, les changements de mode de vie et l'appui gouvernemental au développement des soins de santé renforcent encore la croissance du marché.
Quelles sont les meilleures entreprises du marché de l'infertilité hormonale
L'industrie de l'infertilité hormonale est principalement dirigée par des entreprises bien établies, notamment :
- Merck & Co., Inc. (États-Unis)
- Ferring Pharmaceuticals (Suisse)
- Bayer AG (Allemagne)
- Novartis AG (Suisse)
- Pfizer Inc. (États-Unis)
- Sanofi S.A. (France)
- AbbVie Inc. (États-Unis)
- Teva Pharmaceutical Industries Ltd (Israël)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Cipla Ltd. (Inde)
- Dr. Reddy-S Laboratories Ltd. (Inde)
- Lupin Limited (Inde)
- Organon & Co. (États-Unis)
- Vitrolife AB (Suède)
- CooperSurgical Inc. (États-Unis)
- Bayer Zydus Pharma (Inde)
- Endo International plc (Irlande)
- Merck KGaA (Allemagne)
Quels sont les derniers développements sur le marché de l'infertilité hormonale
- En juin 2021, la FDA des États-Unis a approuvé la cartouche Follistim AQ pour mettre à jour les indications et poursuivre son utilisation dans les protocoles de stimulation ovarienne contrôlés, renforçant ainsi son rôle dans le traitement hormonal de l'infertilité pour les techniques de reproduction assistée. Cela a permis d'améliorer la gestion de la réponse ovarienne dans les cycles de FIV
- En août 2022, Organon a annoncé la poursuite du déploiement mondial de son portefeuille de fertilité, y compris les thérapies hormonales d'infertilité telles que Puregon (follitropine bêta), le renforcement de l'accès aux traitements à base de gonadotropine utilisés dans la FIV et l'induction de l'ovulation. Cette expansion a renforcé la position d'Organon dans la santé des femmes et l'endocrinologie reproductive
- En novembre 2022, Ferring Pharmaceuticals a présenté des données cliniques à jour sur Rekovelle ( delta de la follitropine) lors de grandes conférences sur la médecine de la reproduction, démontrant ainsi une amélioration des résultats des doses individuelles dans la stimulation ovarienne contrôlée chez les patients atteints de FIV. Cela a mis en évidence les progrès de l'hormonothérapie de précision
- En mars 2023, Merck (MSD à l'extérieur des États-Unis et du Canada) a accru la disponibilité de Gonal-f (follitropine alfa) dans plusieurs régions, favorisant ainsi un accès plus large à l'hormone folliculo-stimulante recombinante utilisée dans les protocoles de traitement de l'infertilité hormonale. Cela a contribué à améliorer l'accès mondial aux traitements de fertilité
- En septembre 2024, CooperSurgical a annoncé l'élargissement de son portefeuille en matière de fertilité et de santé de la reproduction, y compris les produits de soutien à l'infertilité hormonale et les solutions endocriniennes liées à la FIV, renforçant ainsi son écosystème mondial de reproduction assistée. Cela reflète l'intégration croissante des thérapies hormonales aux technologies de reproduction avancées
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











