


Marché mondial des logiciels de terminologie médicale, par produits (services, plateforme), application (agrégation de données, remboursement, surveillance de la santé publique, intégration de données , aide à la décision, essais cliniques, rapports de qualité et directives cliniques), utilisateurs finaux (prestataires de soins de santé, payeurs de soins de santé, fournisseurs de technologies de l'information sur la santé) - Tendances et prévisions du secteur jusqu'en 2029
Quelle est la taille du marché et le taux de croissance du logiciel de terminologie médicale
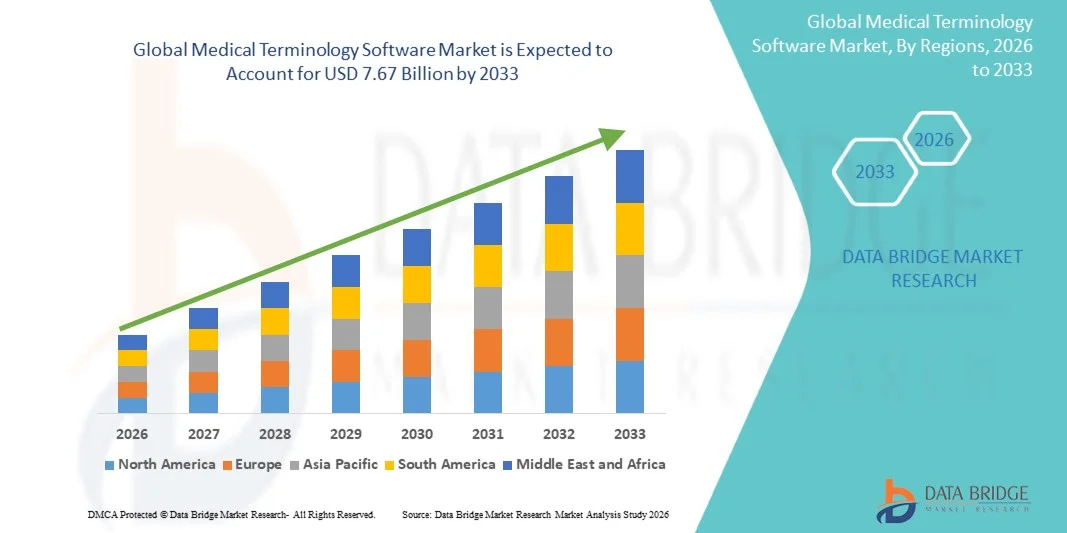
- Selon Data Bridge Market Research Analyse, la taille du marché mondial des logiciels de terminologie médicale a été évaluée à1,97 milliard de dollars en 2025et devrait atteindre7,67 milliards de dollars en 2033, à uneTCAC de 18,52 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante des dossiers de santé électroniques (DSE), les initiatives d'amélioration de la documentation clinique et le besoin croissant de données normalisées sur les soins de santé dans les hôpitaux, les payeurs et les organismes de recherche.
- De plus, la demande croissante de codage précis, d'interopérabilité et de conformité à la réglementation, ainsi que les progrès dans le traitement des technologies de l'information et de l'intelligence artificielle dans le domaine des soins de santé, font du logiciel de terminologie médicale une composante essentielle des systèmes de santé modernes. Ces facteurs convergents accélèrent l'adoption de solutions terminologiques, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):USD 1,97 milliard
- Valeur marchande prévue (2033) :7,67 milliards de dollars
- Prévisions CAGR (2026-2033): 18.52%
Quelles sont les principales tendances du marché des logiciels de terminologie médicale
- Le logiciel de terminologie médicale, conçu pour normaliser, gérer et cartographier le vocabulaire clinique dans l'ensemble des systèmes de soins de santé, devient une composante essentielle de l'infrastructure informatique moderne des soins de santé dans les milieux cliniques et administratifs en raison de son rôle dans l'exactitude des données, l'interopérabilité et l'échange efficace d'informations sur la santé.
- La demande croissante de logiciels de terminologie médicale est principalement alimentée par l'adoption généralisée de dossiers de santé électroniques (DSE), l'augmentation des exigences réglementaires pour les données cliniques normalisées et l'importance croissante accordée aux processus de codage et de facturation médicaux précis.
- L'Amérique du Nord a dominé le marché des logiciels de terminologie médicale avec la plus grande part de revenus de 41,3 % en 2025, caractérisée par une infrastructure informatique de pointe en matière de soins de santé, des cadres réglementaires solides et l'adoption rapide de solutions numériques en matière de santé, les États-Unis ayant assisté à une importante mise en oeuvre dans les hôpitaux et les systèmes de payeurs en raison du besoin d'interopérabilité et de normes de conformité
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des logiciels de terminologie médicale au cours de la période de prévision en raison de la numérisation rapide des soins de santé, de l'expansion des réseaux hospitaliers et de l'augmentation des initiatives gouvernementales en faveur de l'adoption de technologies de l'information en matière de santé.
- Le segment des plateformes dominait le marché des logiciels de terminologie médicale avec une part de marché de 52,8 % en 2025, en raison de son rôle essentiel dans la gestion de la terminologie en temps réel, l'intégration transparente avec les systèmes informatiques de soins de santé et le soutien à des applications telles que l'intégration de données, le remboursement et les systèmes de soutien à la décision clinique
Portée du rapport et segmentation du marché des logiciels de terminologie médicale
|
Attributs |
Logiciel de terminologie médicale Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des logiciels de terminologie médicale
Avancement grâce à la normalisation des langues cliniques conduite par l'IA
- Une tendance significative et accélérée sur le marché mondial des logiciels de terminologie médicale est l'intégration croissante avec l'intelligence artificielle (AI) et les technologies avancées de traitement du langage naturel (NLP) au sein des écosystèmes informatiques de soins de santé tels que les dossiers de santé électroniques, les systèmes de soutien à la décision clinique et les plateformes d'analyse de données. Cette fusion de technologies améliore considérablement la précision clinique et la facilité d'utilisation des données
- Par exemple, 3M Health Information Systems propose des solutions de codage et de terminologie alimentées par l'IA qui s'intègrent aux flux de travail cliniques, permettant l'extraction automatisée et la normalisation des données médicales entre les systèmes. De même, Wolters Kluwer fournit une gestion terminologique intégrée aux outils d'aide à la décision pour améliorer l'exactitude de la documentation
- L'intégration de l'intelligence artificielle dans les logiciels de terminologie médicale permet des fonctions telles que le codage clinique automatisé, la détection d'erreurs en temps réel et la cartographie intelligente à travers plusieurs vocabulaires. Par exemple, certaines plates-formes utilisent l'IA pour apprendre continuellement des intrants cliniques afin d'améliorer la précision du codage et peuvent signaler des incohérences ou des lacunes dans la documentation. En outre, les capacités NLP permettent aux utilisateurs de traiter efficacement les notes cliniques non structurées dans des formats normalisés.
- L'intégration harmonieuse de logiciels terminologiques avec des systèmes informatiques de soins de santé élargis facilite le contrôle centralisé de la gestion des données cliniques. Grâce à une interface unifiée, les fournisseurs de soins de santé peuvent gérer les fonctions de codage, de facturation, de rapport et d'analyse, créant ainsi un environnement de soins de santé rationalisé et interopérable
- Cette tendance vers des systèmes terminologiques plus intelligents, intuitifs et interconnectés modifie fondamentalement les attentes en matière de gestion des données de santé. Par conséquent, des entreprises telles qu'Oracle Health développent des solutions adaptées à l'IA avec des fonctionnalités telles que des mises à jour terminologiques automatisées et un support d'interopérabilité à travers les normes mondiales
- La demande de logiciels de terminologie médicale qui offrent une intégration transparente de l'IA et du NLP augmente rapidement dans les hôpitaux, les organismes de recherche et les payeurs, alors que les intervenants privilégient de plus en plus l'exactitude des données et l'efficacité des flux de travail cliniques
- L'accent mis de plus en plus sur les initiatives mondiales de normalisation telles que les systèmes SNOMED CT et CIM conduit l'évolution des logiciels terminologiques vers un soutien multilingue et l'interopérabilité transfrontalière, soutenant la collaboration internationale en matière de soins de santé et le suivi de la santé publique
Dynamique du marché des logiciels de terminologie médicale
Chauffeur
Besoin de croissance en raison de l'augmentation des besoins en numérisation des soins de santé et en normalisation des données
- La prévalence croissante des initiatives de numérisation des soins de santé et le besoin croissant de données cliniques normalisées, conjugué à l'adoption croissante de systèmes de dossiers de santé électroniques, sont un facteur important de la demande accrue de logiciels de terminologie médicale.
- Par exemple, en mars 2025, Optum a annoncé des améliorations dans ses solutions d'interopérabilité des données, mettant l'accent sur l'amélioration de la cartographie terminologique et de la précision du codage. De telles stratégies de la part des entreprises clés devraient stimuler la croissance de l'industrie des logiciels de terminologie médicale au cours de la période de prévision
- À mesure que les organismes de soins de santé se concentrent davantage sur l'amélioration de la qualité des données et de la conformité à la réglementation, les logiciels de terminologie offrent des fonctionnalités avancées telles que les vocabulaires normalisés, le codage automatisé et la validation en temps réel, offrant une mise à niveau convaincante par rapport aux processus manuels
- En outre, l'accent croissant mis sur les soins fondés sur la valeur et la prise de décisions fondées sur les données fait du logiciel terminologique une composante intégrante des systèmes informatiques de soins de santé, offrant une intégration transparente avec les plateformes d'analyse et de rapport.
- La nécessité de processus de remboursement précis, d'une meilleure documentation clinique et d'un échange efficace de données entre les intervenants sont des facteurs clés qui propulsent l'adoption de logiciels terminologiques dans tous les écosystèmes de soins de santé. La tendance à la transformation numérique et la disponibilité accrue de solutions basées sur le cloud contribuent davantage à la croissance du marché
- Les mandats croissants des gouvernements et les politiques en matière de soins de santé qui favorisent l ' interopérabilité et l ' établissement de rapports normalisés accélèrent encore l ' adoption, les fournisseurs étant tenus de se conformer à l ' évolution des cadres d ' échange de données et aux normes de qualité en matière de rapports.
- L'augmentation du volume de données sur les soins de santé générées par les outils numériques de santé, les appareils portables et les plateformes de télésanté stimule la demande de solutions terminologiques avancées capables de gérer et de structurer efficacement les ensembles de données cliniques à grande échelle
Restriction/Défi
Défis de complexité des données et d'intégration avec les systèmes hérités
- Les préoccupations liées à la complexité de l'intégration des logiciels de terminologie médicale aux systèmes de santé existants, y compris les problèmes de compatibilité et les incohérences dans les données, posent un défi important à une plus grande pénétration du marché. Comme les organismes de santé dépendent de diverses infrastructures informatiques, une mise en œuvre transparente peut être difficile.
- Par exemple, les rapports sur les écarts d ' interopérabilité entre les systèmes existants et les plates-formes terminologiques modernes ont mis certaines organisations en garde contre l ' adoption de nouvelles solutions en raison de perturbations potentielles des flux de travail.
- Il est essentiel de relever ces défis d'intégration au moyen de cadres normalisés, d'architectures évolutives et de mises à jour continues du système pour assurer une adoption sans heurts. Des entreprises comme Cerner Corporation mettent l'accent sur l'interopérabilité et les capacités d'intégration dans leurs solutions pour atténuer ces préoccupations. En outre, le coût relativement élevé de la mise en œuvre et le besoin pour les professionnels qualifiés de gérer ces systèmes peuvent constituer un obstacle à l'adoption pour les petits fournisseurs de soins de santé.
- Alors que des solutions modulaires et basées sur le cloud apparaissent pour réduire les coûts, la complexité perçue et les besoins en ressources peuvent encore entraver l'adoption généralisée, en particulier dans le développement de systèmes de santé ou de petites institutions
- Surmonter ces défis en améliorant les normes d'interopérabilité, la formation de la main-d'oeuvre et les modèles de déploiement rentables sera vital pour une croissance soutenue du marché.
- La protection des données et les problèmes de sécurité liés au traitement d'informations sensibles sur les patients au sein des plateformes terminologiques peuvent susciter des hésitations chez les organismes de soins de santé, en particulier avec l'augmentation des cybermenaces et des règlements stricts en matière de protection des données
- La disponibilité limitée de professionnels qualifiés possédant une expertise en informatique clinique et en gestion terminologique peut restreindre davantage la mise en oeuvre et l'optimisation de ces systèmes dans tous les milieux de soins de santé.
Comment le marché des logiciels de terminologie médicale est-il segmenté
Le marché est segmenté en fonction des produits, des applications et des utilisateurs finaux.
- Par produits
Sur la base de produits, le marché des logiciels de terminologie médicale est segmenté en services et plate-forme. Le segment des plateformes dominait le marché avec la plus grande part de revenus du marché de 52,8 % en 2025, en raison de son rôle central dans la gestion normalisée de la terminologie, l'interopérabilité et le traitement des données cliniques en temps réel dans l'ensemble des systèmes de soins de santé. Les plateformes offrent des solutions intégrées qui prennent en charge de multiples applications telles que le codage, le remboursement et le soutien à la décision, ce qui les rend indispensables aux grandes organisations de soins de santé. Leur capacité à s'intégrer parfaitement aux dossiers de santé électroniques et aux systèmes d'information des hôpitaux renforce encore leur domination. En outre, les avancées continues dans les plateformes cloud et les fonctionnalités alimentées par l'IA améliorent l'évolutivité et l'efficacité, attirant une adoption généralisée. La demande croissante de gouvernance centralisée des données et l'amélioration de la précision clinique contribuent également de façon importante à la domination de ce segment.
Le secteur des services devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par le besoin croissant de services de mise en oeuvre, de consultation, de maintenance et de formation liés aux solutions terminologiques. À mesure que les fournisseurs de soins de santé adoptent des systèmes numériques plus complexes, la demande de soutien d'experts pour assurer un déploiement et une optimisation en douceur augmente rapidement. Les services jouent un rôle crucial dans la personnalisation des solutions en fonction des besoins organisationnels et dans le respect de l'évolution de la réglementation en matière de soins de santé. En outre, l'expansion des modèles basés sur le cloud et sur l'abonnement est à l'origine de la demande récurrente de services. L'accent de plus en plus mis sur l'interopérabilité et la migration des données provenant des systèmes existants accélère également la croissance de ce segment.
- Par demande
Sur la base de l'application, le marché des logiciels de terminologie médicale est segmenté en agrégation des données, remboursement, surveillance de la santé publique, intégration des données, soutien aux décisions, essais cliniques, rapports de qualité et lignes directrices cliniques. Le secteur des remboursements a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de la nécessité cruciale de codes et de processus de facturation exacts dans les systèmes de santé. Le logiciel de terminologie assure une documentation clinique normalisée, réduisant les dénis de demandes et améliorant l'efficacité du cycle des revenus pour les fournisseurs de soins de santé et les payeurs. La complexité croissante des normes de codage, telles que la CIM et le CPT, nécessite également des outils terminologiques avancés. En outre, l'accent croissant mis sur les modèles de soins fondés sur la valeur augmente la demande de systèmes de remboursement précis. La capacité de ces solutions à minimiser les erreurs et à assurer le respect des exigences réglementaires renforce leur adoption généralisée.
Le segment des essais cliniques devrait être témoin du TCAC le plus rapide entre 2026 et 2033, en raison du nombre croissant d'activités de recherche clinique et du besoin de données normalisées sur les sites d'essais mondiaux. Le logiciel de terminologie joue un rôle essentiel dans l'harmonisation des données cliniques, la cohérence et l'efficacité du partage des données entre les parties prenantes. L'adoption croissante d'essais cliniques décentralisés et numériques accélère encore la demande de solutions terminologiques avancées. De plus, les exigences réglementaires relatives à la communication de données d'essai exactes et transparentes contribuent à la croissance du segment. L'intégration des outils d'IA et d'analyse dans les processus d'essais cliniques favorise également l'adoption de plateformes terminologiques dans ce segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché des logiciels de terminologie médicale est segmenté en fournisseurs de soins de santé, payeurs de soins de santé et fournisseurs de soins informatiques. Le segment des fournisseurs de soins de santé a dominé le marché avec la plus grande part des revenus du marché en 2025, grâce à l'utilisation intensive de logiciels terminologiques dans les hôpitaux, les cliniques et les centres de diagnostic pour la documentation clinique et la gestion des données des patients. Les fournisseurs comptent beaucoup sur ces solutions pour assurer un codage précis, améliorer les soins aux patients et maintenir la conformité aux normes réglementaires. L'adoption généralisée de dossiers de santé électroniques et de systèmes de santé numériques favorise la croissance des segments. En outre, la nécessité d'un échange de données et d'une interopérabilité efficaces entre les systèmes de santé renforce la demande entre les prestataires. Le volume et la complexité croissants des données médicales contribuent également de façon significative à cette domination.
Le segment des fournisseurs de soins de santé devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la demande croissante de solutions intégrées de soins de santé et de plateformes logicielles. Ces fournisseurs intègrent de plus en plus de capacités de gestion terminologique dans leurs produits pour améliorer la fonctionnalité et l'interopérabilité. La tendance croissante de la transformation numérique des soins de santé est à l'origine de partenariats entre les fournisseurs de TI et les organismes de soins de santé. De plus, l'innovation continue dans l'IA, le cloud computing et l'analyse des données permet aux fournisseurs d'offrir des solutions terminologiques avancées. Le besoin croissant de systèmes informatiques de soins de santé évolutifs et personnalisables accélère également la croissance de ce segment.
Quelle région détient la plus grande part du marché des logiciels de terminologie médicale
- L'Amérique du Nord a dominé le marché des logiciels de terminologie médicale avec la plus grande part des revenus de 41,3 % en 2025, caractérisée par une infrastructure informatique de pointe, des cadres réglementaires solides et l'adoption rapide de solutions de santé numériques
- Les organismes de soins de santé de la région apprécient grandement l'exactitude, l'interopérabilité et la conformité réglementaire offertes par les logiciels de terminologie médicale, ainsi que son intégration transparente avec des systèmes tels que les dossiers de santé électroniques et les plateformes d'aide à la décision clinique
- Cette adoption généralisée est soutenue par des infrastructures de soins de santé de pointe, des dépenses élevées en soins de santé, un écosystème technologiquement avancé et la préférence croissante pour la prise de décisions fondées sur les données, l'établissement de logiciels de terminologie médicale comme solution critique pour les fournisseurs de soins de santé, les payeurs et les fournisseurs de TI
Aperçu du marché des logiciels de terminologie médicale des États-Unis
Le marché des logiciels de terminologie médicale des États-Unis a enregistré la plus grande part des revenus de 79 % en 2025 en Amérique du Nord, alimentée par l'adoption rapide de technologies de santé numériques et la mise en place généralisée de systèmes de dossiers de santé électroniques. Les organismes de soins de santé accordent de plus en plus de priorité à la documentation clinique exacte et à l'échange de données normalisé grâce à des solutions terminologiques avancées. La préférence croissante pour les outils de codage alimentés par l'IA, conjuguée à une forte demande d'interopérabilité et de plates-formes axées sur la conformité, propulse l'industrie. De plus, l'intégration croissante des systèmes informatiques de soins de santé, tels que le soutien à la décision clinique et les plateformes d'analyse de données, contribue de façon significative à l'expansion du marché.
Perspectives du marché des logiciels de terminologie médicale en Europe
Le marché européen des logiciels de terminologie médicale devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de cadres réglementaires rigoureux et du besoin croissant de données normalisées sur les soins de santé dans tous les pays. L'augmentation de l'adoption de la santé numérique, associée à la demande de systèmes interopérables, favorise l'adoption de logiciels terminologiques. Les fournisseurs de soins de santé européens sont également attirés par l'exactitude et l'efficacité de ces solutions. La région connaît une croissance importante dans les hôpitaux, les établissements de recherche et les systèmes de santé publique, et les plateformes terminologiques sont intégrées à la fois dans les infrastructures informatiques de soins de santé nouvelles et existantes.
U.K. Logiciel de terminologie médicale Aperçu du marché
On s'attend à ce que le marché des logiciels de terminologie médicale du Royaume-Uni augmente au cours de la période de prévision, en raison de l'importance croissante accordée à la numérisation des soins de santé et de la nécessité d'améliorer l'exactitude des données et les résultats des patients. De plus, les exigences réglementaires et les normes de déclaration encouragent les fournisseurs de soins de santé à adopter des systèmes terminologiques normalisés. Le Royaume-Uni devrait continuer à stimuler la croissance du marché en mettant l'accent sur les soins axés sur les données.
Allemagne Terminologie médicale Logiciels Aperçu du marché
Le marché allemand des logiciels de terminologie médicale devrait s'étendre à un TCAC considérable pendant la période de prévision, alimenté par une sensibilisation accrue à la normalisation des données et à la demande de solutions informatiques de pointe en matière de soins de santé. L'Allemagne a une infrastructure de soins de santé bien développée, associée à son accent sur l'innovation et l'efficacité, qui favorise l'adoption de logiciels terminologiques dans les hôpitaux et les centres de recherche. L'intégration des solutions terminologiques avec les systèmes de santé numériques est également de plus en plus répandue, avec une forte préférence pour une gestion des données sécurisée et conforme, conforme aux exigences locales.
Asia-Pacific Medical Terminology Software Market Insight
Le marché des logiciels de terminologie médicale Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de la numérisation des soins de santé, de l'augmentation des investissements dans les technologies de la santé et des progrès technologiques dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à l'égard des systèmes de santé numériques, soutenue par des initiatives gouvernementales favorisant l'interopérabilité et la normalisation des données, est à l'origine de l'adoption. De plus, à mesure que l'Asie-Pacifique apparaît comme un pôle clé pour le développement des infrastructures de soins de santé, l'accessibilité et la mise en œuvre de logiciels terminologiques s'étendent à un plus large éventail de fournisseurs de soins de santé.
Japon Terminologie médicale Logiciel Aperçu du marché
Le marché japonais des logiciels de terminologie médicale prend de l'ampleur grâce au système de santé avancé du pays, à l'adoption rapide de technologies et à la demande de précision dans la gestion des données cliniques. Le marché japonais met l'accent sur l'exactitude et l'efficacité, et l'adoption de logiciels terminologiques est motivée par l'utilisation croissante des plateformes de santé numériques. L'intégration des solutions terminologiques aux systèmes électroniques de dossiers de santé et d'analyse alimente la croissance. De plus, la population vieillissante du Japon est susceptible de stimuler la demande de systèmes de données de soins de santé plus efficaces et normalisés dans les milieux cliniques et administratifs.
Inde Medical Terminology Software Market Insight
En 2025, le marché indien des logiciels de terminologie médicale a représenté la part de marché la plus importante en Asie-Pacifique, attribuable à l'expansion de l'infrastructure des soins de santé, à la transformation numérique rapide et à l'adoption croissante de solutions informatiques de santé. L'Inde est l'un des marchés les plus dynamiques pour les technologies numériques de la santé, et les logiciels terminologiques deviennent de plus en plus importants dans les hôpitaux, les cliniques et les organismes de recherche. La poussée vers les initiatives en matière de santé numérique et la disponibilité de solutions évolutives et rentables, parallèlement à l'accroissement des capacités informatiques nationales, sont des facteurs clés qui propulsent le marché indien.
Quelles sont les meilleures entreprises du marché des logiciels de terminologie médicale
Terminologie médicale L'industrie du logiciel est principalement dirigée par des entreprises bien établies, notamment :
- Wolters Kluwer N.V. (Pays-Bas)
- 3M (États-Unis)
- Objets médicaux intelligents, Inc. (États-Unis)
- Architecture clinique, LLC (États-Unis)
- Apelon, Inc. (États-Unis)
- CareCom A/S (Danemark)
- B2i Santé (Hongrie)
- BiTAC Informatica S.A. (Espagne)
- BT informatique clinique (Belgique)
- HiveWorx Ltd (Irlande)
- Clinithink Limited (Royaume-Uni)
- InterSystems Corporation (États-Unis)
- Optum, Inc. (États-Unis)
- Elsevier B.V. (Pays-Bas)
- Epic Systems Corporation (États-Unis)
- Oracle Corporation (États-Unis)
- Santé Catalyst, Inc. (États-Unis)
- SNOMED International (Royaume-Uni)
- First Databank, Inc. (États-Unis)
- Medisolv, Inc. (États-Unis)
Quels sont les derniers développements sur le marché des logiciels de terminologie médicale
- En janvier 2024, Wolters Kluwer a annoncé que sa plateforme de langage de la santé est mise à profit par Innovaccer pour améliorer l'interopérabilité et la normalisation des données de santé entre les fournisseurs, les payeurs et les organismes des sciences de la vie. Cette collaboration permet aux organisations de normaliser les données cliniques disparates et de générer des renseignements significatifs sur les soins fondés sur la valeur. Cette évolution met en évidence le rôle croissant des plateformes terminologiques pour permettre une vision unifiée des données des patients et améliorer les résultats en matière de soins de santé
- En octobre 2023, Wolters Kluwer a lancé sa plateforme de langage de santé en tant que serveur de terminologie FHIR basé sur le cloud intégré à Microsoft Azure Health Data Services, conçu pour normaliser et harmoniser les données de santé entre les systèmes. La plateforme permet aux organisations de cartographier et de gérer efficacement les vocabulaires cliniques, d'améliorer l'interopérabilité et de soutenir l'analyse axée sur l'IA. Ce lancement souligne l'évolution croissante vers des solutions terminologiques cloud-natives et interopérables dans les soins de santé
- En décembre 2023, Wolters Kluwer a souligné l'impact croissant de l'IA génératrice dans les soins de santé, soulignant son rôle dans l'amélioration de la prise de décisions cliniques, la réduction du fardeau administratif et l'amélioration de la normalisation des données entre les systèmes. L'entreprise met l'accent sur l'innovation axée sur l'IA, signe d'une tendance plus large de l'industrie à intégrer des capacités intelligentes dans les plateformes de soutien à la terminologie et à la décision clinique
- En juillet 2022, 3M a annoncé son intention de transformer son secteur des soins de santé, y compris ses systèmes d'information sur la santé et ses solutions liées à la terminologie médicale, en une entité distincte pour améliorer la concentration et l'innovation. Le déménagement vise à créer une entreprise spécialisée dans les technologies de santé mieux placée pour faire progresser les solutions en matière de documentation clinique, de codage et de normalisation des données
- En mars 2022, Intelligent Medical Objects a été acheté par Thomas H. Lee Partners dans un marché d'une valeur de plus de 1,5 milliard de dollars, visant à accélérer l'innovation dans les solutions de qualité et de terminologie des données cliniques. La plateforme phare de l'entreprise, IMO Core, permet aux cliniciens de documenter les données des patients en utilisant un langage familier tout en les cartographiant selon des codes médicaux normalisés
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











