



Segmentation du marché mondial des services à source ouverte, par type de service (services de consultation, services de soutien, services de formation, services de développement), par utilisateur final (petites et moyennes entreprises, grandes entreprises, organisations gouvernementales, établissements universitaires), par modèle de déploiement (sur site, en nuage, hybride), par industrie (technologies de l'information, soins de santé, éducation, finances)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des services à source ouverte
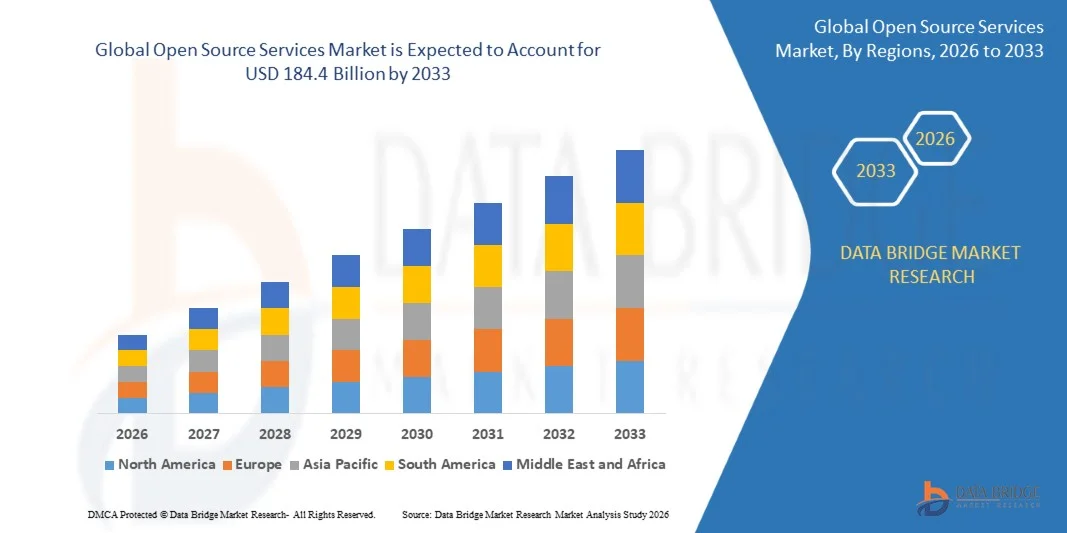
- Selon l'analyse du marché, les services mondiaux à source ouverte ont été évalués à environ37,9 milliards de dollars en 2025et devrait atteindre184,4 milliards de dollars en 2033, croissance à unTCAC de 10,30 % de 2026 à 2033.
- Le marché connaît une forte croissance due à l'adoption croissante de logiciels libres par les entreprises, à la demande croissante de solutions informatiques rentables, à des initiatives de transformation numérique croissantes et à la nécessité d'une infrastructure technologique souple et évolutive. La capacité des services open-source de réduire les coûts d'octroi de licences de logiciels, de soutenir la personnalisation, d'améliorer l'interopérabilité et d'offrir l'accès à un vaste écosystème de développeurs appuie davantage l'expansion du marché.
- La demande croissante pour l'informatique en nuage, l'intelligence artificielle, l'apprentissage automatique, la conteneurisation, la cybersécurité, l'analyse des données et le développement d'applications d'entreprise encourage les organisations à adopter des services open-source dans des secteurs tels que les banques, les services financiers, les soins de santé, le commerce de détail, les télécommunications, la fabrication et les technologies de l'information. Les progrès réalisés dans les technologies natives du cloud, l'automatisation, DevOps, Kubernetes, les bases de données open-source et les plates-formes de services gérées créent de nouvelles possibilités de croissance du marché.
Taille du marché et prévisions
- Valeur marchande (2025): 37,9 milliards de dollars
- Valeur marchande prévue (2033): USD 1249,8 Millions
- Prévisions CAGR (2026-2033): 10,30%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales tendances du marché des services à source ouverte
- L'Amérique du Nord a dominé le marché des services à source ouverte, avec une part des revenus de 25,0 % en 2025, grâce à l'adoption rapide de l'informatique en nuage, de l'analyse axée sur l'intelligence artificielle, des outils d'automatisation et des initiatives de transformation numérique dans l'ensemble des entreprises. L'écosystème technologique mature de la région, la forte présence de fournisseurs de technologie de source ouverte et la forte demande d'infrastructures informatiques flexibles et évolutives ont renforcé sa position de leader sur le marché.
- L'Asie-Pacifique devrait connaître la croissance la plus rapide du marché des services à source ouverte au cours de la période de prévision, grâce à la transformation numérique rapide, à l'adoption accrue du cloud, à l'expansion de l'infrastructure informatique et à l'augmentation des investissements dans les technologies à source ouverte en Chine, en Inde, au Japon et en Corée du Sud. La hausse de la demande de solutions technologiques rentables, d'applications infonuagiques et de modernisation de l'entreprise soutient davantage l'expansion du marché régional.
- L'intégration et le déploiement ont dominé le marché par les services, avec une part des revenus de 30,0 % en 2025, soutenue par l'adoption croissante de logiciels libres et le besoin croissant d'intégrer ces solutions à l'infrastructure informatique existante de l'entreprise. La complexité associée au déploiement, à la personnalisation, à l'intégration des systèmes et à la configuration encourage les organisations à faire appel à des fournisseurs de services spécialisés pour une mise en oeuvre transparente.
- Les grandes entreprises ont dominé le marché par la taille de l'entreprise, représentant 70,0 % des revenus en 2025, soutenues par leurs budgets informatiques plus importants, une infrastructure numérique étendue et la capacité d'établir des équipes dédiées à la gestion des technologies open-source. La nécessité de solutions évolutives, personnalisables et rentables pour toutes les opérations réparties géographiquement accroît encore l'adoption de services à source ouverte parmi les grandes entreprises.
- IT & ITeS domine le marché par application, avec une part des revenus d'environ 25,0 % en 2025, grâce à l'adoption massive de plateformes open-source pour le développement de logiciels, l'infrastructure cloud, la gestion des données, DevOps, l'intelligence artificielle et la modernisation des applications. La dépendance croissante à l'égard des technologies à source ouverte pour des environnements de développement flexibles, l'interopérabilité et la réduction de la dépendance des fournisseurs appuie davantage la demande de services à source ouverte dans l'ensemble du secteur de l'informatique et de l'informatique.
Portée du rapport et segmentation du marché des services à source ouverte
|
Attributs |
Services Open Source Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des services en libre accès
- Les fournisseurs de services open source se concentrent de plus en plus sur les plates-formes open source, intégrant l'IA générative, les grands modèles linguistiques, l'apprentissage automatique, la gestion automatisée des modèles, l'inférence de l'IA et les outils de développement intelligents pour aider les entreprises à construire, déployer et gérer des applications d'IA dans des environnements hybrides et multicloud. L'intégration croissante des capacités d'IA à l'infrastructure de source ouverte permet aux organisations d'améliorer l'évolutivité, la flexibilité et le contrôle tout en réduisant la dépendance à l'égard des écosystèmes technologiques propriétaires.
- Le développement de services cloud-native, Kubernetes et hybrides cloud open-source gagne en traction, car les entreprises cherchent une infrastructure flexible pour la modernisation des applications, la charge de travail de l'IA, les applications conteneurisées et l'informatique distribuée. Les fournisseurs de services développent de plus en plus leurs capacités autour de Kubernetes, OpenShift, l'inférence distribuée, l'automatisation et la gestion d'applications cloud-native pour soutenir les charges de travail complexes de l'entreprise dans les environnements sur site, cloud et bord.
- Par exemple, en mai 2025, Red Hat a lancé la communauté llm-d open-source, en collaboration avec CoreWeave, Google Cloud, IBM Research, NVIDIA, AMD, Cisco, Hugging Face, Intel, Lambda et Mistral AI. L'initiative met l'accent sur l'inférence générique de l'IA distribuée à l'échelle à l'aide d'une architecture de Kubernetes-native, d'une inférence distribuée basée sur vLLM et d'un routage réseau de l'IA-ware, démontrant l'intégration croissante des technologies open-source avec l'infrastructure de l'IA d'entreprise.
- Les fournisseurs de services à source ouverte s'étendent également au-delà de la mise en oeuvre de logiciels conventionnels et du soutien à des services d'intelligence artificielle, de cybersécurité, de modernisation et d'infrastructure d'entreprise gérés, avec l'adoption croissante de services financiers, de soins de santé, de télécommunications, de fabrication, de détail et d'autres secteurs.
Quels sont les principaux moteurs du marché des services libres
- Les fournisseurs de services open source se concentrent de plus en plus sur les technologies open-source natives du cloud et compatibles avec l'IA, intégrant l'intelligence artificielle, l'apprentissage automatique, l'automatisation, la conteneurisation, Kubernetes et les bases de données open-source pour aider les entreprises à créer des environnements technologiques évolutifs, flexibles et rentables. L'utilisation croissante de cadres de sources ouvertes pour le développement de l'IA, l'analyse des données, la modernisation des applications et l'infrastructure cloud encourage les organisations à faire appel à des fournisseurs de services spécialisés.
- La mise au point de solutions open-source plus souples, évolutives et prêtes pour l'entreprise gagne en traction, car les organisations cherchent à réduire les coûts de licence des logiciels, à réduire la dépendance des fournisseurs et à accélérer la transformation numérique. Les services open-source sont de plus en plus déployés dans les domaines du développement des applications, de la migration des clouds, des DevOps, de la cybersécurité, de la gestion des données, de l'intégration des entreprises et de la modernisation de l'infrastructure, ce qui favorise une adoption plus large dans l'ensemble des industries.
- Par exemple, en 2025, Red Hat a élargi son portefeuille d'entreprises open-source avec le développement continu de Red Hat Enterprise Linux, OpenShift, et les capacités liées à l'IA, aidant les organisations à déployer des cloud hybrides, des applications conteneurisées et des charges de travail d'IA dans des environnements cloud physiques, virtuels, privés et publics. Ces développements renforcent la demande de mise en œuvre, d'intégration, de consultation, de migration et de services gérés autour de plateformes open-source.
- Les fournisseurs de services élargissent également les applications open-source au-delà du développement de logiciels classiques, avec une adoption croissante à travers l'intelligence artificielle, l'apprentissage automatique, l'informatique en nuage, la cybersécurité, l'informatique de bord, l'analyse des données et l'automatisation d'entreprise. Dans le même temps, l'utilisation croissante de DevOps, Kubernetes, les architectures natives du cloud, les cadres d'IA open-source et les plateformes open-source gérées encourage la transition des technologies open-source des outils axés sur les développeurs vers des solutions technologiques stratégiques d'entreprise.
Quels sont les facteurs qui font obstacle à la croissance du marché des services libres
- Les fournisseurs de services open-source se concentrent de plus en plus sur la cybersécurité, la gestion de la vulnérabilité et les problèmes de conformité, car l'utilisation généralisée de composants open-source peut exposer les entreprises à des vulnérabilités de sécurité, des dépendances dépassées, des codes malveillants et des risques liés à la chaîne d'approvisionnement logicielle. Les organisations doivent donc renforcer le suivi de la sécurité, les cadres de gouvernance, l'analyse automatisée de la vulnérabilité et la gestion de la conformité, ce qui peut accroître la complexité et le coût de la mise en oeuvre des services en libre accès.
- La complexité de l'intégration des technologies de source ouverte aux systèmes d'entreprise propriétaires et existants pose des problèmes aux fournisseurs de services, en particulier lorsque les organisations exploitent des environnements hybrides et multicloud. Les problèmes de compatibilité, la personnalisation du système, les exigences en matière de migration des données, les limitations d'interopérabilité et le besoin d'expertise technique spécialisée peuvent accroître le temps de mise en oeuvre et les coûts opérationnels.
- Par exemple, en septembre 2024, l'Open-Source Initiative (OSI) a approuvé la première version stable de la définition Open Source AI, soulignant le besoin croissant d'établir des normes plus claires autour de ce qui est qualifié d'intelligence artificielle open-source. Ces développements démontrent l'importance croissante de la clarté, de la transparence, de la gouvernance et de la conformité des licences, à mesure que les organisations adoptent des technologies de source ouverte pour les applications d'IA et d'entreprise.
- Les fournisseurs de services open-source sont également confrontés à des défis liés à la pénurie de professionnels qualifiés ayant une expertise sur plusieurs plateformes et technologies open-source, y compris l'infrastructure cloud-native, Kubernetes, Linux, bases de données, DevOps, cybersécurité et intelligence artificielle. Dans le même temps, les changements rapides dans les projets open-source, les mises à jour fréquentes des logiciels, la gestion de la dépendance, les exigences en matière d'octroi de licences et les écosystèmes technologiques fragmentés augmentent le besoin d'un appui technique continu et de compétences spécialisées, ce qui pourrait limiter l'adoption parmi les organisations disposant de ressources informatiques limitées.
Comment le marché des services libres est-il segmenté
Le marché est segmenté en fonction du type de service, de l'utilisateur final, du modèle de déploiement et de l'industrie.
- Par type de service
En fonction du type de services, le marché des services open-source est segmenté en services de conseil, services de soutien, services de formation et services de développement. En 2025, le segment des Services de développement détenait la plus grande part du marché de 34,87 %, grâce à la demande croissante d'applications libres personnalisées, au développement de logiciels, à la modernisation des applications et à l'intégration avec l'infrastructure informatique existante. Le segment est en outre soutenu par l'adoption croissante de plateformes cloud-native, DevOps, intelligence artificielle et cadres de développement open-source.
Le segment des Services de consultation devrait connaître la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC de 12,84 % de 2026 à 2033, en raison de l'augmentation des besoins de l'entreprise en matière de sélection de technologies à source ouverte, de planification des migrations, de conception d'architecture, de stratégies de mise en œuvre et d'optimisation des technologies.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des services open-source est segmenté en petites et moyennes entreprises, grandes entreprises, organismes gouvernementaux et établissements universitaires. Le segment des grandes entreprises détenait la plus grande part du marché en 2025, soit 52,64 %, grâce à des dépenses en TI plus élevées, à une infrastructure numérique étendue, à l'adoption croissante de technologies du cloud et à la demande croissante de solutions logicielles évolutives et personnalisables. De plus en plus, les grandes entreprises adoptent des technologies de libre-échange pour réduire les coûts d'octroi de licences, améliorer l'interopérabilité et réduire au minimum la dépendance à l'égard des fournisseurs de technologies propriétaires.
Le segment des petites et moyennes entreprises devrait connaître la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC de 13,26 % entre 2026 et 2033, appuyé par une demande croissante de solutions logicielles rentables, d'applications en nuage, d'infrastructures informatiques flexibles et de technologies de transformation numérique abordables.
- Par modèle de déploiement
Sur la base du modèle de déploiement, le marché des services open-source est segmenté en On-Locations, Cloud-Based et Hybrid. Le segment Cloud-Based détenait la plus grande part du marché en 2025, soit 46,38 %, sous l'effet de l'augmentation de la migration du cloud, de la demande d'infrastructures informatiques évolutives, de l'adoption croissante de technologies de cloud-native open-source et de l'utilisation croissante de services cloud gérés. La flexibilité d'écheller les ressources en fonction des besoins opérationnels favorise davantage l'adoption de services en nuage.
Le segment hybride devrait connaître la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC de 13,91 % de 2026 à 2033, soutenu par la nécessité croissante d'intégrer l'infrastructure sur site aux environnements cloud publics et privés. Les exigences croissantes en matière de contrôle des données, de sécurité, de conformité réglementaire et de gestion souple de la charge de travail encouragent davantage les entreprises à adopter des modèles de déploiement hybrides.
- Par industrie
Sur la base de l'industrie, le marché des services libres est segmenté en technologies de l'information, santé, éducation et finances. En 2025, le segment des technologies de l'information détenait la plus grande part de marché, soit 38,72 %, grâce à l'utilisation intensive de systèmes d'exploitation open source, de bases de données, de cadres de développement, de plates-formes cloud, d'outils de cybersécurité et de technologies DevOps. L'accroissement des activités de développement de logiciels et des initiatives de transformation numérique dans les organisations de TI renforce encore la croissance du segment.
Le segment des soins de santé devrait connaître la croissance la plus rapide au cours de la période de prévision, enregistrant un TCAC de 14,18 % de 2026 à 2033, en raison de la numérisation croissante des systèmes de soins de santé, de l'adoption de dossiers de santé électroniques, de l'analyse des données de soins de santé, des exigences en matière d'interopérabilité et de la demande croissante d'infrastructures informatiques de soins de santé flexibles et rentables.
Quelle région détient la plus grande part du marché des services à source ouverte
- L'Amérique du Nord a dominé le marché des services open-source avec la plus grande part de revenus de 37,35% en 2025, soutenue par l'adoption de technologies de cloud computing, de logiciels d'entreprise, d'intelligence artificielle, de DevOps, de cybersécurité et de transformation numérique. La région est en outre appuyée par la présence de fournisseurs de technologie de source ouverte de premier plan, d'une infrastructure informatique mature, de dépenses en technologie d'entreprise élevées et d'une demande croissante de solutions logicielles souples, évolutives et rentables aux États-Unis et au Canada.
- L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 16,92 % de 2026 à 2031, soutenu par une transformation numérique rapide, l'expansion de l'infrastructure du cloud, l'adoption croissante de logiciels libres, l'augmentation des dépenses de services informatiques et l'augmentation des investissements dans l'intelligence artificielle et les technologies du cloud-native. La Chine, l'Inde, le Japon, la Corée du Sud et d'autres économies asiatiques émergentes contribuent à la croissance régionale en augmentant la modernisation des entreprises, les activités de mise au point de logiciels et l'adoption de solutions de source ouverte rentables.
U.S. Aperçu des services en libre accès
Le marché des services open-source aux États-Unis connaît une forte croissance, soutenue par l'adoption généralisée de technologies de cloud computing, d'intelligence artificielle, de DevOps, de cybersécurité et de transformation numérique dans toutes les entreprises. La présence d'entreprises technologiques de pointe et d'une infrastructure informatique mature encourage les organisations à adopter des solutions open-source pour le développement de logiciels, la modernisation des applications, la gestion des données et les déploiements cloud-native. La demande croissante de solutions technologiques évolutives et rentables, ainsi que les investissements croissants dans les environnements d'automatisation et de cloud hybride, favorisent l'expansion du marché. La croissance de l'entreprise met l'accent sur la réduction de la dépendance des fournisseurs et l'amélioration de la flexibilité des logiciels crée également des possibilités pour les fournisseurs de services open source.
L'Europe des services à source ouverte
Le marché européen des services à source ouverte connaît une croissance régulière, soutenue par l'adoption croissante des technologies de l'informatique en nuage, de la transformation numérique, de l'intelligence artificielle, de la cybersécurité et de DevOps. Les organisations de toute la région adoptent de plus en plus des solutions de libre-échange pour améliorer la flexibilité, réduire les coûts de licence des logiciels et soutenir une infrastructure de TI évolutive. L'accent mis de plus en plus sur la souveraineté des données, la cybersécurité, le respect de la réglementation et l'interopérabilité encourage les entreprises à rechercher des services de consultation, d'intégration et de soutien spécialisés. Des pays comme l'Allemagne, le Royaume-Uni, la France et les Pays-Bas contribuent à la croissance régionale en développant les initiatives d'adoption du cloud et de modernisation des entreprises.
U.K. Aperçu des services à source ouverte
Le marché des services open-source au Royaume-Uni est soutenu par de solides initiatives de transformation numérique, l'adoption généralisée du cloud et l'augmentation de la demande de solutions informatiques flexibles et rentables. Les organismes des services financiers, des soins de santé, du commerce de détail, de la fabrication et de la technologie adoptent de plus en plus des plateformes open-source pour le développement de logiciels, la gestion des données, la cybersécurité, l'infrastructure cloud et la modernisation des applications. Les investissements croissants dans l'intelligence artificielle, les DevOps, la conteneurisation et les technologies natives du cloud créent une demande accrue de services de conseil, d'intégration, de développement et de soutien. La présence d'un écosystème technologique mature et d'une main-d'oeuvre qualifiée en TI appuie également l'adoption de services à source ouverte partout au pays.
Allemagne Open Source Services Insight
Allemagne Le marché des services open-source est soutenu par une forte numérisation des entreprises, une adoption accrue du cloud et une demande croissante d'infrastructures informatiques flexibles et rentables. Les organisations allemandes adoptent de plus en plus des solutions open-source dans les domaines de la fabrication, de l'automobile, des soins de santé, des finances et des applications industrielles pour améliorer l'interopérabilité, la personnalisation et l'indépendance technologique. L'écosystème de l'industrie 4.0 du pays et l'accent mis sur l'automatisation, la gestion des données, la cybersécurité et les technologies natives du cloud soutiennent davantage la demande de services open-source. On s'attend à ce que les investissements croissants dans l'intelligence artificielle, la modernisation des entreprises et l'infrastructure numérique créent d'autres possibilités de consultation, de développement, d'intégration et de services libres gérés.
Asia-Pacific Open Source Services Insight
On s'attend à ce que l'Asie et le Pacifique connaissent une forte croissance du marché des services à source ouverte, grâce à une transformation numérique rapide, à l'expansion de l'infrastructure nuageuse et à l'adoption croissante de technologies à source ouverte dans toutes les entreprises. Les investissements croissants dans l'intelligence artificielle, l'informatique en nuage, DevOps, la cybersécurité et la modernisation des applications encouragent les organisations à adopter des solutions logicielles flexibles et rentables. Des pays comme la Chine, l'Inde, le Japon et la Corée du Sud contribuent à l'expansion régionale en augmentant les dépenses informatiques, les activités de développement de logiciels et la modernisation des technologies d'entreprise. L'augmentation de la demande d'infrastructures évolutives et la réduction de la dépendance à l'égard des logiciels propriétaires favorisent la croissance du marché dans la région.
Aperçu des services ouverts au Japon
Le marché japonais des services open-source est soutenu par l'accélération de la transformation numérique, l'adoption croissante de l'informatique en nuage et la demande croissante de solutions technologiques flexibles et rentables pour les entreprises. Les organisations japonaises adoptent de plus en plus de plates-formes open-source à travers le développement de logiciels, la gestion des données, la cybersécurité, l'intelligence artificielle et les applications cloud-natives pour améliorer l'évolutivité et réduire la dépendance à l'égard des technologies propriétaires. De forts investissements dans l'automatisation, la fabrication avancée et l'infrastructure intelligente créent une demande supplémentaire pour des services d'intégration et de conseil en open-source. En outre, le besoin croissant de modernisation et d ' interopérabilité des systèmes dans l ' ensemble de l ' infrastructure établie favorise l ' adoption de services à source ouverte dans tout le Japon.
China Open Source Services Insight
Le marché chinois des services à source ouverte se développe à mesure que les entreprises accélèrent la transformation numérique, l'adoption du cloud, le déploiement de l'intelligence artificielle et la modernisation des logiciels dans les secteurs de la fabrication, des services financiers, des soins de santé, du commerce de détail et de la technologie. Les investissements croissants dans l'infrastructure cloud-native, les bases de données libres, les systèmes d'exploitation et les cadres de développement appuient la demande de services de consultation, de mise en oeuvre, d'intégration et de gestion. Les initiatives de numérisation soutenues par les pouvoirs publics et l'expansion des écosystèmes technologiques nationaux encouragent davantage l'adoption de sources ouvertes. On s'attend à ce que la demande croissante d'infrastructures informatiques flexibles, évolutives et rentables renforce la position du pays dans le paysage des services à source ouverte en Asie et dans le Pacifique.
Quelles sont les meilleures entreprises du marché des services en libre accès
L'industrie des services libres est principalement dirigée par des entreprises bien établies, notamment :
- La société Red Hat, Inc.(États-Unis)
- Société IBM(États-Unis)
- Société Oracle(États-Unis)
- Accenture plc(Irlande)
- Cisco Systems, Inc.(États-Unis)
- Hewlett Packard Enterprise (États-Unis)
- SUSE (Luxembourg)
- Infosys Limited (Inde)
- Wipro Limited (Inde)
- Services de conseil Tata (Inde)
- HCL Technologies Limited (Inde)
- Tech Mahindra Limited (Inde)
- Capgemini SE (France)
- Cognizant Technology Solutions Corporation (États-Unis)
- Fujitsu Limited (Japon)
Quels sont les derniers développements sur le marché des services libres
- En juillet 2026, IBM et Red Hat ont élargi leur initiative Lightwell avec de nouvelles offres commerciales pour la sécurité des logiciels open-source, en s'appuyant sur l'engagement de 5 milliards de dollars annoncé par IBM en mai 2026. L'initiative combine l'assainissement de la vulnérabilité par l'IA avec l'expertise de plus de 20 000 ingénieurs pour aider les entreprises à identifier, corriger et gérer les risques de sécurité dans les chaînes d'approvisionnement en logiciels libres.
- En mai 2026, IBM a annoncé un engagement de 5 milliards de dollars pour renforcer la sécurité des logiciels open-source grâce au projet Lightwell, développé avec Red Hat. L'initiative a été mise à l'essai avec des organisations telles que la Banque d'Amérique, JPMorgan Chase et Visa et vise à fournir une identification centralisée de la vulnérabilité, des correctifs testés et une validation de la sécurité dans l'ensemble des composants open source et des cadres d'IA.
- En mai 2026, l'acquisition de Confluent par IBM a renforcé sa position dans les technologies de libre-échange et de diffusion des données. IBM a annoncé une acquisition de 11 milliards de dollars américains de Confluent, une plate-forme ouverte de diffusion de données, pour renforcer sa stratégie d'IA et améliorer le mouvement des données en temps réel entre les applications et les systèmes. La transaction devait se terminer au milieu de 2026, sous réserve de l'approbation de la réglementation et des actionnaires.
- En juin 2026, Red Hat a mis l'accent sur les technologies à source ouverte pour l'intelligence artificielle et la souveraineté numérique des entreprises, répondant ainsi à la demande croissante des entreprises qui cherchent à contrôler davantage l'infrastructure de l'intelligence artificielle, la gouvernance des données et les dépendances technologiques. L'entreprise a mis en avant les technologies ouvertes comme un moyen de soutenir des environnements d'IA et de cloud flexibles et portables.
- En septembre 2026, LTM a collaboré avec IBM et Red Hat on Lightwell pour faire progresser la remise en état des logiciels à source ouverte axés sur l'IA, en élargissant l'écosystème de l'initiative autour de l'identification automatisée de la vulnérabilité et de l'assainissement. Ce développement souligne le rôle croissant des services de sécurité alimentés par l'IA dans la gestion des risques liés aux logiciels libres.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











