


Global Remote Sensing Infrared Light Emission Diode (LED) segmentation du marché, par gamme spectrale (700nm-850nm, 850nm-940nm, 940nm-1020nm, et 1020nm-1720nm), technologie (Chip LED IR, paquet LED IR, et module LED IR), application (biométrie, imagerie, éclairage, télédétection, surveillance, détection optique et communication infrarouge), utilisation finale (espace et défense, automobile, banque, services financiers et assurance (BFSI), électronique de consommation, éducation, santé, commerce de détail et industrie)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la diode d'émission de lumière infrarouge (DEL)
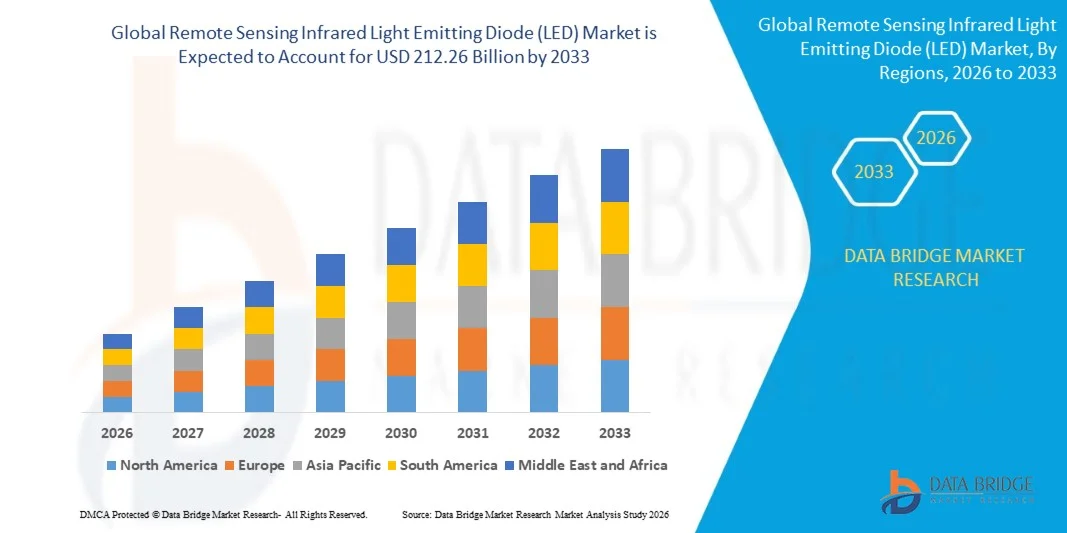
- Selon l'analyse de Data Bridge Market Research, le marché de la diode émettrice de lumière infrarouge par télédétection a été évalué à85,12 milliards de dollars en 2025et devrait atteindre212,26 milliards de dollars en 2033, croissance à unTCAC de 12,10 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de DEL infrarouges dans les domaines de la télédétection et de l'imagerie hyperspectrale, à l'adoption croissante de l'électronique grand public et des applications automobiles, et aux exigences croissantes en matière de solutions de détection de haute sécurité, de faible puissance et d'un bon rapport coût-efficacité.
- L'adoption croissante de systèmes de reconnaissance faciale, de surveillance, de smartphones, de détection optique et de technologies automobiles de pointe, combinée à des préoccupations croissantes en matière de sécurité, oblige les industries à intégrer les technologies de détection à DEL infrarouge. Les progrès dans les LED NIR, MIR et FIR, ainsi que l'amélioration de l'efficacité, la miniaturisation et la durée de vie plus longue, élargissent encore leur utilisation dans les applications de sécurité, d'automatisation industrielle, de soins de santé et de surveillance environnementale.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 85,12 milliards
- Valeur marchande prévue (2033) : 212,26 milliards de dollars
- Prévisions CAGR (2026-2033): 12,10 %
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales options du marché des diodes électroluminescentes (DEL)
- L'Asie-Pacifique a dominé le marché des diodes émettrices de la télédétection à infrarouge (DEL) avec la plus grande part des revenus de 45,2 % en 2025, soutenue par une forte demande d'électronique de consommation et l'adoption croissante de technologies de détection à infrarouge dans les grandes économies comme la Chine et l'Inde.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 25,0 % entre 2026 et 2033, alimenté par la demande croissante de systèmes de détection de sécurité et de surveillance, d'électronique grand public et de technologies de détection infrarouge de pointe.
- Le segment de 700nm–850nm a dominé le marché avec une part de 35 % en 2025, en raison de sa large applicabilité dans les systèmes de détection optique, d'imagerie, de surveillance et de télédétection à courte portée.
- 940nm–1020nm sont le type d'aire de répartition spectrale à croissance la plus rapide, projeté pour enregistrer un TCAC de 9%, reflétant l'augmentation de la demande pour la détection quasi infrarouge et les applications basées sur la caméra.
- Le segment des paquets IR LED a dominé la catégorie de la technologie avec une part de revenus de 50% en 2025, sous l'impulsion de son intégration étendue dans les caméras de surveillance, les capteurs optiques, les appareils biométriques, les systèmes automobiles et l'électronique grand public.
- La surveillance représentait 30% de la part de marché en 2025, préférée par l'utilisation intensive de LED infrarouges dans les caméras de sécurité et les systèmes de surveillance de nuit.
- Le segment de la détection optique est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 10,9%, entraîné par l'adoption croissante de la détection infrarouge dans les applications automobiles, industrielles, médicales et électroniques grand public.
Signaler la segmentation du marché de la diode d'émission de lumière infrarouge (DEL) et de la télédétection
|
Attributs |
Diode d'émission de lumière infrarouge à télédétection (DEL) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé sur le marché des diodes électroluminescentes (DEL)
- Les fabricants de LED infrarouges développent de plus en plus des émetteurs plus puissants, compacts et thermiquement efficaces pour soutenir les applications avancées de télédétection, de surveillance, de détection automobile et de vision des machines nécessitant un éclairage plus fort et plus fiable.
- Par exemple, en janvier 2026, ams OSRAM a présenté la technologie LED infrarouge de nouvelle génération au CES 2026, avec ses LED IR:6 offrant jusqu'à 50% plus de luminosité et 33% plus d'efficacité à 930 nm, mettant en évidence la tendance du marché vers une plus grande efficacité, faible lumière infrarouge rouge pour la détection par caméra et les applications automobiles.
- L'éclairage infrarouge de 940 nm devient de plus en plus important pour la détection par caméra parce qu'il fournit un éclairage proche infrarouge efficace tout en réduisant la lumière rouge visible, améliorant l'acceptation des utilisateurs dans les applications automobiles et de consommation.
- L'intégration des LED infrarouges à la détection par caméra, à la surveillance des conducteurs, à la surveillance des occupants, à la reconnaissance des gestes et aux systèmes biométriques élargit le marché au-delà des applications classiques de télécommande et de surveillance.
- LiDAR et la détection optique avancée créent une nouvelle demande de technologies infrarouges dans le transport intelligent, les véhicules autonomes, la robotique et l'automatisation industrielle, avec la détection en temps réel permettant une meilleure navigation, détection et perception de l'environnement.
- Par exemple, en mai 2025, ROHM a élargi sa gamme de LED infrarouges avec des DEL compactes à surface proche de l'infrarouge, ciblant les applications de détection dans l'espace et démontrant le virage de l'industrie vers des émetteurs infrarouges plus petits et plus efficaces pour les systèmes de détection avancés.
- Les applications de sécurité et de surveillance se déplacent vers des LED infrarouges à plus haut débit radiant et à plus grande efficacité, car les systèmes de surveillance professionnels nécessitent de plus en plus des capacités d'imagerie à faible luminosité à plus longue portée et plus claires.
Quels sont les principaux moteurs du marché des diodes électroluminescentes (DEL)
- L'expansion rapide des systèmes de détection et de sécurité automobile augmente la demande de DEL infrarouges utilisées pour la surveillance des conducteurs, la surveillance des occupants, la détection des gestes, la détection nocturne et les applications avancées d'assistance aux conducteurs.
- Par exemple, en mai 2024, Vishay Intertechnology a introduit huit émetteurs infrarouges haute puissance de 850 nm et 940 nm qualifiés AEC-Q102 pour des applications automobiles, capables d'utiliser jusqu'à 1,5 A continu et 5 A pulsés, avec une intensité de rayonnement jusqu'à 6 000 mW/sr, soutenant l'utilisation croissante des LED IR dans les systèmes avancés de détection et de surveillance des conducteurs automobiles.
- L'automatisation accrue des véhicules et des exigences de sécurité plus strictes encouragent les constructeurs automobiles à intégrer l'éclairage infrarouge par caméra dans les architectures électroniques des véhicules de nouvelle génération.
- L'expansion de l'infrastructure de sécurité et de surveillance crée une demande soutenue pour les LED infrarouges capables de fournir un flux lumineux élevé et un éclairage efficace pour la surveillance nocturne et l'imagerie à faible luminosité.
- L'automatisation industrielle croissante et l'adoption de la vision des machines élargissent les applications LED infrarouges dans la détection d'objets, l'inspection, la robotique, le contrôle d'accès et les systèmes automatisés de détection dans tous les environnements de fabrication.
- Par exemple, en avril 2025, Vishay a introduit son capteur de couleur automobile VEML6046X00 RGBIR qualifié AEC-Q100, doté d'un canal infrarouge dédié, permettant des applications telles que les écrans d'affichage de l'automobile, le gradage du miroir arrière, les écrans d'alarme, la reconnaissance des couleurs et la surveillance de la lumière avant au laser, démontrant l'intégration croissante de la détection de l'IR dans l'électronique des véhicules.
- L'adoption croissante de la détection infrarouge dans l'électronique grand public, les soins de santé, la biométrie et les appareils intelligents accroît encore la demande d'émetteurs infrarouges miniaturisés, économes en énergie et spécifiques aux applications.
Quels sont les facteurs qui font obstacle à la croissance du marché des diodes électroluminescentes (DEL)
- Les LED infrarouges avancées pour la télédétection et les applications automobiles exigent une puissance optique élevée, un contrôle précis de la longueur d'onde, une gestion thermique et un emballage spécifique à l'application, ce qui accroît la complexité du développement et de la fabrication.
- Par exemple, en décembre 2024, la Chine a étendu le contrôle des exportations de gallium et d'autres minéraux critiques vers les États-Unis; en mai 2025, les prix du gallium en dehors de la Chine avaient atteint environ 687 USD/kg, soit plus de 150 % de plus que les niveaux de précontrôle, ce qui mettait en évidence les risques liés à la chaîne d'approvisionnement et aux coûts des matières premières pour les dispositifs à semi-conducteurs composés utilisés dans les LED infrarouges.
- Les émetteurs infrarouges de haute puissance génèrent des charges thermiques plus importantes, nécessitant une dissipation de chaleur efficace pour maintenir les performances optiques, la fiabilité et la durée de vie des systèmes de détection compacts.
- Des exigences strictes en matière de sécurité oculaire et de réglementation peuvent augmenter les coûts d'essai, de certification et de développement des produits, en particulier pour les LED infrarouges de haute puissance utilisées dans les systèmes de surveillance, d'automobile et de détection industrielle. ICNIRP note que l'exposition excessive à l'infrarouge peut causer des lésions thermiques à l'œil, exigeant des limites d'exposition basées sur la longueur d'onde, l'intensité et la durée.
- La dépendance vis-à-vis des matériaux semi-conducteurs spécialisés et des chaînes d'approvisionnement peut limiter la production et accroître la volatilité des coûts, car les LED infrarouges reposent généralement sur des matériaux composés-semiconducteurs tels que le GaAs, tandis que les fournitures de gallium et d'indium
- Par exemple, en juin 2025, une étude publiée dans Light: Science & Applications souligne la gestion thermique comme un défi critique pour les LED semi-conducteurs, notant que la dissipation de chaleur insuffisante réduit l'efficacité et raccourcit la durée de vie du dispositif; l'étude a démontré que l'amélioration du refroidissement pourrait réduire la température des LED jusqu'à 7,8 °C à l'intérieur et 4,4 °C à l'extérieur.
- L'utilisation de matériaux semi-conducteurs composés tels que GaAs et InP peut augmenter les coûts de fabrication et créer des défis de chaîne d'approvisionnement par rapport aux technologies conventionnelles à base de silicium.
Comment le marché des diodes électroluminescentes (DEL) à télédétection est-il segmenté
Le marché de la diode émettrice de lumière infrarouge de télédétection (DEL) est segmenté sur la base de la gamme spectrale, de la technologie, de l'application et de l'utilisation finale.
- Par gamme spectrale
Sur la base de la gamme spectrale, le marché des LED infrarouges de télédétection est segmenté en 700nm–850nm, 850nm–940nm, 940nm–1020nm et 1020nm–1720nm. Le segment de 700nm-850nm domine le marché avec une part de 35 % en 2025, en raison de sa large applicabilité aux systèmes de télédétection optique, d'imagerie, de surveillance et de courte portée. Les LED dans cette gamme de longueurs d'onde fonctionnent efficacement avec des photodétecteurs et des capteurs d'imagerie à base de silicium largement utilisés. Leur écosystème de fabrication établi permet également un déploiement rentable dans plusieurs applications. Le segment bénéficie d'une forte demande d'éclairage infrarouge dans les caméras de sécurité, la vision de la machine et les appareils de détection des consommateurs.
Le segment de 940nm–1020nm devrait enregistrer la croissance la plus rapide à 9 % du TCAC au cours de la période de prévision, en raison de la demande croissante pour des applications de détection quasi infrarouge et des caméras. La gamme 940nm est particulièrement adaptée aux applications nécessitant une lumière rouge visible réduite, y compris l'authentification biométrique et la détection en cabine automobile. Son utilisation dans la surveillance des conducteurs, la surveillance des occupants, la reconnaissance faciale et l'imagerie avancée élargit le marché adressable. L'adoption croissante de capteurs optiques sophistiqués soutient davantage la demande pour cette gamme de longueurs d'onde. L'amélioration de l'efficacité des LED infrarouges et la sortie optique rendent ces émetteurs de plus en plus adaptés aux systèmes de détection compacts.
- Par technologie
Sur la base de la technologie, le marché de la télédétection infrarouge LED est segmenté en puce LED IR, paquet LED IR, et module LED IR. Le segment des paquets IR LED a dominé le marché avec une part de 50% en 2025, soutenue par son intégration étendue dans les caméras de surveillance, les capteurs optiques, les appareils biométriques, les systèmes automobiles et l'électronique grand public. Les LED emballées fournissent aux fabricants des sources lumineuses infrarouges prêtes à intégrer tout en combinant la matrice semi-conducteur avec des composants optiques et thermiques. Leurs configurations normalisées simplifient l'intégration dans différentes plateformes électroniques et de détection. La demande croissante de composants infrarouges compacts et fiables favorise l'utilisation de solutions emballées. Les emballages de qualité automobile gagnent également en importance, car les systèmes de détection exigent une fiabilité et une durabilité accrues.
Le segment du module LED IR devrait enregistrer la croissance la plus rapide à 10% CAGR pendant la période de prévision, en raison de la demande croissante de solutions d'éclairage infrarouge intégrées. Les modules peuvent combiner plusieurs émetteurs infrarouges avec l'optique et des composants électriques de support, simplifiant l'intégration au niveau du système. Elles conviennent de plus en plus aux caméras de surveillance, à la vision des machines, aux systèmes biométriques et aux plateformes de détection automobile. La demande d'éclairage compact spécifique à l'application encourage les fabricants à se diriger vers des solutions de modules intégrées. Les améliorations de la conception optique peuvent fournir un éclairage infrarouge plus uniforme et ciblé pour des applications de détection sophistiquées.
- Par demande
Sur la base de l'application, le marché de la télédétection à DEL infrarouge est segmenté en biométrie, imagerie, éclairage, télédétection, surveillance, détection optique et communication infrarouge. Le segment de la surveillance a dominé le marché avec une part de 30% en 2025, grâce à l'utilisation intensive de LED infrarouges dans les caméras de sécurité et les systèmes de surveillance nocturne. L'éclairage infrarouge permet aux caméras de capturer des images dans des environnements sombres et à faible lumière sans nécessiter d'éclairage visible. L'augmentation des exigences en matière de sécurité dans les infrastructures résidentielles, commerciales, de transport et publiques appuie le déploiement. La croissance des caméras de surveillance à haute résolution augmente également la demande d'éclairage infrarouge efficace et à haut débit. L'intégration de l'intelligence artificielle et de l'analyse vidéo élargit encore l'utilisation des systèmes de surveillance à infrarouge.
Le segment de la détection optique devrait enregistrer la croissance la plus rapide à 10,9% du TCAC au cours de la période de prévision, grâce à l'adoption croissante de la détection infrarouge dans les applications automobiles, industrielles, médicales et électroniques grand public. Les systèmes de détection optique utilisent l'éclairage infrarouge pour identifier les objets, les mouvements, la distance et les changements dans les conditions environnantes. Le déploiement croissant de technologies de surveillance des conducteurs et des occupants crée une demande supplémentaire pour l'automobile. L'automatisation industrielle et les systèmes de vision des machines utilisent de plus en plus l'éclairage infrarouge pour la détection et l'inspection des objets. Dans l'électronique grand public, la détection optique soutient l'authentification biométrique, la reconnaissance des gestes et les fonctions interactives. L'amélioration continue de l'efficacité des émetteurs infrarouges et des performances des capteurs devrait renforcer la croissance du segment.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché de la télédétection à LED infrarouge est segmenté dans l'aérospatiale et la défense, l'automobile, la banque, les services financiers et l'assurance (BFSI), l'électronique grand public, l'éducation, les soins de santé, le commerce de détail et l'industrie. Le segment de l'électronique grand public a dominé le marché avec 35% de parts en 2025, soutenu par l'intégration généralisée des LED infrarouges dans les smartphones, les appareils biométriques, les caméras, les produits de maison intelligente et d'autres équipements électroniques. Les émetteurs infrarouges sont de plus en plus utilisés pour la reconnaissance faciale, la détection de proximité, la détection de gestes et la surveillance optique. L'adoption croissante des smartphones et la demande d'authentification biométrique sécurisée soutiennent la poursuite de l'utilisation. Les composants infrarouges miniaturisés permettent aux fabricants d'intégrer des capacités de détection avancées dans les appareils compacts. La demande croissante des consommateurs pour l'électronique connectée et intelligente crée des applications supplémentaires.
Le segment de l'automobile devrait enregistrer la croissance la plus rapide à 11 % du TCAC au cours de la période de prévision, en raison de l'adoption croissante de la surveillance des conducteurs, de la surveillance des occupants, des systèmes avancés d'assistance aux conducteurs et des technologies de conduite autonome. Les LED infrarouges fournissent un éclairage contrôlé pour la détection par caméra dans des conditions diurnes et nocturnes. L'accent mis de plus en plus sur la sécurité des véhicules encourage les constructeurs à intégrer des systèmes qui surveillent l'attention du conducteur et l'état des occupants. L'automatisation des véhicules augmente également le nombre de caméras et de capteurs installés dans les véhicules modernes. La transition vers des véhicules définis par logiciel augmente la demande de matériel de détection sophistiqué. Les exigences de qualification automobile encouragent le développement d'émetteurs infrarouges fiables et performants.
Quelle région détient la plus grande part du marché des diodes électroluminescentes (DEL) à télédétection
- L'Asie-Pacifique a dominé le marché des diodes émettrices de la télédétection à infrarouge (DEL) avec la plus grande part des revenus de 45,2 % en 2025, soutenue par une forte demande d'électronique de consommation et l'adoption croissante de technologies de détection à infrarouge dans les grandes économies comme la Chine et l'Inde.
- La région bénéficie également de sa grande base de production de semi-conducteurs et d'électronique, du déploiement croissant de systèmes de sécurité et de surveillance, du développement des applications de détection automobile et de l'augmentation des investissements dans l'automatisation industrielle et l'infrastructure intelligente. La concentration des fabricants de LED infrarouges et l'adoption rapide de l'électronique grand public renforcent encore la position de leader de l'Asie-Pacifique sur le marché mondial.
Le point de vue du marché japonais sur les émissions de lumière infrarouge par télédétection
Le marché japonais de la télédétection à LED infrarouge connaît une croissance constante en raison de l'augmentation des investissements dans la détection automobile, la robotique, l'automatisation industrielle et l'électronique grand public. Les constructeurs automobiles et les entreprises technologiques adoptent de plus en plus les LED infrarouges pour la surveillance des conducteurs, la détection optique, l'imagerie et les applications de sécurité. De plus, l'intégration croissante des technologies de l'intelligence artificielle, de la détection par caméra et de la robotique, ainsi que de l'électronique et de l'écosystème semi-conducteurs puissants du Japon, contribuent encore à la croissance du marché.
Chine Diode d'émission de lumière infrarouge à télédétection (DEL)
Le marché chinois de la télédétection à DEL infrarouge connaît une croissance rapide, grâce à l'expansion de la fabrication d'électronique grand public, de la production automobile, de l'infrastructure de surveillance et de l'automatisation industrielle. L'adoption croissante de caméras infrarouges, de systèmes biométriques, de capteurs optiques et de véhicules intelligents stimule considérablement la demande du marché. De plus, l'augmentation des investissements dans la fabrication de semi-conducteurs, l'infrastructure des villes intelligentes, les technologies de conduite autonome et les systèmes de détection avancés place la Chine comme l'un des marchés les plus dynamiques pour les LED infrarouges de télédétection au monde.
Amérique du Nord Télédétection Diode émettrice de lumière infrarouge (DEL) Aperçu du marché
Le marché nord-américain de la télédétection à LED infrarouge devrait être le marché régional qui connaît la croissance la plus rapide, grâce à l'adoption croissante de technologies de détection à infrarouge dans les domaines de l'automobile, de la défense, de l'automatisation industrielle, de la surveillance et des applications de soins de santé. La région bénéficie de solides capacités de R-D, de l'infrastructure avancée de semi-conducteurs et d'optoélectronique et de l'adoption rapide de technologies de détection intelligente. Les États-Unis soutiennent particulièrement la demande régionale en utilisant de plus en plus les LED infrarouges dans le système ADAS, l'authentification biométrique, la vision des machines et les systèmes de sécurité. La région bénéficie également du déploiement croissant de caméras de surveillance IR, de systèmes de surveillance des conducteurs automobiles, d'automatisation industrielle et de dispositifs de soins de santé, tandis que les investissements croissants dans les capacités nationales de semi-conducteurs et de photonique renforcent la chaîne d'approvisionnement régionale.
Diode d'émission de lumière infrarouge (DEL) à télédétection au Royaume-Uni
Le marché britannique de la télédétection à LED infrarouge connaît une croissance constante, soutenue par l'adoption croissante de technologies de détection infrarouge dans les domaines de la sécurité et de la surveillance, des soins de santé, de l'automobile, de la défense et des applications industrielles. L'augmentation des investissements dans les infrastructures de détection avancées et la demande croissante de solutions compactes et économes en énergie pour l'éclairage infrarouge contribuent à la croissance du marché. De plus, l'intégration des technologies infrarouges avec l'intelligence artificielle, la vision des machines et les systèmes autonomes élargit les possibilités d'application et renforce la position du Royaume-Uni dans les technologies de détection avancées.
Allemagne Télédétection Diode électroluminescente (DEL) Aperçu du marché
Le marché allemand de la télédétection à LED infrarouge est en expansion constante en raison de la forte base de fabrication automobile du pays, des capacités d'automatisation industrielle et de l'écosystème de technologie optique de pointe. Les constructeurs automobiles et les entreprises industrielles utilisent de plus en plus les LED infrarouges pour la surveillance des conducteurs, la vision des machines, la détection optique et la sécurité des véhicules. Les progrès continus en matière d'efficacité des émetteurs infrarouges, de détection par caméra et de technologies de conduite autonome, ainsi que l'Allemagne, qui mettent fortement l'accent sur l'innovation industrielle et la sécurité des véhicules, stimulent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché des diodes électroluminescentes (DEL) à télédétection
L'industrie de la télédétection des diodes émettrices de lumière infrarouge (DEL) est principalement dirigée par des entreprises bien établies, notamment :
- ANS-OSRAM AG(Autriche)
- Vishay Intertechnology, Inc.(États-Unis)
- Société d'assurance-vieJapon)
- EVERLIGHT ELECTRONICS CO., LTD.(Taiwan)
- STANLEY ELECTRIC CO., LTD. (Japon)
- Société Harvatek (Taiwan)
- Kingbright America, LLC (États-Unis)
- Hamamatsu Photonics K.K. (Japon)
- TOSHIBA ELECTRONIC DEVICES & STORAGE CORPORATION (Japon)
- Industries des composants semi-conducteurs, LLC (États-Unis)
- Marktech Optoelectronics, Inc. (États-Unis)
- Excelitas Technologies Corp. (États-Unis)
- Lumileds Holding B.V. (Pays-Bas)
- Société de technologie LITE-ON (Taiwan)
- CITIZEN ELECTRONICS CO., LTD. (Japon)
- Société Nichia (Japon)
- Société Epistar (Taiwan)
- Bridgelux, Inc. (États-Unis)
- Séoul Viosys Co., Ltd. (Corée du Sud)
- Séoul Semiconductor Co., Ltd. (Corée du Sud)
Quels sont les derniers développements sur le marché des diodes électroluminescentes (DEL)
- En mai 2025, ROHM Semiconductor a introduit de nouvelles LED compactes de montage de surface à infrarouge proche (NIR), élargissant son portefeuille avec des dispositifs de haute visibilité optimisés pour les équipements VR/AR, les capteurs optiques industriels et les capteurs de détection humaine. Les nouveaux produits répondent à la demande croissante de composants de détection infrarouge miniaturisés et économes en énergie et d'applications de soutien, y compris le suivi des yeux, la reconnaissance de l'iris, la biosension et l'automatisation industrielle. Ce développement met en évidence le passage de l'industrie à des émetteurs infrarouges compacts et à haute performance pour des applications de détection avancées.
- En octobre 2024, ams OSRAM a introduit sa nouvelle technologie IR:6 à puce LED infrarouge, offrant 850 nm, 940 nm, et une nouvelle option de longueur d'onde 920 nm. La technologie a augmenté la luminosité jusqu'à 35% et l'efficacité jusqu'à 42% par rapport à la précédente technologie de puce IR LED de l'entreprise. Les premiers produits basés sur IR:6 comprenaient OSLON P1616 et OSLON Black LEDs ciblant les caméras de sécurité, l'authentification biométrique, l'équipement médical et les applications de caméras IR. Ce développement démontre les progrès continus dans l'efficacité LED infrarouge et la performance optique.
- En juin 2024, ROHM Semiconductor a annoncé le développement de sa technologie de source lumineuse infrarouge VCSELED, combinant les caractéristiques des VCSEL et des LED pour fournir un éclairage infrarouge à spectre étroit et à faible visibilité. La technologie a été mise au point pour les systèmes de surveillance des conducteurs automobiles et les systèmes de surveillance en cabine, le ROHM mettant en évidence sa faible dépendance à la température, ses émissions à grand angle, sa puissance lumineuse uniforme et ses caractéristiques de réponse plus rapides. Des échantillons de prototype ont été mis à disposition, des échantillons de production en série étant prévus pour 2025. Cette évolution reflète l'intégration croissante de l'éclairage infrarouge dans les systèmes avancés de détection automobile.
- En mai 2024, Vishay Intertechnology a publié huit nouveaux émetteurs infrarouges de 850 nm et 940 nm qualifiés AEC-Q102 pour les applications automobiles. Les dispositifs offrent des courants d'entraînement jusqu'à 1,5 A CC et 5 A pulsés, avec une intensité de rayonnement typique atteignant 6 000 mW/sr à 5 A courant d'impulsion. Leurs emballages compacts de 3,4 mm × 3,4 mm ont été conçus pour les applications ADAS, la surveillance du conducteur et de la cabine, le suivi des yeux et la vidéosurveillance. Le lancement a renforcé la disponibilité d'émetteurs infrarouges de haute puissance et qualifiés pour l'automobile pour les systèmes de détection de nouvelle génération.
- En janvier 2021, le semiconducteur ROHM a introduit la LED infrarouge ultra-compact CSL1501RW, conçue pour les écrans à tête, les casques industriels et les systèmes VR/MR/AR. Le dispositif de 860 nm mesurait seulement 1,0 mm × 0,55 mm avec une épaisseur de 0,5 mm et une consommation d'énergie réduite de plus de 20 % par rapport au produit conventionnel de l'entreprise. Sa structure de sortie latérale offre une plus grande flexibilité de conception pour les appareils compacts et les applications de suivi des yeux infrarouges. Ce lancement a démontré le mouvement précoce vers des LED infrarouges miniaturisées pour les applications portables et à télédétection émergentes
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











