



Marché mondial des implants orthopédiques intelligents, type de produit (reconstruction de la hanche, reconstruction du genou, implants d'épaule, implants rachidiens, implants traumatiques), matériau (ciment osseux, métal, cobalt, alliage, titane), utilisateur final (hôpitaux, centres spécialisés, cliniques d'orthopédie, centres de chirurgie ambulatoire), pays (États-Unis, Canada, Mexique, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Brésil, Argentine, reste de l'Amérique du Sud, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances et prévisions de l'industrie jusqu'en 2028.
Qu'est-ce que la taille du marché et le taux de croissance des implants orthopédiques intelligents mondiaux
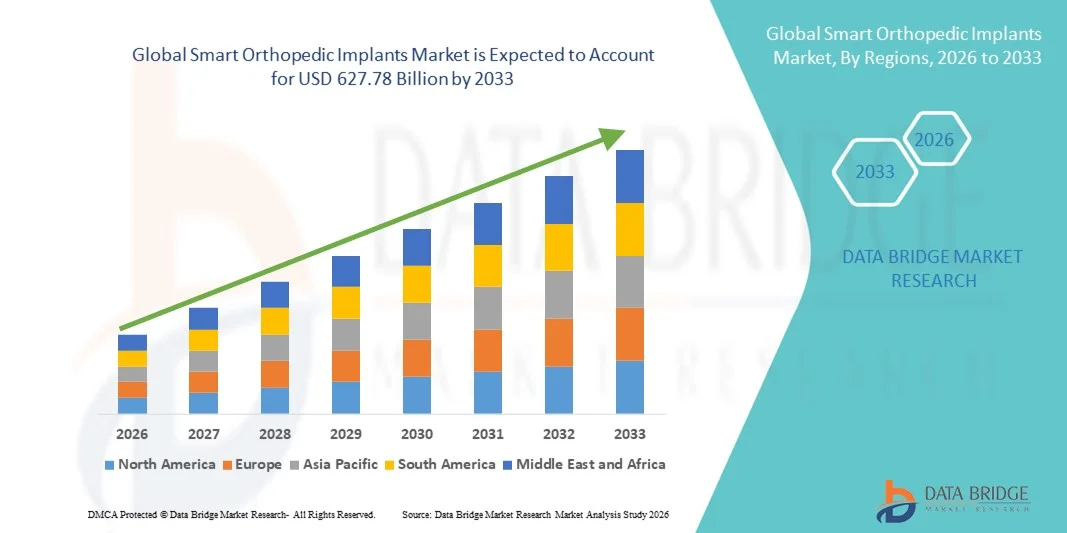
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial des implants orthopédiques intelligents a été évaluée à375,08 milliards de dollars en 2025et devrait atteindre627,78 milliards de dollars en 2033, à unTCAC de 6,65 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante des troubles orthopédiques, l'augmentation de la population gériatrique et les progrès technologiques rapides dans les matériaux d'implant et les systèmes d'intégration numérique, ce qui a permis d'améliorer l'adoption d'implants orthopédiques intelligents dans les hôpitaux et les centres orthopédiques spécialisés.
- De plus, la demande croissante d'interventions chirurgicales peu invasives, de surveillance postopératoire en temps réel et d'amélioration des résultats thérapeutiques spécifiques aux patients établit des implants orthopédiques intelligents comme solution avancée dans les soins orthopédiques modernes. Ces facteurs convergents accélèrent l'adoption de solutions d'implants orthopédiques intelligents, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur de marché (2025):375,08 milliards de dollars
- Valeur marchande prévue (2033) :627,78 milliards de dollars
- Prévisions TCAC:6.65%
Quels sont les principaux avantages du marché des implants orthopédiques intelligents
- Les implants orthopédiques intelligents, intégrant des capteurs avancés, la microélectronique et la connectivité sans fil au sein des dispositifs de remplacement des articulations et de fixation des traumatismes, deviennent des composantes de plus en plus vitales des soins orthopédiques modernes en raison de leur capacité à permettre une surveillance en temps réel des performances, une meilleure évaluation de la longévité des implants et une gestion postopératoire axée sur les données dans les hôpitaux et les centres orthopédiques spécialisés.
- La demande croissante d'implants orthopédiques intelligents est principalement alimentée par l'augmentation de la prévalence de l'arthrose et des troubles osseux dégénératifs, l'augmentation de la population gériatrique, la préférence croissante pour des interventions peu invasives et l'adoption croissante de technologies de santé numériques qui améliorent la précision chirurgicale et les résultats à long terme des patients
- L'Amérique du Nord a dominé le marché des implants orthopédiques intelligents avec la plus grande part de revenus de 44,6 % en 2025, caractérisée par des infrastructures de soins de santé avancées, des dépenses élevées en soins de santé, la forte présence de fabricants d'appareils médicaux de premier plan et l'adoption rapide de solutions orthopédiques intégrées numériquement. Les États-Unis continuent d'assister à une forte croissance des procédures de remplacement conjointes intelligentes, appuyées par des cadres de remboursement favorables et une innovation technologique rapide.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des implants orthopédiques intelligents au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation du volume des chirurgies orthopédiques, de l'expansion du tourisme médical et de la sensibilisation accrue aux technologies d'implants de pointe dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud.
- Le segment du Titanium détenait la plus grande part de chiffre d'affaires de 38,9 % en 2025, grâce à ses propriétés de biocompatibilité et de résistance à la corrosion supérieures.
Portée du rapport et segmentation du marché des implants orthopédiques intelligents
|
Attributs |
Implants orthopédiques intelligents Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des implants orthopédiques intelligents
Progrès technologiques grâce aux capteurs embarqués et à la surveillance en temps réel
- Une tendance significative et accélérée sur le marché mondial des implants orthopédiques intelligents est l'intégration de capteurs intégrés et de connectivité sans fil au sein des implants pour permettre une surveillance en temps réel de la santé des patients et des performances des implants. Ces systèmes avancés permettent un suivi continu des paramètres tels que la répartition de la charge, les changements de température, la stabilité des implants et la progression de la cicatrisation
- Par exemple, certains prototypes d'implants du genou et de la hanche intelligents intègrent des microcapteurs qui transmettent aux cliniciens des données sur les performances postopératoires, ce qui permet de détecter rapidement les risques de desserrement, de désalignement ou d'infection des implants. Cela améliore la prise de décisions cliniques et réduit la probabilité d'opérations de révision
- L'intégration de plates-formes de surveillance Bluetooth et connectées au cloud permet aux spécialistes orthopédiques d'évaluer à distance les progrès de la réhabilitation et de personnaliser les stratégies de traitement. Cette approche axée sur les données améliore les résultats à long terme des patients et optimise les délais de récupération
- L'accent de plus en plus mis sur les chirurgies peu invasives et les procédures orthopédiques basées sur la précision accélère encore la demande d'implants technologiquement avancés capables de fournir des informations de performance réalisables. Les hôpitaux et les centres orthopédiques spécialisés adoptent progressivement ces systèmes intelligents pour améliorer les taux de réussite procédurale
- Cette évolution vers des solutions orthopédiques connectées et compatibles avec les données redéfinit les normes de soins postopératoires et renforce la collaboration entre les patients et les fournisseurs de soins de santé. En conséquence, les fabricants investissent fortement dans la R-D pour développer des implants orthopédiques intelligents de nouvelle génération avec une durabilité accrue, une biocompatibilité et des capacités de surveillance intégrées
Implants orthopédiques intelligents Dynamique du marché
Chauffeur
Prévalence croissante des troubles orthopédiques et augmentation de la population gériatrique
- La prévalence croissante de troubles orthopédiques tels que l'arthrose, la polyarthrite rhumatoïde, l'ostéoporose et les traumatismes est un des principaux moteurs de la demande mondiale d'implants orthopédiques intelligents
- La population gériatrique en croissance rapide, qui est plus sensible aux troubles osseux dégénératifs et aux troubles articulaires, augmente considérablement le volume des chirurgies de remplacement et de reconstruction articulaires.
- Par exemple, l'augmentation des cas d'interventions de remplacement du genou et de la hanche dans le monde encourage les fournisseurs de soins de santé à adopter des systèmes d'implants de pointe qui offrent une meilleure durabilité et une surveillance postopératoire accrue
- De plus, l'augmentation des blessures liées au sport et des accidents de la route contribue à la demande d'implants technologiquement avancés qui assurent une meilleure stabilité structurelle et une récupération plus rapide
- Les initiatives gouvernementales visant à améliorer l'infrastructure des soins de santé, à accroître les dépenses de soins de santé et à sensibiliser davantage les patients aux options de traitement avancées appuient davantage l'expansion du marché dans les économies développées et émergentes.
Restriction/Défi
Préoccupations concernant la cybersécurité et les coûts initiaux élevés
- Le coût élevé associé aux implants orthopédiques intelligents technologiquement avancés demeure un défi important pour l'adoption généralisée, en particulier dans les régions en développement où la couverture des remboursements est limitée et où les systèmes de soins de santé sont limités par le budget
- Les implants intelligents intégrés aux capteurs embarqués, aux modules de transmission de données sans fil et aux matériaux biocompatibles avancés entraînent des coûts de recherche, de fabrication et de validation plus élevés que les implants orthopédiques conventionnels, ce qui se traduit par des prix élevés
- Par exemple, les implants du genou ou de la hanche à détecteurs conçus pour assurer une surveillance des performances postopératoires peuvent coûter beaucoup plus cher que les implants traditionnels, rendant les hôpitaux et les patients sur les marchés sensibles aux coûts hésitant à adopter ces solutions avancées sans un support de remboursement clair
- Des processus d'approbation réglementaires complexes et rigoureux pour les produits combinés (appareils médicaux et composants numériques) augmentent encore les frais de commercialisation et de conformité. Les fabricants doivent effectuer une vaste validation clinique pour démontrer la sécurité mécanique et la fiabilité numérique avant d'obtenir l'approbation des autorités réglementaires.
- En outre, les préoccupations liées à la durabilité à long terme des dispositifs, à la cybersécurité des données médicales transmises et à l'intégration avec l'infrastructure informatique hospitalière peuvent ralentir les décisions d'achat parmi les fournisseurs de soins de santé
- Surmonter ces défis par l'optimisation des coûts, l'élargissement des cadres de remboursement, l'harmonisation réglementaire et l'amélioration des mesures de sécurité des données seront essentiels pour assurer l'adoption durable et généralisée des implants orthopédiques intelligents à l'échelle mondiale
Comment le marché des implants orthopédiques intelligents est-il segmenté
Le marché est segmenté en fonction du type de produit, du matériau et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché mondial des implants orthopédiques intelligents est segmenté en reconstruction de la hanche, reconstruction du genou, implants d'épaule, implants spinaux et implants trauma. Le segment de la reconstruction du genou a dominé la plus grande part des revenus du marché de 34,7 % en 2025, en raison de l'augmentation de la prévalence mondiale de l'arthrose et des troubles articulaires dégénératifs. L'augmentation de la population gériatrique contribue de façon significative à l'augmentation des procédures de remplacement du genou partout dans le monde. Les progrès technologiques tels que les implants du genou intelligents à capteur permettent une surveillance postopératoire en temps réel des performances articulaires. L'augmentation des taux d'obésité augmente encore le risque de détérioration des articulations du genou, en soutenant les volumes d'intervention. Les techniques chirurgicales améliorées et les chirurgies orthopédiques assistées par robot améliorent la précision et les résultats de l'implant. Une prise de conscience accrue concernant le remplacement précoce des articulations améliore les taux d'acceptation des patients. Des politiques de remboursement favorables dans les régions développées soutiennent également l'expansion du marché. L'innovation continue dans les procédures de reconstruction minimalement invasives du genou réduit le temps de récupération. L'augmentation des blessures liées au sport stimule encore la demande. L'expansion des hôpitaux spécialisés orthopédiques renforce l'approvisionnement à l'échelle mondiale. L'augmentation des dépenses de santé dans les économies émergentes favorise l'accessibilité. La durabilité et le taux de succès à long terme des implants du genou intelligents renforcent encore la domination.
On prévoit que le segment des implants spinaux sera témoin du TCAC le plus rapide de 9,4 % entre 2026 et 2033, alimenté par l'incidence croissante de troubles de la colonne vertébrale, comme la maladie du disque dégénératif et la sténose de la colonne vertébrale. La sédentarité croissante et la mauvaise posture contribuent de façon significative aux complications de la colonne vertébrale. Les implants médullaires intelligents équipés de capteurs de surveillance gagnent en traction pour le suivi post-chirurgical de la récupération. L'adoption croissante de chirurgies dorsales peu invasives favorise la croissance des segments. L'intégration technologique permettant la réadaptation fondée sur les données soutient les résultats des patients. La croissance des populations vieillissantes à l'échelle mondiale stimule davantage la demande procédurale. L'expansion des centres neurochirurgicaux avancés renforce l'adoption. Une prise de conscience accrue des interventions précoces pour les déformations de la colonne vertébrale favorise également la croissance. Le développement des infrastructures de santé en Asie-Pacifique et en Amérique latine accélère la demande. L'augmentation des investissements de recherche dans les matériaux intelligents biocompatibles favorise l'innovation des produits. Des taux de succès plus élevés des procédures de fusion médullaire améliorent la confiance des patients. Les approbations continues de produits et les essais cliniques renforcent encore la dynamique du segment.
- Par matière
Sur la base du matériel, le marché mondial des implants orthopédiques intelligents est segmenté en ciment os, métal, alliage de cobalt et titane. Le segment du Titanium détenait la plus grande part du marché en 2025, soit 38,9 %, grâce à ses propriétés de biocompatibilité et de résistance à la corrosion supérieures. Les implants en titane sont légers mais très durables, ce qui les rend idéales pour les applications orthopédiques portantes. Le matériau favorise une meilleure osseointégration, améliorant la stabilité et la longévité des implants. La préférence croissante pour les implants de longue durée soutient son adoption généralisée. Les progrès technologiques dans les implants en titane imprimés en 3D renforcent encore la demande. La compatibilité de Titanium avec l'intégration de capteurs intelligents améliore sa pertinence pour les implants de nouvelle génération. L'augmentation des procédures de remplacement conjointes au niveau mondial contribue à la croissance du volume. Le matériau réduit également les réactions allergiques par rapport aux autres métaux. L'expansion de la recherche orthopédique soutient le développement d'alliages de titane avancés. Les approbations réglementaires favorables encouragent davantage l'adoption. La sensibilisation accrue des patients à la qualité des implants influence la préférence matérielle. L'innovation continue dans les technologies de modification de surface améliore les résultats.
Le segment de l'alliage de Cobalt devrait enregistrer le TCAC le plus rapide de 8,7 % entre 2026 et 2033, en raison de sa résistance exceptionnelle à l'usure et à la résistance dans les procédures orthopédiques à haute résistance. Les alliages de cobalt conviennent particulièrement aux implants du genou et de la hanche nécessitant une durabilité mécanique à long terme. La demande croissante d'interventions de révision favorise la croissance matérielle. La résistance à la fatigue et à la fracture augmente la durée de vie de l'implant. La recherche croissante sur les combinaisons d'alliages avancés améliore les caractéristiques de performance. L'expansion des procédures complexes de reconstruction conjointe favorise l'utilisation. La demande croissante d'implants à haute performance dans les traitements de blessures sportives soutient l'adoption. Des technologies de fabrication améliorées améliorent la précision et la fiabilité. Les marchés émergents connaissent une acceptation croissante des implants durables à base d'alliages. La préférence accrue des chirurgiens pour les matériaux mécaniquement robustes renforce la croissance. Des essais cliniques continus évaluant des formulations améliorées d'alliages soutiennent l'expansion. L'augmentation des dépenses de santé dans le monde contribue également à l'accélération du segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché mondial des implants orthopédiques intelligents est segmenté en hôpitaux, centres spécialisés, cliniques orthopédiques et centres chirurgicaux ambulatoires. Le segment des hôpitaux a représenté la plus grande part du marché en 2025, soit 45,3 %, en raison du volume élevé de remplacements articulaires complexes et de chirurgies épinières effectuées en milieu hospitalier. Les hôpitaux sont équipés d'une infrastructure chirurgicale avancée et de systèmes robotisés. La disponibilité de chirurgiens orthopédiques qualifiés renforce encore la domination. L'augmentation de l'afflux de patients pour les traumatismes et les urgences soutient le volume des procédures. L'intégration de systèmes intelligents de surveillance des implants est plus possible dans les milieux hospitaliers. Des cadres de remboursement favorables encouragent les interventions en milieu hospitalier. L'expansion des hôpitaux multispécialisés dans le monde contribue à la croissance des achats. L'augmentation des investissements publics dans les soins de santé renforce l'infrastructure hospitalière. L'accès aux établissements de soins postopératoires améliore les résultats pour les patients. L'augmentation du tourisme médical dans les pays développés renforce encore les procédures hospitalières. La mise à niveau continue de la technologie favorise l'adoption d'implants à capteur. La présence d'unités de recherche et d'essais cliniques renforce encore le leadership du segment.
Le segment des centres chirurgicaux ambulatoires (ASC) devrait connaître le TCAC le plus rapide de 10,1 % entre 2026 et 2033, en raison de la préférence croissante pour des procédures orthopédiques économiques et peu invasives. Les CAA offrent des séjours hospitaliers plus courts et des coûts chirurgicaux réduits. L'adoption croissante d'opérations de remplacement articulaire du même jour accélère la croissance. Les progrès technologiques permettent une surveillance intelligente des implants, même en milieu ambulatoire. L'augmentation de la préférence des patients pour une récupération plus rapide soutient les procédures ASC. L'expansion des établissements de santé privés renforce l'infrastructure à l'échelle mondiale. Des modèles de remboursement favorables pour les chirurgies ambulatoires favorisent l'adoption. Les chirurgiens préfèrent de plus en plus les ASC pour les procédures électives. La réduction des risques d'infection par rapport aux séjours dans les hôpitaux traditionnels attire les patients. La privatisation croissante des soins de santé dans les économies émergentes contribue à l'expansion du segment. Les améliorations continues de l'anesthésie et de l'efficacité chirurgicale soutiennent davantage la croissance. Une sensibilisation accrue aux soins orthopédiques ambulatoires stimule l'afflux des patients.
Quelle région détient la plus grande part du marché des implants orthopédiques intelligents
- L'Amérique du Nord a dominé le marché des implants orthopédiques intelligents avec la plus grande part des revenus de 44,6 % en 2025.
- Caractérisée par une infrastructure de soins de santé avancée, des dépenses élevées en soins de santé, une forte présence de fabricants d'appareils médicaux de premier plan et l'adoption rapide de solutions orthopédiques intégrées numériquement. La région bénéficie de réseaux hospitaliers bien établis, d'un volume croissant de chirurgies de remplacement des articulations et d'une intégration rapide des technologies d'implants à capteurs et à données
- La direction de la région est soutenue par des cadres de remboursement favorables, de solides capacités de recherche clinique et une innovation technologique continue dans les matériaux d'implant et les systèmes de surveillance intégrés. La demande croissante de procédures orthopédiques fondées sur la précision et l'amélioration du suivi des résultats postopératoires continuent de renforcer l'expansion du marché dans les hôpitaux et les centres orthopédiques spécialisés.
Les implants orthopédiques intelligents des États-Unis
Le marché américain des implants orthopédiques intelligents a enregistré la plus grande part de revenus en Amérique du Nord en 2025 et devrait croître à un TCAC remarquable au cours de la période de prévision. La croissance est attribuable à la forte prévalence de l'arthrose et des troubles musculosquelettiques, à l'augmentation de la population gériatrique et à la forte demande de procédures de remplacement articulaire avancées. Le pays continue d'être témoin d'une adoption substantielle d'implants du genou et de la hanche intelligents intégrés à des capacités de surveillance des performances. De plus, des politiques de remboursement favorables, de solides investissements en R-D et la présence d'acteurs clés de l'industrie accélèrent l'innovation et la commercialisation de solutions orthopédiques intelligentes de nouvelle génération aux États-Unis.
Europe Smart Orthopedic Implants Market Insight
Le marché européen des implants orthopédiques intelligents devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation des interventions chirurgicales orthopédiques, de l'augmentation de la population âgée et de l'importance croissante accordée aux approches de traitement technologiquement avancées et peu invasives. De solides normes réglementaires et l'accent mis sur les dispositifs médicaux de haute qualité favorisent l'adoption d'implants orthopédiques intégrés numériquement dans toute la région. La région connaît une demande constante dans les hôpitaux publics, les cliniques spécialisées privées et les centres médicaux universitaires, les technologies d'implants intelligents étant intégrées à la fois aux procédures de remplacement conjointes primaires et de révision.
Royaume-Uni Smart Orthopedic Implants Market Insight
Le marché des implants orthopédiques intelligents au Royaume-Uni devrait croître régulièrement au cours de la période de prévision, en raison de l'augmentation des cas de troubles articulaires dégénératifs et d'un solide cadre de santé publique. Le pays met l'accent sur le diagnostic précoce, les traitements orthopédiques de précision et l'amélioration de la surveillance post-chirurgicale encourage l'adoption de technologies d'implants de pointe. Les initiatives de modernisation continue des soins de santé et les collaborations de recherche stimulent davantage la croissance du marché.
Allemagne Implants orthopédiques intelligents Aperçu du marché
Le marché allemand des implants orthopédiques intelligents devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par la demande croissante d'implants à haute performance et la forte base de fabrication d'appareils médicaux du pays. Allemagne L'accent mis sur la précision technique, l'innovation clinique et l'infrastructure chirurgicale avancée favorise l'adoption d'implants orthopédiques intelligents de nouvelle génération, en particulier dans les procédures de remplacement de la hanche et du genou.
Asia-Pacific Smart Orthopedic Implants Market Insight
Le marché des implants orthopédiques intelligents en Asie et dans le Pacifique devrait croître au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'augmentation des volumes de chirurgie orthopédique, de l'expansion du tourisme médical et de la sensibilisation accrue aux technologies d'implants de pointe dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud. L'amélioration rapide de l'infrastructure des soins de santé et l'amélioration de l'accessibilité aux soins orthopédiques spécialisés soutiennent davantage la croissance régionale. À mesure que les systèmes de santé se modernisent et que les revenus disponibles augmentent, les patients optent de plus en plus pour des implants technologiquement avancés qui offrent une durabilité accrue et de meilleurs résultats cliniques.
Japon Implants orthopédiques intelligents Aperçu du marché
Le marché japonais des implants orthopédiques intelligents prend de l'ampleur en raison du vieillissement rapide de la population et de la forte prévalence des troubles osseux dégénératifs. De solides capacités technologiques, une infrastructure hospitalière avancée et l'adoption rapide de technologies médicales novatrices favorisent une expansion constante du marché. La demande d'implants de longue durée à haute précision intégrés aux capacités de surveillance est particulièrement importante sur le marché japonais.
Chine Implants orthopédiques intelligents Aperçu du marché
Le marché chinois des implants orthopédiques intelligents a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation des volumes de procédures orthopédiques, à l'accroissement de la population de la classe moyenne et à des investissements gouvernementaux importants dans les infrastructures de santé. L'augmentation du tourisme médical, l'amélioration de l'accès aux soins chirurgicaux de pointe et la présence croissante de fabricants d'implants nationaux et internationaux sont des facteurs clés de la croissance du marché. La modernisation continue des hôpitaux et la sensibilisation accrue à l'égard des technologies de remplacement conjointes de pointe accélèrent encore l'adoption partout au pays.
Quelles sont les meilleures entreprises du marché des implants orthopédiques intelligents
L'industrie des implants orthopédiques intelligents est principalement dirigée par des entreprises bien établies, notamment :
- Exploitations Zimmer Biomet, Inc.(États-Unis)
- Société Stryker (États-Unis)
- Smith & Nephew plc(Royaume-Uni)
- Plc Medtronic (Irlande)
- Globus Medical, Inc.(États-Unis)
- NuVasive, Inc. (États-Unis)
- Exactech, Inc. (États-Unis)
- Société scientifique MicroPort(Chine)
- B. Braun Melsungen AG(Allemagne)
- Arthrex, Inc. (États-Unis)
- Wright Medical Group N.V. (États-Unis)
- Conformis, Inc. (États-Unis)
- LimaCorporate S.p.A. (Italie)
- DJO Global, Inc. (États-Unis)
- Groupe Corin (Royaume-Uni)
- Integra LifeSciences (États-Unis)
- Aesculap Implant Systems (Allemagne)
- Amplitude chirurgicale (France)
- OMNILife science, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des implants orthopédiques intelligents
- En août 2021, Zimmer Biomets Persona IQ Smart Knee a reçu la classification FDA De Novo, ce qui en fait l'un des premiers systèmes de remplacement du genou à utiliser aux États-Unis. Cette étape réglementaire a permis à l'implant de transmettre des données biomécaniques en temps réel à des dispositifs externes pour surveiller la récupération du patient et la performance articulaire, marquant ainsi une avancée clé dans la technologie d'implant orthopédique connectée
- En avril 2022, eCential Robotics est entré en collaboration avec Amplitude Surgical pour développer une solution robotisée de chirurgie du genou visant à améliorer la précision et les résultats dans les procédures d'implants orthopédiques intelligents. Cette coopération a mis en lumière l'intégration croissante des systèmes robotiques et des implants intelligents pour soutenir la prise de décision intraopératoire et les flux de travail chirurgicaux axés sur les données
- En mars 2024, Intellirod Spine a reçu la clairance de la FDA pour son système d'implants de fusion spinale LoadSmart, qui intègre des capteurs embarqués capables de mesurer la charge et la déformation à travers les segments vertébraux pour optimiser les résultats post-chirurgicaux. Cette clairance a mis en évidence l'innovation en cours dans les implants médullaires intégrés aux capteurs conçus pour améliorer les stratégies de surveillance et de réadaptation
- En mars 2025, Zimmer Biomet a élargi son portefeuille d'orthopédies intelligentes avec le lancement de la Persona IQ 30 mm Stem, une nouvelle extension équipée de capteurs pour des solutions de genou intelligentes conçues pour accueillir une gamme plus large d'anatomies de patients et améliorer la collecte de données pour des plans de récupération personnalisés. Ce lancement de produit a renforcé la direction de l'entreprise dans les technologies d'implants à base de capteurs et élargi l'applicabilité clinique
- En juin 2025, NanoHive Medical LLC s'est associée à DirectSync Surgical pour co-développer des implants de fusion épinière Hive Soft Titanium avec des capteurs piézoélectriques intégrés et des capacités de surveillance à distance, combinant des structures évoluées imprimées en 3D avec une technologie de capteurs intelligents pour permettre la stimulation osseuse et une meilleure saisie des données pour des soins spécifiques au patient. Cette collaboration stratégique a illustré la tendance vers des solutions d'implant hautement personnalisées et connectées dans le segment orthopédique intelligent
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











