



Global Video Encoder Market Segmentation, par type d'encodeur (Encodeurs de logiciels, Encodeurs de logiciels, Encodeurs de Cloud/SaaS), Standard d'encodage (H.264/AVC, H.265/HEVC, AV1, VVC/H.266, Autres Codecs d'héritage), Application (Broadcast & Pay-TV, OTT & Live Streaming, Surveillance vidéo, Conférence vidéo et communication d'entreprise, Télésanté et enseignement à distance), Industrie utilisatrice finale (Médias et divertissements, Entreprise/société, Gouvernement et Défense, Santé, Éducation), Soutien à la résolution (HD, Full HD, 4K, 8K), Mode de déploiement (On-Premise, Cloud-Based, Hybrid), Type de latence (Ultra-Low Latency, Faible Latence, Standard Latency), Capacité de canaux (Encodeurs de canaux monocanaux, Encodeurs multicanaux), Composant (Encoder Hardware/Appliance, Encoding Software/SDK, Encoding Services & Support)
Qu'est-ce que l'encodeur vidéo Taille du marché et taux de croissance
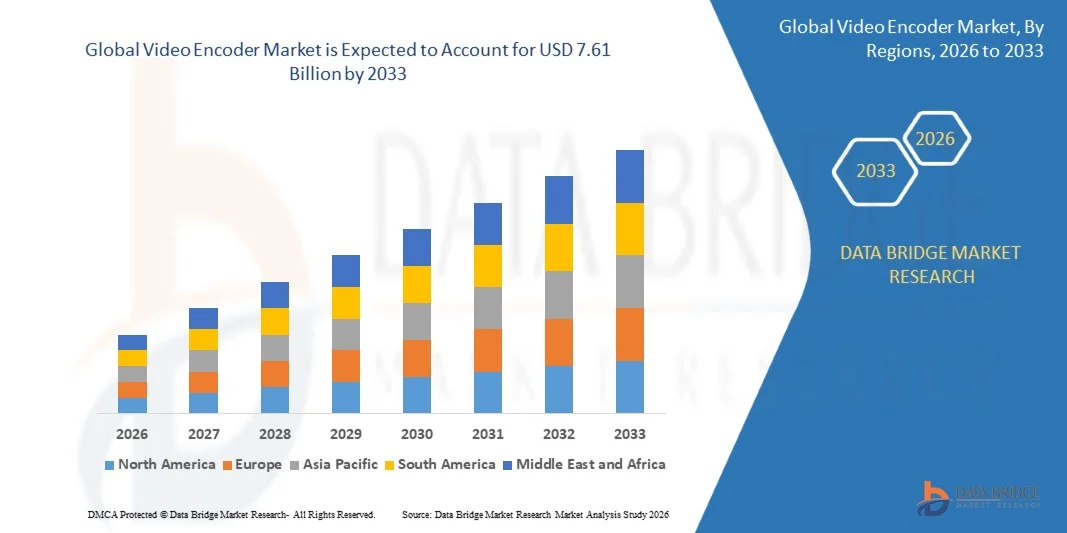
- Selon l'analyse de Data Bridge Market Research, le marché de l'encodeur vidéo a été évalué à3,43 milliards de dollars en 2025et devrait atteindre7,61 milliards de dollars en 2033, croissance à unTCAC de 10,50 % de 2026 à 2033.
- Le marché connaît une forte croissance due à la transition mondiale de l'infrastructure H.264/AVC héritée vers des normes H.265/HEVC, AV1 et VVC/H.266 plus performantes, à l'augmentation des abonnements en streaming OTT et à l'expansion des déploiements de vidéosurveillance IP dans les programmes de villes intelligentes dans le monde entier.
- La demande croissante des consommateurs et des radiodiffuseurs pour les résolutions 4K et 8K, l'adoption croissante de plates-formes d'encodage natives et assistées par l'IA et l'expansion continue des applications de diffusion en direct et de vidéoconférence à faible latence accélèrent encore l'expansion du marché.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 3,43 milliards
- Valeur de marché prévue (2033) : 7,61 milliards de dollars
- Prévisions CAGR (2026-2033): 10,50%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quelles sont les principales tendances du marché de l'encodeur vidéo
- L'Amérique du Nord a dominé le marché mondial de l'encodeur vidéo avec la plus grande part de revenus de 36,50 % en 2025, soutenue par un écosystème de médias et de divertissement mature, un déploiement rapide de 5G, et la présence des principaux fournisseurs d'encodeur.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide, avec un TCAC de 13,80 % entre 2026 et 2033, alimenté par le déploiement à grande échelle de caméras IP de ville intelligente et l'expansion rapide des infrastructures d'OTT et de radiodiffusion en Chine, en Inde et dans les États du Golfe.
- Le segment des encodeurs de matériel a dominé le marché avec une part de 61,00 % en 2025, tirée par l'efficacité du traitement et la préférence continue dans les environnements de radiodiffusion en direct et de contribution par satellite.
- Les encodeurs Cloud/SaaS sont le type d'encodeur qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 14,60 %, ce qui reflète la demande croissante d'infrastructure de codage élastique basée sur l'utilisation.
- Le segment H.264/AVC a dominé la catégorie standard d'encodage avec une part de 49,00 % des revenus en 2025, ce qui reflète sa compatibilité généralisée avec les infrastructures de diffusion et de diffusion existantes.
- Le segment des applications de radiodiffusion et de télévision payante représentait 58,40 % de la part de marché en 2025, avec l'appui de la dépendance mondiale à l'égard des encodeurs pour la distribution par satellite, par câble et par voie terrestre.
- La norme d'encodage AV1 est la catégorie qui connaît la croissance la plus rapide, avec un TCAC de 15,80 %, entraîné par son modèle de licence sans redevances et le soutien de l'Alliance pour les médias ouverts.
Rapport Portée et segmentation du marché de l'encodeur vidéo
|
Attributs |
Encodeur vidéo Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de l'encodeur vidéo
- Les fournisseurs d'encodeurs construisent de plus en plus des plateformes multi-codec qui combinent le support AV1 et VVC, se positionnant pour prendre part à des historiques seulement en tant que matériel accéléré de prochaine génération de support codec des GPU de centre de données aux SoC bord.
- Par exemple, en mars 2025, Intel a introduit de nouveaux processeurs Xeon qui intègrent l'accélération VVC/H.266, permettant aux centres de données de gérer des codecs de nouvelle génération sans cartes complémentaires et réduisant les coûts d'encodage du cloud de 60% par rapport aux approches logicielles.
- Les fournisseurs de cloud continuent d'étendre l'infrastructure mondiale d'encodage afin de réduire la latence et de soutenir les préférences de codec propres aux régions pour les marchés en croissance rapide du streaming et de la surveillance.
- Par exemple, en juillet 2025, AWS Elemental a élargi son empreinte de codage mondial avec de nouvelles installations à Mumbai et São Paulo, coupant la latence pour les clients de l'Asie-Pacifique et de l'Amérique du Sud de 40% et mettant en vedette du matériel AV1 spécialisé pour servir un intérêt croissant pour la compression sans redevances.
- Comme les codecs de la prochaine génération continuent de se développer et que l'infrastructure cloud continue de se développer à l'échelle mondiale, les fournisseurs devraient accélérer les investissements dans les plates-formes d'encodage multicodec et géographiquement distribuées, renforçant ainsi la diversification du codec en tant que principale tendance du marché.
Quels sont les principaux moteurs du marché de l'encodeur vidéo
- La poussée mondiale vers les normes de radiodiffusion de la prochaine génération et l'explosion continue des abonnements vidéo OTT, qui ont dépassé 1,8 milliard de dollars dans le monde en 2024, obligent les opérateurs et les entreprises à mettre à niveau l'infrastructure de codage selon des délais réduits.
- Par exemple, en septembre 2025, Harmonic a engagé 85 millions de dollars pour faire avancer l'accélération matérielle VVC/H.266 pour les flux de 8K en direct dans les lieux de sport et de divertissement, se positionnant pour répondre à la demande croissante de flux de travail ultra-haute définition, car les écrans 8K premium gagnent en traction.
- La croissance rapide des déploiements de vidéosurveillance basés sur la PI dans les programmes de villes intelligentes en Chine, en Inde et dans les États du Golfe entraîne une demande soutenue d'infrastructure de codage local avant le retour en réseau.
- Par exemple, en septembre 2024, AWS Elemental a introduit l'encodage accéléré du matériel AV1 sur AWS MediaLive, réduisant les coûts du cloud par flux d'environ 25 % pour les premiers adoptants, reflétant l'élan commercial en faveur de l'adoption de codec sans redevances.
- Étant donné que la vidéo représente maintenant la majorité du trafic Internet mondial et que les entreprises continuent de privilégier l'efficacité de la bande passante, des investissements soutenus dans une infrastructure de codage avancée devraient demeurer un moteur de croissance clé pour le marché.
Quels sont les facteurs qui mettent en cause la croissance du marché de l'encodeur vidéo
- La transition technologique entre H.264/AVC et H.265/HEVC, AV1 et VVC/H.266 exige que les fournisseurs et les exploitants supportent simultanément plusieurs codecs, ce qui accroît la complexité de la R-D et les coûts d'infrastructure pendant la période de migration pluriannuelle.
- La hausse de la consommation d'électricité dans les centres de données associée au transcodage vidéo, combinée à un resserrement des cadres réglementaires tels que la directive de l'UE sur l'efficacité énergétique visant les seuils d'utilisation de l'énergie dans les centres de données, accroît la pression sur les fournisseurs pour qu'ils démontrent des améliorations mesurables de l'efficacité.
- Le paysage concurrentiel modérément fragmenté, qui couvre les titulaires d'appareils et les challengers cloud-native, crée une pression sur les prix et complique la sélection à long terme des fournisseurs pour les acheteurs d'entreprise.
- La complexité de la transition multicodec, la pression croissante de la réglementation et de l'efficacité énergétique sur l'infrastructure des centres de données et un paysage concurrentiel fragmenté continuent de compliquer les décisions d'achat et de ralentir le rythme des mises à niveau de l'infrastructure pour certains opérateurs.
Comment le marché du codeur vidéo est-il segmenté
Le marché de l'encodeur vidéo est segmenté en fonction du type d'encodeur, de l'encodage standard, de l'application, de l'industrie de l'utilisateur final, du support de résolution, du mode de déploiement, du type de latence, de la capacité du canal, des composants et du canal de distribution.
- Par type d'encodeur
Sur la base du type d'encodeur, le marché mondial de l'encodeur vidéo est segmenté en encodeurs matériels, encodeurs logiciels et encodeurs cloud/SaaS. Le segment des encodeurs de matériel dominait le marché avec une part de 61,00 % en 2025, en raison de leur efficacité de traitement et de leur préférence continue dans les environnements de radiodiffusion en direct et de contribution par satellite où la latence des sous-cadres et les performances déterministes demeurent non négociables.
Le segment des encodeurs cloud/SaaS devrait enregistrer la croissance la plus rapide à un TCAC de 14,60 % entre 2026 et 2033, en raison de la demande croissante d'infrastructure de codage élastique et basée sur l'utilisation, qui supporte la production à distance et la livraison de contenu multiplateforme.
- En code standard
Sur la base de la norme d'encodage, le marché mondial de l'encodeur vidéo est segmenté en H.264/AVC, H.265/HEVC, AV1, VVC/H.266, et d'autres codecs anciens. Le segment H.264/AVC a dominé le marché avec une part de 49,00 % en 2025, reflétant sa compatibilité généralisée et sa position en tant que codec le plus largement déployé dans l'infrastructure existante de diffusion et de diffusion.
Le segment AV1 devrait connaître le CAGR le plus rapide de 15,80 % entre 2026 et 2033, sous l'impulsion de son modèle de licence sans redevances et du soutien de l'Alliance pour les médias ouverts, y compris Google, Apple, Meta et Netflix, qui accélère l'adoption parmi les déploiements de streaming à grande échelle sensibles aux coûts.
- Par demande
Sur la base de l'application, le marché mondial de l'encodeur vidéo est segmenté en radiodiffusion et télévision payante, en streaming en direct, en vidéosurveillance, en visioconférence et en communication d'entreprise, et en éducation à distance et en télésanté. Le segment de la radiodiffusion et de la télévision payante a dominé le marché avec une part de 58,40 % en 2025, soutenue par une dépendance mondiale continue envers les encodeurs pour la contribution et la distribution de la radiodiffusion par satellite, par câble et terrestre.
On prévoit que le segment en direct de l'OTT et du streaming sera le plus rapide de 13,20 % entre 2026 et 2033, grâce à la croissance continue des abonnements en continu et à l'augmentation de la demande de contenu en direct à haute résolution et à faible latence.
- Par l'industrie des utilisateurs finaux
Sur la base de l'industrie de l'utilisateur final, le marché mondial de l'encodeur vidéo est segmenté en médias et divertissements, entreprises/sociétés, gouvernement et défense, soins de santé et éducation. Le segment des médias et des divertissements a dominé le marché avec une part de 38,60 % en 2025, sous l'effet de l'augmentation de la diffusion 4K HDR, de la diffusion en continu de la plate-forme OTT et de la production sportive en direct nécessitant une compression vidéo à haut rendement.
Le segment du gouvernement et de la défense devrait être témoin du TCAC le plus rapide de 12,40 % entre 2026 et 2033, en raison de l'augmentation des investissements dans la surveillance vidéo, le renseignement et l'infrastructure de reconnaissance nécessitant des modules d'encodage optimisés par SWaP et conformes aux normes.
- Par l'appui à la résolution
Sur la base du support de résolution, le marché mondial de l'encodeur vidéo est segmenté en HD, Full HD, 4K et 8K. Le segment 4K a dominé le marché avec une part de 44,00 % en 2025, soutenue par une transition étendue des consommateurs et des radiodiffuseurs vers des contenus ultra-haute définition à travers les flux de production en continu et en direct.
Le segment 8K devrait connaître le TCAC le plus rapide de 18,90 % entre 2026 et 2033, bien qu'à partir d'une base plus petite, en raison de l'adoption croissante d'un affichage haut de gamme et de l'augmentation de la demande pour des émissions de sport et de divertissement à haute définition de la prochaine génération.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché mondial de l'encodeur vidéo est segmenté en sur site, en nuage et en hybride. Le segment sur site a dominé le marché avec une part de 54,00 % en 2025, reflétant la préférence constante du radiodiffuseur et de l'entreprise pour une infrastructure d'encodage dédiée, déterministe et performante dans des environnements en direct critiques pour la mission.
Le segment basé sur le cloud devrait connaître le TCAC le plus rapide de 15,40 % entre 2026 et 2033, en raison de l'adoption croissante d'une infrastructure d'encodage élastique et payante qui réduit les dépenses d'investissement et supporte une échelle rapide multi-régions.
- Par type de latence
Sur la base du type de latence, le marché mondial de l'encodeur vidéo est segmenté en latence ultra-faible (<200ms), faible latence et la latence standard. Le segment des latences standard a dominé le marché avec une part de 48,00 % en 2025, soutenue par son utilisation généralisée continue dans les applications de diffusion et de diffusion à la demande et non sensibles au temps.
Le segment ultra-faible latence devrait être témoin du TCAC le plus rapide de 13,70 % entre 2026 et 2033, en raison de la demande croissante de sous-secondes dans les sports en direct, le streaming interactif et les applications de visioconférence en temps réel.
- Capacité par canal
Sur la base de la capacité des canaux, le marché mondial de l'encodeur vidéo est segmenté en encodeurs monocanaux et encodeurs multicanaux (4+ flux). Le segment des encodeurs monocanaux a dominé le marché avec une part de 52,00$ en 2025, reflétant leur utilisation généralisée continue dans les petites opérations de radiodiffusion et les liens de contribution dédiés point à point.
Le segment des encodeurs multicanaux devrait connaître le CAGR le plus rapide de 12,90 % entre 2026 et 2033, sous l'effet de la demande croissante de diffusion simultanée en continu multidestination parmi les propriétaires de contenu répartis sur de nombreuses plateformes OTT et sociales.
- Par composante
Sur la base d'un composant, le marché global de l'encodeur vidéo est segmenté en matériel/appareil d'encodeur, encodage logiciel/SDK, et encodage services & support. Le segment du matériel d'encodeur et de l'appareillage a dominé le marché avec une part de 47,50 % en 2025, ce qui reflète un investissement soutenu de la part du radiodiffuseur dans des équipements d'encodeur spécialement conçus pour les flux de travail en direct critiques pour la mission.
Le segment logiciel d'encodage/SDK devrait connaître le TCAC le plus rapide de 13,10 % entre 2026 et 2033, en raison de l'adoption croissante de plates-formes d'encodage codéc-agnostiques définies par logiciel qui peuvent être déployées de façon flexible sur l'ensemble de l'infrastructure sur site et du cloud.
- Par canal de distribution
Sur la base du canal de distribution, le marché mondial de l'encodeur vidéo est segmenté en contrats de vente directe/d'OEM, intégrateurs et distributeurs de systèmes et marché du cloud. En 2025, le segment des contrats de vente directe et d'OEM a dominé le marché avec une part de 51,00 %, appuyée par des accords d'approvisionnement à grande échelle entre les radiodiffuseurs et les entreprises qui impliquent généralement la participation directe des fournisseurs.
Le segment du marché du cloud devrait connaître le TCAC le plus rapide de 16,20 % entre 2026 et 2033, en raison de l'acquisition croissante de la capacité d'encodage par l'intermédiaire des principaux marchés de fournisseurs de cloud.
Quelle région détient la plus grande part du marché de l'encodeur vidéo
- L'Amérique du Nord a dominé le marché de l'encodeur vidéo et a représenté la plus grande part de revenus de 36,50 % en 2025, soutenue par un écosystème de médias et de divertissements matures, un déploiement rapide de 5G et la présence de fournisseurs d'encodeurs et d'infrastructures cloud de premier plan.
- La région bénéficie également de l'adoption rapide de codecs de nouvelle génération, d'un investissement important du radiodiffuseur et de la plate-forme OTT dans le contenu ultra-haute définition, et de l'expansion continue de l'infrastructure des principaux fournisseurs d'encodage de cloud, ce qui continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
Aperçu du marché de l'encodeur vidéo américain
Le marché américain de l'encodeur vidéo connaît une forte croissance, soutenue par l'adoption rapide de codecs de nouvelle génération et l'investissement continu des principaux fournisseurs d'encodeurs cloud et matériel. La présence de grandes plateformes de diffusion en direct, de radiodiffuseurs et d'entreprises technologiques continue d'entraîner de fréquents lancements de produits et une innovation compétitive. La demande croissante des entreprises pour les plates-formes d'encodage assistées par l'IA et natives du cloud contribue davantage à la croissance du marché aux États-Unis.
Allemagne Video Encoder Market Insight
Le marché allemand de l'encodeur vidéo ne cesse de croître, soutenu par la forte base technologique de radiodiffusion et industrielle du pays. Les fabricants et les radiodiffuseurs continuent d'investir dans le soutien au codec de la prochaine génération pour répondre aux exigences changeantes en matière de prestation de contenu et d'efficience réglementaire. La poursuite de l'innovation dans les solutions d'encodage à faible latence et multicodec contribue à la croissance du marché en Allemagne.
Asia-Pacific Video Encoder Market Insight
Le marché de l'encodeur vidéo en Asie-Pacifique devrait connaître la croissance la plus rapide à l'échelle mondiale, grâce aux déploiements de caméras IP à grande échelle et à l'expansion rapide de l'infrastructure d'OTT et de radiodiffusion en Chine, en Inde et dans les États du Golfe. L'augmentation des capacités manufacturières nationales et l'augmentation des investissements publics dans la surveillance et l'infrastructure de radiodiffusion continuent d'appuyer une forte expansion du marché régional.
Japon Video Encoder Market Insight
Le marché japonais de l'encodeur vidéo connaît une croissance constante, soutenue par l'infrastructure de radiodiffusion avancée du pays et une forte demande de contenu à haute résolution. Les fournisseurs nationaux et internationaux continuent d'introduire des solutions d'encodage de nouvelle génération adaptées aux besoins du Japon en matière de diffusion, de surveillance et de communication d'entreprise.
China Video Encoder Market Insight
Le marché chinois de l'encodeur vidéo connaît une croissance rapide, sous l'impulsion de déploiements à grande échelle de la surveillance des villes intelligentes et de l'expansion rapide des plateformes nationales d'OTT et de radiodiffusion. L'augmentation de la capacité de production nationale parmi les principales entreprises de technologie vidéo améliore l'accessibilité et la disponibilité de l'infrastructure de codage, tandis que la poursuite des investissements gouvernementaux dans la surveillance et l'infrastructure de radiodiffusion favorise encore la croissance à long terme du marché dans toute la Chine.
Quelles sont les meilleures entreprises du marché de l'encodeur vidéo
L'industrie de l'encodeur vidéo est principalement dirigée par des entreprises bien établies, notamment :
- harmonique Inc.(États-Unis)
- Haivision Systems Inc.(Canada)
- Atteme SA(France)
- Telestream LLC(États-Unis)
- AWS élémentaire(États-Unis)
- Cisco Systems, Inc.(États-Unis)
- VITEC(France)
- Wowza Media Systems LLC(États-Unis)
- Bitmovin, Inc.(Autriche)
- Brightcove Inc.(États-Unis)
- Imagine Communications Corp.(États-Unis)
- Société NVIDIA(États-Unis)
- Société Intel(États-Unis)
- Hikvision(Chine)
- Axis Communications AB(Suède)
Quels sont les derniers développements sur le marché de l'encodeur vidéo
- En février 2026, Harmonic a publié un encodeur vidéo cloud-native de nouvelle génération qui met l'accent sur l'intégration transparente avec les grandes plateformes cloud et les réseaux de diffusion de contenu, la simplification de l'orchestration pour les flux de travail en direct et l'extension du support codec pour accroître l'agilité opérationnelle et la facilité de déploiement dans les environnements de diffusion et de diffusion.
- En septembre 2025, Harmonic a engagé 85 millions de dollars pour faire avancer l'accélération matérielle VVC/H.266 pour les flux de 8K en direct dans les lieux de sport et de divertissement, se positionnant pour répondre à la demande croissante de flux de travail ultra-haute définition, car les écrans 8K premium gagnent en traction.
- En juillet 2025, AWS Elemental a élargi son empreinte de codage mondial avec de nouvelles installations à Mumbai et São Paulo, coupant la latence pour les clients de l'Asie-Pacifique et de l'Amérique du Sud de 40% et mettant en vedette du matériel AV1 spécialisé pour servir un intérêt croissant pour la compression sans redevances.
- En mars 2025, Intel a introduit de nouveaux processeurs Xeon qui intègrent l'accélération VVC/H.266, permettant aux centres de données de gérer des codecs de nouvelle génération sans cartes complémentaires et réduisant les coûts d'encodage du cloud de 60% par rapport aux approches logicielles seulement.
- En septembre 2024, AWS Elemental a introduit l'encodage accéléré du matériel AV1 sur AWS MediaLive, réduisant les coûts du cloud par flux d'environ 25% pour les premiers adoptants, reflétant une dynamique commerciale croissante derrière l'adoption de codec sans redevances.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











