


세계 자석 재료 시장 세그먼트, 재료 (전기 강철, 네오디뮴 철 Boron, 페라이트, 사마륨 코발트, Alnico, 무조직 및 나노 크리스탈 합금 및 기타), 유형 (소매 자석 재료, 영구 자석 재료 및 반도체 자석 재료), 응용 프로그램 (모터 및 발전기, 변압기 및 인덕터, 센서 및 액추에이터, 데이터 저장 및 전자, 오디오 및 음향 장치, 전자 제품 및 기타), 전자 제품 및 기타 (전자 제품 및 가전 제품), 산업 및 산업, 산업, 산업 및 산업, 산업, 산업 및 산업, 산업, 산업, 산업, 산업 및 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업 및 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업, 산업,
자기 재료 시장 규모와 성장률은 무엇입니까
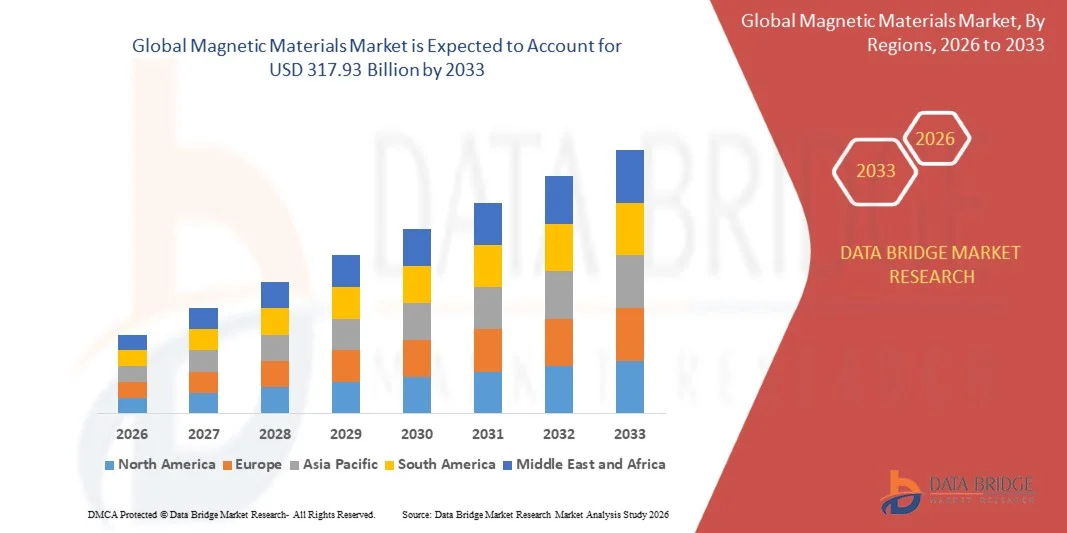
- Data Bridge Market Research 분석에 따르면, 자기 재료 시장은2025년 USD 152.15억프로젝트미화 50억, 성장하는2026년부터 2033년까지 9.65%의 CAGR.
- 이 시장은 운송, 재생 에너지 및 전력 그리드 투자 확대, 고효율 모터, 변압기 및 산업, 자동차 및 소비자 응용 분야에서 전력 전자의 채택을 가속화하여 빠르게 성장하는 급속한 성장이 경험하고 있습니다.
- 높은 효율 전기 구동 및 낮은 손실 그리드 장비에 대한 증가 이동, 성장 채택과 결합고성능 네오디뮴 철 보론 자석그리고 진보된 무조직과 nanocrystalline 연약한 자석 합금은, 시장 채택을 지원합니다. 자석 물자는 맞은편에 적용됩니다견인 모터, 풍력 발전기 및 배급 변압기, 센서 및 액추에이터 및 데이터 저장 장치, 더 높은 효율, 컴팩트 한 디자인 및 최종 사용자에 대 한 낮은 에너지 손실.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 152.15 억
- 예상 시장 가치 (2033): USD 317.93 억
- 캐스트 CAGR (2026–2033): 9.65%
- 2025년 선도 지역: 아시아 태평양
- 가장 빠른 성장 지역: 북아메리카
자기 재료 시장의 주요 테이크아웃은 무엇입니까
- 아시아 태평양은 2025년에 58.60%의 가장 큰 수입 점유율을 가진 자석 물자 시장을 지배했습니다, 지역 지배적인 희토류 가공과 자석 제조 기초, 큰 전기 강철 수용량 및 강한 EV, 바람 및 전자공학 생산에 의해 지원되는.
- 북미는 2026 년에서 2033 년까지 11.45%의 CAGR에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 희귀 한 지구 자석 공급 체인의 정부 백업 재흡수, EV 및 방어 요구 확장 및 새로운 자석 제조 능력.
- 전기 강철 세그먼트는 변압기 핵심, 모터 및 발전기에 있는 그것의 indispensable 역할에 의해 모는 2025년에 41.35% 몫을 가진 시장을, 및 힘과 산업 신청의 맞은편에 지도했습니다.
- 네오디뮴 철 boron은 가장 빠르게 성장하는 소재이며, EV 견인 모터, 풍력 터빈 및 로봇 분야에서 높은 에너지 밀도 자석에 대한 수요에 대한 수요를 반영하는 12.05%의 CAGR을 등록하기 위해 계획되었습니다.
- 연약한 자석 물자 세그먼트는 변압기, 유도체 및 전동기 박판에 있는 광대한 사용에 의해 지도된 2025년에 58.40% 수익 몫을 가진 유형 종류를, 지도했습니다.
- 2025년 시장 점유율 44.80%를 차지한 모터 및 발전기는 산업 드라이브, 차량 견인 체계 및 발전 장비에 있는 자석 물자의 증가 사용에 의해 선호됩니다.
- 센서 및 액추에이터 세그먼트는 가장 빠르게 성장하는 응용 분야이며, 11.20%의 CAGR, 로봇의 배포 증가, 고급 드라이버 시티 시스템 및 산업 자동화에 의해 구동됩니다.
보고서 범위 및 자기 재료 시장 세그먼트
|
관련 기사 |
자기 재료 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 수입 수출 분석, 생산 능력 개요, 생산 소비 분석, 가격 추세 분석, 기후 변화 시나리오, 공급망 분석, 가치 사슬 분석, 원료/소비자 개요, 공급업체 선택, PESTLE 분석, 포터 분석, 규제 프레임 워크를 포함한다. |
자기 재료 시장에서 중요한 추세는 무엇입니까
- 자석 재료 산업은 다양 한, 지역 안전 공급 체인에 대 한 꾸준히 이동, 생산자와 함께 통합 된 산화물-투-마넷 용량 중국, 재생 확장, 무거운 희토류 요소에 의존을 감소 자석 개발.
- 예를 들어, 9 월 2025, Neo Performance Materials에 따르면, 회사는 공식적으로 Narva, Estonia의 소결 네오디뮴 철 붕소 자석 공장을 열었습니다. 올해 2,000 톤의 초기 용량과 연간 5,000 톤의 단계 1 설계 용량이 있습니다. 9 월 2026 년, 공장은 비 중국 자석 용량의 출현을 강조하는 전기 자동차 모터의 계층 1 공급 업체에 상업적 볼륨을 출시했습니다.
- 철 질화물 및 기타 화학 물질에 근거를 둔 희미한 영구 자석은 모터 디자이너가 희토류 가격 및 수출 통제 휘발성에서 격리되는 성과 대안을 찾는 것과 같이 파일럿 가늠자에서 이동됩니다.
- 수요는 또한 공용품, 자료 센터 및 EV 위탁 통신수가 변압기, 유도체 및 힘 전자공학에 있는 더 낮은 핵심 손실을 추구하는 utilities와 같은 얇은 계기 전기 강철과 무조직 및 nanocrystalline 합금을 포함하여 높 효율성 연약한 자석 물자를 향해 이동하.
- 예를 들어, 9 월 2026, Niron Magnetics에 따르면, 회사는 Sartell, Minnesota Plant에서 강철 등급의 이정표를 표시했으며, 이는 매년 드래곤 자유로운 철 질화물 자석의 1,500 톤까지 생산하도록 설계되었으며, 2027 년에 가동 될 것이며, 미국 전쟁의 사무실에서 최대 USD 150 백만의 조건적 인 의지를 따르는 2026 년 8 월 2026 년 전략적 자본의 부서, 드래곤없는 자석 기술에 대한 투자를 보여줍니다.
- electrification로, 공급 사슬 현지화 및 효율성 필요조건은 계속 발전하기 위하여, 자석 물자는 기동성, 에너지 및 산업 체계의 맞은편에 전략적으로 관리해, 신청 설계한 물자로 개조될 것으로 예상됩니다.
자기 재료 시장의 주요 드라이버는 무엇입니까
- 수송, 재생 가능 발전 및 산업 자동화의 선택 가속은 능률적인 모터, 발전기, 변압기, 감지기 및 전력 변환 장비를 가능하게 하는 자석 물자를 위한 수요를 증가합니다.
- 예를 들어, 5 월 2026, 국제 에너지기구 (IEA) 글로벌 EV 아웃룩 2026에 따르면, 글로벌 전기 자동차 판매는 2025에 20 만 개를 초과하는 2025에 20 만 개를 초과하기 위해 2026 년에 23 백만에 도달하기 위해 판매 계획 된 4 개의 새로운 자동차에 대한 회계, 견인 모터 자석 및 전기 강철에 대한 수요의 규모를 강조.
- 풍력 터빈 발전기, EV 견인 모터, 산업용 드라이브 및 그리드 변압기는 고성능 영구 자석 및 저손실 부드러운 자기 코어에 의존하여 고성능 밀도, 효율성 및 신뢰성을 달성하고 장기적인 자재 공급을 보장합니다.
- 예를 들어, 글로벌 풍력 에너지위원회 (GWEC)에 따라 4 월 2026에서 글로벌 풍력 설치는 이전 기록 년에서 40 %까지 기록 165 GW에 도달했으며, 2026 및 2030 사이에 계획 된 새로운 용량의 969 GW와 1,299 GW에 누적 용량을 가져 왔습니다. 풍력 발전에서 지속되는 수요를 거부합니다.
- EV 채택, 풍력 및 그리드 구축, 및 산업 및 로봇 자동화가 지구 전반에 걸쳐 확장되고, 자기 재료는 효율적이고 소형 전기 기계 및 전력 시스템에 필수적으로 유지 될 것으로 예상됩니다.
자기 재료 시장의 성장은 무엇입니까
- 단일 국가에서 제조하는 희토류 처리 및 자석의 농도는 자석 사용자를 수출 통제, 라이센싱 지연 및 공급 중단, 구매 및 자동차, 산업 및 방위 고객을 위한 생산 계획 불확실성 창조하기 위하여 노출합니다.
- 예를 들어, 4 월 2025, IEA에 따르면, 중국은 7 개의 무거운 희토류 요소 및 모든 관련 화합물, 금속 및 자석에 수출 통제를 도입 한 후, 미국, 유럽에서 많은 자동차 제조 업체 및 기타 영구 자석과 일부 절단 이용률 또는 일시적으로 공장 폐쇄를 얻기 위해 투쟁; 전체 년 동안, 중국은 57,392 톤의 희토류 자석을 수출, 미국에 선적과 1.3% 감소. 20,933 톤의 중국은 세관 데이터에 따라 5,933 톤을 떨어졌다.
- 네오디뮴, praseodymium, dysprosium 및 terbium의 가격에 휘발성, 중국과 비 중국 공급 사이의 가격 간격과 함께, 건물 및 운영 자석 용량의 비용을 인상 중국 외부와 장기 계약.
- 긴 자동차 및 산업 자격주기, 제한된 재활용 인프라, 그리고 높은 온도 성능을 희생하지 않고 무거운 희토류의 기술적인 어려움은 새로운 공급 업체 및 대안 재료의 램프 업을 느리게 할 수 있습니다.
- 예를 들어, IEA에 따라 2025 년 10 월, 중국은 중국 드문 지구 기술을 사용하여 중국 자원 드문 지구 재료를 포함하거나 중국 드문 지구 기술을 사용하여 생산 한 부분, 구성 요소 및 어셈블리에 대한 라이센스를 얻기 위해 외국 회사를 필요로하는 더 수출 통제를 발표했다; 제어는 나중에 쉽게되었습니다, 11 월 2025에서 13% 상승, 전략적 및 국제 연구 센터 (CSIS)에 따르면, 신속하게 정책 변화가 공급 가용성을 변경할 수 있는지 보여줍니다.
- 수출 통제 위험의 조합, 원료 가격 변동성, 긴 자격이 타임 라인 및 새로운 수용량을 위한 높은 자본비는 중국과 가격 과민한 끝 사용 세그먼트에서 제조자를 위해 특히 제약 채택과 수익성 할 수 있습니다.
자석 물자 시장은 어떻게 Segmented
자기 재료 시장은 재료, 유형, 응용 분야 및 최종 용도 산업을 기반으로합니다.
- 물자에 의하여
물자의 기초에, 자석 물자 시장은 전기 강철, 네오디뮴 철 boron, 페라이트, samarium cobalt, alnico, 무조직 & nanocrystalline 합금 및 다른 사람으로 구분됩니다. 전기 강철 세그먼트는 변압기 핵심, 모터 박판 및 발전기 고정자에 있는 그것의 indispensable 역할에 의해 지원된 2025년에 41.35% 몫을 가진 시장을 지배했습니다. 곡물 중심과 비 지향적인 급료는 경쟁가격에 낮은 핵심 손실 및 높은 침투성을 전달하고, 그(것)들을 큰 볼륨 자석 회로를 위한 기본 선택 만들기. 그리드 확장, 장비 교체 및 상승 전기 모터 생산은 계속 수요. 변압기와 모터 제작자 지원 믿을 수 있는 공급을 가진 강철 수용량 그리고 오래 걸출한 공급자 관계 설치하십시오. 변압기와 모터를 위한 효율성 규칙을 더 강화하는 것은 그것의 주요한 위치를 강화합니다.
네오디뮴 철 boron 세그먼트는 EV 견인 모터, 풍력 터빈, 산업용 서보 드라이브 및 로봇 분야에서 고 에너지 밀도 자석에 대한 수요 증가에 의해 구동 2026에서 2033에서 12.05%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획된다. 이 자석은 페라이트 또는 상처 필드 디자인과 비교된 더 작고 가벼운, 더 효율적인 모터를 허용합니다. Automakers와 터빈 제작자는 다 년 공급 계약을 지키고, 새로운 소결한 자석 식물은 북아메리카, 유럽 및 아시아에서 위임됩니다. 곡물 경계 확산 및 합금 디자인을 통해 무거운 희토류 함량을 줄이기 위해 노력은 열 성능 향상. 전기 이동성 및 청정 전력 설치의 성장은 세그먼트의 순간을 지속할 것으로 예상됩니다.
- 이름 *
유형의 기초에, 자석 물자 시장은 연약한 자석 물자, 영원한 자석 물자 및 반 단단한 자석 물자로 분류됩니다. 연약한 자석 물자 세그먼트는 변압기, 유도체, 초크 및 전동기 박판에 있는 광대한 사용에 의해 지원된 2025년에 58.40% 몫을 가진 시장을 지배했습니다. 이 자료는 쉽게 자석화하고, 교류 현재 신청에 있는 낮은 hysteresis 손실을 전달하. 전력망, 재생 가능 상호 연결 및 산업용 모터의 지속적인 투자는 꾸준한 볼륨 성장을 지원합니다. 전기 강철과 연약한 알파철 급료의 넓은 가용성은 비용 경쟁을 지킵니다. 에너지 효율에 중점을 두는 것은 세그먼트의 주요 위치를 강화하는 것입니다.
영구 자석 물자 세그먼트는 2026년에서 2033년까지 11.30%의 CAGR에 가장 빠른 성장을 기록하기 위하여 계획됩니다, 차량, 풍력 터빈 및 산업 장비에 있는 영원한 자석 동시 모터 그리고 발전기의 상승 채택에 의해 모는. 이 물자는 외부 힘 없이 지속적인 자기장을, 지원 콤팩트와 능률적인 디자인을 제공합니다. 국내 자석 제조를 위한 정부 지원은 몇몇 지역에 있는 새로운 수용량을 추가합니다. 로봇, 무인 항공기 및 가전의 수요는 고객 기반을 확장하고 있습니다. 드물게 자유롭고 감소된 등급의 Ongoing 발달은 주소가 없는 시장에 예상됩니다.
- 회사연혁
응용 분야의 기초에, 자기 재료 시장은 모터 및 발전기, 변압기 및 인덕터, 센서 및 액추에이터, 데이터 저장 및 전자 제품, 오디오 및 음향 장치 및 다른 사람으로 구분됩니다. 모터 및 발전기 세그먼트는 산업 드라이브, 차량 견인 시스템, 가전 및 발전 장비의 광범위한 사용으로 지원되는 2025 년에 44.80% 점유율을 가진 애플리케이션 범주를 지배했습니다. 전기 모터를 위한 효율성 기준은 우수한 효율성 디자인의 채택을 밀고 있습니다. 운송 및 풍력 및 수력의 구조화는 추가 볼륨을 기여합니다. 산업과 상업적인 장비에 있는 큰 설치된 기초는 꾸준한 보충 수요를 창조합니다. 섹터의 빵은 최고의 위치를 강화하고 있습니다.
센서 및 액추에이터 세그먼트는 2026 년에서 2033 년까지 11.20%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 로봇, 고급 드라이버 시티 시스템, 산업 자동화 및 정밀 모션 제어의 배포를 증가 시켰습니다. 컴팩트 자석은 위치 감지, 햅틱 피드백 및 공간에 높은 토크 마이크로 액추에이터를 가능하게합니다. 전기 차량의 성장은 차량 당 자석 근거한 감지기의 수를 증가합니다. 공장 자동화 및 협업 로봇은 서보 및 프레임리스 모터에 대한 수요를 확장하고 있습니다. 의료 기기 및 소비자 전자는 추가 사용 사례를 작성하고 있습니다. 지속적인 사소화는 세그먼트 확장을 지속할 것으로 예상됩니다.
- End-Use 산업
끝 사용 기업의 기초에, 자석 물자 시장은 에너지 & 힘, 자동차 & 수송, 산업 기계장치 & 자동화, 소비자 전자공학, 항공 우주 & 방위 및 건강 관리로 세그먼트를 답니다. 에너지 및 전력 부문은 변압기 코어, 발전기 및 스위치 기어에 대한 큰 요구 사항에 의해 지원되는 2025에서 33.40%의 점유율을 가진 최종 용도 범주를 지배, 배포 및 재생산. 새로운 economies에 있는 격자 현대화와 수용량 확장은 underpin 수요에 계속합니다. 풍력 터빈 임명은 높 가치 영원한 자석 및 전기 강철 내용을 추가합니다. 이 유틸리티는 더 낮은 손실 코어를 지정하여 수명의 에너지 비용을 절감합니다. 데이터 센터 및 electrification에서 전기 수요 증가는 세그먼트를 더 강화합니다.
자동차 및 운송 부문은 2026에서 2033까지 11.60%의 CAGR에서 고성능 자석과 견인 모터의 우수한 전기 강철을 사용하는 전기 및 하이브리드 차량의 생산에 의해 구동되는 2026에서 2033 %의 가장 빠른 성장을 등록하기 위해 계획되었습니다. 각 전기 차량은 또한 힘 전자공학, 내장된 충전기, 감지기 및 액추에이터에 있는 자석 성분을 이용합니다. Automaker는 장기간 계약 및 공동 개발 프로그램을 통해 자석 공급을 확보하고 있습니다. 차량 및 모터 생산의 Localization는 지역 수요 증가합니다. 버스, 트럭, 철도의 충전은 추가 볼륨을 만듭니다. 모터 효율성에 있는 계속 개선은 세그먼트 성장을 지속할 것으로 예상됩니다.
어떤 지역은 자기 재료 시장의 가장 큰 주식을 보유
- 아시아 태평양은 2025년에 58.60%의 가장 큰 수입 점유율을 가진 자석 물자 시장을 지배했습니다, 지역 지배적인 희토류 가공과 자석 제조 기초, 큰 전기 강철 수용량 및 강한 EV, 바람 및 전자공학 생산에 의해 지원되는.
- 이 지역은 또한 통합 공급 체인의 장점은 희토류 정제, 합금 만들기, 자석 제작, 모터 어셈블리, 중국과 일본 주요 생산자의 존재에서. IEA에 따르면, 중국은 희귀 한 지구 영구 자석 시장의 90 %를 보유하고 있으며 중국 자동차 제조업체는 2025 년 글로벌 전기 자동차 판매의 60 %를 공급하고 자기 재료 소비의 지역 리더십을 강화했습니다.
China 자기 재료 시장 통찰력
중국 자기 재료 시장은 대규모 자석 생산, 세계에서 가장 큰 EV 및 풍력 장비 산업 및 광범위한 전기 강철 용량에 의해 지원되는 더 높은 가치 등급으로 진화하고 있습니다. 중국 세관 데이터에 따르면, 중국은 2025 년 희귀 한 지구 자석의 57,392 톤을 수출, 사전 연도에서 1.3% 감소, 라이센스 요구 사항 모양의 수출 흐름으로. 또한, 중국은 발전기 자석 및 그리드 장비에 대한 국내 수요를 지속하는 GWEC에 따라 2025 년에 풍력 용량의 120 개 이상의 GW를 설치했습니다.
Japan Magnetic Materials 시장 통찰력
일본 자기 재료 시장은 자동차, 전자, 산업 장비 분야에서 고성능 자석, 페라이트 및 부드러운 자기 부품에 대한 수요로 일관성있는 성장을 목격하고 있습니다. TDK, Shin-Etsu Chemical, Proterial 및 Daido Steel과 같은 국내 생산업체는 내열성 및 저중력 자석 등급을 계속합니다. 또한, 일본에 중국 자석 선적은 12 월 2025 년 280 톤에 도달했으며, 중국 세관 데이터에 따르면 1 년 전부터 31.4%까지 Niron Magnetics와 ASPINA 사이의 공급 계약은 희소한 모터 솔루션의 탐험을 지원합니다.
인도 자기 재료 시장 통찰력
인도 자기 재료 시장은 EV 채택, 기록 풍력 설치 및 산업 및 전자 제조를 확장하기 때문에 신속한 성장을 목격하고 있습니다. 인도의 유니온 캐비닛은 INR 7,280 crore의 지연으로 구성된 계획을 승인하여 통합 된 소결 된 희토류 영구 자석 용량 당 6,000 미터 톤을 설정하며 최대 5 개의 공증자가 연간 1,200 톤까지 자격이 부여됩니다. 또한, 인도는 거의 발전기와 변압기를 위한 수요를 지원하는 GWEC에 따라 2025년에 기록 6.3 GW에 그것의 연례 바람 임명을 두배로 했습니다.
U.S. 자기 재료 시장 통찰력
U.S. 자기 재료 시장은 자석 공급 체인의 정부 백업 reshoring 때문에 급속한 성장을 목격하고 방어 및 EV 수요를 확장하고, 새로운 국내 수용량. 7 월 2025에서 MP 재료는 킬로그램 당 10 년 NdPr 가격 바닥과 연간 용량의 10,000 미터 톤을 대상으로하는 새로운 10X 자석 시설을 포함하는 방어 부서와의 파트너십을 발표했습니다. 또한, 미국 희토류는 2026 년 1 분기에 있는 오클라호마 자석 선의 그것의 Stillwater의 1a를, 2027년의 첫번째 분기에 의해 annum 당 1,200 톤을 도달할 것으로 예상된 총 수용량과 더불어, 위탁했습니다.
독일 자기 재료 시장 통찰력
독일 자기 재료 시장은 국가의 강력한 자동차, 기계 및 전기 장비 기지로 인해 꾸준히 확장되고 유럽의 고급 자석 제조를위한 허브 역할을합니다. Hanau에 있는 VACUUMSCHMELZE의 식물은 벤치 마크 무기물 정보에 따라 유럽에 있는 단지 2개의 가동 희토류 영구 자석 식물의 한개입니다. 또한 Neo Performance Materials는 로버트 보쉬와 함께 다년간의 메모와움을 체결하여 Narva 플랜트에서 생산된 자석 소재를 보존하기 위해 독일 산업에 의해 성장하는 노력을 반영하여 유럽 공급을 확보했습니다.
자기 재료 시장에서 최고의 기업은
자기 재료 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- TDK 기업(일본)
- (주)신에쓰화학(일본)
- 회사 소개(일본)
- 다이도 스틸 주식회사 (일본)
- VACUUMSCHMELZE GmbH & 공동. KG(독일)
- MP 재료 주식회사(미국)
- 네오 성능 재료 Inc.(캐나다)
- Arnold Magnetic Technologies 주식회사 (미국)
- JL MAG 희소한 Co., 주식 회사 (중국)
- 닝보 Yunsheng Co., 주식 회사 (중국)
- Zhong Ke San Huan 하이테크 Co., 주식 회사 (중국)
- Yantai Zhenghai 자석 물자 Co., 주식 회사 (중국)
- 중국 북부 희토류 (그룹) 하이테크 (주) (중국)
- Nippon Steel Corporation (일본)
- 포스코홀딩스(주)
- 중국 Baowu Steel Group Corporation Limited (중국)
- Lynas 희귀 지구 제한 (호주)
- Noveon Magnetics Inc. (미국)
- 니론 마그네틱, Inc.(미국)
- 전자 에너지 (미국)
Magnetic Materials Market의 최신 개발은 무엇입니까
- 9 월 2026에서 Neo Performance Materials는 에스토니아의 Narva 자석 시설이 연간 명찰 용량의 약 2,000 미터 톤의 상업 생산에 들어가 전기 자동차 모터의 계층 1 공급 업체에 희토류 영구 자석의 상업적 볼륨을 출시했다고 발표했습니다. 회사는 또한 3 층 1 모터 제조업체에 의해 수여 된 여러 자석 프로그램을보고 각 프로그램에 전달 된 자격 샘플.
- 2026 년 9 월, Niron Magnetics는 Sartell, 미네소타 제조 공장에서 강철 상승 이정표를 축하했으며 Honda Motor Co., Ltd.의 투자를 발표했습니다. 식물은 매년 희미한 철 질화물 자석의 1,500 톤까지 생산하도록 설계되었으며 2027 년에 운영 될 예정이며 미국 전쟁 사무실에서 최대 150 백만 달러의 조건 대출 약속에 의해 지원됩니다.
- 11 월 2025에서 인도의 유니온 캐비닛은 소결 된 희토류 영구 자석의 제조를 촉진하기 위해 Scheme을 승인 INR 7,280 crore의 재정적 인 지연, 5 년 이상 판매 링크 된 인센티브의 INR 6,450 위기와 자본 미량의 INR 750 위기. 이 계획은 글로벌 경쟁력 있는 입찰을 통해 선정된 5개의 beneficiaries에 걸쳐 통합 용량 당 6,000 미터톤을 수립하는 것을 목표로 합니다.
- 7 월 2025에서 MP 재료는 미국 국방부와 공공 민간 파트너십을 발표했다. 변환 가능한 선호되는 주식에 대한 USD 400 백만 투자를 포함, 무거운 희토류 분리에 대한 USD 150 만 대출, 킬로그램 당 10 년 NdPr 가격 바닥, 새로운 10X 시설에서 자석을위한 10 년 소요 계약. 10X 설비는 2028년 커미션을 시작으로 총 미국 자석 제조 능력이 10,000톤에 달할 것으로 예상됩니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











