



Segmentação do mercado global de gerenciamento do ciclo de vida de aplicativos por componente (software e serviços), tipo de implantação (nuvem e local), porte da empresa (pequenas e médias empresas e grandes empresas), uso final (automotivo e transporte, manufatura, aeroespacial e defesa, serviços financeiros, energia e utilidades, varejo e comércio eletrônico, saúde, TI e telecomunicações e outros) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado de gestão do ciclo de vida da aplicação
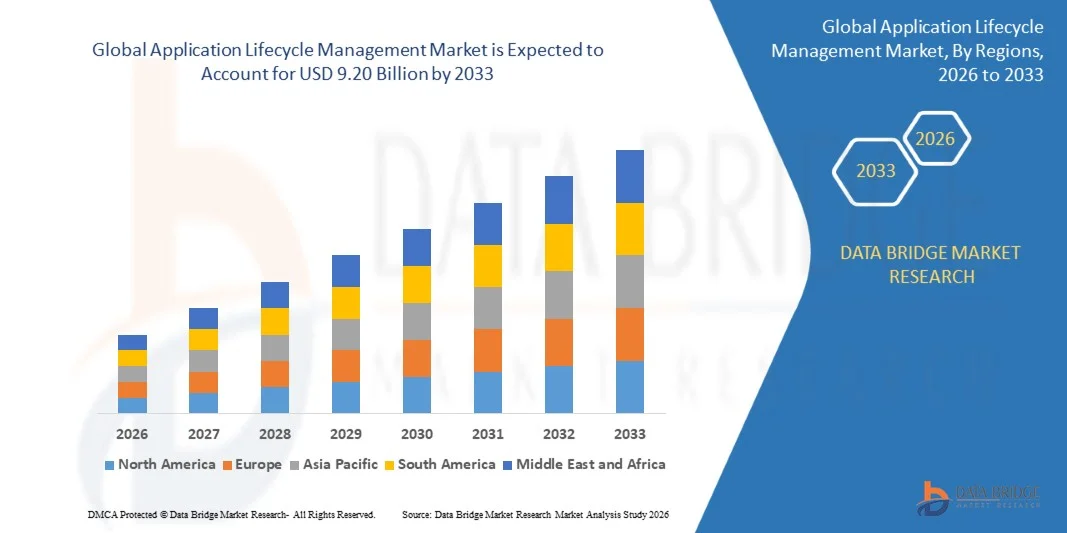
- De acordo com Data Bridge Market Research Analysis the a gestão global do ciclo de vida da aplicação foi avaliada emUSD 4,60 mil milhões em 2025e espera-se alcançar9,20 mil milhões de USD até 2033, em umaCAGR de 9,05%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela adoção crescente de ambientes de desenvolvimento digital e avanços rápidos em ferramentas de engenharia de software, levando ao aumento da automação, colaboração e otimização de fluxo de trabalho entre empresas que mudam para operações ágeis e orientadas pela DevOps
- Além disso, a crescente demanda por plataformas integradas que simplificam o planejamento, desenvolvimento, testes e implantação de software está posicionando soluções ALM como frameworks essenciais para melhorar a qualidade do produto, reduzir os ciclos de lançamento e aumentar a visibilidade entre equipes. Estes factores convergentes estão a acelerar a adopção de plataformas ALM e a reforçar a expansão global do mercado
Tamanho e previsão do mercado
- Valor de mercado global (2025):4,60 mil milhões de USD
- Valor de mercado previsto (2033):9,20 mil milhões de USD
- Previsões CAGR (2026-2033):9.05%
Análise do Mercado de Gestão do Ciclo de Vida da Aplicação
- Soluções de gerenciamento de ciclo de vida de aplicativos, apoiando a gestão de ponta a ponta de produtos de software do planejamento à implantação, estão se tornando indispensáveis em todas as indústrias devido à sua capacidade de unificar fluxos de trabalho de desenvolvimento, fortalecer a governança e melhorar a consistência de lançamento em ambientes de software acelerados
- A crescente demanda por plataformas ALM é alimentada principalmente pela crescente mudança para o desenvolvimento nativo da nuvem, aumentando a adoção de DevOps e a necessidade de maior rastreabilidade, colaboração e automação ao longo do ciclo de vida do software
- América do Norte dominou o mercado de gestão do ciclo de vida da aplicação com uma participação de 32,7%em 2025, devido à adoção crescente de práticas DevOps, crescente demanda por ferramentas de desenvolvimento integradas e forte foco empresarial na aceleração da entrega de software
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de gerenciamento do ciclo de vida de aplicações durante o período de previsão, devido ao aumento da digitalização empresarial, adoção crescente de nuvem e modernização tecnológica rápida em países como China, Índia e Japão
- O segmento de software dominou o mercado com uma quota de mercado de 65,5% em 2025, devido ao seu papel integral na combinação de planejamento, desenvolvimento, testes, implantação e manutenção em um fluxo de trabalho unificado. As empresas dependem do software ALM para simplificar a colaboração DevOps e melhorar a visibilidade do projeto em tempo real em equipes distribuídas. A adoção crescente de metodologias ágeis reforça a necessidade de plataformas de ciclo de vida centralizadas que apoiem automação e controle de versão. A expansão de estruturas de desenvolvimento nativas na nuvem e arquitetura de microservices aumenta ainda mais a dependência de software avançado ALM. A sua capacidade de reduzir as ineficiências do desenvolvimento e acelerar os ciclos de libertação continua a ser um dos principais factores que conduzem a dominância
Segmentação do mercado de gestão do ciclo de vida de aplicação e âmbito de aplicação
|
Atributos |
Aplicação Gestão do ciclo de vida Principais perspectivas de mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no mercado de gestão do ciclo de vida da aplicação
“Integração Crescente de ALM com DevOps e Automação Dirigida por IA”
- O mercado global de Gestão do Ciclo de Vida de Aplicações (ALM) está testemunhando um crescimento substancial impulsionado pela crescente convergência de plataformas ALM com metodologias DevOps e ferramentas de automação baseadas em IA. Essa integração está permitindo que as equipes de desenvolvimento acelerem os ciclos de lançamento, melhorem a colaboração e melhorem a qualidade do produto ao longo do ciclo de vida de desenvolvimento de software.
- Por exemplo, a Micro Focus integrou sua ALM Octane com ferramentas CI/CD e análises baseadas em IA para simplificar testes, gerenciamento de defeitos e automação de implantação. Tais integrações demonstram como a IA e a DevOps juntos estão remodelando o paradigma tradicional da ALM para uma entrega contínua e insights preditivos
- O uso de IA em ALM está crescendo, com recursos como previsão inteligente de bugs, autoprioritização de tarefas e automação avançada de testes que reduzem o esforço humano e aumentam a precisão durante os ciclos de desenvolvimento de software. Essas características ajudam as organizações a minimizar erros, reduzir prazos de desenvolvimento e melhorar a confiabilidade do produto
- As soluções ALM baseadas na nuvem também estão se tornando centrais para ambientes modernos de engenharia de software, pois oferecem escalabilidade, colaboração em tempo real e manutenção simplificada. Essa transição para a nuvem ALM está promovendo a coordenação de equipes multilocações e produtividade sustentada em ambientes de trabalho híbridos
- A adoção crescente de DevOps entre empresas se alinha com o foco ALM em melhorias contínuas e loops de feedback, criando fluxos de trabalho unificados que integram planejamento, desenvolvimento, testes, implantação e manutenção
- No geral, a fusão de ALM com IA e DevOps está transformando práticas de engenharia de software em ecossistemas mais adaptativos, automatizados e baseados em dados que elevam a agilidade e a inovação entre as indústrias
Dinâmica do Mercado de Gestão do Ciclo de Vida da Aplicação
Controlador
“Incrementar a necessidade de visibilidade de ponta a ponta através de ciclos de desenvolvimento de software”
- As empresas estão cada vez mais priorizando total transparência e controle sobre seus processos de desenvolvimento de software devido à crescente complexidade na gestão de equipes dispersas e diversas ferramentas. Plataformas ALM permitem um fluxo de trabalho unificado que conecta atividades de planejamento, desenvolvimento, testes e implantação sob um único framework
- Por exemplo, o Jira Align da Atlassian fornece uma abordagem ALM integrada para gerenciar iniciativas de software em toda a empresa, oferecendo painéis que rastreiam progresso, dependências e alinhamento com objetivos de negócios. Tais instâncias destacam a crescente demanda por visibilidade em tempo real e colaboração coordenada em projetos de software
- A visibilidade de ponta a ponta suporta detecção proativa de problemas e alocação eficaz de recursos, melhorando a eficiência global do projeto e reduzindo as taxas de retrabalho. Os gestores de desenvolvimento obtêm insights acionáveis através de painéis e análises, permitindo-lhes tomar decisões informadas durante todo o ciclo de vida
- O aumento de ambientes de desenvolvimento remoto e híbrido amplia ainda mais a necessidade de plataformas que mantenham a coerência do fluxo de trabalho e assegurem que as equipes permaneçam sincronizadas apesar da dispersão geográfica
- À medida que as organizações continuam avançando para a transformação digital, a adoção de sistemas ALM que fornecem rastreabilidade completa e integração perfeita em todo o ecossistema de desenvolvimento está se tornando essencial para manter a qualidade do software e entrega oportuna
Restrição/Desafio
“Complexidade na integração de ferramentas ALM com sistemas Legacy”
- Integrar as ferramentas modernas da ALM com infra-estruturas já existentes continua a ser um grande desafio para as empresas dependentes de soluções tradicionais de gestão de software. Tal integração muitas vezes requer personalização, middleware adicional e extensos esforços de migração de dados que podem dificultar prazos de implementação e impulsionar custos
- Por exemplo, a integração da IBM Rational Suite com plataformas ALM nativas em nuvem mais recentes muitas vezes exige reconfigurações complexas para garantir compatibilidade com modelos de desenvolvimento mais antigos. Isto ilustra como as dependências legados lenta adoção e limitar os ganhos de eficiência integração ALM pode entregar
- Sistemas legados frequentemente carecem de APIs padronizadas ou recursos de interoperabilidade necessários para se conectar com as ferramentas modernas da ALM, resultando em fluxos de trabalho fragmentados e processos de gerenciamento de dados redundantes
- Além disso, diferenças em formatos de dados, metodologias de desenvolvimento e arquiteturas de ferramentas complicam ainda mais a sincronização entre a infraestrutura legado e ambientes ALM, aumentando a complexidade operacional e os encargos de manutenção
- Enfrentar esses desafios de integração exigirá que as empresas modernizem gradualmente sua infraestrutura de TI através de abordagens modulares e parcerias de fornecedores, garantindo uma transição mais suave para ecossistemas ALM unificados e integrados que apoiem iniciativas de software existentes e de próxima geração
Âmbito do mercado de gestão do ciclo de vida da aplicação
O mercado é segmentado com base em componentes, tipo de implantação, tamanho da empresa e uso final.
• Por Componente
Com base no componente, o mercado de Gestão do Ciclo de Vida da Aplicação é segmentado em software e serviços. O segmento de software dominou o mercado com uma participação de 65,5% em 2025 devido ao seu papel integral na combinação de planejamento, desenvolvimento, testes, implantação e manutenção em um fluxo de trabalho unificado. As empresas dependem do software ALM para simplificar a colaboração DevOps e melhorar a visibilidade do projeto em tempo real em equipes distribuídas. A adoção crescente de metodologias ágeis reforça a necessidade de plataformas de ciclo de vida centralizadas que apoiem automação e controle de versão. A expansão de estruturas de desenvolvimento nativas na nuvem e arquitetura de microservices aumenta ainda mais a dependência de software avançado ALM. A sua capacidade de reduzir as ineficiências de desenvolvimento e acelerar os ciclos de libertação continua a ser um dos principais factores que conduzem a dominância.
Espera-se que o segmento de serviços testemunhe a taxa de crescimento mais rápida de 2026 a 2033 devido à crescente demanda por consultoria, suporte à integração e otimização personalizada do fluxo de trabalho. Organizações modernizando ambientes de desenvolvimento legado exigem cada vez mais serviços profissionais para alinhar plataformas ALM com pipelines CI/CD e normas regulatórias. Os provedores de serviços permitem uma transformação digital mais suave, oferecendo implementação personalizada, suporte à migração e experiência em automação de ciclo de vida. A crescente complexidade dos ambientes de desenvolvimento híbrido e multinuvem impulsiona ainda mais a adoção de serviços. Este segmento beneficia da necessidade crescente de treinamento, suporte gerenciado e otimização contínua em diversos ecossistemas de desenvolvimento em escala empresarial.
• Por tipo de implantação
Com base no tipo de implantação, o mercado está dividido em nuvem e no local. O segmento de nuvem dominou o mercado ALM em 2025 devido à sua escalabilidade, rápida integração e capacidade de apoiar equipes de desenvolvimento distribuídas. As ferramentas ALM baseadas em nuvem fornecem acesso centralizado, integração perfeita com pipelines CI/CD nativos em nuvem e atualizações automatizadas que reduzem a carga de trabalho de TI. Organizações adotando frameworks ágeis e DevOps preferem cada vez mais a implantação em nuvem para melhorar a velocidade de colaboração e a transparência de desenvolvimento. A mudança para as plataformas SaaS fortalece a adoção em nuvem a longo prazo, particularmente entre empresas em transformação digital. Eficiência de custo e preços de assinatura flexíveis também aumentam o uso de ALM baseado em nuvem em todas as indústrias.
Prevê-se que o segmento no local registre o crescimento mais rápido de 2026 para 2033, impulsionado pela demanda das indústrias que exigem rigoroso controle de dados e gerenciamento de código seguro. Setores como aeroespacial e defesa, BFSI e governo priorizam a ALM on-prem para manter total conformidade regulatória e governança de dados locais. Esses ambientes muitas vezes envolvem fluxos de trabalho sensíveis de aplicativos que não podem ser transferidos para infraestrutura pública em nuvem. A disponibilidade de plataformas ALM avançadas que suportem a integração de nuvem privada fortalece o momento de crescimento. A crescente necessidade de personalização, desempenho de baixa latência e controles internos de segurança contribuem para a adoção acelerada do segmento.
• Por dimensão empresarial
Com base na dimensão da empresa, o mercado é segmentado em grandes empresas e pequenas e médias empresas. O segmento de grandes empresas dominou o mercado em 2025 devido aos seus complexos ecossistemas de desenvolvimento que exigem governança de alto nível e coordenação multi-equipe. Essas organizações dependem de plataformas ALM para gerenciar portfólios de projetos em grande escala, manter a visibilidade do desenvolvimento e garantir garantia de qualidade em vários ciclos de lançamento. Grandes empresas adotam ferramentas ALM para reduzir ineficiências operacionais e suportar automação avançada dentro de pipelines DevOps. Com orçamentos de TI substanciais e iniciativas de modernização em curso, esse segmento continua liderando a adoção da ALM. Sua necessidade de monitoramento de conformidade e análise de alto nível fortalece ainda mais o domínio.
O segmento de pequenas e médias empresas é projetado para experimentar o CAGR mais rápido de 2026 a 2033 devido à adoção crescente de soluções ALM baseadas em nuvem acessível. As PME priorizam plataformas leves e escaláveis que apoiem fluxos de trabalho de desenvolvimento rápido sem exigir investimentos pesados em infraestrutura. Os sistemas ALM nativos em nuvem permitem que equipes menores agilizem o planejamento de projetos, automatizem testes e melhorem o gerenciamento de lançamentos com uma sobrecarga administrativa mínima. À medida que as PME aceleram a inovação de produtos digitais, as ferramentas ALM ajudam a aumentar a produtividade do desenvolvedor e a reduzir o tempo de comercialização. O crescimento das ofertas de ALM com base em assinaturas permite a adoção generalizada em ecossistemas de PME em expansão.
• Por Uso Final
Com base no uso final, o mercado abrange automotivo e transporte, fabricação, aeroespacial e defesa, BFSI, energia e utilitários, varejo e comércio eletrônico, saúde, TI e telecomunicações, entre outros. O segmento de TI e telecomunicações dominou o mercado em 2025 devido aos ciclos rápidos de desenvolvimento de software, alta inovação de produtos e a necessidade de governança confiável do ciclo de vida em grandes bases de códigos. As plataformas ALM suportam colaboração em tempo real em equipes de desenvolvimento distribuídas globalmente, permitindo lançamentos mais rápidos e melhor controle de qualidade. Os provedores de Telecom dependem cada vez mais de ferramentas ALM para gerenciar ambientes pesados de API e expandir portfólios de serviços digitais. A demanda por automação, rastreabilidade e entrega contínua reforça ainda mais a principal quota de mercado do segmento.
Espera-se que o segmento de saúde registre o crescimento mais rápido de 2026 para 2033, impulsionado pela expansão de sistemas de saúde digitais, plataformas de software clínico e ambientes de aplicação intensivos em conformidade. As organizações de saúde adotam soluções ALM para manter a documentação rigorosa, garantir a adesão regulatória e gerenciar fluxos de trabalho complexos de desenvolvimento de software e dispositivos médicos. A demanda por quadros de desenvolvimento seguros aumenta à medida que os cuidados de saúde mudam para aplicações de pacientes baseadas em nuvem e plataformas orientadas a dados. As ferramentas ALM permitem testes completos, melhoria da interoperabilidade e liberação de software mais segura em ambientes clínicos. A crescente transformação digital entre hospitais e inovadores de tecnologia médica acelera a trajetória de crescimento segmentar.
Análise regional do mercado de gestão do ciclo de vida da aplicação
- A América do Norte dominou o mercado de gestão do ciclo de vida da aplicação com a maior quota de receita de 32,7% em 2025, impulsionada pelo aumento da adoção de práticas DevOps, aumento da demanda por ferramentas de desenvolvimento integrado e forte foco empresarial na aceleração da entrega de software
- Organizações na região priorizam a automação de fluxo de trabalho, visibilidade do ciclo de vida e ambientes de desenvolvimento baseados em nuvem, levando à adoção generalizada de plataformas ALM em setores como TI, telecomunicações, BFSI e saúde
- Alta maturidade digital, uso extensivo de metodologias ágeis e investimentos fortes em desenvolvimento nativo de nuvem fortalecem a penetração da ALM, posicionando a região como um hub líder para desenvolvimento avançado de software e otimização do ciclo de vida
U.S. Application Lifecycle Management Market Insight
Os EUA capturaram a maior participação de receita na América do Norte em 2025, alimentada pela rápida expansão da adoção de nuvem, aumentando a preferência pela gestão integrada de oleodutos e aumentando a ênfase na aceleração dos ciclos de entrega de aplicativos. As empresas nos EUA priorizam automação, colaboração simplificada e análise em tempo real para suportar ecossistemas complexos de desenvolvimento multi-equipe. A forte presença dos principais fornecedores de tecnologia e o alto volume de indústrias intensivas em software impulsionam ainda mais a adoção da ALM em todo o país. O crescimento contínuo dos programas de transformação digital e a demanda sustentada de estruturas de garantia de qualidade continuam impulsionando o mercado ALM dos EUA.
Visão do mercado europeu de gestão do ciclo de vida das aplicações
Prevê-se que a Europa apresente um CAGR substancial durante o período de previsão, impulsionado pelo aumento da transformação digital entre as empresas, pela adopção de modelos ágeis e DevOps e pelo crescente enfoque na melhoria da governação de software. A ênfase da região na conformidade regulatória, segurança de dados e fluxos de trabalho de desenvolvimento estruturados apoia a adoção de ferramentas ALM em setores como BFSI, manufatura e governo. Aumentar as iniciativas de modernização, aumentar a migração em nuvem e a procura de automatização nos processos de desenvolvimento contribuem para o aumento da implementação da ALM tanto nas grandes empresas como nas PME
U.K. Application Lifecycle Management Market Insight
O Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado por fortes esforços de modernização empresarial e a necessidade de ciclos de entrega de software acelerados. Organizações no Reino Unido estão adotando cada vez mais frameworks ágeis e soluções ALM baseadas em nuvem para melhorar a colaboração e reduzir os gargalos do projeto. O crescente ecossistema de TI do país e a crescente integração de plataformas digitais entre as indústrias fortalecem ainda mais o crescimento do mercado.
Germany Application Lifecycle Management Market Insight
Espera-se que o mercado alemão se expanda em um CAGR considerável, alimentado pelo foco do país na engenharia de alta precisão, governança de dados e transformação digital de nível empresarial. As indústrias alemãs priorizam a gestão estruturada do ciclo de vida e fortes quadros de documentação, apoiando a adoção robusta de plataformas ALM. A presença de ambientes avançados de fabricação, automotiva e software industrial alimenta ainda mais a adoção consistente de sistemas ALM.
Asia-Pacific Application Lifecycle Management Market Insight
O mercado Ásia-Pacífico está preparado para crescer no CAGR mais rápido durante o período de previsão, impulsionado pelo aumento da digitalização empresarial, aumento da adoção de nuvem e rápida modernização tecnológica em países como China, Índia e Japão. Aumentar o investimento em infraestrutura de TI, expandir os ecossistemas de startups e uma crescente preferência por culturas de desenvolvimento ágeis e DevOps contribuem para a adoção regional mais elevada de ferramentas ALM. O papel emergente da região como um centro global de desenvolvimento de software, combinado com a crescente procura de plataformas de gestão de ciclo de vida eficientes em termos de custos, acelera a expansão da ALM tanto nas grandes empresas como nas PME
Japan Application Lifecycle Management Market Insight
O Japão está enfrentando forte demanda por soluções ALM devido à sua cultura tecnológica avançada, aumento do número de sistemas digitais conectados e necessidade de frameworks de qualidade de software confiáveis. Organizações no Japão enfatizam segurança, precisão e desenvolvimento estruturado, apoiando o aumento da adoção de ferramentas ALM em aplicações comerciais e industriais. A rápida urbanização do país e a adoção de ambientes de desenvolvimento integrados à nuvem impulsionam o crescimento do mercado.
China Application Lifecycle Management Market Insight
A China representou a maior participação de receita na Ásia-Pacífico em 2025, impulsionada por iniciativas de transformação digital maciças, expansão do setor de serviços de TI e adoção de plataformas de desenvolvimento baseadas em nuvem. Os ecossistemas robustos de fabricação e tecnologia do país criam uma demanda substancial por ferramentas de otimização do ciclo de vida. Um forte crescimento no desenvolvimento de software local, combinado com uma crescente preferência por automação e gasodutos integrados, continua a acelerar a adoção da ALM entre as empresas.
Quais são as Principais Empresas no Mercado de Gestão de Ciclos de Vida de Aplicações
A indústria de gestão do ciclo de vida da aplicação é liderada principalmente por empresas bem estabelecidas, incluindo:
- Atlassian Corporation Plc(Austrália)
- CollabNet, Inc. (EUA)
- HP Development Company, L.P. (EUA)
- Inflexra Corporation (EUA)
- International Business Machines Corporation (IBM)(EUA)
- Micro Focus International plc (U.K.)
- Microsoft(EUA)
- NimbleWork, Inc. (EUA)
- Parasoft Corporation (EUA)
- Polarion Software GmbH (Alemanha)
- SAP SE(Alemanha)
- Broadcom Inc.(EUA)
- Siemens Digital Industries Software (Alemanha)
- OpenText Corporation (Canadá)
- JetBrains s.r.o. (República Checa)
- Perforce Software, Inc. (EUA)
Mais recentes desenvolvimentos no mercado global de gestão do ciclo de vida de aplicações
- Em janeiro de 2025, a Atlassian introduziu uma atualização da inteligência de liberação de IA no Jira Software, reforçando seu papel no ecossistema ALM, melhorando a avaliação de risco preditivo, automatizando o mapeamento de dependência e melhorando a visibilidade entre equipes. Este avanço reforça o compromisso da Atlassian em otimizar os gasodutos de entrega de software, permitindo que as empresas reduzam os atrasos de implantação, melhorem a tomada de decisões e aumentem a confiabilidade de lançamento global, reforçando assim a posição competitiva da empresa no mercado de gerenciamento de ciclo de vida de aplicações em expansão
- Em maio de 2024, o Sonatype anunciou uma integração do ciclo de vida do Sonatype com o ServiceNow, incorporando a digitalização automatizada de vulnerabilidade de código aberto diretamente nos fluxos de trabalho de resposta de vulnerabilidade de aplicativos do ServiceNow. Esta colaboração destaca o foco do Sonatype em melhorar as práticas seguras do DevOps, permitindo às empresas simplificar a identificação de vulnerabilidade, rastreamento e remediação. Ao permitir a importação perfeita de resultados de digitalização para o ServiceNow, a integração reforça a governança de segurança organizacional e fortalece a influência do Sonatype no mercado ALM em rápida evolução
- Em maio de 2024, a Microsoft Power Platform lançou o recurso Block Ungeage Customizations, permitindo aos administradores evitar modificações não autorizadas e importações de soluções não gerenciadas em ambientes de produção. Este desenvolvimento reflete o compromisso da Microsoft em fortalecer a governança da ALM, garantindo que todas as mudanças sigam os processos aprovados do ciclo de vida. Ao melhorar a confiabilidade, conformidade e auditoriabilidade do sistema, a Microsoft solidifica ainda mais sua posição como fornecedor chave de ferramentas empresariais centradas na ALM
- Em abril de 2024, a IBM adquiriu a HashiCorp por 6,4 bilhões de dólares em uma ação estratégica para integrar a automação de infraestrutura multinuvem da HashiCorp com as capacidades híbridas e IA da IBM. Esta aquisição mostra a dedicação da IBM em fornecer automação unificada de infraestrutura e ciclo de vida de aplicativos em ambientes híbridos e multinuvem. Ao expandir suas capacidades de automação e DevOps, a IBM reforça sua liderança e vantagem competitiva no mercado global de gerenciamento de ciclo de vida de aplicativos
- Em janeiro de 2024, a Siemens Digital Industries Software e a Salesforce lançaram o aplicativo Teamcenter SLM no Salesforce AppExchange, combinando a experiência do PLM da Siemens com as plataformas de fabricação e serviços baseados na nuvem da Salesforce. Essa integração fortalece a conectividade do ciclo de vida em modelos de negócios centrados em serviços, permitindo que as organizações unifiquem dados de produtos, operações de serviços e fluxos de trabalho de clientes. A colaboração aumenta a continuidade do ciclo de vida digital e amplia a presença de ambas as empresas na paisagem ALM
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











