


全球空氣處理機組市場細分,按應用(商業、住宅)、容量(5000 m3/h、5001-15000 m3/h、15001-30000 m3/h、30001-50000 m3/h 和 50001 m3/h、30001-50000 m3/h 和 50001 m3/h)、整合式空氣處理機組、薄型(天花板)空氣處理機組和屋頂安裝空氣處理機組)、效果(單機和雙機)劃分 - 行業趨勢及預測至 2032 年
空气处理单位的规模和增长率是多少
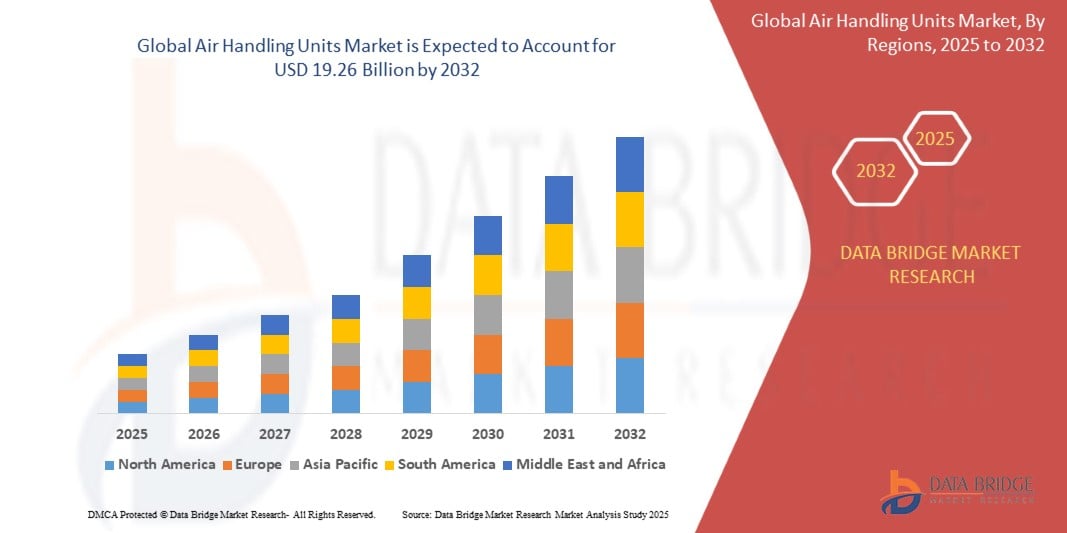
- 根据数据桥市场研究分析, 全球空气处理单位市场价值2024年117.2亿美元并可望达到到2032年达到192.6亿美元
- 在2025年到2032年的预测期内,市场很可能以CAGR为6.42%,主要受HVAC需求增加、能源效率条例、城市化和增加商业建筑项目的驱动
- 节能解决方案、智能建筑一体化、城市化、空气质量关切和基础设施发展等因素推动了这一增长
市场大小和预测
- 全球市场价值(2024年):117.2亿美元
- 预期市场价值(2032年):192.6亿美元
- CAGR预测(2024-2032):6.42%
空管队的主要外卖是什么
- 空气处理单位用于商业建筑、工业设施、医院、数据中心和清洁室的先进应用,以改善室内空气质量、调节温度、提高能源效率和确保占用舒适。 这些系统能够优化通风、过滤和湿度控制,降低业务费用并遵守严格的室内环境标准。 空气处理股促进HVAC制造商、部件供应商和建筑承包商之间的合作,以推动创新,满足不断变化的能源条例,并支持绿色建筑认证
- 对空气处理单位的需求很大程度上是由于建造更多节能建筑物、严格的室内空气质量条例以及对通风在健康和安全方面的作用的认识得到提高。 在快速城市化的同时,保健、招待和工业部门的需求不断增长,促进了收养。 热能回收系统、可变速扇、智能控制以及生态友好型制冷剂的进步提高了能耗,减少了碳足迹,降低了生命周期成本。 政府倡议促进绿色基础设施、净零目标、节能进一步推动市场增长,以及老化建筑物的改造趋势
- 北美是空气处理单位的主导地区之一,其驱动力是扩大商业建筑、严格的能源效率规范、以及增加保健、数据中心和教育机构对高性能HVAC系统的需求。 本区域受益于技术进步、监管任务和可持续建筑做法的激励措施
- 例如,美国率先采用空气处理单位,在医院、机场和高层建筑实施重大项目,利用先进的热能回收、需求控制的通风和节能发动机,并辅之以LEED认证、政府奖励措施以及旨在改进室内空气质量、减少能耗并实现可持续性目标的现代化举措。
从全球来看,空气处理股市场是HVAC和建筑服务业中的一个关键环节,在确保健康的室内环境、减少能源使用和支持保健、教育、招待和制造业等各部门的可持续建筑做法方面发挥着关键作用。 市场继续随着模块化设计、综合控制、能源回收技术和全球升温潜能值低的制冷剂方面的创新而演变,将其定位为具有复原力、高效和可持续的建筑基础设施的关键推动因素
市场分割
|
属性 |
关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
空气处理股的关键趋势是什么
“商业和工业建筑的急剧增长”
- 空气处理单位发展的一个显著趋势是商业和工业建设迅速增长,大大推动了对高性能HVAC解决方案的需求,这些解决方案适合大型建筑,如办公室、医院、商场、数据中心和工业设施。
- 空气处理单位提供室内空气质量好、能源效率提高、与建筑物管理系统的灵活结合等基本好处,使它们对确保现代商业和工业的居住舒适性、操作效率和监管合规性至关重要。
- 例如,Daikin工业公司推出了其 " 起义 " 应用屋顶系统和SmartSource专用室外航空系统(DOAS),专门为商业建筑的高效空气处理而设计,与传统系统相比节省了多达66%的能源。 这些装置在达到严格的ASHRAE 90.1和LEED标准的同时,利用可变速压缩机、能量回收轮和高级控制来优化通风和去湿化
在商业和工业设施中广泛整合先进的空气处理单位,有助于降低运营成本,提高建筑可持续性分数并延长设备使用寿命,加强城市发展项目中节能和低排放HVAC解决方案的价值主张
这些发展正在改变建筑物设计和业务,推动空气处理技术、数字控制和去碳化战略的创新,并符合净零能源建筑的全球目标和环境上负责任的建筑做法。
市场动态
驱动程序
“HVAC系统的技术进步”
- 对节能和可持续建筑的需求不断增长,大大推动了商业和工业HVAC部门空气处理股市场的增长。
- 随着建筑业主和运营商推动提高能效、室内空气质量并降低运营成本,他们越来越多地采用技术先进的AHU,其特点是热回收轮、可变速扇和智能控制等创新
- 办公室、医院、商场、数据中心和教育机构广泛使用配备这些技术的空气处理单位,因为它们有能力优化能耗,提高通风效率,并与智能建筑管理系统无缝结合
- 这些创新不仅降低了能源支出和碳足迹,而且有助于改善湿度控制、降低噪音和居住健康,符合严格的建筑法规和绿色认证标准,如LEED和WED
- 随着全球建筑活动和改造项目与可持续性举措一起加快,先进空气处理单位的采用准备扩大,支持智能、高性能和低碳建筑的发展
比如说,
- Lennox推出了其L型模型屋顶装置,配备了集成的智能传感器和可变速压缩机,目的是加强商业空间的通风和湿度控制. 这一创新为建筑物业主提供了实时性能见解,与传统系统相比,部分负荷效率最高可达50%
机会
“与智能建筑系统的一体化”
- 智能建筑部门对先进空气处理单位的需求不断增加,其驱动力在于它们有能力提供智能、传感器集成和连接的解决方案,提高业务效率、室内空气质量和占用舒适度
- 这些智能的空气处理单元能够利用IOT、AI和自动化技术进行实时监测、预测维护和适应性气流控制,支持积极主动地管理HVAC性能并减少计划外故障时间
- 此外,将空气处理股与建筑物管理系统结合起来,与全球向智能、可持续和节能基础设施的转变相一致,使数据驱动的洞察力、远程诊断和与其他建筑物系统的无缝互通性成为可能
比如说,
- Johnson Controls推出了其纽约智能空气处理装置,其特点是工厂式传感器、BACnet连接和AI动力预测分析。 该系统使设施管理人员能够远程监测和调整通风参数,发现异常情况并主动安排维护工作,将能耗减少30%,同时改善占用的健康和生产力。
限制/挑战
“高初始投资和安装费用”
- 虽然空气处理股在确保最佳室内空气质量和能源效率方面仍然至关重要,但与先进和节能模式有关的高初始投资和安装费用可能阻碍更广泛地采用,特别是在成本敏感的建筑和改造项目方面。
- 定制要求,包括量身定制的气流能力、综合热回收系统和专用过滤装置,通过要求调试工程、较长的周转时间和复杂的安装后勤,进一步提高了前期费用
- 成本较低、技术水平较低的HVAC替代品的提供,可能阻碍采用高额空气处理单位——特别是在预算受限制的部门,如公立学校、小企业和低收入住房——在预测期间,这些部门的市场扩张可能放慢。
空气处理组如何分离
市场根据应用、能力、类型和效果进行分割。
|
分块 |
分区 |
|
通过应用程序 |
|
|
按容量 |
|
|
按类型 |
|
|
根据效果 |
|
哪个地区拥有空运装置的最大份额
“北美是空气处理装置市场的主要区域”
- 北美区域是空气处理单位市场的主要增长驱动力,其驱动力是强有力的商业建筑、工业设施,以及日益强调保健、教育和数据中心等各部门节能高频控制系统
- 由于其广泛的基础设施项目,包括医院、教育机构和高层建筑,美国在市场上占据了领先地位,所有这些都需要先进的AHU来提高能效、室内空气质量并遵守严格的建筑法规。 此外,国家推动净零碳建筑,支持采用AHU。
- 加拿大兴起的商业地产、保健设施和政府基础设施项目,以及对节能和可持续的建筑解决方案的大量需求,进一步推动了AHU市场的增长。 国家注重LEED认证的建筑和政府鼓励绿色基础设施的鼓励措施促进采用AHU
- 此外,严格的能源条例,如ASHRAE标准,加上对改造和可持续建筑做法的更多投资,继续推动整个北美对节能和环保的AHU的需求
“预计亚太将登记最高增长率”
- 亚太区域在快速城市化、基础设施发展增加以及商业、工业和住宅楼宇对高能效高压空调解决方案的需求增加的推动下,准备大幅增长空气处理装置市场。
- 中国率先进入区域市场,从包括智慧城市,商业综合体,绿色建筑举措在内的庞大建设项目中受益. 政府推动可持续建筑做法和节能刺激了对先进AHU的需求,这提供了最佳室内空气质量并减少了能耗。
- 印度随着工业和商业部门的扩大,在现代基础设施项目中,特别是在保健、教育和信息技术部门,越来越多地采用助残单位。 对室内空气质量的认识不断提高,对节能建筑的监管推动进一步推动了印度的AHU市场
- 日本和韩国拥有强大的建筑部门,高科技产业,并日益重视节能解决方案. 两国正在目睹对具有综合智能控制系统、热回收和生态友好制冷剂的AHU的需求日益增加,以遵守环境条例并增强建筑能源性能
- 此外,政府促进绿色建筑、可再生能源和能源效率的政策,以及对城市化、生态友好型技术和可持续建筑做法的投资不断增长,正在推动亚太区域对高性能、节能、高能效和高能效的需求,加速了市场增长。
空气处理单位的顶级公司是哪些
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- 戴金实业有限公司(日本)
- 承运人(美国).
- 转盘技术(爱尔兰)
- 约翰逊控制器(爱尔兰)
- Systair AB(瑞典)
- Flaktwoods India Pvt.有限公司(印度)
- CIAT集团(法国)
- TROX GmbH(德国)
- 伦诺克国际(美国).
- 空管空调 (U.K.
- 萨比亚娜·斯帕(意大利)
- 沃尔夫公司(德国)
- 诺文科(丹麦)
- 欧克利马·斯帕(意大利)
空气处理股的最新发展情况如何
- 2024年2月,莫丁宣布已达成最终协议,收购了AHUs的生产商斯科特·斯普林菲尔德制造公司. 这项收购使Modine能够立即获得各种行业的互补产品组合和多样化客户基础,包括电信、超规模和同地数据中心、保健和航空航天
- 2024年1月,Carrier扩展了印度制造的HVAC产品供货,引入了空气处理装置(AHU)和风扇圈装置(FCU),以适应印度商业建筑的各种需要. 这些新产品被设计出来,为高效空气过滤的健康室内环境提供量身定制的解决方案,突出了承载者在印度超过50年的存在,并强化了公司在'印度制造'倡议下支持该国增长的承诺.
- 2021年5月,Trane Technologies plc在内华达州拉斯维加斯开设了一个新的运营中心. 公司计划与当地工程师、承包商、商业建筑业主和设施管理人员合作,提供能源管理解决方案、HVAC系统、服务和市场后销部件
- 2020年4月,戴金实业有限公司宣布投资约200万美元,通过第三方向以硅谷为主的起动地的洛西克股份有限公司拨款来增加资本. Daikin工业公司旨在利用Locix先进的本地定位技术Locix LPS来减少安装地点的工作时间。
- 2019年8月,Systemair AB收购了摩洛哥的一家经销商. 该公司在2018年有27名员工,销售量约7000万瑞典克朗,根据与Systemair的许可协议运营,并在卡萨布兰卡设有办公室和仓库.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











