



全球音频AI市场分割,按技术类型(语音识别(ASR),文本对语音/语音合成,自然语言处理,音频分析与音响分类,AI音乐生成),组件(软件/软件、硬件、服务),部署模式(基于云的,在线语音/Edge),应用(虚拟助理和语音代理,客户服务和呼叫中心,内容创建与媒体制作,音频/视频转录,安全和监督),终端用户行业(媒体与娱乐,BFSI,保健,零售与电子商务,汽车),语音类型(合成/AIGened Voice,Cloned/Custom语音,多语言语音模式),组织规模(大型企业,中小企业),模型架构(Cascaded Systems,语音/Native-End-End-End-Endated-Enddwards), Lat/Offevention Suplevision, 2033 互联网营销平台/OffederpressionPIE.
什么是音频AI市场规模和增长率
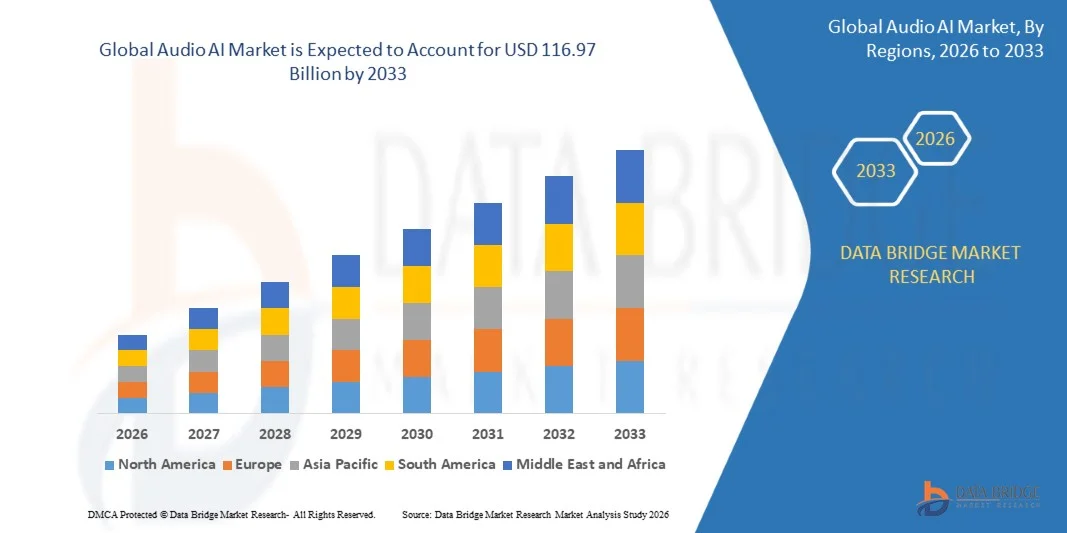
- 根据数据桥市场研究分析,音频AI市场的价值为:2025年28.70亿美元预计将达到至2033年达到116.97亿美元,生长在一个2026年至2033年CAGR为19.20%.
- 市场正在快速增长,其驱动力是基因AI和大型语言模型的突破性进步,这些进步极大地改善了AI生成和AI处理的音频的自然性、环境意识和商业可行性,同时企业对客户服务、内容创建和媒体制作方面语音自动化的需求也激增。
- 能够直接处理音频输入和生成音频输出、绕过传统级联语音识别至合成管道的语音内在结构的出现,正在促成超低纬度、自然对话的经验,这些经验正在加速跨虚拟助理、呼叫中心和互动媒体应用程序的采用。
市场大小和预测
- 全球市场价值(2025):28.70亿美元
- (2033年): 116.97美元 10亿
- CAGR(2026-2033年):19.20%
- 2025年主要区域:北美
- 最快增长区域:亚太
音频AI市场的主要外卖是什么
- 北美占据了全球音频AI市场的主导地位,2025年收入份额最大,为39.80%,辅以主要超标和AI研究实验室的大量投资,以及主要基础模型开发者集中在该区域.
- 亚太预计将是增长最快的区域,2026年至2033年CAGR为22.60%,这得益于快速企业AI的采用,多语种语音技术需求的扩大,以及中国、印度和日本国内AI基础设施投资的增长。
- 文本对语音/语音合成部分在2025年主导了市场,其驱动力是企业广泛采用内容创建、音频说明、欺骗和节目音频广告。
- 语音本土/端到端的模型架构部分是增长最快的类别,反映了技术向直接处理音频而不是依赖级联识别至合成管道的模型的转变.
- 2025年,客户服务和呼叫中心应用部分主导了市场,反映出企业持续投资实现高容量重复语音互动自动化。
- 以云为主的部署部分在2025年继续占据了最大份额,而边缘部署则是由超低纬度需求所驱动的收音机音频AI处理中增长最快的子区.
- 2025年,由于在内容制作工作流程中迅速采用AI语音生成和音乐创作工具,媒体和娱乐终端用户行业占据了市场的主要份额.
报告范围和音频AI市场分割
|
属性 |
音频 AI 密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
音频AI市场的关键趋势是什么
- 领先的AI开发者越来越多地从连锁语音管道转向语音本土架构,这些架构直接处理音频输入并生成音频输出,减少延迟并改进对话自然性.
- 例如,在2025年2月,11Labs推出了Scribe,这是该公司第一个支持99种以上语言的独立语音对文本模型,该公司报告说,在基准准确度测试方面,该模型的效绩超过了Google和OpenAI的对手模型,反映出整个部门的能力发展速度快。
- AI语音公司吸引了创纪录的投资者资金,因为商业采用在企业和消费者应用中都加快了。
- 例如,在2026年2月,由Sequoia Capital牵头、Nvidia参加的一轮回合中,11Labs以110亿美元的价格筹集了5亿美元,比2025年1月1.8亿美元系列C回合之后达到的33亿美元估值增加了两倍多。
- 随着语音本土结构的成熟和投资者资本继续流入该部门,开发商将继续优先减少延迟和扩展多语种能力,加强对话自然性,将其作为核心市场趋势。
音频AI市场的关键驱动器是什么
- 突破基因AI和大型语言模型的进步,大大提高了AI生成和AI处理的音频的自然性和商业可行性,推动企业在客户服务、内容创建和媒体制作等各个方面的采用。
- 例如,2025年8月,行业分析报告说,全球约有84亿个语音助理活跃,60%的智能手机用户定期与语音AI互动,突出了基本消费者和企业需求基础的巨大规模。
- 企业越来越多地部署语音AI代理,实现高容量客户服务互动自动化,降低运营成本,同时保持或提高客户体验质量.
- 例如,2025年8月,行业分析报告说,更广泛的语音AI市场的智能虚拟助理部分预计将从2024年的207亿美元增加到2025年的约279亿美元,反映出企业采用自动化对话应用的快速步伐。
- 由于几乎每个行业的企业都在继续查明语音自动化和AI生成的音频内容的新使用案例,对音频AI技术的持续投资预计将仍然是市场的主要增长动力。
哪些因素在挑战音频AI市场的增长
- AI产生的语音和音乐技术引起了重大的知识产权和版权问题,特别是在未经明确同意的情况下在模式培训中使用有版权的录音和表演者的声音。
- 例如,从2024年6月开始,一直持续到2025年,包括环球音乐集团、索尼音乐和华纳音乐集团在内的主要唱片标签对AI音乐生成平台Suno和Udio提起了诉讼,指控他们未经授权在模型培训中使用有版权的录音,给更广泛的基因音频部门造成了持续的法律不确定性。
- 培训和操作大规模音频和语音模型所需的计算基础设施仍然昂贵,给寻求与资金充足的现任者竞争的小型开发商造成了竞争障碍。
- 例如,在2026年2月,11Labs以110亿美元估值在单一供资回合中筹集到5亿美元的能力表明了在音频AI模型开发前沿保持竞争力日益需要的资本规模。
- 版权和知识产权争端尚未解决,基础设施费用越来越有利于资本充裕的任职者,这些因素加在一起,继续造成不确定因素,从而可能形成未来音频AI供应商的竞争和法律环境。
音响AI市场如何分割
音频AI市场根据技术类型,组件,部署模式,应用,终端用户行业,语音类型,组织规模,模型架构,耐久类型,以及销售渠道划分.
- 按技术类型
根据技术类型,全球音频AI市场被分入语音识别(ASR),文本到语音/语音合成,自然语言处理,音频分析与声音分类,以及AI音乐生成. 2025年,文字对语音/语音合成部分占市场主导份额为34.20%,这得益于企业广泛采用内容创建、音频说明、视频配音和节目音频广告。
AI音乐生成部分预计将在2026至2033年24.10%的CAGR中记录最快的成长,由快速消费和创作者采用能从简单的文字提示中产生出工作室质量成分的基因音乐平台所驱动.
- 按构成部分
在组件的基础上,全球音频AI市场被分割成软件/平台,硬件,和服务. 软件/平台部分在2025年以64.50%的股权支配了市场,反映了大部分音频AI能力以软件为中心的性质,主要通过API,SDK,和以云为基础的平台提供.
2026至2033年,由于企业对定制语音模式开发、一体化支持和咨询的需求不断增长,随着各组织从试点项目转向生产部署,预计服务部门将最快达到21.30%的CAGR。
- 按部署模式
根据部署模式,全球音频AI市场被分解成以云为主和以相接/相接相接. 以云为主的部分在2025年以62.40%的比重占据了市场主导地位,并得到了培训和运行大型音频和语音模型所需的大量计算资源的支持,这些模型通过主要的云平台得到了最具成本效益的提供.
2026年至2033年,由于对超低纬度、隐私保护、汽车、保健和工业应用的音频AI处理的需求不断增长,现场/对接部分预计将出现最快的CAGR,约为25.00 %。
- 通过应用程序
根据应用,全球音频AI市场被分割成虚拟助理和语音代理,客户服务与呼叫中心,内容创建与媒体制作,音频/视频转录,以及安全与监控. 2025年,客户服务和呼叫中心部分占市场份额的31.70%,反映出企业持续投资实现高容量重复语音互动自动化,以降低运营成本。
内容创作和媒体制作部分预计将在2026至2033年间见证最快的22.90%的CAGR, 由独立创作者、工作室和营销团队迅速采用AI语音生成、配音和音乐创作工具所驱动。
- 按最终用户行业分列
在最终用户行业的基础上,全球音频AI市场分为媒体和娱乐、BFSI、保健、零售和电子商务以及汽车。 2025年,在迅速采用AI语音生成、配音和音乐创作工具的推动下,媒体和娱乐部门以26.80%的股权支配了市场,这些工具跨越电影、游戏、播客和广告制作工作流程。
汽车部分预计将见证2026至2033年21.80%的CAGR最快,由自然语言语音助理和cabin内音频AI不断被整合到下一代连接和自主的车辆平台所驱动.
- 按语音类型
基于语音类型,全球音频AI市场被分割成合成/AI生成的语音,克隆/定制语音,多语语音模型. 合成/AI生成的语音部分在2025年占了48.60%的市场份额,反映了其在标准虚拟助手,IVR,以及内容解说应用中的广泛使用.
由于企业对支持全球客户参与的实时翻译和本地化能力的不断增长的需求,多语种语音模型部分预计将在2026年至2033年出现23.40%的最快CAGR.
- 按组织大小
根据组织规模,全球音频AI市场被分割成大型企业和中小企业. 大型企业部分在2025年占了70.20%的股权,同时为全企业的语音AI部署和专门的AI实施团队提供了更多的资本。
2026至2033年,由于API价格下降,以及越来越多的低码、预建的、适合较小组织的音频AI集成工具,中小企业部门预计将取得22.20%的CAGR。
- 按模型结构
在模型架构的基础上,全球音频AI市场被分出为级联(ASR+LLM+TTS)系统和语音内语/端对端模型. 级联系统部分在2025年占了66.00 %的市场份额,这反映了继续广泛使用既有模块化管道,将单独的语音识别、语言处理和语音合成部分结合起来。
语音本土/端到端模型段预计将见证2026至2033年CAGR速度最快,约为27.00%,由它们直接处理音频并实现超低纬度的能力所驱动,领先执行时不到300毫秒,以进行更自然的对话互动.
- 按 Latency 类型
根据耐用类型,全球音频AI市场被分割成实时/低常态和分批/下行处理. 2025年,由于语音代理、客户服务以及互动媒体应用程序的即时响应时间至关重要,即时/低度部分在市场中占了58.30%的份额。
实时/低频段也是增长最快的类别,预计从2026年到2033年将登记大约23.60%的CAGR,因为语音本地模式架构继续将延迟阈值推向自然人类对话速度.
- 通过销售频道
根据销售渠道,全球音频AI市场被分割成直接企业销售,API/开发商平台,和云市场. API/开发商平台部分在2025年占了45.90%的股权,反映了大多数主要音频AI提供商采用的开发商先上市方式.
云市场部分预计将在2026至2033年间达到22.80%的最快CAGR, 其驱动力是企业通过主要云供应商市场直接采购音频AI能力,以及购买其他AI基础设施。
哪个地区拥有音频AI市场的最大份额
- 北美主导了音频AI市场,2025年收入份额最大,为39.80%,辅以主要超标器和AI研究实验室的大量投资以及该地区主要基础模型开发商的集中.
- 该区域还受益于一个成熟的企业AI收养基地,为音频AI创业提供深层的风险资本资金,以及针对AI生成内容的早期监管框架,这继续强化了北美在全球市场上的领导地位.
美国音频AI市场透视
美国音频AI市场正经历着快速增长,主要基础模型开发者的集中以及大量的超规模投资在语音和音频AI研究上得到了支持. 龙头公司继续推进口语本土模式架构,以降低耐久性,提高对话自然性. 越来越多的企业在客户服务中采用语音AI代理,进一步促进了美国的市场增长.
英国音频AI市场透视
英国音频AI市场正在稳步扩张,由领先的语音AI和包括Speechmatics和Synthesia在内的合成媒体公司所支撑. 企业对多语种语音技术和AI生成的视频本地化的兴趣不断增长,继续支持全国音频AI部门的创新和投资.
亚太音频AI市场透视
亚太音频AI市场预计将在全球出现最快的增长,其驱动力是快速企业AI的采用,扩大多语种语音技术需求,以及中国、印度和日本国内AI基础设施投资的增长。
中国音频AI市场透视
中国音频AI市场正在快速发展,国内AI研究投资强劲,包括iFLYTEK和Baidu等龙头公司也支持,推进了适合汉语和地区方言的语音识别和语音合成技术. 越来越多的企业在客户服务和智能设备应用中采用语音AI,继续支持中国市场强劲增长.
日本音频AI市场透视
日本音频AI市场在强大的消费电子基础和企业对语音辅助自动化的兴趣不断提高的支持下,呈现出持续的增长. 国内和国际供应商继续采用针对日本语言特定客户服务和内容本地化要求的音频AI解决方案.
音频AI市场的哪家顶级公司
音频AI产业主要由地位良好的公司领导,包括:
- 字母表公司(谷歌)(美国).
- 微软公司(美国).
- 亚马逊.com. Inc.(美国).
- 国际商业机器公司(美国).
- 苹果股份有限公司.(美国).
- 11Labs股份有限公司.(美国).
- SoundHound AI, Inc. (英语).(美国).
- 努恩斯通信公司(美国).
- iFLYTEK 有限公司(中国)
- 白都股份有限公司.(中国)
- 说明书公司(美国).
- 语音(吴.
- 合成有限责任公司(吴.
- 阿多贝股份有限公司.(美国).
- 多尔比实验室有限公司.(美国).
音频AI市场的最新发展是什么
- 2026年2月,由Sequoia Capital领导的由Nvidia参与的一轮回合中,11Labs以110亿美元的价格筹集了5亿美元,比先前的估值增加了两倍多,并使该公司成为潜在的IPO。
- 2025年1月,由Andreessen Horowitz和Iconiq Growth牵头的C系列融资回合11月筹集了1.8亿美元,公司价值为33亿美元。
- 2025年2月,"11Labs"推出Scribe,这是其首个独立语音对文本模式,支持超过99种语言和报告基准准确性,其表现超过了来自Google和OpenAI的竞争模式.
- 2025年1月,AI Avatar启动合成公司筹集了2亿美元,作为欧洲AI融资更广泛浪潮的一部分,该区域AI启动公司在2025年期间筹集了创纪录的216亿美元。
- 从2024年6月开始,一直持续到2025年,包括环球音乐集团,索尼音乐,华纳音乐集团在内的主要唱片标签都因被指控未经授权在模特培训中使用有版权的录音,对AI音乐生成平台Suno和Udio提起了诉讼.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











