


全球活性分析市场分化,按产品(消耗品和仪器)、技术(免疫测定、PCR和流体对称)、活性类型(布洛德、CSF、Pleural、Synovial、Peritoneal和Semen)、应用(临床诊断、法医和研究)、最终用户(医院、诊所、诊断实验室和研究所) 2033年工业趋势和预测
什么是身体流体分析市场规模和增长率
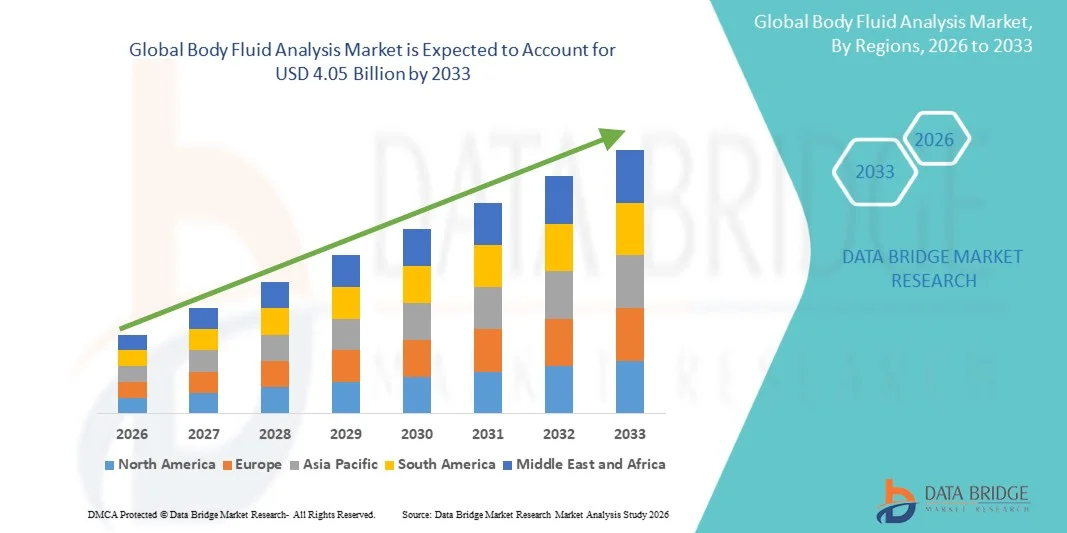
- 根据"数据桥"市场研究分析,体液分析市场估价为:2025年24亿美元预计将达到到2033年达到40.5亿美元,生长在一个2026-2033年CAGR为6.50%.
- 由于对早期疾病检测的需求不断增加,越来越多地采用最低侵入性诊断技术,分子诊断的进步,以及身体流体分析在临床诊断、研究和治疗监测方面的应用扩大,市场正在经历持续增长。
- 慢性病的负担日益加重,老年人口不断增加,对准确而快速的诊断解决方案的需求日益增加,这迫使保健提供者和诊断实验室采用先进的体液分析技术。 自动化分析器、分子测试平台和以生物标志为基础的分析正在提高诊断的准确性和效率,支持医院、实验室和研究机构更广泛地采用体液测试。
市场大小和预测
- 全球市场价值(2025):2.45亿美元
- 预期市场价值(2033年):405亿美元
- CAGR(2026-2033年):6.50%
- 2025年主要区域:北美
- 快速增长区域:亚太
身体流体分析市场的主要外卖是什么
- 北美主导了体液采集和诊断市场,2025年收入份额最大,为44.45%,并得到了先进的保健基础设施的支持,诊断技术日益被采用,以及主要市场参与者的存在
- 亚太区域预计将是增长最快的区域,从2026年到2033年的CAGR为8.0%,原因是医疗保健支出增加,慢性疾病发病率上升,诊断实验室网络扩大,新兴经济体越来越多地采用先进的诊断解决方案
- 消耗品部分在2025年占市场份额67.7%,这是对试剂、化验包、测试盒和体液分析程序所用实验室用品的经常性需求所驱动的。
- 仪器是增长最快的产品类型,预计将登记8.0%的CAGR,反映出自动化分析器、先进的诊断平台和高通量实验室系统的采用量激增。
- 聚合酶链反应(PCR)部分在2025年占了57.5%的收入份额的技术类别中占据了主导地位,其主导地位是其高灵敏度,特异性,并广泛应用于分子诊断.
- 2025年,血液占市场份额的75.7%,由于广泛应用血液测试进行疾病诊断、生物标记检测和临床监测,血液占优势。
- 研究部分是增长最快的应用类别,CAGR为9.0%,由越来越多的体液分析在生物标记器发现、药物开发和精密医学研究中的应用所驱动
报告范围和机构流体分析市场分割
|
属性 |
机体流体分析键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
身体流体分析市场的关键趋势是什么
- 液态活检和以生物标记为基础的体液分析正日益被采用,用于早期疾病检测、癌症监测和个性化医学应用,因为它们具有最小的侵入性,并且能够提供实时分子洞察力。
- 例如,2025年6月,卫士健康部接受了FDA突破装置指定,用于其盾牌多癌检测(MCD)测试,该测试以血液为基础,旨在检测多种癌症类型,支持越来越多地采用液体活检和循环生物标记诊断。
- 先进的分子技术使保健提供者能够分析来自体液的循环生物标记、遗传材料和疾病指标,提高准确性和敏感性。
- 诊断实验室和研究机构正在日益整合自动化分析器,下一代测序器和人工智能平台,以提高体液测试效率.
- 例如,2025年5月, " 卫士健康 " 利用其新的智能液体活检应用,利用多光谱剖析和基于AI的分析,扩大了其 " 卫士360液体测试 " 的能力,以改进生物标志识别和癌症治疗选择。
- 随着保健系统继续向早期诊断、精密医学和最低侵入性测试方法转变,采用先进的体液分析技术可望加速,加强以液体为基础的诊断,作为现代保健的关键组成部分。
什么是身体流体分析市场的关键驱动器
- 慢性病、癌症、传染病和神经系统疾病发病率的上升,大大增加了对准确而高效的体液分析解决方案的需求,以便作出诊断、监测和治疗决定。
- 例如,2025年3月,世界卫生组织强调指出,获得基本保健技术的机会有限仍然是预防、检测和治疗非传染性疾病的一大障碍,并强调需要改进诊断能力和保健技术。
- 医院,诊断实验室,研究组织越来越多地采用自动体液分析器和分子诊断平台来提高工作流程效率,缩短检测时间,提高临床精度.
- 例如,在2025年1月,Roche诊断公司获得FDA许可,其cobas liat分子测试面板免予使用CLIA,扩大了快速基于PCR的诊断测试,并通过分散测试环境支持改进疾病检测。
- 随着保健提供者日益注重早期疾病检测、精确诊断和个性化治疗战略,体液分析技术仍将是改善病人结果和推进临床决策的关键。
哪些因素挑战了体液分析市场的增长
- 由于自动化分析器、分子诊断平台、专用试剂和实验室基础设施成本高,先进的体液分析技术需要大量投资。
- 例如,世界卫生组织(世卫组织)于2024年7月强调,在资源匮乏的环境中,获得适当、负担得起和有效保健技术仍然是一项重大挑战,基础设施有限,负担能力受限,影响到采用先进的诊断解决方案。
- 这些高成本限制了较小的诊断实验室、保健设施和在保健预算有限的发展中地区运作的组织的采用。
- 对熟练的实验室专业人员、复杂的测试工作流程和监管合规的要求进一步增加了广泛实施先进体液分析系统的业务挑战。
- 例如,2024年5月,美国食品和药品管理局(食品药品管理局)发布了一项最终规则,加强了对实验室开发的测试(LDTs)的管理监督,要求实验室遵守更多的质量、注册、报告和市场前审查要求,增加诊断开发商的业务和合规成本。
- 资本投资高、业务复杂和与先进体液分析平台有关的监管要求继续限制采用,特别是在较小的保健提供者和对价格敏感的新兴市场。
身体流体分析市场如何分割
机体流体分析市场按产品,技术,流体类型,应用,终端用户划分.
- 按产品分列
根据产品,体液分析市场被分割成消耗品和仪器. 消耗品部分在2025年占了市场的67.7%的收入份额,对试剂、化验包、测试盒以及体液分析程序中使用的实验室用品的经常性需求为支撑。 消耗品在医院、诊断实验室和研究设施中广泛用于常规检测和疾病监测应用。 由于慢性病和传染性疾病发病率上升,诊断检测量不断增加,这促使这些产品的持续消费。 分子诊断、免疫测定和自动化测试平台的采用越来越多,这进一步增加了对专用消耗品的需求。 它们频繁的更换周期和在诊断工作流程中的重要作用继续支持部分的支配地位。
2026年至2033年,由于越来越多地采用自动化分析器、先进的诊断平台和高通量实验室系统,预计仪器部分的CAGR增长最快,为8.0%。 自动化分析器、流动细胞计和分子诊断系统等仪器正在提高测试的准确性、效率和周转时间。 对实验室自动化的需求日益增加,这正鼓励保健提供者更新诊断基础设施。 精密诊断和人工智能整合的技术进步正在增强仪器能力. 越来越多的对临床实验室和研究设施的投资正在支持扩大这一部分。 预计对快速和可靠的测试解决方案的需求会加快采用仪器的速度。
- 按技术分列
根据技术,体液分析市场被分解为免疫测定,聚合酶链反应(PCR)和流量细胞测量. PCR部分在2025年占据了市场主导地位,收入份额为57.5%,原因是其高度的敏感性,特异性以及分子诊断的广泛应用. 基于PCR的体液分析被广泛用于检测传染病,遗传异常,以及与癌症有关的生物标志. 对准确和早期疾病检测的需求日益增加,有助于诊断实验室采用PCR技术。 实时PCR和多功能PCR平台的持续进步正在提高测试效率. 对精密医学和生物标志鉴定的日益重视正在进一步加强PCR的采用.
由于临床诊断、激素检测、传染病检测和生物标志分析的利用率不断提高,预计2026-2033年的CAGR增长最快,为8.5%。 免疫化验具有很高的特异性,并因其成本效益和与自动化实验室系统的兼容性而被广泛采用. 对护理点检测和快速诊断解决方案的需求不断增长,有助于扩大市场。 化学发光免疫测定技术的进步正在提高诊断准确性。 慢性病监测和个性化保健的应用日益增加,正在创造新的增长机会。 实验室自动化程度的提高进一步促进了免疫学的采纳。
- 按流体类型
根据流体类型,体液分析市场被分化为出血,脑脊液(CSF),胸膜液,通心液,腹膜液等精液. 在2025年,血液部分占据了全身流体诊断市场的整体主导地位,收入份额为75.7%,而CSF由于神经诊断应用的增加而成为了主要的专用流体类型. CSF分析在检测脑膜炎,多发性硬化症,阿尔茨海默氏病等疾病以及其他神经紊乱方面起重要作用. 神经系统疾病日益流行,对准确的CSF检测解决方案的需求也越来越大. 生物标志分析的进展正在提高基于生物标志的测试的诊断潜力。 神经退化性疾病检测研究活动增多,进一步支撑了分层生长.
预计脑脊液分泌在2026年至2033年的7.5%的CAGR中将出现显著增长,其驱动力是神经功能障碍的日益普遍以及对高级神经诊断的需求不断上升。 疾病分类分析越来越多地用于确定与神经变性和传染病有关的生物标志。 越来越多的神经科学研究投资支持基于CSF的诊断方法的创新. 蛋白质组学和分子分析的进步正在提高疾病检测能力. 提高对神经疾病早期诊断的认识正在产生更多的需求。 专门神经测试的扩大预计将支持分节生长。
- 通过应用程序
以应用为基础,将体液分析市场分入临床诊断,法医学和研究. 临床诊断部分在2025年占了市场60%的收入份额,对疾病诊断、治疗监测和早期发现解决方案的需求不断增加。 体液分析在医院和实验室被广泛用于识别传染病,癌症生物标志,代谢紊乱等健康状况. 慢性病发病率的上升增加了对准确诊断检测的要求。 个性化医学的日益普及,进一步拓展了临床应用. 分子诊断和自动化的进步正在提高测试效率。 增加保健开支和诊断基础设施的发展正在支持部分的支配地位。
由于生物标志物发现、药物研制和精密医学研究中越来越多地应用体液分析,预计研究部分在2026年至2033年的CAGR增长最快,为9.0%。 研究机构和制药公司越来越多地利用体液确定疾病机制和治疗目标。 对肿瘤学研究和分子生物学的投资正在加速采用。 液态活检和基因组分析的进展为研究应用创造了新的机会。 学术机构和生物技术公司之间加强合作,进一步支持了增长。 对个性化治疗的日益重视预计将加强基于研究的体液分析需求。
- 按终端用户
以最终用户为基础,将体液分析市场分成医院、诊所、诊断实验室和研究机构。 2025年,诊断实验室部分占市场主导地位,收入份额为40.45%,原因是诊断测试外包增加,对专业实验室服务的需求增加。 诊断实验室处理大量体液测试,并利用高级分析器进行准确的疾病检测。 越来越多的保健筛查方案正在增加全世界的检测需求。 新兴经济体实验室网络的扩大进一步支持了部门增长。 采用自动化和先进的分子技术正在提高实验室的效率。 对更快周转时间的需求不断增加,这继续加强诊断实验室的采用。
在生物医学研究、生物标志的发现和新型诊断技术的开发方面,研究所部分预计将在2026年至2033年增长最快,达到9.2%。 研究机构越来越多地利用体液分析来研究疾病路径并开发有针对性的疗法。 基因组学,蛋白质组学,分子生物学研究的增长正在扩大应用. 增加政府和私人对保健研究的资助有助于部分发展。 研究机构与生物技术公司之间的合作正在加速创新。 日益强调精密医学预计将为研究机构创造更多机会。
哪个地区拥有体液分析市场的最大份额
- 北美主导了体液采集和诊断市场,2025年收入份额最大,为44.45%,并得到了先进的保健基础设施的支持,诊断技术日益被采用,以及主要市场参与者的存在
- 该区域还受益于慢性病发病率上升、对早期疾病检测的需求增加、越来越多地利用以生物标志为基础的检测以及医院和诊断实验室广泛采用自动化实验室系统。 增加对精密医学、液体活体分解研究和先进的体外诊断技术的投资,继续加强北美在全球体液分析市场的领导地位。
美国体液分析市场透视
美国体液分析市场由于对高级诊断检测的需求日益增加,慢性病的流行率上升,以及分子诊断和以生物标志为基础的分析日益被采用而出现强劲增长. 国家先进的保健基础设施、广泛的临床实验室网络以及诊断技术公司的强大存在正在推动临床诊断、研究和个性化医学应用的需求。 此外,对液体活体检查、精密医学和实验室自动化的投资不断增加,这正在加速在各种医疗保健环境中采用体液分析技术。 国家癌症研究所强调,液态活检方法,包括以血液为基础的生物标记分析,对于癌症检测和监测越来越重要,支持在美国扩大以体液为基础的诊断.
亚太体流体分析市场透视
亚太体液分析市场预计将迅速增长,其驱动力是保健支出增加、慢性疾病负担增加、诊断实验室基础设施扩大以及中国、印度和日本等国越来越多地采用先进的分子测试技术。 提高对早期疾病检测的认识、增加政府获得保健服务的举措以及对成本效益高的诊断解决方案的需求增加,都有助于扩大区域市场。 此外,生物技术研究和精密医学方面的投资正在加速在医院、研究机构和诊断中心采用体液分析技术。 世界卫生组织报告说,亚太区域继续面临日益加重的非传染性疾病负担,因而更加需要提高筛查、诊断和监测能力。
日本体流分析市场透视
日本体液分析市场由于对高级诊断的投资增加、与人口有关的保健需求老化以及分子测试技术的日益采用而持续增长。 医院、研究机构和生物技术公司越来越多地利用体液分析进行疾病监测、生物标志的发现和精密医学应用。 此外,日本对保健创新、再生医学和先进实验室技术的大力关注正在进一步促进市场增长。 国家生物医学创新、健康和营养研究所继续支持侧重于先进生物医学技术的研究方案,包括生物标志的发现和翻译研究。
中国活性分析市场透视
中国体液分析市场在不断增加的医保投资,癌症和慢性病发病率上升,诊断检测能力扩大等驱动下,快速发展. 分子诊断、液体活检技术以及医院和诊断中心自动化实验室系统日益被采用,大大地推动了市场需求。 此外,政府支持生物技术创新、医疗保健现代化和精密医学发展的举措使中国成为全球体液分析增长最快的市场之一。 中国国家卫生健康委员会继续加强癌症预防和早期诊断方案,加大对先进诊断技术和筛查解决方案的需求.
英国身体流体分析市场透视
英国体液分析市场正稳步增长,先进诊断技术日益被采用,对早期疾病检测的需求不断增加,分子诊断研究活动也强劲. 国家建立了完善的保健制度,包括国家保健服务,支持广泛利用实验室检测和先进的诊断解决方案。 此外,在基因组学、个性化医学和生物标志研究方面增加投资正在改进采用体液分析技术。 英国基因组学通过NHS扩展了基因组医学举措,支持将高级分子诊断纳入临床护理路径.
德国流体分析市场透视
德国的体液分析市场正在稳步扩大,原因是该国拥有强大的保健基础设施、先进的诊断实验室网络,以及增加对分子诊断和生物医学研究的投资。 医院、研究组织和诊断公司越来越多地采用体液分析技术进行临床试验、生物标志鉴定和疾病监测应用。 实验室自动化、精密医学和体外诊断的持续进步,以及德国对医疗创新的关注,正在进一步推动市场增长。 德国联邦教育和研究部(BMBF)继续资助精密医学和生物医学研究倡议,以推进诊断和个性化保健解决方案.
身体流体分析市场上的顶级公司是哪些
体液分析行业主要由地位良好的公司领导,包括:
- F. 霍夫曼-拉罗什有限公司(瑞士)
- 亚伯特(美国).
- 西门子保健公司(德国)
- 贝克曼·库尔特公司(美国).
- Sysmex公司(日本)
- BIOMÉRIEUX(法国)
- 生物雷达实验室股份有限公司(美国)
- 达奈尔 (美国).
- BD (美国).
- 瑟莫·费舍尔科学公司(美国)
- 阿吉伦特科技股份有限公司(美国)
- (美国)伊鲁米纳股份有限公司
- QIAGEN(荷兰)
- 复兴股份有限公司(美国)
- Hologic股份有限公司(美国)
- 奎德尔奥特霍公司(美国)
- 韦尔芬(西班牙)
- Randox实验室有限公司(英国)
- Sekisui 诊断,有限责任公司(美国)
- 三一生物技术平台(爱尔兰)
身体流体分析市场的最新动态是什么
- 2025年5月,Guardant Health为其Guardant360 Liquid Test引入了新的智能液体活检应用,通过Guardant Infinity平台来扩大以血液为基础的癌症分析能力. 强化测试采用多分光剖析和AI动力分析,来改进生物标志识别,肿瘤分类和治疗选择,支持在精确肿瘤学中越来越多地采用循环肿瘤DNA(ctDNA)为基础的体液分析.
- 2025年4月,Guardant Health推出"Guardant360 Tission",这是一个分子剖面测试,包含DNA,RNA,AI动力PD-L1以及全基因组甲基化数据等多相体综合分析. 产品推出通过提供肿瘤生物学更深入的洞察力,支持组织要求降低的精准处理决定,扩大了先进的生物标志分析能力.
- 2023年5月,Labcorp启动了其Plasma Focus液体活检测试,使得能对从血液样本中循环的肿瘤DNA(ctDNA)进行基因组剖析,以支持高级或元静态固体肿瘤患者的治疗选择. 测试通过最低侵入性以血液为基础的方法为肿瘤学家提供分子洞察力,支持在癌症诊断中越来越多地采用液体活检技术.
- 2022年8月,罗什推出了"数字光线Cycler系统"(Digital LightCycler System),这是其首个数字PCR平台,旨在准确量化肿瘤学,传染病,遗传研究等超罕见DNA和RNA目标. 该系统能够从包括体液在内的临床样本中进行高度敏感的分子分析,支持早期的疾病检测和精确诊断.
- 2022年7月,罗什出道了"爱乐克西"HCV. Duo immunassay),是首个商业上可以同时从单一血浆或血清样本中检测出丙型肝炎病毒抗原和抗体的诊断测试. 化验可以及早识别活性HCV感染,并通过减少多次相继检测的需要来强化以血液和体液为基础的传染病诊断.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











