


全球消费者活跃的光电电缆市场,按技术分类(高定义介质接口(Hdmi)、Infiniband、以太网、串接的Scsi(Sas等)、连接器类型(SFP、CFP等)、终端用户(数据中心、消费者电子等) -- -- 2033年行业趋势和预测
消费者活跃的光电电缆市场概览
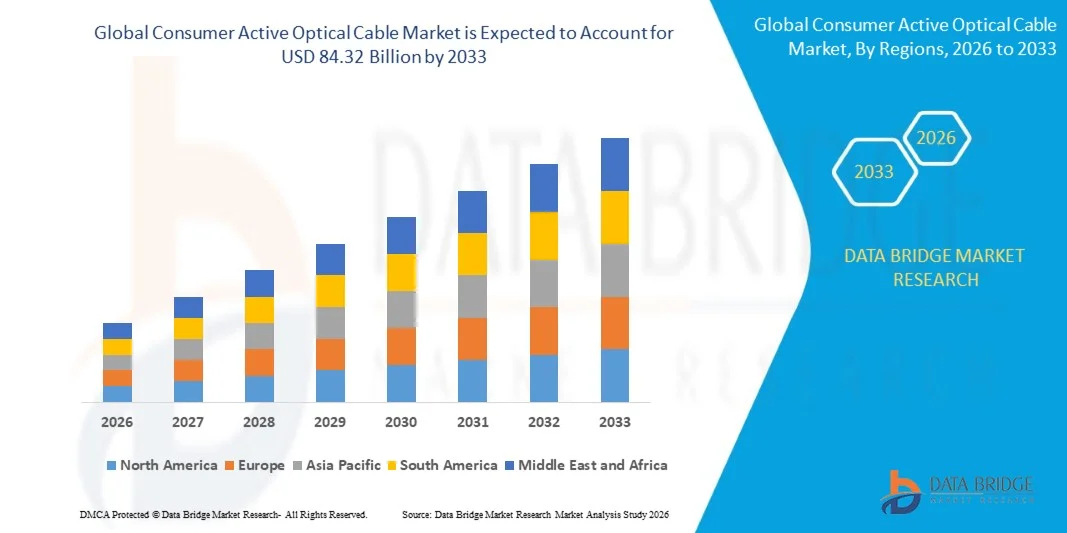
消费活跃的光缆市场的价值2025年19.48亿美元预计将达到到2033年达到84.32亿美元,生长在一个2026年至2033年CAGR为20.10%9. 市场正经历着由超规模数据中心迅速扩张、云计算基础设施日益被采用以及对高速低纬度数据传输解决方案的需求增加所驱动的持续增长。 网络带宽要求的持续升级,包括向400G和800G架构的迁移,正在进一步加快企业和电信环境中采用活性光缆技术。
全球日益依赖人工智能、机器学习、视频流和大数据分析等数据密集型应用,大大推动了对先进光学互联解决方案的需求。 企业正越来越多地用活性光缆来取代传统的以铜为原料的互联互通,以提高能效,降低耐用性,并增强传输距离. 此外,对数字化转型举措和下一代数据中心扩张的投资不断增加,进一步支持了各主要区域的持续市场增长。
主要市场趋势和见解
- 北美主导了消费者活性光缆市场,2025年收入份额最大,为37.9%,辅以强大的超规模数据中心扩张,云计算基础设施的高采用,以及高速网络技术的早期应用.
- 在高速联网、企业连通性和数据密集型环境的广泛部署的推动下,2025年的乙醚网部分以48%的份额领导了市场
- 亚太区域预计将是增长最快的区域,从2026年到2033年的CAGR为12%,而超规模数据中心的迅速扩展、互联网渗透率的提高以及云计算和人工智能基础设施的强劲增长为这一增长提供了动力。
- Infiniband是增长最快的技术类型,预计在2026年至2033年间将登记16%的CAGR,同时在高性能计算和高级数据中心互联中逐渐被采用
- SFP部分主导了2025年的连接器类型类别,收入份额为44%,由它的紧凑设计、成本效益和与企业联网设备的强烈兼容性所主导
- 数据中心在2025年占了市场的32%,更受云计算指数增长、AI工作量和超规模基础设施开发的青睐。
- CFP段是增长最快的连接器类型类别,2026年至2033年的CAGR为14.5%,由超大规模数据中心和骨干网络对超高频传输日益增长的需求所驱动.
市场大小和预测
- 全球市场价值(2025):19.48亿美元
- 预期市场价值(2033年):84.32亿美元
- CAGR预测(2026-2033):20.10%
- 2025年主要区域:北美
- 最快增长区域:亚太
《范围和消费者活跃的光缆市场报告》分块
|
属性 |
消费者活动光学电缆密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美 · 美国。 加拿大 墨西哥 欧洲 德国 法国 英国。 荷兰 瑞士 比利时 · 俄罗斯 · 意大利 • 西班牙 土耳其 · 欧洲其他地区 亚太 中国 * 日本 • 印度 韩国 新加坡 马来西亚 澳大利亚 泰国 印度尼西亚 菲律宾 亚太其他地区 中东和非洲 沙特阿拉伯 · 美国 南非 • 埃及 • 以色列 中东其他地区和非洲 南美洲 • 巴西 阿根廷 南美洲其他地区 |
|
关键市场玩家 |
• 妇女Molex,专卖局长(美国). • 妇女菲尼萨尔公司(美国). • 妇女苯酚电联(美国). · 深圳Gigalight科技有限公司(中国) · 深圳索普托技术有限公司(中国) • FUJITSU(日本) • 妇女广通(美国). • 3M(美国) IBM公司(美国) · Siemon(美国) · EMCORE公司(美国) • 妇女Sumitomo电力工业有限公司(日本) • Samtec(美国) * Hitachi金属有限公司(日本) * 藤仓有限公司(日本) • Chromis(美国) · 科塞米技术公司(美国) Mellanox技术(以色列/美国) · Vishay Intertechnology Inc.(美国) · 技术电子学(瑞士/法国) 德克萨斯州仪器公司(美国) 模拟设备公司(美国) · 半导体部件工业,有限责任公司(美国) ams AG(奥地利) · 哈马松光子 K.K.(日本) ABB(瑞士) ROHM CO.,LTD.(日本) • Infineon Technologies AG(德国) 索尼公司(日本) · Fairchild半导体国际公司(美国) |
|
市场机会 |
在全球扩大超规模数据中心基础设施 AI、机器学习和高性能电子计算工作量的日益普及 · 用能动能动光学互联解决办法更换铜电缆 |
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
消费者活跃的光缆市场趋势
趋势:采用400G和800G数据中心互联
消费者活跃的光电电缆市场正呈现出快速部署400G和800G数据中心互联的强劲趋势,这是AI工作量、云计算和超规模基础设施成指数增长所驱动的。 活性光学电缆正越来越多地取代以铜为基质的互联,以支持更高的带宽,较长的传输距离,以及密度服务器环境中的能耗更低. 主要超规模运营商正在升级网络架构,以满足由机器学习和实时分析产生的不断增长的数据流量需求.
微软Azure和Google Cloud等公司一直在扩大400G和早期800G准备数据中心基础设施,加速采用跨越全球云生态系统的高速光学互联解决方案.
消费活跃的光电电缆市场动态
关键市场驱动器:低密度需求增长 AI驱动连接
人工智能、高性能计算和实时数据处理日益被采用,这极大地推动了对超低纬度连接解决方案的需求。 消费者活性光学电缆被广泛用于AI集群,基于GPU的计算系统,以及高速数据传输至关重要的超尺度数据中心. 向分布式计算和边缘AI基础设施的转变正在进一步加强对高波段光学互联的需求。
NVIDIA和Meta平台等公司正在大量部署高速InfiniBand和以太网为基础的光学互联架构,以支持AI培训集群和大规模机器学习工作量.
关键限制/挑战:活性光缆的部署和整合成本高
尽管市场被大力采用,但由于主动光缆基础设施的安装、部署和系统集成成本高而面临挑战。 由于先进的收发机组件、精密制造要求以及400G和800G系统所需的相容性升级,费用仍然上升。 数据中心的重新设计、冷却需求以及高密度光学网络的维护,造成了额外支出。
例如,亚马逊网络服务(AWS)等超规模数据中心运营商在从铜向高速光学互联结构过渡时,特别是在大规模网络升级期间,需要花费大量资本。
主要市场机会:扩大全球超规模数据中心基础设施
超规模数据中心在整个北美、亚太和欧洲的迅速扩展,为消费活跃的光缆市场提供了重大增长机会。 对云服务,流线平台,AI驱动应用的需求不断增加,正在推动对新数据中心建设和扩建项目的大规模投资. 活跃的光缆正成为这些设施中可伸缩、高密度和节能互联结构的必要条件。
Google,微软等公司和Alibaba Cloud继续在全球扩展超规模数据中心足迹,极大地推动了下一代光学互联互通解决方案的需求.
消费者活跃的光缆市场范围
消费活跃的光缆市场按照技术,接线机型,终端用户划分.
- 按技术分列
基于技术,消费者活性光缆市场被分入高定义介质接口(HDMI),Infiniband,以太网,串接SCSI(SAS)等. 以太网部分在2025年占据了最大份额为48%的市场主导地位,并在高速联网、企业连通和数据密集型环境中得到广泛部署。 与现有基础设施和成本效益高的可扩展性之间的有力兼容性,加强了大规模数据传输系统的采用。 云计算和企业网络对低纬度通信的需求日益增加,进一步强化了其领先地位。 以太网带宽能力的持续升级增强了其对现代光缆部署的适宜性.
由于高性能计算和高级数据中心互联互通的采用率不断提高,Infiniband段预计将在2026年至2033年达到16%的CAGR增长最快. 扩大AI工作量和超计算集群对超低延迟和高通量通信的需求,加速需求. 在超尺度数据中心的部署越来越多,支持其与活性光缆解决方案的结合. 平行处理架构和高速互联技术的进步进一步推动了部分扩展. 增加全球对AI基础设施的投资继续加强了增长势头。
- 通过连接器类型
根据连接器类型,消费者活性光缆市场被分入SFP,CFP等. SFP部分在2025年占据了市场主导地位,其份额为44%,其驱动力在于其紧凑的设计,成本效率,以及与企业联网设备的强烈兼容性. 数据中心和电信基础设施的高采用率有助于广泛利用这一技术实现中短程高速连接。 易于安装和灵活部署方案可进一步提高其市场渗透率。 不断升级到高数据速率的SFP变体加强了其在光学连接解决方案中的主导地位.
预计CFP部分的CAGR增长最快,从2026年到2033年达到14.5%,得到超大规模数据中心和骨干网络对超高频传输需求的增加的支持。 400G和800G光学通信系统部署量的增加加速了采用。 对长途,高容量数据传输的日益增长的需要加强了其在下一代网络架构中的相关性. 相干光学和高密度波长多轴的技术进步进一步提高了性能能力. 扩大对全球数据中心扩张的投资,继续支持部分增长。
- 最终用户
在最终用户应用的基础上,消费者活性光缆市场被分割成数据中心,消费电子产品等. 在云计算指数增长、AI工作量和超规模基础设施建设的推动下,数据中心部分在2025年占据了市场最大份额32%的主导地位。 对高速,低纬度互联互通解决方案的高需求加强了服务器对服务器和开关对接互联互通中主动光缆的采用. 快速扩大超规模设施和合用同一地点中心进一步支持市场领导。 数据传输能力要求的持续升级加强了持续的支配地位。
由于对高清晰度内容流媒体、游戏系统和先进家用娱乐设备的需求不断增加,预计消费电子产品部门在2026年至2033年的CAGR增长最快,为13.5%。 智能设备中高速光学连通性不断增强的集成增强了用户体验和性能. 日益普及的超高清晰度显示和浸润性媒体技术支持采用。 紧凑光缆设计的进步和成本降低进一步加快了市场扩张. 数字消费趋势的扩大继续推动强劲的增长势头。
消费者活跃的光电有线市场区域分析
北美主导了消费活跃的光缆市场,2025年收入份额最大,为37.9%,受强超规模数据中心扩张,云计算基础设施被高采用,高速网络技术被早期应用所驱动. 本区域得益于高度成熟的数字生态系统、先进的光纤基础设施的广泛提供以及AI和高性能计算集群方面领先技术公司的有力投资。 整个信息技术、电信、云服务和金融部门的企业越来越多地采用活性光缆来支持低频和高频数据传输要求。 此外,主要数据中心运营商的存在以及400G和800G网络架构的不断升级进一步加强了北美在全球市场中的领导作用.
美国消费者活动光缆市场透视
美国消费者活跃的光缆市场由于超规模数据中心的迅速扩张,AI工作量处理的增加,以及以云为基础的基础设施的大规模部署而出现强劲增长。 企业大力投资高速互联解决方案,支持机器学习,大数据分析,边际计算等数据密集型应用. 国家主要技术公司和先进的半导体生态系统的强大存在,使得能够更快地采用下一代光学连接解决方案。 此外,网络带宽能力的持续升级以及对超低潜伏通信需求的不断增长,进一步加快了全美的市场扩张.
加拿大消费者活跃的光缆市场透视
加拿大消费者活跃的光缆市场正在稳步增长,这得益于对数据中心基础设施的投资增加、云层吸收扩大以及企业数字化转型的不断提高。 电信、BFSI和信息技术部门的企业正在越来越多地采用高速光学连接解决方案,以提高网络性能和可靠性。 该国越来越重视安全和节能的数据传输,鼓励在现代网络环境中采用活性光缆。 此外,超规模数据中心和同地办公数据中心的扩大还进一步促进了加拿大各地的市场增长。
欧洲消费者活跃的光缆市场透视
由于数字基础设施的强劲发展,云服务日益被采用,对高速企业联网解决方案的需求不断上升,欧洲消费者活跃光缆市场正在稳步扩大。 本区域得益于支持数字转型的有力监管框架以及对下一代数据中心的有力投资。 整个信息技术、电信、汽车和金融服务的企业越来越多地采用活性光缆,以支持高频段工作量和实时数据处理。 此外,由AI驱动的基础设施和可持续数据中心举措的部署不断增加,继续支持区域市场增长。
英国消费者活动光缆市场透视
受强劲数字经济发展,云采纳率高,数据中心扩张投资增加等驱动,英国消费者活性光缆市场稳步增长. 企业正以高速光学互联互通来提升遗留的网络系统,为AI分析,流线服务等现代工作量提供支持. 建立完善的鳍技术和信息技术服务生态系统,进一步加强了对先进的互联解决办法的需求。 此外,对节能和可扩展数据中心基础设施的日益重视正在支持联合王国市场的持续扩展。
德国 消费者活性光缆市场透视
德国消费者活性光缆市场正在扩大,原因是工业数字化强劲,智能制造系统的部署增加,对高性能数据传输的需求增加。 汽车、制造业和企业信息技术部门的企业正在采用活性光缆,以支持先进的自动化、IOT和实时分析应用。 该国对安全可靠的数字基础设施的重视正在推动对高速光学联网技术的投资。 此外,AI和以云为基础的系统在工业运作中日益一体化,进一步加快了德国的市场发展。
亚太消费者活跃光缆市场洞察
亚太消费者活跃的光缆市场预计将增长最快,2026年至2033年的CAGR增长为12%,其动力是超规模数据中心的迅速扩张、互联网普及率的提高以及云计算和人工智能基础设施的强劲增长。 企业和中小企业之间数字化的不断升级正在大大地刺激对高速光学连接解决方案的需求。 中国、印度、日本和韩国等国正在对数据中心扩展和先进网络架构进行强有力的投资。 此外,越来越多地采用5G、边缘计算和电子商务平台,正在进一步加快区域市场扩张。
日本消费者活跃的光缆市场透视
日本消费者活跃的光缆市场在先进数字基础设施、大力采用自动化技术以及企业网络对高速数据传输的需求不断增长等的支持下稳步增长。 企业正在利用活跃的光缆提高数据中心、电信网络和工业信息技术系统的业绩。 国家关注机器人、AI整合和智能城市举措, 此外,越来越多地部署以云为基础的服务和边缘计算应用,正在支持日本市场的持续增长。
中国消费者活性光缆市场透视
由于超规模数据中心的大规模扩张,政府对数字基础设施的有力支持,以及AI驱动技术的日益被采用,中国消费活跃光缆市场正在快速增长. 企业大力投资高速光学互联互通解决方案,支持大型云计算,电子商务平台,大数据分析. 该国光学部件的强大制造生态系统进一步支持以成本效益高的方式部署活性光缆溶液。 此外,5G网络的迅速推出和实时数据处理需求的增加也进一步推动了中国的市场增长.
消费者活跃的光电电缆市场份额
消费活跃的光缆业主要由地位良好的公司领导,包括:
- Molex, LLC (美国).
- 菲尼萨尔公司(美国)
- 苯酚ICC(美国)
- 深圳吉嘉光科技有限公司 (中国).
- 深圳索普多科技有限公司(中国).
- FUJITSU(日本)
- Broadcom (美国).
- 3M (美国).
- IBM公司(美国).
- 西门 (美国).
- EMCORE公司(美国)
- Sumitomo电气工业有限公司(日本)
- 萨姆特克 (美国).
- Hitachi金属有限公司(日本)
- 藤仓有限公司(日本)
- 克罗米斯 (美国).
- 科塞米科技股份有限公司(美国)
- Mellanox技术公司(以色列/美国)
- Vishay Intertechnology股份有限公司(美国)
- 电子技术(瑞士/法国)
- 德克萨斯仪器公司(美国)
- 类似设备股份有限公司(美国)
- 半导体部件工业,有限责任公司(美国)
- ams AG(奥地利)
- 哈马松光子 K.K.(日本)
- ABB(瑞士)
- ROHM CO., LTD. (日本)
- Infineon技术公司(德国)
- 索尼公司(日本)
- Fairchild半导体国际公司(美国)
消费者活跃的光缆市场的最新发展
- 2025年1月,Coherent Corp.扩展了高速光学互联组合,为数据中心应用强化了400G和800G活性光缆解决方案. 这一发展大大加强了Coherent在迅速扩张的超规模和AI驱动的数据中心市场中的地位. 扩展提高了超高带宽连接的供应能力,直接支持AI培训集群和云基础设施运营商日益增长的需求. 它还能改善先进AOC解决方案的可用性,降低密集服务器环境中的耐久性和能耗. 因此,它加强了全球光学互联生态系统的竞争强度。
- 2024年9月,NVIDIA通过继续增强基于Mellanox的InfiniBand和以太网平台,支持光学互联技术,推进了综合网络生态系统. 这一发展加强了NVIDIA在AI基础设施中的支配地位,使得GPU和高速光学联网系统之间能够更紧密地融合. 它在AI超计算环境中加速采用活性光学有线架构,其中超低纬度至关重要. 这一举措提高了跨超规模数据中心的系统一级绩效效率。 它还加强了对AI中高波段光学连接和全球机器学习工作量的需求。
- 2024年6月,思科系统扩展了它的400G和早期的800G光学网络组合,以支持下一代数据中心可扩展性. 这种扩张提高了思科为云服务供应商和企业数据中心服务的能力,需要超高速互联解决方案. 它通过使先进换接和路由基础设施无缝结合,促进采用活性光缆技术。 开发支持由AI应用程序,视频流和边缘计算驱动的不断上升的带宽需要. 它进一步加强了向高容量光学网络架构的过渡
- 2024年3月,安非他明公司通过扩大为超规模数据中心提供的活性光缆组装服务,加强了其高速互联业务. 这种扩张增强了安非他明在高密度计算环境中的市场存在,在这种环境中,紧凑的,低功率的互联是必不可少的. 它提高了大规模服务器部署的系统可靠性和热效率. 开发支持在云和电信基础设施升级中越来越多地采用光缆。 它还加强了全球数据中心市场高速连通解决方案的供应链可扩展性
- 2024年1月,Molex扩展了针对云和企业网络应用的下一代活性光缆解决方案组合. 这一发展提高了Molex在高波段互联市场的竞争力,解决了对100G和400G互联互通日益增长的需求。 它支持在密集计算环境中提高能效和信号完整性. 扩展与不断上升的超规模数据中心部署和AI驱动的基础设施增长相配合. 这也加强了公司在不断发展的高速光学连接生态系统中的地位
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











