


全球智慧家庭系統市場細分,按演算法(行為式和主動式)、部署方式(雲端和本地部署)、技術(網路技術和無線技術)、類型(豪華型、DIY型、託管型、主流型)、應用領域(照明控制、安防和門禁控制、暖通空調控制、娛樂控制及其他)、協議(網絡技術、協議和標準以及無線設備30年)
家庭自动化系统市场规模和增长率是什么
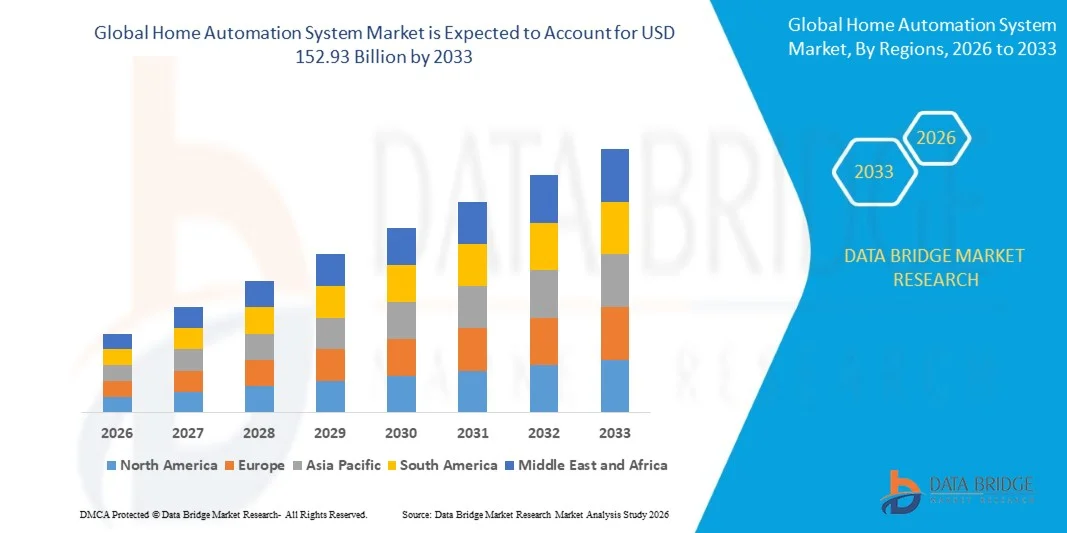
- 根据数据桥市场研究分析,全球家庭自动化系统市场规模估价如下:2025年67.81亿美元并可望达到到2033年达到1529.3亿美元, 以美元计CAGR为10.70%预测期间
- 市场增长主要由连接的家庭装置和智能家庭系统的日益采用和技术进步所推动,导致住宅、商业和工业环境中数字化程度的提高
- 此外,消费者对综合、安全和方便用户的家庭自动化解决方案的需求日益增加,正在建立智能家庭系统,作为现代生活和工作空间管理的重要组成部分。 这些趋同因素正在加速采用家庭自动化系统,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):678.1亿美元
- 预期市场价值(2033):1529.3亿美元
- CAGR预测(2026-2033):10.70%
家庭自动化系统市场的主要外卖是什么
- 家庭自动化系统对照明、高压空调、安全、娱乐和能源管理进行综合控制,由于系统方便、高效、有能力提高生活方式和业务管理,在住宅和商业环境中越来越重要
- 对家庭自动化解决方案的需求不断增长,主要由广泛采用智能技术,日益重视能效和安全,以及越来越偏好远程监测和智能系统管理等因素所驱动.
- 北美主导了家庭自动化系统市场 2025年的比例为39.5%,原因是越来越多地采用连接装置,日益重视能源效率,以及对智能家用技术的认识得到提高
- 由于快速城市化、可支配收入增加以及中国、日本和印度等国对智能住房的兴趣不断提高,预计亚太区域在预测期内将是家庭自动化系统市场增长最快的区域。
- 云端部分在2025年占据了市场主导地位,市场份额为62.5%,原因是其提供的可扩展性,可远程访问性,以及实时监控. 以云为基础的系统允许与智能手机,语音助手,和IOT平台进行无缝集成,使其被居民和商业用户所喜爱. 例如,亚马逊·亚历克萨和三星SmartThings利用云部署提供集中控制和分析。 软件更新和远程故障排除的灵活性进一步提高了用户的便利性和系统效率. 在集中管理至关重要的多财产或商业设置中,偏好以云为基础的部署
报告范围和家庭自动化系统市场分割
|
属性 |
家自动化系统关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
家庭自动化系统市场的关键趋势是什么
“逐步采用AI可启用和可预知的家用自动化系统”
- 家庭自动化系统市场的一个重要趋势是,由于消费者对智能、反应灵敏和综合家庭及商业环境的兴趣日益增加,越来越多地采用人工智能和预测自动化解决方案。 这些系统分析用户行为,优化能源使用,对照明、HVAC、安全和娱乐系统提供无缝控制,提高住宅和商业应用的便利和效率
- 例如,Google Nest和三星SmartThings等公司正在提供AI驱动的解决方案,学习用户模式,提供预测性建议,并实现跨连接设备的日常自动化. 这些创新正在增强用户经验,推动参与,并增强智能生态系统在日常生活中的价值。
- 随着设备现在可以预见用户的需求并主动调整设置,预测分析在家庭自动化中的整合正在迅速扩大. 将人工辅助系统定位为节能、智能家庭和办公室的基本组成部分,需要最少人工干预。
- 保健和受援生活部门越来越多地利用家庭自动化系统监测环境状况、控制医疗器械并确保居民安全。 人工智能化解决方案促进个性化自动化,改善响应时间,支持老年人或行动有挑战的个人独立生活
- 商业和企业环境正在纳入智能家庭自动化系统,用于能源管理、安全和业务效率。 预测和AI驱动的特性使各组织能够降低能源成本、优化空间使用并精简建筑业务,推动更有力地采用先进的自动化技术
- 市场在多种应用自动化平台上持续增长,由AI驱动的系统对照明、安全、HVAC和娱乐提供集中控制。 这一趋势加强了向更聪明、反应更灵敏和相互联系的全球家庭和建筑环境的过渡
家用自动化系统市场动态
驱动程序
“对综合、安全和方便用户的智能家庭解决方案的迫切需要”
- 对安全、方便用户和综合家庭自动化系统的需求日益增加,是市场增长的关键驱动力。 消费者正在寻求对多种设备进行集中控制、增加方便并确保住宅和商业财产安全的解决办法。
- 例如,Apple HomeKit和Amazon Alexa提供了整合多个智能设备的平台,同时强调安全和直观的用户体验. 这些系统能够通过移动应用程序、语音指令和远程监测进行无缝控制,加强用户参与并鼓励广泛采用
- 越来越多地采用IoT辅助装置,加上对能源效率和安全的认识得到提高,正在推动对综合家庭自动化解决方案的需求。 综合系统使房主和企业能够通过统一接口管理照明、HVAC、安保和娱乐,创造一个更连接更方便的环境
- 注重智能能管理和预测自动化,正将消费者推向优化消费并降低运营成本的系统. 企业和住宅用户都越来越多地实施这种解决方案,以实现可持续目标并实现业务效率
- 偏好直观界面,无缝互通,实时监测,继续推动采用,定位集成,安全,方便用户的解决方案,成为市场增长的核心.
限制/挑战
“高初始费用和复杂系统集成”
- 家用自动化系统市场面临挑战,因为前期投资要求高,以及整合多个装置和平台的复杂性. 这些因素可以限制收养,特别是在对价格敏感的消费者和小型企业中。
- 例如,从Crestron或Control4等供应商安装综合自动化系统往往需要专业设置、专门设备和网络配置,这增加了费用和部署时限。
- 设备、通信协议和软件平台的多样性增加了系统集成和维护的复杂性。 在维持安全标准的同时,确保遗留设备和现代设备之间的无缝互操作性仍然是一个重大障碍
- 扩大大型住宅区或商业建筑的先进自动化解决方案涉及广泛的规划、熟练劳动力和技术专长。 这些所需经费有助于延长执行期和增加业务支出
- 由于制造商和服务提供商努力提供全面、可靠和方便用户的解决方案,而总成本没有显著增加,市场在平衡先进功能与可负担性方面继续遇到制约
家用自动化系统市场如何分割?.
市场根据算法,部署,技术,类型,应用和协议进行分割.
• 算术
根据算法,家庭自动化系统市场被分割成行为和主动性. 行为部分在2025年以最大的收入份额支配了市场,其驱动力在于其学习用户模式和高效自动化常规的能力. 房主和企业更喜欢在能源管理和方便方面的行为算法,因为这些系统在不不断人工干预的情况下适应日常使用模式. 该段从与智能传感器和AI驱动分析器的结合中获益,为照明、HVAC和安全提供了预测性见解。 例如,Google Nest等公司使用行为算法优化智能家庭的能耗. 消费者对自动化学习系统的强烈信任进一步加强了行为算法的主导地位,特别是在住宅和商业应用中.
积极主动的部分预计将从2026年增长到2033年最快,因为先进智能家庭设置和企业环境的采用越来越多。 主动算法可以预测用户的需求,提供对HVAC,照明等系统的先发制人控制,以及安全. 这些算法通过基于情景的自动化和个性化的建议来增强用户的经验,使其在奢侈和有管理的家用自动化解决方案中具有很高的吸引力.
• 通过部署
根据部署,将市场分割成以云为主和以地为主. 以云为基础的部分主导了市场,2025年收入份额最大,为62.5%,其驱动力是可伸缩性、远程可及性以及所提供的实时监测。 以云为基础的系统允许与智能手机,语音助手,和IOT平台进行无缝集成,使其被居民和商业用户所喜爱. 例如,亚马逊·亚历克萨和三星SmartThings利用云部署提供集中控制和分析。 软件更新和远程故障排除的灵活性进一步提高了用户的便利性和系统效率. 在集中管理至关重要的多财产或商业设置中,偏好以云为基础的部署。
由于对数据隐私和安全的日益关切,现场部署预计将从2026年增长到2033年最快。 On-promises系统在当地存储数据,减少对外部服务器的依赖,并加强对敏感信息的控制. 企业和高端住宅用户越来越多地采用对任务至关重要的应用程序的前提解决方案,如安全和出入控制。
• 按技术分列
以技术为基础,家庭自动化系统市场被分入网络技术和无线技术. 2025年,由于网络技术部分与现有有线基础设施的牢固连通性、可靠性和兼容性,其收入份额最大。 商业建筑和大型住宅楼群广泛采用网络系统,设备之间必须保持不间断和高速的通信。 例如,Crestron为豪华住宅和企业环境提供先进的网络自动化系统。 这些系统确保多个设备的一贯性能,并提供集中监测和控制。
无线技术预计将从2026年增长到2033年最快,其驱动力是越来越倾向于灵活安装,降低了接线成本,智能设备扩散. 无线系统支持IoT设备,语音助理,以及移动应用程序,使它们成为改造项目和现代住宅的理想. 插接和游戏连接的便利和扩展的便利有助于在住宅和小型商业设施中大力采用。
• 按类型
根据类型,自家自动化系统市场被分入豪华,DIY,管理,主流. 奢侈品部分主导了市场,2025年收入份额最大,由高端特色所驱动,个性化自动化,以及溢价与家用娱乐,HVAC,和保安系统的融合. 投资于奢侈自动化的消费者更喜欢精密的设计,增强用户体验,以及与智能设备的无缝互通性. 例如,Control4提供豪华自动化解决方案,提供先进的个性化和专业安装服务. 富裕的房主在统一平台内寻求先进的安全、能源管理和娱乐控制,从而进一步加强了这一需求。
DIY部分预计将从2026年增长到2033年最快,因为越来越多地采用成本效益高和易于安装的家庭自动化解决方案。 DIY系统吸引技术熟练的用户寻找可定制的解决方案而不需要专业安装. 增长得到方便用户的界面、模块化设备以及智能手机和语音助理的兼容性的支持,使主流家庭能够更广泛地采用。
• 通过申请
以应用为基础,将市场分为照明控制,安全和出入控制,HVAC控制,娱乐控制等. 2025年,由于对住宅和商业安全的日益关切,安全和准入控制部门在市场上占据了最大的收入份额。 用户更喜欢自动出入口控制,监视集成,以及实时警报,以确保增强保护. 例如,Honeywell等公司提供综合安全型家庭自动化系统,将相机、传感器和警报系统结合起来。 安全应用得益于AI和云连接的整合,用于实时监测和预测性威胁检测.
由于对节能解决方案和可定制智能照明的需求不断增加,照明控制部分预计将从2026年增长到2033年最快. 智能照明系统使用户能够远程控制亮度,色彩和时刻表,改善方便和节能. 先进的功能,如基于入住的自动化,场景控制,以及与其他智能设备的集成驱动在住宅,招待,商业环境下的被采纳.
• 议定书
根据协议,家庭自动化系统市场被分割成网络技术,协议和标准,以及无线通信技术. 网络技术部分在2025年占据了最大的收入份额,原因是其可靠的有线基础设施、高速通信以及多种连接设备的稳定性能。 企业和大型住宅设置更倾向于网络协议,用于集中管理,不间断的连接,以及与遗留系统相兼容. 例如,基于KNX协议的系统在智能建筑中被广泛采用,用于无缝控制和监测照明、HVAC和安全。
由于采用了Wi-Fi、Zigbee和以蓝牙为基础的标准,无线通信技术预计将从2026年增长到2033年最快。 无线协议提供了灵活性,安装便利,以及无缝设备集成,尤其适合改装和DIY解决方案. 智能设备的渗透、语音助理的相容性和远程监测要求进一步推动在住宅和商业部门采用无线通信技术。
家庭自动化系统市场区域分析
- 北美主导了家庭自动化系统市场,2025年收入份额最大,为39.5%,其驱动力是越来越多地采用接通设备,日益重视能源效率,提高对智能家庭技术的认识
- 本区域的消费者高度珍视便利、个性化自动化以及照明、HVAC、安全和娱乐等家庭系统一体化
- 普遍采用还得到以下因素的进一步支持:可支配收入高、技术熟练人口多、偏好远程监测和控制、建立家庭自动化系统,作为住宅和商业应用的有利解决办法
美国家用自动化系统市场透视
美国在2025年收获了北美最大的收入份额,迅速采用以云为基础的无线自动化系统为燃料. 消费者越来越多地优先考虑对照明、高频控制以及方便和节能的安全系统进行智能控制。 DIY智能家庭设置越来越受欢迎,再加上语音控制系统和移动应用程序的整合,进一步支持了市场扩张. 此外,与亚马逊·亚历克萨、谷歌助理和苹果公司(Apple HomeKit)等主要智能家庭平台的强有力伙伴关系正在加速在整个城市和郊区家庭的采用。
欧洲家庭自动化系统市场洞察
在整个预测期间,欧洲市场预计将在严格的能源效率和安全条例以及越来越多的智能家庭收养的推动下,以可观的CAGR增长。 城市化和对接通设备的需求日益增加,正在促进将家庭自动化系统纳入新建筑和翻修项目。 欧洲消费者被吸引到方便、能源管理和先进的控制特性,在住宅、商业和多家庭住房应用方面创造了很大的机会。
英国自動自動系統 市场透视
预计在预测期间,联合王国的市场将在一个显著的CAGR扩展,因为连接房屋的上升趋势以及对加强安全、便利和能源效率的需求。 对安全和住房监测的关切促使房主和企业采用智能获取和能源管理解决方案。 英国成熟的电子商务生态系统和对智能设备的强烈认识进一步支撑了市场增长.
德国家庭自动化系统市场透视
预计德国市场将在一个重大的CAGR增长,其动力是日益重视数字安全、节能解决方案和技术创新。 德国完善的基础设施、高可支配收入和可持续性倡议鼓励采用网络化和无线自动化系统。 与综合住宅和建筑管理系统的融合正得到推动,而消费者则倾向于注重隐私的生态意识解决方案。
亚太家庭自动化系统市场洞察
亚太市场准备在预测期间登记最快的CAGR,其动力是迅速城市化、可支配收入增加以及中国、日本和印度等国对智能住房的兴趣日益增加。 政府倡议促进数字化,同时增加提供负担得起的家庭自动化解决方案,正在推动采纳。 此外,APAC作为智能设备的制造中心正在改善中产阶级家庭的无障碍性和市场渗透性。
日本自有自动化系统市场透视
日本的市场增长由高科技文化,城市化,以及对方便,智能的家庭系统的需求所驱动. 与智能照明,安全,HVAC控制等IOT设备相融合,支持采用家用自动化. 此外,日本的老龄化人口有可能增加住宅和商业部门对方便用户的自动化解决方案的需求。
中国家用自动化系统市场透视
中国占2025年亚太地区市场收入份额最大,中产阶级不断壮大,城镇化速度快,智能技术采用率高. 国家是智能住宅设备的主要市场,住宅自动化系统在住宅、商业和出租房产中日益被采用。 对智能城市的推动、成本效益高的解决办法的提供以及强大的国内制造商是推动中国市场扩张的关键因素。
哪些是家庭自动化系统市场上的顶级公司
家用自动化系统行业主要由地位良好的公司主导,包括:
- Resideo技术公司(美国)
- 乐格朗(法国)
- 施耐德电器(法国)
- 约翰逊控制器(美国).
- 西门子(德国)
- (爱尔兰/美国)
- ABB (英语).(瑞士)
- 莱维顿制造公司(美国)
- Wirepath Home Systems, LLC, dba Control4 (美国).
- Crestron电子股份有限公司(美国)
- (美国)
- Lutron电子股份有限公司(美国)
- 远程技术公司(美国)
- Elan Nortek 安全控制有限责任公司(美国)
- ADT (美国).
- 哈尔曼 (美国).
- Develco产品(丹麦)
- 萨凡特系统公司(美国)
- SmartThings股份有限公司 (美国).
- 巢穴实验室(美国).
家用自动化系统市场最新发展是什么?.
- 2025年11月,亚马逊宣布推出一条与它现有的Alexa生态系统无缝融合的智能家用设备新线. 这一发展对家庭自动化市场意义重大,因为它加强了亚马逊作为市场领跑者的地位,并扩大了其在连接设备部分的份额. 亚马逊通过提供多种智能家庭产品之间的增强相容性,有可能吸引更广泛的消费者基础并促使其生态系统被采纳,从而强化消费者对综合而有凝聚力的智能家庭解决方案的偏好. 这一举措还鼓励竞争者加强自身生态系统内的互操作性和创新。
- 2025年9月,苹果在其HomeKit平台上引入了新的隐私功能,强调加强用户安全. 这一战略举措将苹果公司作为安全的智能家庭解决方案的可靠提供者加以区分,从而影响了家庭自动化市场的溢价部分。 提高数据隐私措施预计会提高消费者的信心,特别是在有隐私意识的用户中,从而加强品牌的忠诚,并鼓励采用HomeKit兼容设备。 苹果公司对安全自动化的关注可能会影响竞争者优先处理类似的数据保护和隐私标准
- 2023年6月,三星电子股份有限公司推出名为"SmartThings Home Life"的更新家庭枢纽,通过"SmartThings"应用扩展了连通的生活服务. 这一更新对市场产生了影响,引入了六种综合服务——烹饪、空中护理、服装护理、宠物护理、能源和家庭护理——加强消费者的便利和生活方式管理。 三星通过拓宽服务生态系统,推动用户参与,并定位为综合解决方案提供者,鼓励在多个应用程序中采用智能家用设备,并增加客户保留
- 2023年12月,施耐德电气SE和Smartworld开发者Pvt. Ltd合作创建了360度家庭自动化解决方案. 这种伙伴关系通过促进全面综合和整体的智能家庭服务,解决居住和商业需要,从而影响市场。 Schneider Electric在能源管理方面和SmartWorld开发者在智能建筑解决方案方面的综合专业知识,有可能加快先进自动化系统的部署,提高市场竞争力并刺激对综合、端到端家庭自动化解决方案的需求
- 2023年5月,Z-Wave联盟宣布推出新的Z-Wave 7.0标准,为智能家用设备提供强化安全和性能. 这一进步通过向制造商提供智能设备的有力、可互操作的协议,提高消费者对安全和可靠性的信心来影响市场。 Z-Wave 7.0的引入预计将推动更快地采用相接的家庭设备,鼓励兼容产品更广泛的整合,并强化Z-Wave作为无线家庭自动化生态系统中关键标准的地位.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











