


Global Hormonal Infertility Market, By Gland (Hypothalamus, Ovaries, Pituitary Gland, Others), Hormones (Luteinizing Hormone, Kisspeptin, Others), Diseases (Polycystic Ovary Syndrome, Pituitary Tumors, Diabetes, Menopause, Cushing’s Syndrome, STDs, Polyps & Fibroids, Others), Diagnosis (Ultrasound, Blood & Urine Tests, Hysterosalpingography, Ovarian Reserve Testing, Others), Treatment (Medication, Surgery, Assisted Reproductive Technology, Others), Route of Administration (Oral, Parenteral, Implants, Others), End-Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy) – Industry Trends and Forecast to 2029
荷尔蒙不孕症市场规模和增长率是什么
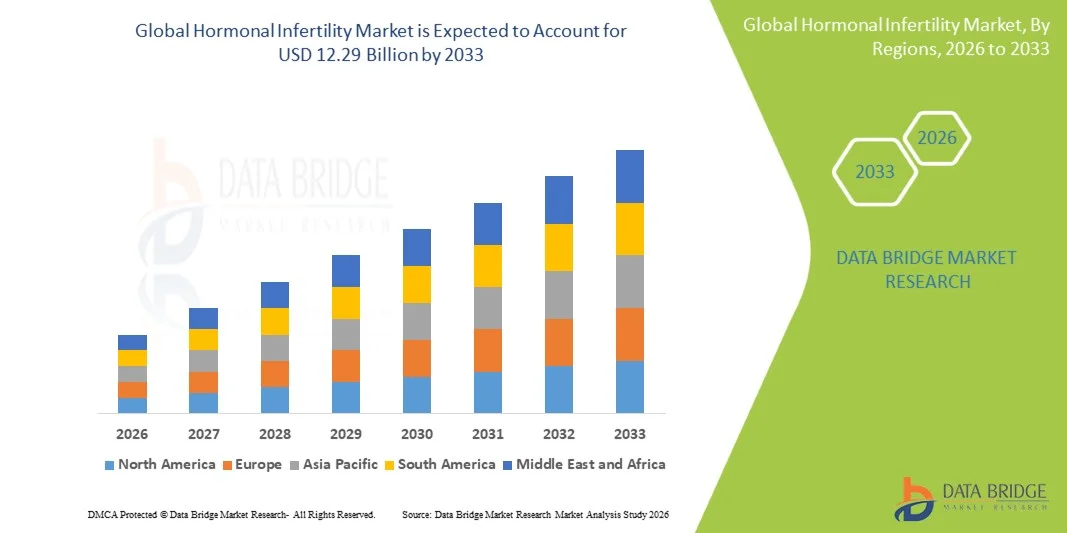
- 根据数据桥市场研究分析,全球激素不孕症市场规模被估价为:2025年83.2亿美元并可望达到到2033年12.29亿美元, 以美元计CAGR为5.00%预测期间
- 影响生育力的激素紊乱日益普遍,如多细胞卵巢综合征(PCOS)、甲状腺功能障碍和高血压等,加上全世界不孕率上升,导致对生殖保健诊断和治疗解决方案的需求增加,这在很大程度上推动了市场增长。
- 此外,对生育健康的认识日益提高,激素疗法的进步,以及越来越多地采用辅助生殖技术,正在建立激素不育治疗,作为生育管理的重要组成部分。 这些趋同因素正在加速采用荷尔蒙不孕症解决办法,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):83.2亿美元
- 预期市场价值(2033年):122.9亿美元
- 预测CAGR(2026-2033):5.00%
荷尔蒙不孕市场的主要外卖是什么
- 激素不孕症治疗解决方案,包括激素疗法、排卵诱导以及协助生殖* 支助是现代生殖保健系统日益重要的组成部分,因为它们在控制激素失衡和改善临床和生育护理环境中的受孕结果方面具有效力
- 对激素不孕症解决方案的需求不断上升,主要是由于不孕症发病率上升、诸如PCOS和甲状腺功能障碍等激素失调症增加、怀孕延迟、生活方式改变以及对生殖健康和生育治疗的认识不断提高
- 北美主导了激素不育市场,2025年收入份额最大,为39.0%,其动力是先进的生育治疗基础设施,对生殖健康的高度认识,生育诊所的强大存在,以及在美国广泛采用辅助生殖技术.
- 由于不孕症发病率上升、保健支出增加、获得生育治疗的机会增加、以及对生殖健康解决方案的认识提高,预计亚太区域在预测期内将成为激素不育市场增长最快的区域
- 在排卵和生殖周期调控的关键作用的推动下,润滑激素部分在2025年占据了大约52.1%的最大市场收入份额。 LH检测在不孕症诊断和排卵跟踪中被广泛使用.
范围和激素不孕症报告
|
属性 |
激素不孕症关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
荷尔蒙不孕症市场的关键趋势是什么
“......个性化激素和生育率治疗的进展“
- 全球激素不孕症市场的一个重要和正在加速的趋势是,在生殖内分泌学、激素诊断和针对具体病人的治疗规划方面的进展的支持下,迅速转向个性化和精确的生育护理。
- 例如,在接受不孕症评价的妇女中越来越多地使用全面的激素剖析面板,如AMH(Anti-Müllerian Hormone)检测和多激素生育筛查,使临床医生能够更好地评估卵巢储备并设计个性化治疗规程。
- 先进生殖技术与数据驱动的生育评估相结合,正在提高诊断的准确性,提高激素不育病例的治疗成功率
- 患者对下列情况的认识日益提高:多细胞卵巢综合征(PCOS),甲状腺失衡和润滑性相位障碍进一步鼓励早期诊断和及时的医疗干预.
- 不断向定制治疗战略转变,大大改善了临床结果并改变了现代生育护理做法
激素不孕症 市场动态
驱动程序
“......激素失调和迟到趋势的发病率上升“
- 激素失调,如PCOS、甲状腺功能障碍和增高的促乳素水平等发病率上升,是刺激发达和新兴地区激素不孕症市场需求的一个主要驱动因素。
- 例如,越来越多的城市妇女因改进筛查方案和例行妇科检查而早年被诊断患有性病,导致更多地采用荷尔蒙不孕疗法,如排卵诱导疗法。
- 此外,生活方式的改变,包括压力增加、定居行为、肥胖和计划生育决定的拖延,都在很大程度上导致全球不孕病例增加
- 增加使用生育诊所的机会并提高对生殖健康的认识,进一步支持早期诊断和治疗的采用
- 扩大专门的生殖保健服务也在推动市场增长方面发挥关键作用。
限制/挑战
“......高成本负担和有限的生育治疗成功率“
- 激素失调,如PCOS、甲状腺功能障碍和增高的促乳素水平等发病率上升,是刺激发达和新兴地区激素不孕症市场需求的一个主要驱动因素。
- 例如,越来越多的城市妇女因改进筛查方案和例行妇科检查而早年被诊断患有性病,导致更多地采用荷尔蒙不孕疗法,如排卵诱导疗法。
- 此外,生活方式的改变,包括压力增加、定居行为、肥胖和计划生育决定的拖延,都在很大程度上导致全球不孕病例增加
- 增加使用生育诊所的机会并提高对生殖健康的认识,进一步支持早期诊断和治疗的采用
- 扩大专门的生殖保健服务也在推动市场增长方面发挥关键作用。
荷尔蒙不孕市场如何分割
市场根据腺体,激素,疾病,诊断,治疗,管理路线,最终用户,以及分配渠道进行分化.
• 格兰德
在腺体的基础上,荷尔蒙不孕市场被分化为下丘脑,卵巢,垂体腺等. 卵巢部分占2025年市场收入份额的46.8%左右,原因是卵巢功能障碍和诸如影响女性生育的PCOS等紊乱症的高发率。 与欧伐利亚相关的激素失衡是全球不孕症最常见的原因之一. 提高对卵巢功能障碍的早期诊断的认识,正在支持需求。 越来越多地采用基于激素的生育疗法进一步加强了市场增长。 生殖内分泌学的进步正在改善治疗结果。 扩大生育诊所和诊断中心正在增加获得服务的机会。 日益重视妇女的生殖健康正在加强市场支配地位。 卵巢功能评估中的持续研发正在提高临床准确性. 对不孕症治疗的支持性保健政策正在扩大患者的覆盖面。 与生活方式有关的激素紊乱增加,进一步加速了需求。 扩大使用辅助生殖技术正在支持卵巢失调管理。 内分泌不平衡现象日益普遍,进一步加强了部门支配地位。
2026年至2033年,由于与压力和生活方式变化有关的功能性下丘脑动脉瘤病例增多,预计下丘脑部分的CAGR速度最快,约为8.4%。 中心激素障碍的诊断能力得到提高,有助于早期发现。 扩大神经内分泌调控研究正在增强治疗发展. 提高大脑-激素生殖相互作用的认识有助于临床的采用。 日益重视由压力引起的不孕症进一步推动了部分的成长。 扩大内分泌研究资金,正在加强创新管道. 日益采用个性化激素疗法正在提高治疗精度。 提高心理健康-生育联系的认识正在提高诊断率。 越来越多的高级激素化验有助于扩大市场。 年轻人中生活方式紊乱的上升进一步加速了需求。 提高医生对下丘功能障碍的认识正在改进治疗途径。
• 荷尔蒙
基于激素,荷尔蒙不孕症市场被分化为润滑激素,克活平等. 在排卵和生殖周期调控的关键作用的推动下,润滑激素部分在2025年占据了大约52.1%的最大市场收入份额。 LH检测被广泛用于不孕症诊断和排卵跟踪. 在生育率评价中越来越多地使用荷尔蒙测定法,支持着需求。 卵巢功能障碍的日益流行进一步推动了收养。 越来越多地使用辅助生殖技术,越来越依赖LH监测。 扩大对内分泌失衡的临床认识正在加强市场增长。 改进的诊断包正在提高准确性和可获得性。 激素板日益融入生育诊所,这进一步刺激了需求。 加强预防性生育筛查有助于早期诊断。 扩大生殖健康宣传活动正在提高检测率。 对生育监测工具箱的需求日益增加,有助于采用这些工具。 增加生殖健康方面的保健支出正在加强市场扩张。
预计Kisspeptin分会见证2026至2033年间最快的CAGR,约为9.3%,由对其在启动生殖激素释放中作用的新兴研究所推动. 越来越多的临床试验针对以Kisspeptin为基础的疗法,支持创新。 越来越重视新颖的不育生物标志,正在加速采用。 扩大生殖内分泌研究正在提高治疗潜力。 增加对下一代激素疗法的投资正在进一步加强增长。 生物技术公司和研究机构之间加强合作正在促进发展。 对神经内分泌信号途径的日益重视正在增强临床兴趣. 对先进生育率解决方案的需求不断增加,有助于创新。 扩大试验生育药物的管道正在加强未来的前景。 增加学术研究经费正在推动发现。
• 按疾病分列
基于疾病,荷尔蒙不孕症市场被分为多细胞卵巢综合征,垂体肿瘤,糖尿病,更年期,库兴综合征,性病,多病和纤维机器人等. 聚囊性卵巢综合征部分占2025年市场收入份额的最大部分,约为38.6%,其驱动力是其全球高流行率和与激素失衡和不孕症的密切联系。 PCOS是育龄妇女排卵的主要原因之一. 不断上升的定居生活方式和肥胖率导致病例增加。 提高认识和早期筛查方案正在提高诊断率。 扩大激素疗法的提供范围有助于治疗的采用。 越来越多的生育诊所访问正在加强市场需求。 内分泌障碍管理的持续进展正在改善结果。 公共卫生日益注重妇女的生育问题,这正在推动筛查工作。 扩大超声波和激素测试的使用,正在支持早期检测. 新陈代谢紊乱的上升进一步助长了发病率。 改进PCOS管理的临床指南正在加强治疗的采用。 提高生殖健康意识的运动正在提高诊断率。
Cushing综合征部分预计将在2026年至2033年间出现最快的8.9%的CAGR, 与肾上腺有关的不孕症因素日益被认识,这正支持增长。 扩大对皮质醇相关生殖功能障碍的临床研究,正在增强治疗选择. 医生对内分泌不育联系的认识正在提高诊断率。 目标疗法的提供日益增加,有助于管理。 增加以医院为基础的内分泌障碍筛查,正在进一步加快增长。 内分泌诊断的进展正在改善早期检测。 越来越多地采用专门的激素测试正在加强准确性。 提高对罕见不孕症原因的认识有助于鉴定。 增加对肾上腺障碍的研究资金,正在推动创新。
• 通过诊断
根据诊断,荷尔蒙不育市场被分解为超声波,血液和尿道测试,歇斯底里测量,卵巢储备测试等. 血液和尿液测试部分在2025年占据了最大的市场收入份额,约为44.7%,其驱动力是它们在激素水平评估和生育筛查中的广泛使用. 这些测试具有成本效益,在各种医疗保健环境中都非常容易获得。 增加常规生育率评价正在增加需求。 诊断实验室越来越多地采用激素板,支持了市场增长。 提高对早期不孕症检测的认识正在进一步加强使用。 扩大临床基础设施正在改善测试的可用性。 越来越多地使用预防性生殖健康检查有助于收养。 对快速诊断方法的需求日益增加,这正在推动利用。 扩大新兴经济体的实验室网络正在增加准入。 医生越来越倾向于非侵入性检测,这正在加强收养。 扩大诊断测试的保险范围有助于吸收。 提高对生育健康认识的运动正在提高筛查率。
由于对先进生育率评估工具的需求不断增加,卵巢储备测试部分预计将在2026年至2033年达到9.1%的最快CAGR。 越来越多的产妇年龄趋势正促使人们更加需要预测生育率。 越来越多地使用AMH检测和甲状腺卵泡计数评价支持采用。 扩大IVF治疗是进一步驱动需求. 对个性化生育规划的日益偏好正在加强部分增长。 提高对生殖老化的认识有助于早期检测。 扩大生育保护趋势正在推动收养。 日益重视鸡蛋质量评估正在提高临床使用。 病媒综合防治中心不断增长的需求正在加强市场渗透。 生育诊断技术不断提高,准确性不断提高.
• 治疗
在治疗的基础上,荷尔蒙不孕市场被分入了药物,外科手术,辅助生殖技术等. 受援生殖技术部门在2025年占最大市场收入份额的49.3%左右,原因是病媒综合防治和疾病综合防治程序的成功率上升。 日益严重的不孕症正在刺激对抗逆转录病毒疗法服务的需求。 胚胎培养和基因筛选方面的进步正在改善结果。 扩大生育诊所基础设施有助于人们获得服务。 越来越多的延迟怀孕越来越依赖抗逆转录病毒疗法。 一些地区的支助性偿还政策正在进一步推动通过。 提高对IVF成功率的认识正在鼓励患者。 扩大生育率旅游业正在推动全球需求。 越来越多地使用胚胎冻结技术正在提高处理的灵活性。 不断提高的生殖技术临床创新正在提高成功率。 生育中心数目的增加正在增加可使用性。 越来越多地采用最低侵入性程序正在支持病人的偏好。
由于荷尔蒙疗法和排卵诱导药物的使用日益增加,预计2026年至2033年,药物部分的CAGR最快,约为8.6%。 对非侵入性治疗选择的偏好日益增加,支持增长。 扩大非专利生育药物的供应正在提高可负担性。 越来越多的早期不孕症治疗正在推动需求。 初级保健场所处方率的提高进一步加强了使用。 对激素调控疗法的认识不断提高,有助于吸收这些药物。 扩大门诊治疗的便利性正在增强。 增加生育率药物的研发正在提高有效性。 混合激素疗法的日益使用正在推动结果。 对个性化药物的日益重视正在加强收养。
• 按行政路线
根据管理途径,荷尔蒙不孕症市场被分入口服,亲服,植入等. 口述路线部分在2025年占据了最大的市场收入份额,约为41.9%,受方便和高病人遵守的驱动. 口服激素药物广泛用于排卵诱导和内分泌调节. 增加门诊生育治疗正在支持需求。 通过零售和在线药店扩大供应正在改善获得服务的机会。 越来越偏好自我管理疗法正在推动收养。 对可获取的可生育药物的认识不断提高,有助于吸收药物。 增加口服制剂的可负担性正在加强使用。 扩大初级保健处方正在扩大服务范围。 病人越来越倾向于无痛的治疗,这有利于增长。 早期不孕症治疗中使用率的上升正在刺激需求。 增加非专利药物的供应正在提高价格。
2026年至2033年,在控制生育的治疗中注射性激素疗法的高效作用的推动下,母体部分预计将出现最快的CAGR,约为7.8%. IVF协议中越来越多的使用支持了增长. 临床上对精确激素剂量的偏好增加,这促进了收养。 扩大生育诊所程序正在增强需求。 先进生殖治疗的应用日益增加,进一步加快了分化增长. 增加以医院为基础的行政管理正在支持使用。 对控制释放激素疗法的需求不断增加,正在提高有效性。 在辅助生殖周期中扩大使用正在改进成果。 医师越来越喜欢注射荷尔蒙,这加强了收养。 病媒综合防治周期的成功率不断提高,支持着需求。
• 最终用户
在最终用户的基础上,荷尔蒙不孕症市场被划分为医院,家庭护理,专科诊所等. 2025年,医院占市场收入份额最大的部分,约为51.6%,原因是诊断、外科手术和不孕症护理的病人流入率很高。 医院提供先进的诊断成像和生殖内分泌设施。 影响生育力的激素紊乱病例不断增加。 具备熟练的生殖专家可提高治疗结果。 增加保健基础设施投资支持市场支配地位。 扩大政府保健举措正在改善获得保健服务的机会。 初级保健的转诊病例不断增加,推动了医院的探访。 人们对不孕症治疗的认识不断提高,使医院依赖性日益增强。 先进的实验室一体化正在加强诊断效率。 扩大生育治疗基础设施正在提高服务能力。 扩大不孕症护理的保险范围有助于医院的使用。
2026年至2033年,由于人们越来越偏好集中的生育护理和门诊程序,专科诊所部分预计将出现最快的CAGR,约为8.1%。 扩大IVF和不育中心正在支持增长。 对个性化生殖治疗的需求日益增加,这推动了收养。 对最低侵入性程序的认识日益提高,有助于门诊治疗。 专业诊所越来越方便,这正在改善病人的偏好。 扩大城市生育率基础设施正在加强获取机会。 专科诊所成功率的提高正在增强信任。 不断增长的用于生育治疗的医疗旅游正在支持扩展。 与医院相比,承受能力不断提高,这正驱动着需求。 扩大先进生殖技术的提供正在增进成果。
• 按分发渠道
根据分销渠道,荷尔蒙不孕症市场分为医院药房,在线药房和零售药房. 2025年,由于易于获得处方生育率和激素药物,零售药店占市场收入份额最大,约为46.2%。 强大的药房网络确保了广泛的供应。 对生育补充剂和激素调节剂的需求不断增加,支持销售。 非专利药品供应量的增加提高了价格。 越来越多的门诊处方正在推动零售分销。 扩大保健零售链正在加强获得保健服务的机会。 提高对激素治疗的认识正在改善药物的吸收。 不断增长的医生开药模式正在支持药店销售。 扩大农村药房普及率正在改善获取途径。 对场外生育支持产品的需求不断增长,推动了增长。 增加长期不孕症管理正在加强需求。
在线药房部分预计将在2026年到2033年达到9.0%的最快CAGR, 患者更喜欢在线平台方便和谨慎购买. 远程医疗一体化的加强进一步加强了处方。 扩大互联网接入正在支持数字药店的增长。 竞争性定价和提供住房的好处正在吸引消费者。 智能手机普及率的提高正在加强采用。 对电子药用平台日益信任正在推动使用。 越来越多的数字支付系统正在支持交易。 扩大保健数字化正在改善获得保健服务的机会。 提高对网上药品供应的认识正在推动增长。
哪个地区拥有荷尔蒙不孕市场的最大份额
- 北美主导了激素不育市场,2025年收入份额最大,为39.0%,其动力是先进的生育治疗基础设施,对生殖健康的高度认识,生育诊所的强大存在,以及在美国广泛采用辅助生殖技术.
- 本区域的患者受益于荷尔蒙紊乱的早期诊断,容易获得专门的内分泌学家和生育专家的帮助,以及大量采用诸如IVF和激素疗法等先进治疗方法
- 这种普遍采用得到优惠的报销政策、高额保健支出和大量提供先进的生殖保健设施的进一步支持,使北美成为采用不孕治疗的主要区域。
美国荷尔蒙不孕症市场透视
美国激素不孕症市场在2025年收获了北美最大的收入份额,其驱动力是高发的与激素不平衡有关的不孕症病例和大量获得先进的生殖保健服务的机会. 由于成功率和技术进步的提高,患者越来越多地选择IVF,IUI等辅助生殖技术以及激素疗法. 专门生育诊所的不断增加以及对生殖健康的认识的提高,进一步支持了市场的增长。 此外,胚胎转移技术和生育保存方法的持续创新正在增强治疗结果。
欧洲荷尔蒙不孕症市场透视
欧洲激素不孕症市场预计将在整个预测期间在相当大范围内扩大,原因是与激素失调和延迟怀孕有关的不孕症病例不断增加。 提高对生殖健康和强有力的公共保健系统的认识有助于早期诊断和治疗的采用。 本区域各国正在目睹对诸如IVF和激素调控疗法等生育疗法的需求日益增加。 此外,支持性政府保健框架和改善获得生育诊所的机会正在加强市场扩张。
英国荷尔蒙不孕症市场透视
预计在预测期间,英国的激素不孕症市场将稳步增长,不孕症率上升,对辅助生殖治疗的需求也不断增加。 患者越来越多地针对影响生育结果的激素失调寻求早期医疗干预. 建立完善的生育中心和公共保健支助系统正在改善治疗的可获性。 此外,对生殖健康认识的提高正在鼓励更多个人选择进行临床生育评价。
德国 荷尔蒙不孕症市场透视
预计在预测期间,德国的激素不育市场将在相当可观的CAGR扩展,其动力是先进的保健基础设施和对生殖医学的大力重视。 提高对诸如PCOS和与甲状腺有关的不孕症等激素障碍的认识,有助于提高诊断率。 德国对精确医学和先进生育治疗的重视正在进一步改善病人的结果。 此外,拥有熟练的生育专家和完善的临床设施,正在支持市场增长。
亚太激素不孕症市场透视
亚太激素不孕症市场预计将是预测期内荷尔蒙不孕症市场增长最快的区域,原因是不孕症率上升,保健支出增加,获得生育治疗的机会增加,以及对生殖健康解决方案的认识得到提高。 中国、印度和日本等国家的快速城市化、生活方式的改变和怀孕延迟趋势进一步促使对不孕症治疗的需求增加。 改善产妇保健和扩大生育护理基础设施的政府举措也支持整个区域的市场扩张
日本荷尔蒙不孕症市场透视
日本的激素不育市场由于对生殖健康的认识得到提高并人口老化而呈现出稳定的势头。 与激素失衡有关的不孕症病例越来越多,这促使人们需要先进的生育治疗。 该国强大的保健基础设施和早期采用辅助生殖技术正在支持市场增长。 此外,增加获得专业生育诊所的机会正在提高治疗结果。
中国荷尔蒙不孕症市场透视
中国激素不育市场占2025年亚太地区收入份额最大,患者众多,不育率上升,医疗基础设施不断扩大. 提高对生殖健康的认识并增加生育治疗中心的可用性正在促使人们更多地采用激素不育疗法。 此外,迅速的城市化、生活方式的改变和政府对保健发展的支持正在进一步加强市场增长。
荷尔蒙不孕症市场的哪家顶级公司
荷尔蒙不孕症产业主要由历史悠久的公司主导,包括:
- 默克公司(美国)
- 费林制药公司(瑞士)
- 拜耳公司(德国)
- 诺华公司(瑞士)
- 辉瑞股份有限公司(美国)
- 萨诺菲·萨(法国)
- AbbVie Inc. (美国).
- 泰瓦制药工业有限公司(以色列)
- 太阳制药工业有限公司(印度)
- 西普拉有限公司(印度)
- Reddy博士实验室有限公司(印度)
- 鲁平有限公司(印度)
- Organon & Co. (美国).
- 活生化AB(瑞典)
- 库珀苏吉克公司(美国)
- 拜尔·齐杜斯·法尔马(印度)
- Endo International plc(爱尔兰)
- 默克·克加阿(德国)
荷尔蒙不孕市场的最新发展是什么
- 2021年6月,美国FDA批准了Follistim AQ Cartridge扩展了指向更新并持续用于受控卵巢刺激协议,加强了其在辅助生殖技术(ART)基于激素的不孕症治疗中的作用. 这有助于改进病媒综合防治周期的卵巢反应管理
- 2022年8月,Organon宣布继续在全球推出其生育组合,包括激素不育疗法,如Puregon (follitropin β),加强获得在IVF中使用的Gonadropin类治疗和排卵诱导. 这一扩展加强了Organ在妇女健康和生殖内分泌学中的地位。
- 2022年11月,费林制药公司在主要生殖医学会议上介绍了Rekovelle(follitropin delta)的最新临床数据,表明受控卵巢刺激对IVF患者的个性化剂量结果有所改善. 这凸显出精密激素疗法的进步.
- 2023年3月,Merck(美国和加拿大境外的MSD)在多个地区扩大了Gonal-f(follitropin alfa)的提供范围,支持更广泛地获取激素不孕症治疗协议中使用的重组性卵球刺激激素. 这有助于改善全球获得生育治疗的机会
- 2024年9月,CooperSurgic宣布扩大其生育力和生殖健康组合,包括激素不育辅助产品和与IVF相关的内分泌解决方案,加强了其全球辅助生殖生态系统. 这反映出荷尔蒙疗法与先进生殖技术日益结合
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











