


全球工業溫度控制器市場細分,按產品(開關控制、比例控制和PID控制)、類型(類比和數位)、最終用途(金屬、採礦和冶金、化學、石油和天然氣、食品和飲料、能源和電力、一般製造業、研究實驗室及其他)劃分-產業趨勢及至2033年的預測
全球工业温度控制器市场规模和增长率是什么
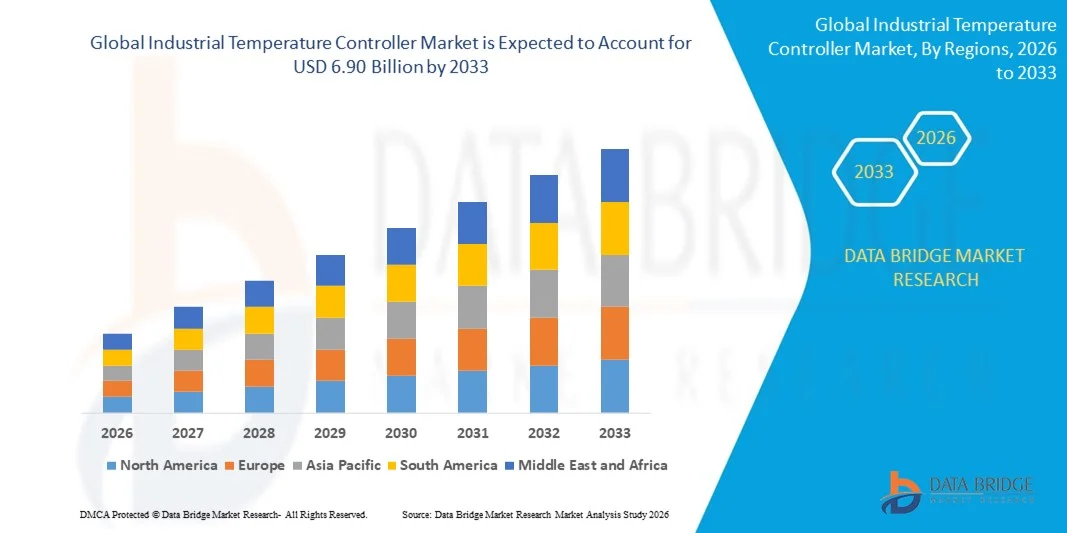
- 根据数据桥市场研究分析,全球工业温度控制器市场规模被估价为:2025年48.9亿美元并可望达到到2033年达到69.0亿美元, 以美元计CAGR为4.40%预测期间
- 加大政府支持性实验室安全政策的执行力度,是推动工业温度控制市场增长的主要因素之一.
- 由于较小的装置占用的空间较小,而且有利于多种终端用户,因此日益强调其产品小型化,以满足各种终端使用行业的需要,并增加对工业温度控制器的需求,从而加速了市场增长。
市场大小和预测
全球市场价值(2025):48.9亿美元
预期市场价值(2033年):69亿美元
预测CAGR(2026-2033):4.40%
工业温度控制市场的主要外卖是什么
- 在石化、一般制造、石油和天然气、食品和饮料以及发电厂等不同行业中大量部署温度控制器,以寻找技术来减少发生的费用,并用作替代可编程逻辑控制器设备的替代品,使其拥有减少浪费的能力、提高工艺生产率和提供可管理的通信选择的能力,进一步影响市场
- 此外,终端使用行业的扩大,投资的激增和快速工业化对工业温度控制器市场产生积极影响对工业温度控制器市场产生积极影响.
- 由快速工业化、强劲的制造业产出以及中国、日本、韩国和印度的大规模自动化采用所推动的2025年亚太主导了工业温度控制市场,收入份额为41.6%
- 北美预计将在2026年至2033年期间以7.28%的速度登记CAGR, 其驱动力是老化工业基础设施的现代化、能效任务的不断提高以及智能制造技术在美国和加拿大的推广。
- PID控制部分在2025年占了52.4%的市场份额,因为其精度、稳定性和在复杂的工业工艺中尽量减少温度波动的能力较高
《范围和工业温度控制器报告》
|
属性 |
工业温度控制器 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
工业温度控制市场的关键趋势是什么
加快整合智能、PID和IOT可启用的工业温度控制器
- 工业温度控制器市场正在大力采用与高级PID算法相结合的紧凑型、板载式和DIN-铁路控制器,以便在制造环境中提供准确而稳定的热能调节
- 制造商正在引进多路、自动调试和适应性控制系统,配备了触摸屏HMI、以太网连接和实时数据记录,以提高流程能见度和控制准确性
- 对节能和数字连接的流程自动化系统日益增长的需求正在推动塑料、食品加工、化学品、半导体和包装行业的部署
- 例如,ABB、Honeywell、Omron、Yokogawa和三菱电气等公司扩大了其智能控制器组合,配备了IoT驱动的监测、预测诊断和远程配置能力。
- 日益需要高精度温度稳定性,缩短停机时间,集中过程控制,正在加速向工业4.0兼容控制器的转变.
- 随着制造业自动化和数据驱动的增强,工业温度控制器对于确保工艺一致性、安全合规性和优化能源利用仍然至关重要
工业温度控制市场的主要驱动力是什么
- 在诸如挤压、注入模具、热处理和半导体制造等工业过程中对准确热能管理的需求日益增加,这大大推动了控制器的采用
- 例如,2025年,Honeywell、ABB和Azbil公司等主要公司升级了温度控制系统,改进了自动调试功能、数字通信协议并增强了网络安全一体化。
- 智能工厂、机器人和自动化生产线日益扩大,跨越美国、欧洲和亚太,日益依赖数字连接的温度控制解决方案
- 以微处理器为基础的控制器、传感器集成、AI辅助校正和边缘计算方面的进步,提高了反应能力、精度和业务效率。
- 对节能、减排和遵守监管的日益重视正在鼓励各行业采用高效温度控制系统
- 在工业自动化、数字转型和先进制造技术稳定投资的支持下,预计工业温度控制市场将出现强劲的长期增长
哪个因素挑战着工业温度控制市场的增长
- 与先进的多机床、网络化和精密的PID控制器有关的高成本限制了小型制造单位和价格敏感市场的采用
- 例如,在2024-2025年期间,半导体供应、电子组件成本和工业级传感器定价的波动增加了若干全球供应商的系统集成费用
- 配置多区控制系统、通信协议和预测维护功能的复杂性增加了对熟练技术人员和培训的需求
- 对新兴市场先进自动化效益和数字监测能力的认识有限,导致更换常规模拟控制器的速度放慢
- 来自基于PLC的综合温度控制模块和分布式控制系统的竞争产生定价压力并减少独立的控制器差异
- 为应对这些挑战,各公司正注重成本优化模块设计、云监测平台、简化用户界面以及加强技术培训方案,以在全球更多采用工业温度控制器
工业温度控制器如何分割市场
市场按产品、类型和最终用途.
- 按产品分列
在产品的基础上,工业温度控制器市场被分入On/Off Control,比例控制和PID Control. PID控制部分在2025年以52.4%的股权支配了市场,因为它的精度、稳定性和在复杂的工业工艺中尽量减少温度波动的能力优越。 PID控制器被广泛部署在塑料加工,半导体制造,食品生产和化学制造中,其中精确的热调节至关重要. 他们的自动调制能力,适应算法,以及同数字通信协议的相容性,使它们成为自动化生产环境的首选.
比例控制部分预计将在2026年至2033年CAGR增长最快,其动力是中规模制造设施对成本效益高但略为精确的温度调控系统的需求不断增加。 一般工业取暖应用和节能系统日益采用,正在支持新兴经济体的增长。
- 按类型
根据类型,市场被分割成Analog和Digital. Digital段在2025年以61.7%的股权主导了市场,辅以快速工业自动化和与PLCs,SCADA,以IOT为基础的监测平台的集成. 数字温度控制器提供更好的精度,可编程设置,实时数据记录,以及远程诊断,使其适合智能工厂和工业4.0环境. 它们的紧凑设计、方便用户的接口和通信灵活性提高了业务效率并减少了故障时间。
数字段预计在2026年至2033年以最快的速度增长,其动力是越来越多地部署连接的制造系统、预测性维护解决方案和云化工业监测。 对自动化升级和更换遗留的模拟系统的投资不断增加,进一步加快了全球的采用。
- 按最终使用
根据最终用途,工业温度控制器市场分为金属、采矿和冶金、化学品、石油和天然气、食品和饮料、能源和电力、一般制造、研究实验室等。 2025年,由于反应堆、蒸馏柱和聚合物生产单位的严格工艺温度要求,化学品部门占了市场的34.9%。 准确的温度稳定性对于确保产品质量、安全合规和优化化学反应至关重要,可推动该部门采用强有力的控制器。
能源和电力部分预计将在2026年至2033年增长最快的CAGR,由再生电站扩建、热能系统和电网基础设施升级所推动。 在涡轮机、锅炉和动力电子方面对可靠温度调节的需求日益增加,支持全球能源项目的持续需求。
哪个地区拥有工业温度控制市场的最大份额
- 2025年,由快速工业化、强劲的制造业产出以及中国、日本、韩国和印度的大规模自动化采用所驱动,亚太以41.6%的收入份额主导了工业温度控制市场。 扩大化学品、金属、食品加工、半导体和发电的生产,继续给工厂和加工厂对精确和节能温度控制系统的需求提供燃料
- 亚太的主要公司正在采用先进的数字式PID控制器、多操作系统和IOT带动的温度监测解决方案,从而加强了该区域的技术竞争力。 对智能工厂,机器人,工业数字化的持续投资支持了长期市场增长.
- 制造中心高度集中,扩大以出口为导向的生产,政府支持的工业现代化方案进一步加强了区域在温度控制解决方案方面的领导作用.
中国工业温度控制器市场透视
中国是亚太最大的贡献国,得到其广泛的制造基础,强大的电子和半导体生产,以及大型化工和冶金工业的支持. 加大自动化生产线和节能工业取暖系统的部署力度,加快各类工业应用对数字温度控制器的需求.
日本工业温度控制器市场透视
日本在先进工艺自动化、精密制造和高品质工业标准的推动下稳步增长。 在汽车、机器人和半导体制造中越来越多地采用智能控制器,加强了国内市场扩张。
印度工业温度控制器市场透视
由于工业基础设施扩大、政府支持的制造业举措以及食品加工、制药和发电部门越来越多地采用自动化,印度正在成为一个重要的增长枢纽。 加大智能制造投资力度,加快全国控制器部署.
韩国工业温度控制器市场透视
由于电子制造、半导体生产和先进的工业自动化,韩国作出了重大贡献。 加大行业4.0技术集成力度,支持持续控制器需求.
北美工业温度控制市场
北美预计将在2026年到2033年达到7.28%的最快CAGR, 由老化的工业基础设施现代化, 不断提高的能源效率任务, 自动化供应商的强大存在和对预测维护和数字监测系统的日益强调加快了市场扩张。
美国工业温度控制器市场透视
美国在先进的制造生态系统、高自动化渗透度以及石油和天然气、化学品、航空航天和半导体工业的强劲需求的支持下,率先实现区域增长。 增加对AI带动的流程控制和工业IoT的投资会加强先进数字控制器的采用.
加拿大工业温度控制器市场透视
加拿大的市场增长得到能源、采矿和食品加工业的支持,它们越来越多地部署自动热管理系统。 注重可持续性,效率优化,产业现代化进一步刺激了全国需求.
工业温度控制市场上的哪家顶级公司
工业温度控制器行业主要由老牌公司主导,包括:
- ABB(瑞士)
- Honeywell国际公司(美国)
- 奥姆龙公司(日本)
- 三菱电气公司(日本)
- 阿兹比尔公司(日本)
- 格夫兰(意大利)
- 西控解决方案 (英国).
- (美国)
- 欧洲瑟姆股份有限公司(意大利)
- 洋子川印度有限公司(印度)
- 雅典娜控制 (美国).
- 卡罗特克股份有限公司(美国)
- PSG 塑料服务股份有限公司(德国)
- PMA控制印度有限公司(印度)
- M-System有限公司(日本)
- ESD(德国)
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











