



全球血管內光學相干斷層掃描(OCT)影像系統市場細分,按植入類型(時域血管內OCT和頻域OCT)、最終用戶(醫院、診斷實驗室、眼科診所和門診中心)劃分-產業趨勢及至2033年的預測
血管内光学一致性摄影仪(OCT)成像系统市场大小
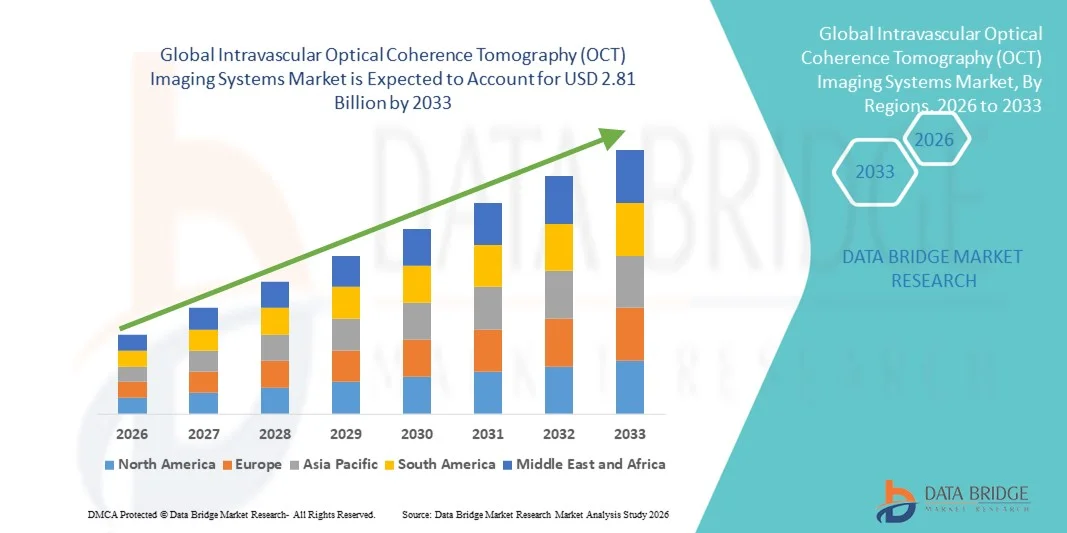
- 根据数据桥市场研究分析,评估了全球血管内光学一致性成像系统市场规模。2025年16亿美元并可望达到到2033年达到28.1亿美元, 以美元计CAGR为7.31%预测期间
- 由心血管疾病发病率的上升和血管内成像技术的迅速技术进步推动的市场增长,导致发达和新兴保健系统的医院和心脏护理中心更多地采用侵入性最小的诊断程序
- 此外,临床医生对高分辨率、实时容器可视化和经改进的程序指导的需求不断增加,正在建立血管内光学一致性成像系统,作为干预心脏病学的首选解决办法。 这些趋同因素正在加速采用血管内光学一致性成像系统,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2025):16亿美元
- 预期市场价值(2033年):28.1亿美元
- 预测CAGR(2026-2033):7.31%
成像系统市场分析
- 血管内光学一致性成像系统(OCT)为冠状动脉和外侧动脉评估提供高分辨率血管内视化,由于其成像精度优异,实时程序指导,以及改善临床决策的能力,在医院和专门的心脏中心都日益成为现代干预性心脏病学程序的重要组成部分.
- 对血管内OCT成像系统的需求不断上升,这主要是由于心血管疾病的全球负担不断加重,越来越多地采用侵入性最小的心脏干预措施,临床医生越来越倾向于采用先进的成像技术,以提高程序准确性和病人的结果。
- 北美主导了血管内光学一致性成像系统市场,2025年收入份额最大,为39.4%,其特点是高水平采用先进的干预性心脏病学技术,保健支出强劲,主要医疗器械制造商大量出厂,美国在持续技术创新和优惠偿还框架的推动下,OCT制导冠状程序大幅增长
- 由于心血管疾病发病率上升,保健基础设施扩大,以及中国和印度等新兴经济体越来越多地采用先进的导管诊断技术,预计亚太区域在预测期内将是血管内光学一致性成像系统市场中增长最快的区域。
- 频域OCT部分占据了市场主导地位,2025年收入份额最大,约为68.4%,原因是其成像速度快,分辨率高,与时域系统相比诊断精度得到提高
范围与血管内光学一致性成像仪成像系统市场分割报告
|
属性 |
内血管光学一致性摄影(OCT)成像系统 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
成像系统市场趋势
通过AI-辅助分析和系统整合增强成像精度
- 全球内血管光学一致性成像系统(OCT)成像系统市场的一个重要而正在加速的趋势是,人工智能(AI)与先进的血管内成像平台进一步融合.
- 这种结合正在改变心血管诊断方法,通过对OCT图像进行自动发病检测、平板定性和实时解释,从而提高程序效率和临床决策。
- 例如,若干下一代OCT系统采用了基于AI的软件,能够自动识别船只形态、测量Lumen维度,并协助临床医生在近冠干预(PCI)期间选择适当的固定尺寸,减少解释可变性并增强程序结果。
- AI-Uped OCT成像进一步允许预测分析,自动优化工作流程,并改进了数据可视化,使心脏病学家能够快速地解释复杂的成像数据集. 此外,与医院信息系统和导管化实验室平台的整合有助于无缝存储、检索和比较患者治疗时间表的成像数据
- OCT成像系统与数字卫生保健生态系统,包括以云为基础的分析平台和心电图网络的日益融合,使整个卫生保健设施能够进行集中的数据管理和协作诊断。 这种相互关联的环境支持更快的临床决策,并提高了心血管护理的整体效率.
- 由于医疗保健提供者越来越优先使用精密医学和最低侵入性心血管程序,制造商正在投资于AI协助的OCT成像平台,提供更好的自动化、增强成像精度和先进的程序指导能力
- 由于心血管疾病负担日益加重和需要准确的血管内诊断,全球医院和心脏专科中心对具有综合分析能力的技术先进的OCT成像系统的需求正在上升。
内血管光学一致性摄影(OCT)成像系统市场动态
驱动程序
增加心血管疾病负担和扩大采用最小侵入程序
- 心血管疾病,包括冠状动脉疾病和外周血管疾病在全球日益普遍,是越来越多地采用血管内OCT成像系统的一个主要驱动因素。
- 这些系统提供血管的高分辨率截面成像,使临床医生能够比常规成像技术更精确地检测出花板特征、容器收缩和程序并发症。
- 例如,全世界越来越多的近冠干预程序正在鼓励医院和心脏中心部署OCT成像平台,以提高固定的放置精度并优化治疗结果,从而加强对血管内先进成像技术的需求。
- 此外,新兴经济体扩大保健基础设施,增加专门心脏中心,增加对先进导管化实验室技术的投资,这些都进一步加快了全球OCT成像系统的采用
- 医生对OCT指导性干预措施的临床优势的认识不断提高,包括诊断清晰度和病人结果的改善,这继续支持整个发达和发展中保健系统的市场扩张
限制/挑战
新兴医疗保健环境中的高系统成本和有限的无障碍环境
- 与血管内OCT成像系统有关的获取和操作成本相对较高,对广泛采用,特别是在成本敏感的保健市场,构成重大挑战。
- 需要专门成像控制台、一次性成像导管和受过训练的临床人员,增加了程序总费用,限制了较小的医院和低资源保健设施的采用。
- 例如,发展中区域的许多保健提供者继续依赖常规血管造影术或血管内超声波(IVUS),因为程序成本较低,尽管它具有较高的分辨率和诊断优势,但向基于OCT的成像的过渡放缓
- 此外,某些保健系统的报销限制以及需要以OCT指导的程序对临床医生进行额外培训,可能延误一些地区的通过
- 通过成本效益高的系统开发、提高偿还率、扩大临床医生培训方案以及增加国内成像组件制造,应对这些挑战,对于使全球更广泛地采用血管内OCT成像技术并维持长期市场增长至关重要。
内血管光学一致性摄影(OCT)成像系统市场范围
市场根据植入类型和终端用户进行分割.
按植入类型
根据植入类型,全球血管内光学一致性成像系统市场被分入"时间域"(Time Domain Intramain)OCT和"频率域"OCT. 频域OCT部分占据了市场主导地位,2025年收入份额最大,约为68.4%,原因是其成像速度快,分辨率高,与时域系统相比诊断精度得到提高. 频率域OCT能更快地拉回并实时可视化出冠状动脉,减少程序时间和对比用法. 这些系统被广泛采用于复杂的干预心脏病学程序,包括平板特征和稳态优化. 支持改善病人结果的强有力的临床证据,进一步推动了收养。 与现代导管设计和成像软件的高级相容性提高了工作流程的效率. 医生偏好程度高,三级保健医院设施不断增多,这都有利于占支配地位。 持续的技术升级和主要制造商的强大存在加强了市场领导力。 因此,预计这一部分在整个预测期间将保持其支配地位。
时间域内血管OCT部分预计将在2026年至2033年出现7.9%的最快CAGR(CAGR),其驱动力在于成本相对较低,新兴市场的采用率不断提高. 这些系统正在保健设施获得动力,预算拮据,寻求可靠的血管内成像解决方案。 提高对基于OCT的诊断的认识并逐步发展基础设施,支持增长。 扩大培训方案和提高临床医生的熟悉程度正在加速收养。 Time Domain OCT仍然适合基本的冠状成像应用. 政府改善心脏护理的可获取性的举措会进一步促进需求。 技术改进也有助于提高性能和可用性。 这些因素共同支持预测期间强劲的增长势头。
- 按终端用户
在最终用户的基础上,全球血管内光学一致性成像系统市场分为医院、诊断实验室、眼科诊所和门诊中心。 医院部分占据了市场主导地位,2025年收入份额最大,约为52.6%,原因是病人数量多,而且有先进的心脏导管实验室。 医院是需要血管内OCT成像的干预性心脏病学程序的主要中心。 熟练的心脏病学家的到来和先进成像基础设施的取用有助于高利用率。 医院经常管理复杂的冠状动脉疾病病例,对精确成像系统的需求也越来越大. 强大的资本投资能力使得能够采用先进的频率领域OCT平台。 发达区域的优惠偿还框架进一步支持增长。 医院还充当转诊中心,驱动一致的程序量。 三级保健医院的持续扩大维持了部分的主导地位。
门诊中心部分预计将在2026年至2033年期间以8.6%的CAGR最快的速度增长,同时越来越多地转向最低侵入性和门诊性心脏程序。 对成本效益高的护理环境越来越偏好,病人逗留时间也比较短,这正在推动收养工作。 技术进步使适合门诊使用的紧凑而高效的OCT系统能够加速增长。 全球流动心脏中心的扩大进一步支持需求。 在若干区域,门诊治疗报销的改善促进了收养。 病人意识和方便因素的提高提高了利用率。 增加私人对门诊心脏护理基础设施的投资有助于扩展。 这些因素使门诊中心成为预测期间增长最快的最终用户部分。
成像系统市场区域分析
- 北美主导了血管内光学一致性成像系统市场,2025年收入份额最大,为39.4%,其支持因素包括高水平采用先进的干预性心脏病学技术,医疗支出强劲,以及广泛提供设备齐全的导管化实验室
- 本区域得益于成熟的保健基础设施、早期采用OCT制导的冠状程序以及大量主要医疗器械制造商不断引进技术先进的成像平台
- 血管内成像程序的优惠补偿政策,加上医生越来越倾向于高分辨率船只评估,进一步加强了该区域在医院和心脏专科中心的市场领导力
美国内血管光学一致性摄影(OCT)成像系统市场透视
美国血管内光学一致性成像系统(OCT)成像系统市场在2025年占北美最大的收入份额,由OCT制导的冠状干预措施大幅增长和将先进成像技术迅速纳入常规临床实践所驱动. 主要OCT系统制造商的存在、持续的产品创新以及对心血管研究的大力投资,都支持广泛采用。 此外,有利的报销框架和增加干预性心脏病学家对OCT成像的临床益处的认识,如精确的损伤评估和优化的部署,正在加速各主要保健设施的市场扩张。
欧洲血管内光学一致性摄影仪成像系统市场透视
欧洲血管内光学一致性成像系统(OCT)成像系统市场预计将在整个预测期间稳步扩展,主要由心血管疾病流行率上升、越来越多地采用最低侵入性诊断程序以及大力强调循证临床做法所驱动。 本区域已建立完善的保健制度和对先进的心血管成像技术的不断投资正在支持在公立和私立医院更广泛地部署OCT系统。 更多参与临床试验和遵守标准化治疗准则,进一步促进了市场持续增长。
英国内血管光学一致性摄影(OCT)成像系统市场透视
英国血管内光学一致性成像系统(OCT)成像市场预计在预测期间在值得注意的CAGR市场会增长,辅之以专业心脏中心的广泛提供,并越来越多地利用血管内成像来改善病人的结果。 国家卫生服务局(NHS)大力注重早期诊断和精确指导性干预,同时越来越多地采用OCT成像来治疗复杂的冠状病例,正在提高市场渗透率。 目前对保健现代化和临床医生培训方案的投资进一步加强了全国各地采用OCT系统。
德国 血管内光学一致性摄影(OCT) 成像系统市场透视
德国血管内光学一致性成像系统(OCT)成像系统市场预计将有相当大的增长,其驱动力是高保健支出、大力强调技术创新和广泛提供先进的干预心脏病学基础设施。 该国对精确医学的重视,加上越来越多地采用OCT成像进行血管详细评估,正在支持医院和研究机构的需求。 此外,德国强大的医疗器械制造生态系统正在推动更快地采用下一代OCT平台.
亚太血管内光学一致性摄影(OCT)成像系统市场透视
亚太血管内光学一致性成像系统成像系统市场区域预计将在预测期间以最快的速度增长,其驱动力是心血管疾病发病率上升、保健基础设施迅速扩大以及越来越多地采用先进的导管诊断技术。 增加获得专门心脏护理的机会、增加保健开支并提高对由OCT指导的干预措施的认识,正在加速新兴经济体的市场增长。 该区域还看到对现代导管实验室和干预性心脏病学培训方案的投资增加。
日本血管内光学一致性摄影(OCT)成像系统市场透视
日本的血管内光学一致性成像系统(OCT)市场正因为其先进的医疗保健系统、对技术精度的强烈关注以及早期采用创新的心血管成像解决方案而获得稳定的牵引力。 大量使用最低侵入性程序,加上越来越多的老年人容易患上心血管疾病,正在支持对OCT指导诊断的持续需求。 成像精度的不断提高和与现有心脏病学工作流程的结合,进一步加强了日本的市场增长.
中国血管内光学一致性摄影(OCT)成像系统市场透视
中国血管内光学一致性成像系统市场在2025年的亚太市场中占据了相当大的收入份额,其驱动力是医院基础设施的迅速扩张,心血管疾病负担的上升,以及先进医学成像技术投资的增加. 三级医院数量不断增加,心脏护理设施的扩大,以及越来越多地采用以导管为基础的诊断程序,都刺激了对OCT成像系统的需求。 此外,旨在改善医疗保健机会和国内医疗器械制造商存在的政府举措正在提高承受能力并加快城市和半城市地区的市场渗透。
成像系统市场份额
血管内光学一致性成像系统(OCT)成像系统行业主要由有名有实的公司领导,包括:
- 阿博特 (美国).
- 波士顿科学公司(美国)
- 特鲁莫公司(日本)
- 菲利普·保健(荷兰)
- Canon医疗系统公司(日本)
- 卡尔·泽斯·梅迪特克公司(德国)
- 西门子保健人员(德国)
- 梅德罗尼克(爱尔兰)
- 哈马松光子(日本)
- Topcon公司(日本)
- NIDEK有限公司(日本)
- 索拉布斯股份有限公司(美国)
- 莱卡微系统(德国)
- 阿格法保健(比利时)
- 布鲁克公司(美国).
- 桑特克公司(日本)
- Wasatch光子(美国)
全球血管内光学一致性成像系统市场的最新发展
- 2025年3月,GE HealthCare在GTC 2025上扩大了与NVIDIA的合作,以推进自主成像创新,包括自主X射线技术的发展和超声波成像中的应用. 这些改进有望通过提高法医机构和调查单位使用的证据采集系统的自动化、图像清晰度和工作流程效率而使法证成像受益
- 2025年3月,Canon Medical宣布对其Aquilion ONE/INSIGHT版CT扫描仪进行重大AI动力增强,引入了新的PIQE 1024矩阵并扩展了SilverBeam技术——这些步骤大大提高了高分辨率图像质量和诊断性能,对法医CT成像和虚拟解剖应用至关重要
- 2025年8月,曼加卢鲁卡斯图尔巴医学院研究人员开发了一种新的成像方法,能够区分经期和非经期血迹,这是一种法医成像技术,可以提高犯罪现场分析的准确性,特别是在性侵犯调查中,提高成像数据的可靠性和证据价值。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











