


按类型(金属切割和金属成型)、技术(计算机数字控制(CNC)和常规)、终端使用(机械工程、金属工作、航空航天、电气工业、汽车等)、应用(自动化部件、航空航天部件、一般机械、精密工程等) -- -- 2033年工业趋势和预测
什么是机器工具市场规模和增长率
- 根据数据桥市场研究分析,机器工具市场的价值为:2025年112.8亿美元预计将达到到2033年达到178.6亿美元,生长在一个2026至2033年CAGR为5.9%..
- 由于对高精度制造的需求增加,对工业自动化的投资增加,汽车和航空航天生产扩大,以及越来越多地采用CNC机器工具来提高生产力、准确性和业务效率,市场正在经历持续的增长。
- 智能制造、工业4.0技术、电动车辆和先进工程部件的日益采用,正在鼓励制造商投资于自动化和数字连接的机器工具。 CNC系统、多轴机械、实时监测以及预测性维护技术越来越受欢迎,因为它们能够提高精度、缩短生产时间、提高资源利用率并增加制造灵活性。
市场大小和预测
- 全球市场价值(2025年):11.80亿美元
- 预期市场价值(2033年):178.60亿美元
- CAGR(2026-2033年):5.9%
- 2025年主要区域:北美
- 快速增长区域:亚太
机器工具市场的主要外卖是什么
- 北美主导了机器工具市场,2025年收入份额最大,为56.2%,辅以强大的制造基地,快速工业化,扩大汽车生产,并越来越多地采用先进机器工具.
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR增长为6.7%,这得益于制造业基础设施的扩大、对工业自动化的投资增加、汽车生产增加以及日益采用CNC机具。
- 金属切割部分在2025年占据了76.8%的市场份额,其驱动力是其广泛应用于汽车、机械工程、金属加工和航空航天工业。
- 金属的形成是增长最快的类型,预计CAGR将达到5.4%,这反映了汽车、航空航天、建筑、能源和电子工业对先进弯曲、压压、塑造和剪切解决方案的需求激增。
- 计算机数字控制(CNC)部分在2025年以85.7%的收入份额在技术类别中占据了主导地位,其主导地位在于能够提供高精度,自动化,一致的生产质量,提高运营效率.
- 汽车部分在2025年占市场份额为41.9%,辅以大规模生产需要和对精密工程部件的持续需求.
- 电力工业是增长最快的终端使用类别,CAGR为7.3%,其动力是电子设备、电力设备、电力基础设施和高精度组件的需求不断增长。
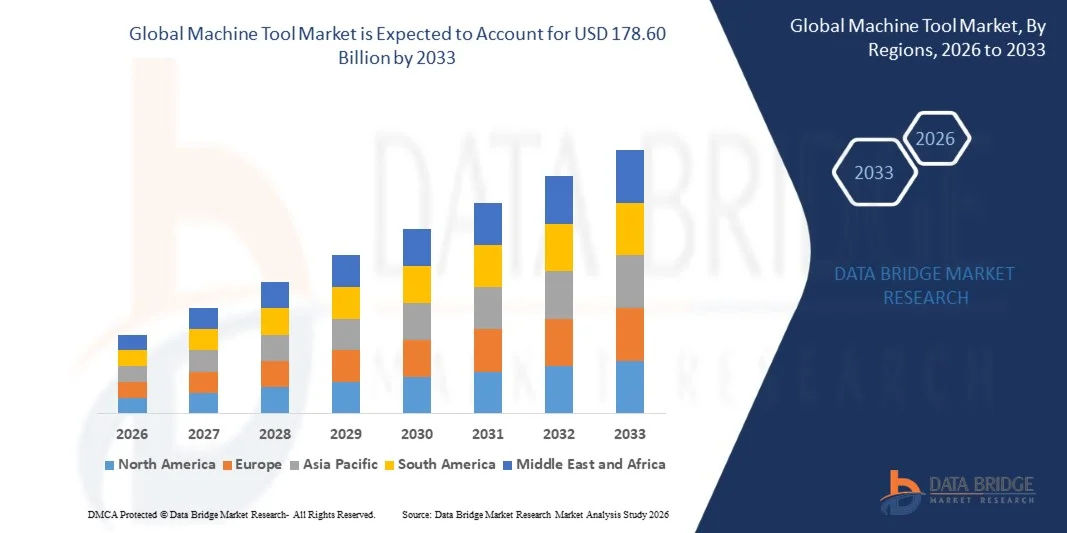
报告范围和机器工具市场划分
|
属性 |
机器工具键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
机器工具市场的关键趋势是什么
- 机器工具制造正日益转向高精度和自动化的机械解决方案,因为制造商力求提高生产精度,减少机械时间,降低汽车、航空航天、电气和机械工程应用的运行成本。
- 例如,2026年3月,德国机器工具制造者协会报告说,2025年,对德国机器工具的国际需求增加了3%,这反映出尽管工业条件困难,但继续投资于先进制造技术。
- 制造商正日益注重CNC自动化、IOT化连接、预测维护以及实时监测,以提高机器利用率、减少故障时间和提高生产效率。
- 对智能制造和工业的日益重视是鼓励机器工具制造商整合人工智能、数据分析、数字监测和自动化生产系统,而不是完全依赖传统的机械加工工艺。
- 随着制造商寻找能够减少能耗、将生产出错降到最低并支持更可持续的制造作业的机器工具,能源效率和较低的运营成本也变得越来越重要。
- 例如,在2025年7月,VDW强调数字化和自动化是支持机器工具行业投资环境的重要技术趋势,特别是在金属加工和制造部门。
- 在航空航天、电力、汽车和机械工程应用方面,对先进机械设备的需求也在扩大,制造商越来越多地需要复杂部件的高精度设备和更严格的生产耐受性。
什么是机器工具市场的关键驱动器
- 汽车、航空航天、电气和机械工程制造的迅速扩展,正在增加对高精度机具的需求,这些机具能够生产出维容更紧、质量一致的复杂部件。
- 例如,在2026年3月,德国机器工具制造者协会报告说,航空航天、能源、国防和医疗技术在德国机器工具行业中的重要性有所增强,显示出超出传统汽车应用范围的更大需求。
- 制造业正越来越多地采用以CNC为基础的机器工具,因为自动化机械能提高生产率,提高准确性,减少人为干预,并使高产量制造业务的生产质量一致。
- 电动车辆、轻量级部件和复杂汽车部件的生产日益增加,这支持了对能够加工专门材料和生产精密设计的部件的先进机械技术的需求。
- 例如,在2025年,德国机器工具行业将汽车和部件供应商记录为主要的客户行业,而航空航天、能源、国防和医疗技术则增加了其对行业需求的贡献。
- 制造商正在越来越多地投资于智能工厂和工业4.0技术,包括IOT连接、人工智能、预测维护和实时生产监测,这鼓励用技术先进的机器工具来取代传统设备。
- 随着工业化、汽车生产、电子产品制造和基础设施发展的继续扩大,整个亚太区域的制造业能力正在扩大,特别是在中国、日本、韩国和印度。
哪些因素挑战了机器工具市场的增长
- 高的机器购置成本和不确定的投资条件会限制市场增长,因为先进的CNC和自动化的机器工具需要大量的资本支出,对于中小型制造商来说尤其如此.
- 例如,2026年1月,德国机器工具制造者协会报告说,在2025年期间,由于成本高和规划保障不足,限制了对机器工具行业的投资,突出了经济不确定性对机器采购的影响。
- 汽车制造业和其他主要终端使用行业的波动仍然是一个重大挑战,因为关键客户部门需求疲软可减少机器工具订单并推迟能力扩展投资。
- 复杂的供应链和地缘政治不确定性可增加采购成本和周转时间,因为机能工具融合了众多组件,包括CNC控制,驱动器,自动化系统,传感器和测量技术.
- 例如,在2025年7月,VDW强调指出,由于供应链复杂、供应商周转时间长以及需要将符合要求的部件纳入定制机器,机器工具制造商在遵守《欧盟网络复原力法》方面面临困难。
- 亚洲制造商日益激烈的竞争可能对已建立的机器工具生产商造成定价压力,特别是因为中国制造商越来越多地提供具有成本竞争力的机器并扩大其在国际市场的存在。
- 对连接的机器工具日益增长的监管和网络安全要求可以进一步增加开发和合规成本,因为制造商必须在整个机器生命周期内满足软件安全、组件合规、风险评估和网络安全要求。
机器工具市场如何分割
机器工具市场根据类型、技术、最终用途和应用进行分割。
- 按类型
根据类型,机器工具市场被分割成金属切割和金属形成. 金属切割部分在2025年占了76.8%的市场份额,因为它广泛应用于汽车、机械工程、金属加工和航空航天工业。 金属切割机被广泛用于制造需要高维度精度,复杂几何,和优等地表完成的部件. 越来越多地采用自动和基于气候技术的剪接系统,进一步支持了分段增长。 对精密设计的部件和较短的生产周期的需求不断增加,这加强了金属切割设备的使用。 预计工业自动化和制造业的继续扩展将加强其领先地位。
金属形成部分预计将在2026年至2033年期间以5.4%的CAGR增长最快,其驱动力是汽车、航空航天、建筑、能源和电子工业对弯曲、压压、塑造和剪接业务的需求日益增加。 金属成型机能够高效地进行大规模生产,同时支持减少材料浪费和保持连续的部件质量。 越来越多地采用制动装置,进一步促进了板金属制造应用的分块扩展。 轻量级汽车和工业部件产量的不断增长,正在对先进成型设备产生额外需求。 自动化形成系统的技术改进也正在提高生产力和业务效率。 因此,预计金属的形成将在预测期间保持稳定增长。
- 按技术分列
在技术的基础上,机器工具市场被分入了计算机数控(CNC)和常规. 计算机数字控制(CNC)部分在2025年占据了85.7%的市场份额,其支持能力是能够提供高精度,自动化,并具有一致的生产质量. CNC机能工具使制造商能够生产复杂的组件,而人类干预最少,同时减少机械故障和生产时间. 该技术广泛应用于汽车、航空航天、电气和机械工程应用。 与IOT,实时监控,智能制造系统相融合,进一步加强了CNC的采用. 预计对自动化和数字连接制造的需求将维持该部分的主导地位。
由于小规模制造商、车间、修理设施以及低产量生产业务的持续需求,预计2026至2033年常规部分的CAGR将占4.8%。 常规机器工具提供了一个成本效益高的选择,因为先进的自动化在经济上可能不可行。 这些机器仍然适合基本的机械、维修、维修和一般工程活动。 其较低的初始投资需求继续支持成本敏感的制造商采用。 自动化渗透率相对较低的制造业市场的发展也支持着需求。 因此,预计常规机器工具在整个预测期间将保持稳步增长。
- 按最终使用
根据最终用途,机具市场被分入机械工程,金属活化,航空航天,电气工业,汽车等行业. 汽车部分在2025年占据了41.9%的市场份额,原因是其大规模生产要求和对精密工程部件的持续需求. 机器工具被广泛用于制造发动机零件,传动系统,底盘组件等需要高精度和一致性的汽车组件. 增加车辆生产和越来越多地采用自动化制造系统进一步支撑了需求。 向电力和轻型车辆的过渡也为先进的机械能力提出了新的要求。 继续强调生产效率和精准度,可望维持汽车对机器工具的需求。
由于电力设备、电子设备、可再生能源系统和电力基础设施的需求不断增长,预计电力工业部门在2026年至2033年期间增长最快,为7.3%。 机器工具被越来越多地用于制造精密部件,如连接器,外壳,外壳等小型部件. 电子制造业的增长正在产生对设备的需求,这些设备能够实现严格的耐受性和一致的生产质量。 增加对发电和配电基础设施的投资正在进一步支持这一部门。 可再生能源技术的扩展也正在产生对精密制造部件的额外需求。 因此,预计电力工业仍将是预测期间增长最快的终端使用部门。
- 通过应用程序
在应用的基础上,机器工具市场被分割成汽车组件,航空航天组件,通用机械,精密工程等. 汽车部件部分在2025年以34.5%的比重主导了应用景观,辅以制造发动机部件,传输部件,底盘系统和轻量级结构部件等大量使用机具. 高容量汽车生产需要一致的机械精度,生产率和可重复性,对先进的CNC机能工具的需求不断增加. 越来越多地采用电动车辆也为精密机械部件提出了新的要求。 汽车制造设施自动化程度的提高进一步支持了对先进机械系统的需求。 由于汽车制造商继续优先考虑生产力和部件质量,汽车部件部分预计将仍然是市场增长的主要推动因素。
航空航天部件部分预计将在2026至2033年间以6.8%的CAGR增长最快,其动力是,对轻量级和高强度材料如钛和铝合金的精密机械化的需求日益增加。 航空航天部件需要极其严格的耐受性、复杂的地表测量和高地表质量,从而产生对先进的CNC和多轴机械系统的需求。 飞机生产的增长和对航空航天生产能力的投资的增加进一步支持了采用。 国防和与空间有关的制造的扩大也增加了对高精度机械能力的需求。 因此,对复杂和轻量级航空航天部件的需求增加,预计会加强该应用中机器工具的使用。
哪个地区拥有机器工具市场的最大份额
- 北美主导了机器工具市场,2025年收入份额最大,为56.2%,辅以强大的制造基地,快速工业化,汽车和电子产品生产不断扩大,并越来越多地采用先进的机械技术.
- 本区域还受益于美国、加拿大和墨西哥对智能制造、自动化、基础设施发展和国内生产能力的不断增长的投资。 对高精度部件的需求日益增加,加上CNC的采用和工业4.0的扩大一体化,继续增强北美在全球市场中的领导作用。
美国机器工具市场透视
由于对先进制造业、航空航天、汽车、国防和精密工程的投资不断增加,美国机器工具市场稳步增长。 日益采用CNC机械、自动化和数字连接的制造系统正在推动对高精度机具的需求,贯穿工业应用。 此外,对复杂部件的需求不断增加,生产周期缩短,制造效率得到提高,这些都鼓励制造商用先进的机械技术来升级传统设备.
亚太机器工具市场透视
亚太机器工具市场预计将迅速增长,其动力是制造业活动扩大、汽车和电子产品生产增加,以及中国、日本、韩国和印度等国对自动化和智能制造的投资增加。 对精密设计的部件的需求日益增加,日益采用CNC和数字连接的机器工具,正在支持区域市场的扩大。 此外,促进国内制造业、工业现代化和基础设施发展的政府举措正在加速采用整个区域的先进机械技术。
日本机器工具市场透视
由于日本制造业基础强大,汽车工业发达,精密工程能力已经建立,日本的机器工具市场正在持续增长。 越来越多的采用CNC系统、自动化、机器人和智能制造技术,正在支持对高精度机器工具的需求。 此外,日本在汽车、航空航天、电子和工业机械制造方面的强大存在,以及对先进生产技术的持续投资,正在进一步促进市场增长。 日本仍然是支持亚太机具市场发展的关键国家之一.
中国机器工具市场透视
中国机器工具市场以扩大汽车生产,电子产品制造,基础设施建设等为动力,快速发展,政府举措以加强国内制造能力为主. 日益采用CNC机具、自动化和智能制造技术,大大支持了市场需求。 此外,对先进工业设备,精密工程,国内生产等投资不断增长,正在增强中国作为亚太领先机器工具市场的地位. 中国主导亚太机具市场.
英国机器工具市场透视
英国机器工具市场在航空航天、汽车、国防、精密工程和先进制造业等领域增加投资后,正在稳步增长。 日益采用CNC机械化、自动化和数字集成生产系统正在促进对高精度机具的需求。 此外,日益强调制造业生产力、部件质量和先进的工程能力,正在支持在工业应用中采用现代机械技术。
德国机器工具市场透视
德国机器工具市场由于该国工业制造基础强大并具备汽车、航空航天、机械工程和精密制造等方面的专门知识而稳步扩大。 越来越多的采用CNC系统、自动化、数字化和工业4.0技术正在支持对先进机器工具的需求。 对高精度制造、生产效率和技术先进的工业设备的持续投资正在进一步促进德国的市场增长。
机器工具市场上哪家顶级公司
机器工具行业主要由老牌公司领导,包括:
- DMG MORI有限公司(日本/德国)
- 山崎马扎克公司(日本)
- TRUMPF集团(德国)
- FANUC公司(日本)
- 奥库马公司(日本)
- Haas自动化股份有限公司(美国)
- Makino Milling Machine有限公司(日本)
- DN解决方案有限公司(韩国)
- JTEKT公司(日本)
- 阿马达有限公司(日本)
- 现代WIA公司(韩国)
- GF Machining Solutions AG(瑞士)
- Hurco公司股份有限公司(美国)
- EMAG GmbH & Co. KG(德国)
- 沈阳机器工具有限公司 (中国).
- 尼德克机器工具公司(日本)
- Shibaura机器有限公司(日本)
- SE CHIRON集团(德国)
- GROB-Werke GmbH & Co. KG(德国)
- 哈丁克股份有限公司(美国)
机器工具市场的最新发展是什么
- 2026年6月,德国机器工具制造者协会(VDW)报告说,2026年第一季度,机器工具行业收到的订单增加了15%,表明在三年困难后出现了早期稳定的迹象. 虽然生产、出口和就业仍然面临压力,但需求却在恢复,这为改进提供了支持。 这一发展突出了改善投资条件和工业制造应用对机器工具的新需求。
- 2026年4月,德国机器工具制造商在上海CCMT 2026展示出先进的CNC技术和生产解决方案,约140名德国参展者参展. 该活动突出强调了汽车、航空航天、医疗技术、机械工程和能源应用对先进生产技术的需求日益增加。 这一发展表明,亚太市场的技术创新和先进机器工具解决方案不断得到扩展。
- 2026年3月,VDW报道,全球机具生产仍然集中在中国,德国和日本等地,它们共占2025年全球生产的58%. 中国占37%,其次是德国占12%,日本占10%。 发展凸显出主要制造业经济体的持续重要性,以及全球机器工具行业内竞争日益激烈。
- 2025年12月,VDW将自动化,人工智能,数字化,基于IoT的应用,和数据驱动制作等作为EMO Hannover 2025展示的主要趋势. 制造商演示了自动化机器工具、机器人、智能过程监测以及AI支持的生产系统,目的是提高生产力、质量和资源效率。 这一发展表明,智能制造技术日益融入了机器工具系统。
- 2026年1月,VDW报告说,德国机器工具工业预计2026年的产量将增长1%至137亿欧元,并辅以预期的国内需求复苏以及基础设施、国防、气候保护、数字化和流动性等方面的投资。 这一发展表明,在若干机械工具终端使用行业的投资前景有所改善,先进的制造技术机会继续存在。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











