



全球兒科神經病學器械市場細分,按類型(神經外科器械、神經刺激器和腦脊髓液(CSF)管理器械)、服務和治療(腦電圖、鞘內注射巴氯芬療法、神經系統評估和迷走神經刺激)、神經病學亞專科(神經腫瘤學、神經肌肉疾病、新生兒神經病學、神經免疫學和中風)、年齡層(新生兒、嬰兒、兒童和青少年)、最終用戶(醫院、醫療中心、神經學研究中心)劃分-產業趨勢及至2033年的預測
小儿神经学设备市场大小
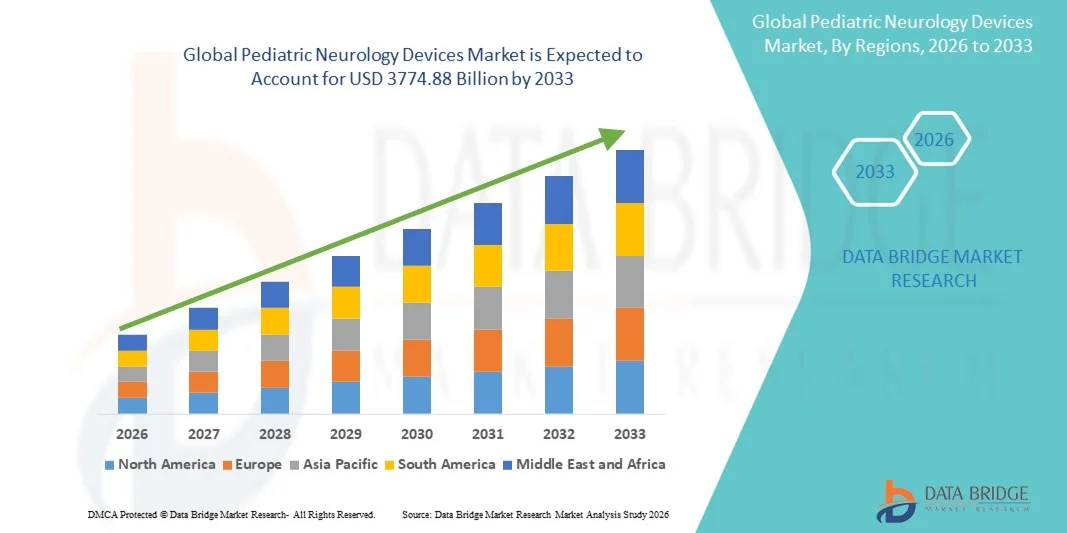
- 全球儿科神经器械市场规模2025年23329.6亿美元并可望达到到2033年达到3,774.88亿美元, 以美元计CAGR为6.20%预测期间
- 市场增长主要得益于儿童神经功能障碍的日益普遍、对早期诊断和干预的认识的提高以及儿科神经器械的技术进步,从而改善了诊断准确性、治疗规划和医院和临床环境中的病人监测
- 此外,对最低侵入性、非侵入性和对儿童友好的神经器械的需求日益增加,加上对儿科保健基础设施的投资增加,正在建立儿科神经器械,作为现代儿科护理的基本工具。 这些趋同因素正在加速采用小儿神经器械解决方案,从而大大地推动了市场的整体增长。
小儿神经器械市场分析
- 为诊断、监测和治疗儿童神经病而设计的儿科神经器械,由于儿科神经病发病率上升、获得保健服务的机会得到改善以及儿童专用诊断和治疗工具的技术进步,正变得越来越重要。
- 对儿科神经器械的需求不断上升,主要是由于癫痫、脑瘫痪和发育障碍等病症日益普遍,加上对儿科保健基础设施和先进的神经诊断技术的投资增加。 与AI‐得到支持的成像和监测系统的结合正在进一步支持市场采用
- 北美主导了儿科神经器械市场,2025年收入份额约为44.5%,并得到了完善的保健基础设施、高临床采用先进器械、强有力的偿还政策以及主要行业参与者的支持
- 亚太区域预计在预测期间增长最快,由于扩大保健投资、提高对儿科神经护理的认识、以及中国和印度等新兴市场的诊断率提高,CAGR值最高。
- 2025年,神经外科手术器械占据市场主导地位,收入份额最大,为42.5%,主要原因是先天性神经系统疾病、脑损伤和儿科患者颅骨畸形的发病率上升
报告范围和小儿神经设备市场分割
|
属性 |
小儿神经学设备 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
二. 支助美敦诺尼(爱尔兰) |
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
小儿神经器械市场趋势
日益采用先进的小儿神经设备
- 全球儿科神经器械市场的一个重要和正在加速的趋势是,越来越多地采用专门为儿童神经功能失调而设计的高级诊断和监测工具。 这些装置有助于早期发现、准确诊断和有效治疗诸如癫痫、脑瘫痪和发育迟缓等情况
- 例如,2024年,Nihon Kohden启动了一个以儿科为重点的幼儿教育教育系统,提高了敏感性和实时监测能力,使临床医生能够准确诊断婴儿和幼儿的癫痫病例。
- 将多模式成像和神经生理学监测结合到儿科神经器械中,正在提高诊断的精度,使治疗计划更加个性化。
- 提高父母和保健提供者对儿童早期干预和神经健康的认识正在推动这些装置的采用
- 尽量减少侵入性监测和便携式设备的趋势正在加强病人的舒适感并使得能够在临床和家庭环境中更广泛地使用
- 总体而言,采用针对儿童的高级神经器械正在通过改进诊断准确性和治疗结果来重新塑造儿科护理。
小儿神经器械市场动态
驱动程序
儿科神经疾病发病率上升
- 包括癫痫、脑麻痹和注意力不足等儿童中神经功能障碍的发病率上升,是小儿神经器械市场的主要驱动力。 早期诊断和监测对改善病人的结果并降低长期保健费用至关重要
- 例如,在2023年,波士顿儿童医院采用了先进的儿科脑电图和神经成像设备,从而更快地发现并改进了儿科癫痫症的管理。
- 父母认识的提高,加上对预防性儿科保健的推动,进一步刺激了市场需求。
- 在世界各地扩大医院和专科诊所的儿科神经科,支持采用这些装置
- 政府对儿科神经研究和治疗方案的倡议和资助也促进了市场的增长。
限制/挑战
新兴地区成本高、无障碍程度有限
- 尽管需求不断增长,但在发展中地区,儿科神经器械的高昂成本和可获得性有限仍然是收养的重大障碍。 这些装置往往需要专门培训、校准和维修,这可以限制在较小的诊所或农村地区提供这些装置。
- 例如,东南亚的多家社区医院报告说,由于成本高和供应链限制,在购置儿科幼儿教育设备方面面临挑战。
- 报销范围有限,监管要求复杂,以及需要训练有素的人员,可能进一步减缓收养的速度
- 此外,先进的神经成像设备和监测工具成本高,可能限制大型保健中心的广泛使用。
- 通过具有成本效益的装置、区域制造、培训方案和政府支助来应对这些挑战,对于小儿神经器械市场的持续增长至关重要。
小儿神经器械市场范围
市场按照类型,服务与治疗,神经分科,年龄组,最终用户划分.
- 按类型
根据类型,小儿神经器械市场被分入神经外科设备,神经刺激器,和脑脊液(CSF)管理设备. 2025年,神经外科设备部分占市场主导地位,收入份额最大,为42.5%,主要原因是先天性神经功能障碍、脑损伤和儿科患者颅骨畸形的发病率上升。 神经外科设备对精密外科手术和最低侵入性干预至关重要,这可减少外科手术风险并增强恢复结果。 医院和专业神经中心继续采用这些装置,因为这些装置已证明具有临床功效并具有很高的可靠性。 包括儿科专用外科工具和机器人辅助器械在内的技术进步进一步加强了他们的市场地位. 这一部门得益于护理人员和保健专业人员对早期外科手术的认识的提高。 提供综合投资组合的成熟制造商可增加无障碍性。 与先进成像和导航系统的兼容性驱动着采用。 政府和私人医院对儿科神经学的投资也支持了收入增长。 设备安全、人造工程学和最低侵入技术的持续创新进一步加强了支配地位。
CSF管理装置部分预计将在2026至2033年最快的CAGR为20.3%,其动力是新生儿和儿童的脑积水和其他脑脊髓液紊乱的发病率上升。 诸如可编程分流、最低侵入性植入方法和与家庭护理相适应的系统等进步正在推动收养。 医院越来越多地投资于配备先进的CSF管理设备的专科儿科神经科单位. 该部分还受益于强调早期诊断和治疗的提高认识运动。 缩短程序时间,改进手术后结果,提高成本效益,进一步推动采用。 发达国家对儿科专用装置的监管审批和报销计划支持了快速增长。 制造商正在推出具有强化监测和远程可调整性特点的创新产品。 扩大新型CSF管理技术的临床研究和试验,有助于加快市场. 与数字健康平台相融合,可以进行远程患者监测,增强吸引力. 此外,由于保健基础设施的不断增长,新兴市场的无障碍环境正在增加。 儿科护理人员和临床医生越来越喜欢这些装置,以获得长期治疗利益。
- 按服务和待遇分列
在服务和治疗的基础上,市场被分割成电脑图(EEG),脑内血压疗法,神经学评估,和活体神经刺激(VNS). 2025年,由于在诊断儿童癫痫、癫痫和其他神经异常方面发挥着至关重要的作用,教育、科学和技术部分拥有38.9%的最大市场收入份额。 EEG是一种非侵入性、成本效益高的诊断工具,广泛应用于医院、神经中心和研究设施。 数字EEG系统、AI辅助信号判读和远程监测等技术进步提高了诊断准确性和效率。 医院越来越多地为床边监测和新生儿护理单位安装便携式电磁设备。 该部分得益于临床指南建议对儿科神经病进行例行监测和早期诊断. 癫痫病和其他慢性神经疾病的发病率不断上升,助长了持续的需求。 与电子医疗记录和远程医疗平台的整合提高了工作流程的效率。 发达区域的偿还政策支持采用。 对保健专业人员的教育方案和培训提高了利用率。 制造商注重创新以减少噪音干扰,提高敏感性并增强数据管理。 父母和照顾者越来越了解早期神经学评估,增加了市场渗透。
瓦伽神经刺激(VNS)治疗分会由于在抗药性癫痫和神经发育障碍中的应用不断增长,预计在2026年至2033年间,CAGR将达到19.6%的最快. 技术改进,例如最小侵入性可植入装置、远程编程和较长的电池寿命,正在推动收养。 加大医院对专科儿科神经科的投入力度,政府加大对先进治疗方案的资金投入,加快增长. 人们对治疗性癫痫和神经行为状况的替代方法的认识不断提高,这大大有助于。 制造商正在利用适应性刺激和远程监测能力进行创新。 支持长期效力的临床研究和试验加强收养。 对医生的培训方案加强了执行工作。 医院和研究中心正在扩大提供儿科VNS疗法。 该部分受益于发达国家的优惠偿还政策。 持续的产品改进,包括核磁共振安全植入和无侵入刺激选择,推动市场扩张. 针对护理人员和保健专业人员的提高认识运动会进一步促进收养。 新兴市场显示,由于保健基础设施的发展以及设备价格的可承受性,吸收率不断提高。
- 由神经分科
基于神经分科,市场被分入神经-肿瘤学,神经肌肉学,新生儿神经学,神经免疫学,中风等. 2025年,新生儿神经科占主要收入份额为35.4%,这得益于对早产、先天性神经紊乱和新生儿特别护理单位监测的日益重视。 医院正在大量投资于先进的新生儿神经学设备,以确保早期诊断和干预,从而提高存活率和发展成果。 非侵入性监测、持续的生命标志跟踪和AI辅助诊断等技术进步进一步支持收养。 医院和学术机构之间的研究举措和协作促进了新生儿专用神经器械的开发和使用。 政府支持新生儿保健和报销方案的政策推动进一步采纳。 与新生儿ICU监测系统的结合增强了设备的效用. 护理者越来越多地寻求早期干预工具,刺激需求。 对临床医生的专门培训提高了收养率。 医院旨在减少长期神经并发症,这强化了市场支配地位. 便携式新生儿设备的创新为家庭护理或远程监测提供了更多的灵活性。
由于儿童中自体免疫和炎症性神经紊乱的发病率不断上升,预计神经免疫部分在2026年至2033年期间将出现18.8%的最快CAGR. 诊断和治疗设备方面的进步,以及进入专科护理中心的机会的改善,推动了收养。 小儿神经免疫学中心正在全球扩展,得到政府和私人增加资金的支持。 对儿科多发性硬化症和自体免疫性脑炎等疾病的早期诊断和管理方案会促进快速收养. 将设备与数字保健平台和病人监测工具相结合,可提高临床效用。 创新疗法的研究和临床试验加强了设备部署。 照料者提高认识的倡议和宣传活动进一步推动了收养。 便携式和最低侵入性设备的技术创新支持更广泛的使用。 医院和专科诊所越来越倾向于使用这些装置进行准确的监测和治疗。 保险覆盖面的扩大和偿还的改善便利了发达市场的准入。
- 按年龄组
根据年龄组,市场分为新生儿、婴儿、儿童和青少年。 在2025年,由于癫痫、神经肌肉疾病和颅骨畸形的高发率,儿童的市场份额最大,为40.2%。 由于儿童在早期干预中的关键作用,儿童神经器被广泛用于诊断和治疗目的。 医院和研究中心越来越多地采用对儿童友好的、非侵入性的和极少侵入性的装置。 在装置人类工程学、安全和可用性方面不断进行创新,加强了收养工作。 针对父母和保健提供者的提高认识运动鼓励早期诊断和治疗。 发达区域的偿还政策和政府支助也支持增长。 临床医生培训方案可提高利用率。 与远程医疗和数字平台相结合的装置改进了监测和护理。 增加医院对儿科神经科的投资,提高设备的吸收率。 医院和专科诊所更喜欢先进的设备来减少长期的神经并发症.
由于早产率、先天性失调的流行以及NICU收治率的上升,新生儿部分预计将在2026年至2033年期间以20.1%的速度增长。 新生儿监测、便携式装置和与家庭护理兼容的系统的技术进步支持了快速增长。 医院正在投资建设专门的新生儿神经科。 早期干预和照料者教育宣传方案加快收养。 将新生儿神经器械与先进的ICU监测系统相整合,可增强临床工作流程. 制造商正在引进适合新生儿的最小侵入性和非侵入性设备。 新兴市场扩大保健基础设施进一步推动了市场渗透。 发达国家的优惠偿还政策有利于通过。 研究和临床试验验证了新装置的功效. 数字保健一体化用于远程监测有助于增长。
- 按终端用户
以最终用户为基础,市场分为医院、保健中心和神经研究中心。 2025年,医院部分主要收入份额为45.7%,其驱动力是儿科神经科手术量高、基础设施先进以及有熟练的保健专业人员。 医院正在投资于用于诊断和治疗干预的尖端神经学装置。 政府保健倡议和报销计划进一步支持收养。 医院优先使用最低侵入性和非侵入性设备,以改善患者的结果。 与电子医疗记录和远程医疗平台的整合提高了业务效率。 医院的专科儿科神经科有助于坚持需求. 对临床医生的培训和认证方案确保了设备的有效利用。 与制造商在设备定制方面的合作加强了医院的采用。 医院寻求能够减少长期神经并发症和住院费用的装置. 针对父母和照顾者的提高认识运动鼓励到医院进行早期干预。
预计神经研究中心部分将见证2026年至2033年最快的CAGR(占19.3%),这得益于政府和私人为儿科神经学研究和临床试验增加资金。 研究中心正在扩大其基础设施,并为实验和诊断目的采用创新装置。 与医院和学术机构的合作研究方案加速采用。 为神经系统紊乱和装置功效研究提供资金,可促进生长。 研究中心侧重于先进技术,如人工智能辅助监测、远程患者跟踪和最低侵入性干预措施。 技术进步并及早获得原型驱动设备的采用. 出版物和研究成果有助于提高可信度并进一步扩大。 新兴市场显示,对研究基础设施的投资不断增加。 远程试验和监测的数字一体化支持增长。 研究中心越来越倾向于培训和开发新的设备规程。
小儿神经器械市场区域分析
- 北美在儿科神经器械市场占主导地位,2025年收入份额最大,约为44.5%
- 得到完善的保健基础设施、高临床采用先进设备、强有力的偿还政策以及主要行业参与者的支持
- 由于医院、专科诊所和学术医疗中心广泛采用诊断和治疗性儿科神经器械,市场占区域需求的多数。
美国小儿神经器械市场透视
美国儿科神经器械市场占据了北美最大的份额,其推波助澜的因素是儿童神经功能紊乱现象日益普遍,采用了先进的脑电图、神经成像和神经刺激器械,以及强有力的研发举措。 创新监测和诊断技术的结合,加上偿还支助和提高认识方案,大大促进了市场的扩大。
欧洲小儿神经器械市场透视
预计在预测期间,欧洲小儿神经器械市场将在一个实质性的CAGR市场扩大,其动力是政府采取举措,促进儿科保健,提高对神经系统紊乱的认识,并采用先进的临床技术。 本区域各医院、康复中心和专科儿科诊所都在增长,不断将神经诊断和治疗设备纳入常规护理。
英国小儿神经器械市场透视
英国的儿科神经器械市场预计将在一个值得注意的CAGR市场中发展,其支持因素包括增加保健支出、增加临床上采用先进的儿科神经器械以及提高对儿童神经状况的认识。 该国强大的保健网络和对儿科护理的重视正在促进市场增长。
德国小儿神经器械市场透视
德国的儿科神经器械市场预计将在相当规模的CAGR扩大,原因是先进的保健基础设施、政府支持儿科护理的举措以及越来越多的诊断和监测器械的采用。 以创新,研究,技术先进的解决方案为重点,推动儿科神经器械跨医院和专科诊所整合.
亚太小儿神经器械市场透视
亚太儿科神经器械市场预计将在预测期间以最快的速度增长,其驱动力是扩大保健投资,提高对儿科神经护理的认识,以及提高中国和印度等新兴市场的诊断率。 政府方案、改善医院基础设施以及越来越多地采用先进的儿科神经诊断和治疗设备,正在进一步推动市场增长。
日本小儿神经器械市场透视
日本的儿科神经器械市场由于高医保标准,先进医疗技术的采用,以及大力关注儿科护理而日益强劲. 市场正受益于儿童神经系统紊乱的日益普遍以及医院和诊所广泛使用脑电图、成像和神经刺激装置。
中国小儿神经器械市场透视
中国儿科神经器械市场在2025年占亚太地区收入份额最大,原因是保健支出增加,对儿科神经功能障碍的认识不断提高,医院基础设施不断扩大。 强有力的国内制造业、支持性政府举措和不断提高的诊断率是推动市场增长的关键因素。
小儿神经器械市场份额
小儿神经器械行业主要由老牌公司主导,包括:
二. 支助美敦诺尼(爱尔兰)
• 波士顿科学公司(美国)
二. 支助亚伯特(美国).
• Stryker(美国)
二. 支助生命科学控股公司(美国).
• Zimmer Biomet控股公司(美国)
二. 支助Neuropace股份有限公司.(美国).
二. 支助利瓦诺瓦PLC(吴.
• Natus医疗公司(美国)
• GE 保健(美国)
• Philips保健(荷兰)
• B. Braun Melsungen AG(德国)
• Fisher & Paykel保健(新西兰)
• 卡农医疗系统公司(日本)
全球小儿神经器械市场最新动态
- 2023年2月,Natus Medical Incorporated推出了一个先进的儿科脑电图监测装置,配备了尖端算法来改进查获检测和实时监测,专门用来提高神经障碍儿童的诊断准确性和治疗规划. 这个更新后的设备集成了精密的分析技术来帮助临床医生迅速发现并监测儿科患者的异常脑活性,反映了将数字技术融入儿科神经学诊断的更广阔趋势. 启动活动强调,应强调改善对癫痫和其他神经疾病儿童的早期诊断和个性化护理。
- 2023年5月,Nihon Kohden Corporation在经过严格的安全性和性能评价后,获得了专为癫痫儿病人设计的一款新颖的EEG设备的监管批准. 这项批准强调了公司对儿科神经护理的承诺,并解决了对年轻病人专用诊断设备的未得到满足的迫切需要,因为准确的脑电图读数对于有效的扣押管理和治疗定制至关重要。
- 2023年7月,Anuncia Medical Inc.宣布由美国商业推出其ReFlow Mini Flussher装置,即FDA"清空了脑脊液(CSF)管理系统",旨在帮助管理脑积水和包括婴儿在内的广大年龄组的类似情况. 该装置体积缩小并精简了外观,支持在儿科神经护理中多用途,并扩展了治疗需要CSF分流疗法的选项
- 2023年11月,盟军市场研究公司发表了一份重要的市场展望报告,预测到2031年全球儿科神经器械市场将达到58.4亿美元,从2022年到2031年CAGR增长约7.8%. 这一预测突出了显著的增长前景并反映了儿科神经学技术的持续进步,推动了诊断和治疗工具的需求
- 2025年4月,Ceribell, Inc.宣布,美国林业发展局为1岁及以上的儿科患者专门批准了510(k)项下一代明晰算法,使其成为FDA第一个快速床边检测和诊断幼童被抽取(非痉挛)的人工智能技术。 清关有助于在紧急和关键护理环境中更快地作出临床决策,加强儿科神经紧急反应和病人的结果
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











