


全球机器人平板机市场分割,按机器人类型划分(机器人平板机、笛卡尔/Gantry机器人平板机、德尔塔/帕拉莱尔机器人平板机、合作机器人平板机)、有效载荷能力(低有效载荷、中有效载荷、高有效载荷)、终端武器工具(Vacuum Gripper、Clamp Gripper、Fork/Platen Gripper等)、应用(食品和饮料、药品、化学品、消费品和FMCG、建筑材料、电子商务和后勤、其他)、终端用户(食品和饮料制造商、制药公司、物流和仓储供应商、消费品制造商、化学和工业制造商)、层配置(Single-Layer平板机、多层平板机) 2033年工业趋势和预测
机器人平板机市场规模和增长率是什么
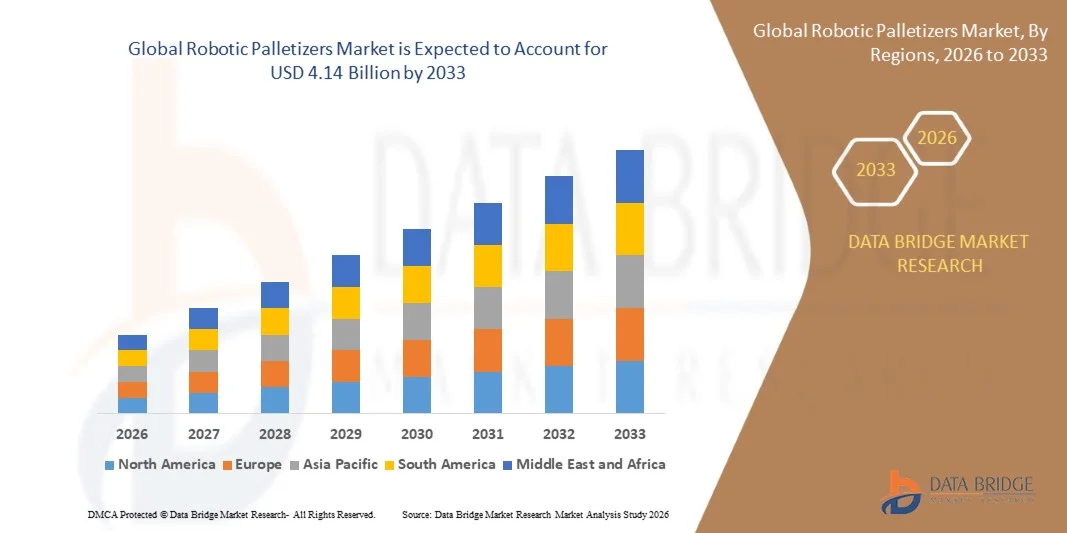
- 根据"数据桥"市场研究分析,机器人托盘器市场价值为:2025年27.4亿美元预计将达到4.14亿美元,生长在一个CAGR为 5.3%.从2026年到2033年.
- 由于仓储和制造业长期存在劳动力短缺,电子商务订单量不断增加,需要高通量的终端自动化,以及越来越多地采用能够处理食品、饮料和消费品行业不同产品形式的灵活机器人系统,市场正在稳步增长。
- 日益强调工作场所安全、业务效率和一贯的包装质量,迫使制造商和后勤供应商用完全的机器人系统取代手工和半自动托盘处理程序。 协作式机器人托盘机越来越能补充传统的拼接式机器人,为较小的制造商和混合SKU操作提供了成本更低,更容易部署的自动化路径.
- 将机器人托盘器与更广泛的仓库执行系统以及自动化存储和取回基础设施相整合,使制造商能够实现从生产线到仓库架的无缝,端到端的自动化,进一步加强了机器人托盘化投资的企划.
市场大小和预测
- 全球市场价值(2025年):274亿美元
- 预期市场价值(2033年):4.14亿美元
- CAGR(2026-2033年): 5.3%
- 2025年主要区域:亚太
- 快速增长区域:北美
机器人平板机市场的主要外卖是什么
- 亚太主导了全球机器人托盘市场,2025年收入份额最大,为36.92%,辅以广泛的制造业基础设施,电子商务物流的快速增长,以及推动中国、日本和韩国工业自动化的强有力的政府举措。
- 北美预计将是增长最快的区域,从2026年到2033年CAGR为6.9%,其燃料是长期存在的仓库劳动力短缺、最低工资成本上升以及食品饮料和消费品制造业加速采用自动化。
- 明晰的机器人托盘器部分在2025年以47.83%的股权带动了市场,其驱动力在于其多面性、广泛的运动范围以及处理多种行业产品大小和包装格式的能力。
- 协作式机器人托盘器段是发展最快的机器人类型,预计将登记8.4%的CAGR,反映了中小型制造商不断增长的需求,寻求成本更低、更容易部署的自动化,而无需广泛的安全围栏要求。
- 2025年,食品和饮料应用部分在应用类别中占了主导地位,收入份额为34.61%,主导部分是数量多、重复的托盘需求以及有利于自动化处理的严格的卫生和安全标准。
- 在2025年,真空抓取器终端工具占了市场份额的41.27%,因为它有能力在不损坏产品的情况下处理各种各样的案件、袋和箱式。
- 电子商务和物流应用部分是增长最快的一类,CAGR为7.8%,其驱动力是包裹量激增以及第三方物流供应商和履约中心之间的仓库自动化投资。
- 多层托盘化部分在2025年占市场份额的62.35%,反映了其能为标准箱和箱产品实现托盘密度和仓库存储效率最大化.
- 2025年,中等有效载荷容量部分所占份额为44.16%,这得益于其广泛适用于标准箱和箱托盘在食品、饮料和消费品制造方面的应用。
市场分割
|
属性 |
机器人收发机 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
机器人平板机市场的关键趋势是什么
- 制造商正在转向与工人一起安全运行的系统,而不会出现严重的安全隐患,从而降低了小型和中型业务的部署费用。
- 例如,2026年6月,Doosan Robotics公布了其先进的AI动力托盘化解决方案PalletizHD+,旨在消除部署的复杂性并增强中小企业制造商的高速性能。
- 先进的机器视觉可以使机器人托盘器自动识别,定向,并动态地堆放不规则或混合SKU产品而无需重手重编程.
- 例如,在2026年1月,ABB机器人公司与Jacobi机器人公司合作,将OmniPalletizer AI软件整合到整个网络,赋予系统集成器自动化路径规划和视野能力,用于复杂的混合式托盘化.
- 仓库正在部署可在各个生产线或装卸码头之间移动的可移动再可移动的托盘,以提供最大的布局灵活性。
- 例如,2025年9月,自动化专家TRAPO扩大部署TRAPO Cobot Palletizer(TCP),这是一个移动的、无围栏的机器人系统,通过手托盘卡车在多个工作站和生产线之间易于移动。
- 订阅和租赁模式正在取代大量预付资本支出,降低了小企业采用自动化的财务门槛。
- 例如,2025年1月,自动化供应商和经认证的区域集成商与 " 通用机器人 " 等品牌结成伙伴关系,扩大了灵活的每月订阅框架,使中型食品和饮料生产商能够在不购买大量前置设备的情况下部署预先设计的托盘化电池。
机器人平板机市场的关键驱动器是什么
- 主要经济体的仓库和制造业劳动力持续短缺,大大增加了对自动化托盘化解决方案的需求,这些解决方案能够在不依赖手动劳动力的情况下保持稳定的吞吐量。
- 例如,2025年4月,FANUC公司扩大了其在北美的机器人托盘制造能力,以满足食品和饮料制造商不断增长的需求,在劳动力持续短缺的情况下加快自动化投资。
- 实现电子商务秩序的迅速增长,大大增加了对高速、灵活的托盘化系统的需求,这些系统能够处理不同包装大小和形状的分布和完成中心业务。
- 例如,2024年12月,KUKA AG扩展了它的托盘式机器人产品线,采用了专门为电子商务实现中心设计的新的高速模型,需要快速、混合的SKU托盘建设能力。
- 与重复的手工托盘处理任务相关的工作场所人类工程学伤害意识得到提高,这促使一些市场的职业安全监管机构和保险商鼓励或激励自动化采用,进一步支持制造商对机器人托盘器的投资,以减少工作场所伤害索赔。
- 例如,2024年10月,欧洲的一家国家职业安全机构公布了更新的工学准则,建议将重复式举重任务自动化,包括手工托盘,促使多家制造商加快机器人托盘采购计划。
- 随着劳动力成本的上升、电子商务量的不断增长以及对工作场所安全和业务效率的日益重视,机器人托盘化系统仍将是全世界现代制造业和物流业务的关键。
哪些因素在挑战机器人收发机市场的增长
- 机器人托盘化系统需要对机器人、终端工具、安全基础设施和系统集成进行大量的前期资本投资,为自动化预算有限的小制造商制造成本障碍。
- 这些高昂的执行成本限制了中小型企业的采用,特别是在价格敏感和新兴市场,那里的体力劳动费用仍然低于自动化投资。
- 例如,2024年9月,几家小型食品包装公司报告说,一个完全一体化的机器人托盘化电池,包括安全围栏和系统集成,其所有权总成本相对于其生产量仍然高得令人望而却步,推迟了自动化的采用。
- 需要专门技术知识来编程、维护和排除故障的机器人托盘系统,这造成了持续的劳动力技能差距,特别是对于缺乏专门自动化工程人员的小型制造商或获得合格系统集成商而言。
- 高度多变或数量低的生产环境可能无法产生足够的投资回报来证明自动化的机器人托盘化是合理的,因为频繁更换产品所需的灵活性和重新编程努力可以抵消某些操作情况下的劳动力节约.
- 与机器人托盘化系统有关的高资本投资和长期投资回报时限继续限制采用,特别是在生产量可变或季节性较小的制造商和作业中。 这种成本障碍减缓了价格敏感部分的市场渗透,限制了机器人托盘化的广泛采用,尽管对自动终端解决方案的需求日益增加.
机器人平板机市场怎么样
机器人托盘器市场根据机器人类型,有效载荷容量,端口工具,应用,最终用户,层层配置进行分拆.
- 按机器人类型
以机器人类型为基础,全球机器人托盘市场被分解为清晰的机器人托盘,笛卡尔/甘地机器人托盘,三角洲/平行机器人托盘,以及协作机器人托盘等. 清晰的机器人托盘器部分在2025年占据了47.83%的市场份额,因为它具有多面性,运动范围广泛,能够处理多种行业不同的产品大小和包装格式。 这些机器人仍然是高容量制造商在托盘图案配置方面寻求最大灵活性的首选.
协作式机器人托盘器部分预计将在2026年至2033年达到8.4%的CAGR增长最快,其驱动力是中小型制造商不断增长的需求,寻求成本更低、更容易部署的自动化,而无需广泛的安全围栏要求。 武力感知技术的进步和简化编程接口加快了部分扩展.
- 按有效载荷计算
根据有效载荷能力,全球机器人托盘市场被分割成低有效载荷、中有效载荷和高有效载荷。 中有效载荷部分在2025年占据了44.16%的市场份额,其支持是它广泛适合标准箱和箱托盘在食品、饮料和消费品制造方面的应用。
低有效载荷部分预计将在2026年至2033年7.6%的CAGR中出现最快的增长,其驱动力是,对适合医药和小型消费品应用中轻量级产品处理的紧凑、有成本效益的托盘化解决方案的需求日益增加。
- 按末端标记工具
以终端工具为基础,全球机器人托盘市场被分解为真空抓取器,夹取器,叉/板抓取器等. 真空抓取器部分在2025年占了41.27%的市场份额,因为它有能力在不损坏产品的情况下处理各种案件、袋和箱型。 食品和消费品应用中越来越倾向于温和、无害的处理,这加强了这部分的主导地位。
2026年到2033年,叉/平板抓取器部分将最快达到6.9%的CAGR, 受这一增长的驱动,由于在建筑材料、化学品和农产品处理方面常见的用袋和用袋托盘处理的应用不断增多,需要强有力的高通量抓取解决方案,从而助长了这一增长。
- 通过应用程序
根据应用情况,全球机器人托盘市场被分割成食品和饮料、药品、化学品、消费品和FMCG、建筑材料、电子商务和物流等。 2025年,食品和饮料部分占市场主导地位,份额为34.61%,原因是大量、重复的托盘需求以及严格的卫生和安全标准有利于自动化处理而不是体力劳动。 包装食品和饮料生产能力的继续扩大正在加强这一部门的主导地位。
电子商务和物流部门预计将在2026年至2033年期间以最快的速度实现7.8%的CAGR,其驱动力是包裹数量激增和第三方物流供应商的仓库自动化投资,以及需要灵活、高速的混合SKU托盘处理能力的实现中心。
- 按终端用户
在最终用户的基础上,全球机器人托盘市场被分割成食品和饮料制造商、制药公司、物流和仓储供应商、消费品制造商以及化学和工业制造商。 2025年,食品和饮料制造商部分占据了市场主导地位,份额为33.84%,原因是为满足高产量、卫生标准和一致的包装质量要求而广泛采用自动化。 整个装瓶厂和包装厂自动化线下作业的日益增长的趋势正在加强这一环节的领先地位。
物流和仓储供应商部分预计将在2026至2033年期间以8.1%的速度获得最快的CAGR,其驱动力是对分销中心自动化的投资不断增加,以管理日益增加的电子商务订单量并解决目前仓库劳动力短缺问题。 此外,在第三方后勤业务中越来越多地采用机器人托盘化的做法,正在进一步加快整个部分的采用。
- 按图层配置
基于地层配置,全球机器人托盘市场被分拆成单层托盘化和多层托盘化. 多层托盘化部分在2025年以62.35%的比重主导了市场,因为它能够使标准箱和箱产品的托盘密度和仓储效率最大化. 为复杂而相接的托盘模式而建立的既定编程能力继续支持对多层托盘化系统的强烈需求.
单层托盘化部分预计将在2026至2033年间出现6.4%的最快CAGR,其驱动力是越来越多的应用要求轻量级或易碎产品的简化而快速的托盘化循环,其中地层堆放速度优先于最高托盘密度.
哪个地区拥有机器人平板机市场的最大份额
- 亚太主导了机器人托盘市场,2025年收入份额最大,为36.92%,辅以广泛的制造业基础设施、电子商务物流的快速增长以及强有力的政府举措,促进整个区域的工业自动化。
- 本区域还受益于机器人制造商的大量集中,对包装食品和消费品的国内需求不断增加,以及对仓库自动化的投资增加,以支持扩大电子商务实现网络。 政府继续注重智能制造和工业4.0举措,继续加强亚太在全球市场上的领导作用。
中国机器人平板机市场透视
中国机器人托盘器市场正在快速发展,由广泛的制造业自动化投资所驱动,劳动力成本上升,电子商务物流基础设施快速增长. 越来越多的机器人托盘系统在食品和饮料、消费品和物流部门被采用,这极大地推动了市场需求。 此外,国内机器人制造能力的不断提高和政府对智能工厂举措的支持不断增强,使中国成为本区域最大和增长最快的机器人托盘市场.
日本机器人平板机市场透视
由于日本先进的机器人制造业、老化的劳动力驱动自动化的采用,以及主要机器人系统制造商的强大存在,日本的机器人托盘器市场正在持续增长。 食品和饮料生产商和消费品制造商继续投资于机器人托盘化,以解决劳动力短缺问题并保持一贯的生产质量. 此外,紧凑、高速托盘式机器人设计方面的持续创新正在进一步促进日本的市场增长。
欧洲机器人平板机市场透视
欧洲的机器人托盘市场在德国、英国和法国等强国经济体成熟的工业基础设施的支撑下稳步扩张。 区域增长在很大程度上依赖于严格的制造标准,广泛的物流自动化,以及中小企业灵活协作机器人(机器人)的集成. 将长期可持续性列为优先事项,欧洲企业不断整合智能硬件和先进的终端工具,以优化供应链效率.
德国 机器人平板机市场透视
德国的机器人托盘市场正在稳步扩大,国家强大的工业自动化基础、先进的机器人制造能力以及制造业部门越来越多地采用工业4.0技术。 制造商和物流公司越来越多地将机器人托盘系统与更广泛的仓库自动化和材料处理基础设施结合起来。 政府继续支持先进的制造业和机器人研究,进一步推动了德国的市场增长。
法国机器人收发器市场透视
在半导体、电子和制造业部门迅速采用的情况下,法国的机器人托盘市场呈现出强劲增长。 法国工业强调工业4.0现代化,越来越多地利用自动化系统来应对劳动力短缺、减少业务开支和加强工作场所安全。 政府支持数字化转型举措进一步加快需求,将国家定位为具有竞争力的区域自动化枢纽.
机器人平板机市场哪家顶级公司
机器人托盘器工业主要由历史悠久的公司主导,包括:
- ABB有限公司.(瑞士)
- 库卡集团(德国)
- FANUC公司(日本)
- 横川电力公司(日本)
- 川崎重工业有限公司.(日本)
- 科马乌·斯皮克(意大利)
- 克龙集团(德国)
- 哥伦比亚机器股份有限公司(美国)
- 布伦顿工程 (ProMach) (美国).
- 总理技术有限公司(加拿大)
- 施耐德包装设备公司(美国)
- Wulftec国际公司(加拿大)
- A-B-C包装机器公司(美国)
- Bastian Solutions, LLC (丰田高级物流)(美国)
- Honeyville Metal Inc.(Cousins包装)(加拿大)
- 材料转让和储存公司(美国)
- Signode工业集团有限责任公司(美国)
- BEUMER GmbH & Co. KG(德国)
- 范德兰德工业公司(荷兰)
- 格伦泽巴赫集团(德国)
机器人平板机市场的最新发展是什么
- 2025年9月,ABB有限公司推出新一代以集成AI为主的视觉系统为特色的高速机器人托盘,可以自动识别并堆放混合SKU产品而无需人工再编程,针对产品可变性高的食品和饮料制造商.
- 2025年1月,KUKA AG扩大了其在北美的托盘式机器人制造设施,以提高生产能力并缩短客户在劳动力持续短缺的情况下加速自动化采用的时间。
- 2025年11月,FANUC Corporation推出了为中小型厂商设计的新型协作机器人托盘器模型,与传统的笼状机器人细胞相比,其特点是简化设置并降低足迹要求.
- 2024年11月,相川电气公司推出了一个升级的托盘化机器人控制器平台,以增强运动规划算法为特色,为高通量分配中心应用提供了更快速的循环时间并改进了托盘模式优化.
- 2023年6月,巴斯蒂安解决方案与多家区域食品和饮料制造商合作,对其移动机器人托盘化平台进行实地试验,与固定位置托盘化电池相比,表现出更高的操作灵活性并降低了安装成本.
- 2024年8月,川崎重工业用为小脚印制造设施设计的新型紧凑模型来扩展其机器人托盘器产品组合,满足了工厂地上空间有限的中型消费品生产商日益增长的需求.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球機器人碼垛機市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球機器人碼垛機市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 全球機器人碼垛機市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 消費者購買偏好
5.2 影響購買決策的因素
5.3 產品採用場景
5.4 波特五力模型
5.4.1 購買者的議價能力
5.4.2 供應商的議價能力
5.4.3 新進入者的威脅
5.4.4 替代品的威脅
5.4.5 競爭對手
6 行業洞察
7 COVID-19 疫情對全球機器人碼垛機市場的影響
7.1 新冠肺炎疫情對市場影響分析
7.2 新冠疫情的後果和政府刺激市場的舉措
7.3 新冠疫情後製造商取得競爭性市佔率的策略決策
7.4 價格影響
7.5 對需求的影響
7.6 對供應鏈的影響
7.7 結論
8 全球機器人碼垛機市場,依產品分類(單位)
*(將提供所有細分市場的平均售價、價值和數量)
8.1 概述
8.2 硬體
8.2.1 硬體(依機器人類型)
8.2.1.1. 關節機器人
8.2.1.2. 協作機器人
8.2.1.3. 全層碼垛系統
8.2.1.4. 笛卡兒機器人
8.2.1.5. SCARA 機器人
8.2.1.6. 並聯機器人
8.2.1.7. 其他
8.3 軟體
8.3.1 軟體(依機器人類型)
8.3.1.1. 關節機器人
8.3.1.2. 協作機器人
8.3.1.3. 全層碼垛系統
8.3.1.4. 笛卡兒機器人
8.3.1.5. SCARA 機器人
8.3.1.6. 並聯機器人
8.3.1.7. 其他
8.4 服務
8.4.1 服務(按機器人類型)
8.4.1.1. 關節機器人
8.4.1.2. 協作機器人
8.4.1.3. 全層碼垛系統
8.4.1.4. 笛卡兒機器人
8.4.1.5. SCARA 機器人
8.4.1.6. 並聯機器人
8.4.1.7. 其他
9 全球機器人碼垛機市場,依機器人類型劃分(百萬美元)
9.1 概述
9.2 關節機器人
9.3 協作機器人
9.4 全層碼垛系統
9.5 笛卡兒機器人
9.6 SCARA機器人
9.7 並聯機器人
9.8 其他
10 全球機器人碼垛機市場,按類別劃分(百萬美元)
10.1 概述
10.2 酬載
10.2.1 < 10公斤
10.2.2 >10公斤
10.3 速度
10.3.1 每分鐘 >30 次循環
10.3.2 每分鐘20-30次循環
10.3.3 每分鐘10-20次循環
10.3.4 每分鐘<10次循環
11 全球機器人碼垛機市場,按應用劃分(百萬美元)
11.1 概述
11.2 紙箱碼垛機
11.3 袋子碼垛機
11.4 桶碼垛機
11.5 卸垛機
11.6 其他
12 全球機器人碼垛機市場,依最終用途劃分(百萬美元)
12.1 概述
12.2 消費包裝商品(CPG)
12.3 醫療保健
12.4 電子設備
12.5 化學品
12.6 建築業
12.7 消費品
12.8 其他
13. 全球機器人碼垛機市場(依地區劃分)
全球機器人碼垛機市場(本章中以上提供的所有細分均按國家/地區劃分)
13.1 北美
13.1.1 美國
13.1.2 加拿大
13.1.3 墨西哥
13.2 歐洲
13.2.1 德國
13.2.2 英國
13.2.3 義大利
13.2.4 法國
13.2.5 西班牙
13.2.6 俄羅斯
13.2.7 瑞士
13.2.8 土耳其
13.2.9 比利時
13.2.10 荷蘭
13.2.11 歐洲其他地區
13.3 亞太地區
13.3.1 日本
13.3.2 中國
13.3.3 韓國
13.3.4 印度
13.3.5 新加坡
13.3.6 泰國
13.3.7 印度尼西亞
13.3.8 馬來西亞
13.3.9 菲律賓
13.3.10 澳洲和紐西蘭
13.3.11 亞太其他地區
13.4 南美洲
13.4.1 巴西
13.4.2 阿根廷
13.4.3 南美洲其他地區
13.5 中東和非洲
13.5.1 南非
13.5.2 埃及
13.5.3 沙烏地阿拉伯
13.5.4 阿拉伯聯合大公國
13.5.5 以色列
13.5.6 中東和非洲其他地區
14 全球機器人碼垛機市場、公司格局
14.1 公司份額分析:全球
14.2 公司份額分析:北美
14.3 公司份額分析:歐洲
14.4 公司份額分析:亞太地區
14.5 合併與收購
14.6 新產品開發和批准
14.7 夥伴關係和其他策略發展
15 SWOT 與資料橋市場研究分析
16 全球機器人碼垛機市場-公司簡介
16.1 ABC包裝機械公司
16.1.1 公司概況
16.1.2 收入分析
16.1.3 產品組合
16.1.4 最近更新
16.2 大倉遊擊株式會社
16.2.1 公司概況
16.2.2 收入分析
16.2.3 產品組合
16.2.4 最近更新
16.3 富士機器人美國公司
16.3.1 公司概況
16.3.2 收入分析
16.3.3 產品組合
16.3.4 最近更新
16.4 ABB
16.4.1 公司概況
16.4.2 收入分析
16.4.3 產品組合
16.4.4 最近更新
16.5 康塞蒂有限公司
16.5.1 公司概況
16.5.2 收入分析
16.5.3 產品組合
16.5.4 最近更新
16.6 施耐德包裝設備有限公司
16.6.1 公司概況
16.6.2 收入分析
16.6.3 產品組合
16.6.4 最近更新
16.7 懷爾德克
16.7.1 公司概況
16.7.2 收入分析
16.7.3 產品組合
16.7.4 最近更新
16.8 克朗斯股份公司
16.8.1 公司概況
16.8.2 收入分析
16.8.3 產品組合
16.8.4 最近更新
16.9 庫卡股份公司
16.9.1 公司概況
16.9.2 收入分析
16.9.3 產品組合
16.9.4 最近更新
16.1 凱傲集團
16.10.1 公司概況
16.10.2 收入分析
16.10.3 產品組合
16.10.4 最近更新
16.11 發那科公司
16.11.1 公司概況
16.11.2 收入分析
16.11.3 產品組合
16.11.4 最近更新
16.12 哥倫比亞機械公司
16.12.1 公司概況
16.12.2 收入分析
16.12.3 產品組合
16.12.4 最近更新
16.13 普萊米爾科技有限公司
16.13.1 公司概況
16.13.2 收入分析
16.13.3 產品組合
16.13.4 最近更新
16.14 ARPAC有限責任公司
16.14.1 公司概況
16.14.2 收入分析
16.14.3 產品組合
16.14.4 最近更新
16.15 安泰集團
16.15.1 公司概況
16.15.2 收入分析
16.15.3 產品組合
16.15.4 最近更新
16.16 弗羅姆包裝系統公司
16.16.1 公司概況
16.16.2 收入分析
16.16.3 產品組合
16.16.4 最近更新
16.17 豐豪包裝機械有限公司
16.17.1 公司概況
16.17.2 收入分析
16.17.3 產品組合
16.17.4 最近更新
16.18 SIGNODE 丹麥 APS
16.18.1 公司概況
16.18.2 收入分析
16.18.3 產品組合
16.18.4 最近更新
16.19 韋伯斯特格里芬有限公司
16.19.1 公司概況
16.19.2 收入分析
16.19.3 產品組合
16.19.4 最近更新
16.2 智慧機器人
16.20.1 公司概況
16.20.2 收入分析
16.20.3 產品組合
16.20.4 最近更新
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
17份相關報告
18 問卷
19 結論
20 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











