



تقسيم سوق الأدوية المعقمة القابلة للحقن ذات الجزيئات الصغيرة في منطقة آسيا والمحيط الهادئ، حسب المنتج (تعبئة القوارير، تعبئة المحاقن، تعبئة الخراطيش، وغيرها)، والتطبيق (علم الأورام، والأمراض المعدية، وأمراض القلب والأوعية الدموية، والأمراض الأيضية، وعلم الأعصاب، والأمراض الجلدية، والمسالك البولية، وأمراض المناعة الذاتية، واضطرابات الجهاز التنفسي، وغيرها)، والمستخدمين النهائيين (المستشفيات، والعيادات المتخصصة، ومرافق الرعاية المنزلية، وغيرها)، وقنوات التوزيع (المناقصات المباشرة، والصيدليات، والصيدليات الإلكترونية، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق العقاقير القابلة للحقن في آسيا والمحيط الهادئ؟
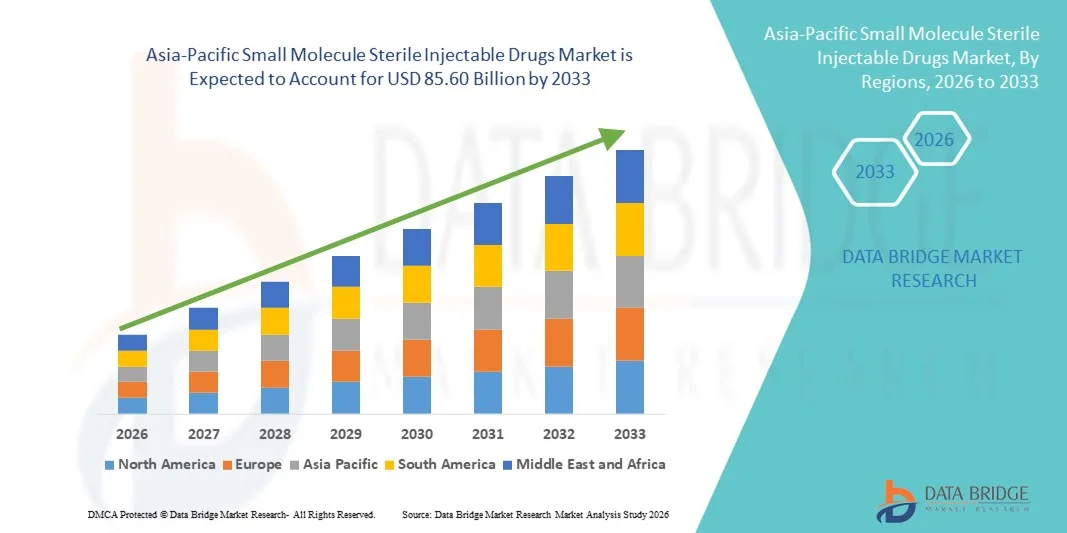
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّرت قيمة سوق العقاقير القابلة للحقن في جزئ آسيا والمحيط الهادئ الصغير46.25 مليار دولار في عام 2025ومن المتوقع أن يتم ذلكمبلغ قدره 000 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير زيادة انتشار الأمراض المزمنة والتخصصية وتوسيع الهياكل الأساسية للرعاية الصحية، وتزايد اعتماد نظم متقدمة لإيصال المخدرات تدعم أشكالاً صغيرة قابلة للحقن جزئية عقيمة عبر المستشفيات والعيادات وغيرها من أماكن الرعاية
- وعلاوة على ذلك، فإن ارتفاع الإنفاق على الرعاية الصحية، وتوسيع نطاق السكان المسنين، والطلب على العلاجات الفعالة والموثوقة التي يمكن عن طريق الحقن، تدفع أصحاب المصلحة إلى الاستثمار في شبكات التصنيع والتوزيع العقيمة القابلة للقياس. وهذه العوامل المتقاربة تعمل بشكل كبير على زيادة استيعاب الأسواق ووضع الجزئيات الصغيرة القابلة للحقن كمكونات أساسية للنظم العلاجية الحديثة عبر منطقة آسيا والمحيط الهادئ.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):46-25 مليار
- القيمة السوقية المتوقعة (2033):3- ألف-
- التنبؤات المتوقعة لـ CAGR (2026-2033):8.0%
ما هي عمليات النقل الرئيسية لسوق العقاقير المقننة القابلة للحقن في آسيا والمحيط الهادئ؟
- فالعقاقير الصغيرة العقيمة العقيمة التي يمكن الحق فيها، والتي توفر إيصالا دقيقا وسريعا وسريعا للعقاقير الشاملة، تشكل بصورة متزايدة عناصر حيوية من النظم العلاجية الحديثة في المستشفيات ومراكز الرعاية المتخصصة على السواء، نظرا لفعاليتها واستقرارها وتوافقها مع التكنولوجيات المتقدمة لإيصال المخدرات
- ويؤجج الطلب المتزايد على هذه العقاقير أساسا ارتفاع انتشار الأمراض المزمنة والتخصصية مثل الأورام، واضطرابات الأيض، والظروف المعدية، إلى جانب نمو البنية التحتية للرعاية الصحية وتوسيع نطاق اعتماد تقنيات التصنيع العقيمة المتقدمة.
- تهيمن اليابان على سوق المخدرات القابلة للحقن في آسيا والمحيط الهادئ بأكبر حصة من الإيرادات بلغت 25.7 في المائة في عام 2025، وتميزت بالهياكل الأساسية الراسخة للرعاية الصحية، وبعمليات بحث وتطوير قوية في مجال المستحضرات الصيدلانية، وارتفاع مستوى اعتماد العلاجات القابلة للحقن، وشيخوخة السكان الذين يدفعون الطلب على المواد المتخصصة القابلة للحقن.
- ومن المتوقع أن تكون الصين أسرع البلدان نمواً في سوق آسيا والمحيط الهادئ خلال الفترة المتوقعة، وذلك بفضل زيادة الإنفاق على الرعاية الصحية، وارتفاع عدد المسنين، والتوسع الحضري، وتوسيع نطاق الحصول على العلاجات المتخصصة في جميع المستشفيات والعيادات.
- هيمنة قطاع فيال فيلينغ على سوق آسيا والمحيط الهادئ بحصة سوقية قدرها 41.2 في المائة في عام 2025، مدفوعة باستخدامه الواسع النطاق في المستشفيات، وسهولة المناولة، وتوحيد عمليات التصنيع، والطلب المتزايد على العلاجات القابلة للحقن في علم الأورام،الأمراض المعديةالرعاية الأساسية
تقرير عن نطاق
|
الصفات الأولى |
الأسواق الرئيسية للنفاذات |
|
المُسَجَّل |
|
|
البلدان |
منطقة آسيا والمحيط الهادئ
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العقاقير المقنّعة المقنّعة المقنّعة المقنّعة في آسيا والمحيط الهادئ؟
أولا - النظامان
- وثمة اتجاه هام ومتسارع في سوق آسيا والمحيط الهادئ للحقن النقي عن طريق الحقن عن طريق الحقن العقيمة يتمثل في تزايد اعتماد نظم متقدمة لإيصال المخدرات مثل المحاقن السابقة التجهيز، والقوارير ذات الغرفتين، والمحاقن الذاتية، التي تحسن من دقة الجرعة، وسلامة المريض، وملاءمته.
- فعلى سبيل المثال، تتيح نظم المح المحانى المجهزة سلفاً التي وضعتها شركة BDD للمستشفيات والعيادات الحد من أخطاء التداوي مع تبسيط إدارة العلاج بالحقن، وتحسين الكفاءة التشغيلية عموماً
- وتيسر النظم المجهزة سلفاً أيضاً إدارة أفضل للجرد والحد من مخاطر التلوث، ودعم تقديم المزيد من الأدوية الموثوقة والمأمونة في المستشفيات ومراكز الرعاية المتخصصة
- إن دمج تكنولوجيات التغليف المتقدمة مع تركيبات حساسة لدرجة الحرارة يمكّن من توزيع أوسع نطاقاً للمخدرات القابلة للحقن عبر سياقات الرعاية الصحية في المناطق النائية والحضرية، بما يكفل استقرار المخدرات وفعاليتها
- الاتجاه نحو الجمع بين البيولوجيا والعلاجات الصغيرة للجزائر في التركيبات العقمة آخذ في اكتساب قوة متزايدة لمعالجة نظم العلاج المتعددة الأهداف، لا سيما في أمراض الأورام والأمراض ذات المناعة الذاتية.
- تزايد استخدام تكنولوجيات الرصد الرقمي، مثل أجهزة الاستشعار الذكية والأصناف القابلة للحق بالحق بالحقن القائمة على استخدام تكنولوجيا الحقن التي تستخدم تكنولوجيا الحقن في استخدام تكنولوجيا تكنولوجيا الحقن التي تستخدم تكنولوجيا الحقن في استخدام تكنولوجيا الحقن في الأرض، في تتبع إدارة الجرعة وظروف سلسلة التبريد، وتعزيز سلامة المعالجة والامتثال لها
- وهذا الاتجاه نحو أشكال قابلة للحقن أكثر كفاءة ودقة ودقة وملاءمة للمريض، يعيد تشكيل التوقعات فيما يتعلق بإدارة المخدرات في مجالات الأورام والأمراض المعدية وعلاجات الاضطرابات الأيضية.
- ويتزايد الطلب بسرعة على النظم السابقة التجهيز والمتقدمة القابلة للحق بالحقن بسرعة في جميع المستشفيات والعيادات المتخصصة، حيث يعطي مقدمو الرعاية الصحية الأولوية للسلامة والكفاءة التشغيلية وامتثال المرضى.
سوق الأدوية الصغيرة والجُزُر المقننة
سائق
الأمراض المزمنة والهياكل الأساسية للرعاية الصحية
- ويُعد تزايد انتشار الأمراض المزمنة مثل السرطان والسكري والاضطرابات المعدية، إلى جانب توسيع البنية التحتية للمستشفيات، عاملاً دافعاً كبيراً للطلب على العقاقير العقيمة القابلة للحقن.
- ففي عام 2025، على سبيل المثال، وسّعت شركة ووكسي Eptteec قدراتها التصنيعية العقيمة في الصين لدعم الطلب المتزايد على الأوكولوجيا القابلة للحقن عبر المستشفيات والعيادات المتخصصة.
- ومع ارتفاع عدد السكان الصابرين الذين يحتاجون إلى علاجات الحقن المستهدفة، يتزايد الطلب على نظم موثوقة وآمنة وقابلة للقياس لإيصال العقاقير عبر أسواق آسيا والمحيط الهادئ.
- وعلاوة على ذلك، فإن الاستثمارات الحكومية في تحديث الرعاية الصحية وزيادة مشاركة القطاع الخاص تمكِّن المستشفيات من اعتماد العلاجات العقيمة المتقدمة القابلة للحقن على نطاق أوسع.
- والتفضيل المتزايد للعلاجات التي تديرها المستشفيات، إلى جانب الحاجة إلى إجراء جرعات دقيقة وسريع وسرعة الإجراءات المنهجية لمعالجة العقاقير، يدفع نمو السوق في كل من البلدان المتقدمة النمو والبلدان الناشئة في منطقة آسيا والمحيط الهادئ.
- زيادة التعاون بين شركات المستحضرات الصيدلانية ومنظمات صناعة العقود تعجل القدرات الإنتاجية للعقاقير الحقن العقيمة، بما يكفل توفير العلاجات عالية الطلب في الوقت المناسب
- :: زيادة الوعي واعتماد برامج التحصين والبيولوجيا البيولوجية الصالحة للحقن، وزيادة الطلب على جزئيات صغيرة حامضة حقن الحقن عبر الأطفال والكبار
التعرّض/التحديي
الامتثال والتجهيز التنظيمي
- يشكل وضع معايير تنظيمية صارمة للعقاقاقاق المخدرات التي حقن الحقن، بما في ذلك الامتثال في إطار الرصد العالمي العالمي، والتصنيع الراقي، ومتطلبات التوثيق، تحدياً كبيراً أمام توسع السوق
- فعلى سبيل المثال، يمكن أن يؤدي التأخر في عمليات مراجعة الموافقة أو الامتثال في بلدان مثل الهند واليابان إلى تقييد إدخال علاجات جديدة عقيمة قابلة للحقن رغم ارتفاع الطلب عليها.
- ويتطلب التصدي لهذه العقبات التنظيمية استمرار رصد الجودة، والتحقق من الجودة، والتحقق من العمليات، والتقيد بالمعايير المتطورة للأدوية التي يمكن أن تزيد من تكاليف الإنتاج.
- وعلاوة على ذلك، فإن ارتفاع الاستثمار الرأسمالي في مرافق التصنيع العقيمة ومتطلبات سلسلة التوريد المعقدة يمكن أن يحد من مشاركة صغار صانعي المستحضرات الصيدلانية في سوق آسيا والمحيط الهادئ
- والتغلب على هذه التحديات من خلال اعتماد التكنولوجيا، والمواءمة التنظيمية، وتحسين تدريب موظفي الإنتاج، سيكون عاملا حاسما في الحفاظ على النمو الطويل الأجل في قطاع المخدرات العقيمة القابلة للحقن
- ويمكن أن يؤدي تعطيل سلسلة الإمداد، ولا سيما للمواد الخام والمستفيدين الذين لهم أهمية حاسمة بالنسبة لتركيبات عقيمة، إلى تأخير الإنتاج والحد من توافر الأسواق
- زيادة التكاليف التشغيلية واشتراط هياكل أساسية متخصصة، مما يشكل حواجز أمام الوافدين الجدد
كيف يتم تنظيم سوق العقاقير المقنّعة المقنّعة المقنّعة بالحقن في آسيا والمحيط الهادئ؟
وتقسم السوق على أساس المنتج والطلب والمستعملين النهائيين وقنوات التوزيع.
- )
وعلى أساس المنتج، فإن سوق آسيا والمحيط الهادئ مقسمة إلى حشو قوارير، وحقن، وخشب، وغير ذلك. وسيطر قطاع فيلنغ على السوق بأكبر حصة من الإيرادات قدرها 41.2 في المائة في عام 2025، مدفوعاً باعتماده الواسع النطاق في المستشفيات والعيادات المتخصصة. ويقدم Vials حلاً موحداً وفعالاً من حيث التكلفة للإدارة السائبة للعلاجات القابلة للحقن عبر علاجات الأورام، والأمراض المعدية، والاضطرابات الأيضية. ويستفيد توافقها مع خطوط الملء الآلية وعمليات التصنيع المثبطة الراسخة من تعزيز الكفاءة والحد من مخاطر التلوث. كما يدعم الملء إدارة الجرعات المتعددة، مما يجعلها مناسبة إلى حد كبير للمستشفيات ذات الحجم الكبير. وكثيراً ما تفضل المستشفيات ومقدمو الرعاية المتخصصة القارورات لسلامتهم المثبتة، وسهولة التخزين، والمرونة في المعالجة. ويستفيد هذا القطاع من الموافقات التنظيمية المتسقة وسلاسل التوريد القوية في بلدان مثل اليابان والصين.
ومن المتوقع أن يشهد الجزء الخاص بـ Seringe Filing معدل نمو أسرع يبلغ 14.8 في المائة من 2026 إلى 2033، ويغذيه الطلب المتزايد على المحاقن المملوءة سلفا في علاجات الأورام، والوبئة الذاتية، والأمراض المعدية. وتعزز المحاقن المجهزة سلامة المرضى بالحد من أخطاء المناولة ومخاطر التلوث، مع تحسين الكفاءة التشغيلية في المستشفيات والعيادات. ومما يزيد من هذا الاتجاه تزايد اعتماد حقن الحقن ذاتي الاستعمال في بيئات الرعاية المنزلية. كما أن سهولة استخدام المحاقن الجاهزة للاستخدام تناشد أيضاً العيادات المتخصصة التي تركز على الرعاية الخارجية. والجمع بين وضع العلامات الرقمية، والترميز، وتكنولوجيات الملء الآلية يزيد من الموثوقية وإمكانية التعقب، مما يسهم في التوسع السريع لهذا القطاع.
- ألف -
وعلى أساس التطبيق، تنقسم السوق إلى قسم الأورام إلى قسم الأورام، والأمراض المعدية، وأمراض القلب، وأمراض الأيض، وعلم الأعصاب، وعلم الجلد، وعلم البولي، وأمراض المناعة الذاتية، واضطرابات الجهاز التنفسي، وغيرها. ويسيطر قطاع الأورام على السوق بحصة إيرادات تبلغ 32.4 في المائة في عام 2025، بسبب ارتفاع معدل انتشار السرطان، والاعتماد القوي للعلاج الكيميائي والعلاج المستهدف القابل للحقن. وكثيراً ما تتطلب علاجات الأورام جرعات دقيقة ونظماً متعددة الأدوية، التي يمكن أن تؤديها أشكال قابلة للحقن بشكل موثوق. وتفضل المستشفيات وعيادات الأورام المتخصصة والمحاقن المسبقة عن الحاجة لسلامتها وفعاليتها وقدرتها على الاندماج في النظم الآلية. ويتعزز النمو بزيادة الاستثمارات الحكومية والخاصة في البنية الأساسية للرعاية في مجال السرطان في جميع أنحاء اليابان والصين وكوريا الجنوبية. كما تساهم المبادرات المركزة على المرضى، بما في ذلك العلاج بالعلاجات الخارجية والعلاجات البيولوجية التي تدار في المنازل، في هيمنة هذا الجزء.
ومن المتوقع أن يشهد قطاع الأمراض المعدية أسرع معدل للوفيات النفاسية من 15.2 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب ارتفاع معدل انتشار الإصابات البكتيرية والفيروسية والناشئة، والحاجة إلى المضادات الحيوية والمضادات للفيروسات واللقاحات القابلة للحقن، ويتزايد تفضيل المحاقن المحاقن المجهزة والمحقنات الذاتية لتعزيز امتثال المرضى وتقليل الأخطاء الإدارية. وتستثمر المستشفيات والعيادات في نظم إيصال أسرع وأكثر موثوقية يمكن حقنها لإدارة حالات تفشي الأمراض الموسمية والتأهب للوباء. ويتسارع الطلب المتزايد على برامج التحصين والبيولوجيا القابلة للحقن في الصين والهند من وتيرة نمو القطاع. كما أن الابتكارات التكنولوجية، مثل العلاجات المركبة والسلاسل الباردة، تزيد من دعم الاعتماد السريع للحلول القابلة للحقن في هذا القطاع.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات وعيادات متخصصة وأوساط للرعاية المنزلية وغيرها، وسيطر قطاع المستشفيات على السوق بحصة قدرها 55.1 في المائة في عام 2025، مدفوعة بمستوى عال من إنتاج المرضى، ونظم معقدة متعددة الأدوية، وتفضيل الإدارة الموحدة القابلة للحقن بالجملة. وتستخدم المستشفيات قوارير وعقاقير الحقن القائمة على الحقن عبر الأورام والأمراض المعدية والاضطرابات الأيضية. ذلك أن البنية التحتية القائمة، والموظفين الطبيين المدربين، والالتزام بالأنظمة التنظيمية في المستشفيات تجعلهم أكبر مستهلكين للعقاقير العقيمة. والاستثمار في نظم التخلص من المخدرات الآلية وسوقيات سلسلة التبريد يدعم أيضاً استخدام القارورات والمحاقن في هذه الأماكن. وتشكل المستشفيات في اليابان والصين وكوريا الجنوبية مساهمين رئيسيين في الإيرادات بسبب هياكلها الأساسية القوية في مجال الرعاية الصحية وأعداد كبيرة من المرضى.
ومن المتوقع أن يشهد الجزء المتعلق بتهيئة الرعاية المنزلية أسرع نمو في إطار نظام الرعاية الصحية الشاملة بنسبة 13.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة تفضيل وسائل الحقن التي تدار ذاتياً، ونماذج الرعاية التي تركز على المرضى، والحقن الجاهزة. فالرعاية المنزلية تمكن المرضى الذين يعانون من ظروف مزمنة، واضطرابات المناعة الذاتية، وعلاجات الأورام من تلقي العلاج خارج المستشفيات. ويتسارع النمو من خلال تكنولوجيات الرصد الرقمي ومبادرات التطبيب عن بُعد، التي تضمن السلامة والامتثال للعلاجات التي تدار في المنازل. ويتزايد اختيار المرضى في الصين والهند للعلاجات بالحقن المنزلية من أجل تيسيرها وخفض زيارات المستشفيات. والواقع أن سهولة المحاقن المملوءة سلفاً والحقن الذاتية تجعل الرعاية المنزلية جزءاً سريعاً من المستعملين النهائيين.
- حسب التوزيع القنوات
واستناداً إلى قنوات التوزيع، فإن السوق مقسمة إلى عطاء مباشر، وصيد بالتجزئة، والصيد عبر الإنترنت، وغير ذلك. وكان قطاع العطاءات المباشرة يهيمن على السوق بحصة بلغت 46.8% في عام 2025، حيث تقوم المستشفيات، والعيادات المتخصصة، وبرامج الرعاية الصحية الحكومية بشراء كميات كبيرة من المواد القابلة للحقن العقيمة مباشرة من المصنعين. فالعطاءات المباشرة تضمن الموثوقية، والفعالية من حيث التكلفة، والامتثال لمعايير الجودة الصارمة. ويستفيد هذا القطاع من العقود الطويلة الأجل، ونظم الشراء المركزية، والعلاقات القوية بين المستشفيات والمصنعين. وتقود اليابان والصين في اعتماد العطاءات المباشرة لشراء المواد القابلة للحقن من الأورام والأمراض المعدية. كما يعمل الشراء السالب من خلال العطاءات المباشرة على تيسير إدارة المخزون، وتأمين صيانة سلسلة التبريد، وتعقب العقاقير العالية القيمة القابلة للحقن.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع نمو حيث بلغ معدل نمو الصيدلة على الإنترنت 16.1% من عام 2026 إلى عام 2033، مدفوعاً بارتفاع مستوى اعتماد التجارة الإلكترونية، ومبادرات التطبيب عن بعد، وتزايد الطلب على العلاج المنزلي. وتوفر الصيدليات على الإنترنت إمكانية الوصول بسهولة إلى المحاقن المملوءة مسبقاً، والحقن الذاتية، وغير ذلك من الحقن العقيمة من أجل إدارة الأمراض المزمنة. ويغذي النمو التوسع الحضري، وزيادة اختراق الهواتف الذكية، واعتماد المدفوعات الرقمية في الهند، والصين، وبلدان جنوب شرق آسيا. وتوفر المنصات الإلكترونية أيضاً تثقيف المرضى، ورسائل تذكير آلية، وإيصال العوارض، بما يضمن الامتثال لنظم العلاج. ويتسارع معدل مبيعات العلاج بالحقن عبر الإنترنت لوباء COVID-19، ولا يزال هذا الاتجاه يتوسع بسرعة.
السوق الإقليمية للعقاقير الصغيرة والجُزُر
- تهيمن اليابان على سوق المخدرات القابلة للحقن في آسيا والمحيط الهادئ بأكبر حصة من الإيرادات بلغت 25.7 في المائة في عام 2025، وتميزت بالهياكل الأساسية الراسخة للرعاية الصحية، وبعمليات بحث وتطوير قوية في مجال المستحضرات الصيدلانية، وارتفاع مستوى اعتماد العلاجات القابلة للحقن، وشيخوخة السكان الذين يدفعون الطلب على المواد المتخصصة القابلة للحقن.
- وأعطت المستشفيات وعيادات التخصص في اليابان الأولوية لاستخدام أشكال من القارورة والمحاقن المعبأة مسبقاً نظراً إلى ما أثبتته من سلامة، وجرعات دقيقة، ومدى توافقها مع النظم الآلية للإمداد، ودعمها على نطاق واسع اعتماد وسائل الحقن العضلية على نطاق واسع في علاج الأورام والأمراض المعدية والاضطرابات الأيضية
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً شيخوخة السكان وارتفاع نفقات الرعاية الصحية وتزايد الطلب على العلاجات التخصصية، مما يجعل حقن الحقن العقيمة هو الشكل المفضل لإيصال العقاقير للمستشفيات والعيادات الطبية ومراكز الرعاية المنزلية في البلد.
سوق العقاقير المقننة بالحقن
الواقع أن سوق اليابان تشهد نمواً قوياً بسبب بنيتها الأساسية الراسخة في مجال الرعاية الصحية، وقدراتها العالية في مجال البحث والتطوير في مجال المستحضرات الصيدلانية، وتفضيلها للعلاجات المتطورة القابلة للحقن. فالمستشفيات والعيادات المتخصصة في اليابان تعطي الأولوية لشكلات القارورة والمحاقن المعبأة مسبقاً من أجل الاعتماد عليها، وجرعات دقيقة، والتكامل مع أنظمة النقل الآلية. والواقع أن شيوخة السكان تدفع الطلب إلى علاج الأورام، والآلام الذاتية، والأمراض المعدية القابلة للحقن. فضلاً عن ذلك فإن تبني علاجات الرعاية المنزلية وبرامج إدارة المرضى الخارجيين بشكل متزايد يساهم أيضاً في التوسع في السوق. فضلاً عن ذلك فإن تركيز اليابان على السلامة والجودة والابتكار يعمل على تغذية تبني تركيبات عقيمة جديدة ونظم توصيل الأدوية الجاهزة.
سوق المخدرات القابلة للحق
ومن المتوقع أن تنمو سوق الصين بمعدل أسرع في منطقة آسيا والمحيط الهادئ، مدفوعاً بزيادة الإنفاق على الرعاية الصحية، والتوسع الحضري، وارتفاع أعداد المرضى الذين يحتاجون إلى علاجات قابلة للحقن. فتوسع المستشفيات، والعيادات المتخصصة، وخدمات الرعاية المنزلية يعجل من اعتماد نماذج قابلة للمعالجة بالحقن من قوارير، وحقن، ومعالجات سابقة للملء. والواقع أن المبادرات الحكومية لإدارة الأمراض المزمنة، وبرامج التحصين، والرعاية في مجال الأورام تعمل على تعزيز الطلب في السوق. كما أن انتشار مرض السكري، واضطرابات القلب والأوعية الدموية، والأمراض المعدية يؤدي أيضاً إلى تبني عقيم قابل للحقن. فضلاً عن ذلك فإن التقدم التكنولوجي في التصنيع المؤثر والوسم الرقمي من أجل التتبع من شأنه أن يدعم النمو. فضلاً عن ذلك فإن كفاءة التكاليف من جانب المراكز التصنيعية المحلية تعمل على تعزيز القدرة على تحمل تكاليف العلاجات القابلة للحقن وإمكانية الحصول عليها.
الهند الصغيرة الجزيـل الهنـد الـدائــد الصغيرة
وفي عام 2025، استأثرت سوق الهند بأكبر حصة من سوق المخدرات القابلة للحقن في آسيا والمحيط الهادئ في عام 2025، وذلك بسبب سرعة التحضر، وارتفاع عدد سكان الطبقة المتوسطة، ونمو البنية التحتية للرعاية الصحية. وتتبنى المستشفيات وعيادات التخصص بشكل متزايد قوّامات، وحقن، وأشكالاً قابلة للحقن مجهزة مسبقاً لعلاج الأورام، والأمراض المعدية، والاضطرابات الأيضية. وتتسارع وتيرة اعتماد المبادرات الحكومية الداعمة لبرامج التحصين وإدارة الأمراض المزمنة. كما يشكل توافر المواد العقيمة المقلية الميسورة التكلفة من المصنعين المحليين أيضاً عاملاً رئيسياً من عوامل النمو. وعلاوة على ذلك، فإن الاختراق المتزايد لبرامج العلاج المنزلي والإدارة الخارجية للعلاج بالحقن يعملان على توسيع نطاق السوق. والواقع أن زيادة وعي المرضى بشأن فعالية العلاج والسلامة تعمل على دفع الطلب على الحلول المتقدمة لإيصال العقاقير القابلة للحقن.
جمهورية كوريا الجنوبية
الواقع أن سوق كوريا الجنوبية تشهد نمواً مطرداً بسبب نظام الرعاية الصحية المتقدم في البلاد، وارتفاع تبني العلاجات التي تديرها المستشفيات، والقدرات القوية في مجال البحث والتطوير في مجال الأدوية. فالمستشفيات والعيادات المتخصصة تعطي الأولوية لنماذج القارورة والمحاقن المملوءة مسبقاً من أجل الجرعة الدقيقة والكفاءة التشغيلية. والواقع أن ارتفاع انتشار اضطرابات الأورام والأوعية الدموية واضطرابات الأيض تعمل على تغذية الطلب على وسائل الحقن العقيمة. والمبادرات الحكومية الرامية إلى تحسين الوصول إلى العلاجات المتخصصة وبرامج الرعاية الخارجية تزيد من دعم التوسع في الأسواق. والواقع أن الابتكارات التكنولوجية في مجال التصنيع المنشط وأنظمة الملء الآلية تعمل على تعزيز السلامة والموثوقية. فضلاً عن ذلك فإن سكان كوريا الجنوبية الحضريين والوعي العالي بالرعاية الصحية يدفعان إلى تبني العلاج في المستشفيات وأماكن الرعاية المنزلية.
ما هي الشركات الكبرى في سوق العقاقير القابلة للحقن في آسيا والمحيط الهادئ؟
وتقود صناعة العقاقير المقنّعة المقنّعة بالحقن في آسيا والمحيط الهادئ في المقام الأول شركات راسخة، منها:
- (د) شركة د. ريدي للمختبرات المحدودة.)الهند(
- شركة Biocon Ltd. (الهند)
- سيبلا (الهند)
- Aurobiendo VAR Limit Ltd)الهند(
- & er)الهند(
- Limt Limt)الهند(
- Intas Madseds Ltd (الهند)
- LUlin Limed)الهند(
- زيدوس لعلوم الحياة المحدودة (الهند)
- شركة Gland Farma Limited Limited (الهند)
- شركة Laorus Labs Ltd (الهند)
- شركة WoxiApptTec Co. Ltd (الصين)
- شركة Samsun Samsung Biologics Co. Ltd (كوريا الجنوبية)
- PADS Srids PADS Limited Scialing Limited (الهند)
- Panacea Biottec Ltd (الهند)
- Ajanta Parm Ltd Ltd (الهند)
- شركة Emcure Admedsms Ltd Ltd (الهند)
- IPCA مختبرات Ltd Labories Ltd (الهند)
- شركة Cadila Admedseds Ltd Ltd (الهند)
ما هي التطورات الأخيرة في سوق العقاقير المقنّعة المقنّعة المقنّعة المقنّعة في آسيا والمحيط الهادئ؟
- وفي كانون الأول/ديسمبر 2025، أعلنت مؤسسة ثيرمو فيشر العلمية توسيع مراكز تصميم العمليات البيولوجية لديها في آسيا، بما في ذلك مرافق جديدة في حيدر أباد (الهند) وتحسينات في إنشيون (كوريا الجنوبية) وسنغافورة، وتعزيز الخبرات المحلية والتكنولوجيات المتقدمة لتصنيع الأدوية البيولوجية في المنطقة. وهذا التوسع يدعم العلماء بتصميم العمليات، والمحاكاة، والقدرات المثلى، مما يسمح بتطوير وتسويق أسرع للبيولوجيا والعلاجات العقيمة القابلة للحقن عبر منطقة آسيا والمحيط الهادئ.
- وفي أيلول/سبتمبر 2025، دشن المشروع المشترك بين كورنينغ وبارما (SGD) مرفقاً للأنابيب الزجاجية عالية التكنولوجيا قرب حيدر أباد، الهند، مع قدرة سنوية على دعم حوالي 2.2 مليار قارورة قابلة للحقن بحلول نهاية عام 2025 أو أوائل عام 2026. ويعزز هذا الاستثمار الاستراتيجي سلاسل التوريد المحلية للعبوات العقيمة القابلة للحقن ذات الأهمية الحاسمة لصياغة وتسليم العقاقير الأم.
- في يوليو/تموز من عام 2025، حصلت مصنع أكومز التصنيعي العقيم على شهادة ANVISA GMP، مما مكنه من تصدير المنتجات العقيمة القابلة للحقن والمذابة إلى البرازيل وغيرها من الأسواق المنظمة. وهذا الاعتماد يؤكد امتثال المصنع لمعايير التصنيع العالمية الصارمة ويدعم طموحات أكومس العالمية من منظمات التنمية النظيفة في التصنيع العقيم للجرعة.
- وفي كانون الثاني/يناير 2025، افتتحت شركة أكومز المحدودة للعقاقير والعقاقير (Akums Drugs & Doclocials Ltd.) مرفقاً جديداً للتصنيع المعقّم في الهند، وهو مرفق مخصص لإنتاج منتجات مكيفة لآفاتها وعقاقير حقن عقيمة بما في ذلك القوارير والأمبولات.
- وفي أيار/مايو 2023، افتتحت شركة ثيرمو فيشر العلمية مرفقاً جديداً لتصنيع المخدرات العقيمة في سنغافورة، يهدف إلى تعزيز قدرات البحث والتطوير والتصنيع للأدوية واللقاحات الحيوية. ويتميز الموقع بخط ذي سرعة عالية وسرعة التشغيل الكامل لحشوة الملء النقية في نهاية المطاف للجزيئات الصغيرة والكبيرة على حد سواء، مما يزيد من القدرة الإنتاجية الإقليمية العقيمة القابلة للحقن، ويسهم في قدرة سلسلة الإمداد على الصمود في جنوب شرق آسيا.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











