



تقسيم سوق علاج سرطان العظام النقيلي في أوروبا، حسب نوع المرض (الخلايا البانية للعظم والخلايا الهادمة للعظم)، والنوع (التشخيص والعلاج)، وطريقة الإعطاء (عن طريق الفم، والحقن، وغيرها)، ونوع السكان (الأطفال والبالغين)، وطريقة الشراء (بدون وصفة طبية وبوصفة طبية)، والمستخدم النهائي (المستشفيات، والعيادات المتخصصة، والرعاية الصحية المنزلية، ومراكز الجراحة النهارية، وغيرها)، وقناة التوزيع (المناقصات المباشرة، وصيدليات المستشفيات، والصيدليات الإلكترونية، وصيدليات البيع بالتجزئة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في أوروبا؟
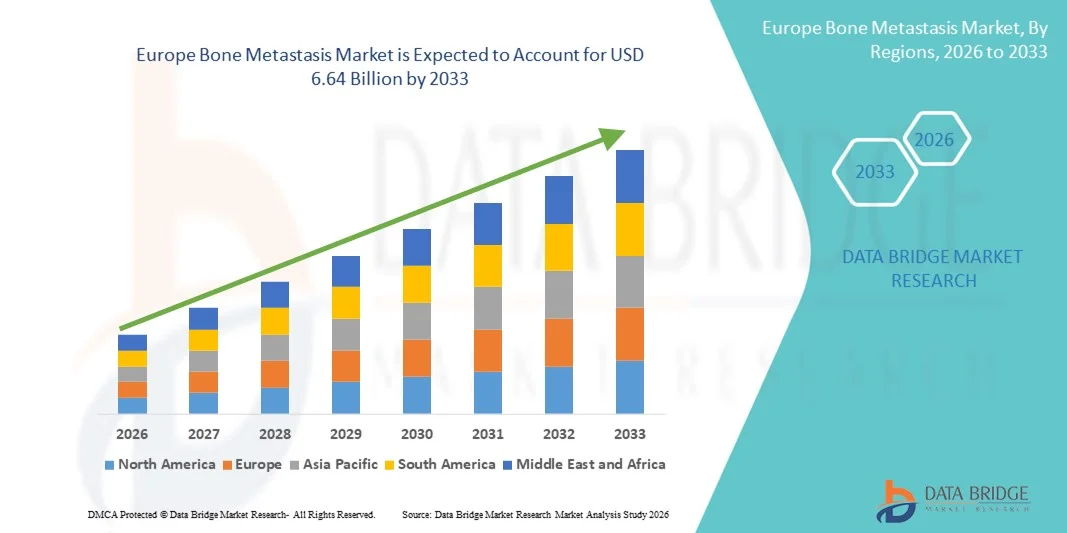
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّرت قيمة حجم سوق أوروبا لسوق أوروبا لميضيات العظام على أساس3.54 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك6.64 بليون و2033, ماالنسبة المئويةخلال الفترة التي
- ويُؤجَّج نمو السوق إلى حد كبير بارتفاع حالات السرطانات التي كثيراً ما تتحول إلى عظام، بالاقتران مع البحث والتطوير في مجال المستحضرات الصيدلانية القوية وتحسين فرص الوصول إلى حلول علاجية وتشخيصية متقدمة عبر نظم الرعاية الصحية الأوروبية.
- فضلاً عن ذلك فإن التركيز المتزايد على الاكتشاف المبكر، والرعاية الشخصية في مجال الأورام، والأطر التنظيمية الداعمة للعلاجات الجديدة تعمل على تعزيز تبني علاجات فستات العظام عبر بلدان مثل ألمانيا، والمملكة المتحدة، وفرنسا. وهذه العوامل المتقاربة تعمل على التعجيل بامتصاص نظم العلاج المبتكرة، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):3-54 مليار
- القيمة السوقية المتوقعة (2033):6-64 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):8.20%
ما هي أهم عمليات النقل من سوق (أوروبا) للميتاستاسيس؟
- :: إدارة مبيدات مستحاتات بُعْرَة في أوروبا، بما في ذلك الحلول التشخيصية والعلاجية مثل:المواد الصيدلانيةوالفوسفونات،مُسَمّم:: تتزايد أهميتها الحيوية في الرعاية المتعلقة بالأورام بسبب دورها في الكشف المبكر، وإدارة الألم، ومنع الأحداث المتصلة بالهيكل العظمي في المستشفيات وخارجها على حد سواء
- ويؤجج الطلب المتزايد على حلول المتحولات العظمية أساساً في المقام الأول ارتفاع حالات السرطانات التي عادة ما تنتقل إلى العظام، بما في ذلك سرطانات الثدي والبروستات والرئتين، وازدياد الوعي بين الأطباء والمرضى بخيارات العلاج المتقدمة، والابتكارات الجارية في كل من طرائق التشخيص والطرائق العلاجية التي تحسن نتائج المرضى.
- وتهيمن ألمانيا على سوق أوروبا للمستحضرات العظمية بأكبر حصة من الإيرادات بلغت 24.7 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد العلاجات المبتكرة، والوجود القوي للاعبي المستحضرات الصيدلانية الرئيسيين، مع استيعاب العلاج القوي في المستشفيات والعيادات المتخصصة.
- ومن المتوقع أن تكون المملكة المتحدة أسرع البلدان نمواً في السوق الأوروبية لمعالجة فقس العظام خلال الفترة المتوقعة بسبب زيادة انتشار السرطان، وتوسيع نطاق الوصول إلى التشخيصات والعلاجات المتقدمة، والسياسات الحكومية الداعمة للرعاية في مجال الأورام.
- هيمنة شريحة Osteocasts artics على سوق أوروبا لمسحات العظم العظم بحصة سوقية قدرها 40.9٪ في عام 2025، مدفوعة من قبل العلاجات التي تكبح النشاط Ostecoclastic لمنع تدهور العظام
التقرير المتعلق بنطاق التقرير وأوروبا
|
الصفات الأولى |
أولاً- مقدمة أولاً- |
|
المُسَجَّل |
|
|
البلدان |
أوروبا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق (أوروبا) للميتاستاسيس؟
اعتماد العلاج المُقَلَلَلَنَ
- ومن الاتجاهات الهامة والمتسارعة في السوق الأوروبية لمسحات العظام العظمية هو تزايد اعتماد العلاجات الشخصية والمستهدفة، بما في ذلك الأدوية الإشعاعية والصيدلية المستهدَفة، والفوسفونات، والأجسام المضادة الأحادية الكلونة، التي تحسن الفعالية وتقلل من الآثار الجانبية في المرضى الذين يعانون من ظروف متعادلة في العظام.
- وعلى سبيل المثال، فإن علاج ثاني كلوريد ثاني كلوريد الراديوم - 223 يوصف بشكل متزايد للمرضى المصابين بسرطان البروستاتا الاستوائي لكي يستهدفوا على وجه التحديد حالات الإصابة بآفات في العظام، مما يقلل من عبء الورم مع الحفاظ على أنسجة العظام الصحية في الوقت نفسه.
- اعتماد العلاج المستهدف يمكّن الأطباء من تصميم نظم علاج خاصة بالمريضات على أساس العلامات الوراثية، والاستجابة المسبقة للعلاجات، وتدبير الأمراض، وبالتالي تحقيق النتائج السريرية المثلى والتقليل إلى أدنى حد من السمية غير الضرورية
- يتيح إدماج العلامات البيولوجية التشخيصية في التخطيط العلاجي الكشف المبكر عن الأحداث ذات الصلة بالهيكل الهيكلي، والتدخل في الوقت المناسب، ورصد الاستجابة العلاجية، مما يؤدي إلى تحسن كبير في نوعية حياة المرضى
- هذا الاتجاه نحو تدخلات أكثر شخصية وهادفة نحو المزيد من التدخلات إعادة صياغة بروتوكولات العلاج، مع شركات صيدلانية مثل باير ونوفارتيس تطوير الجيل القادم من علاجات العظام المستهدفة مع تعزيز الفعالية ونبذات السلامة
- الطلب على العلاجات العلاجية الخاصة بكل مرض أو الخاصة بالمريض، يتزايد بسرعة في جميع المستشفيات والعيادات المتخصصة ومراكز أمراض الأورام للمرضى الخارجيين، حيث يعطي الأطباء الطبيون الأولوية لنتائج ونوعية الحياة في إدارة سرطان العظام المميتة.
- :: زيادة استخدام أدوات الصحة الرقمية، مثل رصد المرضى عن بعد وتحليل التصوير بمساعدة منظمة العفو الدولية، مما يمكِّن الأطباء السريريين من تحسين تتبع الاستجابة العلاجية وتعديل خطط العلاج في الوقت الحقيقي
أولاً - مقدمة 1
سائق
زيادة حالات الإصابة بالسرطان وزيادة الوعي بالمعالجة المتقدمة
- إن ارتفاع انتشار السرطانات مثل الثدي والبروستات والرئتين، التي كثيراً ما تنتقل إلى العظام، بالاقتران مع زيادة الوعي بخيارات العلاج المتقدمة، يشكل عاملاً محركاً هاماً لسوق أوروبا لميتاسيس العظام
- فعلى سبيل المثال، في آذار/مارس 2025، أبلغ نوفارتيس عن زيادة استيعاب علاجات العظام التي تستهدفها عبر مراكز أوروبية متعددة لأمراض الأورام، مما يعكس زيادة وعي العيادة وحصول المرضى على علاجات فعالة.
- بينما يدرك الأطباء والمرضى أهمية التدخل المبكر وإدارة مضاعفات الهيكل العظمي، يجري بشكل متزايد وصف العلاجات التي تستهدف استثارة العظام، مما يؤدي إلى اعتماد السوق.
- وعلاوة على ذلك، فإن تحسين الهياكل الأساسية للرعاية الصحية وسياسات سداد التكاليف في بلدان مثل ألمانيا وفرنسا والمملكة المتحدة تدعم إمكانية الوصول على نطاق واسع إلى التشخيصات والعلاجات على حد سواء من أجل ظروف العظام المكافئة
- ويؤدي إدماج علاجات حَوَسَة العظام في بروتوكولات قياسية لأورام العظام، إلى جانب تنامي نشاط التجارب السريرية السريرية، إلى تعزيز اعتمادها في سياقات الرعاية للمرضى الداخليين والخارجيين على السواء، مما يؤدي إلى نمو متسق في السوق.
- تحسين تثقيف المرضى، وحملات التوعية، والتوصيات الصادرة عن أخصائيي الأورام وأخصائيي الأورام تزيد من تسريع الطلب على العلاجات المستهدفة لأمراض تفاتس العظام في جميع نظم الرعاية الصحية الأوروبية
- تدعم عمليات التقدم في إجراءات التشخيص والتدخل التي تنطوي على الحد الأدنى من الاجهاد الاجهاد الاجهادي، الكشف المبكر والعلاج المحلي لآفات العظام، مما يوسع نطاق مجموعة المرضى المؤهلين لتلقي العلاج
- تعجل عمليات التعاون بين شركات المستحضرات الصيدلانية ومراكز البحوث الأكاديمية بتطوير الجيل المقبل من العلاجات، وتعزيز الابتكار والاعتماد الأسرع في جميع أنحاء أوروبا
التعرّض/التحديي
تكاليف العلاج المرتفعة والوصول المحدود في بعض البلدان
- ويشكل ارتفاع تكلفة العلاجات المتقدمة، إلى جانب محدودية إمكانية الوصول إلى المراكز المتخصصة في أمراض الأورام في بعض البلدان الأوروبية، تحدياً كبيراً أمام نمو الأسواق.
- فعلى سبيل المثال، قد تكون بعض العلاجات مثل الأجسام المضادة للأعصاب الأحادية الكلونة والصيدلة الصيدلانية الإشعاعية غير ميسورة التكلفة أو غير متاحة في مرافق الرعاية الصحية الأصغر، مما يحد من قدرة المريض على الوصول رغم الفوائد السريرية.
- ويتطلب ضمان الحصول العادل على العلاج تغطية سداد التكاليف، والدعم الحكومي، والتوزيع الإقليمي للعلاجات التي لا تزال غير متسقة عبر أوروبا، مما يؤثر على معدلات التبني عموما
- وبالإضافة إلى ذلك، يمكن أن يؤدي تعقيد إدارة بعض العلاجات التي يمكن الحق بالحقن أو بالضخ في المستشفيات أو في أماكن المرضى الخارجيين إلى الحد من راحة المرضى وزيادة الاعتماد على الموظفين المتخصصين.
- وفي الوقت الذي تظهر فيه خيارات جديدة في مجالي الفم وإدارة المنزل، فإن ارتفاع التكاليف المتوقعة والاحتياجات من الهياكل الأساسية للعلاجات التقليدية لا تزال تشكل عائقا أمام المرضى الذين يتأثرون بالأسعار أو العيادات الأصغر حجما.
- والتغلب على هذه التحديات من خلال تحسين برامج الوصول، واستراتيجيات خفض التكاليف، وزيادة توافر العلاجات المتوافقة مع المرضى الخارجيين، أمر حيوي للنمو المستدام في سوق أوروبا لإزالة العظام
- العقبات التنظيمية التي تعترض الموافقة على العلاجات الجديدة، ولا سيما العقاقير الصيدلانية الإشعاعية والعلاجات الموجهة نحو الجينات، يمكن أن تؤخر دخول الأسواق وتحد من توافرها في بعض البلدان
- :: يمكن لمحدودية الوعي لدى المرضى في المناطق الريفية بشأن خيارات العلاج المتقدمة أن تقلل من استيعاب العلاج، مما يستلزم تثقيفاً مستهدفاً وبرامج توعية من جانب مقدمي الرعاية الصحية
كيف تم تجزؤ سوق (أوروبا بون) للميتاستاسيس؟
وتقسم السوق على أساس نوع المرض، ونوع العلاج، ومسار الإدارة، ونوع السكان، وطريقة الشراء، والمستعمل النهائي، وقناة التوزيع.
- حسب نوع المرض
وعلى أساس نوع المرض، فإن سوق أوروبا لمعالجة الأمراض يتجزأ إلى أوستيوم بلبلات وأوسمستس. وكانت شريحة أوستيوكست قد هيمنت على السوق بأكبر حصة من الدخل بلغت 40.9% في عام 2025، وذلك بسبب الاستخدام الواسع النطاق للعلاجات التي تكبح النشاط العظمي لمنع تدهور العظام وتقلل من المضاعفات المرتبطة بالعظم العظمية. أما المرضى الذين يعانون من السرطانات التي عادة ما تنتقل إلى العظام، مثل سرطان الثدي والبروستات، فيستفيدون من العلاجات الموجهة نحو العظام، والتي تؤدي إلى إبطاء تقدم المرض وتحسين نوعية الحياة. والواقع أن الأدلة السريرية القوية التي تدعم الفوسفونات وثبطات RANK كعوامل فعّالة تزيد من تعزيز هيمنة هذا القطاع. والواقع أن المستشفيات ومراكز علم العظام تعطي الأولوية للعلاجات الموجهة إلى العظام بسبب فعاليتها المثبتة وإدماجها في بروتوكولات الرعاية الموحدة. فضلاً عن ذلك فإن سياسات السداد المواتية في بلدان أوروبا الغربية تعزز الاعتماد. كما تعمل شركات الأدوية بنشاط على توسيع حافظة العوامل المستهدفة التي تحافظ على قيادة سوق هذا القطاع.
ومن المتوقع أن يشهد قطاع العظام المظلمة أسرع معدل نمو من 2026 إلى 2033، مدعوماً بزيادة البحوث على العوامل التي تعزز تكوين العظام وتحسن السلامة الهيكلية. ويتزايد استخدام العلاجات المثبتة للأوعية بالاقتران مع علاجات أخرى موجهة لتعزيز نتائج المرضى. وتقود التجارب السريرية الناشئة التي تظهر الفعالية في إصابات العظام المميتة إلى تبني أخصائيي الأورام. ويستفيد هذا القطاع من زيادة الوعي بالعلاجات الداعمة التي تكمل أنظمة العلاج التقليدية. وتقود البلدان التي لديها بنية تحتية متقدمة للرعاية الصحية، مثل ألمانيا والمملكة المتحدة، عملية تبني مبكرة. ويعجِّل الاتجاه نحو الرعاية الشخصية في مجال الأورام والعلاج بمؤشرات بيولوجية من النمو في هذا القطاع.
- نوع
وعلى أساس النوع، فإن سوق أوربا لمعالجة المتحولات العظمية مقسمة إلى تشخيص وعلاج. وكان قطاع العلاج يهيمن على السوق بأكبر حصة من الدخل في عام 2025، مدفوعاً بالاعتماد الواسع النطاق للفوسفونات، والصيدلانيات الإشعاعية، والعلاجات الموجهة لإدارة مضاعفات وآلام الهيكل العظمي. فالمستشفيات وعيادات الأورام المتخصصة تعطي الأولوية لخيارات العلاج التي تقلل من حالات الاستشفاء وتحسن نوعية الحياة. والواقع أن بيانات التجارب السريرية القوية التي تظهر الفعالية العلاجية تعزز الثقة الطبية. كما تساهم خيارات العلاج المتقدمة، بما في ذلك مزيج العلاجات مع العلاج الكيميائي أو العلاج المناعي، في زيادة تعزيز الطلب على السوق. والواقع أن التغطية التأمينية وسياسات سداد التكاليف في بلدان مثل فرنسا وألمانيا والمملكة المتحدة التي تعتمد الدعم. ويساهم الإبداع الصيدلاني، مقترناً بتنامي وعي المرضى، في استمرار هيمنة القطاع.
ومن المتوقع أن يشهد قطاع التشخيص أسرع معدل نمو من 2026 إلى 2033، مدعوماً بارتفاع الطلب على الكشف المبكر ورصد التذبذبات العظمية من خلال التصوير المتقدم والمعالم البيولوجية المتقدمة. فبرنامج منع انتقال العدوى من الأم إلى الطفل، والرنين المغناطيسي، والمعالم البيولوجية الجديدة للعظام، تمكن من التدخل في الوقت المناسب والتخطيط للعلاج الشخصي. وتستثمر المستشفيات والعيادات المتخصصة بشكل متزايد في تكنولوجيات التشخيص لدعم قرارات العلاج القائمة على الأدلة. ويؤدي زيادة الوعي بالمضاعفات ذات الصلة بالهيكل العظمي بين أطباء العيادات إلى الحاجة إلى المزيد من الرصد المتكرر. كما أن البحوث المتعلقة بالتصوير بمساعدة المُعَدَّة من منظمة العفو الدولية والتحليل التنبؤي تزيد من تسارع النمو. ويدعم التركيز المتزايد على علم الأورام الوقائي والتدخل في المراحل المبكرة التوسع المستدام للقطاع التشخيصي.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم سوق أوروبا لمعالجة الانحلال العظمي إلى سوق شفهي ووالدي وغير ذلك، ويهيمن الجزء الأبوي على السوق بأكبر حصة من الدخل في عام 2025 بسبب الاستخدام الواسع النطاق لحبوب الفوسفونيات والأجسام المضادة الأحادية الكلونية والصيدلانيات الإشعاعية في البيئات السريرية، وتفضّل مراكز الأورام في المستشفيات والمرضى الخارجيين الإدارة الأمومية من أجل إجراء جرعات دقيقة والتسليم المراقب.() والعلاجات الوالدية جزء لا يتجزأ من إدارة مضاعفات خطيرة في التحاليل العظمية وغالبا ما تكون مطلوبة للمرضى المصابين بأمراض متقدمة. وتعزز الموافقات التنظيمية والأدلة السريرية الداعمة لفعالية التبني. وتقوم شركات الصيدلة باستمرار بتوسيع نطاق حافظات العلاج الأبوي، مما يدعم قيادة السوق. ويستفيد هذا القطاع من الاندماج في بروتوكولات الرعاية الموحدة في بلدان أوروبا الغربية.
ومن المتوقع أن يشهد الجزء الشفوي أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بإدخال عوامل توفر أحيائياً شفهياً توفر الراحة، وتحسين التزام المرضى، وتوافق المرضى الخارجيين. فالعلاجات الفموية تمكن من العلاج من المنزل، وتقلل من زيارات المستشفيات وما يرتبط بها من تكاليف. وزيادة تفضيل المرضى للخيارات الأقل غزواً تدعم نمو القطاع. كما أن الإبداع الصيدلاني في التركيبات الشفهية، مثل العوامل الانتقائية التي تستهدف العظام، يزيد من تسارع عملية التبني. وتسهم بلدان أوروبا الشرقية التي لديها إمكانية متزايدة للحصول على علاجات حديثة للأورام في زيادة الإمتصاص. فالاتجاه نحو نظم العلاج المكيفة مع الاحتياجات الشخصية والملائمة للمرضى يعزز احتمالات النمو الطويل الأجل للإدارة الشفهية.
- حسب نوع السكان
وعلى أساس نوع السكان، تُقسم سوق أوروبا لمفروشات العظام إلى أطفال وبالغين، وتهيمن شريحة البالغين على السوق بأكبر حصة من الإيرادات في عام 2025، مما يعكس ارتفاع معدل انتشار السرطانات التي تنتقل إلى العظام، مثل البروستات، والثدي، وسرطان الرئة، في أوساط السكان البالغين. وتصمم بروتوكولات العلاج وخيارات العلاج أساساً للبالغين، وتدعم التبني القوي في المستشفيات ومراكز الأورام المتخصصة. وكثيراً ما تصمم العلاجات المتقدمة وفقاً لاحتياجات المرضى البالغين، بما في ذلك اعتبارات الجرعة والسلامة. ويستفيد هذا الجزء من التغطية التأمينية الشاملة وبرامج الأورام المدعومة من الحكومة في أوروبا الغربية. وتزيد التجارب السريرية المستمرة التي تستهدف السكان الذين يعانون من تفسح العظام من زيادة تعزيز الهيمنة. ويؤدي زيادة الوعي بالمضاعفات المرتبطة بالهضم لدى البالغين إلى دفع النمو المستمر.
ومن المتوقع أن يشهد قطاع الأطفال أسرع معدل نمو في الفترة من 2026 إلى 2033، مدفوعاً بزيادة التركيز على أمراض الأطفال والأورام والعلاجات الداعمة لأمراض العظام، ويجري تشخيص سرطانات الأطفال النادرة التي تنطوي على احتمال المشاركة في العظام في وقت مبكر بسبب تحسين التصوير واستخدام العلامات البيولوجية، وتستثمر المستشفيات ومراكز الأورام الخاصة بالأطفال في بروتوكولات العلاج الخاصة بالأطفال، وتقوم شركات الأدوية بوضع تركيبات واستراتيجيات الجرعات الملائمة للأطفال، وتزيد حملات التوعية وبرامج الكشف المبكر من دعم النمو، وتعجل نُهُج العلاج المكيفة لمرضى الأطفال بتوسيع الأسواق في هذا الجزء.
- حسب طريقة الشراء
وعلى أساس طريقة الشراء، فإن سوق أوربا لمعالجة الانحلال العظمي مقسمة إلى أكثر من نظير (أوك) وصفة طبية. وكان قطاع الوصفة الطبية يهيمن على السوق بأكبر حصة من الدخل في عام 2025، مدفوعة باشتراطات تنظيمية للاستخدام المراقب لكل من التشخيص والعوامل العلاجية في انحلال العظام. وتقوم المستشفيات، والعيادات المتخصصة، والصيدليات أساساً بتوزيع العلاجات القائمة على الوصفات الطبية. وتوفر العلاجات الوصفية توصيفات محددة الأهداف للفعالية والسلامة، ودعم الثقة الطبية. وتيسر تغطية السداد في البلدان الأوروبية تبني المزيد. فالعلاجات المتقدمة، بما في ذلك المضادات الأحادية الكلونية والصيدلانيات الإشعاعية، تستند حصراً إلى الوصفات الطبية. والواقع أن الإبداع المستمر في العلاجات المستهدفة يعزز قيادة القطاع.
ومن المتوقع أن يشهد قطاع الخدمات الصحية المتكاملة أسرع معدل نمو من 2026 إلى 2033، مدعوماً بارتفاع توافر منتجات الرعاية الداعمة مثل الكالسيوم، ومكملات فيتامين دال، وعوامل معالجة الألم. ويتزايد سعي المرضى ومقدمي الرعاية إلى إيجاد حلول ملائمة ذاتية الإدارة لصحة العظام. وتعمل صيدليات التجزئة والمنصات الإلكترونية على توسيع نطاق الوصول إلى منتجات الرعاية الصحية الشاملة للأطفال. وحملات التوعية فيما يتعلق بصحة العظام واعتماد الدعم لمنع المضاعفات الهيكلية. وتتزايد تركيبات الرعاية الصحية في المنازل وفي أماكن الرعاية الإسعافية. ويتسارع النمو أكثر من ذلك بسكان مسنين يلتمسون العلاجات الوقائية والملازمة.
- بواسطة مُستخدِم
وعلى أساس المستخدم النهائي، تُقسم سوق أوربا لمعالجة العظام إلى مستشفيات، وعيادات تخصصية، ورعاية صحية منزلية، ومراكز جراحية إسعافية، وغير ذلك. وسيطر قطاع المستشفيات على السوق بأكبر حصة من الإيرادات في عام 2025 بسبب الخدمات المركزية في مجال الأورام، وأفرقة الرعاية المتعددة التخصصات، وتوافر التشخيصات والعلاجات المتقدمة. وتعمل المستشفيات بمثابة مراكز علاج رئيسية للحالات المعقدة التي تتطلب علاجات دوائية أو إشعاعية صيدلانية. ويسهل الدعم الحكومي ورد تكاليف التأمين التبني في المستشفيات. كما تقود المستشفيات أيضاً المشاركة في التجارب السريرية وبرامج الوصول المبكر. ويعزز الوصول إلى الموظفين المتخصصين والمعدات فعالية العلاج. ويستفيد هذا القطاع من التعاون المستمر في مجال البحث والتطوير مع شركات المستحضرات الصيدلانية.
ومن المتوقع أن يشهد قطاع الرعاية الصحية المنزلية أسرع معدل نمو من 2026 إلى 2033، مدفوعاً بزيادة اعتماد العلاجات المنزلية القابلة للحقن التي تدار عن طريق الحقن، والعامل الفموي، وحلول رصد المرضى عن بعد. ويتزايد تفضيل المرضى ومقدمي الرعاية الصحية المنزلية على الحد من زيارات المستشفيات. ويسهل التطبيب عن بُعد والأدوات الصحية الرقمية الإشراف على العلاجات المنزلية. ويحظى التوسع في الرعاية الصحية المنزلية بدعم من سياسات الرعاية الصحية التي تشجع الرعاية الخارجية. ويتزايد هذا الجزء بشكل خاص في البلدان التي ترتفع فيها أعداد السكان المسنين، مثل إيطاليا وأسبانيا.
- حسب التوزيع
وعلى أساس قناة التوزيع، تنقسم سوق أوروبا لمعالجة الطفيليات العظمية إلى عطاء مباشر، صيدليات المستشفيات، الصيدليات على الإنترنت، صيدليات التجزئة، وغيرها. ويهيمن قطاع صيدليات المستشفيات على السوق بأكبر حصة من الإيرادات في عام 2025 بسبب التوزيع المركزي للعلاجات الطبية والتشخيصات المتقدمة. وتكفل صيدليات المستشفيات الامتثال للمتطلبات التنظيمية والمعالجة السليمة للعلاجات الدوائية والصيدلانية الإشعاعية. وتحتفظ المستشفيات بعلاقات شراء قوية مع صانعي المستحضرات الصيدلانية. ويكفل الوصول الخاضع للرقابة السلامة والجرعة السليمة. كما تيسر صيدليات المستشفيات إدماج العلاجات في بروتوكولات العلاج المتعددة التخصصات. ويعزز الجزء برد التكاليف الحكومية وتغطية التأمين.
ومن المتوقع أن يشهد الجزء المتعلق بالصيدليات على الإنترنت أسرع معدل نمو من 2026 إلى 2033، مدعوما بزيادة تفضيل المرضى للوصول الميسر إلى منتجات الرعاية الداعمة، والأدوية الفموية، واستيفاء الوصفات الطبية. وتتيح المنصات الرقمية إيصال الخدمات المنزلية، وتتبع الالتزام، والتكامل بين الاستشارات عن بعد. وتتوسع الصيدليات الإلكترونية بسرعة في البلدان التي تعتمد التجارة الإلكترونية بقوة، مثل المملكة المتحدة وألمانيا. ويدعم زيادة الوعي بإدارة المتحوذث العظمي المبيعات على الإنترنت. ويؤدي توسيع القنوات الإلكترونية إلى الحد من الفوارق الجغرافية في الوصول إلى الخدمات.
أولاً - مقدمة
- وتهيمن ألمانيا على سوق أوروبا للمستحضرات العظمية بأكبر حصة من الإيرادات بلغت 24.7 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد العلاجات المبتكرة، والوجود القوي للاعبي المستحضرات الصيدلانية الرئيسيين، مع استيعاب العلاج القوي في المستشفيات والعيادات المتخصصة.
- المرضى والأطباء في ألمانيا يقدِّرون تقديراً عالياً جداً الكشف المبكر، والتشخيصات المتقدمة، وخيارات العلاج المستهدفة، بما في ذلك الفوسفونات، والصيدليات الراديوية، والأجسام المضادة الأحادية الكلونية، التي تحسِّن نتائج المرضى ونوعية الحياة
- ويحظى هذا الاعتماد الواسع النطاق بدعم إضافي من سياسات السداد المواتية، ونشاط البحوث السريرية القوية، والمبادرات الحكومية التي تعزز الرعاية المتعلقة بالسرطان، التي تؤسس ألمانيا كبلد رائد في مجال إدارة مستقيضات العظام للبالغين والاطفال على حد سواء.
المملكة المتحدة (Bone U. KK)
ومن المتوقع أن تنمو سوق تفاضل العظام في المملكة المتحدة عند مستوى جدير بالملاحظة من معدلات الإصابة بالسرطان أثناء الفترة المتوقعة، وذلك بسبب زيادة انتشار السرطان وارتفاع الطلب على العلاجات الموجهة والشخصية. ويتزايد ترتيب المرضى والممرضات للأولوية في الكشف والتدخل المبكرين لإدارة الأحداث ذات الصلة بالعظم العظمية بفعالية. وتعمل المستشفيات وعيادات الأورام المتخصصة على توسيع نطاق الوصول إلى خيارات العلاج المتقدمة، بما في ذلك الفوسفونات، والصيدلانيات الإشعاعية، والجسيمات المضادة الأحادية الكلونية. ويسهل الدعم الحكومي القوي، والبنية الأساسية الراسخة للرعاية الصحية، وخطط السداد اعتماد العلاجات الجديدة. إن تركيز المملكة المتحدة على دمج التشخيص مع التخطيط العلاجي يدعم الرعاية القائمة على الأدلة. والمبادرات التعليمية للمرضى وزيادة الوعي بإدارة أمراض العظام المستديمة تعمل على زيادة نمو السوق.
شركة Bon ETASSS SA
الواقع أن سوق ألمانيا لاقت أكبر قدر من العائدات خلال الفترة المتوقعة، بفضل تبني علاجات مبتكرة وأنشطة بحث سريرية قوية. فنظام الرعاية الصحية المتقدمة في ألمانيا، ومراكز الأورام المتخصصة، والتغطية التأمينية الداعمة تعزز استيعاب العلاجات التي تستهدف العظام. وزيادة الوعي بين الأطباء والمرضى فيما يتصل بالتشخيص المبكر، وإدارة الأحداث المرتبطة بالهيكل العظمي، وتحسين نوعية الحياة، تعمل على توسيع الأسواق. وتستثمر المستشفيات والعيادات المتخصصة في أحدث التشخيصات، مثل PET-CT والرنين المغناطيسي، للتمكين من اختيار العلاجات الشخصية. والمبادرات الحكومية الداعمة لبرامج علم الأحياء تزيد من تعزيز الاعتماد. والتعاون بين شركات الصيدلة ومعاهد البحوث يعجل من إدخال العلاجات من الجيل القادم في ألمانيا.
(ب) شركة
ومن المتوقع أن تشهد سوق الفستق العظمية الفرنسية نمواً مطرداً خلال الفترة المتوقعة، مدفوعاً بارتفاع معدلات انتشار السرطان وتوسيع نطاق الوصول إلى العلاجات المتقدمة التي تستهدف العظام. ويتزايد دمج الأطباء السريريين لبروتوكولات العلاج التي تجمع بين الفوسفونيات، والصيدلانيات الإشعاعية، ومنتجات الرعاية الداعمة من أجل الإدارة الفعالة لمضاعفات الهيكل العظمي. ويسهل البنية الأساسية القوية في المستشفيات ودعم سداد التكاليف من عملية التبني في السياقات الصحية العامة والخاصة على حد سواء. وتعمل حملات التوعية التي تسلط الضوء على الاكتشاف المبكر والاستراتيجيات الوقائية للأحداث المرتبطة بالهيكلية على تعزيز مشاركة المرضى. فضلاً عن ذلك، تشارك فرنسا بنشاط في التجارب السريرية للعلاجات الجديدة، وتعزيز الإبداع والتبني. والتركيز على استراتيجيات العلاج المكيفة الشخصية يعزز مسار نمو السوق.
شركة BB
ومن المتوقع أن تنمو سوق إيطاليا لاستخراج العظام عند مستوى كبير من النمو الناتج عن ارتفاع معدل الإصابة بالسرطان الناتج عن ارتفاع معدلات الإصابة بالسرطان الذي يتسارع إلى العظام، إلى جانب الوعي المتزايد بالعلاجات المتقدمة والتشخيصات، وتعتمد المستشفيات ومراكز الأورام المتخصصة بشكل متزايد علاجات محددة الأهداف، بما في ذلك الفوسفات، والأجسام المضادة الأحادية الكلونة، والأدوية الصيدلانية الإشعاعية. وتعزز سياسات السداد الحكومية والتغطية التأمينية إمكانية وصول المرضى إلى العلاج.
من هي الشركات الكبرى في أوروبا؟ سوق (بون ميتاستاسيس)؟
وتقود صناعة أوربا بون ميتاستاسيس أساسا شركات راسخة، بما في ذلك:
- Amgen Inc.)الولايات المتحدة الأمريكية(
- نوفارتس أ. (سويسرا)
- ف. ف. هوفن لاروشي المحدودة (سويسرا)
- (الولايات المتحدة الأمريكية)
- )ب))ألمانيا(
- إيلي وشركا (الولايات المتحدة الأمريكية)
- زين)بالك كـك كـوك(
- شركة Merck & Co. Inc.)الولايات المتحدة الأمريكية(
- شركة بريستول مايرز سكويب (U.S.)
- (د) شركة د. ريدي للمختبرات المحدودة.)الهند(
- فريسينيوس كابي AG (ألمانيا)
- فياتريس Inc. (الولايات المتحدة الأمريكية)
- الشركة العامة للكهرباء (الرعاية الصحية) (الولايات المتحدة الأمريكية)
- س. أ. (فرنسا)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- AppVie Inc. (الولايات المتحدة)
- Cipla Lim Ltd (الهند)
- شركة Ipsen Biopbop Bioparharmarcisuticals (فرنسا)
ما هي التطورات الحديثة في أوروبا سوق Bone ميتاستاسيس؟
- وفي كانون الأول/ديسمبر 2025، وافقت المفوضية الأوروبية على مشابهات أحيائية متعددة الجوانب (بما في ذلك AVT03 التي تم تسويقها على أنها KfdensisH، وZvogragrahi، وPonlimsi، وDegevma في جميع أنحاء أوروبا)، وتوسيع النطاق التنافسي للمناظر الطبيعية البيولوجية المماثلة لمنع الأحداث ذات الصلة بالهيكلية ومعالجة فقدان العظام المرتبطة بسرطان التصليح، الذي يتوقع أن يزيد من إمكانية الوصول إلى العلاج وخفض تكاليف المرضى.
- وفي أيلول/سبتمبر 2025، حصل منصة Epioneure Roban Roopulaturgical Epione Epione ENGE على الموافقة على العلامة CE لاستخدامها في علاج أورام العظام و مثبطات العظام، مما يتيح الحد الأدنى من التوسّع الشوكي وإجراءات تثبيت العظام، وهو ما يمثل تقدما تكنولوجيا هاما في خيارات المعالجة التدخلية لآفات العظام المكافئة.
- وفي تموز/يوليه 2025، أذنت المفوضية الأوروبية في تموز/يوليه 2025 بتصريح بيولوجيا بيولوجيين بيولوجيين بيولوجيين بيولوجيين بيولوجيين بيولوجيين بيولوجيين ثنائيين متماثلين ومشابهين لقيمتي فيفزويو وإيففراكسي، بهدف منع وقوع أحداث ذات صلة بالبنى العظمية في البالغين المصابين بسرطان متقدم يتضمن مؤشرات تتعلق بالعظم وغيره من مؤشرات صحة العظام، مع التأكيد على تزايد إمكانية الوصول إلى خيارات بيولوجية أكثر تكلفة في أوروبا.
- في نيسان/أبريل 2025، اعتمد مكتب إدارة CHMP التابع لوكالة الأدوية الأوروبية رأياً إيجابياً يوصي بمنح ترخيص تسويق لإنويلملا، وهو جسم مضاد أحادي كلوني قائم على أساس الدينوسوماب لمنع مضاعفات العظام لدى البالغين الذين يعانون من سرطان متقدم يشمل العظام ومعالجة ورم خلية عملاقة من العظام، مشيراً إلى توسيع إمكانية الحصول على هذا العلاج في أوروبا.
- في مايو 2024، تلقت ساندوز موافقة المفوضية الأوروبية على Wyyotste وJobbontii، أول مشابك أحيائي لمادة Denosumab (العقاقير المرجعية Xgeva و Prolia) في أوروبا، مما يوسع خيارات العلاج لأمراض العظام المرتبطة بالسرطان وهشاشة العظام مع الأدوية التي تطابق المنتجات المرجعية من حيث السلامة والفعالية والنوعية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











