



تقسيم سوق الأدوات الجراحية طفيفة التوغل في أوروبا، حسب المنتج (الأدوات اليدوية، وأجهزة النفخ ، والمناظير الجراحية ، وأدوات القطع، وأجهزة التوجيه، وأدوات الجراحة الكهربائية والكي الكهربائي، وغيرها من الأدوات)، ونوع الجراحة (جراحة القلب والصدر، وجراحة الجهاز الهضمي، وجراحة العظام، وجراحة أمراض النساء، وجراحة التجميل وجراحة السمنة، وجراحة المسالك البولية، وغيرها من الجراحات)، والمستخدم النهائي (المستشفيات، ومراكز وعيادات الجراحة النهارية ) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأدوات الجراحية الغازية لأوروبا؟
- ووفقاً لتحليل بحث بحثي لسوق جسر البيانات، قُيِّمت قيمة سوق الأدوات الجراحية الأوروبية ذات الحد الأدنى من التوسع الجراحي في السوق بمبلغ قدره 000 938.8 مليار دولار في عام 2025ومن المتوقع أن يتم ذلكباء -, ماالنسبة المئوية المئويةخلال الفترة التي
- ويرجع النمو في السوق في المقام الأول إلى تزايد اعتماد إجراءات الحد الأدنى من التدخل في جميع المستشفيات والمراكز الجراحية الإسعافية، لأن المرضى ومقدمي الخدمات على حد سواء يفضلون التقنيات التي تقلل من أوقات الانتعاش، والإقامة في المستشفيات، وتكاليف الرعاية الصحية الإجمالية.
- كما أن أوجه التقدم التكنولوجي المستمر في الأدوات الجراحية، بما في ذلك إدماج الروبوتات، والتصوير المعزز، والأدوات الدقيقة، تزيد من التعجيل بالرقمنة والابتكار في الممارسات الجراحية
سوق الحجم و توقّر
- قيمة السوق العالمية (25):38.8 مليار
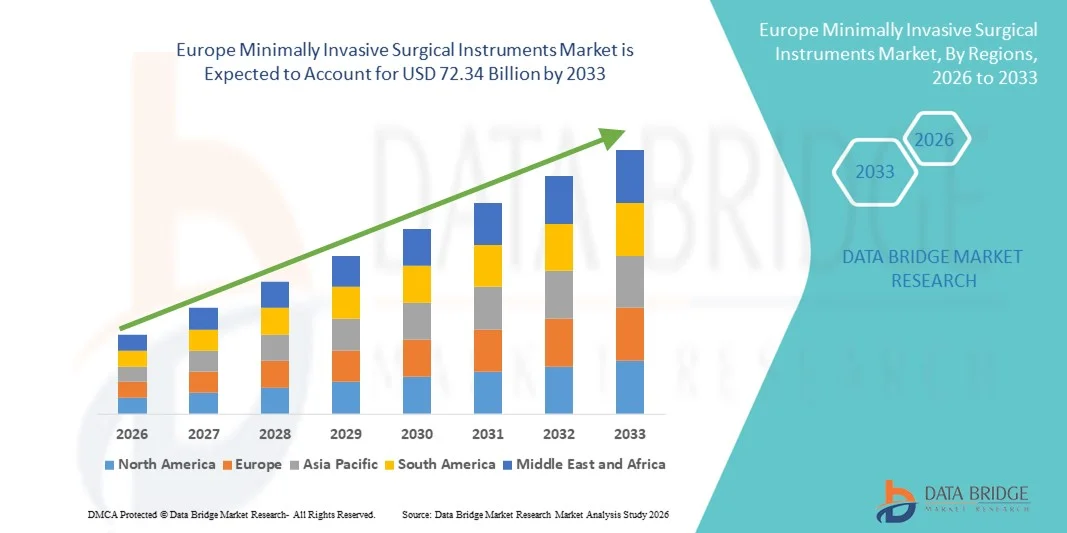
- القيمة السوقية المتوقعة (2033):1- 72-34 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):8.10%
ما هي أهم عمليات النقل في أوروبا؟ سوق الأدوات الجراحية المُخَلَّصة؟
- وتتزايد أهمية الأدوات الجراحية الحد الأدنى من الاجهاد الضاري في ظروف الرعاية الصحية الحديثة نظراً لدورها في تقليص الوقت الذي يتعافى فيه المريض، وتقليل مخاطر المضاعفات، والتمكين من اتخاذ إجراءات فعالة من حيث التكلفة للمرضى الخارجيين ونفس اليوم
- إن الطلب الأوروبي على أدوات نظام المعلومات الإدارية المتكامل يغذيه أساساً تزايد انتشار الأمراض المزمنة، وشيخوخة السكان، والتقدم التكنولوجي المستمر (المساعدة في مجال مكافحة المخدرات، والتصوير المتقدم، والأدوات اليدوية اليدوية التي تستخدم في إنتاج المخدرات)، وأطر السداد المواتية في الأسواق المتقدمة.
- لقد سيطرت المملكة المتحدة على سوق الأدوات الجراحية التي تتسم بالحد الأدنى من الاجهاد، حيث كانت حصة أكبر من الإيرادات تبلغ 29.4% في عام 2025، بدعم من البنية الأساسية المتقدمة للرعاية الصحية، وزيادة تبني أنظمة جراحية بمساعدة الروبوتات وتوجيه الصور، وارتفاع حجم الإجراءات التي لا تتجاوز الحد الأدنى، والوجود القوي لصناع الأجهزة الطبية الرئيسيين. ولا يزال التفضيل المتزايد للعمليات الجراحية التي تجري على مستوى دائرة الصحة الوطنية والمستشفيات الخاصة في تعزيز المركز القيادي للبلاد في السوق.
- ومن المتوقع أن تكون ألمانيا البلد الأسرع نموا في سوق الأدوات الجراحية التي تنطوي على الحد الأدنى من التوسع خلال الفترة المتوقعة، حيث ستتسع بما يقدر بـ 8.9 في المائة من عام 2026 إلى عام 2033، بسبب ارتفاع اعتماد التكنولوجيات الجراحية الدقيقة، وزيادة الاستثمارات في تحديث المستشفيات، وتزايد عدد المسنين الذين يحتاجون إلى تدخلات جراحية، والدعم الحكومي القوي لتكامل التكنولوجيا الطبية المتقدمة.
- ويهيمن قطاع الأدوات اليدوية على السوق بأكبر حصة من الإيرادات بلغت 25.1 في المائة في عام 2025. وتعزى هذه القيادة إلى دورها الأساسي في كل عملية تدخلية تكاد تكون ضئيلة للغاية، تشمل جراحات تقويم العظام، وأمراض النساء، والمعدية المعوية، والجراحات البولية.
التقرير المتعلق بنطاق الأدوات الجراحية الناشرة
|
الصفات الأولى |
الأدوات الجراحية الاقتحامية |
|
المُسَجَّل |
|
|
البلدان |
أوروبا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هو الاتجاه الرئيسي في سوق الأدوات الجراحية المتضخمة في أوروبا؟
تعزيز عقد الاجتماعات باستخدام الروبوتات والدمج الرقمي
- ومن الاتجاهات الهامة والمتسارعة في أوروبا سوق الأدوات الجراحية الأقل غزواً إلى الحد الأدنى، التكامل العميق مع الروبوتات المتقدمة، والملاحة بمساعدة الحاسوب، ومنصات التصوير الرقمية. وهذا الاندماج للتكنولوجيات يعمل بشكل كبير على تعزيز دقة الجراحين، وتقليص أوقات العمل، وتحسين نتائج المرضى.
- وعلى سبيل المثال، فإن منصات نظام المعلومات الإدارية المتكامل بمساعدة الروبوتات تندمج على نحو سلس مع نظم التصوير والملاحة العالية الوضوح، مما يسمح للجراحين بأداء إجراءات بالغة التعقيد مع تعزيز الكفاءة والمراقبة. وعلى نحو مماثل، يجري تصميم الجيل القادم من النظم التنظيرية اللفة مع الواجهات الرقمية التي توفر للجراحين توجيهاً آنياً في الوقت الحقيقي أثناء التدخلات الحرجة.
- ويتيح إدماج التعلم الآلي وتحليل البيانات في منصات نظام المعلومات الإدارية المتكامل سمات من قبيل تحسين تدفق العمل الجراحي، والصيانة التنبؤية للأدوات، والتغذية المرتدة الذكية بشأن استخدام الأجهزة.
- ويسهل التكامل السلس لأجهزة نظام المعلومات الإدارية المتكامل مع نظم معلومات المستشفيات وغرف التشغيل الرقمية الرقابة المركزية على مختلف جوانب تدفق العمل الجراحي، ومن خلال وصلة بينية واحدة، تستطيع الأفرقة الجراحية إدارة الأجهزة والتصوير وبيانات المرضى في آن واحد، مما يخلق بيئة جراحية موحدة وأكثر كفاءة
- إن هذا الاتجاه نحو حلول أكثر ذكاءً وبداية وترابطاً في نظام المعلومات الإدارية المتكامل يعمل بشكل أساسي على إعادة تشكيل التوقعات فيما يتعلق بكفاءة غرفة التشغيل وسلامة المرضى. ونتيجة لذلك، تعمل شركات مثل شركة "السورجيكال" و"ميدترونيك" وشركة "جونسون آند جونسون" على تطوير نظم متطورة لنظام المعلومات الإدارية المتكامل ذات قدرات روبوتية معززة، وتحسين علم البيئة، وزيادة القدرة على الاتصال الرقمي.
- ويتزايد بسرعة الطلب على الأدوات الحد الأدنى من الغازية التي توفر تكاملاً سلساً مع الروبوتات والمنصات الرقمية والدعم القائم على البيانات، ويتزايد الطلب بسرعة عبر المستشفيات ومراكز الجراحة الإسعافية، حيث يولي مقدمو الرعاية الصحية الأولوية بشكل متزايد للدقة والكفاءة وتحسين النتائج السريرية.
(أ) الحد الأدنى من أوروبا
سائق
الحاجة المتزايدة بسبب زيادة تفضيل الإجراءات الاقتحامية الأدنى
- ويشكل تزايد انتشار الأمراض المزمنة وتزايد الطلب على التدخلات الجراحية مع انخفاض الصدمات، وتسارع فترات التعافي، وقصر فترات الإقامة في المستشفيات، من العوامل الرئيسية المحركة الرئيسية التي تغذي نمو سوق الأدوات الجراحية ذات الحد الأدنى الغازي
- فعلى سبيل المثال، في نيسان/أبريل 2024، أعلنت شركة ميدترونيك بلاتش عن توسيع نطاق حافظة منتجاتها الجراحية التي لا تتوسع إلا بقدر ضئيل جداً باستخدام أدوات متقدمة للتنظير البطني مصممة لتعزيز الدقة وتحسين سلامة المرضى. ومن المتوقع أن تؤدي مثل هذه المبادرات التي تقوم بها الشركات الرائدة إلى تسريع نمو السوق خلال الفترة المتوقعة.
- ومع تزايد وعي المرضى ومقدمي الرعاية الصحية بفوائد التقنيات الحد الأدنى من التدخيل، بما في ذلك الحد الأدنى من الآلام في مرحلة ما بعد الجراحة، وتقليل مخاطر الإصابة، والعودة السريعة إلى الأنشطة اليومية، لا يزال اعتماد الأدوات الجراحية المتقدمة في ارتفاع.
- وعلاوة على ذلك، فإن تكامل الروبوتات، ونظم التصوير المحسنة، والأجهزة القائمة على الطاقة، وإعادة تشكيل الممارسات الجراحية، مما يجعل الحد الأدنى من الأدوات الغازية جزءا لا يتجزأ من غرف التشغيل الحديثة.
- ومن العوامل الرئيسية التي تسهم في توسع السوق زيادة توافر الأجهزة الجراحية السهلة الاستعمال والفعالة من حيث التكلفة والأدنى مداخيل إضافية.
التعرّض/التحديي
التكاليف المرتفعة للأدوات والإمكانية المحدودة للانتقام في المناطق الناشئة
- وتشكل التكلفة المرتفعة نسبياً للأدوات الجراحية المطورة الحد الأدنى من الاجتياح، ولا سيما النظم المدعومة بالروبوت والقائمة على الطاقة، تحدياً كبيراً أمام توسيع نطاق الاعتماد.
- وعلى سبيل المثال، لا يزال العديد من مرافق الرعاية الصحية في البلدان المنخفضة والمتوسطة الدخل يعتمد على النُهج الجراحية المفتوحة التقليدية بسبب الاستثمارات الرافضة المسبقة اللازمة لنظم المعلومات الإدارية المتقدمة
- إن التصدي لهذه التحديات من خلال ابتكارات المنتجات الفعالة من حيث التكلفة، وسياسات السداد المواتي، وبرامج التدريب للجراحين أمر أساسي لضمان الاعتماد على نطاق واسع. وتركز شركات مثل سترايكر وجونسون وجونسون على تطوير حافظات أدوات ميسورة التكلفة وتوسيع مبادرات التدريب لتحسين إمكانية الوصول.
- وبالإضافة إلى ذلك، لا يزال الافتقار إلى مهنيين مهرة مدربين على تقنيات الحد الأدنى من التطفل، يشكل عائقاً، لأن هذه الإجراءات تتطلب خبرة متخصصة ومناولة للمعدات.
- وفي حين تتناقص تكاليف الأدوات تدريجياً مع التقدم التكنولوجي، فإن القدرة على تحمل التكاليف وإمكانية الوصول تظل من الشواغل الملحة بالنسبة لمقدمي الرعاية الصحية في ظل ظروف مقيدة بالموارد. والتغلب على هذه الحواجز من خلال الدعم الحكومي، والشراكات بين القطاعين العام والخاص، وبرامج التدريب القابلة للتوسع، سوف يكون حاسماً من أجل استدامة نمو السوق على المدى البعيد.
كيف يتم تنظيم سوق الأدوات الجراحية الغازية في أوروبا؟
ويتم تقسيم السوق على أساس المنتج، ونوع الجراحة، والمستخدم النهائي.
- )
وعلى أساس المنتج، فإن سوق الأدوات الجراحية المكشوفة إلى حد أدنى مقسمة إلى صكوك يدوية، وأجهزة متفجرة، وأدوات جراحية، وأدوات قطع، وأدوات توجيهية، وأدوات للفحص والتشفير، وأدوات أخرى. ويهيمن قطاع الأدوات اليدوية على السوق بأكبر حصة من الإيرادات قدرها 25.1 في المائة في عام 2024. وتعزى هذه القيادة إلى دورها الأساسي في كل إجراء من الإجراءات الأقل إلى حد أدنى تقريباً، التي تشمل تقويم الأعضاء، وطب النساء، وفحص المعدة، والجراحات، والجراحات الرئوية، والجراحات الرئوية. وينبع شعبيتها من ارتفاع تنوعها، وتصميماتها، وقدرتها على تحقيق السيطرة الدقيقة خلال التدخلات الجراحية الحرجة. والأجهزة المحمولة أيضاً فعالة من حيث التكلفة مقارنة بالنظم الآلية، مما يجعلها في متناول كل من البلدان المتقدمة النمو والنامية على حد سواء. وتعزى موثوقيتها المثبتة وسهولة تعقيمها إلى زيادة دعم التبني على نطاق واسع في المستشفيات والمراكز العلاجية. وتفضّل الجراحات الأدوات اليدوية لتغذيتها باللمسية ومدى توافقها مع النظم الجراحية المتطورة، مما يجعلها لا غنى عنها في العمليات المعقدة. وبالإضافة إلى ذلك، الابتكارات المستمرة في المنتجات، مثل المواد الخفيفة الوزنية، وتصاميم الخياطة المحسّرة، مما يزيد من دعم استخدامها للأدوات
ومن المتوقع أن يشهد الجزء المتعلق بالصكوك المتعلقة بالدراسات الاستقصائية الكهربائية والإلكترونية أسرع نسبة لها تبلغ 10.3 في المائة في الفترة من عام 2025 إلى عام 2033. ويعزى النمو في هذا القطاع إلى قدرتهم على أداء كل من القطع والتخثر بدقة عالية، والحد من فقد الدم، وتقليل المضاعفات الجراحية. ويتزايد اعتماد أدوات التدرّج الكهربائي في إجراءات معقدة تشمل أمراض القلب، والجراحات، وعلم الجهاز الهضمي، وعلم الجهاز الهضمي، حيث يكون تعزيز السيطرة على تشتيت الأنسجة وتشوّهات، أمر بالغ الأهمية. ويؤدي دمجها مع التكنولوجيات القائمة على الطاقة إلى تزويد الجراحين بدقة أفضل، وتحسين سلامة المرضى ومعدلات التعافي. والاتجاه نحو الإجراءات الأقل غزواً التي تتطلب تسليم الطاقة بكفاءة هو زيادة الاعتماد على النظم الكهربائية. وعلاوة على ذلك، فإن التطورات المستمرة مثل الأجهزة الثنائية، وتحسين العزل، والاندماج مع المنصات الآلية، تعزز فعالية هذه الأجهزة. وتستثمر المستشفيات والشركات الخاصة بشكل متزايد في النظم الكهربائية بدورة في تحسين غرف التشغيل الرقمية. ومع ارتفاع حجم الإجراءات على الصعيد العالمي والطلب على خفض الصدمات التشغيلية، يتوقع أن يتسع هذا القطاع بسرعة في السنوات القادمة.
- نوع النوع
وعلى أساس نوع الجراحة، يتم تقسيم سوق الأدوات الجراحية الغازية الأقل انتشاراً إلى جراحة القلب، والجراحة المعوية المعوية، وجراحة العظام، وجراحة العظام، وجراحة النساء، والجراحة التجميلية والعلاجات التجميلية والسيارية، وجراحة الأوعية، وغيرها. وقد تغلبت شريحة جراحة العظام على السوق بحصة قدرها 24.1 في المائة في عام 2025. وترجع هذه الهيمنة إلى حد كبير إلى تزايد انتشار الاضطرابات العضلية الهيكلية، وارتفاع عدد المسنين، وازدياد الإصابات المتصلة بالرياضة. وتُعتمد على نطاق واسع الإجراءات الجراحية المتشددة إلى حد كبير، مثل عمليات تقويم المفاصل، واستبدال الركبة والوركين، والعمليات الجراحية الشوكية، نظراً لقدرتها على الحد من فترات تعافي المرضى، وانخفاض مخاطر الإصابة، والتقليل إلى أدنى حد من الندوب. ويزداد الطلب على إجراءات الاستبدال المشتركة ارتفاعاً كبيراً في كل من الاقتصادات المتقدمة والاقتصادات الناشئة، الأمر الذي يسهم في النمو القطاعي القوي. وتحبذ المستشفيات والمراكز المتخصصة في تقويم الأعضاء بشكل متزايد أدوات المعلومات والاتصالات لتعزيز الدقة الجراحية مع تقليص فترات البقاء في المستشفيات. وعلاوة على ذلك، فإن التطورات التكنولوجية المتنامية في أدوات نظم المعلومات الإدارية ذات العطرية، بما في ذلك الأجهزة المحمولة على الطاقة ونظم الملاحة، تزيد من تعزيز عملية الاعتماد. كما تعزز سياسات السداد الإيجابية وزيادة تفضيل المرضى على الإجراءات الأقل تدخلاً هذا القطاع. وبالإضافة إلى ذلك، تظل هذه العوامل التي تكفل إجراء جراحة العظام هي المساهم الرئيسي في الطلب العام على أدوات نظم المعلومات الإدارية.
ومن المتوقع أن يسجل قطاع جراحة القلب والأوعية الدموية أسرع نسبة من معدل الإصابة بسرطان القلب بلغت 9.1% في الفترة من عام 2025 إلى عام 2033. ويتعزز النمو في هذا القطاع بسبب ارتفاع العبء الأوروبي من أمراض القلب والأوعية الدموية، التي تظل السبب الرئيسي للوفيات في مختلف أنحاء العالم. ومن المتوقع أن يؤدي التحول من الإجراءات التقليدية لقلب مفتوح إلى التدخلات القلبية القلبية القلبية الرئوية التي تتسم بالحد الأدنى من التأثير إلى تسارع وتيرة التدخلات القلبية الحادة بسبب الفوائد الناجمة عن انخفاض الصدمات، وقصر فترات التعافي، وانخفاض تكاليف المستشفيات. وتتزايد زيادة تبني الجراحات لتقنيات نظام المعلومات الإدارية لاستبدال الصمامات، وعمليات الجراحة الالتفافية، وعلاجات الانزلاق. ومن شأن دمج أدوات نظام المعلومات الإدارية المتكامل مع أنظمة الملاحة الآلية والموجَّهة بالصور أن يعزز السلامة والدقة الإجرائية. كما يساهم زيادة وعي المرضى بخيارات العلاج الأقل غزواً في هذا الاتجاه، وخاصة في المناطق التي تتوسع فيها فرص الحصول على الرعاية الصحية. وتستثمر شركات الأجهزة الطبية الرئيسية بشكل كبير في تطوير أدوات متقدمة لمعالجة أمراض القلب والأوعية الدموية لتلبية هذا الطلب المتزايد. ومع قيام الحكومات ونظم الرعاية الصحية بإعطاء الأولوية للتدخلات المبكرة لمرضى القلب، فمن المتوقع أن يشهد هذا القطاع توسعاً قوياً عالمياً.
- هذا
وعلى أساس المستخدم النهائي، تُقسم سوق الأدوات الجراحية النابضة الحد الأدنى للغزو إلى مستشفيات ومراكز وعيادات للجراحة الإسعافية.● شكلت قطاع المستشفيات أكبر حصة من الإيرادات بلغت 69.5 في المائة في عام 2025. وتهيمن المستشفيات باعتبارها المراكز الرئيسية لعمليات الجراحة العالية التعقيد التي تتطلب أدوات متطورة قليلة الإدخال. وتسمح بنيتها الأساسية بدمج الأنظمة الآلية، والتصوير العالي الدقة، وأقسام التشغيل الرقمية، مما يخلق ظروفاً مواتية لاعتماد أجهزة المعلومات والاتصالات على نطاق واسع. كما أن المستشفيات لديها إمكانية الوصول إلى جراحين متخصصين مدربين على أداء إجراءات متقدمة في الحد الأدنى من التوسع، وهو ما يعزز دورهم كمستخدمين نهائيين رئيسيين. وعلاوة على ذلك، تستفيد المستشفيات من آليات تمويل قوية، ودعم السداد، وزيادة تدفقات المرضى إلى الحالات المزمنة والطوارئ التي تتطلب جراحة. وقدرة هذه المستشفيات على أداء إجراءات متعددة التخصصات - أورطدة، وقلب، وطب النساء، وطب الشواء - على نصيبها القوي في السوق. وبالإضافة إلى ذلك، فإن الشراكات مع شركات الأجهزة الطبية لإجراء التجارب السريرية والابتكارات تزيد من تعزيز تبني نظم المعلومات الإدارية في المستشفيات. وهذه العوامل مجتمعة تضمن المركز المهيمن لقطاع المستشفيات في سوق أوروبا.
ومن المتوقع أن ينمو قطاع المراكز الجراحية المتنقل والعيادات في أسرع وقت ممكن من عام 2025 إلى عام 2033. وتتزايد هذه المراكز بسبب قدرتها على تقديم عمليات جراحية خارجية فعالة من حيث التكلفة، مما يجعل الإجراءات التي تُتَّخذ في أقل الحدود الدنيا أكثر يسراً على المرضى. ومن المتوقع أن يؤدي الطلب المتزايد على العمليات الجراحية التي تجرى في نفس اليوم، وأوقات التعافي الأقصر، وانخفاض تكاليف المستشفيات إلى التحول نحو برامج التكيف. وتسمح التطورات التكنولوجية الآن بطائفة واسعة من إجراءات نظم المعلومات الإدارية، بما في ذلك العمليات المعوية، والعظامية، وأمراض النساء، التي يتعين الاضطلاع بها بأمان خارج المستشفيات. ومع ارتفاع أحجام الإجراءات الجراحية والجهود المبذولة لتحسين تكاليف الرعاية الصحية، يتوقع أن تساهم هذه البرامج في النمو القطاعي. ومع ارتفاع أحجام العمليات الجراحية والجهود الرامية إلى تحسين تكاليف الرعاية الصحية. :: أن تكون أسرع مجموعة من المستعملين النهائيين نموا في سوق أدوات المعلومات الإدارية.
سوق الأدوات الجراحية الأقل انتشاراً
- هيمنت أوروبا على سوق الأدوات الجراحية ذات الحد الأدنى من الاجهاد الغازي مع أكبر حصة من الإيرادات بلغت 32.1 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، والاعتماد المبكر للتكنولوجيات الجراحية بمساعدة الروبوتات وبتوجيه الصور، والكميات الكبيرة من الإجراءات الحدية التوسعية عبر الاقتصادات الأوروبية الرئيسية
- وكانت السوق تمثل حصة الأغلبية داخل المنطقة، مدفوعة باستيعاب قوي للعمليات الجراحية التي تُجرى على نطاق دائرة الصحة الوطنية والمستشفيات الخاصة من خلال دائرة الصحة الوطنية والمستشفيات الخاصة.
- أطر السداد المفضلة، وزيادة انتشار الأمراض المزمنة، وزيادة عدد السكان المسنين، والاستثمارات المستمرة في مجال البحث والتطوير من جانب كبار صانعي الأجهزة الطبية، وزيادة تعزيز قيادة السوق الأوروبية
الحد الأدنى لسوق الأدوات الجراحية المغزوة في المملكة المتحدة
الواقع أن سوق الأدوات الجراحية المتساهلة إلى الحد الأدنى في المملكة المتحدة هيمنت على السوق الأوروبية بأكبر حصة من الإيرادات بلغت 29.4% في عام 2025، بدعم من البنية الأساسية المتقدمة للرعاية الصحية، وزيادة اعتماد أنظمة جراحية بمساعدة الروبوتات وتوجيه الصور، وارتفاع حجم الإجراءات التي تنطوي على حد أدنى من الامتداد، والوجود القوي لصناع الأجهزة الطبية الرئيسيين. ولا يزال تفضيل العمليات الجراحية منظِّفة للصدر، ومنظِّفة داخلية، وروبوتية عبر دائرة الصحة الوطنية والمستشفيات الخاصة يعمل على تعزيز الموقف القيادي للبلاد. ولا تزال المسارات الجراحية المنظمة، والتكامل التكنولوجي في غرف التشغيل، والتركيز على تحسين نتائج التعافي من المرضى تساهم أيضاً في هيمنة السوق المستدامة.
(أ) الحد الأدنى لألمانيا
ومن المتوقع أن تكون سوق الأدوات الجراحية في ألمانيا ذات الحد الأدنى من التوسع أسرع البلدان نمواً في أوروبا، حيث ستتوسع في حدود ما يقدر بـ 8.9 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب ارتفاع اعتماد التكنولوجيات الجراحية الدقيقة، وزيادة الاستثمارات في تحديث المستشفيات، وتزايد عدد المسنين الذين يحتاجون إلى تدخلات جراحية، والدعم الحكومي القوي للتكامل المتقدم للتكنولوجيا الطبية. ومن المتوقع أن يؤدي التوسع في المراكز الجراحية ذات التكنولوجيا المتقدمة وزيادة الطلب على النظم المتطورة للتنظيف البطي والروبوتات إلى زيادة تسريع نمو الأسواق في مختلف أنحاء البلاد.
من هي الشركات الكبرى في أوروبا؟ سوق الأدوات الجراحية المتخبطة؟
وتقود صناعة الأدوات الجراحية النابضة على الأقل في المقام الأول شركات راسخة، بما في ذلك:
- الفئة(أيرلندا)
- شركة Johnson & Johnson Services, Inc.)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- لا نف نفف)بالك كـك كـوك(
- Abott)الولايات المتحدة الأمريكية(
- ب. براون سي (ألمانيا)
- شركة CCMCC شركة)الولايات المتحدة الأمريكية(
- شركة بوسطن العلمية أو فروعها (الولايات المتحدة الأمريكية)
- زيمـر بيومت (الولايات المتحدة الأمريكية)
- شركة هويا (اليابان)
- KG (ألمانيا) KG (ألمانيا)
- مؤسسة الموارد الطبية التطبيقية (الولايات المتحدة الأمريكية)
ما هي التطورات الحديثة في أوروبا؟
- في نيسان/أبريل 2023، أعلنت شركة Ourthofix Medical Inc. إطلاق نظامين تجاريين كاملين لإمكانية الوصول إلى نظامي الرجوع إلى التراجع المصممين من أجل إجراءات الحد الأدنى من الاقتحام العمودي (MIS) مما يعزز إمكانية الوصول الجراحي والدقة في العمليات الشوكية.
- في أغسطس 2023، كشفت Orthofex عن الوحدة 2.0 من نظام الملاحة 7D FLAHS FLAH System 7D FLAH System FLAH System Percutanianus neute 2.0 من أجل الجراحة التي لا تدخل إلا في حدها الأدنى - اكملت بنجاح أولى حالاتها في الولايات المتحدة الأمريكية ووسعت نطاق قدرات الملاحة على العمود الفقري لنظام المعلومات الإدارية مع التخطيط المتكامل للزرع والأدوات المبحرة.
- وفي شباط/فبراير 2024، تلقت شركة التقطيع الافتراضية إذنا من هيئة التنمية الحرجية للنظام الجراحي لميرا، وهو أول جهاز مصغر في العالم للجراحة بمساعدة الروبوتات بمساعدة مصغرة، أُخلي سبيله لإجراءات استئصال القولون البالغين - وهو إنجاز في منصات روبوتية مدمجة لنظام المعلومات الإدارية.
- في حزيران/يونيه 2023، أتمت شركة روب الجراحية والمستشفى Cllinic السلسلة الأولى من عمليات المرضى باستخدام منصة Bitrack روبوتية، مما شكل معلما رئيسيا في اعتماد نظم روبوتية جديدة في إطار جراحة البولية التي تدخل في الحد الأدنى من الجراحة.
- وفي تموز/يوليه 2025، أطلقت شركة SurGenTec مجموعة من العمليات الجراحية التعقيمية المصممة من أجل إجراءات الاندماج المشتركة التي تقوم على الحد الأدنى من التوسع. ويهدف النظام إلى الحد من خطر العدوى مع توفير حل مبسط وفعال من حيث التكلفة للجراحين.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











