


تجزئة سوق علاج خلل التنسج الطرفي العالمي، حسب العلاج (العلاج العظمي، العلاج الطبيعي، العلاج بهرمون النمو، الاستشارة الوراثية، وغيرها)، التشخيص (الفحوصات الوراثية، التصوير الشعاعي، وغيرها)، الأعراض (قصر اليدين والقدمين، تأخر النمو، ملامح الوجه المميزة، قيود المفاصل، وغيرها)، المستخدمون النهائيون (العيادات، المستشفيات، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، صيدليات التجزئة، والصيدليات الإلكترونية) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق المعالجة بالدبلالسيا؟
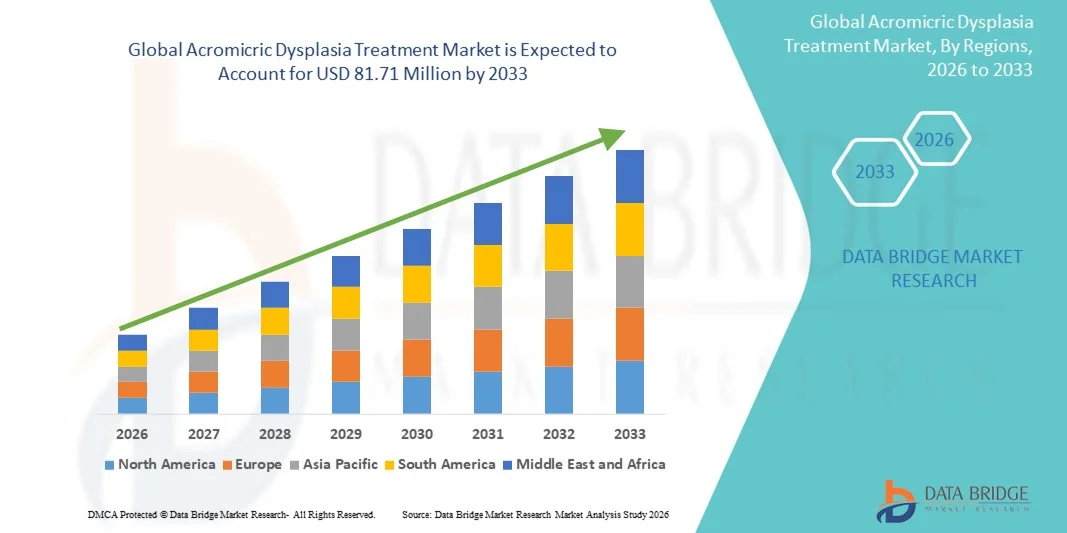
- وفقاً لتحليل بحث بحثية لسوق جسر البيانات، تم تقدير حجم السوق العالمية لمعالجة القُسَم:: 50 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكبملايين دولارات الولايات المتحدة الأمريكية, ما(أ) النسبة المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير التطورات في التشخيصات الوراثية، وزيادة البحث والتطوير في حالات الاضطرابات العظمية اليتيم والاضطرابات العظمية ذات العَرَيْفَين المتفَرَيْن، وتزايد اعتماد العلاجات الشخصية المصممة خصيصاً خصيصاً لظروف الهيكل العظمي النادرة.
- وعلاوة على ذلك، فإن الطلب المتزايد من مجموعات الدعوة إلى المرضى والابتكارات في مجال العلاجات الجينية والجزيئية يجعل من العلاج المعالج بالسلسلات المصغرة، مستفيداً مستقبلاً من الطفرة العلاجية الأوسع نطاقاً في مجال الأمراض النادرة، مما يعجل باستيعاب الحلول العلاجية المحتملة ويحرك نمو الصناعة في الأجل الطويل.
سوق الحجم و توقّر
قيمة السوق العالمية (25):أُعُمْمُ 50 مليون
القيمة السوقية المتوقعة (2033)::: 81.71 مليون
التنبؤات المتوقعة لـ CAGR (2026-2033):6.20%
ما هي أهم عمليات الإستحواذ على سوق المعالجة؟
- وتكتسي العلاجات الدقيقة العُلاجات المرتبطة بصلوب اللبللازميا، بما في ذلك إدارة تقويم العظام، والعلاج الطبيعي، وعلاج نمو هرمونات النمو، وإسداء المشورة الجينية، والرعاية الداعمة، أهمية حاسمة بشكل متزايد في تحسين التنمية الهيكلية الهيكلية ونوعية الحياة في المرضى الذين يعانون من هذا الاضطراب في العراه الحاد.
- ويرجع النمو في السوق أساساً إلى التقدم المحرز في التشخيصات الوراثية، وزيادة الوعي بالاضطرابات الهيكلية النادرة، وتزايد اعتماد نُهُج العلاج الشخصي المصممة خصيصاً لتلبية الاحتياجات الخاصة للمرضى.
- ومن المتوقع أن تهيمن أمريكا الشمالية على سوق العلاج بالغ الأكروموسي لسلس اللبلازي بأكبر حصة من الإيرادات بلغت 43.7 في المائة في عام 2025، بسبب الهياكل الأساسية المتقدمة للرعاية الصحية، والتمويل القوي للبحوث المتعلقة بالأمراض النادرة، والاعتماد المبكر للعلاجات بما في ذلك الاختبارات الجينية والتدخلات الهرمونية للنمو.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً خلال الفترة المتوقعة نظراً لزيادة الاستثمار في بحوث الأمراض النادرة، وتنامي أنشطة دعوة المرضى، وتحسين فرص الحصول على خدمات الرعاية الصحية المتخصصة مثل العيادات والمستشفيات التي تقدم خيارات شاملة للتشخيص والعلاج
- إدارة الأوروب المعالج هي الجزء العلاجي المهيمن الذي يبلغ نصيبه في السوق 39.5 في المائة في عام 2025، ويعالج أعراضاً رئيسية مثل قصر الأيدي والقدمين، وتأخر النمو، والقيود المشتركة، ويُنفذ في المقام الأول من خلال المستشفيات
تقرير عن النطاق والطبقـة التجاريـة
|
الصفات الأولى |
لام- العوامل |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق معالجة الـ Dysplasia في الأكروميكريك؟
أوجه التقدم في العلاجات الشخصية والمعاملات القائمة على نوع الجنس
- وثمة اتجاه هام ومتسارع في سوق المعالجة العالمية لمعالجة الداء الموبلازمي في مجال الأكرومات في العالم يتمثل في استحداث علاجات شخصية، بما في ذلك التدخلات القائمة على الجينات وبرامج هرمونات النمو المستهدفة، التي تهدف إلى تحسين نمو الهيكل العظمي ونوعية حياة المريض.
- وعلى سبيل المثال، تستكشف مبادرات بحثية حديثة مؤخراً إمكانية استكشاف بروتوكولات جر جرف هرمونات النمو الفردية واختبارات العلاج الجيني المصممة لتصحيح الطفرات المرتبطة بسبلاتسيلسيا الكروميريكية، مع توفير خيارات علاجية مصممة خصيصاً للمرضى.
- إن نُهُج العلاج الشخصي تمكِّن الأطباء من تحسين كفاءة العلاج، والتقليل إلى أدنى حد ممكن من الآثار الجانبية، ورصد الاستجابات الخاصة بالمريضات على مر الزمن. على سبيل المثال، تسمح إدارة تقويم العظام مقترنة بالاستشارة الجينية بتحسين تخطيط الرعاية الطويلة الأجل ونتائج النمو.
- إدماج التشخيصات المتقدمة، مثل الاختبار الجيني للجيل المقبل، مع تيسير تخطيط العلاج لتدخلات أكثر دقة وحسن توقيتا، بما يمكِّن من إدارة الأعراض الاستباقية لتأخر النمو، والقيود المشتركة، والسمات المميزة للوجه
- وهذا الاتجاه نحو استراتيجيات علاجية أكثر تحديداً للمريضين، وموجَّهة نحو البيانات، ومستهدفة، يعيد تشكيل التوقعات في مجال الرعاية المتعلقة بالأمراض النادرة. ونتيجة لذلك، تركز شركات التكنولوجيا الحيوية على تطوير علاجات موجهة نحو الجينات وحلول متأصلة شخصية.
- الطلب على العلاجات العلاجية التي تقدم نتائج شخصية ومحددة الهدف يتزايد باطراد، حيث أن الأطباء ومقدمي الرعاية الطبية يعطون الأولوية بشكل متزايد للعلاجات التي تعالج كل من الإغاثة العرضية والأسباب الوراثية الكامنة لسلسلات
المعاملـة
سائق
تزايد الحاجة إلى الأمراض النادرة والعلاج وتحسين نوعية الحياة
- ويعد الاعتراف المتزايد باضطرابات الجهاز العظمي ذات العَرْف المُعَرَّف المُعَرَّضَةَ والزيادة في التركيز على تحسين نتائج المرضى من العوامل الرئيسية التي يدفع الطلب إلى معالجة مُسرَبَات القَرْض المُعَيِّر المُكَرَّرَة
- وعلى سبيل المثال، تقوم العيادات والمستشفيات بتوسيع نطاق الوصول إلى العلاج بالهرمونات النمو وبرامج إدارة العظام لتعزيز تطوير الهيكل العظمي والتنقل الوظيفي للمرضى الذين تم تشخيصهم
- ومع تزايد الوعي بالزيادات في الوعي بالزيادات في أوساط مقدمي الرعاية الصحية وجماعات الدعوة للمريض، يسعى عدد أكبر من الأفراد إلى التشخيص والتدخل في الوقت المناسب، مما ينشئ سوقاً أكبر يمكن معالجتها
- وعلاوة على ذلك، فإن أوجه التقدم المحرزة في الاختبار الوراثي وخيارات العلاج الشخصي تشجع على التدخل المبكر وإدارة الأعراض على نحو أفضل، مما يعزز اعتماد نهج علاجية شاملة
- ومما يزيد من سرعة اعتماد برامج الرعاية المتكاملة، التي تجمع بين إدارة تقويم العظام، والمشورة الجينية، وعلاج هرمونات النمو، وتجمع بين إدارة العظام، والاستشارة الوراثية، وعلاج هرمونات النمو، وذلك لأن الرعاية المتعددة التخصصات تكفل إدارة شاملة للمرضى.
- زيادة الدعم الحكومي وحوافز الأدوية اليتيمة للأمراض النادرة تشجع الاستثمار البحثي وتعجل بتطوير العلاجات الجديدة
- الدور المتنامي لمنظمات الدعوة للمريضات هو تيسير حملات التوعية، وبرامج التشخيص المبكر، وإمكانية الحصول على العلاج، وزيادة حفز نمو السوق
التعرّض/التحديي
السكان المرضى المحدودون والتكاليف العلاجية المرتفعة
- إن الطبيعة البالغة التآكل لطبيعـة القـرار الكروميـة، مع وجود عدد قليل فقط من المرضى الذين تم تشخيص تشخيصهم في جميع أنحاء العالم، تشكل تحديا كبيرا أمام تنمية الأسواق على نطاق واسع.
- وعلى سبيل المثال، يجعل الانخفاض الشديد في معدل الانتشار من الصعب إجراء التجارب السريرية واعتماد العلاج على نطاق واسع، مما يحد من الإمكانات التجارية للعلاجات الجديدة.
- ويمكن أن يؤدي ارتفاع التكاليف المرتبطة بمعالجة هرمونات النمو، والتدخلات الموجَّهة نحو الجينات، والإدارة المتخصِّصة لتقوير العظام إلى إعاقة إمكانية الحصول على العلاج، لا سيما في المناطق التي لا تغطي فيها الرعاية الصحية إلا تغطية محدودة
- غالبا ما يؤدي ضعف الوعي لدى الممارسين العامين والتشخيص المتأخر إلى تأخر التدخل، مما يحد من فعالية العلاج والاختراق في السوق
- ويتطلب التغلب على هذه التحديات زيادة الوعي، وبرامج لدعوة المرضى، وتطوير العلاج الفعال من حيث التكلفة، وتوسيع نطاق الوصول إلى مراكز التشخيص المتخصص والعلاج من الاضطرابات التي تسبب الالتهاب العتري الشديد
- العقبات التنظيمية وعمليات الموافقة المعقدة على عقاقير اليتمت يمكن أن تؤدي إلى إبطاء إدخال علاجات جديدة، مما يؤخر وصول المرضى إلى العلاجات المتقدمة
- ويمكن أن تحد البنية التحتية للرعاية الصحية الصحية المجزأة في المناطق الناشئة من توافر الرعاية والتشخيصات والعلاجات المتخصصة، مما يحد من إمكانات نمو السوق
كيف يتم تنظيم سوق معالجة المعالجات المصغرة؟
ويتم تقسيم السوق على أساس العلاج والتشخيص والاعراض والمستعملين النهائيين وقناة التوزيع.
- المعاملة
وعلى أساس العلاج، فإن سوق التمارين الدقيقة تتجزأ إلى إدارة متقويمة، والعلاج الطبيعي، وعلاج النمو بالبرلمان، والمشورة الجينية، وغيرها. وسيطر جزء إدارة العظام على السوق بأكبر حصة من إيرادات السوق بلغت 39.5 في المائة في عام 2025، مدفوعاً بدوره الحاسم في التصدي لتشوهات الهيكل العظمي، وتحسين التنقل المشترك، والتخفيف من تشوهات المرضى. وكثيراً ما يعطي الأطباء الأولوية للتدخلات الجراحية من أجل تخطيط الرعاية الطويلة الأجل، وخاصة في الحالات التي تنطوي على تقصير الأطراف وقيود مشتركة. وكثيراً ما تعتمد المستشفيات والعيادات المتخصصة برامج تقويمية منظمة بوصفها العمود الفقري للعلاج بالعراضات. وتستفيد هذه الشريحة من البروتوكولات السريرية الراسخة وتوفر أخصائيين متخصصين مدربين في تقويم العظام. كما يدعم اعتمادها طلب المرضى على التحسينات الوظيفية في مجال التنقل والقدرة على استكمال العلاجات الأخرى مثل العلاج البدني أو علاج هرمون النمو. والجمع بين الفعالية وإمكانية الوصول والإلمام السريري يجعل إدارة تقويم العظام الخيار المفضل بين خيارات العلاج.
ومن المتوقع أن يشهد قطاع علاج هرمونات النمو أسرع جزء من نظام العلاج من عام 2026 إلى عام 2033، مدفوعاً بالعمل الموجه منه في تعزيز النمو الخطي وتحسين نتائج الارتفاع العام لدى مرضى الأطفال. ويتسارع اعتماد العلاج الهرموني بسبب زيادة الوعي بين الأطباء والآباء بشأن فوائد التدخل المبكر. والواقع أن البحوث الجارية وبروتوكولات إجراء الجرعات الشخصية تعمل على تعزيز الفعالية والسلامة، وتعزيز الثقة في علاجات هرمونات النمو. وتعمل الحكومة وحوافز التأمين لاضطرابات الأطفال النادرة على دعم استيعاب أوسع في المراكز المتخصصة. ويستفيد هذا القطاع أيضاً من التقدم التكنولوجي في أنظمة توصيل الهرمونات، والحد من عدم ارتياح المرضى، وتحسين الالتزام. والواقع أن قدرة علاج هرمونات النمو على التأثير المباشر في تقدم المرض ونتائج الارتفاع تجعله بمثابة فرع من فروع النمو العالي في السوق.
- حسب التشخيص
وعلى أساس التشخيص، فإن سوق التجارب الوراثية مقسمة إلى اختبارات جينية، واختبارات تصويرية، وغير ذلك. وكان قطاع الاختبارات الجينية يسيطر على السوق بأكبر حصة من الإيرادات بلغت 41.5% في عام 2025، حيث أنه يتيح التحديد الدقيق للطفرات في جين FBN1 المسؤول عن الاضطراب. ويتيح الاختبار الوراثي التشخيص المبكر، وتيسير التدخل في الوقت المناسب مع العلاجات الشخصية. ويعتمد الأطباء على هذه الاختبارات للتمييز بين الإصابة بانسداد الدم من غير ذلك من حالات الإصابة باضطرابات في الهيكل العظمي، مما يضمن مسارات الرعاية المناسبة. وقد أدى التقدم في تسلسل الجيل المقبل إلى زيادة دقة الاختبار وخفض وقت الدوران، مما أدى إلى تبنيها. ويستفيد هذا الجزء من زيادة الوعي بين مقدمي الرعاية الصحية ومبادرات الدعوة إلى المرضى التي تشجع الفحص الوراثي. وتدعم الاختبارات الوراثية أيضاً تخطيط الرعاية الطويلة الأجل بتوجيه استراتيجيات علاج العظام والنمو في علاج الهرمونات.
ومن المتوقع أن يشهد قطاع الاختبار التصويري أسرع نمو من 2026 إلى 2033، مدفوعة بالابتكارات في طرائق التصوير العالية الاستبانة مثل:الرنين بالرنإن دمج بيانات التصوير مع خطط الإدارة السريرية يعزز من التكييف العلاجي. وتتزايد إمكانية الوصول إلى خدمات التصوير في المراكز المتخصصة ومستشفيات الأطفال، مما يسهل اعتمادها بسرعة. والتحسينات التكنولوجية في التصوير تقلل من تعرض المرضى للإشعاع وتزيد من الدقة التشخيصية. كما أن نمو القطاع يدعمه أيضاً دوره التكاملي جنباً إلى جنب مع الاختبار الوراثي وإدارة العظام.
- بواسطة
وعلى أساس الأعراض، فإن سوق المؤخرات الكلية تتجزأ إلى أيدي وأقدام قصيرة، وتؤخر النمو، والسمات المميزة للوجه، والقيود المشتركة، وغيرها. وكان قطاع تأخير النمو مهيمناً على السوق بأكبر حصة من الدخل بلغت 36.8% في عام 2025، حيث يمثل أكثر الأعراض وضوحاً وحرجاً من الناحية السريرية التي تؤثر على طول المرضى ونموهم. وكثيراً ما يثير تأخير النمو اهتماماً سريرياً مبكراً، مما يدفع الطلب على التدخلات العلاجية مثل علاج هرمونات النمو. وهذا الجزء وثيق الصلة ببرامج رصد الأطفال وتخطيط العلاج على المدى الطويل. وكثيراً ما تجمع العيادات بين استراتيجيات إدارة الأعراض والرعاية بالتقويم لتحسين النتائج الوظيفية. وكثيراً ما تركز الدعوة إلى المرضى وحملات التوعية على تحديات النمو باعتبارها علامات رئيسية للتشخيص. ذلك أن الأهمية السريرية لهذا القطاع وتأثيره على نوعية الحياة يعززان هيمنة السوق.
ومن المتوقع أن يشهد الجزء الخاص بالقيود المشتركة أسرع نمو من عام 2026 إلى عام 2033، مدفوعاً بزيادة اعتماد العلاج الطبيعي، والتدخلات الجراحية، وبرامج الرعاية الداعمة الرامية إلى تحسين القدرة على التنقل. والواقع أن انتشار التصلب المشترك ومحدودية الحركة في المرضى يخلقان طلباً عاجلاً على الحلول العلاجية. والواقع أن زيادة الوعي بفوائد التدخل المبكر في الحفاظ على الوظيفة المشتركة تدعم الاعتماد السريع.أجهزة رصد لباسويستفيد هذا الجزء أيضا من نُهج الرعاية المتعددة التخصصات، التي تجمع بين الخبرة في مجال العلاج التقويم والعلاج الطبيعي، ويُعتبر التركيز المتزايد على تحسين التنقل الوظيفي الإدارة المشتركة للحد من القيود جزءا فرعيا من النمو المرتفع.
- بواسطة المستخدمات
واستناداً إلى المستعملين النهائيين، فإن السوق مقسمة إلى عيادات، ومستشفى، وغير ذلك، وسيطر قطاع المستشفيات على السوق بأكبر حصة من الإيرادات بلغت 44.3 في المائة في عام 2025، وذلك بسبب توافر أقسام متخصصة في طب الأطفال وتقويم العظام، ومرافق تشخيص متقدمة، وأفرقة علاج متعددة التخصصات. وتوفر المستشفيات الرعاية الشاملة، التي تجمع بين الاختبارات الوراثية، وإدارة العظام، وعلاج نمو الهرمونات في مسار رعاية واحد. ويدعم الاعتماد ثقة المريض في التدخلات القائمة على المستشفيات والمعايير التنظيمية. كما أن ارتفاع أحجام المرضى وإمكانية الوصول إلى الأطباء ذوي الخبرة يجعل المستشفيات هي المكان المفضل للرعاية. كما أن المستشفيات أكثر قدرة على تقديم العلاجات المبتكرة والمشاركة في التجارب السريرية، وتعزيز توافر العلاج. كما أن إدماج السجلات الصحية الإلكترونية وبرامج الرعاية المنسقة يزيد من تعزيز سيطرة المستشفيات.
ومن المتوقع أن يشهد قطاع العيادات أسرع نمو من 2026 إلى 2033، مدفوعاً بزيادة عيادات الأمراض النادرة المتخصصة التي تركز على التشخيص المبكر، ورصد النمو، وإدارة العلاج. وتوفر العيادات اهتماماً شخصياً ومرونة في جداول العلاج. فالتطبيب عن بعد وبرامج التوعية تسمح بالعيادات بالوصول إلى المرضى في المناطق النائية، وتعزيز النفاذ إلى الأسواق. ويستفيد هذا القطاع من الشراكات مع المستشفيات ومراكز البحوث الأكاديمية للإحالات والاختبارات المتخصصة. ويركز تركيز العيادات على تثقيف المرضى والرصد الطويل الأجل يشجع على الالتزام بالعلاج. ويدعم صعود عيادات الأمراض النادرة الخاصة والبرامج المتعددة التخصصات للمرضى الخارجيين نمواً قوياً في هذا الفرع الفرعي.
- حسب التوزيع
وعلى أساس قناة التوزيع، يتم تقسيم السوق إلى صيدلية المستشفيات، وصيدلة التجزئة، والصيدلة على شبكة الإنترنت. وكانت حصة صيدلية المستشفى تهيمن على السوق بأكبر حصة من الإيرادات بلغت 39.6% في عام 2025، نظراً لارتباطها المباشر ببرامج العلاج في المستشفيات، وإتاحة العلاجات الموصوفة فوراً، والاندماج مع مسارات رعاية المرضى. وتُفضَّل صيدليات المستشفيات في إدارة علاج هرمونات النمو، والمكملات الجراحية، والأدوية الداعمة. وهي تضمن المناولة السليمة، والتخزين، وفصل العلاج في الوقت المناسب. ويعزز التنسيق الوثيق مع الأطباء التزام المرضى والنتائج. ويستفيد هذا القطاع من الامتثال التنظيمي ومصادر موثوقة، وطمأنة المرضى ومقدمي الرعاية. كما يعمل نظام المستشفيات المركزي للمشتريات والمخزونات على زيادة تعزيز سيطرة المستشفيات.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع نمو من عام 2026 إلى عام 2033، مدفوعاً بزيادة اعتماد التجارة الإلكترونية، وملاءمة توصيل الخدمات المنزلية، وزيادة الوعي بالعلاجات المتعلقة بالأمراض النادرة. فالمنصات الإلكترونية تمكن المرضى في المناطق النائية أو المناطق التي تعاني من نقص الخدمات من الحصول على الأدوية. وكثيراً ما توفر المنصات الرقمية خدمات الاشتراك، والتذكارات، وبرامج دعم المرضى، وتعزيز الالتزام. ويتعزز النمو من خلال الشراكات مع الصيدليات المتخصصة ومقدمي الخدمات اللوجستية. كما توفر الصيدليات الإلكترونية شفافية الأسعار والخيارات المقارنة، التي تجذب المرضى الذين يراعون التكاليف. والواقع أن زيادة الارتياح مع أنظمة الصحة الرقمية والوصف الإلكتروني تجعل الصيدلية على الإنترنت قناة توزيع عالية النمو.
ما هي المنطقة التي تملك أكبر حصة من سوق المعاملة في مجال التمثيل التجاري؟
- ومن المتوقع أن تهيمن أمريكا الشمالية على سوق العلاج بالغ الأكروموسي لسلس اللبلازي بأكبر حصة من الإيرادات بلغت 43.7 في المائة في عام 2025، بسبب الهياكل الأساسية المتقدمة للرعاية الصحية، والتمويل القوي للبحوث المتعلقة بالأمراض النادرة، والاعتماد المبكر للعلاجات بما في ذلك الاختبارات الجينية والتدخلات الهرمونية للنمو.
- يقدر المرضى والأطباء في المنطقة تقديرا عاليا توافر مراكز متخصصة للأطفال والأمراض النادرة، وإمكانية الحصول على أحدث الاختبارات الوراثية، وبرامج الرعاية المتكاملة المتعددة التخصصات التي تجمع بين التشخيص والعلاج والمتابعة.
- ويدعم هذا الاعتماد الواسع النطاق أيضا ارتفاع الإنفاق على الرعاية الصحية، وهو شبكة راسخة من المستشفيات والعيادات، وزيادة الوعي بين مجموعات الدعوة إلى المرضى، مما يجعل أمريكا الشمالية المنطقة المفضلة لكل من التشخيص المبكر والعلاج الشامل لقسر النسل المصغرة.
سوق الولايات المتحدة الأمريكية للمعالجة
لقد استحوذت سوق العلاج في الولايات المتحدة على أكبر حصة من الإيرادات بلغت 80% في عام 2025 في شمال أميركا، والتي تغذيها البنية الأساسية المتقدمة للرعاية الصحية، والاعتماد المبكر للعلاجات الشخصية، والوصول الواسع النطاق إلى مراكز أمراض الأطفال والأمراض النادرة. والواقع أن المرضى والعياديين يعطون الأولوية بشكل متزايد للتشخيص المبكر من خلال الاختبار الوراثي والتدخلات في الوقت المناسب مع إدارة تقويم العظام وعلاج هرمونات النمو. والواقع أن الوعي المتنامي بين مجموعات الدعوة للمرضى، إلى جانب التمويل القوي للبحوث والحوافز الحكومية للأمراض النادرة، يزيد من دفع نمو السوق. فضلاً عن ذلك فإن توفر العيادات المتخصصة والرعاية المتكاملة المتعددة التخصصات والتكنولوجيات التشخيصية المتقدمة يساهم بشكل كبير في توسع السوق.
سوق المعاملة
ومن المتوقع أن تتوسع سوق العلاج في أوروبا في إطار مجموعة كبيرة من العلاجات الشاملة خلال الفترة المتوقعة، مدفوعة في المقام الأول بزيادة الوعي باضطرابات الهيكل العظمي النادرة وسياسات الرعاية الصحية الداعمة لأمراض الأيتام. فزيادة التوسع الحضري وتحسين الوصول إلى المستشفيات والعيادات المتخصصة يشجعان على تبني برامج علاجية متقدمة. ويجتذب المرضى ومقدمي الرعاية الأوروبيين إلى نهج العلاج الشخصي التي تجمع بين علاج هرمونات النمو، وإدارة تقويم العظام، والمشورة الجينية. وتشهد المنطقة نمواً كبيراً في مختلف مستشفيات الأطفال، ومراكز الأمراض النادرة، والعيادات المتعددة التخصصات، مع دمج العلاجات في كل من المرضى الذين تم تشخيصهم حديثاً وبرامج الإدارة المستمرة.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن ينمو سوق العلاج في المملكة المتحدة في إطار نظام علاجي متكامل جدير بالملاحظة في المملكة المتحدة أثناء الفترة المتوقعة، وذلك بسبب الاتجاه المتزايد لبرامج الرعاية الشخصية والتدخل المبكر. ومن المتوقع أن تؤدي المخاوف المتعلقة بتأخر النمو، والقيود المشتركة، والتشوهات في الهيكل العظمي إلى تشجيع الأطباء ومقدمي الرعاية على تبني استراتيجيات علاجية متكاملة. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة، مقترنة بحملة قوية للدعوة والتوعية لدى المرضى، في تحفيز نمو السوق. ومن المتوقع أن يستمر الوصول إلى الاختبارات الجينية المتخصصة، وبرامج العلاج في المستشفيات، والرعاية اللاحقة في دعم تبني العلاج في كل من السياقات العامة والخاصة للرعاية الصحية.
سوق المعاملة
ومن المتوقع أن يتوسع سوق ألمانيا للعلاج من الداء الموبوء بالسكر في ظل قدر كبير من العلاج بالسكر أثناء الفترة المتوقعة، والذي تغذيه زيادة الوعي بالاضطرابات العظمية النادرة وتوفر الحلول التشخيصية والعلاجية المتقدمة تكنولوجيا. ومن المتوقع أن تعمل البنية الأساسية الراسخة في ألمانيا في مجال الرعاية الصحية وتشديدها على الإبداع على تشجيع تبني برامج علاجية شخصية. والواقع أن دمج الاختبارات الجينية، وإدارة تقويم العظام، وعلاج هرمونات النمو في المستشفيات والعيادات أصبح منتشراً على نحو متزايد. والتركيز القوي على الرعاية التي تركز على المرضى واستراتيجيات العلاج المتعددة التخصصات يتواءم مع التوقعات المحلية ويدعم التوسع المطرد في السوق.
سوق المعاملة
إن سوق العلاج في منطقة آسيا والمحيط الهادئ على وشك أن تنمو على أسرع مستويات النمو في إطار نظام العلاج الشامل لأمراض الأطفال، حيث بلغت 22% خلال الفترة من 2026 إلى 2033، مدفوعة بزيادة فرص الحصول على الرعاية الصحية، وزيادة الوعي بالأمراض النادرة، وتحسين البنية الأساسية لرعاية الأطفال في بلدان مثل الصين واليابان والهند. والواقع أن الميل المتنامي في المنطقة نحو التشخيص المبكر واعتماد العلاج الشخصي يعمل على تعزيز استيعاب السوق. فضلاً عن ذلك فإن التوسع في عيادات الأمراض النادرة المتخصصة، والمبادرات الحكومية الداعمة لإدارة الأمراض النادرة، وتوافر خيارات العلاج الفعالة من حيث التكلفة تعمل على زيادة فرص الوصول إلى المرضى في مختلف أنحاء المنطقة.
سوق المعاملة في اليابان
إن سوق اليابان لمعالجة البلازلاسيا تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، والتركيز العالي على إدارة الأمراض النادرة، وتزايد عدد مراكز الأطفال المتخصصة. والتشخيص المبكر من خلال الاختبارات الوراثية والتدخلات في الوقت المناسب مع علاج هرمونات النمو وإدارة تقويم العظام يقود إلى الاعتماد. والواقع أن تكامل برامج الرعاية المتعددة التخصصات ورصد المتابعة يعزز من نتائج العلاج. فضلاً عن ذلك فإن زيادة الوعي بين الأطباء ومقدمي الرعاية، إلى جانب الدعم الحكومي لمبادرات الأمراض النادرة، يعمل على تغذية نمو السوق في كل من الأماكن السكنية والإكلينيكية.
سوق الهند
الواقع أن سوق الهند لمعالجة الضائقة الكهروميكية تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى زيادة الوعي بالاضطرابات الهيكلية النادرة، وتوسيع البنية الأساسية لرعاية الأطفال، وزيادة توافر العيادات المتخصصة. والواقع أن الطبقة المتوسطة المتنامية في الهند، وتحسين سبل الوصول إلى الرعاية الصحية، والتركيز على برامج التدخل المبكر تشكل عوامل رئيسية تدفع السوق. والواقع أن وجود العلاجات الفعالة من حيث التكلفة، إلى جانب المبادرات الحكومية الداعمة لإدارة الأمراض النادرة، يزيد من التعجيل بالتبني. فضلاً عن ذلك فإن المستشفيات الخاصة والعيادات المتخصصة تقدم بشكل متزايد حلولاً علاجية متكاملة، الأمر الذي يساهم في النمو القوي للسوق.
من هي الشركات الكبرى في سوق المعالجة؟
وتقود صناعة المعالجة بالزئبق المجهري أساسا شركات راسخة، من بينها:
- ذكوري)الولايات المتحدة الأمريكية(
- لي(اليابان)
- اللم)اللغـون الدان
- (ب) شركة Inc)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- نوفو نورديسك أ/س (الدانمرك)
- هوفمن - لاروشي المحدودة (سويسرا)
- LG Chem (كوريا الجنوبية)
- ب. ف. (هولندا)
- شركة JCR CRR Add الصيدلايتs Co. Ltd (اليابان)
- KVK Tech, In In Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- شركة ProLynx Inc. (الولايات المتحدة)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- يبسن فارما (فرنسا)
- نوفارتس أ. (سويسرا)
- شركة Chiamen Amoyotop Biotech Co. Ltd. (الصين)
ما هي التطورات الأخيرة في سوق المعاملة في سوق اللدائن؟
- وفي نيسان/أبريل 2025، أبلغ منشور بعنوان "النتائج الطويلة الأجل والأدلة على الإرث المهيمن الأوتوسومال" عن طفرة جديدة من طفرة FBN1 تم تحديدها في ستة من أفراد الأسرة. وقد وفرت الدراسة بيانات متابعة طويلة الأجل عن النمو، وتشوهات الهيكل العظمي، والنتائج السريرية، مع التأكيد على الطبيعة الوراثية لـ desplasia.
- في تموز/يوليه 2024، نُشر المقال المعنون ”تقرير الحالة: نوعان مختلفان من الأنماط الفينية في أسرة صينية سببهما طفرة في حالة طفرة في FBN1 واستعراض للأدب“ الذي سلط الضوء على حدوث نوعين متميزين من النمط الفينو (معاملان مختلفان مختلفان في الأسرة الصينية: نوعان مختلفان من النمطين المتمايزين (معاملان مائلان للسرطان وعاملان في الغليوبيو فيزيائيتان) داخل نفس الأسرة يحملان طفرة FBN1 c.5179C> T (p. Arg1727Trp) (p. Arg1727Trp)) وقد تلقى هذا الفرع علاجاً بالتهاب الرغوة يظهر كسباً في طول الجسم قدره 0.72 SDS في ستة أشهر.
- في يوليو/تموز 2023، وصف تقرير حالة بعنوان "العجز الكلي الناتج عن طفرة في الفقاعة 1 في الأسرة" مريضاً صينياً يبلغ من العمر أربع سنوات عومل بهرمون نمو بشري متراكم من جديد لأكثر من خمس سنوات. فقد تحسن معدل الوفيات الناجمة عن نقص المناعة البشرية من ــ 3.64 إلى ــ 2.88 في السنة الأولى، مما يدل على الفعالية المبكرة للعلاج بالرطوبة في تعزيز النمو الخطي. كما أشارت الدراسة إلى أن النتائج الطويلة الأجل لا تزال غير مؤكدة، وشددت على الحاجة إلى الرصد المستمر للنمو، والإدارة العُضوية، والآثار الجانبية المحتملة.
- وفي آب/أغسطس 2021، نُشرت دراسة تاريخية طبيعية بعنوان ”التاريخ الطبيعي والنوع الجيني - النوع الظاهري - الارتباط“ قدمت ملاحظات مفصلة عن تطور المرض، وتشوهات الهيكل العظمي، وقصر المكان، وتقلبات الزهرية في الأكروموسيكريك وما يتصل به من تسبّب في التسبّب.
- وفي أيار/مايو 2021، نُشرت دراسة صينية بعنوان ”استعراض ثلاث حالات صينية من الأسطوانات مع حالات تشويه FBN1“ وأبلغت عن طفرتين جديدتين (c.5272G>T (p.D1758Y) و c.5183C>T (p.A1728V)) في جين FBN1 في ثلاثة مرضى.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











