السوق العالمية لأدوية الذبحة الصدرية، حسب النوع (الذبحة الصدرية المستقرة، الذبحة الصدرية غير المستقرة، ذبحة برينز ميتال)، الأدوية (النترات، مضادات الصفيحات، حاصرات بيتا الأدرينالية، حاصرات قنوات الكالسيوم ، مضادات نقص التروية، الستاتينات، مضادات ارتفاع ضغط الدم، أخرى)، طريق الإدارة (عن طريق الفم، عن طريق الحقن، عبر الجلد، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدليات عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم وصورة سوق المخدرات؟
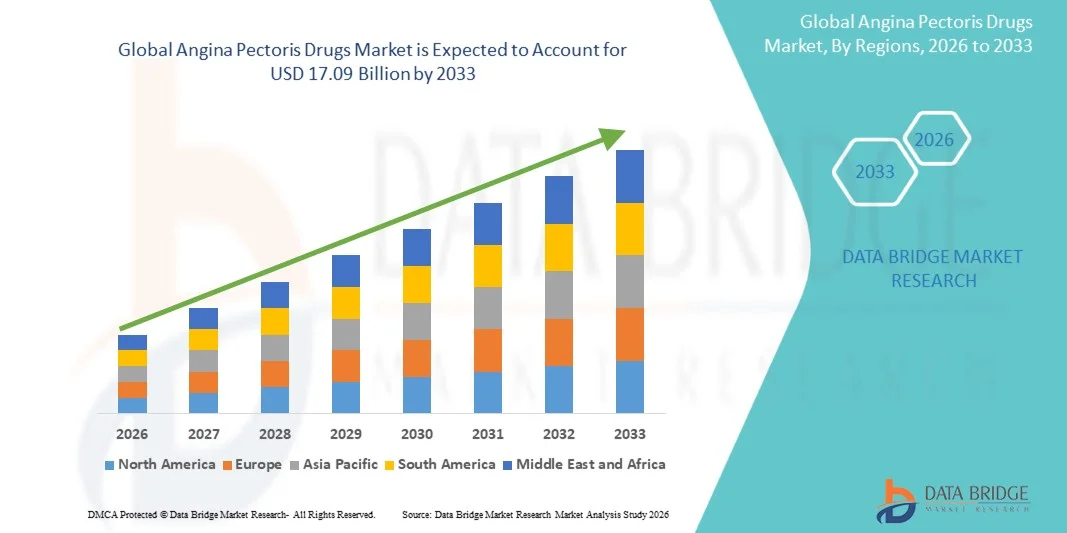
- وفقاً لتحليل البحوث المتعلقة بسوق البيانات، قُيِّر حجم سوق المخدرات العالمية في شكل مهجينة في شكل رقمي:11.14 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك17.09 بليون دولار بحلول عام 2033, ما(أ)خلال الفترة التي
- ويغذي نمو السوق إلى حد كبير ارتفاع انتشار أمراض القلب والأوعية والأوعية الدموية وتزايد حدوث الأمراض التيمنتخَلَة من الـالسكان المسنين، وأنماط العيش المستقر، وعوامل الخطر المتزايدة مثل:درجة ما، والسكري والبدانة
- وعلاوة على ذلك، فإن أوجه التقدم المستمر في العلاجات المضادة للعناية بالمناخ، وتوسيع نطاق اعتماد النظم المركبة للعقاقير، وتحسين إمكانية الحصول على الرعاية القلبية الوعائية عبر نظم الرعاية الصحية المتقدمة والناشئة على السواء، تدعم توسيع الأسواق وتعزز استيعاب العلاج في الممارسة السريرية.
سوق الحجم و توقّر
- قيمة السوق العالمية: 11.14 مليار دولار
- القيمة السوقية المتوقعة (2033): 17.09 مليار دولار
- التنبؤات المتوقعة (2026-2033): 5,50 في المائة
ما هي أهم عمليات الإستحواذ على سوق (أنجينا بيكتوريس) للمخدرات؟
- العقاقير التي تستخدم أساساً لإدارة آلام الصدر وتحسين العرض - التوازن بين العرض - الطلب للأكسجين - الأوكسجين في القلب القلب والقلب، هي عوامل علاج أساسية في الرعاية القلب والأوعية الدموية، وتستخدم على نطاق واسع في المستشفيات وفي أماكن المرضى الخارجيين من أجل معالجة كل من المهبل المستقر المزمن ومتلازمة الشريان التاجي الحاد بسبب قدرتها على الحد من حالات الإصابة بالهيكل وتحسين نوعية حياة المريض
- ويُعزى الطلب المتزايد على عقاقير من النوعي المهجن في المقام الأول في المقام الأول إلى تزايد العبء العالمي من أمراض القلب والأوعية الدموية، وزيادة انتشار عوامل الخطر مثل ارتفاع ضغط الدم، والسكري، والسمنة، والتدخين، إلى جانب تزايد عدد السكان المسنين الأكثر عرضة لاضطرابات الشريان التاجي.
- تهيمنت أمريكا الشمالية على سوق المخدرات في شكل فئران مهجنة بأكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات عالية للتشخيص والعلاج، واعتماد قوي للعلاجات المضادة للمعدن الموسومة والمبتكرة، ووجود شركات صيدلانية رئيسية، مع قيام الولايات المتحدة بحصر استخدام كبير للعقاقير في الرعاية القلبية للمرضى الداخليين والخارجيين على السواء.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العقاقير ذات اللفتات اللمنيات ذات الطيفية خلال الفترة المتوقعة بسبب ارتفاع الإنفاق على الرعاية الصحية، وتحسين إمكانية الحصول على العلاجات القلبية الوعائية، وزيادة الوعي بإدارة أمراض القلب، والتحضر السريع الذي يسهم في عوامل مخاطر القلب المرتبطة بنمط الحياة.
- الجزء الخاص بعوامل منع التسرب من بيتا - أدم - أدرينرغيري كان يهيمن على سوق المخدرات في شكل فيس في شكل مهجينة مع أكبر حصة تبلغ 41.8 في المائة في عام 2025، ويعزى ذلك إلى فعاليتها السريرية القوية، وفعاليتها من حيث التكلفة، والاستخدام الواسع الانتشار كعلاج في الخط الأول لخفض الطلب على الأكسجين الشوكي القلبي ومنع نوبات الأناجينا المتكررة
تقريرسوق المخدرات
الصفات الأولى |
Agengena Pverver vercts المخدرات الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق المخدرات؟
“السفينة نحو العلاجات المضادة للمناعة للمناعة للآلية الجديدة والدمج فيها”
- وهناك اتجاه هام ومتسارع في سوق المخدرات العالمية ذات الإثارة اللمّيحة ذات النسيان الطيفي يتمثل في زيادة التركيز على العلاجات الجديدة القائمة على الآلية ونظم العلاج المركبة التي تتجاوز النترات التقليديةبيتا - ك:: تحسين مراقبة الأعراض في المرضى الذين يعانون من نقص في
- وعلى سبيل المثال، تُستخدم عقاقير مثل الرنولازين والفيبرادين بصورة متزايدة كعلاجات إضافية على علاج المرضى الذين يظلون أعراضهم أعراضاً على الرغم من العلاج العادي، مما يساعد على تحسين ممارسة التسامح والحد من تواتر الإصابة بالتهاب الجهاز التنفسي دون أن يؤثر ذلك تأثيراً كبيراً على معدل ضربات القلب أو ضغط الدم.
- إن التطورات في علم صيدليات القلب والأوعية الدموية تمكّن من زيادة التركيز على نحو أكثر استهدافاً على الطلب على الأكسجين الشوكي وتدفق الدم التاجي، مع اتباع نهج علاجية جديدة تركز على مسارات الأيض وتثبيط تيار الصوديوم المتأخر لتحسين الكفاءة الكيميائية
- وعلاوة على ذلك، تكتسب العلاجات المركبة بالجرعات المقيسة مزيدا من الانزلاق لأنها تعزز انضمام المرضى إليها، وتبسط نظم العلاج، وتوفر منافع تآزرية في مجال إدارة المهبل الطويلة الأجل، ولا سيما في المرضى المسنين المصابين باعتلالات متزامنة.
- يؤدي الإدماج المتزايد لأدوات رصد الصحة الرقمية والمواد القابلة للبلى بالقلب إلى دعم تحسين إدارة الأمراض عن طريق التمكين من تتبع الأعراض في الوقت الحقيقي وتحقيق الاستخدام الأمثل للأدوية في مرضى المُهَلَة
- وهذا الاتجاه نحو استراتيجيات علاجية أكثر تشخصاً وآليات العلاج المتفاوتة في الآليات هو في سبيل إعادة تشكيل الممارسة السريرية، حيث تستثمر شركات المستحضرات الصيدلانية بشكل متزايد في البحث والتطوير للجيل القادم من العوامل المضادة للمعوقات وتحسين تركيبات تسليم العقاقير.
- تزايد الطلب المتزايد على علاجات أكثر أماناً وفعالية وطول أمداً من العلاجات التي تُعالج بالمهجينات تتزايد بسرعة في كل من أسواق الرعاية الصحية المتقدمة والناشئة على حد سواء، حيث يعطي الأطباء السريريون الأولوية لمراقبة الأعراض المثلى وتحسين نتائج القلب والأوعية الدموية.
سوق المخدرات
”التعرّض على الصعيد العالمي لعبء الأمراض التي تسببها القلبية والورات والأوعية الصحية وإمكانية الحصول على العلاج وتوسيع نطاقه“
- ويعد تزايد انتشار أمراض القلب والأوعية الدموية، ولا سيما أمراض الشريان التاجي ونظائر الحشرة، إلى جانب تزايد عدد السكان المسنين، عاملا محركا رئيسيا يغذي الطلب على عقاقير الحشرة على الصعيد العالمي.
- ففي عام 2025، على سبيل المثال، أبلغت نظم الرعاية الصحية في مناطق متعددة عن ارتفاع مطرد في عدد زيارات المرضى الخارجيين والزيارات الطارئة المرتبطة بأمراض القلب الإكاشيمية، مما أدى إلى ارتفاع معدلات الوصفات الطبية للأدوية المضادة للمعدن في المستشفيات وفي أماكن الرعاية الإسعافية على حد سواء.
- ومع تحسن الوعي بالتشخيص المبكر والإدارة الطويلة الأجل للأوقية، يجري الشروع في مزيد من المرضى في علاجات صيدلانية مثل بيتا - بسكويلات، وحاجز قنوات الكالسيوم، والنترات لمنع تقدم الأمراض ومضاعفاتها.
- وعلاوة على ذلك، فإن توسيع الهياكل الأساسية للرعاية الصحية الصحية في الاقتصادات الناشئة وتحسين تغطية سداد تكاليف علاج الأوعية القلبية الوعائية يزيدان من إمكانية حصول المرضى على أدوية الأهينات الأساسية.
- إن توافر بدائل الأدوية الجنيسة وإدراج أدوية الأوعية القلب والأوعية أوعية الأساسية في برامج الرعاية الصحية الوطنية يؤديان إلى زيادة تسريع اعتماد العلاج في مختلف مجموعات المرضى.
- ويسهم أيضاً في الكشف المبكر عن كميات أكبر من العلاجات ذات الصلة بالمهجين وزيادة كميات الوصفات الطبية لها.
- :: زيادة التعاون بين شركات المستحضرات الصيدلانية ومقدمي الرعاية الصحية من أجل حملات التوعية، وزيادة تحسين معدلات التشخيص وبدء العلاج لدى الفئات السكانية المعرضة لخطر شديد
التعرّض/التحديي
“الآثار الضارة والتسامح في المخدرات والتقييدات في المعاملة”
- وعلى الرغم من الطلب القوي، تواجه سوق المخدرات ذات الإثارة الهجانية ذات الميول الفكرية تحديات ذات صلة بالآثار الجانبية المتصلة بالمخدرات، وتنمية التسامح (لا سيما مع الاستخدام الطويل الأجل للنترات)، وعدم امتثال المرضى، مما يمكن أن يحد من فعالية العلاج عموما.
- فعلى سبيل المثال، قد يؤدي العلاج بالنترات المطولة إلى التسامح، مما يتطلب فترات خالية من النترات وإدارة دقيقة للجرعات، مما قد يعقد من التقيد بالعلاج الطويل الأجل لدى مرضى الأهينا المزمنين.
- وبالإضافة إلى ذلك، يمكن أن تؤدي الآثار الجانبية مثل الضغط، والدوار، والإعيال المرتبطة بعوامل بيتا وحاجل قنوات الكالسيوم إلى التوقف أو تعديل الجرعة في مجموعات المرضى الحساسة.
- وتتطلب الطبيعة المزمنة لإدارة الأهجين التقيد بالدواء مدى الحياة، لكن المرضى كثيرا ما يكافحون مع تناول المخدرات بشكل متسق بسبب تقلب الأعراض وعبء الصيدلة المتعددة التخصصات لدى السكان المسنين.
- وعلاوة على ذلك، فإن التباين في الاستجابة للعلاج والحاجة إلى اختيار العلاج الفردي يزيدان من تعقيد الأطباء، ولا سيما في المرضى الذين يعانون من حالات تزامن متعددة.
- غالباً ما يؤدي الوعي المحدود لدى المرضى في المناطق النامية بشأن إدارة الأمراض في الأجل الطويل إلى تأخير استمرار العلاج والنتائج العلاجية دون المثلى
- ويمكن أيضاً أن تؤدي المتطلبات التنظيمية الصارمة والجداول الزمنية المطولة للموافقة على العقاقير الجديدة المضادة للمعاونة إلى تأخير دخول العلاجات المتطورة إلى الأسواق، مما يحد من النمو القائم على الابتكار
- وسيكون التصدي لهذه التحديات من خلال تحسين تركيبات العقاقير، وتثقيف المرضى، وتطوير علاجات أفضل توطئة أمرا حاسما لاستدامة نمو الأسواق في الأجل الطويل
كيف يتم تنظيم سوق المخدرات في أنجينا؟ (نُظُم)
ويتم تقسيم السوق على أساس النوع، وفئة المخدرات، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق العقاقير ذات المنظورات الفائقة يتجزأ إلى مهبلات ثابتة من المهبل، ومهبل غير مستقر، ومهبلات (مهبل) في برينزميتال. ويهيمن جزء المهبل المستقر على السوق بأكبر حصة من الدخل بلغت 52.4% في عام 2025، مدفوعاً بارتفاع معدل انتشاره العالمي بين المرضى المصابين بأمراض الشريان التاجي المزمنة وعوامل الخطر في القلب والأوعية الدموية الطويلة الأجل مثل ارتفاع ضغط الدم، والسكري، وفرط فرط في فرط في الدم. وعادة ما تدار المهبلات المستقرة من خلال العلاج الدوائي الطويل الأجل، الأمر الذي يؤدي إلى الطلب المتسق والمستدام على المخدرات عبر المرضى الخارجيين وفي أماكن المستشفيات. ويستفيد هذا الجزء أيضاً من بروتوكولات العلاج الراسخة التي تشتمل على موانع بيتا، والنترات، وناقلات قنوات الكالسيوم، مما يضمن تبنيها على نطاق واسع.
ومن المتوقع أن يشهد الجزء غير المستقر من الأهجنة أسرع معدل نمو يبلغ 7.9 في المائة خلال الفترة 2026-2033، مدفوعا بزيادة حالات الإصابة بمتلازمة الشريان التاجي الحادة التي تتطلب تدخلا طبيا طارئا. ومن المتوقع أن يؤدي ارتفاع عدد حالات الدخول إلى المستشفيات بسبب الأحداث القلبية المفاجئة وتحسين القدرات التشخيصية في بيئات الرعاية في حالات الطوارئ إلى زيادة كبيرة في استخدام المخدرات. كما يدعم هذا الجزء أيضا تزايد استخدام العوامل المضادة للدروع ومضادات التخثر في بروتوكولات الإدارة الحادة. ويؤدي التوسع في البنية الأساسية لحالات الطوارئ القلبية الوعائية في الاقتصادات الناشئة إلى زيادة التعجيل باعتماد العلاج. وبالإضافة إلى ذلك، فإن زيادة الوعي بالتعرّف المبكر على الأعراض يؤدي إلى زيارات أسرع إلى المستشفيات والتدخل الدوائي في الوقت المناسب.
- H HBT HBT
وعلى أساس فئة المخدرات، تنقسم السوق إلى نترات، وعوامل مضادة للدبابات، وعوامل الحَوْل بيتا - أَدْرِنْرِغِيَّة بيتا، وأجهزة الحَوْلَة في قنوات قنوات الكالسيوم، وعوامل مضادة للكيمياء، واستينات، وعوامل مانعة لتكثُّف الكَثُرَةِ، وغيرها. وتهيمن قطاع عوامل الحَوْلْف الحَدِّيَّةَ على السوق بأكبر حصة من الإيرادات بلغت 41.8 في المائة في عام 2025، نظراً لفعاليتها الإكلينيكية القوية كعلاج للخط الأول في الحد من الطلب على الأكسجين في مرحلة القلب ومنع نوبات الذبح المتكررة. وتوصف هذه العقاقير على نطاق واسع في كل من أماكن الرعاية المزمنة والطارئة بسبب ما أثبتته من فوائد الوفاة والاعتلال في إدارة أمراض الأوعية الدموية. وتزيد فعالية تكاليفها وإدراجها في المبادئ التوجيهية العلاجية الموحدة من تعزيز الهيمنة.
ومن المتوقع أن يشهد قطاع العوامل المضادة للكيمياء أسرع معدل نمو يبلغ 8.3 في المائة خلال الفترة 2026-2033، وذلك بسبب زيادة اعتماد علاجات حديثة مثل الرانولازين التي تستهدف استقلاب الطاقة الخلوية والمسارات الكيميائية. وتكتسب هذه الأدوية قوة جر في المرضى الذين يعانون من نقص الغدة الشهية الصدرية والذين لا يستجيبون على نحو كاف للعلاجات التقليدية. والواقع أن زيادة التفضيل السريري للنهج العلاجية القائمة على الآلية يزيد من دعم الطلب. كما يعمل الاستثمار المتزايد في البحث والتطوير في العوامل الجديدة المضادة للمهزات على توسيع خط الأنابيب من العلاجات المتقدمة. فضلاً عن ذلك فإن تحسين توصيات المبادئ التوجيهية بشأن العلاج المركب يعجل من تبنيها في كل من أسواق الرعاية الصحية المتقدمة والناشئة.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم السوق إلى أجزاء من السوق إلى أجزاء شفهية، ووالدية، وعابرة للجلد، وغيرها، ويهيمن الجزء الشفهي على السوق بأكبر حصة من الإيرادات قدرها 67.5 في المائة في عام 2025، وذلك بسبب سهولة إدارته، وامتثال المريض الشديد، وملاءمة العلاج المزمن الطويل الأجل. وتتوافر معظم عقاقير الغدق من الخط الأول، مثل عقاقير بيتا - بوكس، والنترات، وعقاقير قنوات الكالسيوم، في تركيبات شفهية، مما يجعل هذا الطريق هو المعيار في إدارة المرضى الخارجيين. وتُفضَّل العقاقير الفموية أيضاً بسبب انخفاض التكلفة واتاحة التركيبات الجنيسة على نطاق واسع.
ومن المتوقع أن يشهد الجزء العابر للحرارة أسرع معدل نمو يبلغ ٧,٦ في المائة خلال الفترة ٢٠٢٦-٢٠٣٣، مدفوعا بزيادة استخدام رقع النيتروجوليسرين من أجل إطلاق المخدرات الخاضع للمراقبة والمستدام. فالتوصيل عبر الجلدي يوفر امتثالاً أفضل للمريض من خلال الحد من تواتر الجرعة والتقليل إلى أدنى حد من الآثار الجانبية المعوية. وهو مفيد بشكل خاص للمسنين المرضى الذين يعانون من صعوبات في الابتلاع. والتفضيل المتزايد لنظم إيصال العقاقير غير النفخية يزيد من دعم التبني. وبالإضافة إلى ذلك، فإن التقدم في تكنولوجيا الترطيب التي تمكن من استيعاب أفضل وجرعات متحكم بها تعجل نمو السوق.
- بواسطة المستخدمات
واستناداً إلى المستعملين النهائيين، ينقسم السوق إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، ويهيمن قطاع المستشفيات على السوق بأكبر حصة من الإيرادات بلغت 48.9 في المائة في عام 2025، وذلك بسبب ارتفاع عدد حالات الإصابة بالمهبل الحادة وحالات الدخول القلبية الوعائية الطارئة التي تتطلب تدخلاً صيدلانياً فورياً، وتعمل المستشفيات كنقطة أساسية للتشخيص وبدء العلاج، ولا سيما بالنسبة للمرضى غير المستقرين والمعرضين لمخاطر عالية، كما أن توافر نظم متقدمة لرصد القلب والرعاية المتخصصة يدعم استخدام المخدرات.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو يبلغ 9.1 في المائة خلال الفترة 2026-2033، مدفوعاً بزيادة تفضيل إدارة الأمراض المزمنة الطويلة الأجل في المنزل وزيادة اعتماد العلاجات التي تستخدم في صيانتها الفموية. ومن المتوقع أن يؤدي تزايد شيخوخة السكان والتوسع في نظم رصد المرضى عن بعد إلى دعم هذا التحول. ويتزايد تفضيل المرضى للرعاية المنزلية بسبب الراحة وانخفاض تكاليف العلاج في المستشفيات. والواقع أن التقدم في علم القلب عن بعد والأدوات الصحية الرقمية يساعد على تحسين الالتزام والرصد. فضلاً عن ذلك، فإن ارتفاع توافر عبوات الوصفات الطبية من خلال الصيدليات الرقمية يعمل على تعزيز تبني الرعاية المنزلية.
- حسب التوزيع
وعلى أساس قناة التوزيع، يتم تقسيم السوق إلى صيدلية المستشفيات، والصيدلة بالتجزئة، والصيدلة على شبكة الإنترنت. وكانت حصة صيدلية المستشفى تهيمن على السوق بأكبر حصة من الإيرادات بلغت 46.3% في عام 2025، مدفوعة بكميات كبيرة من الوصفات الطبية من المستشفيات الداخلية وأوساط الرعاية في حالات الطوارئ. وتؤدي صيدليات المستشفيات دوراً حاسماً في الاستغناء عن أدوية الرعاية الحادة لأحداث الإصابة بالهلع غير المستقرة وما بعد القلب. ويكفل دمجها مع بروتوكولات العلاج في المستشفيات توفر الأدوية الفورية.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع معدل نمو يبلغ 10.4 في المائة خلال الفترة 2026-2033، وذلك بسبب زيادة رقمنة الرعاية الصحية وتزايد الطلب على توصيل أدوية الأمراض المزمنة إلى المنازل بشكل مريح. ويتزايد تفضيل المرضى الذين يعانون من مرض الغدد المهبلية المستقرة للمناصات الإلكترونية لإعادة تعبئة الوصفات الطبية المنتظمة. كما أن التوسع في أنظمة الوصفات الإلكترونية واستشارات التطبيب عن بعد يزيد من التعجيل باعتمادها. كما يدعم اختراق الهواتف الذكية ونُظم الدفع الرقمية نمو السوق. وبالإضافة إلى ذلك، تعمل نماذج تقديم الأدوية القائمة على أساس الخصم والإشتراك على تعزيز التزام المرضى وتعزيز الاختراق عبر الإنترنت.
سوق المخدرات
- تهيمنت أمريكا الشمالية على سوق المخدرات في شكل شكل مهبل حيث بلغت حصة أكبر حصة من الإيرادات 38.6 في المائة في عام 2025، بدعم من هياكل أساسية متقدمة للرعاية الصحية، ومعدلات عالية للتشخيص والعلاج، واعتماد قوي للعلاجات المميّزة والمبتكرة المضادة للمعانين.
- ويستفيد المرضى في المنطقة من الكشف المبكر عن الأمراض، وارتفاع معدلات الوصفات الطبية من العلاجات المضادة للمعانات، والاعتماد القوي للعقاقير ذات العلامات التجارية والعقاقير التي لا تحمل علامات تجارية على السواء، والعقاقير القلبية الوعائية عبر المستشفيات والخارج من المستشفيات
- ويدعم هذا الاعتماد الواسع الانتشار أيضا ارتفاع نفقات الرعاية الصحية، والتغطية التأمينية القوية، ووجود شركات صيدلانية رائدة، مما يجعل عقاقير الحشرة من العقاقير عنصرا معياريا في إدارة الرعاية القلبية الطويلة الأجل.
الولايات المتحدة الأمريكية
وقد استولت سوق الأدوية في الولايات المتحدة على أكبر حصة من الإيرادات بلغت 81 في المائة في أمريكا الشمالية في عام 2025، وتغذت هذه الحصة بارتفاع معدل انتشار أمراض الشريان التاجي وبالاعتماد السريع للعلاجات القلبية الوعائية المتقدمة. ويولي المرضى الأولوية على نحو متزايد للإدارة الفعالة الطويلة الأجل للغشاء من خلال العلاجات الدوائية القائمة على الأدلة والتشخيص المبكر. كما أن التفضيل المتزايد للعلاج الموجه وفقاً للمبادئ التوجيهية، إلى جانب الطلب القوي على العلاجات المركبة للعقاقير، والعوامل الجديدة المضادة للكيمياء، يزيد من دفع السوق. فضلاً عن ذلك فإن التكامل المتزايد لبرامج أمراض القلب الوقائية والرصد الصحي الرقمي يساهم بشكل كبير في توسع الأسواق.
أوروبا أوروبا
ومن المتوقع أن تتوسع سوق الأدوية في أوروبا بمستوى كبير من الكفاءة في استخدام العقاقير خلال الفترة المتوقعة، وذلك أساساً بسبب العبء الثقيل الناجم عن أمراض القلب غير الكيميائية وسياسات الرعاية الصحية الصارمة الداعمة لإمكانية الحصول على العلاج من القلب والأوعية الدموية. والواقع أن الزيادة في عدد السكان المسنين، إلى جانب زيادة الوعي بإدارة الأمراض المبكرة، تعمل على تشجيع اعتماد عقاقير الأهجان. وتركز نظم الرعاية الصحية الأوروبية أيضاً على نُهُج العلاج الفعالة من حيث التكلفة، وتشجع على التوسع في استخدام الحوامات والنترات وقناة الكالسيوم العامة التي تعمل على إنتاج بيتا. وتشهد المنطقة نمواً مطرداً عبر المستشفيات ومرافق الرعاية للمرضى الخارجيين، مع إدماج علاجات المهبل على نطاق واسع في برامج إدارة الأمراض المزمنة.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن تنمو سوق الأدوية في المملكة المتحدة في إطار دائرة الصحة الوطنية عند مستوى جدير بالملاحظة من معدلات الإصابة بالعقاقير خلال الفترة المتوقعة، وذلك بسبب تزايد انتشار أمراض الشريان التاجي والتركيز القوي على التشخيص المبكر والرعاية الوقائية. فضلاً عن ذلك فإن زيادة الوعي بصحة القلب والأوعية الدموية وممارسات الوصف المنظمة في إطار دائرة الصحة الوطنية تشجع الاستخدام المتسق للعلاجات القياسية المضادة للمعقولات. ومن المتوقع أن تستمر القدرة القوية على الوصول إلى الرعاية الصحية في المملكة المتحدة وبرامج إدارة المرضى الخارجيين المتنامية في تحفيز نمو السوق.
سوق المخدرات
ومن المتوقع أن تتوسع سوق الأدوية في ألمانيا في إطار نظام كبير لمراقبة المخدرات أثناء الفترة المتوقعة، والذي تغذيه زيادة انتشار ظروف القلب والأوعية الدموية والتركيز القوي على معايير العلاج السريري المتقدمة. والواقع أن البنية الأساسية المتطورة في ألمانيا في مجال الرعاية الصحية وقاعدة الإنتاج الدوائي القوية تضمنان توفر العقاقير الوسمية والعقاقير الجنيسة بشكل ثابت. كما أن تكامل النهج العلاجية المبتكرة والتركيز على إدارة الأمراض على الأمد البعيد يدعم أيضاً تبني العلاجات المركبة والعلاجات المضادة للكيمياء.
(أ)
إن سوق العقاقير ذات المهبل المهبلية في آسيا والمحيط الهادئ من المرجح أن تنمو بأسرع ما يمكن خلال الفترة المتوقعة من 2026 إلى 2033، والتي تتراوح بين 8.9% خلال الفترة المتوقعة من 2026 إلى 2033، مدفوعة بارتفاع عبء أمراض القلب والأوعية الدموية، والتحضر السريع، وتحسين فرص الحصول على الرعاية الصحية عبر الاقتصادات الناشئة. والواقع أن زيادة الوعي بإدارة أمراض القلب وتوسيع نطاق توافر الأدوية النوعية بأسعار معقولة تعمل بشكل كبير على تعزيز تبني العلاج في المنطقة. والمبادرات الحكومية التي تشجع تطوير البنية الأساسية للرعاية الصحية وبرامج القلب الوقائية تزيد من دعم التوسع في الأسواق.
اليابان Agengena PVCTA
الواقع أن سوق العقاقير في اليابان في طور النمو بسبب شيخوخة سكان البلاد بسرعة، وارتفاع معايير الرعاية الصحية، والتركيز القوي على إدارة أمراض القلب والأوعية الدموية. ويحرك السوق الاعتماد الواسع النطاق للعلاجات المانعة للمنطقية المتقدمة ونظم العقاقير المركبة المدعومة بتغطية الرعاية الصحية الشاملة. والواقع أن تكامل الطب الدقيق والرصد المستمر للمريض يزيد من تعزيز الالتزام بالعلاج وتحسين النتائج السريرية.
الهند (Agengena PVCTA)
إن سوق الأدوية في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى النمو السريع في مجمع المرضى، وزيادة انتشار أمراض القلب والأوعية الدموية، وتحسين سبل الحصول على الرعاية الصحية. إن توسيع نطاق سكان الطبقة المتوسطة، وزيادة الوعي بصحة القلب، والطلب القوي على الأدوية النوعية التي تحمل أسعاراً معقولة من الأوعية الدموية تشكل عوامل رئيسية تدفع نمو السوق. والمبادرات الحكومية الداعمة للرعاية الصحية الوقائية وتوسيع البنية الأساسية للرعاية الصحية تعمل على زيادة تسريع معدلات التشخيص واستخدام المخدرات في البلاد.
حصة سوق المخدرات
وتقود صناعة المخدرات في أنغينا بيكتوريس شركات راسخة في المقام الأول، منها:
- شركة PFFIs In In In)الولايات المتحدة الأمريكية(
- شركة باير AG (ألمانيا)
- نوفارت(سويسرا)
- أسترا زينيكا (المملكة المتحدة)
- (فرنسا)
- شركة Merck & Co. Inc.
- )ككك(
- إيلي وشركا (الولايات المتحدة الأمريكية)
- Amgen Inc. (الولايات المتحدة)
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- آببوت (الولايات المتحدة الأمريكية)
- بوهرينجير إنجيلهايم International GmbH (ألمانيا)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- شركة Dayichi Sankyo Company، المحدودة (اليابان)
- شركة أوتسوكا للأدوية (اليابان)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- أُسرر (فرنسا)
- فياتريس Inc. (الولايات المتحدة الأمريكية)
ما هي التطورات الحديثة في سوق المخدرات العالمية؟
- وفي حزيران/يونيه 2025، أفادت دراسة في علم صيدلاني القلب والأوعية الدموية أن الرانبولازين أظهر آثاراً بيوائية إضافية تتجاوز الإغاثة من الأهجينا، بما في ذلك أنشطة مكافحة الأكسدة والأنشطة المضادة للكيمياء، بما يدعم مواصلة تحقيقاتها باعتبارها علاجاً متعدد المنافع في علاج الأعراض التاجية المزمنة وإدارة الأنجينا.
- وفي آذار/مارس 2025، أبرز استعراض سريري شامل أن الرانولازين لا يزال علاجا رئيسيا في الصف الثاني من علاج الغدة الأهينية المستقر المزمن، ولا سيما في المرضى الذين ما زالوا أعراضاً على الرغم من معاملات بيتا وحاجز قنوات الكالسيوم، مما يعزز من استمرار أهميته السريرية في الإدارة القائمة على المبادئ التوجيهية لأعراض الأهينات التي تعمل بالفقر.
- وفي شباط/فبراير 2025، أفاد تحديث بحثي في علم العقاقير الصيدلة أن الـ vabradine و runolazine و chituazedine لا تزال تُدرس على نطاق واسع باعتبارها علاجات إضافية مضادة للمعانات، ولا سيما للمرضى المصابين بأمراض الشريان التاجي الشرياني الدقيقة أو غير المعوية التي تكون فيها الاستراتيجيات التقليدية لإعادة الأوعية الدموية أقل فعالية.
- وفي كانون الثاني/يناير 2025، أبرزت الأدلة السريرية الناشئة المنشورة في مجلات الأوعية الدموية والأوعية الدموية اهتماماً موسعاً بالتحقيقات في الرنولازين خارج نطاق السيطرة على الأعراض، بما في ذلك الفوائد المحتملة المضادة للرنين في مرضى متلازمة الشريان التاجي المزمن، وتعزيز صورتها العلاجية المتطورة في إدارة الأهينة.
- في أكتوبر 2024، أظهرت دراسة سريرية مقارنة أن الرانبولازين أظهر تحسناً أعلى في ممارسة التسامح ودرجات نوعية الحياة مقارنة بالرتيتازيدين في المرضى الذين يعانون من داء الأهجينا المستقر، مما يدعم تفضيله المتزايد كعلاج إضافي في إدارة أمراض الشريان التاجي الأعراضي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.