



تصنيف السوق العالمية لبرمجيات إدارة مراجعة الحسابات، حسب العنصر (الحل والخدمات)، طريقة النشر (على الحدود والسحاب والساس)، الحجم التنظيمي (المنشآت التجارية الكبيرة، والمؤسسات الصغيرة والمتوسطة)، والحرفية الصناعية (البنك الدولي، تجارة التجزئة والتجارة الإلكترونية، الصناعة التحويلية، الحكومة والدفاع، الطاقة والمرافق، تكنولوجيا المعلومات والاتصالات، التعليم، الرعاية الصحية، وما إلى ذلك)، اتجاهات الصناعة والتنبؤات حتى عام 2033
ما هو حجم سوق برامجيات إدارة مراجعة الحسابات ومعدل النمو؟
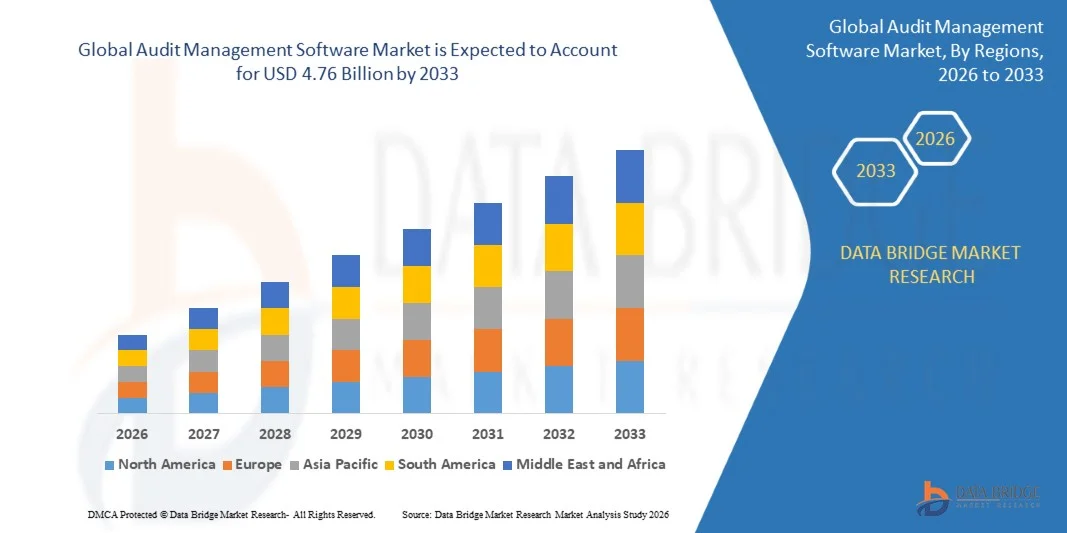
- وفي تحليل بحث سوق بيانات بريد بريد جسور البيانات، قُيرت قيمة سوق برمجيات إدارة مراجعة مراجعة الحسابات1.87 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك4.76 مليار دولار من دولارات الولايات المتحدة الأمريكية« النامية فيالنسبة المئوية للمعدل الإجمالي الإجمالي الإجمالي لنسبة 12,4 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بزيادة متطلبات التنظيم والامتثال، وتزايد الطلب على عمليات مراجعة الحسابات الآلية، والحاجة إلى كفاءة تخطيط مراجعة الحسابات والإبلاغ عنها وإدارة المخاطر وتتبع التوصيات عبر المنظمات.
- إن التعقيد المتزايد للأطر التنظيمية على الصعيد العالمي، إلى جانب الاعتماد المتزايد لمبادرات التحول الرقمي، يرغم المؤسسات على تبني برامجيات إدارة مراجعة الحسابات لتبسيط تدفق العمل في مراجعة الحسابات، وتحسين الشفافية، وتعزيز الامتثال. والواقع أن الحلول القائمة على السحب والسعاس تكتسب زخماً من خلال توفير منصات قابلة للتطوير، وسهلة المنال، ومتكاملة لإدارة عمليات مراجعة الحسابات الداخلية، والموردة، والنوعية، والعمليات، وتكنولوجيا المعلومات، والخارجية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 1.87 بليون
- قيمة السوق المتوقعة (2033): 4.76 مليار
- التنبؤات التوقعـة CAGR (2026-2033): 12.40 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات الشراء في سوق البرمجيات الإدارية لمراجعة الحسابات؟
- وقد هيمنت أمريكا الشمالية على سوق برمجيات إدارة مراجعة الحسابات بأكبر حصة من الإيرادات بلغت 36 في المائة في عام 2025، تدعمها أطر متقدمة لإدارة المؤسسات، ومتطلبات تنظيمية صارمة، واعتماد قوي في جميع قطاعات المبادرة، والرعاية الصحية، والتكنولوجيا.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً بمعدل نمو إجمالي إجمالي إجمالي قدره 10.2 في المائة في الفترة من 2026 إلى 2033، ويغذيها زيادة الاستثمارات في تكنولوجيات الامتثال، والتحول الرقمي، وزيادة الوعي بممارسات إدارة المخاطر في الاقتصادات الناشئة مثل الهند والصين.
- قاد الجزء المتعلق بالحل السوق بحصة قدرها 65 في المائة في عام 2025، مدفوعة بزيادة الطلب على منصات مركزية تقوم آلية تخطيط مراجعة الحسابات وتقييم المخاطر وإدارة الامتثال وإدارة تدفق العمل والإبلاغ
- الخدمات هي أسرع أنواع المكونات نموا، ومن المتوقع أن تسجل نسبة 10.5 في المائة من الناتج المحلي الإجمالي الإجمالي، مما يعكس الزيادة في الطلب على خدمات المشورة والتنفيذ والتكامل والتدريب والدعم.
- وسيطر القطاع السحابي على فئة طريقة النشر بحصة 56 في المائة من الإيرادات في عام 2025، مما أدى إلى زيادة الطلب على مناهج مرنة وقابلة للتطوير وسهلة المنال من بعد لإدارة مراجعة الحسابات.
- استأثرت المشاريع الكبيرة بنسبة 70 في المائة من حصة السوق في عام 2025، وفضلتها هياكلها المعقدة لمراجعة الحسابات، ومتطلبات الامتثال الواسعة النطاق، وزيادة توافر الموارد لتنفيذ التكنولوجيا
- فالقطاع الحكومي والدفاعي هو الفئة الرأسية الصناعية الأسرع نمواً، حيث يبلغ معدل نمو القطاع الصناعي 11 في المائة، ويحركه التركيز المتزايد على المساءلة والشفافية والامتثال التنظيمي والمعايير الصارمة لمراجعة الحسابات.
التقرير المتعلق
|
الصفات الأولى |
برامجيات إدارة مراجعة الحسابات |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق البرمجيات الخاصة بإدارة مراجعة الحسابات؟
- وتتحول المنظمات بصورة متزايدة من عمليات مراجعة دورية قائمة على العينات إلى عمليات مراجعة مستمرة للحسابات ورصد مستمر للمراقبة، باستخدام تدفقات العمل الآلية والبيانات الآنية لتحديد الثغرات في مجال الرقابة، والظواهر الشاذة، والمخاطر الناشئة بسرعة أكبر.
- فعلى سبيل المثال، أصدر معهد مراجعي الحسابات الداخليين، في أيلول/سبتمبر 2025، توجيهاته المحدَّثة بشأن مراجعة الحسابات والرصد المستمرين، مبرزا التقييمات الجارية للمخاطر والضوابط القائمة على التكنولوجيا لتوفير ضمانات مستمرة للمجالس والإدارة العليا.
- ويجري بصورة متزايدة إدماج الاستخبارات الصناعية والتعلم الآلي في مناهج إدارة مراجعة الحسابات من أجل تحليل الأدلة آليا، وتقييم المخاطر، وتحديد القضايا، واختبار الرقابة، والإبلاغ عن مراجعة الحسابات.
- كما أن أفرقة مراجعة الحسابات تعتمد بصورة متزايدة أيضاً معايير قياسية لتحديد النواة وتحليلات متقدمة لتحسين الإنتاجية مع توسيع نطاق تغطية مراجعة الحسابات وتسريع عملية صنع القرار على أساس المخاطر.
- ففي آذار/مارس 2025، على سبيل المثال، أفاد معهد مراجعي الحسابات الداخليين بأن حصة كبار المسؤولين التنفيذيين في مجال مراجعة الحسابات الذين يستخدمون نظام التصنيف الجيني لأنشطة المراجعة الداخلية للحسابات قد زادت من 15 في المائة إلى 40 في المائة، في حين أن أكثر من 90 في المائة منهم اعتبروا أن تحليل البيانات ضروري لمستقبل المهنة.
- ومع قيام المنظمات بتوليد كميات أكبر من البيانات المالية والتشغيلية والمتعلقة بأمن الفضاء الحاسوبي والامتثال، تتطور برامجيات إدارة مراجعة الحسابات نحو منصات مترابطة ومحفزة بالاستخبارات تجمع بين المخاطر والضوابط والامتثال والتحليل وتدفقات العمل المتعلقة بمراجعة الحسابات.
ما هي المحركات الرئيسية لسوق برمجيات إدارة مراجعة الحسابات؟
- ويتزايد الطلب على برامجيات إدارة مراجعة الحسابات المركزية التي يمكن أن تعمل آليا في رصد الامتثال، وجمع الأدلة، واختبارات الرقابة، وتتبع الإصلاح، نظرا لتعقد المتطلبات التنظيمية واتساع نطاق التعرض للمخاطر التنظيمية.
- ففي شباط/فبراير 2025، على سبيل المثال، أبرزت الرابطة الدولية لخبراء الفضاء أن تزايد اعتماد معايير المحاسبة الدولية، وأتمتة العمليات الآلية، والحوسبة السحابية، ونظام تكنولوجيا المعلومات والاتصالات، يخلق مخاطر جديدة تتطلب من المنظمات تعزيز قدرات مراجعة الحسابات وتقييم المخاطر القائمة على التكنولوجيا.
- كما أن التوسع السريع في الاستخبارات الاصطناعية، والحوسبة السحابية، وأمن الفضاء الحاسوبي، والعمليات التجارية الرقمية، يزيد من الحاجة إلى وظائف مراجعة الحسابات القائمة على التكنولوجيا والقادرة على تقييم المخاطر والضوابط المتصلة بالتكنولوجيا.
- ففي تموز/يوليه 2025، على سبيل المثال، وسّعت شركة ديلويت منصة مراجعة الحسابات السحابية العالمية التابعة لها في أومنيا بقدراتها على إجراء مراجعة الحسابات على أساس سحابية، بما في ذلك استعراض آلي لمراجعة الحسابات - توثيقها، مما يدل على تزايد استخدام هذه المبادرة لتحسين عمليات مراجعة الحسابات ومعالجة بيئات الأعمال التجارية التي يتزايد تعقيدها والتي تعتمد على التكنولوجيا.
- ومع سعي المنظمات إلى توسيع نطاق تغطية مراجعة الحسابات مع التحكم في أعباء العمل الإدارية، تتزايد أهمية مناهج إدارة مراجعة الحسابات في إضفاء الطابع الآلي على العمليات المتكررة، وتعزيز التخطيط القائم على المخاطر، وتمكين مراجعي الحسابات من التركيز على أنشطة ضمان أعلى للقيمة.
:: ما هي العوامل التي تواجه نمو سوق البرمجيات الإدارية لمراجعة الحسابات؟
- ويمكن أن يشكل تنفيذ مناهج الإدارة المتقدمة لمراجعة الحسابات تحديا لأن المنظمات يجب أن تدمج مصادر بيانات متعددة، وأن تضع ضوابط موثوقة للبيانات، وأن تدرب أفرقة مراجعة الحسابات، وأن تحتفظ بأطر مناسبة لأمن الفضاء الإلكتروني والحوكمة.
- فعلى سبيل المثال، في أيلول/سبتمبر 2025، أفادت الدراسة الاستقصائية للتحليلات الرقمية وتحليل البيانات للمراجعة الداخلية للحسابات التي أجراها ديلويت أن محدودية إمكانية الوصول إلى البيانات ورداءة نوعية البيانات لا يزالان عقبتين كبيرتين أمام الاستفادة الكاملة من الأدوات الرقمية والتحليلية في المراجعة الداخلية للحسابات، في حين تواجه المنظمات أيضا تحديات في إنشاء أفرقة ذات مهارات رقمية.
- ويمكن لمحدودية إمكانية الحصول على البيانات، وسوء نوعية البيانات، ونقص المهنيين المهرة رقمياً في مجال مراجعة الحسابات، أن تمنع المنظمات من الاستفادة الكاملة من التحليلات المتقدمة، ومن قدرات مراجعة الحسابات الآلية.
- ويطرح اعتماد هذه المعايير أيضاً تحديات تتعلق بقابلية التفسير، والخصوصية، والتحيز، والموثوقية، والرقابة البشرية، مما يتطلب من المنظمات أن تُنشئ إدارة أقوى قبل أن تنشر على نطاق واسع تدفقات العمل لمراجعة الحسابات التي تُعزِّزها منظمة العفو الدولية.
- ففي كانون الأول/ديسمبر 2025، على سبيل المثال، خلصت مقالة بحثية نُشرت في المجلة الدولية لنظم المعلومات المحاسبية إلى أن اعتماد المعايير المحاسبية الدولية في مجال مراجعة الحسابات يواجه تحديات تشمل الشفافية وإمكانية التفسير، والتحيز في مجال إجراء المراجعة، وخصوصية البيانات، والقوة والموثوقية، والاعتماد المفرط على مراجعي الحسابات، والحاجة إلى إرشادات إضافية في مجال المعايير الدولية للمحاسبة.
- ويمكن لهذه القيود المتعلقة بالتكنولوجيا والبيانات والمهارات والحوكمة أن تزيد من تعقيد التنفيذ وبطء اعتماده، ولا سيما بالنسبة للمنظمات التي تفتقر إلى الهياكل الأساسية الرقمية الناضجة أو الموارد الكافية لتحديث وظائفها المتعلقة بمراجعة الحسابات.
كيف يتم ترتيب سوق البرمجيات الإدارية لمراجعة الحسابات؟
وتقسم سوق برامجيات إدارة مراجعة الحسابات على أساس العنصر، وطريقة النشر، وحجم المنظمة، والصناعة الرأسية.
- العنصر العنصر
وعلى أساس العنصر، تُقسم سوق برامجيات إدارة مراجعة الحسابات إلى حلول وخدمات، وسيطر قطاع الحلول على السوق بحصة قدرها 65 في المائة في عام 2025، بسبب تزايد الطلب على منصات مركزية تعمل على أتمتة تخطيط مراجعة الحسابات، وتقييم المخاطر، وإدارة الامتثال، وإدارة تدفق العمل، والإبلاغ. وتساعد الحلول المتعلقة بإدارة مراجعة الحسابات المنظمات على توحيد إجراءات مراجعة الحسابات عبر إدارات ومواقع متعددة. وتوفر هذه الحلول إبرازاً مركزياً لنتائج مراجعة الحسابات، والضوابط، والأدلة، والإجراءات التصحيحية، وتحسين كفاءة أفرقة المراجعة الداخلية للحسابات. ويؤدي التكامل مع النظم المؤسسية وقدرات التحليل إلى زيادة تعزيز قيمة هذه الحلول.
ومن المتوقع أن يسجل قطاع الخدمات أسرع نمو في مجموعة خدمات مراجعة الحسابات الشاملة بنسبة 10.5 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الطلب على خدمات المشورة والتنفيذ والتكامل والتدريب والدعم. وتحتاج المنظمات إلى مساعدة متخصصة لإعداد برامجيات مراجعة الحسابات وفقاً لاحتياجاتها التشغيلية والتنظيمية. وتساعد خدمات التنفيذ المؤسسات على دمج برامج مراجعة الحسابات في نظم تخطيط موارد المؤسسة، وشعبة مراجعة الحسابات العالمية، والمالية، ونظم الامتثال. كما تكتسي خدمات التدريب أهمية مع تزايد استخدام أفرقة مراجعة الحسابات للقدرات في مجالات التحليل والتشغيل الآلي، والقدرة على تنفيذ برامج مراجعة الحسابات. ويساعد الدعم التقني المستمر المنظمات على الحفاظ على أداء المنظومة وتكييف البرامج مع متطلبات الامتثال المتغيرة. ومما يشجع المنظمات على الاعتماد على مقدمي الخدمات المتخصصين أن التعقيد المتزايد في تحويل مراجعة حسابات المؤسسة.
- حسب النشر
وعلى أساس طريقة النشر، فإن سوق برامجيات إدارة مراجعة الحسابات تُقسم إلى أسواق قائمة على أساس المباني، والسحاب، وساس. واستحوذ الجزء السحابي على السوق بحصة قدرها 56 في المائة في عام 2025، يدعمه الطلب المتزايد على منصات إدارة عمليات مراجعة الحسابات المرنة والقابلة للقياس والسهلة المنال عن بعد. ويؤدي نشر السحاب إلى تقليل حاجة المنظمات إلى الحفاظ على هياكل أساسية داخلية واسعة النطاق لتكنولوجيا المعلومات. وهو يمكِّن أفرقة مراجعة الحسابات عبر مختلف المواقع من الوصول إلى وثائق مراجعة الحسابات المركزية، وسير العمل، واللوحات، والتقارير. كما تعمل منصات السحب على تبسيط تحديث النظم، والصيانة، والتكامل مع التطبيقات المؤسسية الأخرى. وهذا النموذج مفيد بشكل خاص للمنظمات التي تدير أفرقة مراجعة الحسابات الموزعة وبرامج الامتثال المتعددة المواقع.
ومن المتوقع أن يسجل الجزء الخاص بشركة ساس أسرع نمو في سجل مراجعة الحسابات المركزية بنسبة 9.8 في المائة من عام 2026 إلى عام 2033، مدفوعا بزيادة تفضيل المنظمات لمناهج إدارة مراجعة الحسابات القائمة على الاشتراكات والتي يسهل الوصول إليها. وتؤدي الحلول التي تقدمها شركة سااس إلى تقليص الاحتياجات الأولية من الهياكل الأساسية وتمكين المنظمات من نشر قدرات مراجعة الحسابات على نحو أسرع. فهي توفر تحديثات برامجية آلية، والوصول المركزي إلى البيانات، والصيانة المبسطة من خلال البنية الأساسية التي يديرها البائعون. وتستطيع المنظمات الأصغر حجما أيضا الوصول إلى وظائف متقدمة لمراجعة الحسابات دون الحفاظ على موارد مخصصة لتكنولوجيا المعلومات. وتدعم منصات "سااس" التعاون عن بعد بين مراجعي الحسابات والإدارة وأفرقة الامتثال وأصحاب المصلحة الخارجيين. وتسمح قدراتها التكاملية للمنظمات بربط تدفقات عمل مراجعة الحسابات بتطبيقات تجارية أخرى قائمة على سحابة.
- حسب المنظمة
وعلى أساس حجم المنظمة، فإن سوق برامجيات إدارة مراجعة الحسابات مقسمة إلى مؤسسات كبيرة ومؤسسات صغيرة ومتوسطة الحجم، وقد هيمنة قطاع المؤسسات الكبير على السوق بنسبة 70 في المائة في عام 2025، بسبب هياكل مراجعة الحسابات المعقدة، ومتطلبات الامتثال الواسعة النطاق، وزيادة توافر الموارد اللازمة لتنفيذ التكنولوجيا، وكثيرا ما تجري منظمات كبيرة عمليات مراجعة حسابات عبر فروع متعددة، ووحدات أعمال، ومواقع، ووظائف تشغيلية، وتمكن برامجيات إدارة مراجعة الحسابات هذه المؤسسات من إضفاء الطابع المركزي على تخطيط مراجعة الحسابات، والأدلة، والنتائج، وتقييمات المخاطر، وأنشطة الإصلاح.
ومن المتوقع أن يسجل قطاع المؤسسات الصغيرة والمتوسطة النمو أسرع نمو عند مستوى نمو إجمالي إجمالي قدره 12.0 في المائة من 2026 إلى 2033، نظراً لأن المشاريع الصغيرة والمتوسطة الحجم تعترف على نحو متزايد بأهمية عمليات مراجعة الحسابات والامتثال وإدارة المخاطر. ذلك أن نماذج نشر نظامي السحب والسعاس تجعل برمجيات مراجعة الحسابات أيسر منالاً للمنظمات ذات البنية التحتية المحدودة لتكنولوجيا المعلومات. وبوسع المشاريع الصغيرة والمتوسطة الحجم أن تستخدم تدفقات العمل الآلية لإدارة تخطيط مراجعة الحسابات، وجمع الأدلة، والنتائج، والإجراءات التصحيحية دون الاحتفاظ بأفرقة كبيرة لمراجعة الحسابات. كما أن زيادة المتطلبات التنظيمية تشجع أيضاً المنظمات الأصغر حجماً على تعزيز الضوابط الداخلية والوثائق. كما أن الحلول القائمة على الاشتراك تقلل من الحاجة إلى استثمارات كبيرة في التكنولوجيا الأولية. ومما يزيد من تشجيع المشاريع الصغيرة والمتوسطة الحجم على اعتماد منصات مراجعة الحسابات الرقمية زيادة الوعي بمخاطر أمن الفضاء والعمليات والامتثال.
- حسب الصناعة العمودي
وعلى أساس الصناعة الرأسية، فإن سوق برمجيات إدارة مراجعة الحسابات مقسمة إلى BFSI، وتجارة التجزئة والتجارة الإلكترونية، والتصنيع، والحكومة والدفاع، والطاقة والمرافق، وتكنولوجيا المعلومات والاتصالات، والتعليم، والرعاية الصحية، وغيرها، وقد غلب قطاع المؤسسة على السوق بنسبة 40 في المائة في عام 2025، مدعومة بضوابط تنظيمية صارمة، ومتطلبات إبلاغ مالي واسعة النطاق، والحاجة الماسة إلى الشفافية وإدارة المخاطر، وتقوم المصارف وشركات التأمين وغيرها من المؤسسات المالية بعمليات معقدة لمراجعة الحسابات تشمل الضوابط المالية، والامتثال التنظيمي، وأمن الفضاء الإلكتروني، والمخاطر التشغيلية، والأنشطة التي يقوم بها طرف ثالث، وتساعد برامجيات إدارة مراجعة الحسابات هذه المنظمات على تركيز الأدلة، وسير العمل الآلي، وتعقب النتائج، ورصد أنشطة الإصلاح، وتشجع زيادة الرقابة التنظيمية المؤسسات المالية على تعزيز عمليات مراجعة الحسابات والمراقبة الداخلية، كما أن تزايد رقمنة الخدمات المالية يولد أيضا كميات أكبر من البيانات التي تتطلب الرصد والتحليل الآليين.
ومن المتوقع أن يسجل القطاع الحكومي وقطاع الدفاع أسرع نمو في سجل مراجعة الحسابات الشاملة بنسبة 11 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة التركيز على المساءلة والشفافية والامتثال التنظيمي ومعايير مراجعة الحسابات الصارمة. وتدير المنظمات الحكومية برامج معقدة وموارد عامة تتطلب تتبع مراجعة شاملة للحسابات وآليات رقابية. وتساعد برامجيات إدارة مراجعة الحسابات منظمات القطاع العام على توحيد تدفقات عمل مراجعة الحسابات، وتوثيق الأدلة، وتعقب النتائج، ورصد الإجراءات التصحيحية. وتحتاج منظمات الدفاع أيضاً إلى مراجعة منظمة للحسابات عبر المشتريات، والإدارة المالية، وسلاسل الإمداد، والأمن الحاسوبي، والعمليات التشغيلية. وتؤدي زيادة رقمنة الخدمات الحكومية إلى توليد الطلب على نظم الامتثال والرصد القائمة على التكنولوجيا. والتركيز المتزايد على الحوكمة والمساءلة يزيد من تشجيع المؤسسات العامة على تحديث عمليات مراجعة الحسابات التقليدية.
:: ما هي المنطقة التي تملك أكبر حصة من سوق البرمجيات لإدارة مراجعة الحسابات؟
- وقد هيمنت أمريكا الشمالية على سوق برمجيات إدارة مراجعة الحسابات بأكبر حصة من الإيرادات بلغت 36 في المائة في عام 2025، تدعمها أطر متقدمة لإدارة المؤسسات، ومتطلبات تنظيمية صارمة، واعتماد قوي في جميع قطاعات المبادرة، والرعاية الصحية، والتكنولوجيا.
- وتستفيد المنطقة أيضاً من زيادة الاستثمارات في الحوكمة، والمخاطر، ومنصات الامتثال، ومتطلبات أمن الفضاء الإلكتروني الصارمة، وتنامي اعتماد الحلول القائمة على سحابة في مجال إدارة مراجعة الحسابات. ولا يزال الطلب المتزايد على تدفقات سير العمل الآلي لمراجعة الحسابات، والرصد المستمر، والإبلاغ المركزي عن الامتثال، من شأنه أن يعزز المركز القيادي لأمريكا الشمالية في السوق العالمية.
سوق إدارة مراجعة الحسابات في الولايات المتحدة
الواقع أن سوق برمجيات إدارة مراجعة الحسابات في الولايات المتحدة تشهد نمواً قوياً بسبب زيادة متطلبات الامتثال التنظيمي، وارتفاع تبني الحوكمة، وحلول المخاطر والامتثال، وتزايد الطلب على عمليات مراجعة الحسابات الآلية. والواقع أن قطاعات البلاد المالية، والرعاية الصحية، والتكنولوجيا، والشركات الناضجة، إلى جانب تبنيها المتزايد لبرامج مراجعة الحسابات القائمة على سحابة ومعتمدة على الذكاء الاصطناعي، تدفع الطلب عبر المنظمات. وبالإضافة إلى ذلك، فإن التركيز المتزايد على الرصد المستمر، وأمن الفضاء الإلكتروني، وتحليل البيانات، والضوابط الداخلية الكفؤة يعمل على التعجيل باعتماد برامجيات إدارة مراجعة الحسابات على نطاق المؤسسات.
(أ) شركة Assia-PASPA Misc
ومن المتوقع أن تشهد سوق برمجيات إدارة مراجعة الحسابات في آسيا والمحيط الهادئ نمواً سريعاً، مدفوعاً بزيادة رقمنة العمليات، وتوسيع نطاق العمليات المؤسسية، وزيادة الاستثمارات في البنية الأساسية للامتثال وإدارة المخاطر عبر بلدان مثل الصين والهند واليابان. والواقع أن زيادة الوعي بعمليات مراجعة الحسابات الآلية، وزيادة تبني البرمجيات القائمة على السحب، وتزايد الطلب على حلول الامتثال القابلة للقياس، تعمل على دعم توسع الأسواق الإقليمية. وبالإضافة إلى ذلك، فإن الوجود المتزايد للمؤسسات المالية وشركات التكنولوجيا والمؤسسات التي تعمل على التحويل الرقمي تعمل على التعجيل باعتماد برامجيات إدارة مراجعة الحسابات في مختلف أنحاء المنطقة.
اليابان
الواقع أن سوق برمجيات إدارة مراجعة الحسابات في اليابان تشهد نمواً مطرداً بسبب ارتفاع الاستثمارات في التحول الرقمي، وإدارة الشركات، والتكنولوجيات المتقدمة لإدارة الامتثال. ذلك أن المؤسسات المالية، والشركات المصنعة، وشركات التكنولوجيا، والمؤسسات الكبرى تعتمد بشكل متزايد منصات إدارة مراجعة الحسابات من أجل الضوابط الداخلية، وتقييم المخاطر، والامتثال التنظيمي. فضلاً عن ذلك فإن زيادة التكامل بين التكنولوجيات السحابية، وتحليل البيانات، وسير العمل الآلي لمراجعة الحسابات، إلى جانب تركيز البلاد على الكفاءة التشغيلية والحكم، تساهم بشكل أكبر في نمو السوق.
إدارة مراجعة الحسابات في الصين
إن سوق برمجيات إدارة مراجعة الحسابات في الصين تنمو بسرعة، مدفوعة بزيادة رقمنة المؤسسات، وتوسيع القطاعات المالية والصناعية، وزيادة التركيز على الامتثال التنظيمي وإدارة الشركات. والواقع أن تبني منصات مراجعة الحسابات القائمة على السحب، والمبنية على المبادئ التوجيهية، والقائمة على البيانات، عبر المؤسسات المالية والتصنيعية والتكنولوجية، والمنظمات الحكومية يعمل بشكل كبير على تعزيز الطلب على الأسواق. وبالإضافة إلى ذلك، فإن ارتفاع الاستثمارات في إدارة المخاطر في المؤسسة، وزيادة التركيز على أمن الفضاء الإلكتروني والضوابط الداخلية، والتقدم التكنولوجي السريع، تعمل على جعل الصين واحدة من أسواق النمو المهمة لبرمجيات إدارة مراجعة الحسابات على الصعيد العالمي.
المملكة المتحدة، المملكة المتحدة لبريطانيا العظمى
ويشهد سوق برامجيات إدارة مراجعة الحسابات في المملكة المتحدة نمواً مطرداً، مدعوماً بزيادة اعتماد تكنولوجيات مراجعة الحسابات الرقمية، وشروط الامتثال الصارمة، وزيادة الطلب على إدارة المخاطر والرقابة بكفاءة. وتقوم المؤسسات المالية، ومنظمات الخدمات المهنية، وشركات الرعاية الصحية، وغيرها من المؤسسات على نحو متزايد بتنفيذ برامج إدارة مراجعة الحسابات لتبسيط تدفقات العمل وتحسين الرقابة التنظيمية. وعلاوة على ذلك، يعمل تكامل تكنولوجيات الحوسبة السحابية، والمخابرات الدولية، والتشغيل الآلي، وتحليل البيانات على تعزيز كفاءة مراجعة الحسابات ودعم التطوير المستمر للأسواق في المملكة المتحدة.
ألمانيا شركة Inssight
الواقع أن سوق برامج إدارة مراجعة الحسابات في ألمانيا آخذة في التوسع بشكل مطرد بسبب القاعدة الصناعية القوية في البلاد، والبيئة التنظيمية الصارمة، وتزايد تبني إدارة المؤسسات وتكنولوجيات الامتثال. وتستفيد شركات التصنيع، والمؤسسات المالية، وشركات التكنولوجيا، والشركات الكبرى بشكل متزايد من منصات إدارة مراجعة الحسابات لمراجعة الحسابات الداخلية، وتقييم المخاطر، ورصد الامتثال، وإدارة الرقابة. والواقع أن التطورات المستمرة في مجالات الحوسبة السحابية، والتشغيل الآلي، والتحليل المكيف من قِبَل منظمة العفو الدولية، والإدارة الرقمية، إلى جانب التركيز المتزايد على الشفافية التشغيلية والامتثال التنظيمي، تعمل على زيادة دفع نمو السوق في ألمانيا.
من هي الشركات الكبرى في سوق برامج إدارة مراجعة الحسابات؟
وتقود صناعة برمجيات إدارة مراجعة الحسابات في المقام الأول شركات راسخة، منها:
- (أطالولايات المتحدة الأمريكية)
- (أ) العمل)الولايات المتحدة الأمريكية(
- شركة)الولايات المتحدة الأمريكية(
- & هذا كُلور)هولندا(
- مُقِرْمِم)الولايات المتحدة الأمريكية(
- أيديجين (المملكة المتحدة)
- (كندا)
- :: تكنولوجيات الرصف، LLC (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- SSE (ألمانيا)
- شركة IBM Corporation (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- تومسون رويترز (كندا)
- شركة US.
- (الولايات المتحدة)
- (كندا)
- شركة Navex Global, Inc. (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في سوق البرمجيات الخاصة بإدارة مراجعة الحسابات؟
- وفي أيلول/سبتمبر 2025، أعلنت شركة TRANSIX عن توسع كبير في برنامجها الذكي، حيث أدخلت نظام generic AI، وأتمتة موحدة للبيانات، وتجربة حديثة في مجال الضوابط بالنسبة لأفرقة المالية، والحوكمة، والمخاطر، والامتثال. وكان الهدف من هذا التطوير تبسيط تدفقات العمل المعقدة، وتحسين إدارة المخاطر، وتعزيز الإبلاغ الجاهز لمراجعة الحسابات من خلال قدرات متقدمة في هذا المجال. وهذا التوسع يبرز التكامل المتزايد للأتمتة الذكية في برامج إدارة مراجعة الحسابات والامتثال.
- في مارس/آذار 2024، أعلن إيدياجن عن شراء شركة إن فيباس لتعزيز قدراتها على برامجيات الامتثال بالنسبة للعاملين في الخطوط الأمامية. ففي التطبيقات القائمة على السحب في هذه الشركة تدعم التطبيقات التي تقوم على أساس السحاب الإبلاغ عن الحوادث، ومراجعة الحسابات، وضمان الجودة عبر قطاعات مثل الرعاية الصحية والقطاع العام. وقد وسع هذا الشراء من قدرة شركة آيدياجين على توفير مراجعة حسابات متنقلة وحلول للامتثال للمنظمات العاملة في بيئات شديدة التنظيم.
- وفي أيار/مايو 2023، أدخل تومسون رويترز مجموعة برامجيات مراجعة الحسابات السحابية في المملكة المتحدة، مما يوفر حلاً لبرامجيات مراجعة الحسابات القائمة على السحب الكامل، من البداية إلى النهاية. ويدمج هذا البرنامج سير العمل في مراجعة الحسابات مع المنهجية، والعمليات الآلية، والتحديثات التنظيمية، وخدمات التأكيد للحد من العمل اليدوي وتحسين كفاءة مراجعة الحسابات. ويعكس هذا الإطلاق الاعتماد المتزايد لمنهاجات قائمة على السحابة مصممة لدعم مراجعة الحسابات والامتثال التنظيمي على أساس المخاطر.
- في آذار/مارس 2022، أطلقت شركة Apptega منصب مدير مراجعة الحسابات لتحويل عملية مراجعة حسابات أمن الفضاء الإلكتروني وتحسين تدفق العمل في مجال الامتثال. ويمكِّن الحل المنظمات من جمع الأدلة، والتعاون مع مراجعي الحسابات، واختبار الضوابط، وإعداد تقارير مراجعة الحسابات من خلال منصة مركزية. إن إدماجها في تقييمات الامتثال، ورسم الخرائط الإطارية، وأدوات إدارة شؤون البائعين يدعم إعداد وتنفيذ عمليات مراجعة حسابات الفضاء الحاسوبي بشكل أكثر تبسيطا.
- وفي تشرين الأول/أكتوبر 2021، أدخلت شركة Wolters Kluwer نظام CCH AxcesssTM Trudite، وهو حل قائم على سحابة لتأكيد مراجعة الحسابات والتحقق من صحتها يهدف إلى مساعدة شركات سلطة التحالف المؤقتة على تبسيط عملية جمع أدلة مراجعة الحسابات السرية من طرف ثالث. ويستخدم الحل تكنولوجيا السلاسل لدعم تأكيدات المصارف والحد من العمليات اليدوية أو الآلية جزئياً، ومساعدة مراجعي الحسابات على تحسين الكفاءة وتعزيز تدفق الأدلة المتعلقة بمراجعة الحسابات. ويعكس الإطلاق الاعتماد المتزايد للحلول القائمة على السحب والتكنولوجيا في سوق برامجيات مراجعة الحسابات.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق برامج إدارة التدقيق العالمية
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.2 الوصول إلى سوق برامج إدارة التدقيق العالمية
2.3 شبكة تحديد مواقع البائعين
2.4 منحنى خط حياة التكنولوجيا
2.5 دليل السوق
2.6 النمذجة متعددة المتغيرات
2.7 التحليل من الأعلى إلى الأسفل
2.8 معايير القياس
2.9 تحليل حصة البائع
2.1 نقاط البيانات من المقابلات الأولية الرئيسية
2.11 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.12 سوق برامج إدارة التدقيق العالمية: لمحة بحثية
2.13 الافتراضات
3 نظرة عامة على السوق
3.1 السائقين
3.2 القيود
3.3 الفرص
3.4 التحديات
4 الملخص التنفيذي
5 رؤى مميزة
5.1 تحليل القوى الخمس لبورتر
5.2 المعايير التنظيمية
5.3 المشهد التكنولوجي
5.4 تحليل مقارن للشركة
5.5 تحليل براءات الاختراع
5.6 أفضل استراتيجيات الفوز
5.7 عدد البرامج/التراخيص المباعة في عام 2021 (على مستوى العالم وعلى مستوى الدولة)
6 سوق برامج إدارة التدقيق العالمية، من خلال العرض
6.1 نظرة عامة
6.2 الحل
6.2.1 إدارة الامتثال
6.2.2 تحليلات البيانات/التحليلات المتكاملة
6.2.3 حلول تقييم المخاطر
6.2.4 إدارة الرقابة الداخلية
6.2.5 إدارة المشكلات
6.2.6 سير العمل وإدارة المهام
6.2.7 إدارة الوقت والنفقات
6.2.8 تتبع الأصول
6.2.9 تخطيط التدقيق وتتبعه
6.2.10 آخرون
6.3 الخدمات
6.3.1 الخدمات المُدارة
6.3.2 الخدمات المهنية
6.3.2.1. الاستشارات
6.3.2.2. التكامل والتنفيذ
6.3.2.3. الدعم والصيانة
7 سوق برامج إدارة التدقيق العالمية، حسب نوع التدقيق
7.1 نظرة عامة
7.2 التدقيق التشغيلي
7.3 التدقيق الداخلي
7.4 التدقيق الخارجي
7.5 التدقيق الحكومي
7.6 تدقيق تكنولوجيا المعلومات
8 سوق برامج إدارة التدقيق العالمية، حسب نموذج النشر
8.1 نظرة عامة
8.2 في الموقع
8.3 السحابة
8.3.1 حسب نموذج الخدمة
8.3.1.1. البرمجيات كخدمة (SAAS)
8.3.1.2. المنصة كخدمة (PAAS)
8.3.1.3. البنية التحتية كخدمة (IAAS)
9 سوق برامج إدارة التدقيق العالمية، حسب حجم المنظمة
9.1 نظرة عامة
9.2 الشركات الكبيرة
9.2.1 حسب نموذج النشر
9.2.1.1. في الموقع
9.2.1.2. السحابة
9.3 الشركات الصغيرة والمتوسطة
9.3.1 حسب نموذج النشر
9.3.1.1. في الموقع
9.3.1.2. السحابة
10 سوق برمجيات إدارة التدقيق العالمية، حسب نموذج الاشتراك
10.1 نظرة عامة
10.2 ترخيص لمرة واحدة
10.3 قائم على الاشتراك
10.3.1 شهريًا
10.3.2 سنوي
11 سوق برامج إدارة التدقيق العالمية، حسب نوع التشغيل
11.1 نظرة عامة
11.2 ماك
11.3 ويندوز
11.4 لينكس
11.5 موبايل
11.5.1 أندرويد
11.5.2 آيفون
11.5.3 آيباد
11.6 آخرون
12 سوق برامج إدارة التدقيق العالمية، حسب المستخدم النهائي
12.1 نظرة عامة
12.2 الخدمات المصرفية والمالية والتأمين (BFSI)
12.2.1 حسب النوع
12.2.1.1. شركة محاسبة متكاملة الخدمات
12.2.1.2. شركة محاسبة متخصصة
12.2.1.3. شركة تدقيق
12.2.1.4. شركة محاسبة
12.2.1.5. شركة ضرائب
12.2.1.6. شركة ضمان
12.2.1.7. شركة المخاطر
12.2.1.8. آخرون
12.3 التصنيع
12.4 تكنولوجيا المعلومات والاتصالات
12.5 الحكومة والدفاع
12.6 تجارة التجزئة والتجارة الإلكترونية
12.7 الطاقة والمرافق
12.8 وسائل الإعلام
12.9 النقل
12.1 التعليم
12.11 الرعاية الصحية والتكنولوجيا الحيوية
12.12 الأطعمة والمشروبات
12.13 السيارات
12.14 آخرون
13 سوق برامج إدارة التدقيق العالمية، حسب البلد
13.1 سوق برمجيات إدارة التدقيق العالمية، (جميع التقسيمات المذكورة أعلاه مُمثلة في هذا الفصل حسب البلد)
13.1.1 أمريكا الشمالية
13.1.1.1. الولايات المتحدة
13.1.1.2. كندا
13.1.1.3. المكسيك
13.1.2 أوروبا
13.1.2.1. ألمانيا
13.1.2.2. فرنسا
13.1.2.3. المملكة المتحدة
13.1.2.4. إيطاليا
13.1.2.5. إسبانيا
13.1.2.6. روسيا
13.1.2.7. تركيا
13.1.2.8. بلجيكا
13.1.2.9. هولندا
13.1.2.10. سويسرا
13.1.2.11. الدنمارك
13.1.2.12. السويد
13.1.2.13. بولندا
13.1.2.14. بقية أوروبا
13.1.3 منطقة آسيا والمحيط الهادئ
13.1.3.1. اليابان
13.1.3.2. الصين
13.1.3.3. كوريا الجنوبية
13.1.3.4. الهند
13.1.3.5. أستراليا ونيوزيلندا
13.1.3.6. سنغافورة
13.1.3.7. تايلاند
13.1.3.8. ماليزيا
13.1.3.9. إندونيسيا
13.1.3.10. الفلبين
13.1.3.11. تايوان
13.1.3.12. فيتنام
13.1.3.13. بقية دول آسيا والمحيط الهادئ
13.1.4 أمريكا الجنوبية
13.1.4.1. البرازيل
13.1.4.2. الأرجنتين
13.1.4.3. بقية أمريكا الجنوبية
13.1.5 الشرق الأوسط وأفريقيا
13.1.5.1. جنوب أفريقيا
13.1.5.2. مصر
13.1.5.3. المملكة العربية السعودية
13.1.5.4. الإمارات العربية المتحدة
13.1.5.5. إسرائيل
13.1.5.6. قطر
13.1.5.7. الكويت
13.1.5.8. بقية دول الشرق الأوسط وأفريقيا
13.2 الرؤى الأولية الرئيسية: حسب البلدان الرئيسية
14 سوق برامج إدارة التدقيق العالمية، مشهد الشركة
14.1 تحليل أسهم الشركة: عالميًا
14.2 تحليل أسهم الشركة: أمريكا الشمالية
14.3 تحليل أسهم الشركة: أوروبا
14.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
14.5 عمليات الدمج والاستحواذ
14.6 تطوير المنتجات الجديدة والموافقات عليها
14.7 التوسعات
14.8 التغييرات التنظيمية
14.9 الشراكة والتطورات الاستراتيجية الأخرى
15 سوق برامج إدارة التدقيق العالمية، تحليل SWOT
16 سوق برامج إدارة التدقيق العالمية، نبذة عن الشركة
16.1 آي بي إم
16.1.1 لمحة عامة عن الشركة
16.1.2 تحليل الإيرادات
16.1.3 التواجد الجغرافي
16.1.4 محفظة المنتجات
16.1.5 التطورات الأخيرة
16.2 SAP SE
16.2.1 لمحة عامة عن الشركة
16.2.2 تحليل الإيرادات
16.2.3 التواجد الجغرافي
16.2.4 محفظة المنتجات
16.2.5 التطورات الأخيرة
16.3 ووركيفا
16.3.1 لمحة عامة عن الشركة
16.3.2 تحليل الإيرادات
16.3.3 التواجد الجغرافي
16.3.4 محفظة المنتجات
16.3.5 التطورات الأخيرة
16.4 شركة ماستر كونترول
16.4.1 لمحة عامة عن الشركة
16.4.2 تحليل الإيرادات
16.4.3 التواجد الجغرافي
16.4.4 محفظة المنتجات
16.4.5 التطورات الأخيرة
16.5 شركة آيدياجين بي إل سي
16.5.1 لمحة عامة عن الشركة
16.5.2 تحليل الإيرادات
16.5.3 التواجد الجغرافي
16.5.4 محفظة المنتجات
16.5.5 التطورات الأخيرة
16.6 وولترز كلوير إن في
16.6.1 لمحة عامة عن الشركة
16.6.2 تحليل الإيرادات
16.6.3 التواجد الجغرافي
16.6.4 محفظة المنتجات
16.6.5 التطورات الأخيرة
16.7 شركة ديلجنت
16.7.1 لمحة عامة عن الشركة
16.7.2 تحليل الإيرادات
16.7.3 التواجد الجغرافي
16.7.4 محفظة المنتجات
16.7.5 التطورات الأخيرة
16.8 شركة التدقيق
16.8.1 لمحة عامة عن الشركة
16.8.2 تحليل الإيرادات
16.8.3 التواجد الجغرافي
16.8.4 محفظة المنتجات
16.8.5 التطورات الأخيرة
16.9 ايزوروبوت
16.9.1 لمحة عامة عن الشركة
16.9.2 تحليل الإيرادات
16.9.3 التواجد الجغرافي
16.9.4 محفظة المنتجات
16.9.5 التطورات الأخيرة
16.1 تومسون رويترز
16.10.1 لمحة عامة عن الشركة
16.10.2 تحليل الإيرادات
16.10.3 التواجد الجغرافي
16.10.4 محفظة المنتجات
16.10.5 التطورات الأخيرة
16.11 شركة كوالسيس
16.11.1 لمحة عامة عن الشركة
16.11.2 تحليل الإيرادات
16.11.3 التواجد الجغرافي
16.11.4 محفظة المنتجات
16.11.5 التطورات الأخيرة
16.12 سيمبيانت
16.12.1 لمحة عن الشركة
16.12.2 تحليل الإيرادات
16.12.3 التواجد الجغرافي
16.12.4 محفظة المنتجات
16.12.5 التطورات الأخيرة
16.13 إدارة الجودة في أورا
16.13.1 لمحة عامة عن الشركة
16.13.2 تحليل الإيرادات
16.13.3 التواجد الجغرافي
16.13.4 محفظة المنتجات
16.13.5 التطورات الأخيرة
16.14 شركة أسوركس
16.14.1 لمحة عامة عن الشركة
16.14.2 تحليل الإيرادات
16.14.3 التواجد الجغرافي
16.14.4 محفظة المنتجات
16.14.5 التطورات الأخيرة
16.15 متريستريم
16.15.1 لمحة عن الشركة
16.15.2 تحليل الإيرادات
16.15.3 التواجد الجغرافي
16.15.4 محفظة المنتجات
16.15.5 التطورات الأخيرة
16.16 تقنيات إنتليكس
16.16.1 لمحة عامة عن الشركة
16.16.2 تحليل الإيرادات
16.16.3 التواجد الجغرافي
16.16.4 محفظة المنتجات
16.16.5 التطورات الأخيرة
16.17 سيمبلر كيو إم إس
16.17.1 لمحة عامة عن الشركة
16.17.2 تحليل الإيرادات
16.17.3 التواجد الجغرافي
16.17.4 محفظة المنتجات
16.17.5 التطورات الأخيرة
16.18 شركة كواليتيز
16.18.1 لمحة عن الشركة
16.18.2 تحليل الإيرادات
16.18.3 التواجد الجغرافي
16.18.4 محفظة المنتجات
16.18.5 التطورات الأخيرة
16.19 شركة لوجيك مانجر
16.19.1 لمحة عامة عن الشركة
16.19.2 تحليل الإيرادات
16.19.3 التواجد الجغرافي
16.19.4 محفظة المنتجات
16.19.5 التطورات الأخيرة
16.2 شركة سوفتبورن تكنولوجي سوليوشنز بي تي إي المحدودة
16.20.1 لمحة عن الشركة
16.20.2 تحليل الإيرادات
16.20.3 التواجد الجغرافي
16.20.4 محفظة المنتجات
16.20.5 التطورات الأخيرة
16.21 ريسكونيكت
16.21.1 لمحة عامة عن الشركة
16.21.2 تحليل الإيرادات
16.21.3 التواجد الجغرافي
16.21.4 محفظة المنتجات
16.21.5 التطورات الأخيرة
16.22 شركة كومبليانس بريدج
16.22.1 لمحة عامة عن الشركة
16.22.2 تحليل الإيرادات
16.22.3 التواجد الجغرافي
16.22.4 محفظة المنتجات
16.22.5 التطورات الأخيرة
16.23 أنظمة المنعكسات
16.23.1 لمحة عامة عن الشركة
16.23.2 تحليل الإيرادات
16.23.3 التواجد الجغرافي
16.23.4 محفظة المنتجات
16.23.5 التطورات الأخيرة
16.24 شركة فياسيستس ش.م.
16.24.1 لمحة عامة عن الشركة
16.24.2 تحليل الإيرادات
16.24.3 التواجد الجغرافي
16.24.4 محفظة المنتجات
16.24.5 التطورات الأخيرة
16.25 جودة
16.25.1 لمحة عن الشركة
16.25.2 تحليل الإيرادات
16.25.3 التواجد الجغرافي
16.25.4 محفظة المنتجات
16.25.5 التطورات الأخيرة
ملاحظة: قائمة الشركات المذكورة ليست شاملة، بل هي بناءً على متطلبات عملائنا السابقين. لقد أعددنا أكثر من 100 شركة في دراستنا، وبالتالي، يمكن تعديل قائمة الشركات أو استبدالها عند الطلب.
17 تقارير ذات صلة
18 استبيان
19 حول أبحاث سوق جسر البيانات

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











