


السوق العالمية للأدوية الخاصة بأمراض الدم، حسب فئة الأدوية ( مضادات التخثر ، مضادات الصفائح الدموية، مكملات الحديد، الجلوبيولينات المضادة للغدة التيموسية، أخرى)، طريق الإدارة (عن طريق الفم، عن طريق الحقن، أخرى)، المستخدمون النهائيون (المستشفيات، العيادات المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، صيدلية التجزئة، أخرى) اتجاهات الصناعة والتوقعات حتى عام 2029.
سوق الأدوية
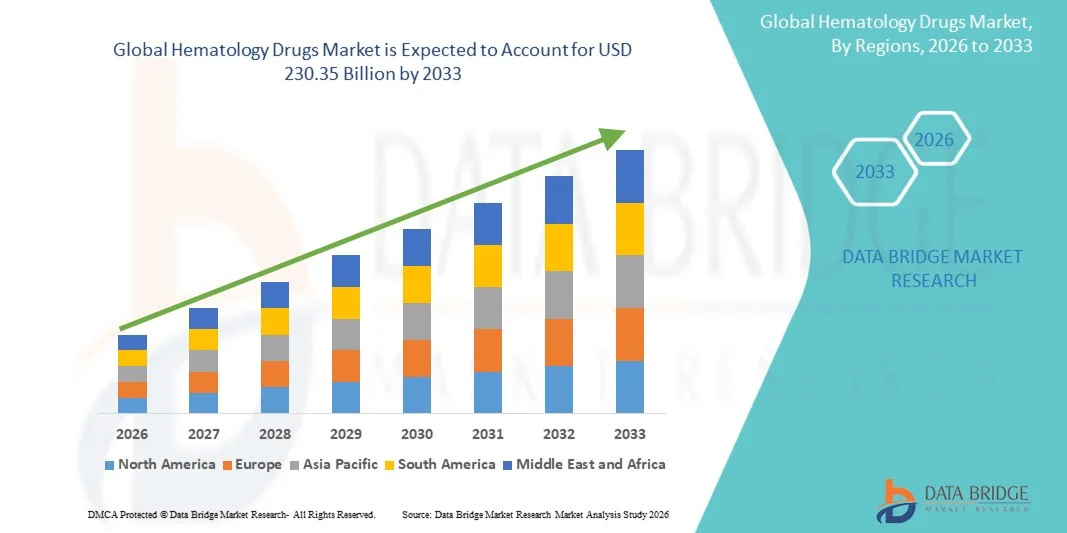
- وفقاً لتحليلات سوق سوق البيانات، قُيِّر حجم السوق العالمية لعقاقير علم الدم فيمبلغ قدره 11906 مليار دولار من دولارات الولايات المتحدة في عام 2025ومن المتوقع أن يتم ذلكما يزيد عن 3033, ماالنسبة المئوية من الناتج المحلي الإجماليخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار الاضطرابات المتصلة بالدم مثل فقر الدم، والتهاب الدم، وسرطان الدم، وسرطان الدم، وورم اللمفاوية، إلى جانب زيادة الوعي والتقدم في النهج التشخيصية والعلاجية، مما يؤدي إلى زيادة الطلب على عقاقير الدم الفعالة.
- وعلاوة على ذلك، فإن تزايد الاستثمارات في البحث والتطوير، وإدخال العلاجات الجديدة بما في ذلك العقاقير والبيولوجيا المستهدَفة، وتوسيع نطاق الوصول إلى خدمات الرعاية الصحية، تعجل باستيعاب الحلول المتعلقة بأدوية علم الدم، مما يزيد من نمو الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
قيمة السوق العالمية (25):أُبرِر
القيمة السوقية المتوقعة (2033)::: ما يزيد عن مليار
التنبؤات المتوقعة لـ CAGR (2026-2033):8.60%
تحليل السوق
- أصبحت عقاقير أمراض الدم، التي تستخدم لعلاج اضطرابات الدم مثل فقر الدم، واللوكيميا، والليمفاوية، والتهام الغدة الليمفاوية، والتهام الكبد، ضرورية بشكل متزايد في الرعاية الصحية الحديثة نظرا لدورها في تحسين معدلات البقاء على قيد الحياة وتحسين نوعية حياة المريض من خلال نهج علاجية هادفة ومتقدمة
- ويغذي الطلب المتزايد على عقاقير أمراض الدم أساساً العبء العالمي المتزايد للاضطرابات المتصلة بالدم، وزيادة الوعي والتشخيص المبكر، والتقدم المستمر في علم الأحياء والعلاجات الجينية والطب الدقيق.
- هيمنت أمريكا الشمالية على سوق عقاقير أمراض الدم بأكبر حصة من الإيرادات بلغت 43.6 في المائة في عام 2025، مدفوعة بالهياكل الأساسية القوية للرعاية الصحية، وارتفاع اعتماد العلاجات المتقدمة، ووجود شركات صيدلانية رائدة، مع مساهمة الولايات المتحدة بشكل كبير من خلال البحوث السريرية القوية والموافقة على الأدوية
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق العقاقير المتعلقة بأمراض الدم خلال الفترة المتوقعة، حيث تسجل معدلاً للجوع الإجمالي الإجمالي قدره 13.8 في المائة، مدعوماً بارتفاع نفقات الرعاية الصحية، وتحسين فرص الحصول على العلاج، وزيادة انتشار اضطرابات الدم.
- هيمنة الجزء الشفهي على السوق بحصة إيرادات بلغت 55.4 في المائة في عام 2025، مدفوعة بتسهيل الإدارة، وملاءمة المريض، وارتفاع معدلات الامتثال
تقرير عن الـنـع والـماذ
|
الصفات الأولى |
دراسات الرش |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
الاتجاهات في سوق
"أوجه التقدم المحرز في العلاجات المحددة الهدف والطب الدقيق"
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية لعقاقير أمراض الدم تزايد التركيز على العلاجات المستهدفة ونُهُج الطب الدقيق، التي تعمل على تحويل المشهد العلاجي للاضطرابات المتصلة بالدم.
- فعلى سبيل المثال، أدى تطور البيولوجيا المستهدفة ومثبطات الجزيء الصغير إلى تحسن كبير في إدارة الظروف مثل اللوكيميا والليمفاوية والهيموفيليا من خلال معالجة آليات الأمراض الأساسية على وجه التحديد. وعلى نحو مماثل، تسمح التطورات في التنميط الوراثي للعيادات بتكييف العلاجات على أساس خصائص المرضى الفردية.
- وبالإضافة إلى ذلك، فإن البحوث الجارية في مجال العلاجات الجينية والعلاجات القائمة على الخلايا تفتح سبلاً جديدة للحلول الطويلة الأجل والمحتملة العلاج.
- ويؤدي تزايد اعتماد نظم العلاج الشخصي المعالجة في جميع المستشفيات والعيادات المتخصصة إلى زيادة زيادة توسيع الأسواق، لأن هذه النُهج توفر فعالية أفضل مقارنة بالعلاجات التقليدية.
- إن هذا الاتجاه نحو حلول علاجية أكثر دقة وفعالية وتركيزاً على المريض يعيد تشكيل الممارسات السريرية ويقود إلى ابتكار مستمر في سوق العقاقير الدهنية. ونتيجة لهذا فإن شركات المستحضرات الصيدلانية تستثمر بشكل كبير في البحث والتطوير لتطوير الجيل المقبل من العلاجات مع تعزيز السلامة والتصورات عن الفعالية.
- ويتزايد الطلب على علاجات الدم المتقدمة والمستهدفة بسرعة في كل من الأسواق المتقدمة والناشئة، لأن نظم الرعاية الصحية تعطي أولوية متزايدة لتحسين رعاية المرضى وإدارة الأمراض الطويلة الأجل.
سوق الأدوية
سائق
“تزايد انتشار اضطرابات أمراض الدم وزيادة الطلب على العلاجات المتقدمة”
- إن تزايد حالات الاضطرابات الدموية، بما في ذلك سرطان الدم واضطرابات النزف، يشكل عاملاً رئيسياً في نمو سوق العقاقير المتعلقة بأمراض الدم. ويساهم زيادة الوعي، وتحسين القدرات التشخيصية، والكشف المبكر في ارتفاع معدلات العلاج على المستوى العالمي.
- فعلى سبيل المثال، أدخلت عدة شركات للأدوية في السنوات الأخيرة، في السنوات الأخيرة، علاجات جديدة ووسعت نطاق مؤشرات الأدوية القائمة لتلبية الاحتياجات السريرية غير الملباة في مجال علم الدم، مما أدى إلى التعجيل بنمو السوق خلال الفترة المتوقعة
- وبينما يسعى المرضى ومقدمو الرعاية الصحية إلى خيارات علاج أكثر فعالية، فإن العلاجات المتقدمة، مثل الأجسام المضادة الأحادية الكلونة، والعلاجات المناعية، والعلاجات القائمة على أساس الجينات، أخذت تزداد اعتمادها على نطاق واسع بسبب تحسين فعاليتها والإجراءات المحددة الهدف التي تتخذها
- وعلاوة على ذلك، فإن زيادة الإنفاق على الرعاية الصحية والمبادرات الحكومية الداعمة تيسر الحصول على العلاجات المبتكرة، ولا سيما في المناطق المتقدمة النمو.
- ويسهم أيضا التوسع في التجارب السريرية واستمرار تطوير خط الأنابيب في توفير علاجات جديدة ومحسنة لمختلف الظروف المميتة.
- وبالإضافة إلى ذلك، فإن التركيز المتزايد على تحسين نوعية حياة المرضى وتخفيف عبء الأمراض يشجع على اعتماد علاجات طويلة الأجل وعلاجات الصيانة، مما يزيد من الطلب على الأسواق.
التعرّض/التحديي
"تكاليف المعاملة العالية والإمكانية المحدودة للانتقام في المناطق الناشئة"
- ولا تزال التكلفة المرتفعة المرتبطة بالعقاقير الدهنية المتقدمة تشكل تحديا كبيرا، لا سيما بالنسبة للمرضى في البلدان المنخفضة والمتوسطة الدخل.
- فعلى سبيل المثال، يمكن أن يكون عبء تكلفة البيولوجيا الجديدة والعلاجات الجينية عبئاً باهظاً، مما يخلق قيوداً مالية على المرضى ونظم الرعاية الصحية على حد سواء، مما يعوق التبني على نطاق واسع.
- وبالإضافة إلى ذلك، فإن محدودية الهياكل الأساسية للرعاية الصحية وعدم إمكانية الوصول إلى مراكز العلاج المتخصصة في بعض المناطق يمكن أن يحدا من توافر العلاجات المتقدمة.
- تعقد تطوير المخدرات، بما في ذلك المتطلبات التنظيمية الصارمة وعمليات الموافقة المطولة، وزيادة التكاليف وتأخير دخول العلاجات الجديدة إلى الأسواق
- كما أن ضغوط التسعير وتحديات السداد تشكل أيضا حواجز، حيث أن جميع العلاجات العلاجية ليست مشمولة بالكامل في إطار مخططات التأمين، ولا سيما في الأسواق النامية.
- وسيكون التصدي لهذه التحديات من خلال الإنتاج الفعال من حيث التكلفة، وتوسيع الهياكل الأساسية للرعاية الصحية، وتحسين أطر سداد التكاليف، أمراً حاسماً لضمان الوصول على نطاق أوسع والنمو المستدام في سوق عقاقير أمراض الدم.
نوع الجنس
وتقسم السوق على أساس فئة المخدرات، وطريق الإدارة، والمستعملين النهائيين، وقناة التوزيع.
• حسب فئة المخدرات
وعلى أساس فئة المخدرات، فإن سوق الأدوية في مجال علم الدم مقسمة إلى مواد مضادة للتكييف، ومضاد للدواء، وملحقات حديدية، ومضاد للدم، ومضاد للدواء، وغلوبولين، وغير ذلك. ويهيمن قطاع مضادات التخثر على السوق بحصة دخل تبلغ نسبتها 38.6 في المائة في عام 2025، ويقودها ارتفاع معدل انتشار اضطرابات الختان، وأمراض القلب والأوعية الدموية، وظروف تخثر الدم. وتصف المستشفيات والعيادات المتخصصة على نطاق واسع مضادات التخثر بالعقاقير للوقاية من السكتات الدماغية، والتهاب في العروق العميقة، والانسداد الرئوي. ويستفيد هذا القطاع من المبادئ التوجيهية السريرية القوية وقبول الأطباء على نطاق واسع. ويساهم تزايد عدد المسنين وأنماط الحياة في ارتفاع معدلات الإصابة بالأمراض. وتسهم شركات المستحضرات الصيدلانية باستمرار في ابتكار عقاقير أكثر أماناً وفعالية مضادة للتخثر. كما أن سياسات السداد المحتملة في الأسواق المتقدمة تدعم إمكانية الوصول. كما أن هذا القطاع مدفوع بزيادة الإجراءات الجراحية التي تتطلب علاجاً مضاداً للتخدير. كما أن زيادة الوعي بالتشخيص المبكر والرعاية الوقائية يعزز الطلب. وتعمل شبكات التوزيع القوية على ضمان توافر الأدوية عبر المناطق. ويحتاج الرصد المستمر والعلاج الطويل الأجل إلى مزيد من
ومن المتوقع أن يشهد قطاع مكملات الحديد أسرع نسبة لـ 9.7 في المائة من عام 2026 إلى عام 2033، وذلك بسبب تزايد انتشار نقص الحديد على الصعيد العالمي. فارتفاع عدد الحالات بين النساء والأطفال والمسنين يدعم الطلب. وتعمل الحكومات ومنظمات الرعاية الصحية على تعزيز برامج تكميل الحديد، وخاصة في المناطق النامية. وتسهم زيادة الوعي بأوجه القصور التغذوية في التشخيص المبكر والعلاج المبكر. وتعمل شركات الصيدلة على تطوير تركيبات متقدمة مع تحسين الاستيعاب وتقليل الآثار الجانبية. وزيادة فرص الحصول على الرعاية الصحية في الأسواق الناشئة يزيد من الاعتماد. ويستفيد القطاع من توافرها وسهولة استخدامها من فوق العتبة. ويدعم التركيز المتزايد على الرعاية الصحية الوقائية الطلب الطويل الأجل. كما يؤدي التركيز على الرعاية الصحية الوقائية إلى زيادة الطلب على الرعاية الصحية للأمهات إلى دفع النمو. كما أن التقدم التكنولوجي في التركيبات التكميلية آخذ في التحسن. كما أن ارتفاع الإنفاق على الرعاية الصحية يساهم أيضاً في التوسع. ومن المتوقع أن ينمو هذا القطاع بشكل مطرد خلال الفترة المتوقعة.
• بواسطة طريقة الإدارة
وعلى أساس مسار الإدارة، يقسم السوق إلى علاج الشفاه والأبوة وغيرهما، وقد غلب الجزء الشفهي على السوق بحصة من الإيرادات قدرها 55.4 في المائة في عام 2025، مدفوعة بتسهيل الإدارة، وملاءمة المرضى، ومعدلات الامتثال المرتفعة.() وتوصف عقاقير أمراض الدم الفموية، بما في ذلك مكملات الحديد وبعض مضادات التخثر، على نطاق واسع للعلاج الطويل الأجل.() ويفضّل المرضى الأدوية الفموية بسبب الطبيعة غير المؤذية وسهولة الاستخدام.() ويستفيد القطاع من التوافر الواسع النطاق من خلال صيدليات التجزئة.() وتركز شركات المستحضرات الصيدلانية تركيزاً شديداً على التركيبات الفموية بسبب ارتفاع الطلب.() وتدعم زيادة انتشار اضطرابات الدم المزمنة الاستخدام الطويل الأجل.() ويُعزى هذا الجزء أيضاً إلى تحسين تركيبات العقاقير التي تعزز الاستيعاب والفعالية.() ويعزّز الوعي بشأن العلاج المبكر الاعتماد.() وتكفل سلاسل العرض القوية إمكانية الوصول عبر المناطق.() ويفضّل مقدمو الرعاية الصحية العقاقير الفموية من أجل الرعاية الخارجية.() وتُعد فعالية التكاليف مقارنة بالأشكال القابلة للحقن ميزة أخرى.() ولا يزال القطاع يهيمن على السوق.
ومن المتوقع أن يشهد الجزء المتعلق بالوالدين أسرع معدل للوفيات النفاسية يبلغ 10.2 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على العلاج السريع والفعال في الظروف الحادة.() وتستخدم العقاقير الدموية القابلة للحقن على نطاق واسع في المستشفيات لأغراض الرعاية الحرجة والإجراءات الجراحية.() ويستفيد القطاع من التوافر الأحيائي العالي والإجراءات العلاجية الأسرع.() ويدعم الطلب تزايد عدد حالات الدخول إلى المستشفيات وحالات الطوارئ.() ويؤدي التقدم التكنولوجي في أجهزة الحقن إلى تحسين سلامة المرضى.() ويساهم في النمو تزايد استخدام البيولوجيات والعلاجات المتخصصة.() ويفضّل مقدمو الرعاية الصحية الطرق الوالدية للظروف القاسية التي تتطلب تدخلاً فورياً.() ويعزّز توسيع البنية التحتية للرعاية الصحية في الأسواق الناشئة الاعتماد.() ويدعم هذا الجزء أيضاً ارتفاع انتشار اضطرابات الدم المعقدة.() وتركز شركات الأدوية على تطوير علاجات متطورة قابلة للحقن، ويفضي تحسين نتائج المرضى بالعقاقير الأم إلى النمو، ويتوقع أن يتسع نطاق هذا القطاع بشكل كبير.
• من جانب المستخدمات النهائية
واستناداً إلى المستعملين النهائيين، فإن السوق مقسمة إلى مستشفيات، وعينات خاصة، وغير ذلك، وسيطر قطاع المستشفيات على السوق بحصة من الإيرادات قدرها 51.2 في المائة في عام 2025، مدفوعة بارتفاع تدفق المرضى إلى الداخل وتوافر هياكل أساسية متقدمة للرعاية الصحية. وتعمل المستشفيات كمراكز رئيسية لتشخيص ومعالجة اضطرابات الدم. ويستفيد القطاع من مهنيي الرعاية الصحية المهرة والوصول إلى أدوات التشخيص المتقدمة. ويدعم الطلب زيادة عدد الإجراءات الجراحية وحالات الطوارئ. وتجهز المستشفيات لإدارة العلاجات الفموية والقابلة للحقن بفعالية. وتزيد نظم الشراء القوية وسياسات السداد من دعم النمو. وتدعم مبادرات الرعاية الصحية الحكومية قدرات المستشفيات. ويدعم الجزء أيضاً التجارب السريرية الجارية وأنشطة البحوث. ويسهم في الهيمنة ارتفاع ثقة المرضى في الرعاية المقدمة في المستشفيات. ويؤدي إدماج التكنولوجيات المتقدمة إلى تحسين نتائج العلاج. ويؤدي ارتفاع نفقات الرعاية الصحية إلى زيادة الطلب. ويظل هذا الجزء أكبر مساهم.
ومن المتوقع أن يشهد قطاع العيادات التخصصية أسرع عدد من الرعاية الصحية الشاملة بنسبة 9.9 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة تفضيل الرعاية المتخصصة والعلاج الخارجي. وتركز العيادات الخاصة على أمراض الدم وخدمات الأورام، وتقدم حلولاً علاجية محددة الهدف. ويفضل المرضى العيادات للرعاية الشخصية وأوقات الانتظار القصيرة. ويستفيد هذا القطاع من زيادة الوعي باضطرابات الدم. ويتزايد عدد مراكز الرعاية الصحية المتخصصة التي تدعم التوسع. وتوفر العيادات علاجاً فعالاً من حيث التكلفة مقارنة بالمستشفيات. وتتيح التطورات التكنولوجية قدرات متقدمة في مجال التشخيص والعلاج. ويسهم الطلب المتزايد على الرعاية الخارجية في النمو. وتدعم المبادرات الحكومية الرامية إلى تحسين إمكانية الحصول على الرعاية المتخصصة عملية التبني. ويتأثر هذا الجزء أيضاً بزيادة ملاءمة المرضى وإمكانية الوصول إليهم، كما أن توسيع البنية التحتية للرعاية الصحية الحضرية يعزز الطلب. ويتوقع أن ينمو هذا الجزء باطراد خلال الفترة المتوقعة.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، تُقسم السوق إلى صيدليات المستشفيات، وصيدليات التجزئة، وغيرها. وسيطر قطاع صيدلية المستشفى على السوق بحصة إيرادات قدرها 49.5 في المائة في عام 2025، مدفوعة بإدارة العقاقير المباشرة في المستشفيات. وتكفل صيدليات المستشفيات تخزين أدوية الدم ومناولة هذه الأدوية وصرفها على نحو سليم. ويستفيد هذا القطاع من نظم قوية لسلاسل الإمداد وشراء كميات كبيرة. ويعتمد المهنيون في مجال الرعاية الصحية على صيدليات المستشفيات من أجل إجراء جرعات دقيقة وسلامة المرضى. وتدعم زيادة حالات الدخول إلى المستشفيات والعلاج من الأمراض المزمنة الطلب. وكثيراً ما ترتبط التغطية التأمينية بتوزيع الأدوية في المستشفيات. وتزيد برامج الرعاية الصحية الحكومية من تعزيز هذا القطاع. وتكفل البنية التحتية المتقدمة جودة الأدوية وتوافرها. وتؤدي المستشفيات دوراً رئيسياً في بدء العلاج. ويدعم هذا الجزء ارتفاع ثقة المرضى وموثوقيتهم. ويساهم التوسع المستمر في مرافق الرعاية الصحية في النمو، ويظل القطاع مهيمناً في السوق.
ومن المتوقع أن يشهد قطاع صيدليات التجزئة أسرع حصة في حصة صيدليات منطقة الكاريبي من 10.5 في المائة من 2026 إلى 2033، وذلك بسبب تزايد الطلب على الأدوية التي يسهل الحصول عليها والتوافر المناسب للأدوية. ويفضل المرضى صيدليات التجزئة لتيسير الحصول على الأدوية والمكملات الفموية. ومن المتوقع أن يؤدي تزايد انتشار الأمراض المزمنة التي تتطلب أدوية طويلة الأجل إلى دعم الطلب. وتستفيد صيدليات التجزئة من الوجود الواسع النطاق في المناطق الحضرية والريفية. ويزداد الوعي بمعالجة الذات والرعاية الوقائية. كما أن شركات الأدوية تعمل على توسيع نطاق شبكات التوزيع من خلال قنوات البيع بالتجزئة. ويدعم التسعير التنافسي وتوافر الأدوية الجنيسة الاعتماد. وينشأ هذا الجزء أيضاً عن تحسين إمكانية الحصول على الرعاية الصحية في الأسواق الناشئة. وتؤدي أوجه التقدم التكنولوجي في إدارة الصيدلية إلى تعزيز الكفاءة. وتسهم زيادة تفضيل المستهلك للملاءمة في التوسع، كما تساعد اللوائح الحكومية التي تدعم مبيعات تجارة المخدرات بالتجزئة في النمو. ومن المتوقع أن ينمو هذا القطاع بشكل كبير خلال الفترة المتوقعة.
تحليل إقليمي
- كانت أميركا الشمالية هي التي هيمنت على سوق عقاقير أمراض الدم حيث كانت حصة العائدات الأكبر تبلغ 43.6% في عام 2025، مدفوعة بالهياكل الأساسية القوية للرعاية الصحية، وارتفاع تبني العلاجات المتقدمة، ووجود شركات صيدلانية رائدة. وتستفيد المنطقة من أنشطة البحوث السريرية الواسعة النطاق، والموافقة التنظيمية السريعة، والوصول المبكر إلى خيارات العلاج المبتكرة، حيث تساهم الولايات المتحدة بشكل كبير من خلال خطوط الأنابيب القوية لتطوير العقاقير وزيادة الموافقات على العلاجات الدهنية الجديدة.
- وتشدد نظم الرعاية الصحية في المنطقة على التشخيص المبكر وبروتوكولات العلاج المتقدم، مما يؤدي إلى زيادة اعتماد العلاجات المستهدفة، والعلاجات المناعية، والبيولوجيا في ظروف مثل سرطان الدم، والليمفاوية، وفقر الدم.
- ويدعم هذا النمو الواسع النطاق أيضا ارتفاع نفقات الرعاية الصحية، والسياسات المواتية لسداد التكاليف، وزيادة الوعي فيما يتعلق باضطرابات الدم، ووضع عقاقير متقدمة لأمراض الدم كخيار مفضل للعلاج في جميع المستشفيات والعيادات المتخصصة.
سوق العقاقير
وفي الولايات المتحدة، كان نمو سوق الأدوية في مجال أمراض الدم في الولايات المتحدة سبباً في دعم نمو سوق الأدوية في الولايات المتحدة. فقد استولت سوق العقاقير الوبائية في الولايات المتحدة على أكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، مدفوعة بقدرات قوية في مجال البحث والتطوير، وباعتماد علاجات مبتكرة على مستوى عال. وما زال النظام الإيكولوجي للرعاية الصحية الراسخة في البلاد، إلى جانب وجود شركات صيدلانية كبرى، يعمل على التعجيل بتطوير وتسويق عقاقير متقدمة في مجال أمراض الدم. وبالإضافة إلى ذلك، فإن ارتفاع انتشار الاضطرابات الدموية وزيادة الطلب على نُهُج العلاج الشخصي يساهمان بشكل كبير في توسع السوق. كما أن هياكل السداد المفضلة والتجارب السريرية الجارية تدعم أيضاً نمو سوق الأدوية الخاصة بأمراض الدم في الولايات المتحدة.
منظمة أوروبا
ومن المتوقع أن تتوسع سوق العقاقير الوبائية في أوروبا في ظل مستوى كبير من النمو العالمي في الفترة المتوقعة، ويرجع ذلك في المقام الأول إلى زيادة انتشار اضطرابات الدم والدعم الحكومي القوي لنظم الرعاية الصحية. وتستفيد المنطقة من الأطر التنظيمية الراسخة ومن الاعتماد المتزايد للخيارات العلاجية المتقدمة، بما في ذلك البيولوجيات والعلاجات المستهدفة. وتؤدي زيادة الاستثمارات في البنية الأساسية للرعاية الصحية ومبادرات البحوث إلى تيسير تطوير العقاقير المبتكرة وإمكانية الحصول عليها. وبالإضافة إلى ذلك، فإن الاستخدام المتزايد للمشابهات البيولوجية يعمل على تحسين القدرة على تحمل التكاليف وتوسيع فرص وصول المرضى عبر البلدان الأوروبية.
المملكة المتحدة الأمريكية
ومن المتوقع أن ينمو سوق الأدوية في مجال أمراض الدم في المملكة المتحدة في إطار نظام صحي عالمي جدير بالذكر أثناء الفترة المتوقعة، وذلك بسبب زيادة الوعي فيما يتعلق بالظروف الدموية وزيادة الطلب على خيارات العلاج الفعّالة. والواقع أن نظام الرعاية الصحية القوي والمبادرات المدعومة من الحكومة في البلاد تمكن من الوصول بشكل أفضل إلى العلاجات المتقدمة. وعلاوة على ذلك، فإن الاعتماد المتزايد للمشابهات البيولوجية والبحوث السريرية الجارية يعمل على تعزيز توافر العلاج. كما يساهم التركيز على التشخيص المبكر وتحسين إدارة الأمراض أيضاً في نمو السوق المستدام.
ألمانيا ألمانيا
ومن المتوقع أن تتوسع سوق الأدوية في ألمانيا في مجال أمراض الدم أثناء الفترة المتوقعة، والتي تغذيها البنية الأساسية المتقدمة للرعاية الصحية وزيادة الاستثمار في البحوث الطبية. إن تركيز ألمانيا على خدمات الرعاية الصحية العالية الجودة والإبداع يدعم تبني علاجات جديدة لعلاج أمراض الدم. والواقع أن تزايد عدد المرضى المتأثرين باضطرابات الدم يدفع الطلب على العلاجات الفعالة والطويلة الأجل. فضلاً عن ذلك فإن سياسات السداد المواتية ووجود شركات صيدلانية رائدة يساهمان بقدر أكبر في توسيع الأسواق.
رابطة الدراسات العليا
ومن المتوقع أن تنمو سوق العقاقير المتعلقة بعلم الدم في آسيا والمحيط الهادئ عند أسرع مستويات النمو في إطار المعدل الإجمالي الإجمالي للأدوية بنسبة 13.8 في المائة خلال الفترة المتوقعة من 2026 إلى 2033، بدعم من ارتفاع نفقات الرعاية الصحية، وتحسين فرص الحصول على العلاج، وزيادة انتشار الاضطرابات الدموية. والواقع أن التطورات السريعة في البنية الأساسية للرعاية الصحية، إلى جانب الوعي المتزايد بالتشخيص والعلاج المبكرين، تقود نمو السوق في المنطقة. كما أن المبادرات الحكومية الرامية إلى توسيع تغطية الرعاية الصحية وزيادة الاستثمار في تصنيع المستحضرات الصيدلانية تعمل على زيادة دعم اعتماد العلاجات المتقدمة. وبالإضافة إلى ذلك، فإن زيادة توافر خيارات العلاج الفعالة من حيث التكلفة تعمل على تعزيز إمكانية الوصول عبر الاقتصادات الناشئة.
اليابان
الواقع أن سوق الأدوية في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد والتركيز القوي على الإبداع في العلاج الطبي. والواقع أن الانتشار المتزايد للاضطرابات الدموية، إلى جانب تزايد عدد السكان المسنين، يدفع الطلب على العلاجات الفعّالة. والواقع أن البيئة التنظيمية الراسخة في اليابان وارتفاع مستوى تبني التكنولوجيات المتقدمة يزيدان من دعم نمو السوق. فضلاً عن ذلك فإن البحوث الجارية والتعاون فيما بين شركات الأدوية يساهمان في التوسع في تقديم الأدوية في مجال أمراض الدم في البلاد.
منظمة الصحة العالمية
كانت سوق الأدوية في الصين تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى العدد الكبير من سكان البلاد من المرضى وسرعة التوسع في قطاع الرعاية الصحية. والواقع أن زيادة الاستثمارات في الرعاية الصحية والتحسينات في القدرات التشخيصية تدفع الطلب على العقاقير في مجال أمراض الدم. كما تشهد الصين نمواً كبيراً في التصنيع المحلي للأدوية، والذي يعمل على تحسين توافر خيارات العلاج والقدرة على تحمل تكاليفها. فضلاً عن ذلك فإن السياسات الحكومية الداعمة وزيادة الوعي فيما يتصل باضطرابات الدم من العوامل الرئيسية التي تحرك نمو السوق في الصين.
سوق سوق
وتقود صناعة الأدوية أساسا شركات راسخة، منها:
- نوفارتيس (سويسرا)
- روش (سويسرا)
- (الولايات المتحدة الأمريكية)
- بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- Joson & Joson (الولايات المتحدة الأمريكية)
- Amgen (الولايات المتحدة الأمريكية)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- سانوفي (فرنسا)
- شركة تاكيدا للأدوية (اليابان)
- باير (ألمانيا)
- غلاكسو سميث كلاين (المملكة المتحدة)
- أسترا زينيكا (المملكة المتحدة)
- أُبفي (الولايات المتحدة الأمريكية)
- تيفا لصناعات الصيدلة (إسرائيل)
- أستيلاس فارما (اليابان)
- دايشي سانكيو (اليابان)
- س. س. س.
- 23ولز (إسبانيا)
- بيو مارين الصيدلة (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
التطورات الأخيرة في السوق العالمية للأدوية
- وفي تشرين الثاني/نوفمبر 2024، وافقت هيئة تنمية الحراجة في الولايات المتحدة على مشروع Revuforj (refumenib) الذي طورته شركة Sindax الصيدلانية لمعالجة سرطان الدم الحاد مع نقل جينات KMT2A، الذي أدخل علاجاً من قبل الدرجة الأولى من الفئة المثبطات المنمينية يستهدف أحد العوامل الرئيسية لتقدم سرطان الدم.
- وفي تموز/يوليه 2025، وافقت هيئة التنمية الحرجية في الولايات المتحدة الأمريكية على علاج اللينوزيفيفيك من قبل ريجينرون لعلاج أوراما مُصَلِية متعددة في المرضى الذين تلقوا علاجات سابقة متعددة.
- في أكتوبر/تشرين الأول من عام 2025، وافقت هيئة التنمية الحرجية في الولايات المتحدة على بلينريب (Belenrep (belantamab mafoodtin) من قِبَل GSK في علاج مركب لعلاج متعدد الميلازمات المنتكسة أو التي لا تفتخر، وهو العلاج الذي يشير إلى عودة العقار إلى السوق بعد الانسحاب المبكر. وقد دعمت هذه الموافقة بيانات سريرية تبين انخفاضاً كبيراً في خطر الوفاة وتحسين البقاء بدون تقدم، مع تسليط الضوء على التقدم في الأنظمة المركبة لسرطانات الهيماتولوجيا.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











