


تجزئة سوق حبيبات خام الحديد العالمية، حسب المصدر (الهيماتيت والمغنتيت والتاكونيت وغيرها)، الدرجة (فرن الصهر والاختزال المباشر)، التكنولوجيا (فرن الصهر القائم على الأكسجين/فرن الصهر، فرن القوس الكهربائي، وفرن الحث الكهربائي)، عملية التكوير (فرن الشبكة وفرن الحركة المستقيمة)، تقنية التكوير (قرص التكوير وأسطوانة التكوير)، التطبيق (المواد الكيميائية القائمة على الحديد وإنتاج الصلب)، الصناعة (البناء، السيارات، السكك الحديدية، السلع الاستهلاكية، الشحن، الصناعة، الفضاء، وغيرها) - اتجاهات الصناعة والتوقعات حتى عام 2031
ما هو حجم سوق ركاز الحديد ومعدل النمو؟
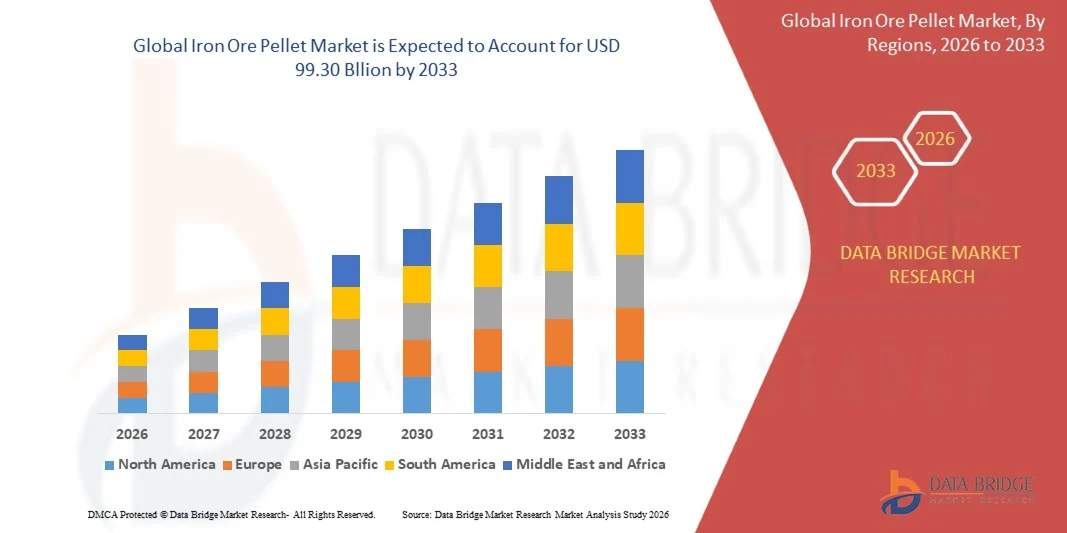
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيرت قيمة سوق خام الحديد في سوق كريات الورق حسب73.12 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلكمبلغ من دولارات الولايات المتحدة الأمريكية 99.30 بليون« النامية فيالنسبة المئوية لإجمالي الناتج المحلي الإجمالي من 3.9 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع الطلب على الصلب، وتزايد اعتماد طرق التخفيض المباشر والأفران القوسية الكهربائية، وتوسيع نطاق التطبيقات عبر قطاعات البناء والسيارات والآلات والطاقة.
- إن التحول المتزايد نحو المواد الأولية العالية الجودة التي تحتوي على الحديد، وصنع الصلب المنخفض الكربون، وعمليات أفران التفجير الكفؤة، إلى جانب الاستثمار المتزايد في القدرة على الخفض المباشر ومصانع النسل، يدعم تبني الأسواق. ويجري تطبيق كريات الركاز الحديدي على صناعة الحديد بالفوارغ، وإنتاج الحديد المخفض المباشر، والخلط بين القشرة، وتغذية الأفران القوس الكهربائي، الأمر الذي يوفر لصناع الصلب محتوى أكبر من الحديد، وانخفاض الانبعاثات، وإنتاجية أفضل عبر عمليات الصلب المتكاملة.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 73.12 مليار
- القيمة السوقية المتوقعة (2033):
- التنبؤات المتوقعة (2026-2033): 3.9 في المائة
- المنطقة الرائدة في عام 2025: آسيا والمحيط الهادئ
- المنطقة: الشرق الأوسط وأفريقيا
ما هي أهم عمليات النقل من سوق ركاز الحديد؟
- وتهيمن منطقة آسيا والمحيط الهادئ على سوق حبات ركاز الحديد بأكبر حصة من الإيرادات بلغت 61.80 في المائة في عام 2025، يدعمها إنتاج فولاذ أفران الانفجارات على نطاق واسع، والقدرة المحلية على إنتاج الكريات، والطلب القوي على البناء والتصنيع في جميع أنحاء المنطقة.
- ومن المتوقع أن يكون الشرق الأوسط وأفريقيا أسرع المناطق نمواً بمستوى نمو يبلغ 5.40 في المائة في الفترة من 2026 إلى 2033، وأن يغذيهما توسيع قدرة التخفيض المباشر، وإنشاء مصانع جديدة للخلائط، وزيادة الاستثمارات المنخفضة الكربون في الصلب.
- وقادت شريحة من الكرات الواقية من أفران الانفجار السوق بحصة قدرها 57.9 في المائة في عام 2025، مدفوعة بالاستخدام الواسع النطاق في مصانع الصلب المتكاملة، ومكاسب الإنتاجية، وانخفاض استهلاك الكوكايين.
- وتعد كريات التخفيض المباشر أسرع أنواع المنتجات نمواً، ومن المتوقع أن تسجل نسبة 5.6 في المائة من الناتج الإجمالي الإجمالي الإجمالي، مما يعكس الزيادة في الطلب على المواد الوسيطة ذات الدرجة العالية لصنع الحديد القائم على الغاز.
- ويهيمن قطاع المحتوى الحديدي الذي يتراوح بين 63 و65 في المائة على فئة الرتب بحصة من الإيرادات تبلغ 44.7 في المائة في عام 2025، ويقودها استخدام واسع النطاق في عمليات أفران الانفجار عبر منتجي الصلب الرئيسيين.
- وشكلت صناعة الحديد بأفران النفخ 59.4 في المائة من حصة السوق في عام 2025، يدعمها الطلب المتزايد على العمليات الكفؤة العالية الإنتاجية في مصانع الصلب المتكاملة.
- وقطاع الطاقة والطاقة هو فئة المستعمل النهائي الأسرع نمواً، حيث يبلغ المعدل الإجمالي الإجمالي للصادرات 5.3 في المائة، مدفوعاً بالطلب المتزايد على الصلب في مشاريع الرياح، والشبكة، ومشاريع خط الأنابيب.
تقرير عن
|
الصفات الأولى |
(أ) تدقيق الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً من جانب الخبراء، والإنتاج والقدرات الممثلة جغرافياً على مستوى الشركات، وتصميمات الشبكات للموزعين والشركاء، وتحليل مفصل ومستكمل لاتجاهات الأسعار، وتحليل العجز في سلسلة العرض والطلب. |
ما هو الاتجاه الرئيسي في سوق ركاز الحديد؟
- ويتحول منتجو الكريات الخام الحديدي بصورة متزايدة من العرض العادي لأفران الانفجار إلى مستويات عالية الجودة، وقليلة النقص، ودرجات التخفيض المباشر، التي تجمع بين تحسين الميزات، وخطوط مرنة للحبوب، ومراكز المعالجة الإقليمية لخدمة تصنيع الصلب المنخفض الكربون.
- فعلى سبيل المثال، في كانون الثاني/يناير 2026، وفقاً لمركز GMK، توقعت فيل قراراً نهائياً للاستثمار في عام 2026 بشأن مركز عمل ضخم في دوكم، عُمان، قيمته 5 مليارات دولار من دولارات الولايات المتحدة، لإنتاج كريات منخفضة الكربون والحديد الساخن المعبأ من أجل مصانع الصلب في الشرق الأوسط، مع التخطيط للمرحلة الأولى في عام 2026 والتشييد المتوقع أن يكتمل بحلول عام 2029.
- وتؤدي مصانع التخفيض المباشر إلى زيادة الطلب على الكريات ذات الرغاوي المنخفضة والتساهل الكيميائي الصارم، مما يشجع الموردين على تخصيص خطوط إنتاج الكريات لإنتاج المواد الخام.
- ويقوم المنتجون أيضاً بإضفاء الطابع المحلي على التجهيز بالقرب من مصانع الصلب، حيث تقدم مصانع التلقيح ومراكز التوزيع في الخليج الخدمات للمصانع الإقليمية للبحث والتطوير في مجال التنمية، مع تزويد العملاء الآسيويين في الوقت نفسه، وتقصير المسافة اللوجستية وتحسين موثوقية العرض.
- على سبيل المثال، في يناير/كانون الثاني 2026، وفقاً لسنة الطاقة، فإن مصنع فيل لإبادة الحبوب في سوهار، عمان، التي بنيت أصلاً لتسعة ملايين طن سنوياً، بلغت 9.9 مليون طن سنوياً، مما وفر لصناع الصلب الرئيسيين في المملكة العربية السعودية، الإمارات العربية المتحدة، وقطر، مما أبرز الدور المتنامي لقدرة إنتاج الحبوب القائمة على الخليج في سلاسل الإمداد الإقليمية لمبادرة التنمية الصناعية.
- ومع استمرار توسع القدرة على الحد المباشر، واعتماد الأفران القوسية الكهربائية، والاستثمارات في الصلب الأخضر، يتوقع أن تتطور كريات ركاز الحديد إلى ما يتجاوز مدخل أفران الانفجار إلى عنصر تمكين استراتيجي لصنع الصلب المنخفض الكربون في جميع أنحاء العالم.
ما هي المحركات الرئيسية لسوق ركاز الحديد؟
- وقد أدى ارتفاع الطلب على الصلب لأغراض البناء والهياكل الأساسية والتصنيع إلى زيادة الحاجة إلى المواد الوسيطة العالية الجودة التي تستخدم الحديد والتي تحسن إنتاجية الأفران، وتخفض استهلاك فحم الكوك، وتخفض الانبعاثات.
- فعلى سبيل المثال، ذكرت وكالة رويترز في تشرين الثاني/نوفمبر 2022 أن رئيس ركاز الحديد في فالي قال إن الطلب البحري على المنتجات المتكتلة ذات الجودة العالية المستخدمة في التخفيض المباشر يمكن أن ينمو بمقدار 100 مليون طن على مدى السنوات الخمس عشرة إلى العشرين القادمة، مما يدعم الطلب الطويل الأجل على الكريات والاستثمار في قدرات المواد الوسيطة المخصصة عبر الشرق الأوسط ومناطق أخرى.
- ويقوم صانعو الصلب ومنتجو مبادرة الطاقة المتجددة ومنتجو أفران القوس الكهربائي بتوسيع نطاق صناعة الحديد القائمة على الغاز والقدرة المنخفضة الكربونية، مما يزيد من استهلاك الكريات الممتازة ذات المحتوى الحديدي العالي والشوائب المنخفضة.
- فعلى سبيل المثال، في أكتوبر/تشرين الأول 2022، وقع فيل والمركز الوطني للتنمية الصناعية في المملكة العربية السعودية مذكرة تفاهم بشأن مصنع للحبوب يبلغ طوله 4 ملايين طن في السنة في رأس الخير، ويقدر بنحو 1.1 بليون دولار، في بلد يستخدم فيه أكثر من 16 مليون طن سنوياً من الطاقة الحالية من الصلب الحبوب كمواد وسيطة.
- ومع تشديد اللوائح التنظيمية المتعلقة بالانبعاثات، توفر الكريات استهلاكاً للطاقة وصناعة أكثر نظافة للحديد أقل مما يوفره الركاز المتر والركاز المكتل، مما يدعم تبني منتجي الصلب المتكاملين الكبار في جميع أنحاء العالم.
ما هي العوامل التي تحدِّي نمو سوق ركاز الحديد ؟
- وإنتاج الكريات الخام الحديدي كثيف رأس المال وكثافة استخدام الطاقة، ويتطلب تركيزاً عالي الجودة، ومصانع للخلائط، ولوجستيات بعيدة المدى، في حين يؤثر تقلب الأسعار على ربحية المنتجين.
- على سبيل المثال، في يوليو/تموز 2025، وفقاً لرويترز، خفضت فالي من ناتج ركاز الحديد في عام 2025 الذي يتوقع أن يصل إلى 31 إلى 35 مليون طن من 38 إلى 42 مليون طن، مشيراً إلى العرض المفرط وانخفاض الطلب على المنتجات العالية الجودة، كما لاحظ المحللون أن صانعي الصلب يعطون الأولوية للبدائل الأرخص وسط هوامش انكماش.
- فدورات الطلب على الصلب، وضعف الهوامش، والإفراط في العرض، يمكن أن تدفع صانعي الصلب إلى الحصول على علف أرخص، وخفض أقساط الكريات، وتأخير الاستثمارات فيما بين المنتجين، خاصة عندما يكون الطلب على أفران التفجير تحت الضغط.
- وتعتمد النباتات النفاثة على العلف الشحيح العالي الجودة من الكريات، ويمكن لطرق النقل البحري الطويلة، والقيود المفروضة على الموانئ، وتكاليف الشحن أن تزيد الأسعار المسلمة، وأن تؤثر على المفاوضات بشأن العقود، وأن تحد من مرونة العرض بالنسبة لمطاحن الصلب البعيدة.
- ويمكن أن يؤدي اقتران أسعار ركاز الحديد المتقلبة، والطلب غير المتكافئ على الصلب، وارتفاع تكاليف رأس المال والطاقة، والقيود اللوجستية، إلى الحد من التوسع بين المنتجين الذين يتسمون بحساسية التكاليف، ولا سيما عندما يفي الركاز المترّج والركاز المكتل فعلاً بمتطلبات صنع الحديد الأساسية.
كيف هي سوق ركاز الحديد؟
ويتم تقسيم سوق حبة ركاز الحديد على أساس المنتج، والمحتوى الحديدي، والتطبيق، والمستعمل النهائي.
- )
وعلى أساس المنتج، تُقسم سوق حبة الحديد الخام إلى كريات أفران الانفجار وخلائط التخفيض المباشر، ويهيمن قطاع الكريات على السوق بحصة قدرها 57.9 في المائة في عام 2025، يدعمه استخدام واسع النطاق في طاحونة الفولاذ المتكاملة وصنع الحديد الذي يركز على الإنتاجية، وتؤدي كريات الأفران إلى تحسين نفاذية العبء والحد من استهلاك الكوك مقارنة بالغلاف التقليدي، وهي تستخدم بصورة متزايدة عبر منتجي الفولاذ الكبار في آسيا وأوروبا والأمريكتين، كما أن التحسينات في قوة الكرات والتحكم الأساسي والمنتجات المتدفقة تزيد من تعزيز الطلب، كما أن التكامل مع عقود العرض الطويلة الأجل يمكّن أيضاً من توافر مواد خام مستقرة لمنشآت الصلب.
ومن المتوقع أن يسجل قطاع حبوب الانتقاص المباشر أسرع نمو في مجموعة من أنواع الإنتاج الكلي تبلغ 5.6 في المائة من 2026 إلى 2033، وذلك بسبب تزايد الطلب على المواد الوسيطة العالية الجودة في صناعة الحديد القائم على أساس الغاز. وتتطلب هذه الحبوب محتوى حديدي عالي جداً وشوائب منخفضة، مما يدعم خفض كفاءة الأفران. وتشمل تطبيقاتها DRI وإنتاج الحديد المملح الساخن لأفران القوس الكهربائية. وتؤدي زيادة الاستثمار في الصلب الأخضر والقدرة المنخفضة الكربون إلى توليد طلب إضافي في جميع أنحاء الشرق الأوسط وأوروبا وأمريكا الشمالية. وتؤدي التحسينات في تكنولوجيات التهذيب والحبوب إلى تحسين النوعية. كما تعمل خطوط الانحلال من درجة الدرع والحبوب غير المخصصة ومراكز التجهيز الإقليمية على تحسين توافر العرض. كما أنها تدعم نماذج جديدة من نماذج مبادرة التنمية الصناعية.
- بالمحتوى الحديدي
وعلى أساس المحتوى الحديدي، فإن سوق حبة الحديد الخام مقسمة إلى أقل من 63 في المائة، و63 إلى 65 في المائة، وأكثر من 65 في المائة. وكان القطاع 63 إلى 65 في المائة يسيطر على السوق بحصة 44.7 في المائة في عام 2025، مدعومة باستخدام واسع النطاق في عمليات أفران التفجير عبر منتجي الصلب الرئيسيين. وهذا النطاق يتيح مزيجاً متوازناً من الإنتاجية، وفعالية التكلفة، والتوافر. ويوسع توريده من مناجم ومصانع متعددة قاعدة العملاء المحتملين. ويستخدمه مشغلو الأفران للحفاظ على نوعية مستقرة من الأعباء والناتج الثابت من المعادن الساخنة عبر ظروف التشغيل المختلفة. ويستفيد هذا القطاع أيضاً من العقود والشبكات اللوجستية الطويلة الأجل الراسخة.
ومن المتوقع أن يسجل القطاع 65% أعلاه أسرع نمو في سجل ج.أ.ببلغ 5.8% في الفترة من 2026 إلى 2033، بدعم من زيادة اعتماد طرق التخفيض المباشر والمدارك الكهربائية.ويقلل المحتوى الأعلى من الحديد من أحجام الخبث، واستهلاك الطاقة، والانبعاثات عبر مراحل صنع الحديد وصنع الصلب. وتكتسي الكريات العالية الجودة أهمية خاصة بالنسبة لعمليات أفران الأعماق التي تتطلب قدراً ضئيلاً من العصابات. ويعمل صناع الصلب بشكل متزايد على تأمين المعروض من الأقساط من خلال الاتفاقات الطويلة الأجل والاستثمارات المشتركة. كما يعمل تحسين الميزات ومراقبة الجودة على زيادة تعزيز جاذبية القطاع. ويظل التوافر المحدود للتغذية المناسبة من الكريهات يشكل اعتباراً مهماً للتوسع، وخاصة في المناطق الخارجية ذات الإمدادات المحلية.
- ألف -
وعلى أساس التطبيق، تُقسم سوق حبات الحديد الخام إلى صنع أفران الانفجار، وإنتاج الحديد المخفض المباشر، والخلط بين الأفران، وغير ذلك، ويهيمن قطاع صنع الحديد بأفران الانفجار على فئة تقديم الطلبات بحصة قدرها 59.4 في المائة في عام 2025، يدعمه الطلب المتزايد على عمليات فعالة عالية الإنتاجية في مصانع الصلب المتكاملة. وتتيح هذه المنتجات توزيعاً مستقراً للأعباء وانخفاضاً في معدلات الوقود. والتركيز التنظيمي على خفض الانبعاثات يزيد من استخدام الكرات في رسوم الأفران التفجيرية. ولا يزال كبار منتجي الفولاذ المتكاملين في آسيا وأوروبا يعتمدون على الكرات في الإنتاجية. كما يسعى صانعو الصلب إلى الحصول على مواد تجمع بين القوة والحجم الموحد والكيمياء المتسقة.
ومن المتوقع أن يسجل قطاع إنتاج الحديد المخفض مباشرة أسرع نمو في سجل الإنتاج الزراعي الكلي البالغ 5.7 في المائة من 2026 إلى 2033، وذلك بسبب زيادة الطلب على الفولاذ المنخفض الكربون وتوسيع قدرة الأفران الكهربائية. ومن الممكن أن تدعم الكريات من النوع المخفض بشكل مباشر خفضاً فعالاً على أساس الغاز مع انخفاض الانبعاثات من الطرق التقليدية. ويستثمر المنتجون في الشرق الأوسط وشمال أفريقيا والهند في وحدات ومراكز جديدة. وتعمل المصانع الجاهزة للهيدروجين ومشاريع الفولاذ الأخضر على توليد طلب إضافي على الكريات العالية الجودة. وتؤدي الدورات الطويلة في العقود والمتطلبات الكيميائية الصارمة إلى جعل العرض المؤهل مهماً بشكل خاص. ومن الممكن أن تؤدي السياسات الداعمة لإزالة الكربون إلى زيادة تحسين بروز المشاريع عبر المناطق.
- هذا
وعلى أساس المستخدم النهائي، تُقسم سوق كريات ركاز الحديد إلى البناء والبنية التحتية، والآلات والمعدات، والطاقة والطاقة والطاقة، وغيرها.() ويهيمن قطاع التشييد والبنية التحتية على فئة المستعمل النهائي بحصة قدرها 41.3 في المائة في عام 2025، مدعومة بزيادة الاحتياجات من منتجات الصلب الطويلة والمسطحة.() ويعتمد البناؤون والمتعاقدون ومطورو البنية التحتية على الصلب من أجل القوة والمتانة.() وتدعم شركة بيليهات الإنتاج الكفء للحاجز، والأجزاء الهيكلية، والألواح.() وتؤدي زيادة الاستثمار في الإسكان، والنقل، والهياكل الأساسية الحضرية إلى خلق مزيد من الفرص.() كما أن خطوط الأنابيب الكبيرة للمشاريع تجعل من إمدادات الفولاذ الموثوقة اعتباراً هاماً في قرارات الشراء.
ومن المتوقع أن يسجل قطاع الطاقة والطاقة أسرع نمو في سجل الإنتاج الزراعي الكلي بنسبة 5.3 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على الصلب في أبراج الرياح، وشبكات الطاقة الكهربائية، وخطوط الأنابيب، ومعدات التوليد. وتتطلب الهياكل الكبيرة والألواح ذات القوة العالية جودة صلبية ثابتة وإمدادات من المواد الخام يمكن الاعتماد عليها. ويقوم المطورون وصانعو المعدات بتوسيع مشاريع الطاقة المتجددة والشبكات في جميع أنحاء العالم. ويؤدي التعاون الوثيق بين صانعي الصلب والموردين إلى التعجيل بتطوير منتجات مصممة خصيصاً لهذا الغرض. كما يعمل الاستثمار الحكومي في الطاقة النظيفة على زيادة دعم الاعتماد. وتظل القدرة التنافسية على التكلفة، والنوعية، واللوجستيات من الاعتبارات الهامة للنشر على نطاق واسع عبر المشاريع. كما تؤدي الرياح البحرية والتوسع في النقل إلى توليد طلبات فولاذية كبيرة.
ما هي المنطقة التي تملك أكبر حصة من سوق ركاز الحديد؟
- وتهيمن منطقة آسيا والمحيط الهادئ على سوق حبات ركاز الحديد بأكبر حصة من الإيرادات بلغت 61.80 في المائة في عام 2025، يدعمها إنتاج فولاذ أفران الانفجارات على نطاق واسع، والقدرة المحلية على إنتاج الكريات، والطلب القوي على البناء والتصنيع في جميع أنحاء المنطقة.
- وتستفيد المنطقة أيضاً من ارتفاع إنتاج الصلب، والاستثمار المكثف في البنية الأساسية، ووجود منتجين مستقرين للتعدين والفولاذ، إلى جانب الطلب القوي على الكريات في الطاحونات المتكاملة. ولا تزال زيادة استخدام الكريات من أجل الكفاءة وخفض الانبعاثات، إلى جانب التوسع في مشاريع التخفيض المباشر، تعمل على تعزيز موقف آسيا والمحيط الهادئ في السوق العالمية.
ألف- شركة الحديد الصينية
الواقع أن سوق الكريات الحديدية الصينية تشهد نمواً مطرداً بسبب ارتفاع الاستثمارات في كفاءة عمليات أفران الانفجار، وتحسينات البيئة، واستخدام المواد الخام ذات الجودة العالية. فصناع الصلب المتكاملون، ومنتجو الكريات، ومجموعات الصلب الكبيرة تعتمد بشكل متزايد كريات لخفض استهلاك الوقود وانبعاثاته. فضلاً عن ذلك فإن المعروض المحلي من التركيز، والقدرة الصناعية الواسعة النطاق، وتنامي تبني الفرن القوسي الكهربائي، تساهم بشكل أكبر في نمو الأسواق في الصين.
الهند
إن سوق حبوب خام الحديد الهندي ينمو بسرعة، مدفوعاً بتوسيع القدرة الفولاذية، وارتفاع الإنفاق على البنية الأساسية، وزيادة تبني تكنولوجيات التخفيض المباشر بين المنتجين المتكاملين والثانويين. والواقع أن الاستخدام المتزايد للحبوب في أفران الانفجارات ومصانع الحمض النووي يعمل على تعزيز الطلب في الأسواق. فضلاً عن ذلك فإن الموارد المحلية القوية من خام الحديد، والقدرة الجديدة على إنتاج الكريات، والدعم الحكومي للاعتماد على الذات من الصلب، تجعل الهند بمثابة سوق النمو الرئيسية للحبوب في مختلف أنحاء آسيا والمحيط الهادئ، مدعومة بزيادة الاستهلاك المحلي.
الشرق الأوسط وأفريقيا
ومن المتوقع أن تشهد سوق خام الحديد الخام في الشرق الأوسط وأفريقيا نمواً سريعاً، مدفوعاً بتوسيع قدرة الخفض المباشرة، وإنشاء مصانع جديدة للحبوب، وزيادة الاستثمارات في الصلب المنخفض الكربون عبر بلدان مثل المملكة العربية السعودية، والولايات المتحدة الأمريكية، وعمان. والواقع أن الطلب المتزايد على الكريات من النوع المُدَنَّع، وإمدادات الطاقة التنافسية، ومواقع الموانئ الاستراتيجية، يدعم التوسع في الأسواق الإقليمية. فضلاً عن ذلك فإن مشاريع المراكز الضخمة الناشئة في المنطقة وزيادة تبني صناعة الحديد القائم على الغاز تعمل على تسريع الطلب على الكرات العالية الجودة.
جنوب أفريقيا
إن سوق ركاز الحديد في جنوب أفريقيا يحركها نمو إنتاج الفولاذ، وتطوير البنية الأساسية، والطلب على المواد العالية الجودة التي تحتوي على الحديد. وتدعم المعالجة الشفهية أفران التفجير الكفؤة وعمليات الخفض المباشر، وتحسين الإنتاجية وخفض الانبعاثات. ويعتمد نمو السوق على توافر ركاز الحديد، وتكاليف الطاقة، والطلب على الصادرات، وأسعار الصلب العالمية. بيد أن القيود على البنية الأساسية، والتحديات اللوجستية، والمنافسة من الموردين الآخرين قد تحد من التوسع. فالاستثمارات في المنافع والتكنولوجيات المستدامة توفر فرصاً واعدة للنمو في الأمد البعيد.
UAE EU EU EU EU EU EU E EU E EU E EU E E
إن سوق فولاذ خام الحديد في الإمارات العربية المتحدة يدعمها التوسع في إنتاج الفولاذ، وتطوير الهياكل الأساسية، وزيادة الطلب على المواد الخام العالية الجودة. وتؤدي الواردات التي تستوردها المملكة المتحدة دوراً حيوياً في توريد مصانع التخفيض المباشر للحديد ودعم صناعة الصلب المنخفضة الانبعاثات. ويتأثر نمو السوق بنشاط البناء، والاستثمارات الصناعية، وأسعار ركاز الحديد العالمية، وكفاءة سلسلة التوريد. وتشمل الفرص المتاحة مبادرات الصلب الأخضر، وتكنولوجيات الإنتاج المتقدمة، وزيادة الطلب على الصلب المستدام في مختلف أنحاء المنطقة.
من هي الشركات الكبرى في سوق الحديد؟
وتقود صناعة ركاز الحديد من نوع بيليت أساسا شركات راسخة، منها:
- All A. A. A.)البرازيل(
- كليفز Inc.)الولايات المتحدة الأمريكية(
- :: لووسيفارا - كييرونافارا AB (LKAB))السويد(
- 4رrexxpo(سويسرا)
- شركة Metaloin Compa Com Com IND LLLC(الروسية)
- س. أ. (البرازيل)
- البحرين BSC (البحران)
- شركة كندا (كندا)
- شركة Cuderremmuch Rore Froin Ore المحدودة (الهند)
- ArcecilorMittal S.A. (لكسمبرغ)
- تاتاتا ستيل المحدودة (الهند)
- JSW Stele Limited (الهند)
- شركة نيبون ستيل (اليابان)
- شركة POSCS Soldings Inc. (كوريا الجنوبية)
- شركة Croup Corp Limited (الصين)
- شركة HBIS Group Co. Ltd. (الصين)
- ريو تينتو بلوك (المملكة المتحدة)
- انكلترا الأمريكية (المملكة المتحدة)
- (هولندا)
- غيرداو س. أ. (البرازيل)
ما هي التطورات الأخيرة في سوق ركاز الحديد؟
- وفي تموز/يوليه 2026، أطلق Mesabi Metallicics العلامة التجارية الوطنية بيلي (Paille) لحبوب من خام الحديد المخفضة بشكل مباشر في مينيسوتا، الولايات المتحدة، التي تستهدف صانعي الصلب المحليين وتدعم إنتاج الفولاذ المنخفض الكربون.
- وفي كانون الثاني/يناير 2026، أشارت فال إلى أنه من المتوقع أن يتخذ قرار استثماري نهائي بشأن مركز عمان الكبير في دوكم الذي يبلغ 5 مليارات دولار من دولارات الولايات المتحدة خلال العام، حيث صُمم المجمع لإنتاج كريات منخفضة الكربون والحديد البري الحار لصانعي الصلب في الشرق الأوسط، والتنفيذ في المرحلة الأولى في عام 2026، والتشييد المستهدف إنجازه بحلول عام 2029.
- وفي حزيران/يونيه 2026، أكملت ريو تينتو والصين باوو تجارب على نطاق صناعي باستخدام ركاز Pilbara Blend في إنتاج الكريات والتخفيض المباشر القائم على الهيدروجين، مما أدى إلى النهوض بصنع الصلب الأقل انبعاثاتا.
- وفي نيسان/أبريل 2026، منحت شركة Resources Plets وشركة Concardaters Pox Limited (Resources Plit) مجموعة SMS عقداً لتوريد مصنع لركاز الحديد بمليوني طن في السنة في كارناتاكا، الهند، يتضمن حلولاً رقمية لتحسين كفاءة الطاقة واستقرار الإنتاج.
- وفي أيار/مايو 2024، دشنت شركة ستيلنغ الأمريكية مرفقها لإنتاج حبوب خام الحديد المخفضة الجودة مباشرة في مصنع كيتاك في مينيسوتا بعد استثمار قدره 150 مليون دولار، واستهدف الإنتاج السنوي بنحو أربعة ملايين طن.
- وفي شباط/فبراير 2024، تلقت غوداواري باور وإيسبات تصريحاً بيئياً لتوسيع قدرتها على إنتاج الكريات من ركاز الحديد من 2.7 مليون طن إلى 4.7 مليون طن سنوياً، مما عزز قدراتها الإنتاجية في قطاع الصلب في الهند.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











