


تقسيم سوق أدوية السرطان النقيلي العالمي، حسب النوع (سرطان البروستاتا، سرطان المبيض، سرطان القولون والمستقيم، سرطان الثدي، سرطان الجلد، سرطان الرئة، وغيرها)، والمنتج (تراستوزوماب، بيرتوزوماب، وتراستوزوماب إمتانسين)، والعلاج (العلاج الكيميائي، العلاج المناعي، العلاج الهرموني، الجراحة، وغيرها)، وطريقة الإعطاء (عن طريق الوريد، الحقن العضلي، وغيرها)، والجرعة (الحقن، الأقراص، وغيرها)، والمستخدمين النهائيين (المستشفيات، العيادات المتخصصة، وغيرها)، وقناة التوزيع (صيدليات المستشفيات، الصيدليات العامة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الأدوية المسببة للسرطان؟
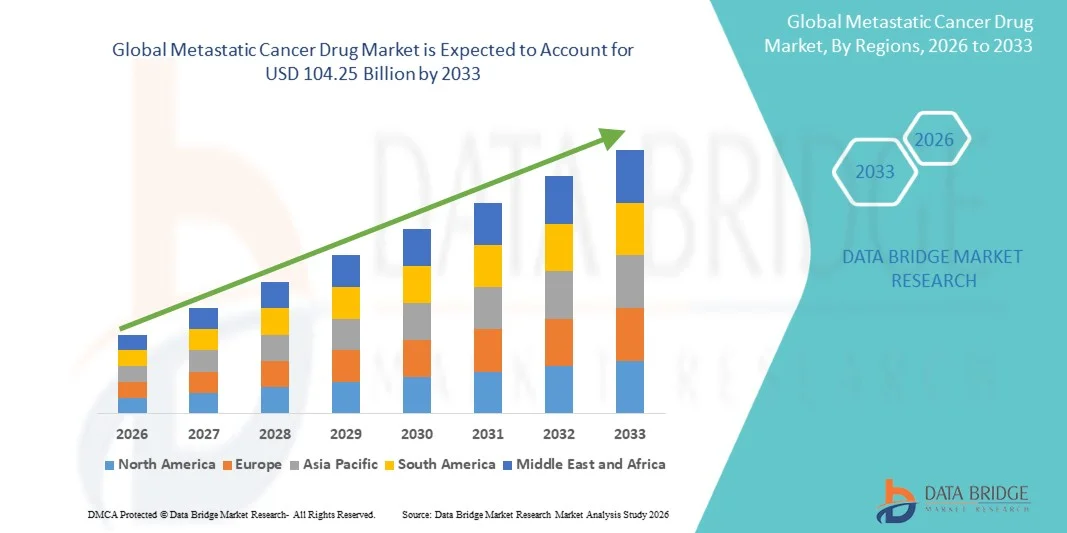
- وفقاً لتحليلات بحوث سوق سوق جسر البيانات، قُيِّر حجم السوق العالمية لأدوية السرطان المميتاساتي العالمي بقيمة60.68 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلكمبلغ قدره 2033, ما(أ) أ.خلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار سرطانات المراحل المتقدمة، وزيادة الوعي بالعلاجات المستهدفة، وأوجه التقدم الهامة في تطوير العقاقير الأورام.
- وعلاوة على ذلك، فإن الطلب المتزايد على خيارات العلاج الشخصية، إلى جانب التقدم التكنولوجي في الطب الدقيق والبيولوجيا، يجعل من عقاقير السرطان الفستاتيكية حلا حاسما في تحسين بقاء المرضى ونوعية الحياة. وهذه العوامل المتقاربة تعجل باستيعاب حلول عقاقير السرطان المميتة، وبالتالي تعزز بشكل كبير نمو الصناعة.
سوق الحجم و توقّر
- قيمة السوق العالمية (25)::: 60.68 مليار
- القيمة السوقية المتوقعة (2033):بدولارات الولايات المتحدة الأمريكية
- التنبؤات المتوقعة لـ CAGR (2026-2033):7.00%
ثالثاً- تحليل سوق مواد السرطان
- عقاقير السرطان المسباساتي، بما في ذلك العلاجات المستهدفة والعلاجاتالمن المنعيالعوامل الحاسمة الأهمية بشكل متزايد في تحسين بقاء المريض ونوعية حياته في حالات السرطان المتقدمة والتكادية على حد سواء بسبب دقتها وفعاليتها وقدرتها على الحد من السمية النظمية
- ويغذي الطلب المتزايد على عقاقير السرطان المكافئة في المقام الأول ارتفاع معدل انتشار السرطانات المتأخرة في المراحل، وتنامي الوعي بالأدوية الشخصية، وتطوير الجيل المقبل من البيولوجيا والعلاجات المركبة.
- هيمنت أمريكا الشمالية على سوق العقاقير السرطانية المثبثية بأكبر حصة من الإيرادات بلغت 42.5 في المائة في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى وعي المرضى، والسياسات القوية لرد التكاليف، والاستثمار الكبير من جانب شركات الصيدلة الرئيسية في البحث والتطوير
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق المخدرات السرطانية المثبثية خلال الفترة المتوقعة بسبب زيادة انتشار السرطان، وتوسيع نطاق الحصول على الرعاية الصحية، وارتفاع الدخول المتاحة، والمبادرات الحكومية التي تدعم الرعاية في مجال الأورام
- وكان القطاع داخل الجسم يسيطر على أكبر حصة من إيرادات السوق بلغت 56.2 في المائة في عام 2025، وذلك بسبب سرعة التوافر البيولوجي والجرعة الدقيقة. وتفضّل المستشفيات الرابع بالنسبة لنظام العلاج المركب.
تقرير عن نطاق
|
الصفات الأولى |
(أ) |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
• •في مرحلة ما قبل(سويسرا) |
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو المفتاح في سوق عقارات السرطان المميت؟
"تصاعد اعتماد العلاجات المستهدفة والمشخصة"
- من الاتجاهات الرئيسية في سوق العقاقير السرطانية المتسارعة العالمية التحول المتزايد نحو العلاجات المستهدفة وخيارات العلاج الشخصي. وقد مكنت التطورات في بحوث الأورام من تطوير عقاقير مصممة خصيصاً لبعض أنواع السرطان الفرعية، وملامح العلامات البيولوجية، والخصائص الجينية للمريض، وبالتالي تحسين فعالية العلاج والتقليل إلى أدنى حد من التأثيرات الضارة.
- على سبيل المثال، في عام 2025، أدخل فيليسر علاجاً مدفوعاً بالمؤشرات البيولوجية لمرضى سرطان الثدي الحاملين لـ HER2، الحاملين للسرطان الثديي، وهو ما يدل على معدلات استجابة أعلى كثيراً من العلاج الكيميائي التقليدي. وعلى نحو مماثل، وسع روش نطاق حافظته من العلاجات المستهدفة لسرطان اللون اللوجوني الاستوائي من خلال دمج فحص طفرة نظام RAS من أجل تحقيق نتائج العلاج على النحو الأمثل.
- علاوة على ذلك، العلاجات المركبة، بما في ذلك زوجالمويكتسب هذا النهج أهمية خاصة في المستشفيات والعيادات المتخصصة في جميع أنحاء أمريكا الشمالية وأوروبا.
- وثمة اتجاه ملحوظ آخر هو تزايد اعتماد العلاجات الفموية الموجهة التي توفر للمرضى فرصة العلاج في المنزل وتحسن من التقيد بنظم العلاج.
- ويصحب الاتجاه نحو الطب الدقيق أيضا زيادة التعاون بين شركات المستحضرات الصيدلانية ومعاهد البحوث ومقدمي الرعاية الصحية لوضع حلول علاجية خاصة بكل منطقة تعالج التنوع الوراثي والوبائي للسرطانات المميتاتية على الصعيد العالمي.
أسواق الأدوية
سائق
”تزايد معدلات الإصابة بالسرطان وارتفاع الاستثمارات في الرعاية الصحية“
- ويعد تزايد حالات السرطانات المميتة في جميع أنحاء العالم، إلى جانب ارتفاع نفقات الرعاية الصحية وتحسين إمكانية حصول المرضى على الرعاية في مجال الأورام، محركا رئيسيا لسوق المخدرات للسرطان المميت.
- فعلى سبيل المثال، في الولايات المتحدة الأمريكية، أبلغ المعهد الوطني للسرطان عن زيادة في حالات الرئة والسرطان الكتلي، مما يؤدي إلى الطلب على كل من أدوية السرطان الموصومة والعقاقير المسمّاة العامة على السواء عبر المستشفيات والعيادات المتخصصة وخدمات الرعاية المنزلية.
- وعلاوة على ذلك، فإن تزايد الوعي بالتشخيص المبكر وخيارات العلاج يشجع المرضى على السعي إلى المزيد من التدخلات العلاجية المتقدمة، وخاصة بين البالغين والمسنين.
- وهناك عامل آخر هو تزايد انتشار التشخيصات المصاحبة، التي تمكن من وضع خطط علاجية شخصية وتعزيز فعالية عقاقير السرطان المساحية. وتتبنى المستشفيات والعيادات المتخصصة بشكل متزايد هذه التشخيصات لتحقيق النتائج العلاجية المثلى.
- وتقوم المبادرات الحكومية، مثل خطط السداد، وبرامج مساعدة المرضى، وتوسيع البنية التحتية للرعاية الصحية الصحية، ولا سيما في أمريكا الشمالية وأوروبا، بتيسير اعتماد علاجات السرطان المميتاتية المتقدمة على نطاق أوسع
- وبالإضافة إلى ذلك، فإن زيادة الاستثمارات في البحث والتطوير في مجال الأورام التي يقوم بها لاعبون صيدلانيون رئيسيون تعجل بإدخال عقاقير مبتكرة، بما في ذلك بيولوجياتها ومثبطات الجزيئات الصغيرة، التي تعمل على تحويل معيار الرعاية المتعلقة بسرطانات المساتيك على الصعيد العالمي.
التعرّض/التحديي
"تكاليف العلاج العالي والمتطلبات التنظيمية الثابتة"
- وتشكل التكلفة المرتفعة لعقاقير السرطان المثبّتة والمبتكرة التي تُضاف إلى عمليات الموافقة التنظيمية المعقدة والمحددة حسب المناطق تحديا كبيرا أمام توسع الأسواق.
- فعلى سبيل المثال، يمكن أن تتجاوز نظم العلاج المناعي نظم العلاج الخاصة بسرطان الميلانوما أو سرطان الرئة المتقدم الممتد أو بسرطان الرئة عشرات الآلاف من الدولارات لكل دورة علاجية، مما يجعلها غير ميسورة التكلفة بالنسبة للمرضى الذين يتأثرون بالأسعار، ولا سيما في الاقتصادات الناشئة.
- وبالإضافة إلى ذلك، فإن العقبات التنظيمية، بما في ذلك متطلبات الاختبار السريري المستفيض، وعمليات الموافقة الصارمة، والولايات المستمرة لمراقبة ما بعد السوق، يمكن أن تؤدي إلى إبطاء إدخال العلاجات الجديدة.باء - التعاون مع الأمم المتحدةالشركات التي تسعى إلى الدخول في أسواق تنافسية
- وثمة تحد آخر يتمثل في محدودية توافر الهياكل الأساسية للرعاية الصحية والأخصائيين في علم الأورام في البلدان النامية، مما يحد من إمكانية الحصول على خيارات العلاج المتقدمة ويحد من الاعتماد العام لعقاقير السرطان المميتات.
- كما تؤثر مسائل انضمام المرضى إلى الأسواق والامتثال لها، ولا سيما فيما يتعلق بنظم العلاج المعقدة التي تتضمن مزيجاً من العلاجات أو العقاقير الفموية، على نمو السوق.
- ويتطلب التصدي لهذه التحديات استراتيجيات مثل برامج مساعدة المرضى، ومبادرات خفض التكاليف، وتعجيل عمليات الموافقة التنظيمية، والشراكات بين القطاعين العام والخاص لتعزيز إمكانية الوصول والقدرة على تحمل التكاليف، وضمان النمو المستدام لسوق السرطان المميتاتي للمخدرات على الصعيد العالمي.
1 - السوق الأساسية
وتقسم السوق على أساس النوع، والمنتج، والمعالجة، ومسار الإدارة، والجرعة، والمستعملين النهائيين، وقناة التوزيع.
• حسب النوع
وعلى أساس النوع، فإن السوق مقسمة إلى سرطان البروستاتا، والسرطان الأوفاري، والسرطان الأكتوني، وسرطان الثدي، وميلانوما، وسرطان اللونغ، وغير ذلك من الأسباب. ويهيمن قطاع السرطان البروستاتي على أكبر حصة من إيرادات السوق قدرها 28.6 في المائة في عام 2025، بسبب ارتفاع معدل انتشار سرطان البروستات في أوساط المسنين من السكان الذكور، واتباع العلاجات المستهدفة على نطاق واسع. وتفضِّل المستشفيات وعيادات التخصص بروتوكولات العلاج المركبة، بما في ذلك العلاج الكيميائي والعلاج الهرموني. وقد حسنت برامج الكشف المبكر والفحص الروتيني معدلات الكشف عن المرضى، ودعم نمو الإيرادات. وتعزز تغطية التأمين وسياسات سداد التكاليف الثقة في العلاج. وتحافظ الأدلة السريرية وأفضلية الأطباء على الثقة في العلاج. وتوفر نظم العلاج الطويلة الأجل الطلب المتكرر. وتكفل الصيدليات في المستشفيات إمدادات ثابتة من الأدوية. وتحرص برامج انضمام المرضى والرصد على تحسين النتائج. وتعزز الرعاية الداعمة بقاء المرضى، وتواصل خطوط الأنابيب في مجال البحث والتطوير توسيع نطاق المؤشرات. وتشجع مبادرات الرعاية الصحية الحكومية على توسيع نطاق الوصول إلى العلاج. وتستفيد هذه الشريحة من حملات التوعية والبرامج التعليمية.
ومن المتوقع أن يشهد قطاع الميلانوما أسرع عدد من هذه الأنواع وهو 7.2 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة اعتماد العلاجات المناعية ومثبطات نقاط التفتيش. وارتفاع حالات سرطان الجلد وزيادة الوعي بنمو سوق الوقود في حالات الكشف المبكر. وتدمج المستشفيات والعيادات المتخصصة العلاجات الجديدة في مسارات الرعاية المتعلقة بالأورام. وتعجل حالات النجاح في التجارب السريرية والموافقة الجديدة من الاعتماد. والتفضيل على العلاجات المستهدفة بسبب انخفاض الآثار الجانبية يدعم التوسع. وتزيد التغطية التأمينية وبرامج السداد سهولة الوصول. وتعزز الرعاية المنزلية واعتماد المرضى الخارجيين الملاءمة. وتعزز ابتكارات بايبلاين والاستثمارات في مجال البحث والتطوير خيارات العلاج. وتعزز حملات التوعية في مجال الفيزياء خيارات العلاج. وتعزز حملات التوعية اعتماد العلاج. وتظهر الأسواق الناشئة زيادة الاستيعاب. وتدعم البيانات في العالم الجديد الفعالية والسلامة. وتشجع المبادرات الحكومية على الفرز المبكر.
• حسب الناتج
وعلى أساس المنتج، تنقسم السوق إلى ترستوزوماب، وبرتوزوماب، وترستوزوماب إمتنتانسين. وسيطر قطاع تراستوزوماب على أكبر حصة من إيرادات السوق بلغت 34.5 في المائة في عام 2025، تدعمها الفعالية المؤكدة في سرطانات هير2 المميتاباستيات الإيجابية والتبني السريري الواسع الانتشار. وتعتمد المستشفيات والعيادات المتخصصة على إدارة الوريد للجرعة الدقيقة. وتعزز التغطية التأمينية وبرامج السداد الاعتماد. ويعزز إنشاء سلاسل الإمداد وتكامل صيدلات المستشفيات ضمان توافرها. وتوفر دورات العلاج الطويلة الأجل الطلب المتكرر. وتعزز المبادئ التوجيهية السريرية وأفضليات الأطباء. وتعزز حملات التسويق وتوعية الأطباء. وتعزز برامج انضمام المرضى الامتثال. وتعزز خطوط أنابيب البحث والتطوير من أجل الجمع بين العلاجات، وتوسع المؤشرات. وتدير مراكز متخصصة في علم النفس بروتوكولات للضخ. وتدعم بيانات التجارب السريرية الفعالية في جميع حالات السرطان المتعددة.
ومن المتوقع أن يشهد قطاع برتوزوماب أسرع عدد من الحالات، حيث بلغ 6.8 في المائة من 2026 إلى 2033، مدفوعاً باعتماده في علاجين مع التراسوزوماب والعلاج الكيميائي لسرطانات HER2. وتدمج العيادات الخاصة الحصار الثنائي HER2 في الرعاية العادية. وتزيد عمليات توسيع خطوط الأنابيب والموافقة عليها ثقة الأطباء. وتيسر تغطية التأمين إمكانية الوصول إلى المرضى. وتيسر التجارب السريرية الوصول إلى المرضى. وتيسر التجارب السريرية فعالية الجمع. ويدعم اعتماد الأسواق الناشئة النمو. ويعزز اعتماد الأسواق الناشئة النمو. وتحسن الرعاية المنزلية وإدارة المرضى الخارجيين الملاءمة. وتحسّن حملات التوعية والتثقيف في مجال العلاج. وتدير صيدليات المستشفيات عملية تبنيها. وتدير صيدليات المستشفيات عمليات رصد العرض والامتثال. ويفضل المرضى العلاج المختلط بسبب نتائج أفضل. ويحظى الاعتماد بدعم من الأدلة السريرية الحقيقية. ويعزز التطبيب عن بعد والمتابعة عن بعد استمرارية العلاج. ويُجرى البحث في مؤشرات إضافية للسرطان من أجل دعم نمو خط الأنابيب.
• بالمعاملة
وعلى أساس العلاج، تنقسم السوق إلى العلاج الكيميائي، والعلاج المأمون، والعلاج الهرموني، والمعالجة الجراحية، وغير ذلك، ويهيمن قطاع العلاج الكيميائي على أكبر حصة من إيرادات السوق تبلغ 41.7 في المائة في عام 2025، بسبب استخدامه الثابت كعمود أساسي لإدارة السرطان المميت.() وتدير المستشفيات العلاج الكيميائي النظامي للتحكم في التقدم الورم.() وتدعم الدراية الفيزيائي والمبادئ التوجيهية السريرية التبني.() وتتيح التغطية التأمين إمكانية الوصول إلى المرضى.() ويكفل الإدماج في المستشفيات التوافر الفوري.() وتوفر دورات العلاج الطويلة الأجل طلبا متكررا.() وتحتفظ نظم الجمع بكميات كبيرة من الوصفات الطبية.() وتعزز مرافق الضخ المتقدمة وعلماء الأورام المدرَّبين فعاليتها.() ويعزز التزام المرضى ورصد النتائج الإيرادات.() وتدعم الأدلة السريرية الاستخدام الواسع النطاق.() وتدعم الأدلة السريرية الاستخدام على نطاق واسع.() وتواصل البحوث تحقيق الاستفادة المثلى من العلاج وخفض السمية.() وتكمل الرعاية الداعمة العلاج.
ومن المتوقع أن يشهد قطاع العلاج من خلال المناعة أسرع نظام العلاج من نوع " كرايغ " حيث بلغ 7.5 في المائة من عام 2026 إلى عام 2033، مدفوعاً بتزايد اعتماد مثبطات نقاط التفتيش، وعلاجات " كار تي " والعلاجات الشخصية في مجال علم النفس، وتدمج المستشفيات والعيادات المتخصصة بشكل متزايد العلاج المناعي في الرعاية العادية. وتثبت التجارب السريرية فعالية حملات التوعية الطبية. وتدعم حملات التوعية الطبية الاعتماد. وتدعم سياسات سداد تكاليف التأمين زيادة إمكانية الوصول. وتحسّن سياسات سداد تكاليف التأمين سبل الوصول. وتوسع عمليات تطوير الأنابيب. ويوسع العلاجات المتاحة. ويقلل تفضيل المرضى للعلاجات المستهدفة من الآثار الجانبية. وتعتمد الأسواق الناشئة برامج للعلاج المناعي. ويعزز إدماج الرعاية المنزلية الالتزام. ويعزز دمج العلاج مع العلاج الكيميائي الاستخدام. ويدعم العلاج عن بعد إدارة المرضى الخارجيين. وتحسّن الحملات التعليمية وعي المرضى. وتعجّل العيادات الخاصة من اعتماد المراحل المبكرة.
• بواسطة طريقة الإدارة
وعلى أساس مسار الإدارة، تنقسم السوق إلى أجزاء من داخل الوريد، وفي داخل المغرب، وفي قطاعات أخرى، ويهيمن القطاع داخله على أكبر حصة من إيرادات السوق بلغت 56.2 في المائة في عام 2025، وذلك بسبب سرعة التوافر البيولوجي وجرعة دقيقة. وتفضّل المستشفيات الرابع على نظم العلاج المركبة. وتدعم المبادئ التوجيهية السريرية الولادة عن طريق الوريد للعقاقير الممتلئة. وتكفل صيدليات المستشفيات العرض الثابت. وتعزز دورات العلاج الطويلة الأجل الطلب. وتعزز دورات العلاج الطويلة الأجل الطلب. وتحسن المعارف الطبية الانضمام. وتتيح مراكز التلقيح المتخصصة إمكانية الإدارة الآمنة. وتعزز تغطية التأمين سهولة الوصول. تزيد معالجة الجمع من الاستخدام. وتكفل مراقبة المرضى السلامة. وتكمل الرعاية المتقدمة العلاج. وتدعم الاختبارات السريرية اعتماد الـ 4 المستمر، وتيسر الأفرقة المتعددة التخصصات إدارة العلاج.
ومن المتوقع أن يشهد الجزء داخل العضلات أسرع نسبة لـ CAGR تتراوح بين 6.3 في المائة من 2026 إلى 2033، وتقوده تركيبات ملائمة للمرضى وتبني المرضى الخارجيين. وتقلل الحقن في أجهزة الرصد الدولي من زيارات المستشفيات وتحسن من الملاءمة. وتدمج العيادات الخاصة والرعاية المنزلية العلاج عن طريق الاتصال المباشر. وتدعم الأدلة السريرية الفعالية. وتوسع الموافقة الناشئة الاستخدام. وتدعم خدمات التطبيب عن بعد رصد المرضى. وتدعم خدمات التأمين رصد المرضى. وتحسّن التغطية التأمينية سهولة الوصول. وتحسّن أدوية الإمداد بالصيدليات في المستشفيات. وتشجع تثقيف المرضى على القبول. ويشجع التبني على النمو في الأسواق الناشئة. ويعزز البحث والتطوير في الأنابيب خيارات العلاج. ويفضي الملاءمة إلى تفضيل على العلاج الرابع. وتوسع خدمات الرعاية المنزلية نطاق الوصول إلى الأسواق. وتكفل الرقابة المتعددة التخصصات الإدارة السليمة.
مَنْ مَنْزِل
وعلى أساس الجرعة، تُقسم السوق إلى حقن، وأضواء، وغير ذلك. وسيطر جزء الحقن على أكبر حصة من إيرادات السوق بلغت 53.4 في المائة في عام 2025، حيث تكفل التركيبات القابلة للحقن زيادة الفعالية والتوافق مع إدارة رابع واما. وتدير المستشفيات الدقة في التلقيح والتقيد والرصد. وتحافظ بروتوكولات العلاج الطويلة الأجل على الطلب المتكرر. وتعزز الثقة في الفيزياء الاعتماد. وتعزز الثقة في الفيزياء الاعتماد. وتكفل الصيدليات في المستشفيات التوافر. وتزيد المعالجة المدمجة من الاستخدام. وتحسن سلامة المرضى ورصد الامتثال. وتحبذ المبادئ التوجيهية السريرية الحقن. وتعزز الرعاية الداعمة النتائج. وتواصل البحوث تحسين الجداول الزمنية للمداهمة إلى الحد الأمثل. وتقود مراكز العلاج الخاصة عملية التبني. وتدعم أدلة التجارب السريرية العلاج.
ومن المتوقع أن يشهد الجزء المتعلق بالوحوش أسرع نسبة لـ 6.9 في المائة في الفترة من عام 2026 إلى عام 2033، مدفوعة بالعلاجات الفموية المستهدفة، وإتاحة الرعاية المنزلية، وتحسين التزام المرضى. وتيسر العيادات الخارجية تقديم الوصفات الطبية والرصد. وتثبت الأدلة السريرية فعاليتها. ويدعم تفضيل المرضى للعلاج غير النابض النمو. وتعتمد العيادات الخاصة نظماً شفهية. وتحسّن التغطية التأمينية إمكانية الوصول. وتسهم الأسواق الناشئة في عملية التبني. ويعزز التكامل عن بعد في مجال التبنّي الانضمام. وتزيد حملات التعليم من الوعي. وتزيد الابتكارات في الأنابيب الوعي، وتوسّع الابتكارات في خيارات العلاج الفموي.
• من جانب المستخدمات النهائية
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات، وعيادات خاصة، وغيرها، ويهيمن قطاع المستشفيات على أكبر حصة من إيرادات السوق بلغت 62.1 في المائة في عام 2025، ويدعمه في ذلك رصد المرضى الداخليين، والرعاية المركزية للأورام، وأفرقة العلاج المتعددة التخصصات. وتدير المستشفيات العلاجات المعقدة وتحتفظ بقوائم جرد متخصصة للأدوية. وتعزز المبادئ التوجيهية السريرية وأفضليات الأطباء عملية التبني. وتعزز التغطية التأمينية سهولة الوصول. وتتكامل صيدليات المستشفيات مع بروتوكولات العلاج. وتحسن برامج الالتزام الطويل الأجل النتائج. وتيسر البنية التحتية المتقدمة للمستشفيات عملية النشر والرصد. وتدعم البحوث والتجارب السريرية هيمنة المستشفيات. وتكفل متابعة المرضى استمرارية العلاج. وتعزز المراكز المتخصصة في علم الأورام القيادة.
ومن المتوقع أن يشهد قطاع العيادات الخاصة أسرع نسبة لـ 7.4 في المائة من معدل وفيات الأطفال في الفترة من 2026 إلى 2033، مدفوعة بخدمات المرضى الخارجيين في مجال الأورام، وخطط العلاج الشخصية، والتدخل في المراحل المبكرة. وتدمج العيادات العلاجات المستهدفة. وتدعم التطبيب عن بُعد التزام المرضى. وتشجع التغطية التأمينية على الاستخدام. وتزيد رعاية المرضى من الاعتماد. ويزيد إدماج الرعاية المنزلية من الاستمرارية. ويعزز إدماج الرعاية المنزلية الاستمرارية. ويوسع دمج أدوية الأنابيب نطاق عروض العيادات. وتوسع الأسواق الناشئة في دعم نمو الأسواق الناشئة. ويدعم استخدام حملات التوعية. وتزيد برامج الكشف المبكر من حجم المرضى. وتحسن برامج الكشف المبكر تفضيل المرضى. وتُحسِّن الملاءمة الخارجية. ويتزايد اعتماد العلاج المختلط. ويكفل الرصد المتعدد التخصصات العلاج المأمون.
• حسب التوزيع قناة
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، وصيدليات التجزئة، وغيرها، ويهيمن قطاع صيدلية المستشفيات على أكبر حصة من إيرادات السوق بلغت 58.7 في المائة في عام 2025، وذلك بسبب التكامل مع بروتوكولات العلاج، وتداول الأدوية الخاضعة للمراقبة، والتوافر الفوري. وتدير المستشفيات التزام المرضى ورصد نتائج العلاج. وتحسّن نظم الصيدلة المركزية كفاءة العرض. وتحسّن المبادئ التوجيهية السريرية كفاءة العرض. وتفضّل المبادئ التوجيهية السريرية الوصول إلى المستشفيات. وتدعم برامج العلاج الطويلة الأجل الطلب. وتعزز متابعة المرضى ورصد الامتثال للعلاج. وتعزز المراكز المتخصصة في علم الأورام عملية التبني. وتيسر التغطية التأمينية الوصول. وتكفل الأفرقة المتعددة التخصصات التوزيع السليم. وتدعم التجارب السريرية اعتماد المستشفيات.
ومن المتوقع أن يشهد قطاع صيدليات التجزئة أسرع حصة من صيدليات التجزئة حيث بلغت 6.7 في المائة في الفترة من 2026 إلى 2033، وقد تعزز ذلك بتوسيع نطاق شبكات الصيدلة، وتفضيل المرضى للعلاج الفموي، وتبني الرعاية المنزلية. وتحسِّن صيدليات التجزئة من حيث الملاءمة وإمكانية الوصول. وتزيد حملات التوعية من الاعتماد. وتُظهر الأسواق الناشئة زيادة في الاستخدام. وتدعم التطبيب عن بعد إدارة الوصفات الطبية. وتيسر التغطية التأمينية النمو. وتيسر حملات تثقيف المرضى الامتثال. وتعزز حملات تثقيف المرضى الامتثال. وتوسع نطاق خيارات العلاج الفموي تدفع المبيعات. وتدعم تفضيلات الرعاية المنزلية نمو القطاعات. وتؤدي إمكانية الوصول في المناطق الحضرية والريفية إلى تحسين النفاذ إلى الأسواق. وتكفل الرقابة المتعددة التخصصات النقل السليم.
ثالثاً - السوق الإقليمية للعقـد
- هيمنت أمريكا الشمالية على سوق العقاقير السرطانية المثبثية بأكبر حصة من الإيرادات بلغت 42.5 في المائة في عام 2025، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى وعي المرضى، والسياسات القوية لرد التكاليف، والاستثمار الكبير من جانب شركات الصيدلة الرئيسية في البحث والتطوير
- ووسعت السوق، ووسع عمال عملاقي المستحضرات الصيدلانية مثل فايزر وروش ونوفارتس حوافظها من الأدوية السرطانية التعادلية مع علاجات محددة الأهداف ومبتكرة وعلاجات مناعية، مما حسّن نتائج المرضى وعزز التبني السريري
- إن ارتفاع مستوى تبني المنطقة للعلاجات المبتكرة، والبحوث القوية في مجال الأورام، ومرافق الرعاية الصحية الراسخة، تدعم الوصول على نطاق واسع إلى علاجات السرطان المساوتية. فالمستشفيات والعيادات المتخصصة ومقدمي الرعاية المنزلية يستخدمون بشكل متزايد أنظمة العلاج الفموي، والوالدي، والمزيج، مما يساعد على توفير المزيد من الرعاية الشخصية.
سوق الولايات المتحدة الأمريكية للأدوية المميتة
وفي عام 2025 مثلاً، وافقت هيئة التنمية الحرجية على علاجات متعددة الأهداف لسرطانات الثدي واللون التكتوني، مع التعجيل بإدماجها في بروتوكولات المستشفيات والعيادات المتخصصة. ويؤدي ارتفاع مستوى أنشطة البحث والتطوير والاستثمار من جانب شركات صيدلانية رئيسية إلى إطلاق أسرع للعقاقير، وإجراء التجارب السريرية، وتوسيع نطاق المؤشرات المتعلقة بالسرطانات المميتة، وتغذية النمو في كل من شرائح الأدوية الموسومة والنوعية. وبالإضافة إلى ذلك، تستفيد أسواق الولايات المتحدة من أطر قوية لرد تكاليف الرعاية الصحية، وبرامج مساعدة المرضى، وزيادة التركيز على الأدوية الدقيقة، مما يسمح للمرضى بالوصول إلى العلاجات الموجهة بالمؤشرات الحيوية من أجل تحقيق نتائج علاجية أفضل.
(أ) أوروبا
ومن المتوقع أن تتوسع سوق العقاقير السرطانية المتماثلة في أوروبا إلى حد كبير على مدى الفترة المتوقعة، الأمر الذي يرجع في المقام الأول إلى زيادة انتشار السرطان، والمبادئ التوجيهية العلاجية الصارمة، ومبادرات الرعاية الصحية الحكومية. على سبيل المثال، نفذت ألمانيا وفرنسا برامج فحص السرطان وخطط تمويل الأورام على نطاق البلاد، والتي تعمل على تحسين الكشف المبكر والتمكين من الحصول في الوقت المناسب على علاجات السرطان المتسارع. والواقع أن التوسع الحضري، والطلب المتزايد على الرعاية المتخصصة في مجال السرطان، وإدماج بروتوكولات العلاج المتقدمة في المستشفيات والعيادات المتخصصة، تعمل على زيادة دعم تبني عقاقير السرطان المكافئة. كما تشهد المنطقة نمواً في استراتيجيات العلاج المتعددة الوسائط، التي تجمع بين العلاج الكيميائي والعلاج المناعي والعلاج المستهدف من أجل تحقيق النتائج المثلى للمريض في كل من الأماكن السكنية والمستشفيات.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن تنمو سوق المخدرات السرطانية المتسارعة في المملكة المتحدة بشكل مطرد، مدفوعاً بدعم الحكومة للرعاية في مجال الأورام، وزيادة الوعي بين المرضى، واعتماد العلاجات المستهدفة بشكل قوي. على سبيل المثال، تغطي البرامج الممولة من وزارة الصحة الوطنية بشكل متزايد علاجات السرطان المتسارعة المتقدمة مثل مثبطات مبيدات سرطان المبيض والثدي، وتعزيز إمكانية الوصول إلى المرضى. إن البنية الأساسية الراسخة للرعاية الصحية في البلاد وبيئة البحوث السريرية القوية تشجع على تبني العلاجات المبتكرة على نحو أسرع عبر المستشفيات والعيادات المتخصصة. فضلاً عن ذلك فإن حملات توعية المرضى وتحسين التغطية التأمينية تعمل على زيادة دفع استخدام عقاقير السرطان المثبطة للمرضي الجدد والمنتكسين على السواء.
ألمانيا
ومن المتوقع أن تتوسع سوق المخدرات في ألمانيا في مجال السرطان المكافئ في ظل قدر كبير من النمو الناتج عن ارتفاع معدلات الخصوبة الإجمالية، الذي تغذيه نفقات الرعاية الصحية المرتفعة، والبنية الأساسية المتقدمة لطب الأورام، والتركيز على الطب الدقيق. على سبيل المثال، تعتمد المستشفيات وعيادات التخصص الألمانية بنشاط علاجات مستهدفة من الجيل المقبل من أجل علاجات سرطان الرئة والكلوونات، مدعومة بمخططات سداد التكاليف والمبادئ التوجيهية للمعالجة الوطنية. إن تركيز البلاد على البحث والابتكار والحلول المستدامة للرعاية الصحية يشجع على إدماج العلاجات الجديدة في مسارات الرعاية العادية، وخاصة في المناطق الحضرية والمتقدمة تكنولوجيا.
:: آسيا والمحيط الهادئ
ومن المتوقع أن تكون سوق المخدرات ذات القيمة المتماثلة في آسيا والمحيط الهادئ أسرع منطقة نمو في سوق عقارات ميتاستاتيك للسرطان خلال الفترة المتوقعة بسبب زيادة انتشار السرطان، وتوسيع نطاق الوصول إلى الرعاية الصحية، وارتفاع الدخول المتاحة، والمبادرات الحكومية الداعمة للرعاية في مجال السرطان. على سبيل المثال، تشهد الصين واليابان والهند برامج مدعومة من الحكومة لتحسين تشخيص السرطان وإمكانية الحصول على العلاج، إلى جانب الاستثمارات في مستشفيات الأورام والعيادات المتخصصة. إن ارتفاع أعداد كبار السن وزيادة الوعي بالكشف المبكر والعلاجات الشخصية يقودان الطلب على عقاقير السرطان المميتة المتقدمة، بما في ذلك العقاقير الفموية، والقابلة للحقن، والنظم المركبة. وعلاوة على ذلك، يعمل نمو التصنيع المحلي للأدوية في برنامج العمل على تحسين القدرة على تحمل التكاليف وتوافرها، وتوسيع فرص حصول المرضى على كل من العقاقير ذات العلامات التجارية والعقاقير العامة ذات القيمة المعدلة.
اليابان
إن سوق اليابان للعقاقير المسببة للسرطان المميت يكتسب زخماً بسبب شيخوخة سكان البلاد، وارتفاع وعي المرضى، والتركيز القوي على الرعاية المبتكرة في مجال الأورام. على سبيل المثال، شهدت اليابان زيادة في تبني مثبطات نقاط التفتيش المناعية والعلاجات المستهدفة في المستشفيات والعيادات المتخصصة، وخاصة فيما يتصل بسرطان الرئة، والعدوى، وسرطان القولون. والواقع أن دمج بروتوكولات العلاج المتقدمة، ومبادرات التشخيص المبكر، والدعم الحكومي للبحث والتطوير يعمل على تغذية النمو في أوساط المرضى البالغين والمسنين على السواء.
شركة Ban Ban Ban
الواقع أن سوق الصين لعقاقير السرطان المكافئ تشكل أكبر حصة من الإيرادات في آسيا والمحيط الهادئ في عام 2025، مدفوعاً بالتحضر السريع، وتنامي فرص الحصول على الرعاية الصحية من الطبقة المتوسطة، وارتفاع معدلات انتشار حالات السرطان. على سبيل المثال، تعمل المبادرات الوطنية مثل خطة الصين الصحية لعام 2030 على تحسين البنية الأساسية للأورام، مما يسمح باعتماد علاجات السرطان المميتة المبتكر على نطاق أوسع في المستشفيات، وعيادات التخصص، وأوضاع الرعاية المنزلية. ومن العوامل التي تزيد من دفع نمو الأسواق إلى النمو.
سوق سلعة
وتقود صناعة الأدوية السرطانية الميتاستيكية شركات راسخة في المقام الأول، منها:
روش (سويسرا)
• •نوفارتيس (سويسرا)
• التلقيز (الولايات المتحدة الأمريكية)
• مرك وشرك (الولايات المتحدة الأمريكية)
• •بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
• جونسون وجون جونسون (الولايات المتحدة الأمريكية)
• أسترازينيكا (المملكة المتحدة)
• أميغن (الولايات المتحدة الأمريكية)
• آبفي (الولايات المتحدة الأمريكية)
• •تاكيدا الصيدلة (اليابان)
• باير (ألمانيا)
• إيلي ليلي وشركة (الولايات المتحدة الأمريكية)
:: سانوفي (فرنسا)
• غلاكسو سميث كلاين (المملكة المتحدة)
• بيجين (الصين)
• •(الولايات المتحدة الأمريكية)
• دايشي سانكيو (اليابان)
• سياتل (الولايات المتحدة الأمريكية)
• شركة Islite Corporation (الولايات المتحدة الأمريكية)
• زاي اللبل (الصين)
التطورات الأخيرة في السوق العالمية للسرطان المميت
- في ديسمبر 2024، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على العلاج الشامل الأول للبالغين الذين لديهم علاج متطور غير قابل للتعقيم أو ممتثثب غير الخلية غير الخلية سرطان الرئة أو سرطان البنكرياس الاستوائي أو سرطان السرطان التحاليل الكادوجي الذي يحتوي على انصهار جينات النيريغولين 1 (NRG1) ويمثل علاجاً استوائياً مستهدفاً من الدرجة الأولى.
- وفي آذار/مارس 2025، وافقت هيئة التنمية الحرجية على برنامج Pembrroleizumab (Keytroda) باستخدام التراستوزوماب والعلاج الكيميائي لأول معاملة على الخط الأول للبالغين الذين لديهم هير متقدمة محليا وغير قابلة للاستئصال أو ممتدة، على أن يكون هذا العلاج إيجابياً، مع معدة أو معدة أو معدة بالهضمة، معبرة عن سرطان داء PDL1 (CPS ear/1)، مع توسيع خيارات العلاج من السرطان المسرطن.
- وفي نيسان/أبريل 2025، وافقت هيئة التنمية الحرجية على علاج نيفلوماب (أوبديفو) بـ ipilimomab (ييرفووي) لأول معاملة على الخط الأول للبالغين الذين يعانون من سرطانات في الخلايا الكبدية غير القابلة للاستئصال أو المسرطنة، مما يمثل تقدما هاما في العلاج المناعي المختلط لسرطان الكبد الممتد.
- وفي أيار/مايو 2025، وافقت هيئة التنمية الحرجية على إعادة إدماج ”زينيز“ - وكلاهما بمثابة أول مزيج من الخطين مع الكربوبلاتين والبيكليتاكسل وكعامل واحد - للبالغين الذين لديهم على الصعيد المحلي سرطانات خلايا مائية متكررة أو مستديمة متكررة محليا في قناة الشرج، يوفر مسارا جديدا للعلاج الاستوائي.
- وفي حزيران/يونيه 2025، وافقت هيئة التنمية الحرجية على مشروع " الحكاية " للبالغين الذين لديهم " ROS1 " غير رئتين آليتين إيجابيتين غير حيويتين غير إيجابيتين ومتقدمتين محلياً أو مستديمتين " (Ibtrozi) للبالغين الذين لديهم سرطان الرئة غير رئوي غير رئوي إيجابي محلياً، وذلك بتوسيع نطاق العلاج التماثلي المستهدف لأنواع فرعية جينية محددة من سرطان الرئة.
- وفي تشرين الأول/أكتوبر 2025، وسّعت هيئة التنمية الحرجية نطاق الإشارة إلى مادة الكلوربينكتيدين، ووافقت على استخدامها في أتيسزوليزوماب أو أتيزوليزوماب مع هيالورونيدازي للعلاج المستمر في البالغين الذين يعانون من سرطان في الرئة في الخلايا الصغيرة على مراحل واسعة النطاق والذين لم يتقدم مرضهم بعد العلاج الأولي، مما يوسع نطاق خيارات الرعاية في مجال السرطان المسهب.
- وفي تشرين الأول/أكتوبر 2025، وافقت هيئة التنمية الحرجية في الولايات المتحدة على توفير مادة غير مغذية (إنلوريو) للبالغين الذين يعانون من ER-Sobial، وHER2 o ennegative، وESR1 1، وسرطان الثدي المتطور أو المتطور بعد علاج سابق على الأقل للغدد الصماء، وإدخال علاج جديد مستهدف عن طريق الفم لسرطان الثدي الممتاز.
- في تشرين الأول/أكتوبر 2025، تلقت الهند موافقة تنظيمية من منظمة التعاون والتنمية في الهند لتسويق التراستوزوماب درالوكستيكان للأورم الصلبة الإيجابية غير القابلة للاستئصال أو الممتازة غير القابلة للاستئصال أو الممتازة هير2، مما يشير إلى أول تجمع لعقاقير مضادة للأجسام الدرقية في الهند مع إشارة إلى الأورام
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











