



تقسيم سوق حلول الوصول للمرضى عالميًا، حسب الخدمات (الدعم والصيانة، والتنفيذ، والتدريب والتثقيف)، والبرمجيات (برمجيات التحقق من الأهلية، وبرمجيات إدارة الضرورة الطبية، وبرمجيات الاعتماد المسبق والتفويض، وبرمجيات إدارة رفض المطالبات والاستئناف، وبرمجيات تقدير المدفوعات، وبرمجيات معالجة مدفوعات المطالبات الطبية، وغيرها)، وطريقة التسليم (حلول الويب والحلول السحابية، والحلول المحلية)، والمستخدم النهائي (مقدمو الرعاية الصحية، وشركات الاستعانة بمصادر خارجية لتكنولوجيا المعلومات الصحية، وغيرهم) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في سوق الوصول إلى المرضى؟
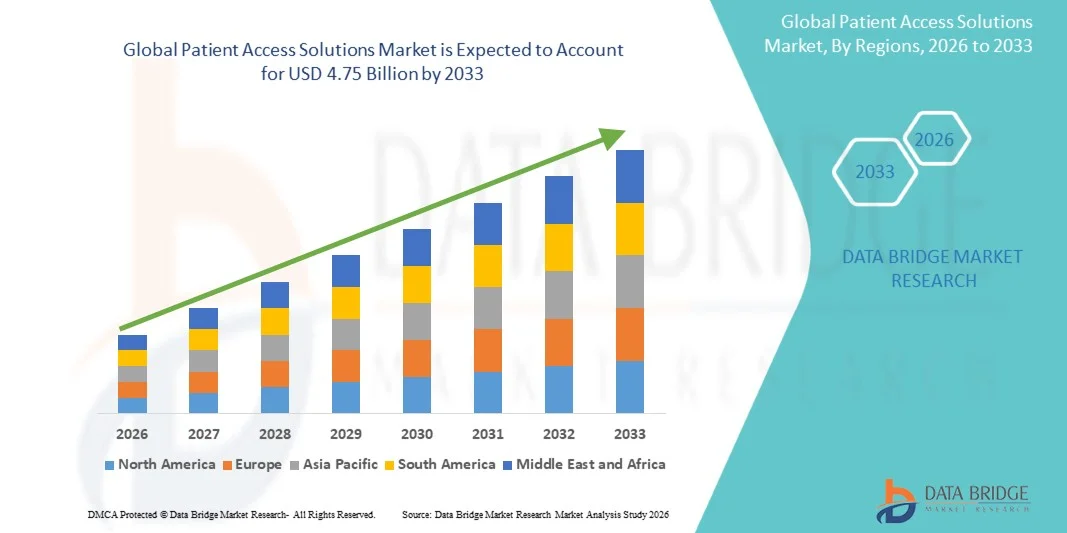
- وفقاً لتحليل بحوث سوق البيانات، قُيِّر حجم السوق العالمي لحلول الوصول إلى المرضى على أساس2.48 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك4.75 بليون دولار من دولارات الولايات المتحدة, ما(أ) النسبة المئوية من 8,7 في المائةخلال الفترة التي
- إن النمو في السوق يغذيه إلى حد كبير الاعتماد المتزايد للبنية الأساسية للرعاية الصحية الرقمية وسرعة دمج التكنولوجيات المتقدمة في نظم إدارة المرضى، الأمر الذي يؤدي إلى تعزيز الكفاءة بين مقدمي الرعاية الصحية والعمليات الإدارية على حد سواء. والتركيز المتزايد على تبسيط عمليات إدخال المرضى على متن مرافق الرعاية الصحية، وجدولتها، وإعداد الفواتير، يقود التحول الرقمي لمرافق الرعاية الصحية.
- فضلاً عن ذلك، فإن الطلب المتزايد على حلول سلسة وسهلة الاستخدام ومتكاملة بين مقدمي الرعاية الصحية والمرضى يجعل من حلول الوصول إلى المرضى عنصراً حاسماً في تقديم الرعاية الصحية الحديثة. وتساعد هذه الحلول في تخفيف الأعباء الإدارية، وتحسين خبرات المرضى، وضمان تنسيق الرعاية على نحو أفضل. وهذه العوامل المتقاربة تعجل من اعتماد حلول الوصول إلى المرضى، وبالتالي تعزيز نمو سوق حلول الوصول إلى المرضى بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):2-48 مليار
- القيمة السوقية المتوقعة (2033):4-75 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):8.47%
ما هي المنطقة التي تملك أكبر حصة من سوق حلول الوصول إلى المرضى؟
- :: توفير حلول الوصول إلى المرضى، وتوفير منصات رقمية لإدارة استيعاب المرضى وجدولتهم وتسجيلهم،التأمينويتزايد بشكل متزايد عنصران حيويان من عناصر نظم الرعاية الصحية الحديثة في المستشفيات والخارج على حد سواء، نظراً لقدرتها على تعزيز الكفاءة التشغيلية، وتخفيف الأعباء الإدارية، وتحسين تجربة المرضى الإجمالية
- ويؤجج الطلب المتزايد على حلول حصول المرضى على العلاج أساساً الاعتماد الواسع النطاق لنظم تكنولوجيا المعلومات المتعلقة بالرعاية الصحية، وتزايد الحاجة إلى تبسيط تدفقات العمل الإدارية، وزيادة أحجام المرضى، وتزايد تفضيل خدمات الرعاية الصحية الملائمة والشفافة والممكنة رقمياً.
- سيطرت أمريكا الشمالية على سوق حلول الوصول إلى المرضى بأكبر حصة من الإيرادات بلغت 40.5 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد التكنولوجيات الصحية الرقمية، والوجود القوي للجهات الفاعلة الرئيسية في الصناعة، حيث شهدت الولايات المتحدة نمواً كبيراً في نشر حلول الوصول إلى المرضى، ولا سيما عبر شبكات المستشفيات الكبيرة ونظم الرعاية الصحية المتكاملة التي تحركها الابتكارات المستمرة في التشغيل الآلي، والمعاملات الدقيقة، والمنصات القائمة على السحابة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق حلول الوصول إلى المرضى خلال الفترة المتوقعة بسبب زيادة الاستثمارات في الرعاية الصحية، والتوسع الحضري السريع، وتوسيع الهياكل الأساسية للرعاية الصحية، وزيادة الوعي بشأن ما يلي:الرقمي:: الحلول، إلى جانب الطلب المتزايد على نظم فعالة لإدارة المرضى
- واستأثرت شريحة الحلول الشبكية والحلول السحابية بأكبر حصة من إيرادات السوق بلغت 64.3 في المائة في عام 2025، مدفوعة بمدى قابليتها للتعديل ومرونتها وفعاليتها من حيث التكلفة
التقرير المتعلق بالنطاق والحصول على العلاج
|
الصفات الأولى |
حلول وصول المرضى إلى الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
• •شركة Epic Systs Corc)الولايات المتحدة الأمريكية( |
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق الوصول إلى المرضى؟
"التحول الرقمي والتداخل في التشغيل المشترك تعزيز حلول الوصول إلى المرضى"
- وهناك اتجاه هام ومتسارع في سوق الحلول العالمية للوصول إلى المرضى يتمثل في التحول الرقمي المتزايد لنظم الرعاية الصحية والتشديد المتزايد على التشغيل المتبادل عبر المنابر. وهذا التحول يعزز كفاءة ودقة وسهولة الوصول إلى عمليات وصول المرضى عبر مقدمي الرعاية الصحية.
- على سبيل المثال، أصبحت منصات الوصول إلى المرضى المتقدمة الآن تندمج على نحو سلس مع السجلات الصحية الإلكترونية، ونظم إدارة دورة الإيرادات، وأدوات الجدولة، مما يتيح تبسيط سير العمل والحد من الأعباء الإدارية. فالحلول التي يقدمها كبار مقدمي الخدمات تسمح بالتحقق من الأهلية في الوقت الحقيقي، وجدولة التعيينات الآلية، وتحسين إدارة بيانات المرضى.
- ويعتبر إدماج التشغيل الآلي الذكي من السمات التمكينية مثل الجدولة التنبؤية، والتحقق من التأمين الآلي، والاتصال الشخصي بالمريض. وتساعد هذه القدرات مقدمي الرعاية الصحية على تحقيق الكفاءة التشغيلية المثلى مع التقليل إلى أدنى حد من الأخطاء والتأخيرات في إلحاق المرضى وتقديم الخدمات.
- فضلاً عن ذلك، فإن دمج حلول وصول المرضى إلى النظم الإيكولوجية الصحية الرقمية ييسر الإدارة المركزية لتفاعلات المرضى، وإعداد الفواتير، والتوثيق من خلال منابر موحدة. وهذا يضمن سفر المرضى على نحو أكثر سلاسة وتنسيقاً عبر نقاط محددة متعددة داخل نظام الرعاية الصحية.
- إن هذا الاتجاه نحو نظم أكثر ترابطاً وكفاءة وتركيزاً على المرضى يؤدي إلى إعادة تشكيل التوقعات فيما يتصل بتقديم خدمات الرعاية الصحية. ونتيجة لذلك، تركز الشركات على تطوير منصات متقدمة توفر التكامل السلس، والوصول إلى البيانات في الوقت الحقيقي، وتعزيز تجارب المستعملين للمرضى ومقدمي الخدمات على حد سواء.
- ويتزايد الطلب على حلول شاملة ومتبادلة الأطراف لإتاحة سبل وصول المرضى إلى المرضى تتزايد بسرعة في جميع المستشفيات والعيادات ومراكز الرعاية الإسعافية، مع قيام منظمات الرعاية الصحية بإعطاء الأولوية بصورة متزايدة للكفاءة والدقة ورضا المريض.
أسواق الوصول إلى المرضى
سائق
"الحاجة المتزايدة بسبب زيادة الطلب على الرعاية الصحية والكفاءة الإدارية"
- ويشكل الطلب المتزايد على خدمات الرعاية الصحية، مقروناً بالحاجة إلى تبسيط العمليات الإدارية، محركاً رئيسياً لنمو سوق حلول حصول المرضى على العلاج، لأن النظم تواجه عالمياً زيادة في أحجام المرضى وتعقيدات تشغيلية.
- فعلى سبيل المثال، في عام 2024، نفذت عدة شبكات مستشفيات كبيرة عبر الولايات المتحدة وأوروبا برامج متكاملة لإتاحة سبل وصول المرضى إلى عمليات التحقق من الأهلية والإذن المسبق آلياً، مما أدى إلى الحد بشكل كبير من فترات انتظار المرضى والاختناقات الإدارية مع تحسين أداء دورة الإيرادات في الوقت نفسه.
- ومع استمرار ارتفاع تدفق المرضى إلى الداخل، يتعرض مقدمو الرعاية الصحية لضغوط مستمرة لتحسين الكفاءة التشغيلية، والحد من حالات التأخير في تقديم الرعاية، وتعزيز رضا المرضى عموماً، وبالتالي التعجيل باعتماد حلول متقدمة للوصول إلى الخدمات الصحية.
- وتدعم هذه الحلول المهام الحيوية الأهمية مثل تسجيل المرضى الآليين، والتحقق من التأمين، وجدولة التعيينات في الوقت الحقيقي، وشفافية إعداد الفواتير، والمساعدة على التقليل إلى أدنى حد من الأخطاء اليدوية وتحسين إنتاجية الموظفين إلى الحد الأدنى
- وبالإضافة إلى ذلك، يشجع التحول الجاري نحو نماذج الرعاية القائمة على القيمة القيمة منظمات الرعاية الصحية على اعتماد نظم تحسن تنسيق الرعاية ومشاركة المرضى والنتائج المالية.
- وتؤدي زيادة اختراق تكنولوجيات الصحة الرقمية، بما في ذلك الرعاية الصحية عن بعد والتطبيقات الصحية المتنقلة، إلى زيادة تعزيز الحاجة إلى هياكل أساسية قوية لإتاحة سبل وصول المرضى يمكنها دعم التجارب السلسة في مجال الرعاية الافتراضية والشخصية
- وعلاوة على ذلك، يركز مقدمو الرعاية الصحية بصورة متزايدة على الحد من حالات رفض المطالبات وتحسين معدلات السداد، مما يدفع الطلب إلى حلول دقيقة وفعالة للوصول إلى الواجهات الأمامية
- كما أن التركيز المتزايد على تعزيز خبرة المرضى عن طريق تقديم الخدمات على نحو أسرع، واتصال شفاف، وإجراءات إدارية مبسطة، وزيادة التركيز على تعزيز خبرة المرضى من خلال تقديم الخدمات على نحو أسرع، واتصال شفاف، وإجراءات إدارية مبسطة، يسهم في توسيع السوق
التعرّض/التحديي
"الشواغل فيما يتعلق بأمن البيانات وتكاليف التنفيذ المرتفعة"
- لا تزال الشواغل المتعلقة بأمن البيانات وخصوصية المرضى تشكل تحدياً كبيراً أمام اعتماد حلول الوصول إلى المرضى على نطاق واسع، لأن هذه النظم تتعامل مع كميات كبيرة من المعلومات الصحية والمالية الحساسة
- فعلى سبيل المثال، في السنوات الأخيرة، أبلغت عدة منظمات للرعاية الصحية على الصعيد العالمي في السنوات الأخيرة عن انتهاكات للبيانات تستهدف:: إدارة التعامل مع المرضى:: نظم الوصول والوصول، مما يؤدي إلى زيادة التدقيق في أطر أمن الفضاء الحاسوبي والتردد بين صغار مقدمي الخدمات لاعتماد حلول رقمية كاملة
- إن الحاجة إلى الامتثال للمتطلبات التنظيمية الصارمة وقوانين حماية البيانات تزيد من تعقيد التنفيذ وتتطلب استثمارا مستمرا في تحسين النظم ورصدها
- وبالإضافة إلى ذلك، فإن ارتفاع التكاليف الأولية المرتبطة بنشر حلول متقدمة لإمكانية وصول المرضى - بما في ذلك اقتناء البرمجيات، وتكامل النظم، وتحسين الهياكل الأساسية، وتدريب الموظفين - يمكن أن تكون باهظة بالنسبة لمرافق الرعاية الصحية الصغيرة والمتوسطة الحجم.
- كما أن تكاليف الصيانة المستمرة ورسوم الاشتراكات والحاجة إلى تحديثات دورية للبرمجيات تزيد من العبء المالي، ولا سيما بالنسبة للمنظمات التي تعمل على أساس ميزانيات ضيقة
- ويمكن أيضاً أن يبطئ الاعتماد، لا سيما في المناطق ذات الاستعداد التكنولوجي المحدود، من الانتقال من تدفق العمل الإداري اليدوي التقليدي إلى النظم الرقمية إلى الانتقال منه إلى الانتقال منه إلى الانتقال منه إلى الانتقال منه إلى الانتقال منه إلى الانتقال منه
- وعلاوة على ذلك، يمكن أن تؤدي تحديات التشغيل المتبادل بين النظم القديمة ومنصات الوصول الحديثة إلى المرضى إلى إثارة قضايا التكامل، مما يؤدي إلى أوجه قصور وإلى تأخير الجداول الزمنية للتنفيذ
- ويمكن أن تؤدي الخبرة التقنية المحدودة بين موظفي الرعاية الصحية والحاجة إلى تدريب مستمر لاستخدام هذه النظم استخداماً فعالاً إلى زيادة إعاقة الاعتماد السلس
- التصدي لهذه التحديات من خلال تعزيز تدابير أمن الفضاء الإلكتروني، ونماذج النشر الفعالة من حيث التكلفة، وتحسين التشغيل المشترك، وبرامج التدريب الشاملة، ستكون حاسمة الأهمية لضمان النمو المطرد في سوق حلول وصول المرضى إلى الأسواق
كيف يتم ترتيب سوق الوصول إلى المرضى؟
ويتم تقسيم السوق على أساس الخدمات، والبرامجيات، وطريقة التسليم، والمستعمل النهائي.
• فئة الخدمات
وعلى أساس الخدمات، فإن سوق حلول الوصول إلى المرضى مقسمة إلى دعم وصيانة وتنفيذ وتدريب وتعليم، واستحوذ قطاع الدعم والصيانة على أكبر حصة من إيرادات السوق قدرها 46.8 في المائة في عام 2025، وذلك بسبب استمرار الحاجة إلى رصد النظام، وحل المشاكل، والتحديث، وتحقيق الأداء الأمثل عبر الهياكل الأساسية لتكنولوجيات الرعاية الصحية. ويعتمد مقدمو الرعاية الصحية بشكل متزايد على التشغيل المتواصل لبرامج الوصول إلى المرضى لضمان سلاسة تدفق العمل الإداري مثل تسجيل المرضى، والتحقق من التأمين، وعمليات إعداد الفواتير. وقد أدى التكامل المتزايد للتكنولوجيات المتقدمة مثل الوكالة الدولية للطاقة والتشغيل الآلي إلى زيادة تعقيد النظم، مما زاد من الطلب على خدمات الصيانة المستمرة. وبالإضافة إلى ذلك، فإن متطلبات الامتثال التنظيمية في الرعاية الصحية تتطلب تحديثات متكررة وملصقات أمنية، الأمر الذي يزيد من دعم نمو القطاعات. كما يتطلب التوسع في الحلول القائمة على السحب دعماً ورصداً مستمرين. كما أن المستشفيات والعيادات تستثمر بشكل كبير في عقود الخدمات الطويلة الأجل لتجنب تعطل النظام. وعلاوة على ذلك، فإن زيادة أحجام المرضى تفرض ضغوطاً على نظم الرعاية الصحية، مما يجعل خدمات الصيانة موثوقة. ويستفيد هذا القطاع أيضاً من الحاجة إلى خدمات الأمن الإلكتروني وحماية البيانات. وعلى وجه العموم، فإن الموثوقية والاستمرارية التي توفرها خدمات الدعم والصيانة تجعله القطاع الرئيسي في السوق.
ومن المتوقع أن يشهد الجزء المتعلق بالتدريب والتعليم أسرع ما تشهده المجموعة الكاريبية من 22.4 في المائة من 2026 إلى 2033، وذلك بسبب تزايد الحاجة إلى مهنيين مهرة قادرين على الاستفادة بفعالية من الحلول المتقدمة للوصول إلى المرضى. ومع زيادة رقمنة نظم الرعاية الصحية، يصبح التدريب المناسب ضرورياً لضمان الاستخدام الكفء لبرامج البرمجيات والتقليل إلى أدنى حد من الأخطاء التشغيلية. وتساعد البرامج التدريبية الموظفين على التكيف مع التكنولوجيات الجديدة، وتحسين كفاءة تدفق العمل، وتعزيز تجربة المرضى. كما يؤدي الاعتماد المتزايد للحلول القائمة على أساس التحليل والتحليلات التي تحركها مبادرة "آف" إلى خلق الطلب على وحدات تدريبية متخصصة. وعلاوة على ذلك، فإن عمليات تحديث البرمجيات المتكررة ومعايير الامتثال المتطورة تتطلب تعليماً مستمراً للعاملين في مجال الرعاية الصحية. وتتزايد استثمارات المنظمات في برامج التدريب المنظمة لزيادة عائد الاستثمار إلى أقصى حد في الحلول الرقمية. كما أن ارتفاع منصات التعلم عن بعد والتعلم الإلكتروني يزيد من دعم نمو القطاعات. كما يؤدي خدمات التدريب دوراً رئيسياً في الحد من أخطاء المطالبة وتحسين إدارة دورة الإيرادات. وبالإضافة إلى ذلك، فإن زيادة الوعي بأهمية كفاءة الموظفين هي التي تدفع الطلب. وعلى العموم، فإن هذا الجزء يزداد قوة مع تركيز مقدمي الرعاية الصحية على تحسين الكفاءة التشغيلية ونوعية الخدمات.
• بالبرمجيات
وعلى أساس البرامج الحاسوبية، تجزئة سوق حلول المرضى إلى برامجيات للتحقق من الأهلية، وبرامجيات لإدارة الضرورة الطبية، وبرامجيات للتصديق المسبق والإذن، وبرامجيات لرفض المطالبات ولإدارة الطعون، وبرامجيات لتقدير المدفوعات، وبرامجيات لتجهيز مدفوعات المطالبات الطبية، وغيرها. وكان قطاع برامجيات التحقق من الأهلية أكبر حصة من إيرادات السوق بلغت 28.6 في المائة في عام 2025، نظرا لدوره الحاسم في التحقق من تغطية التأمين على المرضى والتقليل إلى أدنى حد من حالات رفض المطالبات. وهذا البرنامج الحاسوبي يمكِّن مقدمي الرعاية الصحية من التحقق من تفاصيل التأمين في الوقت الحقيقي، وبالتالي الحد من الأخطاء الإدارية وتحسين الكفاءة التشغيلية. وزيادة تدفق المرضى وزيادة تعقيد سياسات التأمين عاملان رئيسيان يدفعان إلى الاعتماد. وإضافة إلى ذلك، فإن الحاجة إلى تعزيز إدارة دورة الإيرادات والحد من الخسائر المالية تزيد الطلب على أدوات التحقق من الأهلية. ويؤدي التكامل مع نظم السجلات الصحية الإلكترونية إلى زيادة تعزيز فائدتها. ذلك أن منظمات الرعاية الصحية تعطي الأولوية لتحقيق أفضلية العملية، الأمر الذي يسهم في نمو القطاعات. وعلاوة على ذلك، فإن التشغيل الآلي في عمليات التحقق من الأهلية يقلل من عبء العمل اليدوي ويحسن من الدقة. كما أن التركيز المتزايد على رضا المرضى يدعم الاعتماد. وعموما، يظل هذا الجزء مسيطرا بسبب تأثيره المباشر على الأداء التشغيلي والمالي.
ومن المتوقع أن يشهد قطاع برامجيات رفض المطالبات وإدارة الاستئناف أسرع عدد من القضايا، حيث بلغ 24.1 في المائة من عام 2026 إلى عام 2033، بسبب تزايد تواتر حالات رفض المطالبات وتزايد الحاجة إلى آليات تسوية تتسم بالكفاءة. ويواجه مقدمو الرعاية الصحية خسائر كبيرة في الإيرادات بسبب المطالبات المرفوضة، مما يؤدي إلى اعتماد حلول برامجية متقدمة لإدارة هذه القضايا والطعن فيها بفعالية. وتساعد هذه الحلول على تحديد أنماط الرفض، وتدفقات العمل الآلية، وتحسين معدلات الموافقة على المطالبات. وبالإضافة إلى ذلك، تدفع الضغوط المالية على منظمات الرعاية الصحية الاستثمارات في أدوات تحقيق أقصى قدر من الإيرادات. ويؤدي التكامل مع منظمة العفو الدولية وتحليل البيانات إلى زيادة تعزيز كفاءة نظم إدارة حالات الرفض. ويسهم التعقيد المتزايد في سياسات السداد أيضاً في النمو القطاعي. وعلاوة على ذلك، تساعد هذه الأدوات في تخفيف العبء الإداري وتحسين التدفق النقدي. وتشكل زيادة الوعي بإدارة دورة الإيرادات عاملاً رئيسياً آخر. كما أن الطلب على التشغيل الآلي والحد من الأخطاء يزيد من تسارع الاعتماد. وعلى العموم، يتوقع أن ينمو هذا الجزء بسرعة مع سعي مقدمي الرعاية الصحية إلى التقليل من الخسائر المالية إلى أدنى حد ممكن وتحسين الكفاءة التشغيلية.
• حسب طريقة الإنجاز
وعلى أساس طريقة التسليم، فإن سوق حلول الوصول إلى المرضى مقسمة إلى حلول على الشبكة وحلول قائمة على السحاب وعلى الحلول القائمة على التمهيد. ويشكل قطاع الشبكة والحلول القائمة على السحاب أكبر حصة من إيرادات السوق بلغت 643.3 في المائة في عام 2025، مدفوعة بقدرتها على القياس والمرونة والفعالية من حيث التكلفة. وتسمح المنصات القائمة على السحب لمقدمي الرعاية الصحية بالوصول إلى بيانات المرضى عن بعد، مما يتيح تنسيقاً أفضل واتخاذ قرارات أسرع. كما أن انخفاض الحاجة إلى الهياكل الأساسية المادية وصيانة تكنولوجيا المعلومات يقلل كثيراً من التكاليف التشغيلية. وبالإضافة إلى ذلك، توفر الحلول السحابية تحديثات تلقائية، وتعزيز أمن البيانات، والتكامل السلس مع نظم الرعاية الصحية الأخرى. ويؤدي تزايد اعتماد خدمات الرعاية الصحية عن بعد والخدمات الصحية الرقمية إلى زيادة تعزيز الطلب. كما تعمل منظمات الرعاية الصحية على الاستفادة من من المنصات السحابية في مجال تحليل البيانات ورؤى آنية. وعلاوة على ذلك، فإن القدرة على التعامل مع كميات كبيرة من البيانات تدعم نمو القطاعات بكفاءة. كما يساهم التحول نحو نماذج الرعاية القائمة على القيمة في الاعتماد. وعموماً، فإن مزايا الوصول والكفاءة تجعل الحلول القائمة على سحابية هي الجزء المهيمن.
ومن المتوقع أن يشهد الجزء الخاص بالمعالجة السابقة على مرحلة ما قبل التمهيد عملية تقييم أداء المؤسسات بنسبة 18.2 في المائة من عام 2026 إلى عام 2033، مدفوعة بالحاجة إلى زيادة الرقابة على أمن البيانات وتكييف النظم. وكثيراً ما تفضل منظمات الرعاية الصحية الكبرى الحلول الأولية للامتثال للمتطلبات التنظيمية الصارمة وضمان خصوصية البيانات. وتوفر هذه النظم رقابة معززة على المعلومات الحساسة المتعلقة بالمريض وتسمح بالتشكيلات المصممة خصيصاً لها. ورغم ارتفاع التكاليف الأولية، فإنها توفر الموثوقية والأمن على الأمد البعيد. وبالإضافة إلى ذلك، تواصل المنظمات التي لديها بنية تحتية راسخة لتكنولوجيا المعلومات الاعتماد على النشر السابق للنشر. كما يستفيد هذا القطاع من الطلب في المناطق التي لا تعتمد إلا على سحابة محدودة. كما تستفيد نماذج النشر من نماذج النشر البديلة من دعم النمو. وعلاوة على ذلك، فإن الحلول الجاهزة تقلل من الاعتماد على الاتصال بالإنترنت، وتؤدي أيضاً زيادة المخاوف المتعلقة بأمن الفضاء الحاسوبي إلى الطلب. وعموماً، في حين تسود السحابات، يظل الضغط المستمر مهماً بالنسبة لحالات استخدام محددة تتطلب قدراً كبيراً من الأمن والسيطرة.
& مستخدم
واستناداً إلى المستخدم النهائي، فإن سوق حلول الوصول إلى المرضى مقسمة إلى مقدمي الرعاية الصحية، وشركات خارجية تكنولوجيا المعلومات في مجال الرعاية الصحية، وغيرها. ويسيطر قطاع مقدمي الرعاية الصحية على أكبر حصة من إيرادات السوق بلغت 57.9 في المائة في عام 2025، بسبب الحاجة المتزايدة إلى تبسيط العمليات الإدارية مثل تسجيل المرضى، وجدولتهم، وإعداد الفواتير. وتتبنى المستشفيات والعيادات بسرعة حلولاً لإتاحة الوصول إلى المرضى لتعزيز الكفاءة التشغيلية وتحسين خبرة المرضى. ويشكل العبء المتزايد للمهام الإدارية والحاجة إلى إدارة دقيقة للبيانات عاملين رئيسيين يدعمان نمو القطاعات. وبالإضافة إلى ذلك، فإن ارتفاع أحجام المرضى والطلب على خدمات الرعاية الصحية المحسنة يؤديان إلى تبنيها. ويؤدي التكامل مع السجلات الصحية الإلكترونية وغيرها من نظم الرعاية الصحية إلى زيادة تعزيز الكفاءة. ويركز مقدمو الرعاية الصحية أيضاً على الحد من حالات رفض المطالبة وتحسين إدارة دورة الإيرادات. وعلاوة على ذلك، فإن مبادرات التحول الرقمي في مجال الرعاية الصحية تتسارع من عملية الاعتماد. والحاجة إلى الوصول إلى البيانات والتحليلات في الوقت الحقيقي عامل مساهم آخر.
ومن المتوقع أن يشهد قطاع شركات الاستعانة بمصادر خارجية في مجال الرعاية الصحية الدولية أسرع نظام إدارة المخاطر البيئية حيث بلغ 23.5 في المائة من عام 2026 إلى عام 2033، وهو ما يغذيه الاتجاه المتزايد للاستعانة بمصادر خارجية في العمليات غير الأساسية إلى مقدمي خدمات متخصصين، وتقدم هذه الشركات حلولاً فعالة من حيث التكلفة وقابلة للتطوير، مما يمكّن منظمات الرعاية الصحية من التركيز على الوظائف السريرية الأساسية، ويزيد الطلب على إدارة دورة الإيرادات والدعم الإداري مما يؤدي إلى نمو القطاعات، وبالإضافة إلى ذلك، يساعد الاستعانة بمصادر خارجية على خفض التكاليف التشغيلية وتحسين الكفاءة، كما أن اعتماد تكنولوجيات متقدمة من قبيل مبادرة "إي آي" والتشغيل الآلي يزيد من تعزيز عروض الخدمات، فضلاً عن أن الاستعانة بمصادر خارجية تجلب الخبرات والعمليات الموحدة، وتحسن نوعية الخدمات، ويسهم توسيع الهياكل الأساسية العالمية للرعاية الصحية أيضاً في الطلب، وتبحث المنظمات بصورة متزايدة عن حلول مرنة وفعالة، وهو ما تقدمه الشركات التي تستعين بمصادر خارجية، وعلاوة على ذلك، فإن الحاجة إلى الامتثال وإدارة المخاطر تدعم الاعتماد، وعموماً، من المتوقع أن ينمو هذا الجزء بسرعة مع استمرار تطور نظم الرعاية الصحية الصحية ورقمتها.
ما هي المنطقة التي تملك أكبر حصة من سوق حلول الوصول إلى المرضى؟
- كانت أميركا الشمالية تهيمن على سوق حلول الوصول إلى المرضى بأكبر حصة من الإيرادات بلغت 40.5% في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع مستوى اعتماد التكنولوجيات الصحية الرقمية، والوجود القوي للعناصر الفاعلة الرئيسية في الصناعة. وتستفيد المنطقة من التنفيذ الواسع النطاق لنظم متكاملة لتكنولوجيا المعلومات في مجال الرعاية الصحية، مما مكّن من تسجيل المرضى بكفاءة، والتحقق من أهليتهم، وإدارة دورة العائدات عبر المستشفيات وشبكات الرعاية الصحية.
- :: منح مقدمي الرعاية الصحية في المنطقة أولوية عالية لأولوية عالية في الكفاءة التشغيلية، وخبرة المرضى، والدقة في العمليات الإدارية، مما يؤدي إلى زيادة اعتماد منصات الوصول الآلي إلى المرضى التي تندمج بشكل سلس مع السجلات الصحية الإلكترونية ونظم إعداد الفواتير
- ويدعم هذا الاعتماد الواسع الانتشار أيضا ارتفاع الإنفاق على الرعاية الصحية، وأطر سداد ميسرة، وأوجه التقدم التكنولوجي المستمر، مما ينشئ حلولا لإمكانية وصول المرضى بوصفها أدوات أساسية لنظم الرعاية الصحية الكبيرة ومرافق المرضى الخارجيين على حد سواء.
سوق الولايات المتحدة الأمريكية لحلول الوصول إلى المرضى
الواقع أن سوق حلول الوصول إلى المرضى في الولايات المتحدة استحوذت على أكبر حصة من الإيرادات في عام 2025 داخل أمريكا الشمالية، وذلك بدافع النشر السريع للتكنولوجيات الصحية الرقمية في شبكات المستشفيات الكبيرة ونظم التوصيل المتكاملة. ويتزايد الاستثمار في مقدمي الرعاية الصحية في التشغيل الآلي، والأدوات المعتمدة على الذكاء الصناعي، والمنصات السحابية لتبسيط عمليات تلقي المرضى، وجدولتهم، والتحقق من التأمين. إن التركيز المتزايد على خفض الأعباء الإدارية، والتقليل إلى أدنى حد من حالات رفض المطالبات، وتعزيز مشاركة المرضى، يعمل على دفع نمو الأسواق إلى حد كبير. فضلاً عن ذلك فإن الدعم التنظيمي القوي، والابتكار المستمر، ووجود الجهات الفاعلة الصناعية الرئيسية يساهمان بقدر أكبر في توسيع نطاق حلول وصول المرضى إلى مختلف أنحاء البلاد.
سوق الوصول إلى المرضى في أوروبا
ومن المتوقع أن تتوسع سوق حلول الوصول إلى المرضى في أوروبا في ظل قدر كبير من الكفاءة في الوصول إلى الخدمات الصحية الشاملة على مدى الفترة المتوقعة، ويرجع ذلك في المقام الأول إلى زيادة التركيز على الرعاية الصحية الرقمية والحاجة إلى نظم فعالة لإدارة المرضى. وتستثمر الحكومات ومنظمات الرعاية الصحية في مختلف أنحاء المنطقة في تحديث البنية الأساسية لتكنولوجيا المعلومات في مجال الرعاية الصحية من أجل تحسين وصول المرضى إلى الخدمات وتبسيط تدفقات العمل الإدارية. كما أن الطلب المتزايد على إدارة دقيقة لبيانات المرضى، إلى جانب المتطلبات التنظيمية للشفافية في البيانات وقابلية التشغيل المتبادل، يعمل على التعجيل أكثر من ذلك في عملية الاعتماد. ويشهد السوق نمواً كبيراً في مختلف أنظمة الرعاية الصحية العامة، والمستشفيات الخاصة، ومراكز الرعاية الخارجية.
المملكة المتحدة لبريطانيا العظمى السعودية
ومن المتوقع أن تنمو سوق حلول الوصول إلى المرضى في المملكة المتحدة في إطار نظام شامل جدير بالذكر في إطار نظام مراجعة الحسابات الشاملة خلال الفترة المتوقعة، وذلك بفضل الجهود المتواصلة الرامية إلى رقمنة خدمات الرعاية الصحية وتحسين وصول المرضى إلى الخدمات الصحية الوطنية. إن زيادة أحجام المرضى والحاجة إلى تقليص أوقات الانتظار من شأنهما أن يشجعا مقدمي الرعاية الصحية على تبني حلول متقدمة للوصول. فضلاً عن ذلك فإن التركيز على تعزيز خبرة المرضى، وتحسين تنسيق الرعاية، وتحقيق الكفاءة الإدارية المثلى، يعمل على دعم نمو السوق. والواقع أن دمج الأدوات الرقمية لجدولة المواعيد، وتسجيل المرضى، والاتصال، أصبح أكثر انتشاراً في مختلف أنحاء البلاد.
سوق الوصول إلى المرضى
ومن المتوقع أن تتوسع سوق الحلول الخاصة بالوصول إلى المرضى في ألمانيا في ظل قدر كبير من الكفاءة في الوصول إلى العلاج أثناء الفترة المتوقعة، والتي تغذيها المبادرات الحكومية القوية التي تعزز رقمنة الرعاية الصحية واعتماد الحلول المتقدمة في مجال تكنولوجيا المعلومات. والواقع أن البنية الأساسية الراسخة في ألمانيا للرعاية الصحية، والتركيز على أمن البيانات وكفاءتها، تدفع الطلب على أنظمة الوصول الموثوقة إلى المرضى. والواقع أن مقدمي الرعاية الصحية ينفذون على نحو متزايد منصات رقمية لتبسيط تدفقات العمل الإدارية، وتحسين دقة البيانات الخاصة بالمرضى، وتعزيز تقديم الخدمات بشكل عام. كما يساهم التركيز المتزايد على التشغيل المتبادل وتبادل البيانات الآمن في توسع الأسواق.
سوق الحصول على حلول الوصول إلى المرضى في آسيا والمحيط الهادئ
إن سوق حلول الوصول إلى المرضى في آسيا والمحيط الهادئ سوف تنمو بأسرع ما يمكن خلال الفترة المتوقعة من 2026 إلى 2033، مدفوعة بزيادة الاستثمارات في الرعاية الصحية، والتوسع الحضري السريع، والتوسع في البنية الأساسية للرعاية الصحية، وزيادة الوعي فيما يتعلق بحلول الرعاية الصحية الرقمية. وتعمل الحكومات في مختلف بلدان مثل الصين واليابان والهند بنشاط على تشجيع تبني نظم تكنولوجيا المعلومات الخاصة بالرعاية الصحية لتحسين إمكانية الوصول والكفاءة. والواقع أن الطلب المتزايد على عمليات مبسطة لإدارة المرضى، إلى جانب العبء المتزايد على مرافق الرعاية الصحية، يعمل بشكل كبير على تعزيز اعتماد حلول وصول المرضى إلى مختلف أنحاء المنطقة.
سوق الوصول إلى المرضى
إن سوق حلول الوصول إلى المرضى في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، وشيخوخة السكان، والتركيز القوي على الإبداع التكنولوجي. إن الحاجة المتزايدة إلى إدارة عدد متزايد من كبار السن من السكان على نحو فعّال تدفع إلى تبني أنظمة رقمية للوصول إلى المرضى في المستشفيات والعيادات. ويستفيد مقدمو الرعاية الصحية من هذه الحلول لتحسين جدولة المواعيد، والحد من أعباء العمل الإدارية، وتعزيز خبرة المرضى. فضلاً عن ذلك فإن تركيز اليابان على الدقة والكفاءة وخدمات الرعاية الصحية العالية الجودة يدعم استمرار نمو الأسواق.
سوق الوصول إلى المرضى
الواقع أن سوق الصين لحلول الوصول إلى المرضى استأثرت بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى سرعة تطوير البنية الأساسية للرعاية الصحية، وارتفاع عدد المرضى، وتزايد المبادرات الحكومية نحو رقمنة الرعاية الصحية. والواقع أن التوسع في المستشفيات ومرافق الرعاية الصحية، إلى جانب الاعتماد المتزايد للبرامج الصحية الرقمية، يدفع الطلب إلى أنظمة فعالة للوصول إلى المرضى. وعلاوة على ذلك، فإن زيادة التركيز على تحسين إمكانية الحصول على الرعاية الصحية، والحد من فترات انتظار المرضى، وتعزيز الكفاءة التشغيلية، تعمل على دفع السوق. إن وجود مقدمي التكنولوجيا المحليين وزيادة الاستثمارات في تكنولوجيا الرعاية الصحية يعملان على زيادة تعزيز نمو الأسواق في الصين.
أي الشركات الكبرى في سوق الوصول للمرضى؟
وتقود صناعة الوصول إلى العلاج أساسا شركات راسخة، منها:
• شركة النظم البيئية (الولايات المتحدة الأمريكية)
• شركة ماكيشون (الولايات المتحدة الأمريكية)
• Optum Inc. (الولايات المتحدة الأمريكية)
• •حلول صحية مائلة (الولايات المتحدة الأمريكية)
- R1 RRC Inc. (الولايات المتحدة)
• الصحة المسعرية (المملكة المتحدة)
• الرعاية الصحية المتغيرة (الولايات المتحدة الأمريكية)
• •حلول الرعاية الصحية (الولايات المتحدة الأمريكية)
• الرعاية الصحية التالية (الولايات المتحدة الأمريكية)
• الصحة (الولايات المتحدة الأمريكية)
• •أعمال تجارية (الولايات المتحدة الأمريكية)
• بيار (الولايات المتحدة الأمريكية)
• الرعاية الصحية (الولايات المتحدة الأمريكية)
• سيمنس صحاء (ألمانيا)
• الصحة الأساسية (الولايات المتحدة الأمريكية)
• نعم (الولايات المتحدة الأمريكية)
• •(الولايات المتحدة الأمريكية)
• ويب (الهند)
• خدمات استشارية تاتاس (الهند)
ما هي آخر التطورات في سوق الوصول إلى المرضى؟
- في يناير/كانون الثاني 2023، أعلنت شركة مرفق الصحة، وهي شركة تابعة لتكنولوجيا الرعاية الصحية مقرها في الولايات المتحدة، عن التوسع والنجاح الواضح لحافظة حلول الوصول إلى المرضى، بما في ذلك المساعدة في بوينت، و AP Connect، و Adparo. وقد صُممت هذه المنصات لتبسيط وصول المرضى إلى برامج المساعدة المالية، وإدماج خدمات دعم علوم الحياة في تدفقات عمل مقدمي الخدمات، والحد من الأعباء الإدارية عبر رحلة الوصول إلى المرضى. ويسلط هذا التطور الضوء على التركيز المتزايد على تحسين القدرة على تحمل التكاليف، والكفاءة، والرعاية المركزة على المرضى من خلال حلول رقمية متكاملة.
- في مايو/أيار 2023، أبرز تقرير السوق العالمي لحلول الوصول إلى المرضى المنشور عبر ياهو المالية توسعاً كبيراً في أسواق الولايات المتحدة والصين، مدفوعاً بزيادة اعتماد البنية الأساسية للرعاية الصحية الرقمية وحلول إدارة دورة العائدات. وشدد التقرير على الطلب المتزايد على التشغيل الآلي في عمليات التحقق من الأهلية، والإذن المسبق، وإشراك المرضى، بما يعكس تحولاً أوسع في الصناعة نحو التحول الرقمي والكفاءة التشغيلية في نظم الرعاية الصحية، الأمر الذي يعكس تحولاً أوسع نطاقاً في الصناعة نحو التحول الرقمي والكفاءة التشغيلية في نظم الرعاية الصحية.
- في يناير/كانون الثاني 2024، توسعت تغطية الرعاية الطبية (الولايات المتحدة) لتشمل خدمات الدفاع عن المرضى، مما أدى إلى زيادة كبيرة في تعزيز الشركات التي تعرض الوصول إلى المرضى والحلول الملاحية مثل سوليس. وقد مكَّن هذا التغيير في السياسة العامة من توسيع نطاق سداد تكاليف التأمين على الخدمات التي تساعد المرضى على إدارة المواعيد، والأعمال الورقية، وتنسيق الرعاية. ويشكل هذا التطور خطوة كبرى نحو إضفاء الطابع المؤسسي على خدمات وصول المرضى إلى الخدمات ضمن أطر رد تكاليف الرعاية الصحية الرئيسية وتوسيع نطاق الوصول إلى خدمات الدعم.
- وفي نيسان/أبريل 2025، جمعت شركة سوليس، وهي شركة ناشئة في مجال الرعاية الصحية، 60 مليون دولار من دولارات الولايات المتحدة في إطار تمويل السلسلة باء، بعد توسيع نطاق تغطية الرعاية الطبية لخدمات الدعوة للمرضى. وتهدف جولة التمويل إلى توسيع منصة البرنامج التي تربط المرضى بمهنيين في مجال الرعاية الصحية يساعدون في تشغيل نظم الرعاية الصحية المعقدة، بما في ذلك عمليات الجدولة والعمليات الإدارية. وهذا يعكس زيادة ثقة المستثمرين في الوصول إلى المرضى والحلول الملاحية باعتبارهم عنصراً حاسماً في تقديم الرعاية الصحية الحديثة.
- في سبتمبر/أيلول من العام 2025، شهد القطاع العالمي للتكنولوجيا الصحية، بما في ذلك مقدمي حلول الوصول إلى المرضى، طفرة في أنشطة الاندماج والاحتياز، حيث سجل أكثر من 100 صفقة في النصف الأول من العام. وتتعزز الشركات بشكل متزايد لتعزيز القدرات في مجال الذكاء الصناعي، وتحليل البيانات، ومنصات الوصول المتكامل إلى المرضى. ويشير هذا الاتجاه إلى نضوج قوي في السوق وتحول نحو الوصول الشامل من البداية إلى النهاية إلى الرعاية الصحية وحلول إدارة دورة العائدات.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











