



تجزئة سوق المواد الكيميائية العالمية المشتقة من الصنوبر، حسب النوع (جذوع الأشجار، النفط الخام، الراتنجات الزيتية، وغيرها)، طريقة الإنتاج (جذوع الصنوبر القديمة، المنتجات الثانوية لعملية استخلاص الكبريتات، المنتجات الثانوية لعملية استخلاص اللب الحرفية، جذوع وجذوع الصنوبر الميتة، الأشجار الحية)، طريقة التصنيع (الكرافت، الصب)، المواد المعالجة (معالجة المعادن الحديدية والسبائك الحديدية، معالجة المعادن غير الحديدية)، التطبيقات (الدهانات والطلاءات، المواد اللاصقة والمواد المانعة للتسرب، البناء، المواد الخافضة للتوتر السطحي، الورق واللب، المطاط، أحبار الطباعة، تنقية الهواء والماء، إضافات الأغذية، الصابون والمنظفات، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2032
ما هو حجم ومعدل النمو في سوق المواد الكيميائية العالمية المنهارة؟
- تم تقدير حجم السوق العالمية للمواد الكيميائية المفككة على أساس(ب) ما قدره 58 مليون دولار في عام 2024ومن المتوقع أن يتم ذلكالمبلغ المقطـر« النامية فيالنسبة المئوية من 4,43 في المائة(أ) خلال الفترة المتوقعة.
- ويُعزى التوسع في السوق في المقام الأول إلى تزايد الطلب على المواد الكيميائية القائمة على أساس بيولوجي ومستدامة عبر صناعات مثل المواد اللاصقة، والطلاء، والطلاء، والرعاية الشخصية، استجابة للشواغل البيئية المتزايدة والدعم التنظيمي.
- وبالإضافة إلى ذلك، فإن التحول نحو بدائل غير ضارة بالبيئة للمنتجات النفطية وزيادة تطبيقات المواد الكيميائية الصنوبرية في القطاعات الصناعية والتخصصية يزيد من دفع نمو الأسواق، مما يجعل من المواد الكيميائية المستمدة من الصنوبر حلا رئيسيا في الاقتصاد البيولوجي العالمي.
ما هي أهم عمليات الإستحواذ على السوق العالمي للكيماويات المُدمّرة؟
- وأصبحت المواد الكيميائية المستمدة من الصنوبر، التي يتم الحصول عليها من مكونات طبيعية مثل اللثة الروزين، واللثة التربنتين، والزيت الطويل، ضرورية في مجموعة واسعة من التطبيقات، بما في ذلك المواد اللاصقة، والحبار، والطلاء، ومنتجات الرعاية الشخصية، بسبب مصدرها المتجدد، وانخفاض سميتها، وقابلية تحللها الأحيائي.
- ويُعزى الطلب المتزايد على المواد الكيميائية المستمدة من الصنوبر أساساً إلى زيادة الوعي البيئي، وتشديد الأنظمة الحكومية بشأن استخدام البتروكيميائيات، وتزايد تفضيل البدائل المستدامة والقائمة على البيولوجيا عبر الصناعات المتعددة.
- وتهيمن أمريكا الشمالية على السوق العالمية للمواد الكيميائية المفككة عن طريق أكبر حصة من الإيرادات بلغت 35.9 في المائة في عام 2024، مدعومة بالهياكل الأساسية الصناعية الناضجة، والطلب القوي على الحلول الملائمة للبيئة، ووجود شركات تصنيع رئيسية تركز على الابتكار وتوسيع حافظات المنتجات عبر التطبيقات الصناعية.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في السوق العالمية للمواد الكيميائية التي تتسرب منها النفايات خلال الفترة المتوقعة بسبب التصنيع السريع، والتوسع في صناعات المستعملين النهائيين، وتنامي الأنظمة البيئية التي تشجع على استخدام المواد الخام القائمة على أساس بيولوجي.
- غلب قطاع النفط الخام الطول على السوق بأكبر حصة من إيرادات السوق بلغت 38.6 في المائة في عام 2024، بسبب استخدامه الواسع الانتشار في تطبيقات مثل المواد اللاصقة والحطب والأغطية ومواد التشحيم والوقود.
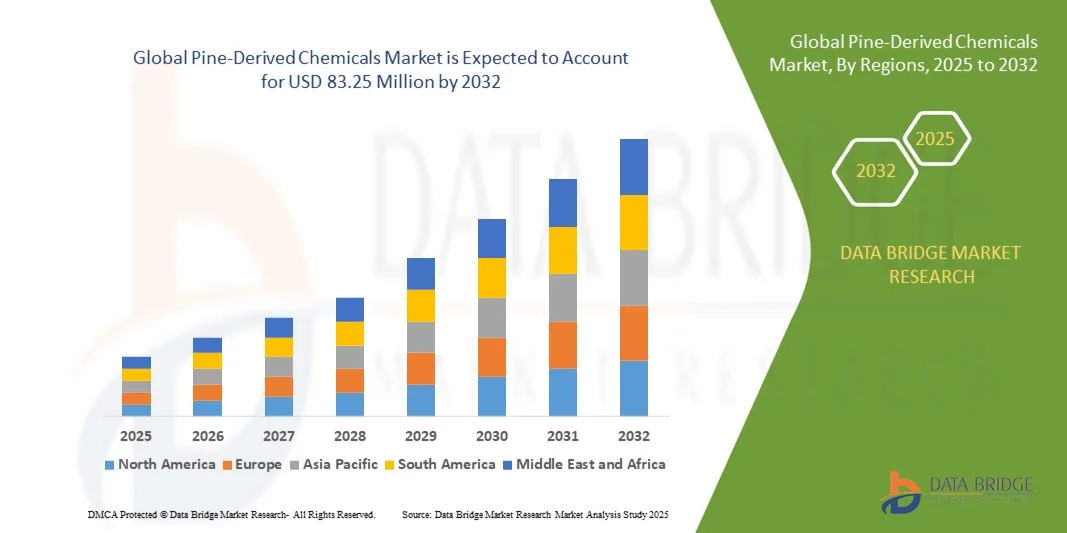
التقرير عن النطاق والسوق العالمية للمواد الكيميائية
|
الصفات الأولى |
(أ) |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هو الاتجاه الرئيسي في السوق العالمية للمواد الكيميائية المنهارة؟
أولاً - مقدمة
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية للمواد الكيميائية التي تعمل على التخلص من النفايات التقدم المستمر في تكنولوجيات الاستخراج والتجهيز التي تعزز الغلة، وتقلل من التأثير البيئي، وتوسع إمكانيات التطبيق عبر مختلف صناعات الاستخدام النهائي. فالابتكارات في عمليات التجزئة والتقطير تمكن المصنعين من إنتاج مشتقات أعلى درجة من النقاء مع تحسين خصائص الأداء.
- وعلى سبيل المثال، تسمح تكنولوجيات التقطير المتقدمة للشركات باستخراج مكونات عالية القيمة مثل راتنجات التربين والأحماض الدهنية من زيت الطول بقدر أكبر من الكفاءة، مما يعزز من قابليتها للاستخدام في المواد اللاصقة والحبار وتركيبات الرعاية الشخصية. وعلى نحو مماثل، تؤدي أساليب المعالجة المحسَّنة للروسين من اللبان إلى تطوير إسترات الروزين من الجيل المقبل مع استقرار حراري فائق وقوة ارتباط.
- وتدعم عمليات التحسين التكنولوجي أيضاً تطوير مواد كيميائية من الصنوبر المعدلة المصممة لتلبية متطلبات الأداء المحددة للصناعات مثل صناعات مثل البناء، والمستحضرات الصيدلانية. على سبيل المثال، تستخدم عمليات التهجير والبلمرة لخلق مشتقات مع تعزيز مقاومة الأكسدة وإطالة عمر الرفوف.
- إن إدماج مبادئ الكيمياء الخضراء في تصنيع المواد الكيميائية الصنوبر يكتسب قوة متزايدة، حيث تركز الشركات على خفض الانبعاثات، والاستخدام الأمثل للمواد الخام، واستخدام المذيبات الملائمة للبيئة. وهذا التحول لا يتواءم مع أهداف الاستدامة العالمية فحسب، بل ويلبي أيضاً الطلب المتزايد من المستهلكين والعلامات التجارية الواعية بيئياً.
- وتستثمر شركات مثل شركة Kraton Corporation وشركة Ingevity في البحث والتطوير لتطوير مواد جديدة مستمدة من الصنوبر ذات قدرات متعددة الوظائف - مثل التوافق البيولوجي، ومقاومة المياه، والاصطدام العالي - مما يجعلها بدائل تنافسية للمواد البتروكيميائية الاصطناعية في مجموعة متنوعة من القطاعات.
- ويتزايد الطلب على المواد الكيميائية المستمدة من الصنوبر التي تجمع بين الاستدامة والوظائف المتقدمة عبر الأسواق الناضجة والناشئة على حد سواء، مع تحرك الصناعات نحو المزيد من الاستعانة بالمصادر وابتكار المنتجات على نحو يتسم بقدر أكبر من المسؤولية استجابة للوائح البيئية وأفضليات المستهلكين.
الأسواق العالمية لسوق المواد الكيميائية
سائق
الطلب المتزايد الذي تدفعه أهداف الاستدامة والتحول الصناعي إلى المدخلات الأحيائية
- ويمثل التركيز العالمي المتزايد على الاستدامة والمسؤولية البيئية محركاً رئيسياً لزيادة الطلب على المواد الكيميائية المستمدة من الصنوبر عبر صناعات متنوعة مثل المواد اللاصقة والرعاية الشخصية والطلاء والتكسينات والمواد المضافة للأغذية.
- على سبيل المثال، أعلنت شركة Ingevity Corporation في مارس/آذار 2024 عن توسيع خط منتجاتها القائمة على أساس بيولوجي والمستمد من زيت الطول، بهدف خدمة الطلب المتزايد في أوروبا وأمريكا الشمالية على البدائل المستدامة للمواد الكيميائية القائمة على الوقود الأحفوري. والواقع أن التحركات الاستراتيجية من هذا القبيل تؤكد على تحول السوق نحو حلول كيميائية متجددة، قابلة للتحلل البيولوجي، منخفضة السمية.
- ومع تنفيذ الحكومات لأنظمة أكثر صرامة حول استخدام البتروكيميائيات وانبعاثات الكربون، فإن الصناعات تتحول بشكل متزايد إلى المواد الكيميائية القائمة على الصنوبر لتلبية متطلبات الامتثال والحد من آثارها البيئية. وهذه المواد الكيميائية، التي تشكل مصدراً طبيعياً وقابلاً للتحلل الأحيائي، تتواءم مع نماذج الاقتصاد الدائري وأهداف الاستدامة.
- وعلاوة على ذلك، فإن تفضيل المستهلكين للمنتجات غير الضارة بالبيئة - ولا سيما في قطاعات مثل مستحضرات التجميل، وعوامل التنظيف، وتغليف الأغذية - يدفع المصنعين إلى إعادة صياغة المنتجات باستخدام مدخلات مشتقة من الصنوبر مثل استرات الوردية، والتربنات، والأحماض الدهنية.
- إن تنوع المواد الكيميائية المستمدة من الصنوبر، إلى جانب أوجه التقدم في تكنولوجيات التكرير والصياغة، يسمح لها بمطابقة أداء النظراء الاصطناعية أو تجاوزه، مما يجعلها مناسبة لمجموعة واسعة من التطبيقات، وهذه القدرة على التكيف تزيد من اندماجها في خطوط المنتجات الرئيسية عبر الأسواق العالمية.
- وبالإضافة إلى ذلك، فإن زيادة ممارسات البناء الأخضر واللاصقات القائمة على أساس بيولوجي في صناعة البناء، إلى جانب زيادة الاستثمارات في البحث والتطوير من جانب الجهات الفاعلة الرئيسية مثل شركة كراتون وشركة DRT، تزيد من تعزيز التوقعات السوقية للمواد الكيميائية المستمدة من الصنوبر في السنوات المقبلة.
التعرّض/التحديي
دال - تقلب إمدادات المواد الخام وتقلب أسعار المواد الخام
- ويتمثل أحد التحديات الرئيسية التي تواجه السوق العالمية للمواد الكيميائية التي تُعاني من الجفاف في الاعتماد على المواد الخام الطبيعية مثل اللبان الروزين والزيت الطويل والتربنتين، التي تخضع لتوافر موسمي، والقيود الإقليمية على مصادر الموارد، والاضطرابات المتصلة بالمناخ.
- فعلى سبيل المثال، أدت ظروف الحصاد التي لا يمكن التنبؤ بها في المناطق الرئيسية المنتجة للأشجار الصنوبر، مثل الصين والبرازيل، إلى عدم انتظام دورات العرض وعدم استقرار الأسعار، مما أثر على تكاليف الإنتاج العالمي والتخطيط للصناعات الأولية.
- وبالإضافة إلى ذلك، فإن التنافس مع الاستخدامات الأخرى للغابات والزراعة لموارد الصنوبر يمكن أن يحد من توافر المواد الوسيطة بصورة متسقة، لا سيما في المناطق التي تتغير فيها سياسات استخدام الأراضي أو لوائح قطع الأشجار.
- وتتعرض الشركات لضغوط متزايدة من أجل تثبيت استقرار سلاسل التوريد من خلال تنويع استراتيجيات الاستعانة بالمصادر، والاستثمار في ممارسات الحراجة المستدامة، واعتماد تكنولوجيات بديلة لتحسين كفاءة الإنتاج والاستخراج، غير أن هذه التدابير تتطلب في كثير من الأحيان استثمارات أولية كبيرة، وهو ما يمكن أن يشكل حاجزاً أمام صغار المصنعين.
- كما أن تقلب الأسعار في المواد الخام يجعل من الصعب على المنتجين أن يعرضوا على العملاء استقراراً في التسعير الطويل الأجل، ولا سيما في قطاعات مثل اللاصقات والأغطية حيث تكون الهوامش ضيقة.
- وسيتطلب التغلب على هذا التحدي تحسين إدارة الموارد، وشفافية سلسلة الإمدادات، واستمرار الابتكار في البيولوجيا التركيبية أو إعادة تدوير مجاري النفايات من الصنوبر للحد من الاعتماد على المواد الخام الخام الخام.
كيف يتم غلق السوق العالمي للمواد الكيميائية المنهارة؟
ويتم تقسيم سوق المواد الكيميائية المستمدة من الصنوبر على أساس النوع وطريقة الإنتاج والتجهيز والمواد المجهزة والتطبيق.
- نوع
وعلى أساس النوع، فإن السوق العالمية للمواد الكيميائية الممزقة من الصنوبر تنقسم إلى جذوع، والنفط الخام الطويل، واليوريسين، وغير ذلك. وكان قطاع النفط الخام الكاسح يسيطر على السوق بأكبر حصة من إيرادات السوق بلغت 38.6% في عام 2024، وذلك بسبب استخدامه الواسع النطاق في تطبيقات مثل اللاصقات والحبار والطلاءات ومواد التشحيم والوقود. وقد شُرِع النفط الخام الغالي كمنتج ثانوي لعملية تنضيب الخنفساء، ويوفر النفط الخام الغالي مصدراً فعالاً من حيث التكلفة ومستداماً، مما يجعله يحظى بشعبية متزايدة في التطبيقات الصناعية.
ومن المتوقع أن يشهد قطاع اليوريسين أسرع نسبة لـ 22.4 في المائة من مجموع الناتج المحلي الإجمالي في الفترة من 2025 إلى 2032، وذلك بسبب تزايد استخدامه في النكهات، والفرغرانات، والمستحضرات الصيدلانية بسبب تكوينه الطبيعي وتزايد تفضيل المستهلكين للعلامات النقية والمكونات القائمة على أساس بيولوجي.كما يستفيد قطاع اليوريسين من أنشطة الاستفادة والابتكارات الموسعة في تكنولوجيات استخراج الراتنج، مما يدعم معايير أعلى للعائد والجودة في السوق.
- حسب طريقة الإنتاج
وتصنف السوق، على أساس طريقة الإنتاج، إلى أنواع قديمة من أشجار الصنوبر، ومنتجات ثانوية من تبويب الكبريتات، ومنتجات مشتركة من تزييف الكرفت، وأشجار جذوع وأشجار الصنوبر الميتة، وأشجار حية. وكانت المنتجات المشتركة لقطاع تزحلق الكرفت أكبر حصة في السوق بلغت 41.3 في المائة في عام 2024، ويعزى ذلك إلى توافر هذا المنتج الثانوي على نطاق واسع في عمليات تصنيع الورق وصلاحيته التجارية لاستخراج النفط الطويل والتربنتين.
ومن المتوقع أن يسجل قطاع الأشجار الحية أسرع معدل للحصيلة الزراعية الإجمالية قدره 21.1 في المائة في الفترة من 2025 إلى 2032، حيث يزداد استغلال الأشجار الحية بشكل مستدام نتيجة للشواغل البيئية المتزايدة وتحسين أساليب التصنت التي تقلل إلى أدنى حد من الأضرار التي تلحق بالأشجار وتزيد في الوقت نفسه من غلة الراتنج، كما أن تحسين ممارسات إدارة الغابات والقيمة المتزايدة التي تولى للغابات المتجددة يسهمان أيضا في النمو السريع لهذا القطاع.
- مُج عملية
وعلى أساس العملية، تُقسم السوق العالمية للمواد الكيميائية التي تُدار من الصنوبر إلى كرافت والتصنيع. وسيطرت عملية كرافت على السوق بحصة من الإيرادات بلغت 56.8% في عام 2024، ويرجع ذلك أساساً إلى دورها الثابت في صناعة الورق وكفاءتها العالية في استخراج العديد من المنتجات الثانوية القيمة مثل زيت الطول، واللعب، والتربنتين. وتستفيد عملية تجهيز الورق من سلاسل الإمداد المتكاملة، وخاصة في أمريكا الشمالية وأوروبا، حيث تشكل مصانع اللباب والورق مصدراً رئيسياً لإنتاج الصنوبر الكيميائية.
وعلى النقيض من ذلك، من المتوقع أن تنمو عملية التصنت عند أسرع معدلات النمو في الناتج المحلي الإجمالي بنسبة 23.5 في المائة في الفترة من 2025 إلى 2032، وذلك بسبب الطلب المتزايد على البوليسيسات ذات المصدر المستدام وزيادة أنشطة الاستغلال في مناطق مثل آسيا والمحيط الهادئ وأمريكا اللاتينية. والواقع أن تقنيات الاستغلال الحديثة والدعم الحكومي للمنتجات الحرجية غير الخشبية تعمل على تعزيز نمو هذه الطريقة المواتية للبيئة للاستخراج.
- المحتويات
وعلى أساس عملية تجهيز المواد، فإن السوق العالمية للمواد الكيميائية المعطلة تجزئتها أيضاً المواد المجهزة، ولا سيما المواد المجهزة لمفاعلات الارتطام الطويلة المستمدة من النفط، واستأثر قطاع تجهيز المعادن الحديدية واللويات الحديدية بأكبر حصة في السوق بلغت 60.4 في المائة في عام 2024، وذلك بسبب استخدامها الواسع النطاق في صناعات التعدين والمعادن.
ومن المتوقع أن ينمو الجزء الخاص بتجهيز المعادن غير الحديدية عند أسرع معدل للرطوبة الإجمالية لنسبة 20.7 في المائة من عام 2025 إلى عام 2032، حيث تعتمد صناعات مثل النحاس والزنك والألمونيوم على نحو متزايد مواد كيميائية متطفّلة مشتقة من الصنوبر بسبب قابليتها للتحلل الأحيائي وانخفاض البصمة البيئية مقارنة بالبدائل القائمة على النفط.
- ألف -
واستناداً إلى التطبيق، تنقسم السوق العالمية للمواد الكيميائية المعطلة إلى طلاءات وطلاءات، ومواد لاصقة وختم، وبناء، ومؤثرات تزلج، وورق ولب، ومطاط، وحبر طباعة، وهواء وتنقية مياه، ومضافات غذائية، وصابون ومنظفات، وغيرها.() وقد هيمنة قطاع المواد اللاصقة ومواد الإغلاق على السوق في عام 2024 بحصة إيرادات قدرها 27.9 في المائة، وذلك بسبب الطلب المتزايد على عوامل الارتباط القائمة على البيولوجي في مجالات التشييد والتغليف وتطبيقات السيارات.
ومن المتوقع أن ينمو قطاع الصابون والمنظفات في أسرع مستوياته من 22.9% من عام 2025 إلى 2032، مدفوعاً بزيادة تفضيل المستهلكين لمكونات الرعاية الشخصية وتنظيف الأسر المعيشية الطبيعية والقابلة للتحلل الأحيائي والملائمة للجلد. ومن المتوقع أن تستمر زيادة الوعي بالكيمياء الخضراء والدعم التنظيمي لتركيبات التنظيف المستدامة في تغذية التوسع السريع لهذا القطاع.
ما هي المنطقة التي تملك أكبر حصة من السوق العالمية للمواد الكيميائية المنهارة؟
- كانت أميركا الشمالية تهيمن على السوق العالمية للمواد الكيميائية المفككة التي بلغت حصتها من الإيرادات 35.9% في عام 2024، وكان الدافع وراءها الطلب القوي على البدائل الكيميائية القائمة على أساس بيولوجي المستدامة عبر صناعات مثل اللاصقات، والطلاءات، والرعاية الشخصية. وتستفيد المنطقة من عمليات اللباب والورق الراسخة، والتي تعمل بوصفها مصادر رئيسية للنفط الخام الطويل وغيره من المنتجات الثانوية القائمة على الصنوبر.
- وتستثمر الشركات في المنطقة استثماراً كبيراً في مجال البحث والتطوير من أجل إيجاد حلول عالية الأداء مستمدة من الصنوبر تتواءم مع الأنظمة البيئية المتنامية والطلب الاستهلاكي على المنتجات الخضراء. ويشمل هذا التقدم في استراتير روسين، وراتنجات تربين، وأحماض الدهون الزيتية الطويلة لمختلف التطبيقات الصناعية.
- إن نمو السوق مدعوماً أيضاً بزيادة الوعي بشأن التأثير البيئي، وممارسات إدارة الغابات القوية، والوجود القوي للمصنعين البارزين مثل شركة إنغيفيتي وكراتون. وهذه العوامل تعمل بشكل جماعي على وضع أميركا الشمالية باعتبارها مركزاً ناضجاً ومحركاً بالابتكار لإنتاج واستهلاك المواد الكيميائية المستمدة من الصنوبر.
سوق المواد الكيميائية المعطلة في الولايات المتحدة
وحققت سوق المواد الكيميائية المشتقة من الصنوبر في الولايات المتحدة أكبر حصة من الإيرادات بلغت 38.7 في المائة في عام 2024 داخل أمريكا الشمالية، وقادها وجود قوي لصناعات الورق والورق وتزايد الطلب على المواد الكيميائية القائمة على أساس بيولوجي في المواد اللاصقة والطلاء ومنتجات الرعاية الشخصية. وتغذي الأنظمة البيئية المتزايدة وتفضيل المستهلكين للمواد الخام المستدامة الابتكار والتبني. وتستفيد سوق الولايات المتحدة من تكنولوجيات الإنتاج المتقدمة والاستثمارات من جانب لاعبين رئيسيين مثل شركة Kraton و Ingevity، مما يعزز نوعية المنتجات ويوسع مجالات التطبيق. كما أن الطلب المتزايد على الحلول الكيميائية المتجددة في القطاعين الصناعي والمستهلك يزيد من دعم نمو الأسواق.
سوق المواد الكيميائية المنهارة في أوروبا
ومن المتوقع أن تتوسع سوق المواد الكيميائية الناشئة عن الصنوبر الأوروبية في ظل نظام قوي لضبط الموارد الطبيعية في أوروبا طيلة الفترة المتوقعة، الأمر الذي تقوده السياسات البيئية الصارمة وزيادة استخدام الموارد المتجددة عبر الصناعات. والواقع أن ارتفاع الطلب من قطاعات الطلاء، والطلاء، وأحبار الطباعة، إلى جانب الممارسات القوية لإدارة الغابات، يدعم تنمية الأسواق. وبلدان مثل فنلندا وفرنسا، التي لديها قواعد راسخة للباب وتصنيع الكيماويات، من المساهمين الرئيسيين في هذا النمو. والواقع أن التحول نحو الكيمياء الخضراء وتركيبات المنتجات المستدامة يؤدي إلى تبنيها في التطبيقات الصناعية والمستهلكة على حد سواء.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
ومن المتوقع أن تنمو سوق المواد الكيميائية المشتقة من الصنوبر في المملكة المتحدة نمواً مطرداً خلال الفترة المتوقعة، مدعومة بزيادة الطلب في المواد اللاصقة، والفقمة، والمواد الكيميائية المتخصصة. إن التركيز المتزايد على الاستدامة في التصنيع والسلع الاستهلاكية يشجع المصنعين على دمج المكونات القائمة على الصنوبر. وبالإضافة إلى ذلك، تعمل البنية الأساسية الصناعية الكيميائية المتطورة في المملكة المتحدة والمبادرات البحثية المتزايدة بشأن المنتجات القائمة على أساس بيولوجي على تعزيز الإبداع. كما يساهم التوسع في قطاعي البناء والتغليف أيضاً في نمو السوق المطرد.
ألمانيا
إن سوق ألمانيا للمواد الكيميائية المستمدة من الصنوبر متأهبة لنمو كبير، مدفوعاً بقاعدة صناعية متقدمة وتشديد قوي على التصنيع المستدام. ويتزايد استخدام قطاعي المواد الكيميائية والسيارات في البلاد للراتنجات والمواد المضافة القائمة على الصنوبر لتلبية المعايير البيئية الصارمة. وتركز سوق ألمانيا القائمة على الابتكار على تعزيز أداء المنتجات مع الحد من التأثيرات البيئية، الأمر الذي يؤدي إلى ارتفاع الطلب على المواد الكيميائية الصنوبر في الطلاء، والمواد اللاصقة، ومفاعلات السطح. والواقع أن التكامل مع مبادئ الاقتصاد الدائري يزيد من دعم توسع الأسواق.
سوق المواد الكيميائية المعطلة
ومن المتوقع أن تنمو سوق المواد الكيميائية المستمدة من الصنوبر في آسيا والمحيط الهادئ عند أسرع مستويات نموها من حيث المعدل الإجمالي الإجمالي للكيماويات بنسبة 23.5% من عام 2025 إلى عام 2032، مدفوعاً بالتصنيع السريع، والتوسع في إنتاج اللباب والورق، وزيادة التطبيقات في الطلاء، والمواد اللاصقة، ومنتجات الرعاية الشخصية. وتستثمر بلدان مثل الصين والهند واليابان استثماراً كبيراً في التصنيع الكيميائي المستدام والإدارة الحراجية. والمبادرات الحكومية الرامية إلى الترويج للمواد المتجددة وزيادة وعي المستهلكين بشأن المنتجات الصديقة للبيئة تتسارع من وتيرة تبني الأسواق. وبالإضافة إلى ذلك، فإن ارتفاع الدخول المستعملة ودعم التوسع الحضري للطلب عبر قطاعات الاستخدام النهائي التجاري والسكني.
اليابان سوق المواد الكيميائية
إن سوق المواد الكيميائية الناشئة عن الصنوبر في اليابان تكتسب زخماً بفضل التقدم التكنولوجي الذي حققته اليابان والتركيز القوي على الاستدامة. وتستفيد السوق من التكامل مع التصنيع العالي التكنولوجيا واللوائح البيئية الصارمة التي تفضل المواد الأولية القائمة على أساس بيولوجي. وتتزايد الرعاية الشخصية المتنامية في اليابان وصناعات السيارات في استخدام الراتنجات والمواد الكيميائية المستمدة من الصنوبر في أداء هذه البلدان وملامحها الملائمة للبيئة. ويدعم السكان المسنون أيضاً الطلب على تركيبات المنتجات الطبيعية الأكثر أماناً في الأسر المعيشية والقطاعات الصناعية.
شركة الصين الصينية
كانت الصين تشكل أكبر حصة من عائدات السوق في منطقة آسيا والمحيط الهادئ في عام 2024، مدفوعة بصناعتها المهيمنة في صناعة الورق والورق وارتفاع الطلب على مواد كيميائية الصنوبر في المواد اللاصقة، والطلاء، وتجهيز المطاط. ويساهم التوسع الحضري السريع في البلاد والطبقة المتوسطة الآخذة في التوسع في المساهمة في الاستهلاك المتزايد للمنتجات الصديقة للبيئة. والواقع أن قدرات التصنيع المحلية القوية والدعم الحكومي للصناعات الكيميائية الخضراء يزيدان من قوة دفع السوق. ومن المتوقع أن يستمر الاتجاه نحو مشاريع المدن الذكية والممارسات الصناعية المستدامة في زيادة الطلب على المواد الكيميائية المشتقة من الصنوبر.
حصة السوق العالمية لسوق المواد الكيميائية
وتقود صناعة المواد الكيميائية التي تستخدم فيها الصنوبر أساسا شركات راسخة، بما في ذلك:
• •شركة CRT)الولايات المتحدة الأمريكية(
• شركة Eastman Chemical Company (الولايات المتحدة الأمريكية)
• •شركة InGGGevity Cor شركة)الولايات المتحدة الأمريكية(
• د. (فرنسا)
• جورجيا - المحيط الهادئ، المواد الكيميائية LLC (الولايات المتحدة الأمريكية)
• •شركة WSSTRSW)الولايات المتحدة الأمريكية(
• •شركة Aracachem Commit Ltd.اليابان)
• مجموعة هاريما للمواد الكيميائية (اليابان)
• لكيم أويج (فنلندا)
• المواد الكيميائية (الولايات المتحدة الأمريكية)
• شركة Leoperst Res Reses Ltd. (الصين)
• رينيسينز LLC (الولايات المتحدة الأمريكية)
• أربورس، شركة LLC (الولايات المتحدة الأمريكية)
• ArMaz chems Chemculas, Inc. (الولايات المتحدة الأمريكية)
• Mentha & Adeded Products Pvt. Ltd. (الهند)
• شركة ميد وستفاكو (الولايات المتحدة الأمريكية)
• المنظمة الدولية لللافورات والآفات (الولايات المتحدة)
• باكيليت المُجمِّعات (الولايات المتحدة الأمريكية)
• وتشو سو شين (الصين)
• المجموعة الكيميائية (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في السوق العالمية للمواد الكيميائية المنهارة؟
- في إبريل/نيسان 2023، أعلنت شركة كراتون، وهي رائدة عالمية في البوليمرات المتخصصة، عن توسع استراتيجي في قدرتها على إنتاج المواد الكيميائية المستمدة من الصنوبر في مرافقها في الولايات المتحدة. وتهدف هذه الخطوة إلى تلبية الطلب المتزايد على المواد الأحيائية المستدامة في قطاعات اللاصقات، والطلاءات، والرعاية الشخصية. ومن خلال الاستفادة من تكنولوجيات المعالجة المتقدمة ومصادر المواد الخام، يعمل كراتون على تعزيز مركزه في سوق المواد الكيميائية العالمية الناشئة عن الصنوبر السريعة النمو، في الوقت الذي يدعم فيه أهداف استدامة العملاء.
- في مارس/آذار 2023، أطلقت شركة Ingevity Corporation، ومقرها في تينيسي، خطاً جديداً من إسترات الروزين القائمة على البيولوجيا والمستمدة من مواد كيميائية من الصنوبر مصممة خصيصاً للطلاءات العالية الأداء وحبر الطباعة. ويعالج المنتج المبتكر الحاجة المتنامية للسوق إلى بدائل صديقة للبيئة للراتنجات القائمة على النفط. وهذا التقدم يبرز التزام Ingevity بالابتكار والحلول الكيميائية المستدامة المصممة خصيصاً للتطبيقات الصناعية.
- في مارس 2023، نجحت شركة إستمان للمواد الكيميائية في تكليف مصنع تجريبي جديد في أوروبا برفع مستوى إنتاج راتنجات التربينة المستمدة من الصنوبر لاستخدامها في المواد اللاصقة والفقمة. ويؤكد هذا المشروع على تفاني إيستمان في توسيع حافظته من المواد الكيميائية المتجددة والحد من التأثير البيئي. وتتواءم المبادرة مع الطلب المتزايد عبر الأسواق العالمية على المواد الخام الخضراء في التركيبات الصناعية.
- في فبراير/شباط 2023، أعلنت DRT (Derivés Résiniques et Terpénices)، وهي شركة فرنسية رائدة في تصنيع المواد الكيميائية المتخصصة القائمة على الصنوبر، عن شراكة استراتيجية مع منتجي الغابات الرئيسيين لتعزيز مصادر مصادر المواد الخام المستدامة. ويهدف هذا التعاون إلى ضمان إمدادات ثابتة من المواد الوسيطة العالية الجودة مع تعزيز الإدارة المسؤولة للغابات. وتدعم المبادرة مهمة إدارة الموارد الحرجية في تقديم المنتجات الغنية بالنحاس والتي تفي بالأنظمة البيئية المتنامية.
- في يناير/كانون الثاني 2023، كشفت الشركة عن إضافة حيوية مبتكرة قائمة على أساس الطبيعة مستمدة من النفط الخام الطويل المصممة لتحسين أداء مركبات المطاط وملامحها البيئية. والواقع أن هذا التطور، الذي قدم في مؤتمر صناعي رئيسي، يجسد تركيز جورجيا والمحيط الهادئ على إدماج مواد كيميائية من الصنوبر المتجدد في قطاعات التصنيع التقليدية، وهو ما يعرض على العملاء تعزيز أداء المنتجات جنباً إلى جنب مع فوائد الاستدامة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











