


السوق العالمية لأجهزة إدارة حصوات المسالك البولية، حسب نوع العلاج (تفتيت الحصوات بالموجات الصادمة خارج الجسم (ESWL)، تفتيت الحصوات داخل الجسم، استئصال حصوات الكلى عن طريق الجلد، أخرى)، نوع المنتج (أجهزة تفتيت الحصوات، منظار الحالب)، المستخدم النهائي (المستشفيات والعيادات، مراكز الجراحة الخارجية) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ومعدل النمو في سوق الأجهزة الإدارية؟
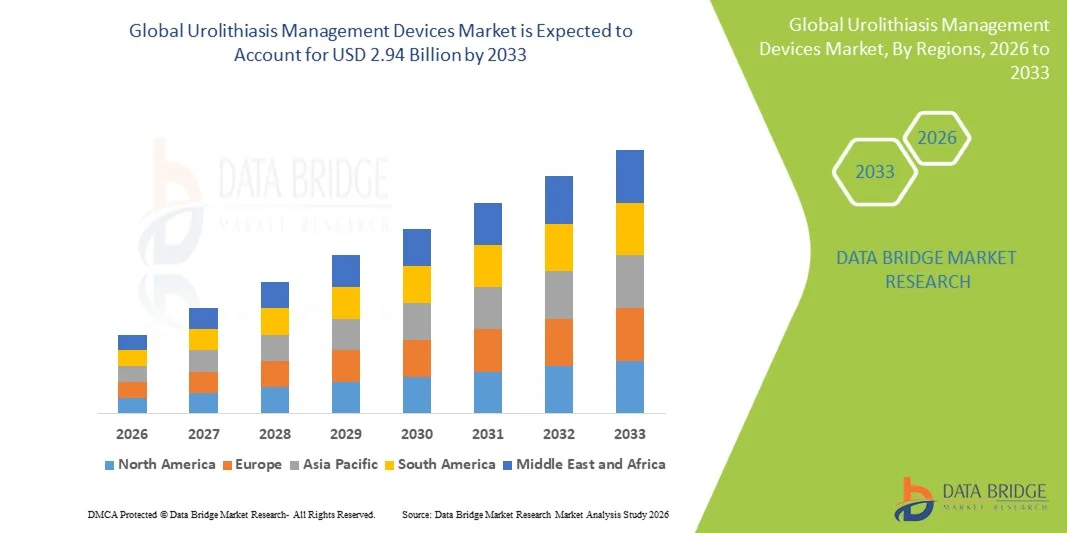
- وفقاً لتحليل بحوث سوق سوق جسر البيانات، قُيِّرت قيمة السوق العالمية لسوق أجهزة إدارة الـورولا الفيزياسي العالمية بقيمة1.86 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك2.94 مليار مليار دولار بحلول عام 2033في حالة(أ) أئئئئئاً من 5.90٪خلال الفترة التي
- ويُعزى نمو السوق إلى حد كبير إلى ارتفاع معدل انتشار أحجار الكلى، وتزايد أنماط العيش في أماكن الإقامة، والاضطرابات المرتبطة بالجفاف، وتزايد عدد المسنين، إلى جانب التقدم المستمر في تكنولوجيات إزالة الحجرات الصغيرة الغازية وغير المفخخة عبر نظم الرعاية الصحية.
- وعلاوة على ذلك، فإن زيادة تفضيل المرضى لإجراءات التعافي الأسرع، وتحسين النتائج السريرية، والاعتماد الواسع النطاق للليزر، والليزر، والريتريوس منظّم، وموجة صدمات صادمة خارج حدود الدولة، والصدمات من خارج حدود الأرض، تقوم حالياً بإنشاء أجهزة متقدمة لإدارة داء الوروليفتاتيس كنهج علاجي مفضّل، مما يزيد من نمو الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
قيمة السوق العالمية (25):1.86 بليون
القيمة السوقية المتوقعة (2033):2-94 مليار
التنبؤات المتوقعة لـ CAGR (2026-2033):5.90%
ما هي أهم عمليات الإستحواذ في سوق الأجهزة الإدارية في أورليثياسيس؟
- وتتزايد أهمية أجهزة إدارة التصليحات العطرية، المستخدمة لكسر الأحجار الكلوية وإزالتها ومعالجتها، في المسال البولية الحديثة نظرا لقدرتها على دعم الإجراءات التي لا تتجاوز الحد الأدنى، والحد من المضاعفات الجراحية، وتحسين نتائج تعافي المرضى في جميع المستشفيات والعيادات المتخصصة
- ويُعزى الطلب المتزايد على هذه الأجهزة أساساً إلى ارتفاع معدل انتشار حجارة الكلى عالمياً بسبب التغيرات الغذائية، والسمنة، والجفاف، والاضطرابات الأيضية، فضلاً عن تزايد تفضيل خيارات العلاج الأقل غزواً والأكثر فعالية.
- هيمنت أمريكا الشمالية على سوق أجهزة إدارة oruralithiasis، حيث كانت حصة أكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات اعتماد عالية في الإجراءات، ووجود قوي لشركات الأجهزة الطبية الرائدة، حيث أظهرت الولايات المتحدة قدراً كبيراً من التكنولوجيات المتقدمة لإدارة أحجار الشفق والحجر الإندوسكوبي.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق أجهزة إدارة البولفيوم أثناء الفترة المتوقعة بسبب ارتفاع عبء المرضى، وتحسين الهياكل الأساسية للرعاية الصحية، وزيادة الوعي بعلاج الأحجار الكلى، وتوسيع نطاق الوصول إلى إجراءات البول التي تنطوي على حد أدنى من الاجتياح.
- هيمنة قطاع أجهزة إدارة الشفق الرئوي (ESWL) على سوق أجهزة إدارة داء الأورورة الشفقوية بحصة كبيرة قدرها 44.1 في المائة في عام 2025، مدفوعة بطبيعته غير النفخية، وقبوله العالي للمرضى، وفعاليته في تفتيت أحجار الكلى دون تدخل جراحي
التقرير المتعلق بنطاق التقرير وأوروليتسيس
|
الصفات الأولى |
الأجهزة الإدارية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
:: زيادة الفرص في نظم الرعاية الذاتية بمساعدة من منظمة العفو الدولية والصورة الموجهة :: توسيع مراكز الجراحية المتنقل |
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق الأجهزة الإدارية في أورليثياسيس؟
”النهز من أجل المعاملة الأقل تدنياً إلى الحد الأدنى من المعاملة بالحجرات الملقـيـة والليزر القائمة على الآبار“
- وثمة اتجاه هام ومتسارع في سوق أجهزة إدارة الحشرة اليورولية العالمية يتمثل في التحول نحو تكنولوجيات ذات حد أدنى من الازدحام والليزر، من قبيل تكنولوجيات مثل التسريب داخل الجسم الطبيعي، وإجراءات التنظير التكريتري المتقدمة، وتحسين كفاءة تفتيت الحجر، ونتائج تعافي المرضى في المستشفيات والخارجين من المرضى.
- وعلى سبيل المثال، يتزايد استخدام نظم الحاميوم: YAAG ونظم الليزر الجديدة ذات الثيريوم ذات الألياف الأحدث في إجراءات الترميم داخل الجسم الطبيعي، مما يتيح إمكانية التبرّد الدقيق للحجر وتشتّت مع انخفاض معدلات المضاعفات مقارنة بالنهج الجراحية التقليدية.
- وتؤدي أوجه التقدم التكنولوجي في الأجهزة البولية إلى تمكين التكامل في الوقت الحقيقي للتصوير، وتحسين مرونة النطاق، وزيادة كفاءة استخدام الطاقة في نظم الإطفاء، مما يعزز من الدقة الإجرائية ويقلل من مدة العمل ومدة الإقامة في المستشفى
- وعلاوة على ذلك، فإن دمج نظم التصوير الرقمية مع مناظير الاقراض ومقصورات الاسطوانات يتيح لأخصائيي البوليات أداء عمليات أكثر دقة في تحديد موقع الحجر وتجزئته من خلال منصات موحدة للتصوير عبر تدفقات العمل العلاجية.
- وهذا الاتجاه نحو نظم لإدارة الأحجار تتسم بدرجة عالية من الكفاءة العالية، واتجاهها إلى الصورة، وقليلا إلى الحد الأدنى من التوسع، يعيد تشكيل التوقعات السريرية، مع قيام شركات مثل شركة بوسطن العلمية وشركة أولمبس بتطوير الجيل القادم من نظم إدارة الأحجار المُوجَّهة بالليزر والمنصات المتقدِّمة للتنوير عن طريق الريتريوس.
- ويتزايد الطلب على الحلول الإدارية لمعالجة البول في داء الفيلاسيا بسرعة سريعة عبر المستشفيات والمراكز الجراحية الإسعافية، مع إيلاء مقدمي الرعاية الصحية أولوية متزايدة للتعافي الأسرع والحد من التعقيدات وتحسين ناتج المرضى
- وعلاوة على ذلك، فإن ظهور علم سيور الغد بمساعدة الروبوتات يزيد من الدقة في إجراءات استرجاع الحجرات، ويدعم نتائج سريرية أفضل، وتقلص عدد الجراحين.
شركة Urolthias SA
سائق
”تزايد انتشار أحجار الكلى وزيادة تفضيل العلاجات غير المغزوة“
- ويعد تزايد انتشار مرض حجارة الكلى على الصعيد العالمي، بالاقتران مع التغيرات في نمط الحياة مثل الجفاف، والأنماط الغذائية العالية الصوديوم، وارتفاع معدلات البدانة، عاملاً محركاً هاماً للطلب المتزايد على أجهزة إدارة داء البول في جميع نظم الرعاية الصحية.
- فعلى سبيل المثال، في نيسان/أبريل 2025، وسّعت عدة مراكز لأوروبا نطاق اعتماد نظم متقدمة لمعالجة ESWSL ونظم ليزرية لمعالجة إضاءة الشفق الهوائية من أجل إدارة ارتفاع تدفق المرضى إلى الداخل، مما يعكس الاعتماد المتزايد على تكنولوجيات معالجة الحجرات ذات الحد الأدنى الغازي.
- ونظراً إلى أن المرضى ومقدمي الرعاية الصحية يعطون الأولوية بشكل متزايد لخيارات العلاج غير المؤذية والمنخفضة المخاطر، فإن الأجهزة مثل نظم ESWSL والمقارات المرنة للتدرجات تزداد تفضيلاً على نطاق واسع من أجل الإدارة الفعالة للحجر مع تقليص وقت الاستعادة
- وبالإضافة إلى ذلك، فإن زيادة الوعي بالتشخيص المبكر ومعالجة الأحجار الكلية في مرحلة مبكرة تؤدي إلى زيادة حجم الإجراءات في المستشفيات وعيادات التخصص في أمراض البولية ومراكز الجراحة الإسعافية على الصعيد العالمي
- ومن العوامل الرئيسية التي تعجل باعتماد أجهزة متقدمة لإدارة داء البول في كل من أسواق الرعاية الصحية المتقدمة والناشئة تيسير الإجراءات القائمة على المرضى الخارجيين، وفترات العلاج المقصرة في المستشفيات، وتحسين النتائج السريرية.
- وبالإضافة إلى ذلك، فإن توسيع نطاق تغطية التأمين الصحي الصحي لتغطية إجراءات إزالة الحجارة من الغدة - المجينية والليزر - إجراءات إزالة الحجارة من الأحجار بالليزر والداخلية والليزر، يزيد من دعم زيادة إمكانية الحصول على العلاج ومعدلات التبني.
- وعلاوة على ذلك، فإن الاستثمار المتزايد في أقسام أورولوجيا المستشفيات وتحسين الهياكل الأساسية الجراحية يمكِّن من نشر نظم الإضاءة المتقدمة على نطاق أوسع
التعرّض/التحديي
"التكاليف الإجرائية الباهظة والوصول المحدود إلى الهياكل الأساسية المتقدمة للأوبول المتقدمة"
- وتشكل الشواغل المتعلقة بارتفاع تكلفة الأجهزة والإجراءات المتقدمة لمعالجة داء الوروفيلت في الفيليس، بما في ذلك نظم الليزر لمعالجة التصحُّر بالليزر، ومناظير البول المرنة، تحدياً كبيراً أمام اعتماد الأسواق على نطاق أوسع، ولا سيما في مناطق الرعاية الصحية الحساسة من حيث التكلفة.
- فعلى سبيل المثال، لا يزال العديد من مرافق الرعاية الصحية في المناطق النامية يعتمد على الأساليب الجراحية التقليدية نظراً لمحدودية القدرة على تحمل تكاليف النظم المتقدمة لمعالجة ESWL ونظم التصحُّر المُضْيَع داخل البيئة الطبيعية وتوافرها.
- وتؤدي الحاجة إلى الهياكل الأساسية المتخصصة، وأخصائيي البول الماهرة، وارتفاع تكاليف صيانة الأجهزة المتقدمة إلى زيادة تقييد التبني، لا سيما في المستشفيات الصغيرة وفي مرافق الرعاية الصحية الريفية
- وبالإضافة إلى ذلك، فإن القيود المفروضة على سداد التكاليف والتغطية التأمينية غير المتسقة للإجراءات المتقدمة لحجر الكلى يمكن أن تحد من إمكانية وصول المرضى إلى خيارات العلاج الحديثة في بعض المناطق.
- وفي حين أن التقدم التكنولوجي يُحسِّن تدريجياً من كفاءة الأجهزة وفعالية التكلفة، فإن الاستثمار الأولي المرتفع نسبياً لا يزال يعوق الاختراق السريع لحلول الإدارة المتقدمة لمعالجة البولفياسيس في الأسواق الناشئة.
- وعلاوة على ذلك، يحد التوزيع غير المتفاوت لأخصائيي البولجر المدربين من الاستخدام الفعال لتكنولوجياتي التصحر بالليترفس والريتريوس في نظم الرعاية الصحية المنخفضة الموارد
- وعلاوة على ذلك، فإن القيود المفروضة على سلسلة الإمدادات والاعتماد على الأجهزة العالية الجودة المستوردة يمكن أن يؤديا إلى تأخير اعتماد الجداول الزمنية وزيادة التكاليف الإجرائية الإجمالية في عدة مناطق
كيف يتم تقسيم سوق الأجهزة الإدارية؟
ويتم تقسيم السوق على أساس نوع المعالجة ونوع المنتج والمستعمل النهائي.
- الفئة
وعلى أساس نوع العلاج، فإن سوق أجهزة إدارة داء الرحم يتجزأ إلى سوق لأجهزة إدارة الصدمات الخارجية إلى سوق لمعالجة الصدمات الخارجية، وسوق لمعالجة الصدمات الخارجية، وسوق لمعالجة الصدمات الخارجية، وسوق لمعالجة الصدمات الخارجية، وسوق لمعالجة الأمراض غير المعدية، وسوق لمعالجة أمراض القلب، وسوق أخرى، وسيطرة على السوق بأكبر حصة من الإيرادات قدرها 44.1 في المائة في عام 2025، مدفوعة بطبيعتها غير المؤذية وقدرتها على تفتيت أحجار الكلى دون تدخل جراحي، وتفضيلها على نطاق واسع في المستشفيات وفي أماكن المرضى الخارجيين على السواء بسبب انخفاض وقت التعافي وحد أدنى من المضاعفات، وهو فعال بصفة خاصة بالنسبة للأحجار الكلوية الصغيرة والمتوسطة الحجم، مما يجعله خياراً للمعالجة من الخط الأول في العديد من المبادئ التوجيهية السريرية، ويتطلب الإجراء أيضاً انخفاضاً نسبياً في المستشفيات، الأمر الذي يدعم اعتماده بقوة في نظم الرعاية الصحية التي تراعي التكاليف، وبالإضافة إلى ذلك، أدت التحسينات المستمرة في استهداف الموجات وإرشادات التصوير إلى تعزيز كفاءته السريرية، كما أن وجوده الثابت وتوافره على نطاق واسع يزيد من تعزيز هيمنةه في جميع مرافق الرعاية الصحية العالمية.
ومن المتوقع أن تشهد هذه الطريقة أسرع معدل نمو يبلغ 8.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة اعتماد التكنولوجيات المعتمدة على الليزر، وبإجراءات تجويف داخلي قليلة الإدخال، مما يسمح بالتصوُّر المباشر وتجزئة الأحجار، مما يؤدي إلى ارتفاع الدقة وتحسين معدلات خلوها من الأحجار، وقد أدى الاستخدام المتزايد لليزر هولميوم وألياف الثاليوم إلى تحسين كبير في كفاءة العلاج وخفض وقت التشغيل، ويتزايد تفضيله بالنسبة للأحجار المعقَّدة والتي يصعب اللجوء إليها الموجودة في الميزان والكليّة، ويزيد الطلب المتزايد على إجراءات المرضى الخارجيين والإقامة القصيرة في المستشفيات من دعم توسيعه، وبالإضافة إلى ذلك فإن أوجه التقدم التكنولوجي في المجهضات المرنة تعزز معدلات نجاح الإجراءات، وتعجِّل باعتمادها على الصعيد العالمي.
- حسب النوع
وعلى أساس نوع المنتج، تُقسم السوق إلى أنواع من التحاليل والتركيبات، ويهيمن الليثوريب على السوق بأكبر حصة من الإيرادات بلغت 57.6 في المائة في عام 2025، يدعمها استخدامها الواسع النطاق في إجراءات ESWL وفي إجراءات تفتيت الحجر داخل الجسم الطبيعي، ويُعتمد الترحيلات على نطاق واسع في المستشفيات نظراً لفعاليتها في كسر أحجار الكلى دون أن يُفَسَّخَها أو الحد الأدنى من الاجتياح. وقد أدى توافر الليزر المتطور والترقيات المغنطيسية الكهرومغناطيسية إلى تحسن كبير في نتائج العلاج والدقة الإجرائية. وتُفضَّل هذه الأجهزة من حيث قدرتها على التعامل مع طائفة واسعة من الأحجام والتركيبات الحجرية. كما أن زيادة استثمارات المستشفيات في المعدات البوليولوجية المتقدمة تزيد من دعم الهيمنة القطاعية. وعلاوة على ذلك، فإن تزايد الأحجام الإجرائية على الصعيد العالمي لا يزال يدفع الطلب القوي على نظم المحارق.
ومن المتوقع أن تشهد مقاريب البول أسرع معدل نمو يبلغ 9.4 في المائة من 2026 إلى 2033، مدفوعا بزيادة تفضيل إجراءات إزالة الأحجار من الداخل إلى أدنى حد ممكن، ويتزايد استخدام المنظار المرن للرؤية الدقيقة واستخراج الحجارة مباشرة من المسالك البولية، كما أن التطورات المستمرة في التصوير الرقمي وتكنولوجيا المنظار التوليفي الجاهزة تؤدي إلى تحسين سلامة الإجراءات وكفاءتها، كما أن قدرتها على الحد من مخاطر العدوى والتلوث عبر الحدود تزيد من الاعتماد في المراكز الجراحية ذات الحجم الكبير، كما أن تزايد الطلب على الإجراءات البولية للمرضى الخارجيين يعجل أيضا من استخدامها، وبالإضافة إلى ذلك، فإن تحسين علم الجراثيم وتعزيز القابلية للمناورة يجعلان مناظير البول أكثر كفاءة بالنسبة للحالات الحجرية المعقدة.
- هذا
وعلى أساس المستخدم النهائي، تنقسم السوق إلى مستشفيات وعيادات ومراكز جراحية إسعافية، وتهيمن المستشفيات والعيادات على السوق بأكبر حصة من الإيرادات بلغت 66.8 في المائة في عام 2025، مدفوعة بتوفر هياكل أساسية متقدمة للعمليات الجراحية وأخصائيي البول المهرة. وتعالج المستشفيات عدداً كبيراً من الحالات المعقدة من أحجار الكلى التي تتطلب إجراءات علاج إلكترونية، وتصليحية، وتصل إلى الجلد. ويدعم وجود مرافق شاملة للتشخيص والجراحات زيادة اعتماد أجهزة متقدمة لمعالجة البول، وتستفيد هذه الأماكن أيضاً من تحسين أطر سداد التكاليف وثقة المرضى في الرعاية المتخصصة. وتزيد زيادة الاستثمارات في أقسام أمراض الأوعية في المستشفيات من تعزيز قيادة القطاعات. وإضافة إلى ذلك، يسهم تدفق المرضى المتزايد للعلاجات الطارئة من الأحجار الحجرية إسهاماً كبيراً في هيمنة المستشفيات.
ومن المتوقع أن تشهد المراكز الجراحية الإسعافية أسرع معدل نمو يبلغ 10.2 في المائة من 2026 إلى 2033، مدفوعاً بالتحول المتزايد نحو الإجراءات الجراحية للمرضى الخارجيين والإجراءات الجراحية في نفس اليوم. وتوفر المراكز خيارات علاجية فعالة من حيث التكلفة مع خفض مدة الإقامة في المستشفى وسرعة التعافي. ويتوافق الاعتماد المتزايد لإجراءات الفحص الجراحي والتنظير التصحيحي بشكل جيد مع قدرات هذه المراكز. وتجهز هذه المراكز على نحو متزايد بنظم متقدمة للليزر والتنظير الداخلي لإدارة حصائل الكلى. وتفضيل المريض للعلاج السريع والملائم يزيد من التعجيل باستخدام هذه المراكز. وبالإضافة إلى ذلك، فإن ارتفاع الضغوط على تكاليف الرعاية الصحية يشجع على الانتقال من الرعاية المقدمة في المستشفيات إلى أماكن علاجية.
ما هي المنطقة التي تملك أكبر حصة من سوق الأجهزة الإدارية لمعالجة البوليثياسيس؟
- هيمنت أمريكا الشمالية على سوق أجهزة إدارة البوللة في مجال إدارة الشفق، بأكبر حصة من الإيرادات بلغت 38.6 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات عالية لاعتماد الإجراءات، ووجود قوي لشركات رائدة في مجال الأجهزة الطبية
- ويقيّم المرضى ومقدمو الرعاية الصحية في المنطقة تقديراً عالياً توافر خيارات العلاج المتقدمة مثل ESWL، والليزر، والليزر، والنسخ المرن للريتريوس، التي تتيح معدلات نجاح أعلى وتعافي أسرع مقارنة بطرائق الجراحة التقليدية
- ويحظى اعتماد السوق القوي هذا بدعم إضافي من ارتفاع نفقات الرعاية الصحية، والتبكير باعتماد التكنولوجيات الطبية المبتكرة، ووجود شركات رائدة في مجال الأجهزة الطبية، مما يُنشئ أجهزة لمعالجة داء الشفق الرئوي كمعيار للرعاية في المستشفيات والخارج على حد سواء.
الولايات المتحدة الأمريكية U. Ur. Ur. Ur. Urolitheiasis Manage Manage Manan Art San Asset
لقد استولت سوق الولايات المتحدة الأمريكية لأجهزة إدارة البولفيليات على أكبر حصة من الإيرادات بلغت 79% في أمريكا الشمالية في عام 2025، وتغذت هذه الحصة من ارتفاع معدلات انتشار مرض حجر الكلى والاعتماد القوي لإجراءات علاجية متقدمة الحد الأدنى من الإجتياح. والواقع أن المرضى ومقدمي الرعاية الصحية يزيدون من ترتيب أولويات الإدارة الفعالة للحجر من خلال نظام EWSL، ونظام الليزر، ونظام التصحُّر، ونظم التنظير بسبب نتائج التعافي الأكثر دقة وأسرع. والواقع أن التركيز المتزايد على الإجراءات القائمة على المرضى الخارجيين، إلى جانب البنية الأساسية القوية للرعاية الصحية والأحجام العالية من الإجراءات، يزيد من دفع السوق. فضلاً عن ذلك فإن التقدم التكنولوجي المستمر في أنظمة الليزر والأجهزة الاندوسكوبية يساهم بشكل كبير في توسع السوق.
أوروبا أوروبا أوروبا
ومن المتوقع أن يتوسع سوق أجهزة إدارة البول في أوروبا في ظل معدل كبير لحصيلة المياه الجوفية خلال الفترة المتوقعة، ويرجع ذلك أساساً إلى ارتفاع معدل حدوث حجارة الكلى وتزايد تفضيل الإجراءات البولية التي لا تنطوي إلا على حد أدنى من التوسع. وتستفيد المنطقة من أنظمة الرعاية الصحية القوية، وهياكل السداد الثابتة، وتزايد اعتماد تكنولوجيات متقدمة في المستشفيات للتصلب الشفق والتنظير الداخلي. وعلاوة على ذلك، فإن زيادة الوعي بالتشخيص المبكر والعلاج الفعال للحجارة تعمل على تعزيز زيادة الإقبال على الإجراءات في مرافق الرعاية الصحية العامة والخاصة على حد سواء.
المملكة المتحدة المملكة المتحدة
ومن المتوقع أن ينمو سوق أجهزة إدارة UROLITIAsis في المملكة المتحدة عند مستوى جدير بالملاحظة خلال الفترة المتوقعة، وذلك بسبب ارتفاع حالات حجارة الكلى وتزايد الطلب على خيارات العلاج من المرضى الخارجيين الذين لا يتوسعون إلا إلى الحد الأدنى. ومن المتوقع أن يؤدي الضغط المتزايد على دائرة الصحة الوطنية لتحسين الكفاءة إلى تشجيع اعتماد نظم متقدمة لمعالجة ESWL ونظم للتنظير الوريتريوس. وبالإضافة إلى ذلك، فإن زيادة تفضيل التعافي الأسرع وتخفيض الإقامة في المستشفيات يزيد من دعم نمو السوق عبر المستشفيات ومراكز البول المتخصصة.
ألمانيا Urolitthiasis إدارة
ومن المتوقع أن يتوسع سوق ألمانيا لأجهزة إدارة البول والفيلاسيس في إطار نظام تحليل المخاطر البيئية أثناء الفترة المتوقعة، والذي تغذيه بنية تحتية قوية للرعاية الصحية، وتبني تكنولوجيا عالية، وزيادة استخدام أنظمة لمعالجة الاهتزازات بالليزر. ومن المتوقع أن يؤدي تركيز البلاد على الطب الدقيق والجراحة الجراحية الأقل غزواً إلى تبني حلول متطورة داخل الجسم الطبيعي للمعالجة الدقيقة للضوء والمعالجة الرقمية للريتريوس. وعلاوة على ذلك، فإن مرافق المستشفيات المتطورة جيداً والتركيز القوي على الكفاءة السريرية يدعمان التكامل الأوسع نطاقاً لأجهزة البول الحديثة.
ASA-PAP ASA-PAS
إن سوق أجهزة إدارة البول في آسيا والمحيط الهادئ سوف تنمو على أسرع مستوياتها خلال الفترة المتوقعة من 2026 إلى 2033، بسبب ارتفاع معدل انتشار حصى الكلى، والتوسع الحضري السريع، وتحسين سبل الحصول على الرعاية الصحية. والواقع أن تبني إجراءات حديثة في مجال البول في بلدان مثل الصين والهند واليابان يعمل إلى حد كبير على زيادة الطلب على ESWL، و litterspsy، وأجهزة الفرز. فضلاً عن ذلك فإن التوسع في البنية الأساسية للمستشفيات، وارتفاع السياحة الطبية، وزيادة القدرة على تحمل تكاليف العلاجات الحدية التوسعية تعمل على تسريع نمو السوق في مختلف أنحاء المنطقة.
اليابان
الواقع أن سوق أجهزة إدارة البول والفياسيس اليابانية تكتسب زخماً نتيجة للبنية الأساسية المتقدمة للرعاية الصحية، والتبني التكنولوجي العالي، والتفضيل القوي للإجراءات الجراحية الأقل غزواً. والواقع أن زيادة التكامل بين التصوير الرقمي وأنظمة التصحح الضوئي القائمة على الليزر تعمل على تحسين دقة الإجراءات ونتائج العلاج. فضلاً عن ذلك فإن شيخوخة سكان البلاد تدفع الطلب إلى خيارات أكثر أماناً وأقل مخاطرة وأسرع استعادة لمعالجة أحجار الكلى عبر المستشفيات والعيادات المتخصصة.
الهند شركة الهند Urolitheiasis Man Manual
كانت سوق أدوات إدارة البول في الهند تشكل أكبر حصة من إيرادات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى ارتفاع انتشار حصى الكلى، والتوسع الحضري السريع، وتوسيع نطاق الوصول إلى خدمات الرعاية الصحية. والواقع أن الوعي المتزايد بخيارات العلاج التي تنطوي على حد أدنى من الاجتياح، وزيادة توافر أجهزة المعالجة بالشفقة والتزيين الفعالة من حيث التكلفة، يدعمان نمو السوق القوي. وبالإضافة إلى ذلك، فإن المبادرات الحكومية التي تعزز تطوير البنية الأساسية للرعاية الصحية والتوسع السريع في المستشفيات ومراكز التشخيص الخاصة تعمل بشكل كبير على دفع تبني أجهزة التبول المتقدمة في مختلف أنحاء البلاد.
من هي الشركات الكبرى في سوق الأجهزة الإدارية؟
وتتولى شركات راسخة قيادة صناعة أجهزة إدارة الأوروليتسيس أساساً، ومن بينها:
- الفئة(أيرلندا)
- Siemens الصحة)ألمانيا(
- شركة Sys)الولايات المتحدة الأمريكية(
- شركة Olimpus(اليابان)
- (الولايات المتحدة الأمريكية)
- KG (ألمانيا)
- ريتشارد وولف غمبه (ألمانيا)
- MedTech GmbH (ألمانيا)
- )فرنسا(
- نظام EMS ESSM (سويسرا)
- شركة Storz MAG (سويسرا)
- كولابل A/S (الدانمرك)
- شركة Alengers Systs Limited (الهند)
- DirexS SA (ألمانيا)
- شركة إلميد الطبية المحدودة Systems Ltd (تركيا)
- Lumenis Ltd. (إسرائيل)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Medespec Ltd. (إسرائيل)
- شركة Allium Medsseds Ltd. (إسرائيل)
ما هي التطورات الحديثة في سوق الأجهزة الإدارية العالمية؟
- وفي آذار/مارس 2026، تلقت شركة بوسطن العلمية في آذار/مارس 2026 تصريحا من هيئة التنمية الحرجية بمبلغ 510 (ك) من أجل نظام إدارة مكيفات الربايين، يهدف إلى تحسين مراقبة الري ورصد الضغط داخل الكلى أثناء الإجراءات المتعلقة بحجر الكلى المستند إلى عملية التريتريوس - النسخ - ويعزز هذا النظام السلامة والكفاءة الإجرائية عند استخدامه إلى جانب مناظير الليثوهوفوفيو إليت Elete Elete Elete Eretriteross، ويعزز تدفقات العمل المتكاملة في مجال إدارة الأحجار ذات الحد الأدنى من التدخيل، ويسلط هذا التطور الضوء على التركيز المتزايد على الدقة والرصد في الوقت الحقيقي في مجال علم الغدد.
- وفي شباط/فبراير 2024، تلقت شركة أولمبوس تصريحا من هيئة التنمية الحرجية من أجل منظارها المرن للمناورة الوحيدة الاستخدام، الذي تم تطويره لتشخيص ومعالجة حجارة الكلى من خلال إجراءات التريتريوس ذات الحد الأدنى من الإدخال، ويقدم الجهاز صورا عالية الوضوح ويزيل مخاطر التلوث المتقاطعة المرتبطة بالنطاقات التي يمكن إعادة استخدامها، ويعكس هذا الإطلاق التحول المتزايد نحو الأجهزة التنظيرية الداخلية التي يمكن التخلص منها في ممارسة البولية.
- في يناير/كانون الثاني 2024، أعلن ميدترونيك عن الموافقة التنظيمية على نظامه المتطور القائم على نظام ESWL للتفتيش المصمم لتشظية الكلى غير المؤذية. ويحسن النظام من دقة موجات الصدمة وكفاءة العلاج، ويدعم الاعتماد الأوسع نطاقاً للارتهاج بموجات الصدمة خارج نطاق الجسمانية في المستشفيات. وهذا التطور يعزز موقف ميدترونيك في حلول علاج البول القائمة على الطاقة.
- في يونيو/حزيران 2023، وسعت شركة بوسطن العلمية نطاق حافظتها الخاصة بإدارة حجارة الكلى من خلال مبادرات تعاونية تركز على الجيل المقبل من تكنولوجيات التريتر أو النسخ مع تعزيز قدرات التصوير والملاحة. ويهدف هذا الجهد إلى تحسين الرؤية والوصول إلى الحالات المعقدة من الحجرات ذات المساحات البولينة. وهذا يعكس تركيز الصناعة المتزايد على الحلول المتكاملة الرقمية المتكاملة للتنظير الداخلي للأوراق.
- وفي أيار/مايو 2022، حصل دورنير ميدتيك على ترخيص تنظيمي من أجل منظاره الخاص AXIS II URS SLIM SLIM Sleiteroسكوب، الذي صمم لتحسين القابلية للمناورة والدقة في إجراءات إزالة حجارة الكلى التي لا تدخل إلا في أدنى حد ممكن. ويعزز الجهاز الوصول إلى المناطق التشريحية الصعبة ويدعم التصوير العالي الوضوح أثناء الجراحة. ويدعم هذا التطور التحول الجاري نحو نظم تجويف داخلية متطورة ومضغوطة في الرعاية البولية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











