



سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التكنولوجيا (شاشة LCD بإضاءة خلفية LED، شاشة LCD بإضاءة خلفية CCFL، شاشة LCD TFT وشاشة OLED)، حجم اللوحة (أقل من 22.9 بوصة، 23.0 بوصة - 32.0 بوصة، 27.0-41.9 بوصة وأعلى من 42 بوصة)، وضع العرض (ثنائي الأبعاد وثلاثي الأبعاد )، ميجا بكسل (حتى 2 ميجابكسل، 2.1-4 ميجابكسل، 4.1-8 ميجابكسل وأعلى من 8 ميجابكسل)، الدقة (4K، Ultra Full HD، Full HD وغيرها)، نوع الشاشة (مثبتة على الحائط، محمولة، معيارية)، تقنية التصوير (شاشة تعمل باللمس، زجاج مقاوم للخدش، وضع آمن، خيارات قابلة للتنظيف، Softglow وSpotview وغيرها)، لون الشاشة (ملون، أحادي اللون)، نسبة العرض إلى الارتفاع (16.09، 21.09، 4.03)، المكون ( الأجهزة والخدمات)، التطبيق (الاستشارة، التشخيص ، الجراحة/التدخلية، الرعاية الصحية عن بعد، التدريس/الممارسة، مراقبة الجنين، طب الأسنان، نقطة الرعاية، أجهزة المراقبة التي يرتديها المريض وغيرها) المستخدم النهائي (المستشفيات، العيادات ، مرافق التمريض، مختبرات التشخيص، مختبر التصوير/الأشعة، المختبر، مراكز إعادة التأهيل وغيرها)، قناة التوزيع (العطاءات المباشرة، مبيعات التجزئة وغيرها) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ومعدل النمو في الشرق الأوسط وأفريقيا؟
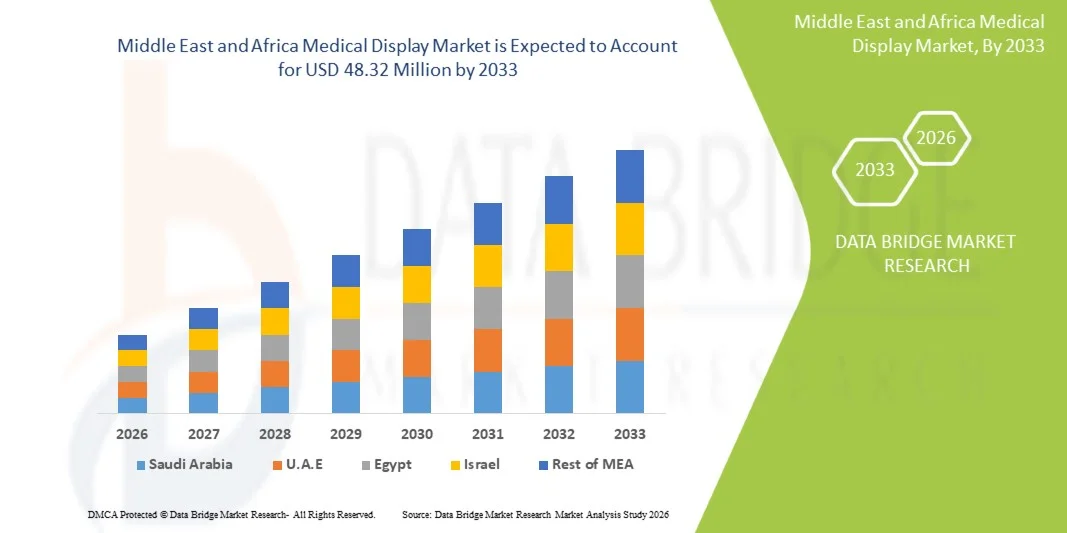
- وقدر حجم سوق العرض الطبي في الشرق الأوسط وأفريقيا بقيمةمبلغ قدره 35.04 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكمن 48 إلى 32 مليون بحلول عام 2033, ماالرقم الإجمالي الإجمالي الإجمالي 4.1 في المائةخلال الفترة التي
- ويرجع النمو في السوق إلى حد كبير إلى زيادة الاستثمارات في الهياكل الأساسية للرعاية الصحية، وتزايد اعتماد نظم تصوير تشخيصية متقدمة، والتحول الرقمي المتزايد للمستشفيات ومراكز التشخيص في جميع أنحاء المنطقة، مما يؤدي إلى ارتفاع الطلب على العروض الطبية العالية الاستبانة.
- وعلاوة على ذلك، فإن زيادة التركيز على الكشف المبكر عن الأمراض، وتوسيع نطاق التطبيب عن بعد والإشعاع الرقمي، والحاجة إلى تصوير دقيق وعالي الجودة في عملية اتخاذ القرارات السريرية، تعجل باعتماد حلول العرض الطبي، مما يزيد من نمو الصناعة بدرجة كبيرة.
حجم السوق والتنبؤات المتوقعة:
- القيمة السوقية (2025):35-04 مليون
- القيمة السوقية المتوقعة (2033):48-32 مليون
- التنبؤات المتوقعة لـ CAGR (2026-2033):4.1%
ما هي أهم عمليات النقل في الشرق الأوسط وسوق العرض الطبي في أفريقيا؟
- أصبحت العروض الطبية، والشاشات المتخصصة العالية الاستبانة المصممة للتصوير التشخيصي والتصوير السريري، على نحو متزايد، ضرورية في نظم الرعاية الصحية الحديثة عبر الشرق الأوسط وأفريقيا نظرا لقدرتها على تقديم وضوح دقيق للصور، ودعم التشخيصات الرقمية، وتعزيز كفاءة سير العمل في مجال الأشعة والتطبيقات الجراحية
- ويعزى الطلب المتزايد على العروض الطبية في المقام الأول في المقام الأول إلى التوسع السريع في الهياكل الأساسية للرعاية الصحية، وزيادة اعتماد نظم تصوير رقمية مثل التصوير بالرنين المغناطيسي، والتصوير المقطعي، والموجات فوق الصوتية، والتحول المتزايد نحو بيئات المستشفيات غير الورقية الرقمية بالكامل عبر المنطقة.
- سيطرت المملكة العربية السعودية على سوق العرض الطبي في الشرق الأوسط وأفريقيا حيث بلغت حصة أكبر حصة من الإيرادات 34.6 في المائة في عام 2025، مدعومة باستثمارات حكومية قوية في مجال الرعاية الصحية في إطار برامج التحول الوطنية والتحديث السريع للمستشفيات والنشر الواسع النطاق لتكنولوجيات التشخيص المتقدمة في المدن الطبية ومراكز الرعاية الثالثة الرئيسية.
- ومن المتوقع أن تكون الإمارات العربية المتحدة أسرع البلدان نمواً في سوق العرض الطبي في الشرق الأوسط وأفريقيا خلال الفترة المتوقعة بسبب زيادة السياحة الطبية، والاعتماد القوي لنظم الرعاية الصحية القائمة على مبادرة العفو الدولية، والتحسين المستمر للهياكل الأساسية لتكنولوجيا المعلومات في المستشفيات وقدرات التصوير.
- هيمنة الجزء التشخيصي على سوق العرض الطبي للشرق الأوسط وأفريقيا بحصة سوقية بلغت 46.8 في المائة في عام 2025، مدفوعة بالاستخدام القوي في الأشعة، وارتفاع الطلب على الدقة الرمادية، وزيادة الاعتماد على عروض عالية الأداء للتفسير السريري الدقيق
تقرير عن نطاق التقرير، والشرق الأوسط وأفريقيا
|
الصفات الأولى |
الشرق الأوسط وأفريقيا |
|
المُسَجَّل |
|
|
البلدان |
الشرق الأوسط وأفريقيا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي اتجاهات سوق العرض الطبي في الشرق الأوسط وأفريقيا؟
"تكامل التكامل بين نظم التصوير المُعَلَّمة المستقلة ونظم الرؤية المُتقدِّمة"
- وثمة اتجاه هام ومتسارع في سوق العرض الطبي في الشرق الأوسط وأفريقيا يتمثل في زيادة إدماج منصات التصوير القائمة على مبادرة العفو الدولية ونظم التصوير البصري التشخيصي المتقدمة ذات العروض الطبية العالية الاستبانة وتحسين دقة التشخيص وكفاءة سير العمل في جميع المستشفيات ومراكز التصوير.
- وعلى سبيل المثال، يتزايد استخدام عروض باركو وآيزو التشخيصية مع برامجيات الأشعة التي تعمل بوكالة الطاقة الذرية في المستشفيات الرئيسية في الإمارات العربية المتحدة والسعودية، مما يتيح تحسين تفسير الصور في تطبيقات الأشعة المقطعية والرنين المغناطيسي والأشعة السينية مع تحسين الوضوح والدقة.
- الإدماج في العرض الطبي الذي يتيح إدماج نظام العلاج المتكامل في الشاشات الطبية سمات مثل تحسين الصورة الآلية، ودعم الكشف عن الإصابات، والمعايرة الذكية من أجل الحفاظ على جودة التشخيص، ومساعدة علماء الأشعة على تقليص وقت التفسير وتحسين دقة اتخاذ القرارات السريرية.
- ويتيح دمج العروض الطبية بسلاسة مع نظم نظام PSCS في المستشفيات ومنصات الصحة الرقمية إمكانية الوصول المركزي إلى بيانات التصوير، مما يمكِّن الأطباء من استعراض ومقارنة وتحليل فحوصات فحص المرضى في جميع الإدارات في الوقت الحقيقي من أجل تشخيص أسرع
- وهذا الاتجاه نحو نظم عرض أكثر ذكاءً واستبانة عالية وقابلية للتشغيل المتبادل هو في الأساس إعادة تشكيل لسير العمل في التصوير السريري بشكل أساسي، حيث تقوم شركات مثل Samsung Heatcare و LG بتطوير أجهزة رصد تشخيصية معززة ومكيفة خصيصاً لبيئات المستشفيات في منطقة الاتفاقات البيئية المتعددة الأطراف
- ويتزايد الطلب على العروض الطبية المتقدمة مع التصوير بمساعدة المساعدة من منظمة العفو الدولية والتوافق المتكامل لسير العمل بسرعة سريعة في جميع قطاعات الرعاية الصحية العامة والخاصة على حد سواء، مع إيلاء المستشفيات أولوية متزايدة للتشخيصات الدقيقة والتحويل الرقمي
- وبالإضافة إلى ذلك، فإن زيادة استخدام عرضي صور 3D و 4K/8K في التطبيقات الجراحية والإشعاعية في التطبيقات الجراحية والإشعاعية من شأنه أن يعزز جودة الرؤية، ويدعم الإجراءات التي تنطوي على الحد الأدنى من الاجهاد، وتحسين النتائج العامة للمريض
الشرق الأوسط وأفريقيا
سائق
”الحاجة المتزايدة بسبب ارتفاع الطلب على رقمنة الرعاية الصحية وتشخيص الطلب على الرعاية الصحية“
- ويشكل التوسع المتزايد في الهياكل الأساسية للرعاية الصحية، المقترن بسرعة رقمنة نظم المستشفيات، عاملاً محركاً هاماً لزيادة الطلب على العروض الطبية عبر منطقة الشرق الأوسط وأفريقيا.
- وعلى سبيل المثال، قامت وزارة الصحة في المملكة العربية السعودية، في آذار/مارس 2025، بتوسيع نطاق برنامجها للمستشفيات الرقمية عن طريق نشر نظم تصوير متقدمة مدمجة مع عروض تشخيصية عالية الاستبانة لتحسين الأشعة والنتائج الجراحية.
- ونظراً لأن مقدمي الرعاية الصحية يعتمدون بشكل متزايد على تكنولوجيات التصوير الرقمية مثل التصوير بالتصوير بالتصوير المقطعي والتصوير بالرنين المغناطيسي والموجات فوق الصوتية، فإن العروض الطبية تؤدي دوراً حاسماً في ضمان دقة التصوير وتحسين الثقة التشخيصية للأطباء
- وعلاوة على ذلك، فإن التركيز المتزايد على الكشف المبكر عن الأمراض والرعاية الصحية الوقائية يشجع المستشفيات على الارتقاء من الشاشات التقليدية إلى الشاشات الطبية من أجل تحسين دقة واتساق الصورة.
- ومما يزيد من الطلب على العروض الطبية زيادة اعتماد منصات التطبيب عن بعد والإشعاع عن بعد والتصوير السحابي، مما يمكِّن من التشخيص عن بعد والتعاون بين الأخصائيين عبر المناطق
- ويشكل الانتقال إلى نظم إيكولوجية رقمنة رقمية تماماً للرعاية الصحية وارتفاع الاستثمارات في المستشفيات الذكية عاملين رئيسيين من العوامل الرئيسية التي تعجل باعتماد حلول متقدمة للعرض الطبي في كل من الأسواق الحضرية وأسواق الرعاية الصحية الناشئة.
- وبالإضافة إلى ذلك، فإن مبادرات تحديث الرعاية الصحية الصحية التي تقودها الحكومات والشراكات بين القطاعين العام والخاص تزيد من تسريع إقامة هياكل أساسية متقدمة للتصوير التشخيصي عبر بلدان الاتفاقات البيئية المتعددة الأطراف الرئيسية
- وعلاوة على ذلك، فإن ارتفاع انتشار الأمراض المزمنة مثل السرطان واضطرابات القلب والأوعية الدموية يزيد من أحجام كميات التصوير التشخيصي، مما يزيد من الطلب على العروض الطبية العالية الأداء.
التعرّض/التحديي
"تكاليف المعدات العالية والهياكل الأساسية المحدودة للرعاية الصحية في المناطق الناشئة"
- وتشكل الشواغل المتعلقة بارتفاع التكلفة الأولية لنظم العرض الطبي المتقدمة والهياكل الأساسية المحدودة للرعاية الصحية في بعض أجزاء أفريقيا تحدياً كبيراً أمام توسيع نطاق دخول السوق عبر المنطقة
- ولما كانت العروض الطبية تتطلب الامتثال الصارم لمعايير التشخيص وتكنولوجيات المعايرة المتقدمة، فإن تكاليف مشترياتها وصيانتها تظل مرتفعة نسبياً مقارنة بنظم العرض التقليدية المستخدمة في سياقات الرعاية الصحية العامة.
- فعلى سبيل المثال، تعتمد المستشفيات الصغيرة ومراكز التشخيص في المناطق الأفريقية المنخفضة الدخل في كثير من الأحيان على شاشات التصوير الأساسية بسبب القيود المفروضة على الميزانية، مما يحد من اعتماد حلول عالية الجودة للعرض التشخيصي.
- ومن الأهمية الحاسمة في توسيع نطاق الوصول إلى الأسواق واعتمادها معالجة هذه الحواجز المتصلة بالتكاليف من خلال عروض المنتجات الميسورة التكلفة، وبرامج التمويل الحكومية للرعاية الصحية، والشراكات الاستراتيجية.
- وبالإضافة إلى ذلك، فإن محدودية توافر أخصائيي الأشعة المدربين والخبرة التقنية في بعض المناطق يزيد من تقييد الاستخدام الفعال لتكنولوجيات العرض الطبي المتقدمة
- والتغلب على هذه التحديات من خلال تطوير الهياكل الأساسية، واستراتيجيات تحسين التكاليف، وتحسين برامج التدريب، سيكون أمراً حيوياً لاستدامة نمو الأسواق الطويلة الأجل في صناعة العرض الطبي في الشرق الأوسط وأفريقيا
- وعلاوة على ذلك، فإن عدم اتساق إمدادات الكهرباء والهياكل الأساسية الرقمية المتخلفة في بعض المناطق الريفية يعوقان النشر والتشغيل الموثوقين لنظم العرض الطبي المتقدمة
- وبالإضافة إلى ذلك، يمكن أن يؤدي بطء دورات الشراء في نظم الرعاية الصحية العامة إلى تأخير اعتماد تكنولوجيات عرض طبي جديدة، مما يؤثر على سرعة التوسع العام في السوق
منطقة الشرق الأوسط وأفريقيا
ويتم تقسيم السوق على أساس التكنولوجيا، وحجم اللوحة، وأسلوب المشاهدة، والميجابيكسل، والاستبانة، ونوع العرض، وتكنولوجيا التصوير، ولون العرض، ونسبة الجانب، والمكون، والتطبيق، والمستعمل النهائي، وقناة التوزيع.
- التكنولوجيا المنقولة
وعلى أساس التكنولوجيا، تُقسم السوق إلى عرض لـ LED-Backlit LCD، وعرض لـ CCFL-Backlit LCD، وعرض لـ TFD LCD، وعرض OLED. ويهيمن قطاع LD-Backlit LCD LCD على السوق بأكبر حصة من الإيرادات تبلغ 52.4 في المائة في عام 2025، مدفوعة ببراعته الفائقة، وكفاءة الطاقة، وعمره التشغيلي الطويل، مما يجعلها مناسبة بدرجة كبيرة لبيئات التصوير التشخيصية المستمرة في المستشفيات ومراكز الأشعة. وتُفضَّل هذه العروض على نطاق واسع في مرافق الرعاية الصحية التابعة للاتفاقات البيئية المتعددة الأطراف بسبب جودتها الثابتة للصور وانخفاض احتياجاتها من الصيانة مقارنة بالتكنولوجيات القديمة. وبالإضافة إلى ذلك، فإن الاستعاضة الجارية عن نظم CCFL بالحلول القائمة على الـ LD تزيد من تعزيز الهيمنة السوقية. كما أن توافقها مع PAS ونظم تكنولوجيا المعلومات في المستشفيات تدعم أيضاً الاعتماد الواسع النطاق في المستشفيات العامة والخاصة على السواء.
ومن المتوقع أن يشهد قطاع العرض OLED أسرع معدل نمو يبلغ 19.8 في المائة من 2026 إلى 2033، مدفوعاً بمعدل تباينه المتفوق، ومستويات سوداء أعمق، وزيادة دقة الألوان الضرورية للتصوير التشخيصي المتقدم. وتستخدم تكنولوجيا OLED بشكل متزايد في مراكز التشخيص الرفيعة المستوى والمستشفيات المتخصصة في علم الأورام، وعلم الأعصاب، وتطبيقات التصوير الجراحي. وقدرة هذه التكنولوجيا على تقديم تصور دقيق للفروق الدقيقة في الأنسجة تحسن كثيراً من عملية صنع القرار الإكلينيكي. ويؤدي انخفاض تكاليف الإنتاج والتقدم التكنولوجي إلى جعل عرض OLED أكثر سهولة في المنطقة. كما أن زيادة الاستثمارات في البنية الأساسية للرعاية الصحية الخاصة عبر المملكة العربية السعودية والإمارات العربية المتحدة تزيد من تعزيز الاعتماد.
- حسب حجم الفريق
على أساس حجم اللوحة، يتم تقسيم السوق إلى تحت 22.9 "أفرقة الأندية"، 23.0" - 32.0" أفرقة الأندية، 27.0 - 41.9 أفرقة الأنش، وفوق 42 فرق الأنش. 23.0" - 32.0"""
ومن المتوقع أن يشهد الجزء الخاص بفريقي الشعب الـ 42 أعلاه أسرع معدل نمو يبلغ 18.5% من عام 2026 إلى عام 2033، مدفوعاً بزيادة الاستخدام في أجنحة الجراحة المتقدمة ومراكز القيادة المركزية للتشخيص. فالعرض الكبير يسمح بالمقارنة بين الصور المتعددة، والتصور الجراحي في الوقت الحقيقي، وتحسين التعاون فيما بين الأفرقة الطبية. ويجري نشر هذه الأنظمة بشكل متزايد في المستشفيات الذكية ومراكز الرعاية الثالثة في مختلف أنحاء الشرق الأوسط. وقدرة هذه الأنظمة على تعزيز التصور في الإجراءات المعقدة مثل العمليات الجراحية ذات الحد الأدنى من التوسعية تشكل عاملاً رئيسياً من محركات النمو. والواقع أن زيادة الاستثمارات في مجال الرعاية الصحية في بلدان الخليج تعمل على زيادة التعجيل باعتماد العروض ذات الشكل الكبير.
- تنفيذ تنفيذ
وعلى أساس طريقة المشاهدة، تُقسم السوق إلى 2D و3D. واستحوذ الجزء ذو البعدين على السوق بأكبر حصة من الإيرادات بلغت 68.7 في المائة في عام 2025، مدفوعاً باستخدامه الواسع النطاق في التصوير التشخيصي الروتيني مثل الأشعة السينية، والمسح المقطعي، والتطبيقات فوق الصوتية. ويظل عرضان ثنائيا الأبعاد هو المعيار في معظم مرافق الرعاية الصحية في وزارة الزراعة والبيئة نظراً إلى قدرتها على تحمل التكاليف، والموثوقية، والتوافق مع الهياكل الأساسية للتصوير القائمة. وينتشران على نطاق واسع في المستشفيات العامة ومراكز التشخيص الخاصة على حد سواء. وتقل متطلبات تجهيزهما يجعلها مناسبة للبيئات التشخيصية ذات الحجم المرتفع. ويكفل الطلب المستمر على التصوير التقليدي استمرار هيمنة هذا القطاع.
ومن المتوقع أن يشهد الجزء الثلاثي الأبعاد أسرع معدل نمو يبلغ 22.3 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الاعتماد في التخطيط الجراحي، وطب الأورام، وتطبيقات التصوير بالتقويم. ويوفر التصوير البصري الثلاثي الأبعاد تصوراً للعمق، مما يحسن بدرجة كبيرة من دقة التشخيص والدقة الإجرائية. وتعمل المستشفيات في الإمارات العربية المتحدة والمملكة العربية السعودية بشكل متزايد على إدماج التصوير الثلاثي الأبعاد الأبعاد في مسارات العمل الجراحية المتقدمة. كما تعمل برامج التصوير التي تعمل بالأجهزة الإليكترونية على زيادة تعزيز أداء العرض ثلاثي الأبعاد. كما أن الطلب المتزايد على العمليات الجراحية التي لا تنطوي على سوى حد أدنى من التوسع يعجل أيضاً من نمو القطاعات.
- من قبل ميغا بكسل
وعلى أساس ميغابيكسل، يتم تقسيم السوق إلى قطاعات تصل إلى 2MP، و 2-1-4MP، و 4-1-8MP، و 8MP وفوق 8MP. وقد هيمن القطاع 2.1-4MP على السوق بحصة إيرادات تبلغ 41.9% في عام 2025، مدفوعة بالتوازن الأمثل بين جودة الاستبانة والقدرة على تحمل تكاليف التصوير الروتيني. وتستخدم هذه العروض على نطاق واسع في أقسام الأشعة للتفسير العام للتصوير بالتصوير عبر المستشفيات ومراكز التشخيص. وهي توفر الوضوح الكافي لمعظم التطبيقات السريرية دون زيادة تكاليف النظام بشكل كبير. ويدعم توافقها مع البنية الأساسية القائمة في المستشفيات الاعتماد الواسع النطاق. ويظل هذا الجزء الخيار المفضل لمرافق الرعاية الصحية المتوسطة المستوى في المنطقة.
ومن المتوقع أن يشهد الجزء الثامن من برنامج إدارة المواد الكيميائية أعلى معدل نمو أسرع يبلغ 24.1 في المائة من 2026 إلى 2033، مدفوعاً بارتفاع الطلب على التصوير العالي الاستبانة في إجراءات التشخيص المعقدة. وتستخدم هذه العروض بشكل متزايد في مجالات الأورام، وجرّاحة الأعصاب، وتصوير القلب والأوعية الدموية، حيث يعتبر التصوير الدقيق أمراً حاسماً. وتعتمد المستشفيات المتقدمة عروضاً عالية الميغابيكسل لدعم التشخيصات وطب الدقة بمساعدة الذكاء الصناعي، وتحسن قدرتها على عرض صور مفصلة للغاية من الثقة بالتشخيص. وتعمل التطورات التكنولوجية المستمرة على خفض التكاليف وتوسيع نطاق الاعتماد في مؤسسات الرعاية الصحية الممتازة.
- بقرار
وعلى أساس الاستبانة، تُقسم السوق إلى 4K، والدرجة الأولى الكاملة من HD، والدرجة الكاملة من HD، والدرجة الكاملة من HD، وغير ذلك. وسيطر الجزء الكامل من الوثيقة الكاملة على السوق بحصة من الإيرادات تبلغ 44.6 في المائة في عام 2025، مدفوعة بتوفرها الواسع النطاق، وكفاءتها من حيث التكلفة، وأدائها المناسب لتطبيقات التشخيص القياسية. وتستخدم عروض كاملة للهيدروكربونات على نطاق واسع في المستشفيات ومختبرات التشخيص في جميع أنحاء منطقة البحر الأبيض المتوسط من أجل سير العمل الإشعاعي الروتيني. وهي توفر توازناً بين جودة الصورة والقدرة على تحمل التكاليف، مما يجعلها مناسبة للنشر على نطاق واسع. كما أن توافقها مع نظم التصوير القائمة يدعم قيادة السوق. ويؤدي الطلب المستمر من مرافق الرعاية الصحية المتوسطة المستوى إلى دعم هيمنة القطاع.
ومن المتوقع أن يشهد الجزء 4K أسرع معدل نمو يبلغ 23.5٪ من 2026 إلى 2033، مدفوعاً بزيادة الطلب على التصوير العالي الوضوح في التطبيقات التشخيصية والجراحية المتقدمة. وتوفر عروض 4K تحسيناً كبيراً في دقة الصورة، مما يتيح تصوراً أفضل للهياكل الدقيقة التشريحية. ويجري تبنيها بشكل متزايد في المستشفيات الذكية ومراكز التصوير المتخصصة عبر بلدان الخليج. ويؤدي التكامل مع نظم التشخيص القائمة على الذكاء الفلكي إلى زيادة تعزيز قيمتها الإكلينيكية. وتؤدي زيادة الاستثمارات في البنية التحتية المتقدمة للرعاية الصحية إلى تسريع وتيرة تبني هذه الهياكل على نطاق المنطقة.
- هكذا
وعلى أساس نوع العرض، فإن السوق مقسمة إلى جدران مثبتة ومتنقلة وموحّدة، وسيطر الجزء المُنَجَّز من الجدار على السوق بأكبر حصة من الإيرادات بلغت 49.3 في المائة في عام 2025، مدفوعاً باستخدامه الواسع النطاق في غرف الأشعة، ومسارح التشغيل، وإدارات التصوير التشخيصية التي تتطلب نظماً للتصوير المرئي عالية الأداء، وتُفضَّل هذه العروض في المستشفيات بسبب استقرارها وكفاءتها في الفضاء وقدرتها على دعم عمليات التصوير العالية الاستبانة المستمرة، كما أنها تضمن أيضاً وضعاً عصرياً مثالياً لأخصائيي الأشعة، وتحسين دقة التشخيص وكفاءة سير العمل، وزيادة تطوير الهياكل الأساسية في المستشفيات عبر المملكة العربية السعودية والإمارات العربية المتحدة يزيد من تعزيز اعتماد النظم المثبّتة على الجدران، كما أن تكاملها مع PACS ونظمها يعزز أيضاً من هيمنتها في البيئات السريرية.
ومن المتوقع أن يشهد القطاع القابل للنقل أسرع معدل نمو يبلغ 21.4 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على التنقل في الرعاية الطارئة، والتشخيصات على جانب السرير، والمستشفيات الميدانية. وتتيح العروض الطبية المحمولة إمكانية الحصول على صور في الوقت الحقيقي في بيئات الرعاية الحرجة مثل وحدات التنسيق المتكاملة وسيارات الإسعاف، وتحسين أوقات الاستجابة واتخاذ القرارات السريرية. ويؤدي تزايد اعتماد تشخيصات نقاط الرعاية في المناطق النائية والمناطق الأفريقية التي تعاني نقصاً في الخدمات إلى زيادة دعم النمو.
- بواسطة تكنولوجيا
وعلى أساس تكنولوجيا التصوير، ينقسم السوق إلى شاشة لمس، وزجاج أمامي مقاوم للخدش، وأسلوب مأمون، وخيارات نظيفة، ورخوة وملوثة، وغير ذلك. وسيطر قطاع الزجاج الأمامي المنعزل على السوق بحصة إيرادات قدرها 37.8 في المائة في عام 2025، مدفوعة بأهميته في الحفاظ على القدرة على البقاء، والنظافة الصحية، والأداء الطويل الأجل في البيئات السريرية. وكثيراً ما تتعرض العروض الطبية في المستشفيات ومختبرات التشخيص للاستخدام والتنظيف المستمرين، مما يجعل الأسطح المقاومة للخدش أساسية للموثوقية التشغيلية. وتكفل هذه العروض أيضاً وضوح الصورة بصورة متسقة خلال فترات الاستخدام الممتدة. وتزيد زيادة معايير مكافحة العدوى في مرافق الرعاية الصحية التابعة لوزارة البيئة والمياه من زيادة الاعتماد. ويعزز توافقها مع البيئات العقيمة الاستخدام الواسع النطاق في غرف التشغيل وإدارات الأشعة.
ومن المتوقع أن يشهد الجزء الخاص بالرؤية الضوئية والخفيفة أسرع معدل نمو يبلغ 23.2 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب على تقنيات تصوير محسنة تحسن دقة التشخيص. وتساعد هذه التكنولوجيات علماء الأشعة على تسليط الضوء على مجالات اهتمام محددة دون المساس بالنوعية العامة للصور، وتحسين دقة الكشف عن الشذوذ الطفيفة. وهي تستخدم بشكل متزايد في علم الأورام وتدفقات العمل التشخيصية المعقدة. ويؤدي التكامل مع نظم التصوير بمساعدة الذكاء البنفسجي إلى زيادة تعزيز فعاليتها. ويؤدي تزايد الاعتماد في المستشفيات المتقدمة ومراكز التشخيص التخصصية في جميع أنحاء منطقة الخليج إلى تسريع نمو القطاعات.
- هذا
وعلى أساس لون العرض، فإن السوق مقسمة إلى لون وحجر واحد. وقد هيمنة قطاع اللون على السوق بأكبر حصة من الإيرادات بلغت 61.5 في المائة في عام 2025، مدفوعاً باستخدامه الواسع النطاق في التصوير التشخيصي العام، والتصوير الجراحي، وتطبيقات التصوير المتعدد الطرائق. وتوفر عروض الألوان تصوراً محسّناً للهياكل التشريحية، مما يجعلها مناسبة بدرجة عالية للفحص المقطعي، والتصوير بالرنين المغناطيسي، والتفسير فوق الصوتي. وتفضّل المستشفيات في جميع أنحاء وزارة الزراعة والمياه بصورة متزايدة عروض الألوان بسبب تنوعها وتوافقها مع نظم التصوير الحديثة. وتساهم قدرتها على دعم تدفق الصور المتقدمة إسهاماً كبيراً في الكفاءة الإكلينيكية. وتعمل التحسينات المستمرة في البنية التحتية التشخيصية في المستشفيات على زيادة تعزيز هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع مونوكروم أسرع معدل نمو يبلغ 18.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً باستخدامه الحرج في تطبيقات الأشعة التي تتطلب دقة عالية على النطاق الرمادي، مثل فحص الثدي بالأشعة السينية والتفسير بالأشعة السينية. وتوفر عروض مونوكروم حلاً أعلى من حيث التباين، مما يتيح كشف تباينات الأنسجة الدقيقة الضرورية للتشخيص المبكر. وهي تستخدم على نطاق واسع في مراكز التشخيص المتخصصة وإدارات الأشعة. كما أن زيادة انتشار برامج فحص السرطان عبر بلدان منطقة البحر الأبيض المتوسط تزيد الطلب. كما أن فعاليتها من حيث التكلفة مقارنة بنظم الألوان المتقدمة تدعم الاعتماد في مرافق الرعاية الصحية المتوسطة المستوى.
- نسبة مئوية من نسبة مئوية
وعلى أساس نسبة الجانب، فإن السوق مقسمة إلى 16:9، 21:9، 4:3. وسيطر القطاع 16:9 على السوق بحصة من الإيرادات تبلغ 54.2 في المائة في عام 2025، مدفوعة بتوافقه مع معظم برامج التصوير الحديثة، ونظم PACS، والتطبيقات التشخيصية. ويتيح هذا الشكل الواسع النطاق المقارنة الكفؤة بين مختلف المهام والصور جنباً إلى جنب، وهو أمر أساسي في سير العمل الإشعاعي. وتفضّل المستشفيات في جميع أنحاء وزارة الزراعة والمياه عرض 16:9 بسبب توحيدها وسهولة اندماجها مع الهياكل الأساسية القائمة لتكنولوجيا المعلومات. كما أن تنوعها عبر طرائق التصوير المتعددة يدعم تبنيها على نطاق واسع.
ومن المتوقع أن يشهد الجزء 9:21 أسرع معدل نمو يبلغ 20.6 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على العروض فوق الواسعة في البيئات التشخيصية والجراحية المتقدمة، وتتيح هذه العروض مشاهدة متزامنة لمجموعات بيانات تصويرية متعددة، مما يحسن كفاءة تدفق العمل لأخصائيي الأشعة والجراحين، ويجري اعتمادها بصورة متزايدة في المستشفيات الذكية ومراكز قيادة التصوير في جميع بلدان الخليج، وتعزيز قدرات التصوير يدعم الإجراءات المعقدة والتعاون المتعدد التخصصات، وتؤدي زيادة الاستثمارات في تحويل الرعاية الصحية الرقمية إلى التعجيل باعتماد نسب ذات جانب فوق واسع النطاق.
- العنصر العنصر
واستحوذ قطاع المعدات الحاسوبية على السوق بأكبر حصة من الإيرادات بلغت نسبتها 78.6 في المائة في عام 2025، مدفوعا بالطلب القوي على وحدات عرض متقدمة من الدرجة الطبية، وألواح عالية الاستبانة، ونظم معايرة، وشاشات تصوير متكاملة عبر المستشفيات ومراكز التشخيص. وتشكل المعدات الأساسية لنظم العرض الطبي، حيث تعطي المستشفيات الأولوية لمعدات العرض المرئي العالية الأداء في مجالات الأشعة والجراحة والتطبيقات التشخيصية. وتزيد زيادة شراء شاشات العرض المتقدمة في المستشفيات الذكية في جميع أنحاء المملكة العربية السعودية والإمارات العربية المتحدة من تعزيز هيمنة القطاعات. كما أن عمليات التحسين المستمر من النظم القديمة إلى العروض الرقمية العالية الاستبانة تؤدي أيضا إلى زيادة الطلب. كما أن زيادة تركيب معدات التصوير المتكاملة في إطار برنامج PACS تزيد من دعم قيادة السوق.
ومن المتوقع أن يشهد قطاع الخدمات أسرع معدل نمو بلغ 22.7 في المائة من 2026 إلى 2033، مدفوعاً بزيادة الطلب على خدمات التركيب والمعايرة والصيانة وتكامل البرمجيات. وتعتمد المستشفيات بشكل متزايد على مقدمي الخدمات المتخصصين لضمان الأداء الدقيق للعرض والامتثال لمعايير التصوير التشخيصي. كما أن الاعتماد المتزايد لنظم التصوير المجهزة بواسطة الأجهزة المستقلة يزيد من الحاجة إلى تحديثات مستمرة للبرامجيات وتحقيق الاستخدام الأمثل للنظم. وقد أصبحت عقود الخدمات ضرورية للحفاظ على دقة الوقت والصورة في بيئات الرعاية الحرجة. كما أن التوسع في البنية الأساسية لتكنولوجيات الرعاية الصحية عبر منطقة البحر الأبيض المتوسط يزيد من تسارع الطلب على الخدمات التي تدار.
- ألف -
وعلى أساس التطبيق، ينقسم السوق إلى التشاور، والتشخيص، والعمليات الجراحية/التدخلية، والرعاية عن بعد، والتعليم/الممارسة، ورصد الأجنة، وطب الأسنان، ونقطة الرعاية، ورصد حالات المرض، وغير ذلك، ويهيمن الجزء التشخيصي على السوق بحصة إيرادات تبلغ 46.8 في المائة في عام 2025، مدفوعة بالاستخدام الواسع النطاق للعروض الطبية في مجالات الأشعة، والأمراض، وتدفقات الترجمة الشفوية للتصوير. وتعتمد المستشفيات ومراكز التشخيص في جميع أنحاء وزارة الزراعة والمياه اعتماداً كبيراً على عروض عالية الاستبانة لتحليل الأمراض التي تنتقل عن طريق العلاج، والرنين المغناطيسي، والأشعة السينية، بما يكفل الدقة في صنع القرار السريري. كما أن العبء المتزايد للأمراض المزمنة مثل السرطان واضطرابات القلب والأوعية الدموية يزيد من حجم التصوير التشخيصي. كما أن التوسع في الهياكل الأساسية للمستشفيات وإدارات التصوير يعزز هيمنة القطاعات. كما أن التحول الرقمي المستمر في نظم الرعاية الصحية يدعم أيضاً الاعتماد الواسع النطاق.
ومن المتوقع أن يشهد الجزء الجراحي/الإقليمي أسرع معدل نمو يبلغ 24.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة اعتماد الإجراءات الجراحية الموجَّهة بالصور والتي لا تؤدي إلا إلى الحد الأدنى من الاجتياح. ويتزايد استخدام الشاشات الطبية في غرف التشغيل لتوفير التصوير البصري في الوقت الحقيقي أثناء العمليات الجراحية المعقدة. كما أن زيادة الاستثمارات في الأجنحة الجراحية المتقدمة عبر بلدان الخليج تزيد من الطلب. ويؤدي تكامل التصوير بمساعدة الذكاء الفلكي والتصوير البصري الثلاثي الأبعاد إلى تعزيز الدقة والنتائج الجراحية. ويؤدي التركيز المتزايد على سلامة المرضى والدقة الإجرائية إلى التعجيل باعتماد عروض جراحية عالية الأداء.
- هذا
وعلى أساس المستخدم النهائي، ينقسم السوق إلى مستشفيات، وعيادات، ومرافق تمريض، ومختبرات تشخيص، ومختبرات للتصوير/الإشعاع، ومختبرات، ومراكز إعادة التأهيل، وغير ذلك، ويهيمن قطاع المستشفيات على السوق بأكبر حصة من الإيرادات بلغت 58.9 في المائة في عام 2025، وتقودها أحجام كبيرة من المرضى، وهياكل أساسية متقدمة للتصوير، واعتماد نظم تشخيص رقمية على نطاق واسع. فالمستشفيات هي المستخدم الرئيسي للعروض الطبية في مجالات الأشعة، والجراحة، وتطبيقات الرعاية في حالات الطوارئ في جميع أنحاء وزارة البيئة. كما أن زيادة الاستثمارات في المستشفيات الذكية وبرامج تحديث الرعاية الصحية في المملكة العربية السعودية والإمارات العربية المتحدة تزيد من تعزيز الطلب. وتستفيد المستشفيات أيضاً من النظم المتكاملة لنظام مراقبة الأداء، مما يتطلب عروضاً عالية الأداء لسير العمل بكفاءة. كما أن التوسع المستمر لمراكز الرعاية الجامعية يزيد من دعم هيمنة القطاعات.
ومن المتوقع أن يشهد قطاع مختبرات التصوير/التشخيص أسرع معدل نمو يبلغ 23.6 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب على خدمات التصوير التشخيصية المتخصصة. وتعتمد هذه المرافق اعتماداً كبيراً على العروض العالية الاستبانة لتفسير الصور الطبية تفسيراً دقيقاً عبر طرائق متعددة. فارتفاع الاستعانة بمصادر خارجية في خدمات التشخيص ونمو مراكز التصوير المستقلة يدعمان التوسع القطاعي. وزيادة انتشار الأمراض المزمنة التي تتطلب تصويراً متقدماً تشكل طلباً إضافياً للتغذية. والاستثمارات في شبكات التشخيص الخاصة عبر الاتفاقات البيئية المتعددة الأطراف تعجل باعتماد نظم عرض طبية متقدمة.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم السوق إلى عطاءات مباشرة ومبيعات بالتجزئة وغيرها، وسيطر قطاع العطاءات المباشرة على السوق بحصة من الإيرادات بلغت 63.4 في المائة في عام 2025، مدفوعة بشراء المستشفيات الحكومية ومؤسسات الرعاية الصحية العامة وسلاسل المستشفيات الخاصة الكبيرة على نطاق واسع لنظم العرض الطبي. ويكفل الشراء المباشر المعدات الموحدة، ومزايا التسعير السائب، والامتثال لأنظمة الرعاية الصحية. وتساهم برامج تحديث الرعاية الصحية التي تقودها الحكومات في مختلف بلدان منطقة وسط أفريقيا إسهاماً كبيراً في الهيمنة القطاعية. كما تساهم عقود التوريد الطويلة الأجل مع المصنعين وتكاملات النظم في زيادة تعزيز هذه القناة. كما يدعم التوسع في مشاريع البنية التحتية الوطنية للرعاية الصحية النمو المستمر.
ومن المتوقع أن يشهد قطاع بيع التجزئة أسرع معدل نمو يبلغ 21.8% من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب من جانب العيادات الصغيرة ومراكز التشخيص وممارسي الرعاية الصحية الخاصة. وتوفر قنوات البيع بالتجزئة المرونة، وسرعة الشراء، وإمكانية الوصول على نطاق أوسع إلى مرافق الرعاية الصحية المتوسطة الحجم. كما يعمل نمو مقدمي الرعاية الصحية من القطاع الخاص وخدمات التشخيص للمرضى الخارجيين على زيادة تسريع الطلب. وتعمل التجارة الإلكترونية وموزعي المعدات الطبية المتخصصة على توسيع نطاق الوصول إلى نظم العرض المتقدمة. كما يدعم الاعتماد المتزايد لحلول التصوير الطبي الفعالة من حيث التكلفة في أسواق الاتفاقات البيئية المتعددة الأطراف الناشئة نمو القطاعات.
الشرق الأوسط وأفريقيا
- سيطرت المملكة العربية السعودية على سوق العرض الطبي في الشرق الأوسط وأفريقيا حيث بلغت حصة أكبر حصة من الإيرادات 34.6 في المائة في عام 2025، مدعومة باستثمارات حكومية قوية في مجال الرعاية الصحية في إطار برامج التحول الوطنية والتحديث السريع للمستشفيات والنشر الواسع النطاق لتكنولوجيات التشخيص المتقدمة في المدن الطبية ومراكز الرعاية الثالثة الرئيسية.
- مقدِّمو الرعاية الصحية في البلد يقدِّر مقدِّمو الرعاية الصحية تقديراً عالياً عالياً جداً جداً جداً من حيث دقة التصوير العالية الاستبانة العالية الدقة، وقابلية التشغيل المشترك مع نظم المستشفيات الرقمية، والتكامل السلس بين العروض الطبية من جهة والدمج السلس للعروض الطبية في إطار نظام تقييم تقييم الأداء في إطار نظام تقييم تقييم تقييم مسوحات PSCS ومنصات التشخيص القائمة على أساس تطبيق المعايير المحاسبية الدولية، مما يمكِّن من اتخاذ قرارات سريرية أسرع وأكثر دقة في مجال صنع القرارات السريرية عبر الأشعة والتطبيقات الجراحية
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً ارتفاع الإنفاق على الرعاية الصحية، وزيادة نشر أحدث طرائق التصوير، والتركيز القوي على الكشف المبكر عن الأمراض والتحول إلى نظام الرعاية الصحية الرقمية، وجعل المملكة العربية السعودية مركزاً رائداً لاعتماد العروض الطبية المتقدمة في المنطقة.
سوق العرض الطبي في جنوب افريقيا
ومن المتوقع أن تنمو سوق العرض الطبي في جنوب أفريقيا في إطار برنامج جدير بالملاحظة في جنوب أفريقيا أثناء الفترة المتوقعة، وذلك بسبب الطلب المتزايد على تحسين قدرات التشخيص التصويرية وزيادة الاستثمارات في الرعاية الصحية في المراكز الطبية الحضرية. والواقع أن العبء المتزايد للأمراض المزمنة مثل السرطان واضطرابات القلب والأوعية الدموية يعمل على تعزيز الحاجة إلى حلول متقدمة في مجال الأشعة. فضلاً عن ذلك فإن التوسع في مرافق الرعاية الصحية الخاصة ومراكز التصوير التشخيصية يدعم تبني عروض للدرجات الطبية. كما يساهم التحول الرقمي التدريجي في البلاد في مجال الرعاية الصحية، إلى جانب زيادة الوعي بتكنولوجيات التصوير المتقدمة، في زيادة إسهامه في نمو السوق.
سوق العرض الطبي في المملكة العربية السعودية
ومن المتوقع أن يتوسع سوق العرض الطبي للمملكة العربية السعودية في إطار نظام كبير للفحص الطبي الشامل خلال الفترة المتوقعة، مدعوماً بتطوير البنية التحتية للرعاية الصحية على نطاق واسع في إطار مبادرات التحول الوطنية، وزيادة اعتماد نظم المستشفيات الذكية. وتركز المملكة بشدة على التصوير التشخيصي العالي الدقة، مما يؤدي إلى نشر عروض طبية متقدمة على نطاق واسع في تطبيقات الأشعة والجراحة والرعاية الصحية عن بعد. كما أن دمج حلول التصوير التي تعمل بالموجات الفلكية الحديثة ومنصات الرعاية الصحية السحابية يزيد من تعزيز كفاءة التشخيص، فضلاً عن أن الاستثمارات المستمرة في تحديث المستشفيات ومراكز الرعاية المتخصصة تعمل على تعزيز الطلب على تكنولوجيات العرض الطبي العالية الأداء.
مصر سوق العرض الطبي
سوف تنمو سوق العرض الطبي في مصر بقوة خلال الفترة المتوقعة، وذلك بفضل توسيع نطاق الوصول إلى الرعاية الصحية، وزيادة تركيز الحكومة على تحسين المستشفيات، وزيادة الطلب على الحلول التشخيصية المتقدمة للتصوير. وتشهد البلاد تبنياً تدريجياً لنظم الرعاية الصحية الرقمية، وخاصة في المستشفيات الحضرية الكبرى ومختبرات التشخيص. كما أن انتشار الأمراض المزمنة وتزايد الحاجة إلى التشخيص المبكر يزيدان من زيادة الطلب على العروض الطبية، فضلاً عن دعم الشراكات الدولية وبرامج تطوير الرعاية الصحية لإدخال البنية الأساسية الحديثة للتصوير في مختلف أنحاء البلاد.
نيجيريا سوق العرض الطبي
إن سوق العرض الطبي في نيجيريا تكتسب زخماً نتيجة لتحسين البنية الأساسية للرعاية الصحية، وزيادة استثمارات القطاع الخاص، وزيادة الوعي بتكنولوجيات التشخيص المتقدمة. والواقع أن تزايد عدد السكان وارتفاع أعباء الأمراض في البلاد يدفعان الطلب إلى أدوات تشخيص فعالة في المستشفيات ومراكز التصوير. ويتزايد تدريجياً تبني العروض الطبية في مرافق الرعاية الصحية الحضرية، بدعم من التوسع في شبكات التشخيص الخاصة. فضلاً عن ذلك فمن المتوقع أن تؤدي جهود تحديث الرعاية الصحية الجارية ومبادرات التحول الرقمي إلى زيادة تحفيز نمو السوق في السنوات القادمة.
من هي الشركات الكبرى في الشرق الأوسط وسوق العرض الطبي لأفريقيا؟
وتقود صناعة العرض الطبي في الشرق الأوسط وأفريقيا في المقام الأول شركات راسخة، منها:
- (بآلاف)بلجيكا(
- مؤسسة ايزو(اليابان)
- Siemens الصحة)ألمانيا(
- (كونينكلى جىكى فيليبس) (ن.ف))هولندا(
- شركة LG Elelects Inc.(كوريا الجنوبية)
- شركة Sony Group Corp (اليابان)
- شركة NEC Corporation (اليابان)
- شركة Advantech Co. Ltd. (تايوان)
- شركة BINQ Technology Corp. (تايوان)
- التكنولوجيات الطبية (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة Totototoku leclecic Co. Ltd. (اليابان)
- جوشا طبي (الصين)
- شركة Oonyx Healthercare Inc. (تايوان)
- العرض الطبي لريشين (الصين)
- شركة Axicioomtetek Co. Ltd. (تايوان)
- شركة باناسنيك (اليابان)
- KG (ألمانيا) KG (ألمانيا)
- ستيريس Plc (UK)
ما هي التطورات الحديثة في الشرق الأوسط وسوق العرض الطبي في أفريقيا؟
- في يناير/كانون الثاني من عام 2025، عرضت شركة فيليبس حلولها المتقدمة للتصوير والتصوير في مجال الرعاية الصحية والتصوير البصري في الصحة العربية في عام 2025 في دبي، بما في ذلك نظم التشخيص القائمة على مبادرة العفو الدولية والمتكاملة مع عروض طبية عالية الأداء. وتركزت الحلول على تحسين دقة التصوير، وكفاءة سير العمل، واتخاذ القرارات السريرية في الوقت الحقيقي في المستشفيات في مختلف أنحاء الشرق الأوسط. وأبرز العرض التصوير القائم على السحاب، وأدوات التصوير المتقدمة، والنظم المتكاملة للمعلوماتية في المستشفيات.
- في يناير/كانون الثاني من عام 2025، قدمت شركة LG Electronics أحدث مجموعة من حلول العرض الطبي عالية الاستبانة في الصحة العربية في دبي، والتي تضم 8MP و 4K شاشات جراحية مصممة للتشخيص المتقدم والتصوير الجراحي. وتهدف هذه العروض إلى تعزيز الدقة السريرية، والحد من التعرض للإشعاع، ودعم تطبيقات تقويم العظام والإشعاع. ويعزز الإطلاق من وجود LG في مبادرات الرعاية الصحية في الشرق الأوسط.
- في مارس 2024، عرضت مؤسسة إيزو حلولها للتصوير الجراحي في الصحة العربية في دبي، وأبرزت 4 كلف من أجهزة المراقبة الجراحية ونظم التصوير المتكاملة لسير العمل المتقدم في المستشفيات. ويركز الحل على تحسين التصوير الجراحي في الوقت الحقيقي ودعم النسخ الإندونيسي في غرف التشغيل. وهو يعكس زيادة اعتماد مسارح التشغيل الرقمية المتكاملة عبر مستشفيات الشرق الأوسط.
- في يناير 2024، عرضت شركة إيزو نظم عرضها الجراحي وتشخيصي للمكورات في الصحة العربية في دبي، حيث عرضت 4 كلف من أجهزة المراقبة الجراحية وأجهزة العرض الإشعاعي العالي الدقة لغرف التشغيل، وقد صممت هذه النظم لتحسين التصوير الجراحي، والتصوير الانسيابي، وتدفق العمل الإشعاعي في بيئات المستشفيات المتقدمة.
- في يناير/كانون الثاني 2023، عرضت باركو أنظمة العرض التشخيصي والجراحي المتقدمة لديها في الصحة العربية في دبي، مع التأكيد على الحلول التصويرية العالية الدقة للإشعاع، والتصوير بالأشعة، والثدي، وعلم الأمراض، وغرف التشغيل. وأبرزت الشركة تكنولوجيات العرض من الجيل المقبل التي صممت لتحسين دقة التشخيص والكفاءة السريرية في المستشفيات عبر الشرق الأوسط.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة
1.2 تعريف السوق
1.3 نظرة عامة على سوق العرض الطبي في الشرق الأوسط وأفريقيا
1.4 القيود
1.5 الأسواق المغطاة
2 تقسيم السوق
2.1 الأسواق المغطاة
2.2 النطاق الجغرافي
2.3 سنة تم أخذها في الاعتبار للدراسة
2.4 العملة والتسعير
2.5 نموذج التحقق من صحة بيانات DBMR TRIPOD
2.6 النمذجة متعددة المتغيرات
2.7 منحنى خط الحياة التكنولوجي
2.8 المقابلات الأولية مع قادة الرأي الرئيسيين
2.9 شبكة موقف السوق DBMR
2.1 شبكة تغطية تطبيقات السوق
2.11 تحليل حصة البائع
2.12 المصادر الثانوية
2.13 الافتراضات
3 الملخص التنفيذي
3.1 بيستل
3.2 نموذج بورتر للقوى الخمس
3.3 المشهد التكنولوجي في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا
3.3.1 الصمام الثنائي الباعث للضوء العضوي (OLED)
3.3.2 تقنية الصمام الثنائي الباعث للضوء (LED)
3.3.3 شاشة الكريستال السائل (LCD)
4 تحليل سلسلة القيمة: سوق العرض الطبي في الشرق الأوسط وأفريقيا
5 سوق العرض الطبي في الشرق الأوسط وأفريقيا: اللوائح
6 نظرة عامة على السوق
6.1 برامج التشغيل
6.1.1 الاتجاه المتزايد نحو العلاج الأقل تدخلاً
6.1.2 البنية التحتية المتنامية للرعاية الصحية
6.1.3 زيادة في عدد مراكز التصوير التشخيصي
6.2 القيود
6.2.1 زيادة في استخدام شاشات العرض الطبية المُجددة
6.2.2 حاول المجتمع الطبي الاستفادة
6.2.3 ارتفاع تكاليف أجهزة العرض الطبية
6.3 الفرص
6.3.1 المبادرات الاستراتيجية التي اتخذها اللاعبون في السوق
6.3.2 التطورات التكنولوجية في أجهزة العرض الطبية
6.3.3 ارتفاع الدخل المتاح
6.4 التحديات
6.4.1 نقص الخبرة الماهرة
6.4.2 اللوائح الصارمة
7 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التكنولوجيا
7.1 نظرة عامة
شاشة LCD بإضاءة خلفية LED مقاس 7.2 بوصة
شاشة LCD بإضاءة خلفية CCFL مقاس 7.3 بوصة
شاشة LCD بإضاءة خلفية TFT مقاس 7.4 بوصة
شاشة OLED مقاس 7.5 بوصة
7.5.1 أموليد
7.5.2 بي ام او ال اي دي
8 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة
8.1 نظرة عامة
8.2 أقل من 22.9
8.2.1 شاشة LCD بإضاءة خلفية LED
8.2.2 شاشة LCD بإضاءة خلفية CCFL
8.2.3 شاشة LCD بإضاءة خلفية TFT
8.2.4 شاشة OLED
8.3 23.0- 32.0
8.3.1 شاشة LCD بإضاءة خلفية LED
8.3.2 شاشة LCD بإضاءة خلفية CCFL
8.3.3 شاشة LCD بإضاءة خلفية TFT
8.3.4 شاشة OLED
8.4 32.1-42.0
8.4.1 شاشة LCD بإضاءة خلفية LED
8.4.2 شاشة LCD بإضاءة خلفية CCFL
8.4.3 شاشة LCD بإضاءة خلفية TFT
8.4.4 شاشة OLED
8.5 أكثر من 42
8.5.1 شاشة LCD بإضاءة خلفية LED
8.5.2 شاشة LCD بإضاءة خلفية CCFL
8.5.3 شاشة LCD بإضاءة خلفية TFT
8.5.4 شاشة OLED
9 سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب وضع المشاهدة
9.1 نظرة عامة
9.2 ثنائي الأبعاد
9.3 ثلاثي الأبعاد
10 أسواق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب ميجابيكسل
10.1 نظرة عامة
10.2 2.1-4 ميجابكسل
10.3 4.1-8 ميجابكسل
10.4 أعلى من 8 ميجابكسل
10.5 حتى 2 ميجابكسل
11 سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب القرار
11.1 نظرة عامة
11.2 4K
11.3 فائق الدقة الكاملة
11.4 كامل الوضوح
11.5 آخرون
12 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب نوع الشاشة
12.1 نظرة عامة
12.2 مثبت على الحائط
12.3 محمول
12.4 وحدات
13 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب لون الشاشة
13.1 نظرة عامة
13.2 لون
13.2.1 شاشة LCD بإضاءة خلفية LED
13.2.2 شاشة LCD بإضاءة خلفية CCFL
13.2.3 شاشة LCD بإضاءة خلفية TFT
13.2.4 شاشة OLED
13.3 أحادي اللون
13.3.1 شاشة LCD بإضاءة خلفية LED
13.3.2 شاشة LCD بإضاءة خلفية CCFL
13.3.3 شاشة LCD بإضاءة خلفية TFT
13.3.4 شاشة OLED
14 سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المكونات
14.1 نظرة عامة
14.2 الأجهزة
14.2.1 الملحقات
14.2.2 أجهزة الاستشعار
14.2.3 الألواح
14.2.4 آخرون
14.3 الخدمات
14.3.1 الاستشارات
14.3.2 التثبيت
14.3.3 خدمات ما بعد البيع
15 سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب التطبيق
15.1 نظرة عامة
15.2 التشخيص
15.2.1 حسب النوع
15.2.1.1 الأشعة العامة
15.2.1.2 تصوير الثدي بالأشعة السينية
15.2.1.3 علم الأمراض الرقمية
15.2.1.4 متعدد الوسائط
15.2.2 حسب حجم اللوحة
15.2.2.1 أقل من 22.9
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 أكثر من 42
15.3 الجراحية/التدخلية
15.3.1 حسب النوع
15.3.1.1 أمراض القلب والأوعية الدموية
15.3.1.2 علم الأورام
15.3.1.3 علم الأعصاب
15.3.1.4 طب العيون
15.3.1.5 آخرون
15.3.2 حسب حجم اللوحة
15.3.2.1 أقل من 22.9
15.3.2.2 23.0- 32.0
15.3.2.3 32.1-42.0
15.3.2.4 أكثر من 42
15.4 مراقبة ارتداء المريض
15.5 الاستشارة
15.6 الرعاية الصحية عن بعد
15.6.1 حسب حجم اللوحة
15.6.1.1 أقل من 22.9
15.6.1.2 23.0- 32.0
15.6.1.3 32.1-42.0
15.6.1.4 أكثر من 42
15.7 التدريس/الممارسة
15.7.1 حسب حجم اللوحة
15.7.1.1 أقل من 22.9
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 أكثر من 42
15.8 طب الأسنان
15.8.1 حسب حجم اللوحة
15.8.1.1 أقل من 22.9
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 أكثر من 42
15.9 نقطة الرعاية
15.9.1 حسب حجم اللوحة
15.9.1.1 أقل من 22.9
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 أكثر من 42
15.1 مراقبة الجنين
15.10.1 حسب حجم اللوحة
15.10.1.1 أقل من 22.9
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 أكثر من 42
15.11 آخرون
16 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المستخدم النهائي
16.1 نظرة عامة
16.2 المستشفيات
16.2.1 حسب المساحة
16.2.1.1 غرفة العمليات
16.2.1.2 وحدة الجراحة
16.2.1.3 آخرون
16.2.2 حسب التكنولوجيا
16.2.2.1 شاشة LCD بإضاءة خلفية LED
16.2.2.2 شاشة LCD بإضاءة خلفية CCFL
16.2.2.3 شاشة LCD بإضاءة خلفية TFT
16.2.2.4 شاشة OLED
16.2.3 العيادات
16.2.3.1 شاشة LCD بإضاءة خلفية LED
16.2.3.2 شاشة LCD بإضاءة خلفية CCFL
16.2.3.3 شاشة LCD بإضاءة خلفية TFT
16.2.3.4 شاشة OLED
16.2.4 مرافق التمريض
16.2.4.1 شاشة LCD بإضاءة خلفية LED
16.2.4.2 شاشة LCD بإضاءة خلفية CCFL
16.2.4.3 شاشة LCD بإضاءة خلفية TFT
16.2.4.4 شاشة OLED
16.2.5 مختبرات التشخيص
16.2.5.1 شاشة LCD بإضاءة خلفية LED
16.2.5.2 شاشة LCD بإضاءة خلفية CCFL
16.2.5.3 شاشة LCD بإضاءة خلفية TFT
16.2.5.4 شاشة OLED
16.3 مختبر التصوير/الأشعة
16.3.1 المختبر
16.3.1.1 شاشة LCD بإضاءة خلفية LED
16.3.1.2 شاشة LCD بإضاءة خلفية CCFL
16.3.1.3 شاشة LCD بإضاءة خلفية TFT
16.3.1.4 شاشة OLED
16.3.2 مراكز إعادة التأهيل
16.3.2.1 شاشة LCD بإضاءة خلفية LED
16.3.2.2 شاشة LCD بإضاءة خلفية CCFL
16.3.2.3 شاشة LCD بإضاءة خلفية TFT
16.3.2.4 شاشة OLED
16.4 آخرون
17 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب تكنولوجيا التصوير
17.1 نظرة عامة
شاشة تعمل باللمس 17.2
17.3 زجاج خط مقاوم للخدش
17.4 وضع الأمان
17.5 خيارات قابلة للتنظيف
17.6 توهج ناعم ورؤية سبوت
17.7 آخرون
18 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب نسبة العرض إلى الارتفاع
18.1 نظرة عامة
18.2 30/12/1899 4:09:00 مساءً
18.3 30/12/1899 9:09:00 مساءً
18.4 30/12/1899 4:03:00 صباحًا
19 سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب قناة التوزيع
19.1 نظرة عامة
19.2 العطاءات المباشرة
19.3 مبيعات التجزئة
19.4 آخرون
20 سوقًا لعرض المنتجات الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة الجغرافية
20.1 الشرق الأوسط وأفريقيا
20.1.1 جنوب أفريقيا
20.1.2 المملكة العربية السعودية
20.1.3 الإمارات العربية المتحدة
20.1.4 مصر
20.1.5 إسرائيل
20.1.6 بقية دول الشرق الأوسط وأفريقيا
21 سوق العرض الطبي في الشرق الأوسط وأفريقيا: مشهد الشركة
21.1 تحليل أسهم الشركة: الشرق الأوسط وأفريقيا
22 تحليل SWOT
23 نبذة عن الشركة
23.1 شركة أدفانتيك المحدودة
23.1.1 لمحة عامة عن الشركة
23.1.2 تحليل الإيرادات
23.1.3 تحليل أسهم الشركة
23.1.4 محفظة المنتجات
23.1.5 التطورات الأخيرة
شركة 23.2 HP للتطوير، مساهمة محدودة
23.2.1 لمحة عامة عن الشركة
23.2.2 تحليل الإيرادات
23.2.3 تحليل أسهم الشركة
23.2.4 محفظة المنتجات
23.2.5 التطورات الأخيرة
23.3 شركة ديل
23.3.1 لمحة عامة عن الشركة
23.3.2 تحليل الإيرادات
23.3.3 تحليل أسهم الشركة
23.3.4 محفظة المنتجات
23.3.5 التطورات الأخيرة
23.4 شركة ألبينيون للأنظمة الطبية المحدودة
23.4.1 لمحة عامة عن الشركة
23.4.2 تحليل أسهم الشركة
23.4.3 محفظة المنتجات
23.4.4 التطورات الأخيرة
23.5 ستيريس
23.5.1 لمحة عامة عن الشركة
23.5.2 تحليل الإيرادات
23.5.3 تحليل أسهم الشركة
23.5.4 محفظة المنتجات
23.5.5 التطورات الأخيرة
23.6 أمبرونيكس
23.6.1 لمحة عامة عن الشركة
23.6.2 محفظة المنتجات
23.6.3 التطورات الأخيرة
23.7 شركة أكسيومتيك المحدودة
23.7.1 لمحة عامة عن الشركة
23.7.2 تحليل الإيرادات
23.7.3 محفظة المنتجات
23.7.4 التطورات الأخيرة
23.8 باركو
23.8.1 لمحة عامة عن الشركة
23.8.2 تحليل الإيرادات
23.8.3 محفظة المنتجات
23.8.4 التطورات الأخيرة
23.9 بنكيو
23.9.1 لمحة عامة عن الشركة
23.9.2 محفظة المنتجات
23.9.3 التطورات الأخيرة
23.1 شركة كوجي المحدودة
23.10.1 لمحة عامة عن الشركة
23.10.2 محفظة المنتجات
23.10.3 التطورات الأخيرة
23.11 شركة إيزو (2021)
23.11.1 لمحة عامة عن الشركة
23.11.2 تحليل الإيرادات
23.11.3 محفظة المنتجات
23.11.4 التطورات الأخيرة
23.12 FSN التقنيات الطبية.
23.12.1 لمحة عامة عن الشركة
23.12.2 محفظة المنتجات
23.12.3 التطورات الأخيرة
23.13 شركة هايسنس للمعدات الطبية المحدودة (شركة تابعة لمجموعة هايسنس)
23.13.1 لمحة عامة عن الشركة
23.13.2 تحليل الإيرادات
23.13.3 محفظة المنتجات
23.13.4 التطورات الأخيرة
23.14 كونينكليك فيليبس إن في (2021)
23.14.1 لمحة عامة عن الشركة
23.14.2 تحليل الإيرادات
23.14.3 محفظة المنتجات
23.14.4 التطورات الأخيرة
23.15 شركة إل جي للشاشات المحدودة
23.15.1 لمحة عامة عن الشركة
23.15.2 تحليل الإيرادات
23.15.3 محفظة المنتجات
23.15.4 التطورات الأخيرة
23.16 شركة نانجينغ جوشا التجارية المحدودة
23.16.1 لمحة عامة عن الشركة
23.16.2 محفظة المنتجات
23.16.3 التطورات الأخيرة
23.17 شركة نوفانتا (2021)
23.17.1 لمحة عامة عن الشركة
23.17.2 تحليل الإيرادات
23.17.3 محفظة المنتجات
23.17.4 التطورات الأخيرة
23.18 شركة أونيكس للرعاية الصحية (شركة تابعة لشركة أيون للتكنولوجيا)
23.18.1 لمحة عامة عن الشركة
23.18.2 تحليل الإيرادات
23.18.3 محفظة المنتجات
23.18.4 التطورات الأخيرة
23.19 شركة باناسونيك القابضة
23.19.1 لمحة عامة عن الشركة
23.19.2 تحليل الإيرادات
23.19.3 التطورات الأخيرة
23.2 QUEST MEDICAL, INC. (شركة تابعة لشركة ATRION)
23.20.1 لمحة عامة عن الشركة
23.20.2 تحليل الإيرادات
23.20.3 محفظة المنتجات
23.20.4 التطورات الأخيرة
23.21 شركة رين الطبية المحدودة
23.21.1 لمحة عامة عن الشركة
23.21.2 محفظة المنتجات
23.21.3 التطورات الأخيرة
23.22 حلول شاشات SHARP NEC (2021)
23.22.1 لمحة عامة عن الشركة
23.22.2 محفظة المنتجات
23.22.3 التطورات الأخيرة
23.23 شركة شنتشن بيكون ديسبلاي تكنولوجي المحدودة
23.23.1 لمحة عامة عن الشركة
23.23.2 محفظة المنتجات
23.23.3 التطورات الأخيرة
23.24 شركة شنتشن جيه إل دي لخبراء العرض المحدودة
23.24.1 لمحة عامة عن الشركة
23.24.2 محفظة المنتجات
23.24.3 التطورات الأخيرة
23.25 شركة سيمنز للرعاية الصحية المحدودة
23.25.1 لمحة عامة عن الشركة
23.25.2 تحليل الإيرادات
23.25.3 محفظة المنتجات
23.25.4 التطورات الأخيرة
23.26 شركة مجموعة سوني
23.26.1 لمحة عامة عن الشركة
23.26.2 تحليل الإيرادات
23.26.3 محفظة المنتجات
23.26.4 التطورات الأخيرة
23.27 أجهزة كمبيوتر تيجوار
23.27.1 لمحة عامة عن الشركة
23.27.2 محفظة المنتجات
23.27.3 التطورات الأخيرة
24 استبيان
25 تقارير ذات صلة
List of Table
الجدول 1: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 2: سوق شاشات العرض الطبية LCD ذات الإضاءة الخلفية LED في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 3: شاشات LCD ذات الإضاءة الخلفية CCFL في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 4: شاشات LCD ذات الإضاءة الخلفية بتقنية TFT في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 5: شاشات OLED في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 6: أنواع شاشات OLED في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التقنية، 2020-2029 (مليون دولار أمريكي)
الجدول 7: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 8: الشرق الأوسط وأفريقيا أقل من 22.9 في سوق شاشات العرض الطبية، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 9: الشرق الأوسط وأفريقيا أقل من 22.9 في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 10: الشرق الأوسط وأفريقيا 23.0- 32.0 في سوق شاشات العرض الطبية، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 11 الشرق الأوسط وأفريقيا 23.0- 32.0 في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 12: الشرق الأوسط وأفريقيا 32.1-42.0 في سوق شاشات العرض الطبية، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 13: الشرق الأوسط وأفريقيا 32.1-40.0 في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 14: الشرق الأوسط وأفريقيا (أكثر من 42 شركة) في سوق شاشات العرض الطبية، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 15: الشرق الأوسط وأفريقيا: أكثر من 42 دولة في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 16 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب طريقة العرض، 2020-2029 (مليون دولار أمريكي)
الجدول 17: سوق شاشات العرض الطبية ثنائية الأبعاد في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 18: سوق شاشات العرض الطبية ثلاثية الأبعاد في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 19: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، بالميجابكسل، 2020-2029 (مليون دولار أمريكي)
الجدول 20: سوق شاشات العرض الطبية بدقة 2.1-4 ميجابكسل في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 21: سوق شاشات العرض الطبية بدقة 4.1-8 ميجابكسل في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 22: الشرق الأوسط وأفريقيا، سوق شاشات العرض الطبية بدقة أعلى من 8 ميجابكسل، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 23: سوق شاشات العرض الطبية حتى 2 ميجابكسل في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 24 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب القرار، 2020-2029 (مليون دولار أمريكي)
الجدول 25: سوق شاشات العرض الطبية بدقة 4K في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 26 سوق شاشات العرض الطبية فائقة الوضوح في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 27: سوق شاشات العرض الطبية عالية الدقة بالكامل في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 28 دول الشرق الأوسط وأفريقيا الأخرى في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 29 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب نوع الشاشة، 2020-2029 (مليون دولار أمريكي)
الجدول 30: سوق شاشات العرض الطبية المثبتة على الحائط في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 31 سوق أجهزة العرض الطبية المحمولة في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 32: سوق شاشات العرض الطبية المعيارية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 33 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب لون الشاشة، 2020-2029 (مليون دولار أمريكي)
الجدول 34 سوق شاشات العرض الطبية الملونة في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 35: سوق شاشات العرض الطبية الملونة في الشرق الأوسط وأفريقيا، حسب التقنية، 2020-2029 (مليون دولار أمريكي)
الجدول 36 سوق شاشات العرض الطبية أحادية اللون في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 37: سوق شاشات العرض الطبية أحادية اللون في الشرق الأوسط وأفريقيا، حسب التقنية، 2020-2029 (مليون دولار أمريكي)
الجدول 38 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المكونات، 2020-2029 (مليون دولار أمريكي)
الجدول 39: أجهزة العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 40: أجهزة العرض الطبية في الشرق الأوسط وأفريقيا، حسب المكونات، 2020-2029 (مليون دولار أمريكي)
الجدول 41 خدمات العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 42 خدمات الشرق الأوسط وأفريقيا في سوق العرض الطبي، حسب المكون، 2020-2029 (مليون دولار أمريكي)
الجدول 43 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 44: سوق التشخيصات الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 45 سوق التشخيصات الطبية في الشرق الأوسط وأفريقيا، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 46: الشرق الأوسط وأفريقيا حسب النوع في سوق شاشات العرض الطبية، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 47: الشرق الأوسط وأفريقيا حسب حجم اللوحة في سوق شاشات العرض الطبية، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 48 سوق شاشات العرض الطبية الجراحية/التدخلية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 49 سوق شاشات العرض الطبية الجراحية/التدخلية في الشرق الأوسط وأفريقيا، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 50: الشرق الأوسط وأفريقيا حسب النوع في سوق شاشات العرض الطبية، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 51: الشرق الأوسط وأفريقيا حسب حجم اللوحة في سوق شاشات العرض الطبية، حسب التطبيق، 2020-2029 (مليون دولار أمريكي)
الجدول 52 أجهزة المراقبة الطبية التي يرتديها المرضى في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 53: استشارات الشرق الأوسط وأفريقيا في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 54: سوق الرعاية الصحية عن بُعد في شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 55: سوق الرعاية الصحية عن بُعد في شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 56: التدريس/الممارسة في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 57: التدريس/الممارسة في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 58 طب الأسنان في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 59 طب الأسنان في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 60: نقاط الرعاية في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 61: سوق شاشات العرض الطبية في نقاط الرعاية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 62: سوق أجهزة مراقبة الأجنة في أجهزة العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 63: سوق أجهزة مراقبة الأجنة في شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب حجم اللوحة، 2020-2029 (مليون دولار أمريكي)
الجدول 64 دول الشرق الأوسط وأفريقيا الأخرى في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 65 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المستخدم النهائي، 2020-2029 (مليون دولار أمريكي)
الجدول 66 مستشفيات الشرق الأوسط وأفريقيا في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 67: مستشفيات الشرق الأوسط وأفريقيا في سوق شاشات العرض الطبية، حسب المستخدمين النهائيين، 2020-2029 (مليون دولار أمريكي)
الجدول 68: الشرق الأوسط وأفريقيا حسب المنطقة في سوق شاشات العرض الطبية، حسب المستخدمين النهائيين، 2020-2029 (مليون دولار أمريكي)
الجدول 69: الشرق الأوسط وأفريقيا حسب التكنولوجيا المستخدمة في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 70: عيادات الشرق الأوسط وأفريقيا في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 71: عيادات الشرق الأوسط وأفريقيا في سوق شاشات العرض الطبية، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 72: مرافق التمريض في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 73: مرافق التمريض في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 74: مختبرات التشخيص في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 75: مختبرات التشخيص في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب التقنية، 2020-2029 (مليون دولار أمريكي)
الجدول 76: سوق مختبرات التصوير/الأشعة في شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 77: سوق أجهزة العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 78: سوق أجهزة العرض الطبية في الشرق الأوسط وأفريقيا، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 79 مراكز إعادة التأهيل في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 80 مراكز إعادة التأهيل في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب التكنولوجيا، 2020-2029 (مليون دولار أمريكي)
الجدول 81 دول الشرق الأوسط وأفريقيا الأخرى في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 82 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب تقنية التصوير، 2020-2029 (مليون دولار أمريكي)
الجدول 83: شاشات اللمس في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 84: سوق زجاج الخطوط المقاوم للخدش في شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 85: وضع الأمان في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 86 خيارات التنظيف في سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 87: سوق شاشات العرض الطبية بتقنية SoftGlow وSpotView في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 88 دول الشرق الأوسط وأفريقيا الأخرى في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 89 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب نسبة العرض إلى الارتفاع، 2020-2029 (مليون دولار أمريكي)
الجدول 90: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 91: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا 21:09، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 92: سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا 4:03، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 93 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا، حسب قناة التوزيع، 2020-2029 (مليون دولار أمريكي)
الجدول 94: العطاءات المباشرة في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 95 مبيعات التجزئة في سوق العرض الطبي في الشرق الأوسط وأفريقيا، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
الجدول 96 دول الشرق الأوسط وأفريقيا الأخرى في سوق العرض الطبي، حسب المنطقة، 2020-2029 (مليون دولار أمريكي)
List of Figure
الشكل 1: سوق العرض الطبي في الشرق الأوسط وأفريقيا: التجزئة
الشكل 2 سوق العرض الطبي في الشرق الأوسط وأفريقيا: مثلث البيانات
الشكل 3: سوق العرض الطبي في الشرق الأوسط وأفريقيا: تحليل DROC
الشكل 4 سوق العرض الطبي في الشرق الأوسط وأفريقيا: تحليل السوق في الشرق الأوسط وأفريقيا مقابل السوق الإقليمية
الشكل 5: سوق العرض الطبي في الشرق الأوسط وأفريقيا: تحليل أبحاث الشركة
الشكل 6 سوق العرض الطبي في الشرق الأوسط وأفريقيا: النمذجة متعددة المتغيرات
الشكل 7: سوق العرض الطبي في الشرق الأوسط وأفريقيا: التركيبة السكانية للمقابلات
الشكل 8 سوق أجهزة العرض الطبية في الشرق الأوسط وأفريقيا: شبكة مواقع سوق أجهزة العرض الطبية الرقمية
الشكل 9 سوق أجهزة العرض الطبية في الشرق الأوسط وأفريقيا: شبكة تغطية تطبيقات السوق
الشكل 10: سوق العرض الطبي في الشرق الأوسط وأفريقيا: تحليل حصة البائعين
الشكل 11 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: التجزئة
الشكل 12: ارتفاع إنتاج الأدوية العامة والتركيز التكنولوجي في شاشات العرض الطبية هو المحرك لسوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا في الفترة المتوقعة من 2022 إلى 2029
الشكل 13 من المتوقع أن يستحوذ قطاع التكنولوجيا على أكبر حصة من سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا في عامي 2022 و2029
الشكل 14: العوامل المحركة والمعوقات والفرص والتحديات التي تواجه سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا
الشكل 15 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التكنولوجيا، 2021
الشكل 16 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التكنولوجيا، 2022-2029 (مليون دولار أمريكي)
الشكل 17 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التكنولوجيا ومعدل النمو السنوي المركب (2022-2029)
الشكل 18 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التكنولوجيا، منحنى لايف لاين
الشكل 19 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب حجم اللوحة، 2021
الشكل 20 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب حجم اللوحة، 2022-2029 (مليون دولار أمريكي)
الشكل 21 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب حجم اللوحة ومعدل النمو السنوي المركب (2022-2029)
الشكل 22 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب حجم اللوحة، منحنى لايف لاين
الشكل 23 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب طريقة العرض، 2021
الشكل 24 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب طريقة العرض، 2022-2029 (مليون دولار أمريكي)
الشكل 25 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب طريقة العرض، معدل النمو السنوي المركب (2022-2029)
الشكل 26 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب وضع المشاهدة، منحنى لايف لاين
الشكل 27 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: بالميجابكسل، 2021
الشكل 28 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: بالميجابكسل، 2022-2029 (مليون دولار أمريكي)
الشكل 29 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: بالميجابكسل، ومعدل النمو السنوي المركب (2022-2029)
الشكل 30 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: بالميجابكسل، منحنى لايف لاين
الشكل 31 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب الدقة، 2021
الشكل 32 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب القرار، 2022-2029 (مليون دولار أمريكي)
الشكل 33 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب القرار ومعدل النمو السنوي المركب (2022-2029)
الشكل 34 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب الدقة، منحنى لايف لاين
الشكل 35 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نوع الشاشة، 2021
الشكل 36 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نوع الشاشة، 2022-2029 (مليون دولار أمريكي)
الشكل 37 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نوع الشاشة، معدل النمو السنوي المركب (2022-2029)
الشكل 38 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نوع الشاشة، منحنى لايف لاين
الشكل 39 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب لون الشاشة، 2021
الشكل 40 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب لون الشاشة، 2022-2029 (مليون دولار أمريكي)
الشكل 41 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب لون الشاشة، معدل النمو السنوي المركب (2022-2029)
الشكل 42 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب لون الشاشة، منحنى لايف لاين
الشكل 43 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المكونات، 2021
الشكل 44 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المكونات، 2022-2029 (مليون دولار أمريكي)
الشكل 45 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المكونات ومعدل النمو السنوي المركب (2022-2029)
الشكل 46 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المكون، منحنى لايف لاين
الشكل 47 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التطبيق، 2021
الشكل 48 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التطبيق، 2022-2029 (مليون دولار أمريكي)
الشكل 49 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التطبيق، معدل النمو السنوي المركب (2022-2029)
الشكل 50 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التطبيق، منحنى لايف لاين
الشكل 51 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المستخدم النهائي، 2021
الشكل 52 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المستخدم النهائي، 2022-2029 (مليون دولار أمريكي)
الشكل 53 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المستخدم النهائي، معدل النمو السنوي المركب (2022-2029)
الشكل 54 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب المستخدم النهائي، منحنى لايف لاين
الشكل 55 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب تقنية التصوير، 2021
الشكل 56 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب تقنية التصوير، 2022-2029 (مليون دولار أمريكي)
الشكل 57 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب تقنية التصوير، معدل النمو السنوي المركب (2022-2029)
الشكل 58 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: باستخدام تقنية التصوير، منحنى لايف لاين
الشكل 59 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نسبة العرض إلى الارتفاع، 2021
الشكل 60 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نسبة العرض إلى الارتفاع، 2022-2029 (مليون دولار أمريكي)
الشكل 61 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نسبة العرض إلى الارتفاع ومعدل النمو السنوي المركب (2022-2029)
الشكل 62 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب نسبة العرض إلى الارتفاع، منحنى لايف لاين
الشكل 63 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب قناة التوزيع، 2021
الشكل 64 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب قناة التوزيع، 2022-2029 (مليون دولار أمريكي)
الشكل 65 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب قناة التوزيع، معدل النمو السنوي المركب (2022-2029)
الشكل 66 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب قناة التوزيع، منحنى لايف لاين
الشكل 67: سوق العرض الطبي في الشرق الأوسط وأفريقيا: لمحة عامة (2021)
الشكل 68 سوق العرض الطبي في الشرق الأوسط وأفريقيا: حسب البلد (2021)
الشكل 69 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب البلد (2022 و2029)
الشكل 70 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حسب التكنولوجيا (2022-2029)
الشكل 71 سوق شاشات العرض الطبية في الشرق الأوسط وأفريقيا: حصة الشركة 2021 (%)

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











