



تقسيم سوق الأدوات الجراحية الكهربائية في الشرق الأوسط وأفريقيا، حسب المنتج (القطع اليدوية، والمواد الاستهلاكية، والملحقات)، والتكنولوجيا (الأدوات الكهربائية، والأدوات التي تعمل بالبطارية، والأدوات الهوائية، وغيرها)، ونوع الجهاز (أدوات العظام الكبيرة، وأدوات العظام الصغيرة، وأدوات العظام المتوسطة، وغيرها)، والتطبيق (جراحة العظام، وجراحة الأنف والأذن والحنجرة، وجراحة الأعصاب، وجراحة الأسنان، وجراحة القلب والصدر، وغيرها)، والمستخدم النهائي (المستشفيات، ومراكز الجراحة النهارية، والعيادات، وغيرها)، وقناة التوزيع (المناقصات المباشرة والتوزيع عبر أطراف ثالثة) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في الشرق الأوسط وأفريقيا في أدوات الطاقة الجراحية؟
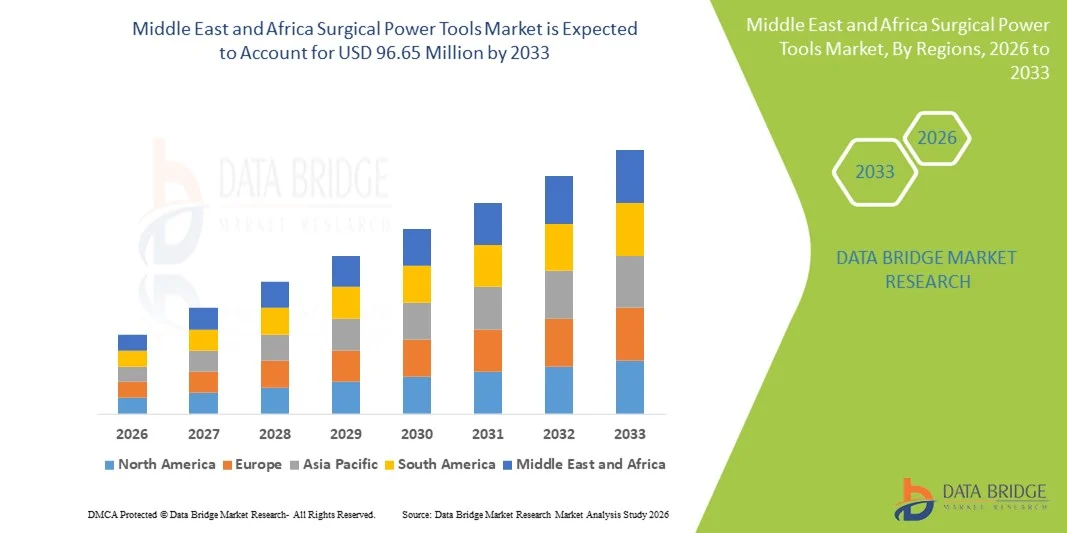
- وفقاً لسوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا، قُيِّرت قيمة حجم سوق أدوات الطاقة الجراحية في إطار تحليل البحوث المتعلقة بسوق سوق سوق جسر البيانات بقيمةمبلغ قدره 73.97 مليون دولار في عام 2009ومن المتوقع أن يتم ذلك(أ) ما دون, ماالنسبة المئوية المئويةخلال الفترة التي
- ويستمد نمو السوق الطاقة إلى حد كبير من تحسين الهياكل الأساسية للرعاية الصحية الصحية عبر اقتصادات رئيسية مثل المملكة العربية السعودية، والإمارات العربية المتحدة، وجنوب أفريقيا، وارتفاع الطلب على التدخلات الجراحية وتدخلات تقويم العظام وغيرها من التدخلات الجراحية الأخرى، والتحول نحو أدوات متقدمة تدار باستخدام الطاقة تعزز كفاءة الدقة وغرفة التشغيل
- فضلاً عن ذلك فإن زيادة الإنفاق على الرعاية الصحية، وتوسيع المراكز الجراحية المتخصصة، وزيادة التركيز على نتائج المرضى والكفاءة الإجرائية، تدفع إلى تبني أدوات متطورة للطاقة الجراحية عبر مرافق الرعاية الصحية العامة والخاصة على حد سواء. وهذه العوامل المتقاربة تعمل على تسريع الإمتصاص الإقليمي للأجهزة الجراحية ذات الطاقة الكهربائية، الأمر الذي يعزز إلى حد كبير نمو الصناعة.
سوق الحجم و توقّر
- الشرق الأوسط وقيمة سوق أفريقيا (2025)المبلغ:
- القيمة السوقية المتوقعة (2033)المبلغ::
- )٢٠٢٦-٢٠٣٣(: 3.40%
ما هي أهم عمليات النقل في الشرق الأوسط وسوق أدوات الطاقة الجراحية في أفريقيا؟
- أصبحت أدوات القدرة الجراحية، بما في ذلك المثقبات والمناشير والرمامات المستخدمة في العمليات الجراحية العامة التي تُعَدُّ تقويم العظام، وطب الأسنان، وطب الأسنان، والعمليات الجراحية العامة، ذات أهمية حيوية بشكل متزايد في غرف التشغيل الحديثة عبر المستشفيات والمراكز الجراحية المتخصصة بسبب دقتها وكفاءتها وقدرتها على الحد من إجهاد الجراحين أثناء الإجراءات المعقدة
- ويغذي الطلب المتزايد على أدوات الطاقة الجراحية أساساً ارتفاع أحجام الإجراءات الجراحية، وزيادة نفقات الرعاية الصحية، واعتماد أدوات ذات قدرة تكنولوجية متقدمة تعزز النتائج الإجرائية وتقلل أوقات العمليات
- وتهيمن المملكة العربية السعودية على سوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا بحصة إيرادات قدرها 22.9 في المائة في عام 2025، مدعومة بتحسين الهياكل الأساسية للرعاية الصحية، وارتفاع تدفق المرضى إلى عمليات جراحة العظام، والاستثمارات الكبيرة في معدات غرف التشغيل الحديثة من جانب مقدمي خدمات الرعاية الصحية من القطاعين العام والخاص على السواء.
- ومن المتوقع أن تكون مصر أسرع البلدان نمواً في سوق أدوات الطاقة الجراحية خلال الفترة المتوقعة بسبب توسيع نطاق الوصول إلى الرعاية الصحية، وزيادة قدرات المستشفيات، وزيادة الوعي بالحلول الجراحية الحديثة.
- كانت جراحة تقويم العظام تهيمن على سوق أدوات القوة الجراحية، بحصة سوقية قدرها 47.2 في المائة في عام 2025، مدفوعة بارتفاع حالات الاضطرابات المرتبطة بالعظم، وزيادة عدد الإجراءات الجراحية، وتفضيل الأدوات المشغلة على الأدوات اليدوية لتحسين الدقة، وتقليص وقت التشغيل، وتحسين النتائج الجراحية.
تقرير عن النطاق والشرق الأوسط وأفريقيا
|
الصفات الأولى |
باء - النظرات في الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
الشرق الأوسط وأفريقيا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في الشرق الأوسط وسوق أدوات الطاقة الجراحية في أفريقيا؟
التطورات في الأدوات الجراحية الروبوتية والتقييمية الذكية
- وثمة اتجاه هام ومتسارع في سوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا يتمثل في تكامل النظم الجراحية بمساعدة الروبوتات والنظم الجراحية الذكية، التي تعزز الدقة، وتقلل من فترات التشغيل، وتحسن نتائج المرضى في مجالي تقويم العظام والتقويم.عمليات جراحية بسيطة
- فعلى سبيل المثال، يتيح النظام الذي يتلقى المساعدة في مجال المساعدة الآلية في إطار نظام ماكّو (MAKO) للجرّاحين في المملكة العربية السعودية وجنوب أفريقيا إجراء عمليات استبدال جزئية للركبة والورك بدقة أكبر، مما يقلل من التعقيدات والوقت اللازم للتعافي.
- والآن تشتمل أدوات الطاقة المدعومة بمساعدة ذكية على أجهزة استشعار تقوم برصد الدوران، والسرعة، والضغط في الوقت الحقيقي، وتساعد الجراحين على تحسين الأداء إلى الحد الأمثل والحد من الإجهاد. على سبيل المثال، يوفر نظام سترايكر 8 من التدريبات الجراحية تغذية مرتدة في الوقت الحقيقي لمنع الإفراط في الحفر وضمان التثبيت الأمثل.
- التكامل مع البرامج الرقمية للمستشفيات التي تتيح الرصد المركزي للأدوات الجراحية، وتعقب الأجهزة، ومواصلة الجدولة الزمنية، وتبسيط العمليات، وتقليص الوقت
- هذا الاتجاه نحو الذكاءجهاز جهاز- تقوم أدوات الطاقة الجراحية القائمة بمساعدة الروبوتات بمساعدة الروبوتات بإعادة صياغة البروتوكولات والتوقعات الجراحية، مما يدفع شركات مثل ميدترونيك إلى تطوير أدوات متشددة للعُرَزَد بمساعدة تقنية مع تغذية مرتدة آليا وتوجيهات دقيقة
- ويتزايد بسرعة اعتماد أدوات جراحية ذكية وروبوتية في جميع المستشفيات العامة والخاصة على حد سواء، مع إيلاء مقدمي الرعاية الصحية أولوية متزايدة للكفاءة الجراحية، وسلامة المرضى، والمضاعفات المخفضة بعد الجراحة
- :: تعزيز قدرة الربط بين أدوات القدرة الجراحية ونظم تكنولوجيا المعلومات في المستشفيات وإدارة الأجهزة القائمة على تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا تكنولوجيا المعلومات من شأنه أن يمكّن من الصيانة التنبؤية والتحليل التحليلي التشغيلي، مما يزيد من تحسين الكفاءة وخفض التكاليف
الشرق الأوسط وأفريقيا
سائق
زيادة حجم الإجراءات الجراحية واستثمارات المستشفيات
- ويُعد ارتفاع أحجام الجراحات الجراحية والجراحات الجراحية وطب الأسنان والجراحات العامة، إلى جانب تزايد الاستثمارات في الهياكل الأساسية للرعاية الصحية، عاملاً محركاً هاماً لزيادة اعتماد أدوات القدرة الجراحية.
- فعلى سبيل المثال، في آذار/مارس 2025، أعلنت شركة زيمر بيميت عن توسيع نطاق توزيع أدوات الطاقة العُرْضية في جميع المستشفيات السعودية، مع استهداف كل من أسواق الاستبدال المشترك وأسواق جراحة الصدمات.
- ويتزايد تفضيل الجراحين للأدوات التي تعمل بقوة على الأدوات اليدوية بسبب تعزيز الدقة وتقليص وقت التشغيل وتحسين نتائج المرضى، ولا سيما في المراكز الجراحية ذات الحجم الكبير
- وعلاوة على ذلك، فإن تحديث غرف التشغيل وتنامي إنشاء مراكز جراحية متخصصة في جنوب أفريقيا ومصر يؤديان إلى زيادة الطلب على أدوات متقدمة للطاقة الجراحية.
- ومن العوامل الرئيسية التي تدفع إلى دفع عملية الاعتماد في مرافق الرعاية الصحية العامة والخاصة على السواء ارتفاع تدفق المرضى إلى الداخل من أجل إجراءات تقويم العظام وزيادة الاستثمارات الحكومية والخاصة في الهياكل الأساسية الجراحية.
- ويدعم الاتجاه نحو استخدام أدوات متقدمة تكنولوجياً عالية الدقة عالية الدقة في مجال الطاقة الجراحية العالية الدقة يدعمه وعي متزايد بين مقدمي الرعاية الصحية بالكفاءة الإجرائية وسلامة المرضى وإنتاجية المستشفيات
- :: زيادة المبادرات الحكومية والتمويل لتحسين المرافق الجراحية في بلدان مثل المملكة العربية السعودية والإمارات العربية المتحدة تحفز المستشفيات على اعتماد أدوات حديثة للطاقة الجراحية
- والتفضيل المتزايد لأدنى قدر ممكن من الإجراءات الاجهازية، ولا سيما في العمليات الجراحية التي تجري في عظام العظام والعصب العمود الفقري، هو الطلب الدافع على الأدوات المتخصصة ذات القدرة العالية على الدقة.
التعرّض/التحديي
التكاليف المرتفعة والقوى المحدودة للعمل الماهرة
- وتشكل التكلفة المرتفعة نسبياً لأدوات الطاقة الجراحية المتقدمة، بما في ذلك الأجهزة الآلية والأجهزة المدعومة بأجهزة الاستشعار، تحدياً كبيراً أمام دخول الأسواق على نطاق أوسع، لا سيما في البلدان التي تتأثر بالأسعار في المنطقة.
- وعلى سبيل المثال، قد تؤخر المستشفيات الأصغر في مصر أو نيجيريا اعتماد أدوات طاقة متقدمة بسبب قيود الميزانية رغم فوائدها السريرية
- يُعيق التوافر المحدود للجراحين والتقنيين المدربين القادرين على تشغيل أدوات عالية الجودة في مجال القدرة الجراحية، الاعتماد الأسرع، ولا سيما في أسواق الرعاية الصحية الأقل نمواً
- ولا تزال برامج التدريب وتنمية المهارات من أجل تشغيل أدوات مأمونة وكفؤة محدودة، مما يخلق فجوة بين توافر التكنولوجيا والاستخدام العملي في المستشفيات
- وبالإضافة إلى ذلك، فإن متطلبات الصيانة والتكاليف المتكررة لأدوات القدرة الجراحية، بما في ذلك المواد القابلة للصرف والمعايرة، يمكن أن تزيد من مجموع تكلفة الملكية، مما يثبط بعض المستشفيات عن تحسين النظم القائمة
- وسيكون التغلب على هذه التحديات من خلال حلول فعالة من حيث التكلفة، ومبادرات التدريب، ودعم الخدمات المحلية أمرا حيويا لتحقيق النمو المطرد وتوسيع نطاق الاعتماد في سوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا
- يمكن أن يؤدي التغير في الموافقات التنظيمية والقيود المفروضة على الاستيراد عبر بلدان الشرق الأوسط وأفريقيا إلى تأخير دخول أسواق صانعي أدوات الطاقة الجراحية الدولية
- ويمكن أن يؤدي عدم اتساق إمدادات الكهرباء ومحدودية الهياكل الأساسية للمستشفيات في بعض المناطق إلى إعاقة الاستخدام الأمثل لأدوات الطاقة الجراحية المتقدمة، مما يؤثر على معدلات الاعتماد
منطقة الشرق الأوسط وأفريقيا
ويتم تقسيم السوق على أساس المنتج والتكنولوجيا ونوع الجهاز والتطبيق والمستعمل النهائي وقناة التوزيع.
- )
وعلى أساس المنتج، فإن سوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا مقسمة إلى قطع يدوية، ومستخدمة، وملحقات، وقد هيمنة قطعة اليد على السوق في عام 2025 نظراً لدورها الأساسي في العمليات الجراحية مثل تقويم العظام، وطب الأسنان، والإجراءات الجراحية العصبية. وتوفر القطع اليدوية القدرة التشغيلية الأساسية للحفرات، والمنشارات، والريمارات، مما يجعلها لا غنى عنها في المستشفيات والمراكز الجراحية المتخصصة. ويدعم اعتمادها الواسع النطاق تصميمات عصرية، ومراقبة دقيقة، والتوافق مع النظم الجراحية المتعددة. وتعطي المستشفيات الأولوية لليد ذات الجودة العالية لتحسين الكفاءة الإجرائية، والحد من إجهاد الجراحين، وضمان النتائج الموثوقة. ويؤدي التكامل التكنولوجي، مثل المصنوعات اليدوية التي تعمل بالكهرباء والبطاريات، إلى زيادة تعزيز هيمنتها في السوق.
ومن المتوقع أن يشهد قطاع المواد المستنفدة والمستلزمات أسرع نمو من عام 2026 إلى عام 2033 بسبب زيادة الوعي بمكافحة العدوى والولايات التنظيمية للعناصر الجراحية ذات الاستخدام الوحيد.)وتؤدي زيادة عدد إجراءات المرضى الخارجيين والعيادات الصغيرة التي تعتمد أدوات الطاقة الجراحية أيضاً إلى زيادة الطلب، ويبتكر المصنعون لتوفير حلول ذات استخدام واحد تكون فعالة من حيث التكلفة وتلبي معايير النظافة والسلامة، وهذا التركيز على الأدوات واللوازم التي يمكن استخدامها يدفع النمو القوي في الأسواق الناشئة مثل مصر ونيجيريا.
- التكنولوجيا المنقولة
وعلى أساس التكنولوجيا، تنقسم السوق إلى أدوات طاقة تعمل بالكهرباء، وأدوات طاقة تعمل بالبطارية، وأدوات طاقة هوائية، وغيرها. وقد هيمنة قطاع أدوات الطاقة التي تعمل بالكهرباء على السوق في عام 2025 بسبب ارتفاع أدائه وملاءمته للعمليات الجراحية والصدمات النفسية الطويلة الأمد. وتفضّل المستشفيات الأدوات الكهربائية للحفر الدقيق والقطع والريمج، حيث أنها توفر دورة دراجات ثابتة وسرعة ثابتة مقارنة بالتكنولوجيات الأخرى. وتتوافق هذه الأدوات مع العديد من الأدوات والملحقات، وتوفر المرونة التشغيلية والموثوقية أثناء العمليات الجراحية المعقدة. وتحتاج الأجهزة التي تعمل بالكهرباء أيضاً إلى صيانة أقل وتوفير قدرة عالية على البقاء، بما يضمن فعالية التكاليف على المدى الطويل. وتعتمد المستشفيات الكبيرة في المملكة العربية السعودية وجنوب أفريقيا وجامعة دول شرق أفريقيا على أدوات الطاقة الكهربائية للاستبدال المشترك وعمليات العمود الفقري، مما يعزز هيمنة هذه الأدوات.
ومن المتوقع أن يشهد قطاع أدوات الطاقة المدفوعة بالبطارية أسرع نمو خلال الفترة 2026-2033 بسبب قابليتها للتنقل، وملاءمتها، وقدرتها على العمل في مراكز جراحية إسعافية وعيادات ذات هياكل أساسية محدودة. وقد أدت تطورات الليثيوم إلى زيادة عمر البطاريات والناتج، مما جعل هذه الأدوات قابلة للمقارنة مع البدائل الكهربائية. وهي ملائمة بشكل خاص للإجراءات الأقل غزواً والوحدات الجراحية المتنقلة. وتعتمد المستشفيات والعيادات في مصر ونيجيريا على نحو متزايد أدوات تعمل بالبطاريات للتغلب على عدم الاتساق في إمدادات الكهرباء. ويعجِّل الوعي المتزايد بمزاياها، بما في ذلك تقليص وقت الإعداد والنشر المرن، من اعتماد الأسواق.
- هكذا
وعلى أساس نوع الجهاز، تنقسم السوق إلى أدوات كبيرة لقوة العظام، وأدوات متوسطة لقوة العظام، وأدوات لقوة العظام صغيرة، وأدوات قدرة عظمية صغيرة، وغير ذلك. وقد هيمنة قطاع أدوات قوة العظام الكبير على السوق في عام 2025 بسبب ارتفاع حجم إجراءات تقويم العظام التي تشمل الورك والركب والعمودية والعمودية. وتشكل الأجهزة مثل المنشار المتذبذب، وحفرات ذات فتحات ذات فتحات ذات فتحات عالية، وأجهزة الريمة ضرورية لعمليات الاستبدال المشتركة وعمليات جراحة الصدمات. وتعتمد المستشفيات في المملكة العربية السعودية، وجنوب أفريقيا، والإمارات العربية المتحدة على هذه الأدوات من أجل الدقة والاستقرار والكفاءة أثناء الإجراءات المعقدة. وتوفر أدوات القدرة العظمية الكبيرة موثوقية تشغيلية أعلى، وتخفض أوقات العمليات والمضاعفات. كما أن توافقها مع الرافعات المتعددة والاندماج مع النظم الجراحية الذكية من شأنه أن يدعم قيادة السوق. كما أن زيادة الاستثمارات في المراكز الجراحية والهياكل الأساسية الجراحية تواصل تعزيز الهيمنة.
ومن المتوقع أن يشهد قطاع أدوات القدرة العظمية الصغيرة أسرع نمو من عام 2026 إلى عام 2033 بسبب ارتفاع الطلب في عمليات طب الأسنان، والمعالجة بالتقنية البيئية، وجراحات اليد. فأدوات مثل المحارم الدقيقة، والبورز، والمنشارات ذات الفتحة المنخفضة توفر الدقة وتقلل من الاجهاد. والواقع أن الإجراءات الغازية إلى الحد الأدنى في العظام الأصغر تتزايد في مختلف أنحاء مصر ونيجيريا والإمارات العربية المتحدة. ويؤدي تبنيها إلى تحسين أوقات التعافي من المرضى والدقة الجراحية. وتدمج المستشفيات والعيادات المتخصصة بشكل متزايد أدوات العظام الصغيرة باليد المتقدمة. ويحفز الجمع بين التقدم التكنولوجي وارتفاع عدد الجراحات الخارجية على نمو السوق السريع.
- ألف -
وعلى أساس التطبيق، ينقسم السوق إلى جراحة تقويم العظام، وجراحة القلب، وجراحة الجهاز العصبي، وجراحة الأسنان، وجراحة القلب والأوراسي القلبية، وغيرها. وكان قطاع جراحة العظام يهيمن على السوق في عام 2025 بحصة سوقية تبلغ 47.2 في المائة، مدفوعة بارتفاع معدل انتشار الكسور، والاضطرابات العضلية الهيكلية، والاستبدال المشترك. ويفضل الجراحون الأدوات الممددة بالطاقة من أجل الدقة والسرعة، ونتائج أفضل للمريض. وتؤدي المستشفيات في المملكة العربية السعودية وجنوب أفريقيا والإمارات العربية المتحدة كميات كبيرة من العمليات الجراحية في الركبة والورك والشعب الفقري، مما يخلق طلباً قوياً. وتزيد الإجراءات العصبية المدعومة بالروبوتة والمعززة بالأجهزة الاستشعار من تعزيز التبني. ويستفيد هذا القطاع من الاستثمار الكبير في غرف التشغيل والمراكز العصبية المتخصصة. وتحتفظ الابتكارات المستمرة في القطع اليدوية، والتمارين، والمنشارات بالهيمنة عبر المنطقة.
ومن المتوقع أن يشهد قطاع جراحة الأسنان أسرع نمو من عام 2026 إلى عام 2033، مدعوماً بزيادة عيادات طب الأسنان، والوعي بالإجراءات الشفهية المتقدمة، واعتماد التدريبات الدقيقة والقطع اليدوية، والتحضر وزيادة الدخول المتاحة في مصر ونيجيريا هما من عوامل الطلب، وتعتمد عمليات جراحة الأسنان بشكل متزايد على تقنيات الحد الأدنى من التوسعية، التي تستفيد من أدوات القدرة الجراحية التي تعمل بالبطارية أو التي تعمل بالآجرة، كما أن النمو في طب الأسنان واجراءات الزرع يزيد من سرعة الاعتماد، ويقوم المصنعون بتطوير أدوات أسنان فعالة من حيث التكلفة لتلبية الاحتياجات المتزايدة للعيادات، ويسهم الاتجاه المتزايد للرعاية الصحية الخاصة بالأسنان في التوسع المستمر في الأسواق.
- هذا
وعلى أساس المستخدم النهائي، فإن السوق مقسمة إلى مستشفيات ومراكز جراحية متحركة، وعيادات، وغيرها. وكانت شريحة المستشفيات تسيطر على السوق في عام 2025، بسبب ارتفاع أحجام الجراحين، وتوافر الجراحين المهرة، والبنية الأساسية لدعم أدوات الطاقة الجراحية المتقدمة. وتستثمر المستشفيات في المملكة العربية السعودية وجنوب أفريقيا بشكل كبير في الأجهزة الكهربائية، وأدوات قوة العظام الضخمة، والنظم المدعومة بالروبوتات. وهذه المرافق تعطي الأولوية للدقة والموثوقية والتكامل مع أنظمة التتبع الرقمية. كما تستفيد المستشفيات أيضاً من المشتريات الضخمة، والضمانات، ودعم الخدمات، مما يخلق طلباً قوياً. وتدعم هيمنة القطاع الاستثمارات المستمرة في أقسام تقويم العظام والتشعبات العصبية. والواقع أن أحجام الإجراءات العالية والتعقيدات تعزز المستشفيات باعتبارها المستخدم النهائي الرئيسي الرئيسي.
ومن المتوقع أن يشهد الجزء الخاص بالمراكز الجراحية الإسعافية أسرع نمو من عام 2026 إلى عام 2033، مدفوعاً بارتفاع إجراءات المرضى الخارجيين، وبحد أدنى من العمليات الجراحية الغازية، وبالاحتياجات الأصغر من البنية التحتية. ذلك أن الأدوات المحمولة التي تقودها البطاريات تجعل من الخدمات الاستشارية الخاصة عملية للعمليات التي تتسم بالكفاءة من حيث التكاليف. فتوسيع نطاق الخدمات الاستشارية الخاصة في مصر، والإمارات العربية المتحدة، ونيجيريا يعمل على زيادة تبني أدوات الطاقة الجراحية الصغيرة والخفيفة الوزن. وتستفيد هذه الخدمات من سرعة دوران المرضى ومن التجهيزات الجراحية المرنة. وتدعم الشعبية المتنامية لعمليات الرعاية النهارية نمو الأسواق السريع. ويؤدي التكامل مع المنصات الرقمية إلى زيادة تعزيز الكفاءة والجذب لاعتماد الخدمات الاستشارية.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم السوق إلى عطاءات مباشرة وتوزيع من طرف ثالث، وسيطر قطاع العطاءات المباشرة على السوق في عام 2025 بسبب ممارسات الشراء الكبيرة في المستشفيات، لا سيما في المملكة العربية السعودية وجنوب أفريقيا، وتكفل الاتفاقات المباشرة مع المصنعين جودة عالية من المنتجات والضمانات ودعم الخدمات، وتستفيد المستشفيات من الشراء السائب للقطع اليدوية، وأدوات العظام الكبيرة، والمواد الاستهلاكية بأسعار متفاوض عليها، وتخفض العطاءات المباشرة من فترات الشراء وتضمن استقرار العرض في الأجل الطويل ويكفل هذا النهج الجودة المتسقة للأدوات الجراحية الحرجة، وتفضّل المستشفيات التي تقوم بعمليات جراحية معقدة علاقات التصنيع المباشر من حيث الموثوقية والتكييف.
ومن المتوقع أن يشهد الجزء الخاص بالتوزيع من طرف ثالث أسرع نمو من عام 2026 إلى عام 2033، وخاصة في البلدان النامية مثل مصر ونيجيريا. وتعتمد المستشفيات والعيادات الأصغر حجماً على موزعين من أطراف ثالثة للحصول على مجموعة واسعة من أدوات الطاقة الجراحية بدون استثمار رأسمالي كبير. وتوفر جهات التوزيع خدمات مرنة في مجال التسليم، وتسعير تنافسي، ومجموعة متنوعة من العلامات التجارية. كما تدعم هذه الجهات العيادات بقطع الغيار، والمواد الاستهلاكية، وخدمات الصيانة. ويؤدي تزايد اعتماد أدوات الطاقة الجراحية في مرافق المرضى الخارجيين ومرافق الرعاية الصحية الصغيرة إلى تسريع المبيعات من طرف ثالث. وتعمل شبكات التوزيع على تعزيز الوصول إلى الخدمات وتوافرها والقدرة على تحمل تكاليفها، مما يدفع النمو السريع عبر الأسواق الناشئة.
منطقة الشرق الأوسط وأفريقيا
- وتهيمن المملكة العربية السعودية على سوق أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا بحصة إيرادات قدرها 22.9 في المائة في عام 2025، مدعومة بتحسين الهياكل الأساسية للرعاية الصحية، وارتفاع تدفق المرضى إلى عمليات جراحة العظام، والاستثمارات الكبيرة في معدات غرف التشغيل الحديثة من جانب مقدمي خدمات الرعاية الصحية من القطاعين العام والخاص على السواء.
- تعطي المستشفيات ومراكز العمليات الجراحية المتخصصة في البلد الأولوية لأدوات الطاقة الجراحية المتقدمة من قبيل اليد الكهربائية، وأدوات القوة العظمية الكبيرة، والنظم بمساعدة الروبوتات لتعزيز الدقة، وتقليص أوقات العمليات، وتحسين نتائج المرضى عبر جراحات تقويم العظام والعصب والصدمات.
- ويدعم هذا الاعتماد الواسع النطاق أيضاً مبادرات حكومية قوية لتحديث غرف التشغيل، وتدفق المرضى المرتفعين إلى الداخل، وتفضيل متزايد لإجراءات الحد الأدنى من التدخل، مما يجعل أدوات الطاقة الجراحية أساسية لمرافق الرعاية الصحية العامة والخاصة على السواء.
المملكة العربية السعودية
وفي المملكة العربية السعودية، حصلت سوق أدوات الطاقة الجراحية على أكبر حصة من الإيرادات بلغت 22.9% في عام 2025، مدفوعة باستثمارات كبيرة في البنية الأساسية للرعاية الصحية والعدد المتزايد من الإجراءات الجراحية، وإجراءات طب الأسنان، والعمليات الجراحية العصبية. وأعطت المستشفيات ومراكز الجراحة المتخصصة الأولوية لليد الكهربائية العالية الأداء واليد العاملة بالبطارية، وأدوات القوة العظمية الضخمة، والنظم المدعومة بالروبوتات لتعزيز الدقة والكفاءة الجراحية. كما أن الاتجاه المتزايد للجراحات التي لا تُجرى إلا بقدر ضئيل من الامتداد واعتماد تكنولوجيات متقدمة لغرفة التشغيل يزيدان من دفع نمو السوق. والمبادرات الحكومية القوية لتحديث المستشفيات، إلى جانب تدفق المرضى المرتفع، تؤدي إلى توليد الطلب المستمر. ويتزايد اعتماد الجراحين السعوديين لأدوات تعمل على تحسين النتائج وتقليص الإجراءات. كما تعمل المستشفيات العامة والخاصة على تعزيز الشراكات مع المصنعين العالميين من أجل الوصول إلى الأدوات الجراحية المتطورة.
جنوب أفريقيا
إن سوق جنوب أفريقيا لأدوات الطاقة الجراحية تحتفظ بحصة كبيرة في منطقة الشرق الأوسط وأفريقيا، مدفوعة بالهياكل الأساسية الراسخة في المستشفيات، وارتفاع أحجام جراحة تقويم العظام والصدمات، ووجود كبار صانعي الأدوات الجراحية. فالمستشفيات تعمل بشكل متزايد على دمج الأجهزة الكهربائية والأجهزة المدعومة بالروبوتات للاستبدال المشترك، والعمود الفقري، وعمليات جراحة الأسنان، وضمان الدقة والسلامة. ويستمد الطلب المزيد من الطاقة من الاستثمارات المستمرة في المعدات الجراحية، واليد المتقدمة، والأدوات العظمية الضخمة. ويفضل الجراحون الأدوات الكهربائية لتحسين الدقة الإجرائية وتقليص أوقات التشغيل. إن تبني التقنيات الأقل غزواً يدعم الحاجة المتزايدة إلى أدوات جراحية مضغوطة وعالية الدقة. ويستفيد قطاع الرعاية الصحية في جنوب أفريقيا أيضاً من الشراكات مع الموزعين لضمان توافر الأدوات المتطورة عبر المستشفيات الحضرية وشبه الحضرية.
سوق أدوات الطاقة الجراحية
ومن المتوقع أن تشهد سوق أدوات الطاقة الجراحية في مصر أسرع نمو خلال الفترة المتوقعة نظراً لزيادة فرص الحصول على الرعاية الصحية، وزيادة قدرات المستشفيات، وزيادة الوعي بالحلول الجراحية الحديثة. فالمستشفيات والعيادات تعتمد بسرعة قطع يد مدفوعة بالبطارية أو كهربائية، وأدوات عظمية صغيرة، وأدوات التخلص لدعم المرضى الخارجيين، والإجراءات الأقل غزواً. والمبادرات الحكومية الرامية إلى تحسين البنية الأساسية للرعاية الصحية والاستثمارات الخاصة في المراكز الجراحية المتخصصة تدفع الطلب. كما أن الانتشار المتزايد لاضطرابات العظام وإجراءات طب الأسنان يدعم أيضاً التبني. ويتزايد تفضيل الجراحين المصريين للأدوات الدقيقة لتحسين النتائج الإجرائية وأوقات التعافي الأقصر. ويمكِّن الموزعون من الأطراف الثالثة المستشفيات والعيادات الأصغر حجماً من الوصول إلى الأدوات الجراحية المتقدمة بسهولة.
المصدر: المصدر: المصدر: المصدر: المصدر: المصدر: المصدر: المصدر: المصدر: المصدر: المصدر:
إن سوق أدوات الطاقة الجراحية في الإمارات العربية المتحدة ينمو بشكل مطرد بسبب ارتفاع الاستثمارات في البنية الأساسية المتقدمة للرعاية الصحية، وزيادة السياحة الطبية، وارتفاع أحجام الإجراءات الجراحية في تخصصات تقويم العظام وطب الأسنان. وتعتمد المستشفيات ومراكز التخصص أنظمة مساعدة آلية، وأدوات كبيرة لقوة العظام، وأجهزة يدوية متقدمة لتعزيز الدقة والكفاءة التشغيلية. والمبادرات الحكومية الرامية إلى تحديث المستشفيات، إلى جانب أنظمة الرعاية الصحية القوية في البلاد، تعمل على تعزيز التبني. والواقع أن الجراحين يقوون الأدوات التي تعمل على خفض وقت التشغيل وتحسين نتائج المرضى. كما تشهد الإمارات العربية المتحدة نمواً في العمليات الجراحية للمرضى الخارجيين، الأمر الذي يزيد الطلب على الأدوات الجراحية التي تحركها البطاريات والأدوات الجراحية المحمولة. وتعمل الشراكات مع الشركات المصنعة الدولية على ضمان توافر المعدات العالية الجودة في المرافق العامة والخاصة.
منطقة الشرق الأوسط وأفريقيا
وتقود صناعة أدوات الطاقة الجراحية في الشرق الأوسط وأفريقيا في المقام الأول شركات راسخة، منها:
- (الولايات المتحدة الأمريكية)
- زيمـر بيومت (الولايات المتحدة الأمريكية)
- ميدترونيك (أيرلندا)
- )الولايات المتحدة الأمريكية(
- & أُنْف (U.K.)
- Arthrnex, Inc. (الولايات المتحدة)
- دو سوتر طبي (المملكة المتحدة)
- (سويسرا)
- )اليابان(
- شركة Exactch, Inc. (الولايات المتحدة)
- شركة GPC Mic Ltd. (الهند)
- أيغون (تركيا)
- (الصين)
- (الولايات المتحدة الأمريكية)
- KLS مارتن مجموعة (الولايات المتحدة الأمريكية)
- شركة AlloTech Co. Ltd. (U.S.)
- Matortho Limited (U.K.)
- Ltd. (الهند)
- ب. براون سي (ألمانيا)
ما هي التطورات الأخيرة في الشرق الأوسط وسوق أدوات الطاقة الجراحية في أفريقيا؟
- وفي تشرين الأول/أكتوبر 2025، وقّعت اللجنة اتفاق تعاون مع زيمر غمبه من أجل النهوض بالتدريب على جراحة الروبوتات والابتكار في مجال تقويم العظام، مع التركيز على إدخال وتقييم النظم المدعومة بالروبوت والتكنولوجيات المدعومة من الوكالة الدولية للطاقة في السياقات السريرية.
- وفي أيلول/سبتمبر 2025، أصبح المستشفى الأمريكي دبي أول مرفق في الشرق الأوسط وأفريقيا وأوروبا الشرقية لقيادة جراحة روبوتية واحدة في ميناء واحد باستخدام نظام دافنشي سبيس، مما مكن من اتخاذ إجراءات معقدة من خلال شق واحد مع ألم أقل بعد الجراحة والانتعاش المعجل، مما يعني الاعتماد السريع للتكنولوجيات الجراحية المتقدمة ذات الحد الأدنى من التوسعية في الإمارات العربية المتحدة.
- في يوليو/تموز من عام 2025، عرض مركز الملك فيصل للمستشفيات والبحوث المتخصصة نظم جراحة روبوتية متقدمة في المعرض الصحي العالمي في عام 2025 في الرياض، وأبرز استثماراته الكبيرة في مجال تكنولوجيات الجراحة المتطورة وأبلغ عن زيادة بنسبة 28% في العمليات الجراحية الآلية التي أجريت في عام 2024. ويؤكد هذا الحدث التزام المستشفى باعتماد تكنولوجيا جراحية دقيقة والنهوض بالتفوق السريري في المنطقة.
- وفي حزيران/يونيه 2025، أكمل روبوت جوماي الجراحي في توماي التابع لميكروبورت Micropter Medbot (Toumai) أول عملية جراحية عن بعد في العالم وافقت عليها هيئة التنمية الحرجية على الصعيد العالمي بين الولايات المتحدة وأفريقيا، حيث أجري إجراء أوروبي عن بعد على مريض في لواندا، أنغولا، حيث كان الجراح يعمل من أورلاندو، فلوريدا معلما بارزا في الروبوتات الجراحية العالمية التي تربط بين الرعاية الصحية الأفريقية والخبرة الروبوتية المتقدمة.
- وفي أيار/مايو 2025، كشفت وزارة الصحة السعودية عن نظام جراحي آلي آلي حديث العهد بالبدء، قادر على القيام بإجراءات معقدة للغاية وأدنى قدر من الاجهاد، مثل الجراحة الصدرية، والجراحات البولية، والأورام النسائية، وجراحة القولون، وتعزيز الدقة الجراحية وتحسين أوقات التعافي عبر المستشفيات الرئيسية في المملكة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











