



تقسيم سوق علاج سرطان العظام النقيلي في أمريكا الشمالية، حسب نوع المرض (الخلايا البانية للعظم والخلايا الهادمة للعظم)، والنوع (التشخيص والعلاج)، وطريقة الإعطاء (عن طريق الفم، والحقن، وغيرها)، ونوع السكان (الأطفال والبالغين)، وطريقة الشراء (بدون وصفة طبية وبوصفة طبية)، والمستخدم النهائي (المستشفيات، والعيادات المتخصصة، والرعاية الصحية المنزلية، ومراكز الجراحة النهارية ، وغيرها)، وقناة التوزيع (المناقصات المباشرة، وصيدليات المستشفيات، والصيدليات الإلكترونية، وصيدليات البيع بالتجزئة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في أمريكا الشمالية؟
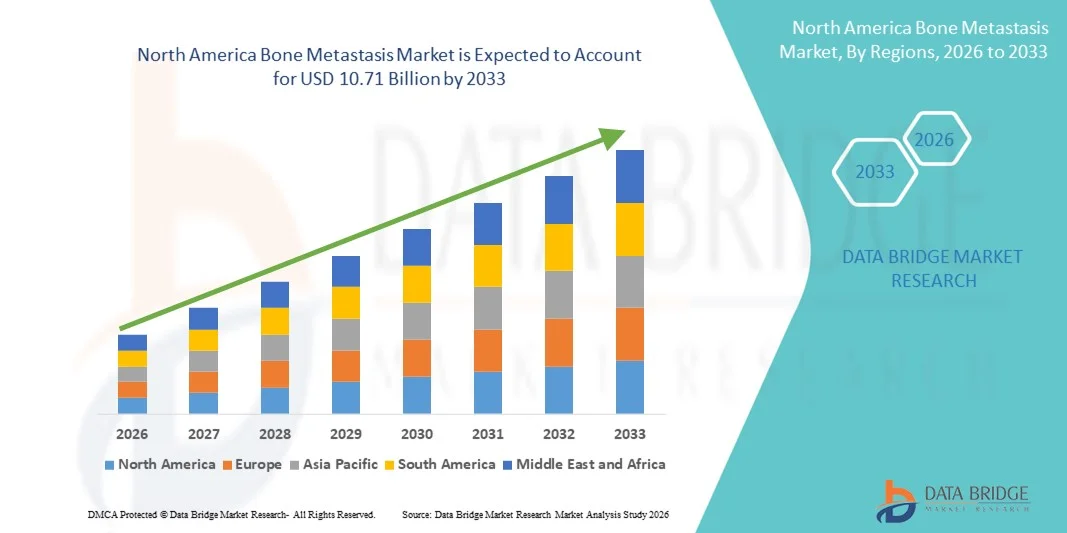
- وفقاً لتحليلات بحثية لسوق سوق جسر البيانات، قُيِّرت قيمة حجم سوق أمريكا الشمالية لسوق5.66 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك10.71 بليون و2033, ماالنسبة المئويةخلال الفترة التي
- ويؤجج نمو السوق إلى حد كبير ارتفاع معدل انتشار حالات السرطان في المراحل المتقدمة، بما في ذلك سرطانات الثدي والبروستات والرئتين والكليتين، التي كثيرا ما تنتقل إلى العظام، مما يؤدي إلى زيادة الطلب على حلول تشخيصية وعلاجية فعالة في جميع المستشفيات ومراكز الأورام.
- وعلاوة على ذلك، فإن تزايد الوعي بين الأطباء والمرضى، إلى جانب التقدم المحرز في العلاجات المستهدفة، وعوامل تعديل العظام، والعلاجات الداعمة للرعاية، يعجل باعتماد حلول لإدارة المتحصّلات العظمية، مما يعزز بشكل كبير النمو العام لسوق موتاستاسيس بون.
سوق الحجم و توقّر
- قيمة السوق العالمية (25):5.66 بليون
- القيمة السوقية المتوقعة (2033):10-71 مليار
- التنبؤات المتوقعة لـ CAGR (2026-2033):8.30%
ما هي أهم شركات "التنافر" في أمريكا الشمالية؟
- يمثل الداء المميت، وهو تعقيد شائع لسرطانات متقدمة مثل الثدي والبروستات والرئتين وسرطان الكلى، تحديا سريريا كبيرا، مما يدفع إلى الحاجة إلى حلول فعالة للتشخيص والعلاج والدعم والرعاية في جميع المستشفيات ومراكز الأورام.
- ويؤجج الطلب المتزايد على علاجات تفست العظام أساسا أساسا ارتفاع عبء السرطان العالمي، وزيادة العمر المتوقع لمرضى السرطان، وإحراز تقدم في العلاجات المستهدفة، والفوسفونات، والصيدليات الإشعاعية، التي تحسن من نتائج المرضى ونوعية الحياة.
- هيمنت الولايات المتحدة على سوق المتحوّرات العظمية بأكبر حصة من الإيرادات تبلغ نحو 39.2 في المائة في عام 2025، مدعومة بارتفاع معدل انتشار السرطان، والبنية التحتية للرعاية الصحية الراسخة، والاعتماد المبكر للعلاجات المتقدمة لمعالجة المتحوّرات العظمية، والوجود القوي لشركات الأدوية الرئيسية، التي تدفع معظم الإيرادات الإقليمية
- ومن المتوقع أن تكون كندا أسرع البلدان نموا في سوق تفسخ العظام خلال الفترة المتوقعة، حيث تسجل معدل نمو كلي لنسبة 18.6 في المائة تقريبا، مدفوعا بزيادة الوعي بالسرطان، وتوسيع مرافق علاج الأورام، وتحسين إمكانية الوصول إلى التشخيصات والعلاجات المتقدمة، وتزايد إنفاق الرعاية الصحية التي تركز على إدارة السرطان المميتاتي.
- وسيطر القطاع البالغ على السوق، حيث استأثر بحوالي 92.3 في المائة من مجموع الإيرادات في عام 2025.
التقرير عن نطاق التقرير و/أو عملية
|
الصفات الأولى |
Bne B B B B B B B B B B MetaSSS SAA |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في أمريكا الشمالية؟
أوجه التقدم في العلاجات المستهدَفة وبدراسة الأورام الدقيقة
- ومن الاتجاهات الرئيسية والمتسارعة في السوق العالمية لمسح الانتفاخات العظمية هو الاعتماد المتزايد للعلاجات المستهدفة ونُهج علم الأورام الدقيقة الرامية إلى تحسين نتائج العلاج والتقليل إلى أدنى حد من الآثار الجانبية النظامية. والواقع أن التقدم في البيولوجيا الجزيئية والجينومات السرطانية يساعد الأطباء على تحسين فهمهم للمسارات الخاصة بالورم التي تنطوي عليها عمليات تجميل العظام، الأمر الذي يؤدي إلى استراتيجيات علاج أكثر شخصية.
- على سبيل المثال، أدى تزايد استخدام العوامل التي تغير العظام مثل دينوسوماب وبيس ففوسفونات، إلى جانب العلاجات السرطانية المستهدفة، إلى تحسين إدارة الأحداث ذات الصلة بالبنى العظمية في المرضى الذين يعانون من أمراض العظام المميتة. وتساعد هذه العلاجات على الحد من مخاطر الكسر، وضغط الحبل الشوكي، وألم العظام.
- فضلاً عن ذلك فإن البحوث الجارية في مجال العوامل المبتكرة التي تستهدف مسار RANK/RANKL، والتفاعلات بين التفاعلات البيئية الدقيقة والورم والعظمية، وتثبيط تثبيط أوستيوكسيلست، تدفع الإبداع في هذا الفضاء. وتنشط شركات صناعة الأدوية في تطوير علاجات الجيل المقبل التي تهدف إلى إبطاء تقدم المرض في الوقت الذي تعمل فيه على تحسين نوعية حياة المرضى.
- كما أن تكامل تقنيات التصوير التشخيصية المتقدمة، بما في ذلك تقنيات الاختبار التقني المتقدم للتشخيص، والتصوير بالرنين المغناطيسي، يدعم أيضا الكشف المبكر والرصد الدقيق لزلزات العظام والرصد الدقيق لها، مما يمكّن من التدخل العلاجي في الوقت المناسب
- ونتيجة لذلك، فإن التحول نحو نُهُج علاجية أكثر استهدافاً وأكثر اعتماداً على الآلية هو إعادة تشكيل الممارسة السريرية ودفع الطلب المستدام داخل سوق ميتاستاسيس ببون عبر بيئات الرعاية المتعلقة بالأورام
أمريكا الشمالية
سائق
معدل انتشار السرطان العالمي والارتفاع العالمي
- إن تزايد الانتشار العالمي لسرطانات مثل الثدي والبروستات والرئتين والأورام القضلية المتعددة - وهي أمراض ذات ميل كبير إلى الانتشار إلى العظام - هو أحد العوامل الرئيسية الدافعة للنمو في سوق ميتاستاسيس ببون
- وقد أدى تحسن التشخيص المبكر والتقدم في علاجات السرطان الأولي إلى زيادة كبيرة في معدلات بقاء المرضى على قيد الحياة، مما أدى إلى زيادة عدد السكان المعرضين لخطر الإصابة باضطرابات العظام مع مرور الزمن
- فعلى سبيل المثال، أدت أوجه التقدم في علاجات السرطان النظامية إلى تمديد العمر المتوقع للمريض، مما زاد من الحاجة إلى إدارة طويلة الأجل لمضاعفات التسرّب، بما في ذلك مشاركة العظام. وقد أدى هذا إلى ارتفاع الطلب على العلاجات الفعالة الموجهة نحو العظام والحلول الداعمة للرعاية.
- وبالإضافة إلى ذلك، فإن تزايد الوعي لدى أطباء العيادات بشأن التدخل المبكر في الأحداث المتصلة بالهيكل العظمي الهيكلي يشجع على استخدام العلاجات الوقائية والعلاجية، مما يزيد من دعم توسع الأسواق
- :: زيادة إمكانية الحصول على الرعاية في مجال الأورام، لا سيما في الاقتصادات الناشئة، وزيادة الإنفاق على الرعاية الصحية يسهمان أيضا في ارتفاع معدلات تشخيص ومعالجة مرض فستات العظام
- وتقود هذه العوامل مجتمعةً النمو المطرد في الطلب على العلاجات والتشخيصات والحلول الداعمة للرعاية في سوق Bone Metasisis
التعرّض/التحديي
تكاليف العلاج العالي والآثار العلاجية المتصلة بالمعالجة
- إن أحد التحديات الرئيسية التي تعوق نمو سوق Bone ميتاستاسيس هو ارتفاع التكاليف المرتبطة بالعلاجات المتقدمة، بما في ذلك العقاقير المستهدفة، والبيولوجيا، والعلاجات الداعمة الطويلة الأجل. وكثيراً ما تتطلب هذه العلاجات إدارة مطولة، الأمر الذي يضع عبئاً مالياً كبيراً على المرضى ونظم الرعاية الصحية، وخاصة في المناطق المنخفضة والمتوسطة الدخل.
- وعلى سبيل المثال، فإن عوامل تعديل العظام مثل الدينوسوماتاب (Xgeva) والفوسفونات البيسفونات التي تكون في الحقن، وإن كانت فعالة سريرياً، قد ارتبطت، رغم فعاليتها سريرياً، بآثار ضارة بما في ذلك تَعَدُّد الفك، وركود الكَلَكَلَة، والمضاعفات الكلية، التي يمكن أن تؤدي إلى توقف العلاج أو إلى وصف طبي حذر من قبل الأطباء، مما يحد من الاعتماد الأوسع نطاقاً في الممارسة السريرية الروتينية.
- :: زيادة القيود التي تحد من تغطية سداد التكاليف المحدودة للعلاجات الجديدة والعالية التكلفة في عدة بلدان من القيود المفروضة على وصول المرضى إلى العلاج، وتباطؤ دخول الأسواق، واتساع الفوارق في العلاج عبر المناطق
- وسيكون التصدي لهذه التحديات من خلال استحداث بدائل علاجية فعالة من حيث التكلفة، وتحسين أطر سداد التكاليف، وتحسين المبادئ التوجيهية السريرية لإدارة الآثار الجانبية أمراً أساسياً لاستدامة النمو الطويل الأجل في سوق ميتاس العظام.
كيف هي سوق أمريكا الشمالية لسوق ميتاستاسيس؟
وتقسم سوق Bone Metasasis على أساس نوع المرض ونوعه ومسار إدارته ونوع السكان وطريقة الشراء والمستعمل النهائي وقناة التوزيع.
- حسب نوع المرض
وعلى أساس نوع المرض، فإن سوق Bone Etastasis مقسمة إلى أجزاء من الأوسمة (أوسمة) و(أوسمة) و(أوستيوبلاست) كانت القيادة تسيطر على سوق Bone Etastasis، مما يمثل حوالي 58.6 في المائة من إجمالي إيرادات السوق في عام 2025، وتعزى هذه الهيمنة إلى حد كبير إلى ارتفاع انتشار حالات الإصابة بسرطان البروستات في أوساط مرضى البروستات، التي تمثل أحد أكبر مجموعات السرطان على الصعيد العالمي، وترتبط الرئتين العظميتين بتكوين العظام المفرط، مما يتطلب رصداً متواصلاً وتدخلاً طبياً طويل الأجل، ويستفيد هذا الجزء من الاستخدام الواسع النطاق لعوامل الاستهداف العظمي، والعلاجات الهرمونية، والصيدلانيات الإشعاعية التي توصف بشكل روتيني لمضاعفات العظام المرتبطة بسرطان البروستات، وبالإضافة إلى ذلك، فإن تحسين معدلات البقاء بين مرضى سرطان البروستات قد زاد من مدة العلاج، مما أدى إلى توسيع نطاق نفقات الرعاية الصحية المتراكمة، كما أن الوعي السريري القوي ومسارات التشخيص الراسخة تساهم أيضاً في ارتفاع معدلات الكشف، وتوفّر النتائج المتقدّمة، وخاصة أمريكا الشمالية وأوروبا، سداداً قوياً لإدارة العظام، وبالإضافة إلى زيادة التكامل في العلاج
ومن المتوقع أن يشهد قطاع أحواض الصرف نمواً أسرع، حيث يسجل معدل نمو يبلغ 9.1 في المائة تقريباً من 2026 إلى 2033. ويُعزى هذا النمو المتسارع إلى ارتفاع معدل الإصابة بسرطان الثدي، وسرطان الرئة، وورما العضلة القلاعية المتعددة، التي تؤدي جميعها إلى تدمير عظم العظمة الشوكية. وتؤدي حالات التهاب الأوعية الدموية إلى نزيف حاد في العظام، والكسرات المرضية، والآلام الموهنة، مما يزيد من الحاجة الملحة إلى التدخل العلاجي العدواني. ويؤدي تزايد اعتماد الفوسفونات والرقائق في RANK إلى زيادة كبيرة في الطلب على العلاج. وتؤدي التطورات في علاجات الأورام المستهدفة إلى تحسين مكافحة الأمراض، وبالتالي زيادة عدد المرضى المعالجين. ويؤدي توسيع نطاق الوصول إلى خدمات علم الأوعية الدموية في الاقتصادات الناشئة إلى زيادة تعزيز معدلات التشخيص. كما تساهم زيادة وعي الأطباء فيما يتعلق بمعالجة التعقيدات في الهيكل العظمي في مرحلة مبكرة في زيادة النمو. وبالإضافة إلى ذلك، فإن ابتكارات الرعاية الداعمة التي تركز على تخفيف حدة الألم والوقاية من الكسور تؤدي إلى زيادة الاستخدام. كما أن تزايد عدد السكان المسنين الذين هم أكثر عرضة للإصابة بآفات رئوية، يزيد من تعزيز معدلات التشخيص. كما أن الاستثمارات في مجال الرعاية وتحسين أطر السداد في آسيا
- نوع
وعلى أساس النوع، فإن سوق Bone Etastasis مقسمة إلى فئتين إلى فئتين من حيث التشخيص والعلاج، واستحوذت شريحة العلاج على سوق Bone Etastasis، حيث استأثرت بنحو 67.4 في المائة من مجموع إيرادات السوق في عام 2025، وتعزى هذه الهيمنة أساسا إلى الطبيعة المستمرة والطويلة الأجل للتدخلات العلاجية اللازمة لإدارة اعتلالات العظام، وكثيرا ما يخضع المرضى لنظام علاجي طويل الأمد يشمل الفوسفونات، والإزالة من السمومات، والعلاج الكيميائي، والعلاج الهرموني، والعقاقير الإشعاعية، وعقاقير إدارة الآلام، وقد أدى ارتفاع معدل انتشار سرطان المراحل المتقدمة إلى زيادة الاعتماد على الحلول العلاجية بدلا من التشخيصات القائمة، وبالإضافة إلى ذلك فإن التحسينات في معدلات البقاء على قيد الحياة قد أدت إلى تمديد فترات العلاج، مما أدى إلى زيادة كبيرة في تكاليف العلاج التراكمي، وتقود المستشفيات ومراكز التخصص في علم الأورام الإنفاق الأعلى من خلال العلاجات المركبة وفي رعاية المرضى، كما أن التغطية القوية لرد التكاليف للعقاقير المسببة للسرطان في المناطق المتقدمة النمو تزيد من دعم هيمنة السوق، كما أن الابتكارات الصيدلانية التي تركز على الحد من الأحداث المتصلة بالبنى العظمية تواصل توسيع الخيارات العلاجية، وتسهم زيادة اعتماد العلاجات المستهدفة أيضا في النفقات العلاجية العالية، والحاجة إلى تكرار
ومن المتوقع أن يسجل قطاع التشخيص أسرع نمو، حيث يتوسع في معدل النمو الكلي بنسبة 8.6 في المائة تقريبا من 2026 إلى 2033. ويُعزى هذا النمو إلى زيادة التركيز على الكشف المبكر عن مفارقات العظام لتحسين نتائج المرضى. ومن المتوقع أن يؤدي التقدم المحرز في تكنولوجيات التصوير مثل PET-CT، والرنين المغناطيسي، وفحص العظام بالتخثر إلى زيادة كبيرة في دقة التشخيص. ويزيد ارتفاع مستوى الوعي بين أطباء العيادات بشأن مضاعفات الهيكل العظمي المبكرة من التشجيع على إجراء المزيد من الفحص. ويسهم توسيع نطاق برامج فحص السرطان على الصعيد العالمي في زيادة حجم التشخيص. وقد أدت التحسينات التكنولوجية إلى تقليص الوقت الذي يستغرقه التشخيص، وزيادة الاستخدام. ويؤدي الاعتماد المتزايد لأدوات التصوير بمساعدة الـ AI أيضاً إلى التعجيل بكفاءة التشخيص. وتستثمر الاقتصادات الناشئة بشكل كبير في البنية الأساسية للتشخيص، ودعم توسع السوق. ويؤدي التحول نحو الرعاية الشخصية في مجال علم النفس إلى زيادة الطلب على التشخيص الدقيق. وتؤدي زيادة الإجراءات التشخيصية للمرضى الخارجيين إلى زيادة نمو الحجم، وتحسين فرص الحصول على التصوير المتقدم في المستشفيات الثانوية والجامعية، وزيادة الطلب على الوقود.
- عن طريق طرق
وعلى أساس مسار الإدارة، فإن سوق Bone Etastasis مقسمة إلى سوق شفية ووالدية وغيرها. وقد هيمنة القطاع الأبوي على السوق، حيث حصل على نحو 61.9 في المائة من إجمالي حصة الإيرادات في عام 2025. وترجع هذه الهيمنة إلى الاستخدام الواسع النطاق للعلاجات القابلة للحقن مثل الفوسفونيات، والأجسام المضادة للأدوية الأحادية الكلونية، والعقاقير الصيدلانية الإشعاعية. وتكفل الإدارة الأبوية قدراً أكبر من التوافر البيولوجي والعمل العلاجي السريع، وهو أمر بالغ الأهمية في الرعاية المتقدمة للسرطان. وتُسلَّم معظم العلاجات الأولية والمتقدمة لميتاسات العظام عن طريق الحقن أو دون الجلد في السياقات السريرية. وتعتمد بروتوكولات علم الأورام القائمة على المستشفيات اعتماداً شديداً على العقاقير الأبوية من أجل مكافحة الأمراض بفعالية. وتُعَد أفضلية الطبيب القوية للأدوية الخاضعة للمراقبة دعماً إضافياً للهيمنة. ويساهم ارتفاع تكاليف العلاج المرتبطة بالحقن إسهاماً كبيراً في حصة الإيرادات. وتزيد الزيارات المتواترة في المستشفيات للعلاج عن طريق الوالدين من إجمالي الإنفاق على الرعاية الصحية. كما أن المبادئ التوجيهية السريرية الثابتة تُفضل العلاجات بالحقن لإدارة الأحداث ذات الصلة بالبنى العظمية. كما أن البنية التحتية الداعمة المتقدمة للرعاية تمكّن الإدارة الآمنة. وكثيراً ما تكون
ومن المتوقع أن ينمو الجزء الشفهي بمعدل أسرع، حيث سجل معدل نمو في معدلات الإصابة بالشلل المنـزلي يبلغ نحو 9.4 في المائة من عام 2026 إلى عام 2033. ويعزى النمو إلى زيادة تفضيل المرضى للخيارات العلاجية المنزلية المناسبة. وتؤدي العلاجات الفموية إلى تحسين الالتزام ونوعية الحياة، ولا سيما فيما يتعلق بإدارة السرطان الطويل الأجل. وتؤدي التطورات في تركيبات عقاقير الأورام الفموية إلى توسيع نطاق الفعالية العلاجية. ويدعم تزايد توافر الفوسفونات الشفهية والوكلاء المستهدفين التبني. والتحول إلى نماذج الرعاية الخارجية هو تسريع وتيرة استخدام العقاقير الفموية. ويقلل انخفاض احتياجات المستشفيات من عبء العلاج العام. ويزيد توسيع خدمات التطبيب عن دعم رصد العلاج الفموي. وتحبذ الأسواق الناشئة الأدوية الفموية بسبب انخفاض احتياجات البنية التحتية. وتحفز الفعالية من حيث التكلفة مقارنة بالمواد القابلة للحقن النمو أيضاً. وزيادة التركيز على الرعاية المركزة على المرضى تعزز الطلب. وتواصل الموافقات التنظيمية على العوامل الفموية الرواد التوسع في خط الأنابيب. وهذه العوامل تجعل الإدارة الفموية بشكل جماعي هي الجزء الأسرع نمواً.
- حسب نوع السكان
وعلى أساس نوع السكان، فإن سوق Bone Etastasis مقسمة إلى أطفال وبالغين، وقد هيمنة قطاع البالغين على السوق، حيث بلغت نسبته نحو 92.3 في المائة من مجموع الإيرادات في عام 2025، وتعزى هذه الهيمنة أساساً إلى الارتفاع الكبير في معدل الإصابة بالسرطان بين السكان البالغين والمسنين، ومعظم السرطانات الأولية التي تنتقل إلى العظام، مثل الثدي والبروستات والرئتين وسرطان الكلى، تؤثر بشكل رئيسي على الكبار، وزاد العمر المتوقع لفترات أطول من انتشار السرطان في الفئات العمرية الأكبر سناً، ويحتاج البالغون إلى علاج طويل ومكثف، مما يؤدي إلى ارتفاع الإنفاق على الرعاية الصحية، وتعزى هذه الهيمنة أساساً إلى زيادة انتشار حالات السرطان في المراحل المتقدمة في البالغين، مما يزيد من خطر انحلال العظام، والتركيز السريري القوي على الأورام يدعم زيادة معدلات التشخيص والعلاج، والوصول إلى الرعاية المتخصصة في علم الأورام يزيد من زيادة مساهمة الإيرادات، ويخضع البالغون للتصوير المتكرر والتدخلات العلاجية والرعاية الداعمة، وأُطر السداد أكثر تطوراً لمعالجة علم الحشرات للبالغين، كما يدعم ارتفاع معدلات الوعي والفحص الهيمنة، كما أن نهج العلاج المتعدد الوسائط تزيد التكاليف، وهذه العوامل تثبت أن البالغين يشكلون شريحة سكانية المهيمنة.
ومن المتوقع أن ينمو الجزء المتعلق بالأطفال في أسرع مستوياته من عام 2026 إلى عام 2033. ويُعزى النمو إلى تحسين معدلات البقاء بين مرضى سرطان الأطفال. وتؤدي التطورات في علم الأورام إلى زيادة معدلات البقاء على قيد الحياة على المدى الطويل، مما يزيد من الحاجة إلى إدارة مرض التسمم العظمي. ومن المتوقع أن يؤدي تعزيز القدرات التشخيصية إلى تحسين الكشف لدى الأطفال. وتدعم زيادة تمويل البحوث لسرطان الأطفال النادر نمو السوق. ويساهم توسيع المراكز المتخصصة لأمراض الأورام لدى الأطفال في زيادة فرص الحصول على العلاج. ويؤدي تزايد الوعي بين أطباء العيادات فيما يتعلق بمضاعفات الجهاز العظمي للأطفال إلى زيادة معدلات التشخيص. ويعزز تحسين بروتوكولات الرعاية الداعمة نتائج العلاج. وتساعد المبادرات الحكومية التي تركز على توسيع نطاق دعم الرعاية المتعلقة بسرطان الأطفال. ويساعد تطوير تركيبات الأدوية الملائمة للأطفال أيضاً على اعتماد هذه العقاقير. وتزيد زيادة إشراك مرضى الأطفال في التجارب السريرية من سرعة النمو. وهذه العوامل مجتمعة تضع الأطفال في وضع أسرع قطاعات السكان نمواً.
- حسب طريقة الشراء
وعلى أساس طريقة الشراء، فإن سوق Bone Etastasis مقسمة إلى سوق فوق الحساب (OTC) والوصفة الطبية، وسيطر قطاع الوصفة الطبية على السوق، حيث كان يحوز نحو 89.5 في المائة من مجموع حصة الإيرادات في عام 2025. وتعزى هذه الهيمنة إلى الطابع المنظم بدرجة عالية لمعالجة الأورام. وتتطلب معظم علاجات تسوس العظام إشراف الطبيب وإدارة المستشفيات. وتشمل عقاقير الوصفة بيولوجيا متقدمة، وعوامل العلاج الكيميائي، وأدوية إشعاعية. وتكفل الرقابة التنظيمية الصارمة التوزيع المراقب. وتستدعي درجة عالية من التعقيد في مجال العلاج مشاركة الأخصائيين. وتتمحور نظم السداد حول الأدوية التي توصف بوصفات طبية. وتقود صيغ المستشفيات في المقام الأول استخدام الأدوية التي توصف بالوصفات الطبية. كما أن متطلبات الرصد المتكررة تزيد من الحد من استخدام أوتاسيك. وتنص المبادئ التوجيهية السريرية على العلاج القائم على الوصفات الطبية. وتساهم التكاليف المرتفعة المرتبطة بالأدوية الأورامية في هيمنة الإيرادات. وتعزز البروتوكولات المتخصصة الاعتماد على الوصفات الطبية. وعلى العموم، لا تزال عقاقير الوصفات الطبية محورية بالنسبة لإدارة تسوس العظام.
ومن المتوقع أن ينمو الجزء الخاص بشركة OTC عند مستوى نمو يبلغ حوالي 6.9 في المائة من عام 2026 إلى عام 2033. ويحرك النمو الطلب المتزايد على منتجات الرعاية الداعمة مثل مخففات الألم والمكملات. ويدعم التركيز المتزايد على إدارة الأعراض تبني شركة OTC. ويشجع تحسين وعي المرضى على إيجاد حلول للرعاية الذاتية. ويؤدي توسيع شبكات تجارة التجزئة إلى تحسين إمكانية الوصول. ويدعم النمو في الرعاية الصحية المنزلية استخدام هذه الشركة. ويعتمد المرضى المسنون بشكل متزايد على إدارة الآلام في قطاع OTC. ويزيد من تعزيز التوافر. وتكتسب العلاجات التكميلية قبولاً. وتحصل الموافقات التنظيمية على دعم نمو المعونة المقدمة من منتجات شركة OTC. وتفضل اعتبارات التكلفة أيضاً خيارات الشركة. وتسهم هذه العوامل في التوسع المطرد في قطاع OTC.
- هذا
على أساس المستخدم النهائي، سوق Bone ميتاستاسيس مقسمة إلى مستشفيات، عيادات متخصصة، الرعاية الصحية المنزلية،المراكز الجراحيةوفي عام 2025، كان قطاع المستشفيات يهيمن على السوق، حيث كان يمثل حوالي 54.7 في المائة من مجموع الإيرادات في عام 2025. وتعمل المستشفيات كمراكز رئيسية لتشخيص السرطان وعلاجه. وتدعم الرعاية المعقدة في مجال التصوير المتقدم والبنية التحتية العلاجية. ويعزز توافر أفرقة الأورام المتعددة التخصصات تقديم العلاج. وتتولى المستشفيات معالجة الحالات الحادة والمتقدمة، مما يؤدي إلى ارتفاع الإنفاق. وأقوى سداد التكاليف هو في أماكن المستشفيات. ويساند الوصول إلى علاجات الضخ والصيدلة الإشعاعية الهيمنة. وتؤدي الإدارة الطارئة للأحداث ذات الصلة بالهضم العظمي إلى زيادة استخدام المستشفيات. وتزيد المشاركة في التجارب السريرية أيضاً من إيرادات المستشفيات. وتساهم شبكات الإحالة القوية في تدفق المرضى إلى الداخل، وتزيد فترات بقاء المرضى الطويلة من التكاليف. وعموماً، تظل المستشفيات هي المستخدم النهائي المهيمن.
ومن المتوقع أن ينمو قطاع الرعاية الصحية المنزلية عند أسرع مستويات النمو في إطار نظام الرعاية الصحية المنزلية، حيث يبلغ 10.2 في المائة تقريباً من عام 2026 إلى عام 2033. ويحرك النمو التحول نحو الرعاية الصحية المنزلية. وتدعم أوجه التقدم في الأجهزة المحمولة للعلاج المنزلي. وتفضيل المريض للراحة والراحة يزيد الطلب. ويشجع ارتفاع تكاليف الرعاية الصحية البدائل للمرضى الخارجيين. ويعزز التوسع في خدمات الرعاية الصحية المنزلية النمو. ويعزز التوسع في خدمات الرعاية الصحية المنزلية النمو. ويحسن الإدماج في مجال الرعاية الصحية عن بُعد الرصد. وتساعد العلاجات عن بُعد على زيادة تمكين الرعاية المنزلية. ويفضِّل السكان المسنون الحلول المنزلية. وتتأقلم نماذج السداد لدعم الرعاية المنزلية. ويعجِّل تخفيف عبء المستشفيات من التبني. وهذه العوامل تضع الرعاية الصحية في المنزل على أنها الجزء الأسرع نمواً من المستخدم النهائي.
- حسب التوزيع
وعلى أساس قناة التوزيع، تنقسم سوق Bone Etastasis إلى عطاء مباشر، صيدليات المستشفيات، صيدليات الإنترنت، صيدليات التجزئة، وغيرها. وكان قطاع صيدليات المستشفيات مسيطراً على السوق، حيث بلغ نحو 49.8 في المائة من مجموع الإيرادات في عام 2025. وتكفل صيدليات المستشفيات نقل الأدوية الخاضعة للمراقبة. وهي تدعم علاجات الأورام المرتفعة التكلفة. وتدعم العلاجات ذات الصلة بالأورام. ويعزز الاندماج مع الخدمات المقدمة للمرضى الداخليين الاستخدام. ويفضِّل تنسيق التكاليف الصيدليات في المستشفيات. ويدعم التوزيع المركزي احتياجات المناولة المتخصصة. ويعزز التنسيق بين الأطباء والصيدليات السلامة. ويسهم ارتفاع حجم المرضى في تحقيق الهيمنة. ويتدفق توزيع الأدوية التجريبية السريرية أيضاً من خلال المستشفيات. وتدعم الإدارة المتقدمة للمخزونات الكفاءة، وتدعم الإدارة التنظيمية. والامتثال التنظيمي أسهل داخل المستشفيات. وعموماً، تظل صيدليات المستشفيات القناة الرئيسية.
ومن المتوقع أن ينمو قطاع الصيدليات على الإنترنت عند أسرع مستوياته في إطار قانون الصيدلة على شبكة الإنترنت، حيث بلغ حوالي 11.3 في المائة من عام 2026 إلى عام 2033. ويحرك النمو اعتماد الرعاية الصحية الرقمية. ويزيد الطلب على خدمات التيسير والتوصيل المنزلي. ويدعم التوسع في الوصفات الإلكترونية النمو. ويزيد الوصول إلى وسائل المساعدة على النفاذ إلى الإنترنت. وتجتذب شفافية التكاليف المرضى. تدعم إدارة الرعاية المزمنة تكرار المشتريات. وتستمر التحولات السلوكية التي تحركها الأوبئة. وتتطور الأطر التنظيمية على نحو مفضل. وتنامي الثقة في منصات الإنترنت تساعد على تبني الصيدليات. وهذه المحركات تضع الصيدليات على شبكة الإنترنت باعتبارها أسرع قنوات التوزيع نمواً.
أولاً- مقدمة
- هيمنت أمريكا الشمالية على سوق الفاستاس العظمي بأكبر حصة من الإيرادات بلغت حوالي 38.5 في المائة في عام 2025، بدعم من ارتفاع معدلات الإصابة بالسرطان، وهياكل أساسية قوية للرعاية الصحية، والاعتماد المبكر للعلاجات المتقدمة في مجال الأورام، ووجود شركات صيدلانية رئيسية في جميع أنحاء المنطقة
- وتستفيد المنطقة من التوافر الواسع الانتشار للعلاجات المستهدفة، والعوامل التي تغير العظام، وتكنولوجيات التشخيص المتقدمة للتصوير التشخيصي، التي تمكّن من الكشف المبكر والإدارة الفعالة لمستحات العظام
- أطر سداد التكاليف المفضلة، وارتفاع مستوى الإنفاق على الرعاية الصحية، وزيادة الوعي القوي بين أطباء العيادات بشأن إدارة أمراض العظام المميتاتية، وزيادة تعزيز مركز القيادة في أمريكا الشمالية في المستشفيات والتخصصات في بيئات الأورام
سوق الولايات المتحدة الأمريكية
الواقع أن سوق متحولات العظام في الولايات المتحدة استأثرت بأكبر حصة من الدخل بلغت نحو 39.2% في عام 2025، وذلك بسبب ارتفاع معدلات انتشار سرطان الثدي والبروستات والرئتين والعديد من سرطانات الأورام القلبية، والتي كثيراً ما تتحول إلى عظمة. والواقع أن البنية الأساسية الراسخة في مجال الرعاية الصحية في البلاد، والتبني المبكر للعلاجات المتقدمة لمعالجة العظام مثل مثبطات ليجاند RANK، والجيل المقبل من الفوسفونات، والصيدلانيات الإشعاعية، والوجود القوي لشركات صيدلانية رائدة لا تزال تدعم نمو السوق. ولا يزال نشاط التجارب السريرية، وامتصاص العلاجات الجديدة بسرعة، والموافقة التنظيمية المبكرة على العلاجات المبتكرة في علم الأورام، يزيد من تعزيز الموقف السوقي للولايات المتحدة، الأمر الذي يدفع أغلب الإيرادات الإقليمية.
شركة Bon Can Can D
ومن المتوقع أن تكون سوق كندا لمعالجة تفسخ العظام أسرع البلدان نمواً في سوق Bone ميتاستاسيس خلال الفترة المتوقعة، حيث سجلت معدل نمو إجمالي الناتج المحلي الإجمالي بنحو 18.6 في المائة، ويدعم النمو زيادة الوعي بالسرطان، وتوسيع مرافق علاج الأورام، وتحسين سبل الوصول إلى التشخيصات والعلاجات المتقدمة، وزيادة الإنفاق على الرعاية الصحية التي تركز على إدارة السرطانات المثبطة. وعلاوة على ذلك، فإن المبادرات الحكومية الرامية إلى تحسين البنية الأساسية للرعاية المتعلقة بالسرطان واعتماد طرائق علاج جديدة في البيئات السريرية تعمل على زيادة توسيع الأسواق في البلاد.
من هي الشركات الكبرى في أمريكا الشمالية؟
وتقود صناعة سوق بون ميتاستاسيس أساسا شركات راسخة، من بينها:
- نوفارت(سويسرا)
- Amgen Inc.)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- )ب))ألمانيا(
- Joson & Joson (الولايات المتحدة الأمريكية)
- إيليل وشركت)الولايات المتحدة الأمريكية(
- ف. هوفمن - لاروش المحدودة (سويسرا)
- ASSZeneca clc)المملكة المتحدة(
- شركة Merck & Co. Inc.
- بريستول مايرز سكويب (الولايات المتحدة الأمريكية)
- س. أ. (فرنسا)
- AppVie Inc. (الولايات المتحدة)
- سِمِيْثث lin plc (المملكة المتحدة)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- بوو رينغر إنغلهايم (ألمانيا)
- س. أ. (فرنسا)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- )الهند(
- (الهند) Cicopra Ltd.
أحدث التطورات في أمريكا الشمالية
- وفي كانون الأول/ديسمبر 2021، منحت إدارة الأغذية والعقاقير في الولايات المتحدة تسمية ”جهاز من خلال جهاز“ لمعالجات زيتاجين لتقنيتها في زيتاميت، وهو علاج جديد يهدف إلى معالجة المرضى المصابين بآفات في العظام المميتة والتعجيل بتطويرها الإكلينيكي والموافقة المحتملة على السوق.
- وفي تشرين الثاني/نوفمبر 2023، أعلن تيليكس، وهي شركة أسترالية للتكنولوجيا الأحيائية، عرضاً للحصول على كسام للعلوم البيولوجية بمبلغ 33 مليون دولار من دولارات الولايات المتحدة، بهدف توسيع نطاق حافظتها للأدوية الصيدلانية الإشعاعية لتشمل المرحلة 1 من سرطان العظام والصيدلة الصيدلانية التي تستهدف السرطانات التي انتشرت إلى العظم من الثدي والرئة والبروستات وغيرها من الأعضاء.
- وفي آذار/مارس 2024، كشف ساندوز أن هيئة تنمية الحراجة في الولايات المتحدة وافقت على وايوست (Denosumabb-bdz)، وهي أول بيولوجيا مماثلة للعقاقير المرجعية التي تستهدف العظام، Xgeva/Prolia، من أجل منع الأحداث ذات الصلة بالهضم العظمي في المرضى الذين يعانون من ورم عضلي متعدد وورم صلب، مما يشكل علامة بارزة تنظيمية هامة للأدوية المتماثلة أحيائيا في سوق ميتاستاسيس العظام.
- في حزيران/يونيه 2025، أعلنت شركة Shenyang Sunshine Addistances Co. Ltd عن الشروع في تجربة سريرية للمرحلة الأولى ب/IIa لتقييم السلامة، والقدرة على التحمل، والفعالية الأولية لحقن SSS40 في المرضى الذين يعانون من آلام سرطانية مزمنة تتراوح بين متوسط إلى صفر في العظام، وهو ما يمثل تقدما كبيرا في تطوير علاجات إدارة الألم الخاصة بمسح العظام.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











