


Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Automatisierungsgrad (halbautomatisierte Terminals, vollautomatisierte Terminals), Projekttyp (Brownfield, Greenfield), Angebot (Ausrüstung, Software, Dienstleistungen), Endnutzer (öffentlich, privat), Vertriebskanal (direkter Kanal, indirekter Kanal) – Branchentrends und Prognose bis 2033
Was ist die Asia-Pacific Automated Container Terminal Markt Größe und Wachstum Rate
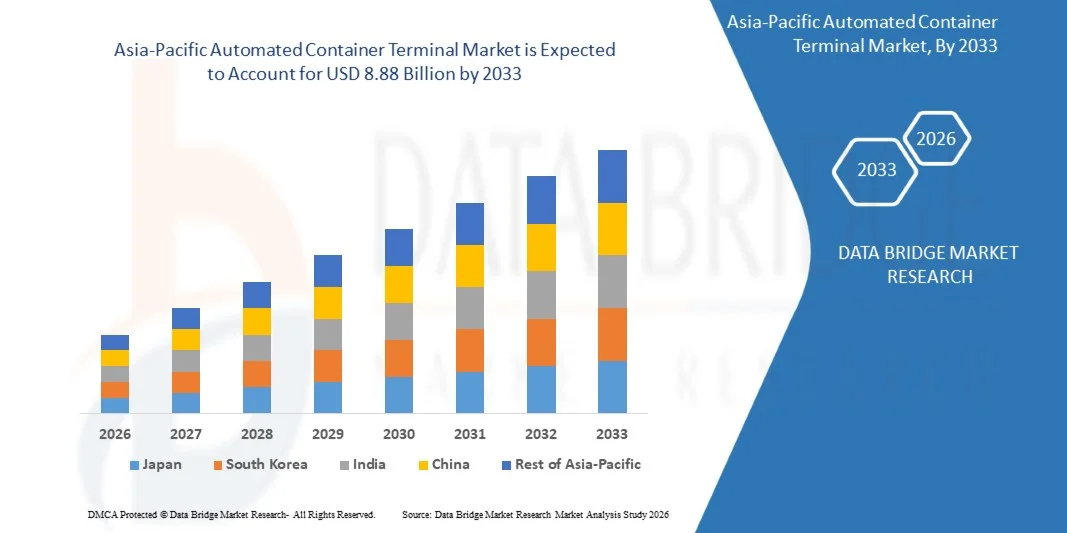
- Wie bei Data Bridge Market Research Analysis wurde der asiatisch-pazifische Automatisierte Containerterminalmarkt auf4,86 Milliarden USD in 2025und wird voraussichtlich erreichen8,88 Mrd. USD bis 2033,beiCAGR von 7,9%während des Prognosezeitraums
- Der Markt wird vor allem durch die steigende Krebsprävalenz, die Erhöhung der Gesundheitsausgaben und das wachsende Bewusstsein für fortgeschrittene Behandlungsoptionen angetrieben. Schnelle Verbesserungen in der Gesundheitsinfrastruktur, Ausbau spezialisierter Krebsbehandlungszentren
- Dieses Wachstum wird von Faktoren wie Regierungsinitiativen zur Frühdiagnose und innovativen Therapien, großem Patientenpool und zunehmenden Investitionen internationaler und lokaler Unternehmen in der photodynamischen Therapietechnik angetrieben
Marktgröße und Prognose
Globaler Marktwert (2025):USD 4,86 Billionen
Voraussichtlicher Marktwert (2033):8,88 Mrd. USD
Wettervorhersage CAGR (2026–2033):7.9%
Was sind die großen Takeaways von Asia-Pacific Automated Container Terminal Market
- Der asiatisch-pazifische Automatisierte Container-Terminalmarkt erlebt ein stetiges Wachstum, das durch den Anstieg des internationalen Handels zu einem höheren Containerdurchsatz, der Verbreitung von Automatisierung, Robotik und KI im Hafenbetrieb geführt hat, Nachhaltigkeitsinitiativen zur Förderung energieeffizienter und emissionsarmer Terminals sowie steigender Investitionen und Anreize für intelligente Hafeninitiativen.
- Die hohen Investitions- und Installationskosten, die Einhaltung strenger regionaler Vorschriften und Sicherheitsstandards sowie die operativen Disruptionen während der Transition & Komplexität im Zusammenhang mit Automatisierungssystemen bleiben jedoch zentrale Einschränkungen, während der Ausbau automatisierter Terminals in Schwellenländern, die Integration mit intelligenten Logistiklösungen und Hafengemeinschaftssystemen, die zunehmende Einführung von Elektro- und Hybrid-Automaten für Nachhaltigkeit erhebliche Wachstumschancen darstellen.
- China wird voraussichtlich den asiatisch-pazifischen Automated Container Terminal Market mit dem größten Umsatzanteil von 22,77% im Jahr 2026 dominieren, unterstützt von starken Regierungsinitiativen für die Hafenmodernisierung, groß angelegte Investitionen in intelligente Hafeninfrastruktur und schnelle Einführung fortschrittlicher Automatisierungstechnologien. Die Präsenz führender Hersteller von Inlandsausrüstungen wie Shanghai Zhenhua Heavy Industries (ZPMC) und Huawei Technologies, zusammen mit der wachsenden Implementierung von automatisierten geführten Fahrzeugen (AGVs), automatisierten Stapelkran (ASCs) und digitalen Zwillingslösungen über große Häfen wie Shanghai, Ningbo-Zhoushan und Qingdao, verstärkt Chinas führende Position im globalen Markt.
- China wird voraussichtlich die am schnellsten wachsende Region im asiatisch-pazifischen Automated Container Terminal Market während der Prognosezeit mit einem CAGR von 8,9% sein, der durch groß angelegte Investitionen in die Hafenautomatisierung, schnelle Expansion von Handelsvolumen und starke staatliche Unterstützung für die Entwicklung intelligenter und nachhaltiger Hafeninfrastruktur betrieben wird. Die zunehmende Akzeptanz fortschrittlicher digitaler Technologien, darunter KI-, IoT- und digitale Zwillingssysteme, sowie die zunehmende Vorliebe für energieeffiziente und emissionsarme automatisierte Geräte, treibt das Marktwachstum weiter voran. Die zunehmende Beteiligung von inländischen Technologieanbietern und Kooperationen mit globalen Automatisierungsunternehmen beschleunigt auch den Einsatz von automatisierten Endgeräten der nächsten Generation im ganzen Land.
- Das halbautomatisierte Terminals-Segment wird voraussichtlich den asiatisch-pazifischen Automated Container Terminal Market mit einem Marktanteil von 53,3 % im Jahr 2026 dominieren, der durch ihre Wirtschaftlichkeit und Betriebsflexibilität angetrieben wird. Diese Terminals ermöglichen es den Ports, die Automatisierung allmählich zu integrieren und gleichzeitig die manuelle Aufsicht zu behalten, wodurch sowohl Risiken als auch Übergangskosten reduziert werden. Die zunehmende Übernahme von automatisierten Stacking-Kranen (ASCs) und ferngesteuerten Yard-Ausrüstungen sowie steigender Fokus auf Effizienz und Arbeitssicherheit wird das Segmentwachstum in den großen globalen Häfen weiter vorantreiben.
Report Scope und Asien-Pazifik automatisierte Container-Terminalmarktsegmentierung
|
Attribute |
Asien-Pazifik Automatisierte Container Terminal Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und bedeutenden Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch Branchenanalyse & futuristisches Szenario, Penetration und Wachstumsprospekt Mapping, Wettbewerbsstrategien (Prominent Player), Technologieanalyse, Unternehmensprofilierung, Wettbewerbsanalyse. |
Was ist der Haupttrend im asiatisch-pazifischen Automatisierten Containerterminalmarkt
„Expansion von automatisierten Terminals in aufstrebenden Märkten“
- Das rasche Wachstum der Handelsvolumina und die zunehmende Nachfrage nach effizienten Hafenbetrieben in Schwellenländern schaffen eine bedeutende Chance für ACT-Marktakteure. Durch die Entwicklung von Greenfield und Brownfield automatisierten Containerterminals können diese Regionen die Hafeneffizienz verbessern, größere Schiffe aufnehmen und ihre Integration in globale Lieferketten stärken.
- Die Expansion in aufstrebende Märkte ermöglicht Anlagenhersteller, Softwareanbieter und Service-Integratoren, erstklassige Vorteile zu nutzen, moderne Automatisierungstechnologien einzusetzen und eine höhere Betriebsskalierbarkeit zu erreichen. Investitionen in fortgeschrittene Krane, Automated Guided Vehicles (AGVs), Terminal Operating Systems (TOS) und digitale Logistikplattformen verwandeln Häfen in moderne, effiziente Hubs, die den Containerverkehr übersteigen und Kosten und Verweilzeiten reduzieren können.
- Im Juli 2025 startete Vizhinjam International Seaport (India) laut der Times of India mit KI-basierten Hafenbetrieben und automatisierten Kränen, trainierte Indiens erste automatisierte Kranfahrerinnen und über 830.000 Container im ersten Jahr
- Im September 2025 berichtete Reuters, dass das Colombo West International Terminal (Sri Lanka), das von einem Konsortium unter der Leitung der Adani Group betrieben wird, seine vollautomatische Terminalkapazität erweiterte, um jährlich bis zu 3,2 Millionen Container vor dem Zeitplan zu bewältigen, die regionalen Logistikfähigkeiten zu stärken
- Die Expansion von automatisierten Terminals in Schwellenländern stellt somit diese Regionen als zentrale Wachstumstreiber für den ACT-Markt fest. Durch die Implementierung fortschrittlicher Automatisierungstechnologien modernisieren die Schwellenmärkte die Infrastruktur, reduzieren die betrieblichen Engpässe und verbessern die globale Wettbewerbsfähigkeit und ebnen den Weg für ein nachhaltiges Industriewachstum.
Asia-Pacific Automated Container Terminal Market Dynamics
Fahrer
„Der Anstieg des internationalen Handels hat zu einem höheren Containerdurchsatz geführt“
- Die stetige Expansion des globalen Handels hat das Volumen der Containerladung, die sich über internationale Grenzen hinweg bewegt, deutlich erhöht und damit die Nachfrage nach effizienten, automatisierten Container-Handling-Lösungen getrieben. Da der Seehandel das Rückgrat des globalen Handels bleibt, sind Häfen weltweit unter steigendem Druck, um die Durchsatzkapazität zu erhöhen, die Umlaufzeit des Schiffes zu reduzieren und die Gesamteffizienz des Terminals zu verbessern. Automatisierte Container-Terminals (ACTs) haben sich als eine wichtige Lösung entwickelt, um diese operativen Anforderungen durch die Nutzung von Robotik, KI und fortschrittlichen Logistiktechnologien zu bewältigen.
- Die zunehmende Globalisierung, verbunden mit dem Wachstum von E-Commerce und grenzüberschreitenden Lieferketten, beschleunigt den Bedarf an Automatisierung im Hafenbetrieb weiter. Automatisierte Krane, fahrerlose Fahrzeuge und digitale Port-Management-Systeme werden zunehmend eingesetzt, um große Containervolumina mit Präzision und minimalem menschlichen Eingriff zu handhaben.
- Im Oktober 2024, nach der Konferenz der Vereinten Nationen über Handel und Entwicklung (UNCTAD, 2024), wuchs die globalen maritimen Handelsvolumina im Jahr 2023 um 2,4%, wobei der containerizzate Handel mehr als 60% der Seefracht ausmachte, betonte die kritische Notwendigkeit der automatisierten Hafeninfrastruktur
- Im November 2024 unterstreicht ein Bericht von Hamburg Port Consulting, dass Automatisierung und Digitalisierung für den modernen Hafenbetrieb unerlässlich werden, da steigende Frachtmengen höhere Effizienz erfordern
- Darüber hinaus sind die zunehmende Komplexität globaler Logistiknetze und der Ausbau von Freihandelszonen zwingende Häfen, um automatisierte Systeme der nächsten Generation zu übernehmen, um wettbewerbsfähig zu bleiben. Automatisierung unterstützt nicht nur einen höheren Behälterdurchsatz, sondern sorgt auch für eine höhere Betriebsgenauigkeit, Nachhaltigkeit und Anpassungsfähigkeit an schwankende Handelsanforderungen. Da der internationale Seeverkehr weiter ansteigt, werden Automatisierungstechnologien wie AGVs, automatisierte Stapelkrane und digitale Doppel-basierte Überwachungssysteme zur Optimierung der Leistung und zur Reduzierung von Betriebsengpässen unerlässlich.
- Der Anstieg des internationalen Handelsvolumens und der wachsende Bedarf an einer effizienten Containerumschlagung treiben somit die Übernahme automatisierter Containerterminals weltweit voran, verfestigen die Automatisierung als Schlüsselpfeiler für zukunftsfähige, widerstandsfähige und leistungsfähige Hafenoperationen.
Zurückhaltung/Challenge
„Hohe Investitions- und Installationskosten“
- Trotz der zunehmenden Einführung von Automatisierungstechnologien in globalen Häfen bleiben die hohen Investitions- und Installationskosten im asiatisch-pazifischen Automatisierten Containerterminalmarkt ein wesentlicher Rückhaltefaktor. Die Entwicklung von voll- oder halbautomatisierten Endgeräten erfordert ein wesentliches Kapital für fortgeschrittene Maschinen wie Automated Guided Vehicles (AGVs), Automated Stacking Cranes (ASCs) und anspruchsvolle Terminal Operating Systems (TOS) sowie die Integration von digitalen Infrastruktur- und Energiesystemen. Diese Ausgaben überschreiten oft Hunderte von Millionen von Dollar, die eine große Zurückhaltung, insbesondere für mittel- und kleine Häfen mit begrenzten Budgets oder unsicheren Frachtdurchsatz.
- Darüber hinaus beinhalten Automatisierungsprojekte in der Regel komplexe Nachrüst- und lange Installations-Zeitlinien, die den laufenden Betrieb stören und die Return-On-Investment (ROI)-Zeiträume verlängern können. Während Automatisierung langfristige betriebliche Effizienz und Arbeitsersparnis verspricht, verschlechtern die hohen anfänglichen Investitionsausgaben (CAPEX) und Integrationsrisiken die Terminalbetreiber oft von der Übernahme von vollwertigen Automatisierungslösungen. Daher entscheiden sich viele Ports für phasen- oder hybride Automatisierungsmodelle anstelle von kompletten Überholungen.
- Im Januar 2024 berichtete Port Technology International, dass 62 % der Terminal-Profis hohe anfängliche Investitionsanforderungen als primäre Barriere für den Automatisierungseinsatz in Container-Endgeräten identifizierten
- Im Juni 2023 betonte PortEconomics, dass Automatisierungsnachrüstungen in bestehenden Terminals oft mit komplexen Integrationsproblemen konfrontiert sind, die Projektkosten weiter zu erhöhen und die Flexibilität nach der Installation zu begrenzen.
- Während die Terminalautomation langfristige Vorteile wie Produktivitätssteigerung, Arbeitsoptimierung und Nachhaltigkeit verspricht, bleiben die erheblichen finanziellen Belastungen und komplexen Installationsprozesse für das Marktwachstum von entscheidender Bedeutung. Die Überwindung dieser Herausforderungen hängt von der Annahme innovativer Finanzierungsmechanismen, phasengesteuerter Automatisierungsmodelle und einer verstärkten öffentlich-privaten Zusammenarbeit ab, um die Automatisierung in den kommenden Jahren finanziell für Häfen aller Größen zu ermöglichen.
Wie wird der Asia-Pacific Automated Container Terminal Market segmentiert
Der Markt wird auf Basis von Automatisierungsgrad, Projekttyp, Angebot, Endbenutzer und Distributionskanal segmentiert.
- Durch den Grad der Automatisierung
Auf Basis des Automatisierungsgrades wird der asiatisch-pazifische Automatisierte Containerterminalmarkt in halbautomatisierte Terminals und vollautomatisierte Terminals segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Semi-Automated Terminals den Markt mit einem Marktanteil von 53,23 % dominiert, der sich durch ihre Wirtschaftlichkeit, ihre operative Flexibilität und Kompatibilität mit der bestehenden Hafeninfrastruktur auszeichnet. Zu den wichtigsten Faktoren, die diese Dominanz unterstützen, gehören einfache Integration, schrittweise Automatisierungs-Upgrades, hohe Produktivität und verbesserte Sicherheit, die zusammen halbautomatisierte Lösungen die bevorzugte Wahl über vollautomatische Terminals in der gesamten Region machen.
- Nach Projekttyp
Auf Basis des Projekttyps wird der Asia-Pacific Automated Container Terminal Market in Brownfield und Greenfield segmentiert. Im Jahr 2026 wird erwartet, dass das Segment Brownfield mit einem Marktanteil von 65,77% dominiert wird, der von der Modernisierung bestehender Häfen, etablierter Infrastruktur und kosteneffizienten Automatisierungs-Upgrades angetrieben wird. Die zunehmenden Investitionen in fortschrittliche Anlagen, Sicherheitsverbesserungen und operative Effizienz verstärken ihre Marktführerschaft gegenüber Greenfield-Projekten weiter.
Das Segment Greenfield ist das am schnellsten wachsende Segment im asiatisch-pazifischen Automated Container Terminal Market, mit einem CAGR von 8,4%, angetrieben durch die Entwicklung neuer Häfen, die Steigerung der Handelsvolumen und die steigende Nachfrage nach modernsten automatisierten Infrastrukturen. Greenfield-Projekte ermöglichen es Terminals mit voll integrierten Automatisierungssystemen, fortschrittlichen Geräten und intelligenten Port-Technologien von vornherein zu entwerfen. Darüber hinaus beschleunigen Investitionen in KI-basiertes Terminalmanagement, IoT-fähige Überwachung und nachhaltige Operationen die Adoption und das schnelle Wachstum in diesem Segment.
- Durch Angebot
Auf der Grundlage des Angebots wird der Asia-Pacific Automated Container Terminal Market in Ausrüstung, Software, Dienstleistungen segmentiert. Im Jahr 2026 wird erwartet, dass das Anlagensegment den Markt mit 53,96% Marktanteil dominiert, angetrieben von der hohen Nachfrage nach automatisierten Kränen, geführten Fahrzeugen und wesentlichen Terminalmaschinen. Starke Hafeninfrastruktur, staatliche Unterstützung und steigende Handelsvolumen in der Region sowie Investitionen in intelligente und nachhaltige Hafentechnologien stärken die führende Position des Segments.
Software ist das am schnellsten wachsende Segment mit einem CAGR von 8,7% im Asia-Pacific Automated Container Terminal Market durch seine einfache Integration, Wirtschaftlichkeit und Fähigkeit, Terminal-Betriebe zu optimieren. Automatisierungssoftware ermöglicht Echtzeit-Überwachung, vorausschauende Wartung und effiziente Ressourcenzuweisung, ohne dass umfangreiche physikalische Upgrades erforderlich sind, was die Gesamtproduktivität des Terminals verbessert. Die zunehmende Einführung von digitalen Terminal-Management-Systemen, das wachsende Bewusstsein für intelligente Port-Leistungen und Fortschritte in KI- und IoT-Technologien treiben das schnelle Wachstum dieses Segments weiter voran.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Asia-Pacific Automated Container Terminal Market in öffentlich und privat segmentiert. Im Jahr 2026 wird erwartet, dass das öffentliche Segment den Markt mit 59,75% Marktanteil dominiert, angetrieben von den staatlichen Hafenbehörden, groß angelegte Infrastrukturinvestitionen, nationale Handelsinitiativen, Modernisierung strategischer Häfen, Einführung von Automatisierung zur Verbesserung der Effizienz und Sicherheit, langfristige Finanzierungsstabilität und politische Unterstützung zur Stärkung der globalen Vernetzung und des wirtschaftlichen Wachstums.
Private ist das am schnellsten wachsende Segment mit CAGR von 8,3% auf dem Markt durch steigende private Terminal Konzessionen, öffentlich-private Partnerschaften, Nachfrage nach operativer Effizienz, schneller Entscheidungsfindung, Return-on-Investment Fokus, Einführung fortschrittlicher Automatisierungstechnologien, Wettbewerbsdruck, Kosten zu reduzieren, Durchsatz zu verbessern und höhere Service-Verlässlichkeit zu liefern.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Asia-Pacific Automated Container Terminal Market in direkten Kanal und indirekten Kanal segmentiert. Im Jahr 2026 wird erwartet, dass das direkte Kanalsegment den Markt mit 68,21% Marktanteil dominiert, was von den starken Beziehungen zwischen Terminalbetreibern und Automatisierungslösungenanbietern, kundenspezifischen Systemintegrationsanforderungen, reduzierten Beschaffungskosten, direkter technischer Support, langfristigen Serviceverträgen und der Notwendigkeit einer nahtlosen Implementierung komplexer, hochwertiger Automatisierungslösungen angetrieben wird.
Welche Region hält den größten Teil des Asien-Pazifik-Automatisierten Container-Terminalmarkts
- China wird voraussichtlich den asiatisch-pazifischen Automated Container Terminal Market mit dem größten Umsatzanteil von 22,77% im Jahr 2026 dominieren, unterstützt von großen Investitionen in die Hafenautomatisierung, Erhöhung des Frachtdurchsatzes und starken Regierungsinitiativen, die intelligente und nachhaltige Hafeninfrastruktur fördern. Die zunehmende Einführung fortschrittlicher Technologien und die Präsenz wichtiger Hersteller von Automatisierungsgeräten in der Inlandsindustrie verstärkt ihre Marktführerschaft.
- China wird voraussichtlich die am schnellsten wachsende Region im Asia-Pacific Automated Container Terminal Market während der Prognosezeit mit einem CAGR von 8,9% sein, der durch schnelle digitale Transformation, Erweiterung von automatisierten Terminals und starke staatliche Unterstützung für intelligente Hafenentwicklung betrieben wird. Die zunehmende Einführung von KI-getriebenen Terminalmanagementsystemen und energieeffizienten automatisierten Geräten beschleunigt das Marktwachstum
- Darüber hinaus treibt die kontinuierliche Modernisierung von großen Häfen, steigenden internationalen Handelsvolumen und strategische Investitionen in umweltfreundliche und hocheffiziente Hafenbetriebe das anhaltende Wachstum des automatisierten Containerterminals in China voran.
Singapur Asien-Pazifik Automatisierte Container Terminal Market Insight
Der Singapore Asia-Pacific Automated Container Terminal Market spielt eine bedeutende Rolle in der Region Asien-Pazifik, die von dem Status des Landes als ein wichtiger globaler Umschlag-Hub und sein Engagement für vollautomatische, hocheffiziente Hafenoperationen angetrieben wird. Schlüsselterminals wie PSA Singapore Terminals haben automatisiert geführte Fahrzeuge (AGVs), automatisierte Stapelkrane (ASCs) und ferngesteuerte Yard-Ausrüstung implementiert, die Produktivität erhöht und die Turnaround-Zeiten reduziert. Starke staatliche Unterstützung für intelligente Port-Initiativen, Digitalisierung und nachhaltige Operationen sowie kontinuierliche Technologie-Upgrades verstärken Singapurs Führung im Asia-Pacific Automated Container Terminal Market.
Südkorea Asien-Pazifik Automatisierte Container Terminal Market Insight
Der südkoreanische asiatisch-pazifische Automatisierte Container-Terminalmarkt wird kontinuierlich wachsen, unterstützt durch seinen Fokus auf intelligente Hafenentwicklung, hohe Automatisierungsbereitschaft und Regierungsindustrie-Zusammenarbeit. Die wichtigsten Häfen des Landes, wie Busan, implementieren KI-gestützte Terminal-Management-Systeme, IoT-fähige Tracking und digitale Twin-Lösungen, um die operative Effizienz zu steigern. Darüber hinaus stärkt die zunehmende Einführung von Elektro- und Hybridautomaten für nachhaltiges Arbeiten das Marktwachstum und positioniert Südkorea als regionaler Marktführer in der fortschrittlichen Containerterminalautomatisierung.
Welche sind die Top-Unternehmen in Asien-Pazifik Automated Container Terminal Market
- SOFT BANK LTD. (Südkorea)
- INFORM SOFTWARE (Deutschland)
- Logstar ERP. (Indien)
- Infyz.com
- Tideworks (US)
- Loginno Logistic Innovation ltd. (Israel)
- World Crane Services FZE (U.A.E.)
- STARCOMM SYSTEMS (U.K.)
- Kalmar Corporation (Finnland)
- Cargotec Corporation (Finnland)
- Konecranes Plc (Finnland)
- Shanghai Zhenhua Heavy Industries Co., Ltd. (China)
- LIEBHERR Group (Schweiz)
- ABB Ltd. (Schweiz)
- HAPAG LLOYD (Deutschland)
- APM Terminals (Niederlande)
- BECKHOFF AUTOMATION GMBH & CO. KG (Deutschland)
- Künz GmbH (Österreich)
- CyberLogitec Co., Ltd. (Korea)
- Camco Technologies NV (Belgien)
- IDENTEC SOLUTIONS AG (Österreich)
- ORBCOMM Inc. (USA)
- ORBITA PORTS & TERMINALS erworben von TMEIC PORT TECHNOLOGIES, S.L. (Japan)
- PACECO Corp. (USA)
Was sind die neuesten Entwicklungen im asiatisch-pazifischen Automated Container Terminal Market
- Im Oktober 2025 erneuerten Hapag-Lloyd und DP World ihre langfristige Partnerschaft am Hafen von Santos in Brasilien. Diese Erweiterung sichert die Zusammenarbeit für das nächste Jahrzehnt und beinhaltet eine große Erweiterung des Terminals, die Erhöhung der Quad-Länge und der jährlichen Handling-Kapazität, die Hapag-Lloyd ermöglicht, größere Schiffe zu handhaben und neue Dienstleistungen für Kunden zu liefern.
- Im September 2025 unterzeichnete Hiab Corporation eine Partnerschaft mit Forterra, um die Entwicklung autonomer Lkw- und Last Handling-Lösungen zu beschleunigen. Dies zielt darauf ab, autonome Fähigkeiten zu erhöhen, Nachhaltigkeit und Sicherheit in Logistik-Workflows zu verbessern.
- Im September 2025 haben Liebherr und TPT ein 10-jähriges strategisches Partnerschaftsabkommen geschlossen, das darauf abzielt, die Effizienz in den Häfen Südafrikas zu modernisieren und zu steigern. Die Vereinbarung beinhaltet die Lieferung von vier großen STS-Kranen für den Hafen von Durban und 48 gummi-tyred gantry (RTG) Kräne für die Terminals Durban und Kapstadt sowie ein 20-jähriges Asset Management-Programm, um eine langfristige Zuverlässigkeit der Ausrüstung zu gewährleisten.
- Im November 2024 hat Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC) mit Cavotec SA ein strategisches Kooperationsabkommen geschlossen, das einen bedeutenden Schritt hin zu einer weltweiten Weiterentwicklung von Nachhaltigkeit und Innovation in Hafen- und Terminalinfrastruktur darstellt. Diese Partnerschaft verbindet das Know-how von ZPMC in der Herstellung von Hochleistungs-Port-Ausrüstungen mit den spezialisierten Technologien von Cavotec in der Automatisierung und Elektrifizierung. Gemeinsam wollen sie innovative Lösungen entwickeln, die die Effizienz und Umweltleistung von Häfen verbessern, wie beispielsweise die Emissionsminderung durch elektrifizierte Geräte und die Verbesserung der Betriebsautomatisierung. Durch den Einsatz der Stärken beider Unternehmen will die Zusammenarbeit den Übergang der globalen maritimen Industrie in Richtung grüner, intelligenter und nachhaltigerer Hafenoperationen unterstützen.
- Im Dezember 2024 absolvierte Konecranes den Erwerb von Rotterdamer Peinemann Port Services BV und Peinemann Container Handling BV nach Zustimmung der niederländischen Wettbewerbsbehörde. Die Akquisition, die mit einem unverschlossenen Betrag bewertet wurde, hat etwa 100 Mitarbeiter aufgenommen und die Position von Konecranes in den Niederlanden, insbesondere im Rotterdamer Raum, gestärkt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELING
2.7 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.8 DBMR MARKET POSITION GRID
2.9 DBMR VENDOR SHARE ANALYSIS
2.1 SECONDARY SOURCES
2.11 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
4.1 INDUSTRY ANALYSIS & FUTURISTIC SCENARIO
4.2 PENETRATION AND GROWTH PROSPECT MAPPING
4.3 COMPETITOR KEY PRICING STRATEGIES (PROMINENT PLAYERS)
4.4 TECHNOLOGY ANALYSIS – ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
4.4.1 KEY TECHNOLOGIES
4.4.2 COMPLEMENTARY TECHNOLOGIES
4.4.3 ADJACENT TECHNOLOGIES
4.5 COMPANY PROFILING
4.5.1 HAPAG-LLOYD AG
4.5.1.1 LIST OF ACQUISITION
4.5.1.2 SHAREHOLDING PATTERN
4.5.1.3 COMPANY’S COMPETITORS AND ALTERNATIVES
4.5.1.4 BUSINESS MODEL
4.5.1.5 HOW THE COMPANY MAKES MONEY CANVAS
4.5.1.5.1 COMPANY CUSTOMER SEGMENTS
4.5.1.5.2 COMPANY VALUE PROPOSITIONS
4.5.1.5.3 COMPANY CHANNELS
4.5.1.5.4 COMPANY CUSTOMER RELATIONSHIPS
4.5.1.5.5 COMPANY REVENUE STREAMS
4.5.1.5.6 COMPANY KEY RESOURCES
4.5.1.5.7 COMPANY KEY ACTIVITIES
4.5.1.5.8 COMPANY KEY PARTNERS
4.5.1.5.9 COMPANY A COST STRUCTURE
4.5.1.5.10 COMPANY SWOT ANALYSIS
4.5.2 KONECRANES
4.5.2.1 LIST OF ACQUISITION
4.5.2.2 SHAREHOLDING PATTERN
4.5.2.3 COMPANY’S COMPETITORS AND ALTERNATIVES
4.5.2.4 BUSINESS MODEL
4.5.2.5 HOW THE COMPANY MAKES MONEY CANVAS
4.5.2.5.1 COMPANY CUSTOMER SEGMENTS
4.5.2.5.2 COMPANY VALUE PROPOSITIONS
4.5.2.5.3 COMPANY CHANNELS
4.5.2.5.4 COMPANY CUSTOMER RELATIONSHIPS
4.5.2.5.5 COMPANY REVENUE STREAMS
4.5.2.5.6 COMPANY KEY RESOURCES
4.5.2.5.7 COMPANY KEY ACTIVITIES
4.5.2.5.8 COMPANY KEY PARTNERS
4.5.2.5.9 COMPANY A COST STRUCTURE
4.5.2.5.10 COMPANY SWOT ANALYSIS
4.6 COMPETITIVE ANALYSIS
5 MARKET OVERVIEW
5.1 DRIVERS
5.1.1 THE SURGE IN INTERNATIONAL TRADE HAS LED TO HIGHER CONTAINER THROUGHPUT
5.1.2 PROLIFERATION OF AUTOMATION, ROBOTICS, AND AI IN PORT OPERATIONS
5.1.3 SUSTAINABILITY INITIATIVES PROMOTING ENERGY-EFFICIENT AND LOW-EMISSION TERMINALS
5.1.4 RISING GOVERNMENT INVESTMENTS AND INCENTIVES FOR SMART PORT INITIATIVES
5.2 RESTRAINTS
5.2.1 HIGH UPFRONT INVESTMENT AND INSTALLATION COSTS
5.2.2 COMPLIANCE WITH STRINGENT REGIONAL REGULATIONS AND SAFETY STANDARDS
5.3 CHANCEN
5.3.1 Ausbau automatisierter Terminals in Schwellenländern
5.3.2 Integration mit intelligenten Logistiklösungen und Hafengemeinschaftssystemen
5.3.3 Zunehmende Nutzung elektrischer und hybrider automatisierter Anlagen für mehr Nachhaltigkeit
5.4 HERAUSFORDERUNGEN
5.4.1 Cybersicherheitsrisiken im Zusammenhang mit digitaler Hafeninfrastruktur
5.4.2 SYSTEMINTEROPERABILITÄT MIT ALTEN GERÄTEN UND MEHREREN HERSTELLERLÖSUNGEN
6. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Automatisierungsgrad
6.1 Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Automatisierungsgrad, 2018–2033 (in Tausend USD)
6.1.1 Halbautomatische Anschlüsse
6.1.2 VOLLAUTOMATISIERTE TERMINALE
7. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Projekttyp
7.1 Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Projekttyp, 2018–2033 (in Tausend USD)
7.1.1 Brownfield-Projekte
7.1.1.1 Brownfield-Projekte, nach Typ
7.1.1.1.1 Terminalautomatisierung für Brownfield-Projekte (End-to-End)
7.1.1.1.2 Nachrüstungen von Automatisierungssystemen ausschließlich auf dem Betriebsgelände
7.1.1.1.3 Modernisierung der Landseiten-/Torautomatisierung
7.1.1.1.4 Nachrüstungen zur Automatisierung von Kaikranen
7.1.2 GREENFIELD-PROJEKTE
7.1.2.1 GREENFIELD-PROJEKTE, NACH TYP
7.1.2.1.1 VOLLAUTOMATISIERTE TERMINALE VON GREENFIELD-PROJEKTEN
7.1.2.1.2 Halbautomatisierte Greenfield-Projekte – Terminals
7.1.2.1.3 Automatisierung von Phasenprojekten in Grünflächenprojekten
8. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, durch Angebot
8.1 Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Angeboten, 2018-2033 (in Tausend USD)
8.1.1 AUSRÜSTUNG
8.1.1.1 AUSRÜSTUNG, NACH TYP
8.1.1.1.1 AUTOMATISIERTE UND FERNGERICHTETE KRANE
8.1.1.1.2 AUTOMATISIERTER HORIZONTALER TRANSPORT
8.1.1.1.3 TOR- UND LANDSEIT-AUTOMATISIERUNGSAUSRÜSTUNG
8.1.1.1.4 ANDERE
8.1.2 SOFTWARE
8.1.2.1 SOFTWARE, NACH TYP
8.1.2.1.1 Anlagensteuerungssysteme (ECS) & Flottenmanagement
8.1.2.1.2 Terminalbetriebssysteme (TOS)
8.1.2.1.3 AUTOMATISIERUNGS- UND ORCHESTERUNGSPLATTFORMEN
8.1.2.1.4 Digitale Zwillinge und Simulationswerkzeuge
8.1.2.1.5 GATE- UND GEMEINSCHAFTSPLATTFORMEN
8.1.2.1.6 ANDERE
8.1.3 DIENSTLEISTUNGEN
8.1.3.1 DIENSTLEISTUNG NACH TYP
8.1.3.1.1 PROFESSIONELLE DIENSTLEISTUNGEN
8.1.3.1.2 Managed Services
9. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Endnutzer
9.1 Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Endnutzer, 2018–2033 (in Tausend USD)
9.1.1 ÖFFENTLICH
9.1.1.1 ÖFFENTLICH, AUF ANTRAG
9.1.1.1.1 Modernisierung der Hafeninfrastruktur
9.1.1.1.2 Handelserleichterungen und Zollautomatisierung
9.1.1.1.3 Automatisierung von Sicherheit und Compliance
9.1.1.1.4 Intelligente nationale Logistikkorridore
9.1.1.1.5 ÖFFENTLICH-PRIVATE PARTNERSCHAFT (ÖPP) – GEMEINSAM VERWALTE TERMINALE
9.1.1.1.6 ANDERE
9.1.2 PRIVAT
9.1.2.1 PRIVAT, AUF ANTRAG
9.1.2.1.1 AUTOMATISIERTE BEHÄLTERHANDLING MIT HOCHVOLUMEN
9.1.2.1.2 Automatisierte Logistik und intermodale Knotenpunkte
9.1.2.1.3 Intelligente Terminals im Besitz von Netzbetreibern
9.1.2.1.4 Abonnement- und Managed-Terminal-Automatisierungsdienste
10. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Vertriebskanal
10.1 Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Vertriebskanal, 2018-2033 (in Tausend USD)
10.1.1 DIREKTKANAL
10.1.2 Indirekter Kanal
10.1.2.1 Indirekter Kanal, nach Typ
10.1.2.1.1 Systemintegratoren
10.1.2.1.2 Mehrwerthändler (VAR)
10.1.2.1.3 ANDERE
11. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, nach Regionen
11.1 ASIEN-PAZIFIK
11.1.1 CHINA
11.1.2 SINGAPUR
11.1.3 SÜDKOREA
11.1.4 JAPAN
11.1.5 INDIEN
11.1.6 Australien
11.1.7 MALAYSIA (
11.1.8 INDONESIEN
11.1.9 THAILAND
11.1.10 PHILIPPINEN (
11.1.11 RESTLICHES ASIEN-PAZIFIK
12. Markt für automatisierte Containerterminals im asiatisch-pazifischen Raum, Unternehmenslandschaft
12.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
13 SWOT-ANALYSE
14 UNTERNEHMENSPROFILE
14.1 LIEBHERR
14.1.1 Unternehmensübersicht
14.1.2 Umsatzanalyse
14.1.3 AKTIENANALYSE DES UNTERNEHMENS
14.1.4 PRODUKTPORTFOLIO
14.1.5 Jüngste Entwicklungen
14.2 BECKHOFF AUTOMATISIERUNG
14.2.1 Unternehmensübersicht
14.2.2 AKTIENANALYSE DES UNTERNEHMENS
14.2.3 PRODUKTPORTFOLIO
14.2.4 Jüngste Entwicklungen
14.3 SHANGHAI ZHENHUA HEAVY INDUSTRIES CO., LTD.
14.3.1 Unternehmensübersicht
14.3.2 Umsatzanalyse
14.3.3 AKTIENANALYSE DES UNTERNEHMENS
14.3.4 PRODUKTPORTFOLIO
14.3.5 Jüngste Entwicklungen
14.4 KONECRANES
14.4.1 Unternehmensübersicht
14.4.2 Umsatzanalyse
14.4.3 AKTIENANALYSE DES UNTERNEHMENS
14.4.4 PRODUKTPORTFOLIO
14.4.5 Jüngste Entwicklungen
14.5 KALMAR CORPORATION
14.5.1 Unternehmensübersicht
14.5.2 Umsatzanalyse
14.5.3 AKTIENANALYSE DES UNTERNEHMENS
14.5.4 PRODUKTPORTFOLIO
14.5.5 NEUESTE ENTWICKLUNGEN
14.6 ABB
14.6.1 Unternehmensübersicht
14.6.2 Umsatzanalyse
14.6.3 PRODUKTPORTFOLIO
14.6.4 Jüngste Entwicklungen
14.7 APM TERMINALS
14.7.1 Unternehmensübersicht
14.7.2 Umsatzanalyse
14.7.3 PRODUKTPORTFOLIO
14.7.4 Jüngste Entwicklungen
14.8 CAMCO TECHNOLOGIES
14.8.1 Unternehmensübersicht
14.8.2 Umsatzanalyse
14.8.3 PRODUKTPORTFOLIO
14.8.4 NEUESTE ENTWICKLUNGEN
14,9 CLT
14.9.1 Unternehmensübersicht
14.9.2 PRODUKTPORTFOLIO
14.9.3 Jüngste Entwicklungen
14.1 HIAB CORPORATION (Tochtergesellschaft von CARGOTEC)
14.10.1 Unternehmensübersicht
14.10.2 Umsatzanalyse
14.10.3 PRODUKTPORTFOLIO
14.10.4 Jüngste Entwicklungen
14.11 HAPAG-LLOYD AG
14.11.1 Unternehmensübersicht
14.11.2 Umsatzanalyse
14.11.3 PRODUKTPORTFOLIO
14.11.4 Jüngste Entwicklungen
14.12 INFYZ.COM.
14.12.1 Unternehmensübersicht
14.12.2 PRODUKTPORTFOLIO
14.12.3 Jüngste Entwicklungen
14.13 INFORM SOFTWARE
14.13.1 Unternehmensübersicht
14.13.2 PRODUKTPORTFOLIO
14.13.3 Jüngste Entwicklungen
14.14 IDENTEC SOLUTIONS AG
14.14.1 Unternehmensübersicht
14.14.2 PRODUKTPORTFOLIO
14.14.3 Jüngste Entwicklungen
14.15 KÜNZ GMBH
14.15.1 Unternehmensübersicht
14.15.2 PRODUKTPORTFOLIO
14.15.3 Jüngste Entwicklungen
14.16 LOGSTAR ERP.
14.16.1 Unternehmensübersicht
14.16.2 PRODUKTPORTFOLIO
14.16.3 Jüngste Entwicklungen
14.17 LOGINNO LOGISTIC INNOVATION LTD.
14.17.1 Unternehmensübersicht
14.17.2 PRODUKTPORTFOLIO
14.17.3 Jüngste Entwicklungen
14.18 ORBCOMM
14.18.1 Unternehmensübersicht
14.18.2 PRODUKTPORTFOLIO
14.18.3 NEUESTE ENTWICKLUNGEN
14.19 PACECO CORP.
14.19.1 Unternehmensübersicht
14.19.2 PRODUKTPORTFOLIO
14.19.3 NEUESTE ENTWICKLUNGEN
14.2 STARCOM GPS-LÖSUNGEN FÜR DEN ASIEN-PAZIFIK-RAUM
14.20.1 Unternehmensübersicht
14.20.2 PRODUKTPORTFOLIO
14.20.3 ENTWICKLUNG DER AKTUELLEN ENTWICKLUNG
14.21 TMEIC
14.21.1 Unternehmensübersicht
14.21.2 PRODUKTPORTFOLIO
14.21.3 Jüngste Entwicklungen
14.22 TIDEWORKS.
14.22.1 Unternehmensübersicht
14.22.2 PRODUKTPORTFOLIO
14.22.3 Jüngste Entwicklungen
14.23 TOTAL SOFT BANK LTD.
14.23.1 Unternehmensübersicht
14.23.2 Umsatzanalyse
14.23.3 PRODUKTPORTFOLIO
14.24 WCS-BERATUNG
14.24.1 Unternehmensübersicht
14.24.2 PRODUKTPORTFOLIO
14.24.3 Jüngste Entwicklungen
15 FRAGEBOGEN
16 VERWANDTE BERICHTE
Tabellenverzeichnis
TABLE 1 INDUSTRY ANALYSIS AND FUTURISTIC SCENARIO OF THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
TABLE 2 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 3 ASIA-PACIFIC SEMI-AUTOMATED TERMINALS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 4 ASIA-PACIFIC FULLY AUTOMATED TERMINALS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 5 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 6 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 7 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 8 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 9 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 10 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 11 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 12 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 13 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 14 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 15 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 16 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 17 ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 18 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 19 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 20 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 21 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 22 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 23 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 24 ASIA-PACIFIC DIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 25 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY REGION, 2018-2033 (USD THOUSAND)
TABLE 26 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 27 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY COUNTRY, 2018-2033 (USD THOUSAND)
TABLE 28 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 29 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 30 ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 31 ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 32 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 33 ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 34 ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 35 ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 36 ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 37 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 38 ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 39 ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 40 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 41 ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 42 CHINA (USD THOUSAND)
TABLE 43 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY DEGREE OF AUTOMATION, 2018-2033 (USD THOUSAND)
TABLE 44 CHINA AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABELLE 45 CHINA BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 46 CHINA GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 47 CHINESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOT, 2018-2033 (TAUSEND USD)
TABELLE 48 CHINESISCHE AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 49 CHINESISCHE SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 50 CHINESISCHE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 51 CHINA PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 52 CHINA AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ENDVERBRAUCHER, 2018-2033 (TAUSEND USD)
TABELLE 53 CHINA LÖSLICHE AKTIEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANWENDUNG, 2018-2033 (TAUSEND USD)
TABELLE 54 CHINA PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 55 CHINA AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 56 CHINA INDIREKTER KANAL IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 57 SINGAPUR (USD TAUSEND)
TABELLE 58 SINGAPURISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 59 SINGAPURISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 60 SINGAPUR BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 61 SINGAPUR GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 62 SINGAPURISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 63 SINGAPUR AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 64 SINGAPUR SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 65 SINGAPURISCHE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 66 SINGAPUR PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 67 SINGAPURISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 68 SINGAPURISCHE ÖFFENTLICHE AKTIEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 69 SINGAPUR PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 70 SINGAPURISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 71 SINGAPUR INDIREKTER KANAL IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 72 SÜDKOREA (TAUSEND USD)
TABELLE 73 SÜDKOREAS AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 74 SÜDKOREAS MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 75 SÜDKOREAS BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 76 SÜDKOREAS GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 77 SÜDKOREAS AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 78 SÜDKOREANISCHER AUSRÜSTUNGSMARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 79 SÜDKOREAS SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 80 DIENSTLEISTUNGEN SÜDKOREAS IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 81 SÜDKOREA PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 82 SÜDKOREAS AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 83 SÜDKOREA ÖFFENTLICHE AKTIEN IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 84 SÜDKOREA PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 85 SÜDKOREAS AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 86 SÜDKOREA INDIREKTER KANAL IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 87 JAPAN (USD TAUSEND)
TABELLE 88 JAPANISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 89 JAPANISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 90 JAPANISCHE BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 91 JAPANISCHE GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 92 JAPANISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 93 JAPANISCHE AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 94 JAPANISCHE SOFTWARE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 95 JAPANISCHE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 96 JAPANISCHE PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 97 JAPANISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 98 JAPANISCHE ÖFFENTLICHE AKTIEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANWENDUNG, 2018-2033 (TAUSEND USD)
TABELLE 99 JAPANISCHE PRIVATUNTERNEHMEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 100 JAPANISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 101 JAPAN INDIREKTER KANAL IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 102 INDIEN (TAUSEND USD)
TABELLE 103 INDIEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 104 INDIEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 105 INDIEN BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 106 INDIENS GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 107 INDIEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOT, 2018-2033 (TAUSEND USD)
TABELLE 108 INDIEN AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 109 INDIEN SOFTWARE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 110 DIENSTLEISTUNGEN IN INDIEN AUF DEM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 111 INDIEN PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 112 INDIEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 113 INDIEN ÖFFENTLICHE AKTIEN AM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANWENDUNG, 2018-2033 (TAUSEND USD)
TABELLE 114 INDIEN PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 115 INDIEN AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 116 INDIEN INDIREKTER VERTRIEBSKANAL IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 117 AUSTRALIEN (TAUSEND USD)
TABELLE 118 AUSTRALIEN: AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 119 AUSTRALISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 120 AUSTRALIEN BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 121 AUSTRALIEN GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 122 AUSTRALISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 123 AUSTRALIEN AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 124 AUSTRALIEN SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 125 AUSTRALIEN DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 126 AUSTRALIEN PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 127 AUSTRALISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 128 AUSTRALIEN ÖFFENTLICHE AKTIEN IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 129 AUSTRALIEN PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 130 AUSTRALISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 131 AUSTRALIEN INDIREKTER VERKAUFSKANAL IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 132 MALAYSIA (USD TAUSEND)
TABELLE 133 MALAYSISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 134 MALAYSISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 135 MALAYSISCHE BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 136 MALAYSISCHE GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 137 MALAYSISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 138 MALAYSIA AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 139 MALAYSISCHE SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 140 MALAYSISCHE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 141 MALAYSIA PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 142 MALAYSISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 143 MALAYSIA ÖFFENTLICHE AKTIEN IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANWENDUNG, 2018-2033 (TAUSEND USD)
TABELLE 144 MALAYSIA PRIVATE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 145 MALAYSISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 146 MALAYSIA INDIREKTER KANAL IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 147 INDONESIEN (TAUSEND USD)
TABELLE 148 INDONESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 149 INDONESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 150 INDONESISCHE BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 151 INDONESISCHE GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 152 INDONESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 153 INDONESISCHE AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 154 SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT IN INDONESIEN, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 155 INDONESISCHE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 156 INDONESIEN PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 157 INDONESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 158 INDONESISCHE ÖFFENTLICHE AKTIEN AM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANWENDUNG, 2018-2033 (TAUSEND USD)
TABELLE 159 INDONESIEN PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 160 INDONESISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 161 INDONESIEN INDIREKTER KANAL IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 162 THAILAND (USD TAUSEND)
TABELLE 163 THAILAND: AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 164 THAILAND: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 165 THAILAND BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 166 THAILAND GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 167 THAILAND AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ANGEBOTEN, 2018-2033 (TAUSEND USD)
TABELLE 168 THAILAND AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 169 THAILAND SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 170 DIENSTLEISTUNGEN THAILANDS IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 171 THAILAND PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 172 THAILAND AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 173 THAILANDS ÖFFENTLICHE AKTIEN IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 174 THAILAND PRIVAT IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 175 THAILAND AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 176 THAILAND INDIREKTER KANAL IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 177 PHILIPPINEN (USD TAUSEND)
TABELLE 178 PHILIPPINEN: AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABELLE 179 PHILIPPINEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH PROJEKTTYP, 2018-2033 (TAUSEND USD)
TABELLE 180 PHILIPPINEN BROWNFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 181 PHILIPPINEN GREENFIELD-PROJEKTE IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 182 PHILIPPINEN AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH ANGEBOT, 2018-2033 (TAUSEND USD)
TABELLE 183 PHILIPPINEN AUSRÜSTUNG IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 184 PHILIPPINEN SOFTWARE IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 185 DIENSTLEISTUNGEN AUF DEM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS IN DEN PHILIPPINEN, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 186 PHILIPPINEN PROFESSIONELLE DIENSTLEISTUNGEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH TYP, 2018-2033 (TAUSEND USD)
TABELLE 187 PHILIPPINEN: MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ENDBENUTZER, 2018-2033 (TAUSEND USD)
TABELLE 188 PHILIPPINEN ÖFFENTLICHE AKTIEN IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 189 PRIVATE UNTERNEHMEN AUF DEN PHILIPPINEN IM MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH ANTRAG, 2018-2033 (TAUSEND USD)
TABELLE 190 PHILIPPINEN: AUTOMATISIERTER CONTAINER-TERMINALMARKT, NACH VERTRIEBSKANAL, 2018-2033 (TAUSEND USD)
TABELLE 191 PHILIPPINEN INDIREKTER KANAL IM AUTOMATISIERTEN CONTAINER-TERMINALMARKT, NACH TYP, 2018-2033 (USD TAUSEND)
TABELLE 192 ÜBRIGES ASIEN-PAZIFIK (TAUSEND USD)
TABELLE 193 ÜBRIGER ASIEN-PAZIFISCHER MARKT FÜR AUTOMATISIERTE CONTAINER-TERMINALS, NACH AUTOMATISIERUNGSGRAD, 2018-2033 (TAUSEND USD)
TABLE 194 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE, 2018-2033 (USD THOUSAND)
TABLE 195 REST OF ASIA-PACIFIC BROWNFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 196 REST OF ASIA-PACIFIC GREENFIELD PROJECTS IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 197 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY OFFERING, 2018-2033 (USD THOUSAND)
TABLE 198 REST OF ASIA-PACIFIC EQUIPMENT IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 199 REST OF ASIA-PACIFIC SOFTWARE IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 200 REST OF ASIA-PACIFIC SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 201 REST OF ASIA-PACIFIC PROFESSIONAL SERVICES IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
TABLE 202 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY END USER, 2018-2033 (USD THOUSAND)
TABLE 203 REST OF ASIA-PACIFIC PUBLIC IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 204 REST OF ASIA-PACIFIC PRIVATE IN AUTOMATED CONTAINER TERMINAL MARKET, BY APPLICATION, 2018-2033 (USD THOUSAND)
TABLE 205 REST OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY DISTRIBUTION CHANNEL, 2018-2033 (USD THOUSAND)
TABLE 206 REST OF ASIA-PACIFIC INDIRECT CHANNEL IN AUTOMATED CONTAINER TERMINAL MARKET, BY TYPE, 2018-2033 (USD THOUSAND)
Abbildungsverzeichnis
FIGURE 1 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
FIGURE 2 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DATA TRIANGULATION
FIGURE 3 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DROC ANALYSIS
FIGURE 4 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: ASIA-PACIFIC VS REGIONAL MARKET ANALYSIS
FIGURE 5 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: MULTIVARIATE MODELLING
FIGURE 7 SWOT ANALYSIS
FIGURE 8 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 9 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: DBMR MARKET POSITION GRID
FIGURE 10 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: VENDOR SHARE ANALYSIS
FIGURE 11 EXECUTIVE SUMMARY
FIGURE 12 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: SEGMENTATION
FIGURE 13 STRATEGIC DECISIONS
FIGURE 14 TWO SEGMENTS COMPRISE THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET, BY PROJECT TYPE
FIGURE 15 THE SURGE IN INTERNATIONAL TRADE HAS LED TO HIGHER CONTAINER THROUGHPUT. IT IS EXPECTED TO DRIVE THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET IN THE FORECAST PERIOD OF 2026 TO 2033
FIGURE 16 SEMI-AUTOMATED SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST MARKET SHARE OF THE ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET IN 2025 AND 2033
FIGURE 17 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR THE AUTOMATED CONTAINER TERMINAL MARKET IN THE FORECAST PERIOD OF 2026 TO 2033
FIGURE 18 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET
FIGURE 19 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY DEGREE OF AUTOMATION, 2025
FIGURE 20 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY PROJECT TYPE, 2025
FIGURE 21 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY OFFERING, 2025
FIGURE 22 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY END USER, 2025
FIGURE 23 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: BY DISTRIBUTION CHANNEL, 2025
FIGURE 24 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: SNAPSHOT (2025)
FIGURE 25 ASIA-PACIFIC AUTOMATED CONTAINER TERMINAL MARKET: COMPANY SHARE 2024 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











