



Marktsegmentierung für Computertomographiegeräte im asiatisch-pazifischen Raum nach Produkttyp (Low-Slice-CT-Scanner (64 Schichten)), Anwendungsbereich (Kardiovaskuläre Anwendungen, Onkologie, Neurovaskuläre Anwendungen, Abdomen- und Beckenanwendungen, Pulmonale Angiographie, Wirbelsäulenanwendungen und Muskuloskelettale Anwendungen) und Endnutzer (Diagnostikzentren, Kliniken, Krankenhäuser und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Asien-Pazifik-Computed Tomography Devices Market Size and Growth Rate
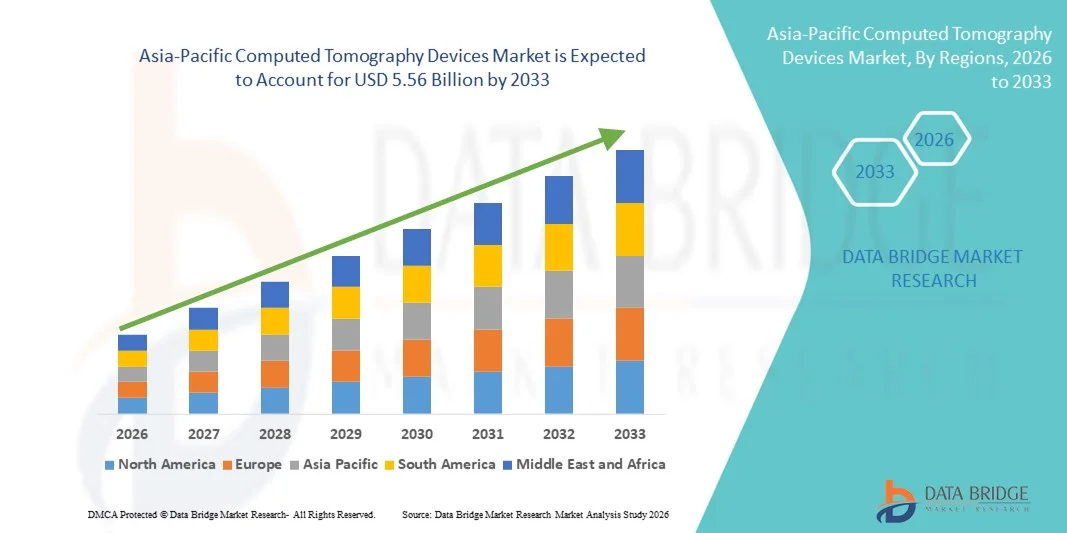
- Nach Data Bridge Market Research Analysis wurde die Asien-Pazifik berechnete Tomographie-Geräte Marktgröße bewertet3,44 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen5,56 Milliarden USD bis 2033, beiCAGR von 6,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Belastung chronischer Krankheiten, die zunehmende Nachfrage nach einer frühen und präzisen diagnostischen Bildgebung und kontinuierliche technologische Fortschritte bei multi- und AI-integrierten CT-Systemen in der gesamten Region gefördert.
- Darüber hinaus bilden die Erweiterung der Gesundheitsinfrastruktur, wachsende Investitionen in öffentliche und private Krankenhäuser und unterstützende staatliche Initiativen zur Verbesserung der diagnostischen Fähigkeiten Computertomographie-Geräte als kritischer Bestandteil moderner medizinischer Bildgebung. Diese konvergierenden Faktoren beschleunigen die Einführung von CT-Systemen und erhöhen damit das Wachstum der Industrie erheblich
Marktgröße und Prognose
- Globaler Marktwert (2025): USD3.44 Milliarden
- Voraussichtlicher Marktwert (2033): USD5,56 Milliarden
- Wettervorhersage CAGR (2026–2033):6.20%
Was sind die großen Takeaways des Asia-Pacific Computed Tomography Devices Market
- Computed tomography (CT)-Geräte, die hochauflösende Querschnittsabbildung für eine genaue und schnelle Diagnose liefern, sind in Krankenhäusern und diagnostischen Zentren in der Region Asien-Pazifik aufgrund ihrer fortschrittlichen Bildgebungsfähigkeit, schnelleren Scangeschwindigkeiten und Integration mit KI-basierter Diagnosesoftware immer wichtiger.
- Die eskalierende Nachfrage nach CT-Systemen wird in erster Linie durch das steigende Auftreten von Herz-Kreislauf-Erkrankungen, Krebs undneurologische Störungen, zusammen mit der Erweiterung der Gesundheitsinfrastruktur und der wachsenden Investitionen in fortschrittliche diagnostische Technologien in Schwellenländern
- China dominierte den asiatisch-pazifischen Computer-Tomographie-Geräte-Markt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch groß angelegte Krankenhauserweiterungsprogramme, starke staatliche Gesundheitsreformen und steigende Installation von High-End CT-Systemen in Tier-1 und Tier-2 Städten
- Indien wird voraussichtlich das am schnellsten wachsende Land im asiatisch-pazifischen Computer-Tomographie-Geräte-Markt während der Prognosezeit sein, da die Gesundheitsausgaben, die Ausweitung der privaten diagnostischen Ketten und die steigende Nachfrage nach Früh- und Vorbeugungsdiagnosen
- Das Segment High Slice CT Scanner (>64 Scheiben) dominierte den asiatisch-pazifischen Computer-Markt mit einem Marktanteil von 46,8% im Jahr 2025, angetrieben durch seine überlegene Bildklarheit, schnellere Akquisitionszeiten und umfangreichen Einsatz in Herz-Kreislauf-Anwendungen, Onkologie und neurovaskulären Applikationsverfahren in tertiären Pflegekliniken
Report Scope und Asien-Pazifik Computed Tomography Devices Marktsegmentierung
|
Attribute |
Asien-Pazifik Computertomographie Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im asiatisch-pazifischen Computertomographie-Gerätemarkt
KI-Integrated High-Slice Imaging und Workflow Automation
- Ein signifikanter und beschleunigter Trend im asiatisch-pazifischen Computertomographie-Gerätemarkt ist die rasche IntegrationKünstliche Intelligenz(AI) mit hochglänzenden CT-Systemen, um die Diagnosegenauigkeit zu verbessern, den Workflow zu automatisieren und die Scanzeit in hochvolumigen Krankenhäusern und Diagnosezentren zu reduzieren
- So werden führende Hersteller wie GE HealthCare und Siemens Healthineers mit AI-powered Rekonstruktionsalgorithmen und Dosisoptimierungssoftware in fortgeschrittene CT-Plattformen integriert, um die Bildklarheit zu verbessern und gleichzeitig die Strahlenexposition zu minimieren. Ähnlich konzentriert sich die Canon Medical Systems Corporation auf tiefgreifende Rekonstruktionstechnologien, um die niedrig dosierte Bildverarbeitungsleistung zu verbessern
- Die KI-Integration in CT-Geräte ermöglicht eine automatisierte Läsionenerkennung, intelligente Workflow-Triaging und fortschrittliche Herz- und Neurovaskulär-Bildgebungsanalyse, die Diagnosevertrauen und die operative Effizienz zu verbessern. Darüber hinaus helfen automatisierte Dosismodulationstechnologien, den Strahlungspegel auf Basis von Patientengröße und klinischer Indikation zu optimieren und sicherere Bildgebungsverfahren zu gewährleisten.
- Die nahtlose Integration von CT-Systemen mitKrankenhausinformationssysteme(HIS)Radiologie Informationssysteme(RIS) und Bildarchivierungs- und Kommunikationssysteme (PACS) erleichtern das zentralisierte Datenmanagement und schnellere Reporting-Workflows in Gesundheitsnetzwerken in der Region
- Dieser Trend zu intelligenteren, schnelleren und tiefer dosierten Bildgebungssystemen ist die Neuformulierung der klinischen Erwartungen für diagnostische Abbildungsgenauigkeit und Patientendurchsatz. Daher erweitern Unternehmen wie United Imaging Healthcare KI-fähige CT-Portfolios, die auf große tertiäre Krankenhäuser zugeschnitten sind und die städtischen Gesundheitseinrichtungen ausbauen
- Die Nachfrage nach KI-gestützten und lizenzierten CT-Systemen wächst sowohl im öffentlichen als auch im privaten Gesundheitswesen rapide, da Anbieter zunehmend Präzisionsdiagnostik, Workflow-Optimierung und verbesserte Patientensicherheitsstandards priorisieren.
- Die Integration von Cloud-basierten Image-Sharing- und Teleradiologie-Lösungen verstärkt die regionale Zusammenarbeit zwischen Radiologen, ermöglicht schnellere zweite Meinungen und verbesserte klinische Entscheidungsfindung in geografisch verteilten Einrichtungen
Asia-Pacific Computed Tomography Devices Marktdynamik
Fahrer
Steigende chronische Krankheit Burden und Erweiterung der Gesundheitsinfrastruktur
- Die zunehmende Prävalenz von chronischen Zuständen wie Herz-Kreislauf-Erkrankungen, Krebs und neurologischen Erkrankungen, verbunden mit der Ausweitung von Investitionen in die Gesundheitsinfrastruktur in Asien-Pazifik-Ländern, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Computertomographiegeräten
- So kündigte Philips Healthcare im März 2025 den Ausbau seines fortschrittlichen CT-Imaging-Portfolios in aufstrebenden asiatischen Märkten an, um die diagnostischen Fähigkeiten in sekundären und tertiären Krankenhäusern zu stärken. Solche strategischen Erweiterungen durch Schlüsselakteure werden erwartet, dass das Wachstum der CT-Geräte in der Prognosezeit vorantreiben
- Die CT-Systeme bieten schnelle und genaue Bildgebungslösungen, die für die Traumatisierung, Onkologie und Herz-Kreislauf-Risikobewertung unerlässlich sind.
- Darüber hinaus erhöht die zunehmende Einrichtung von Mehrspezialkliniken und unabhängigen Diagnosezentren in ganz China, Indien und Südostasien die Beschaffung von mittleren und hohen CT-Scannern für steigende Patientenmengen.
- Die Nachfrage nach fortschrittlichen CT-Bildgebungen in Notfallabteilungen, Krebs-Screening-Programmen und interventionellen Radiologie-Anwendungen beschleunigt die Beschaffungsentscheidungen, während öffentlich-private Partnerschaften und günstige Rückerstattungsrahmen die Adoption weiter unterstützen
- Die zunehmende Durchdringung der Krankenversicherung durch die Entwicklung der asiatisch-pazifischen Volkswirtschaften verbessert die Erschwinglichkeit der Patienten für fortgeschrittene Bildgebungsverfahren und erhöht damit die CT-Scanvolumina
- Regierungsgeführte Initiativen zur Modernisierung öffentlicher Krankenhäuser und zur Erweiterung der diagnostischen Infrastruktur in ländlichen und halbstädtischen Regionen verstärken langfristige Wachstumsaussichten des Marktes
Zurückhaltung/Challenge
Hochkapitalinvestitionen und Strahlenexpositionsbedenken
- Die für den Einkauf, die Installation und die Aufrechterhaltung fortschrittlicher CT-Systeme erforderlichen hohen Investitionen stellen eine bedeutende Herausforderung für eine breitere Annahme dar, insbesondere für kleine und mittlere Gesundheitseinrichtungen in der Entwicklung von asiatisch-pazifischen Volkswirtschaften
- So begrenzen z.B. Budgetzwänge in ländlichen Krankenhäusern oft die Beschaffung von hochglänzenden CT-Scannern, führende Einrichtungen, die sich auf weniger lizenzierte oder renovierte Systeme verlassen und so die Modernisierung der diagnostischen Infrastruktur verlangsamen
- Darüber hinaus verursachen Bedenken hinsichtlich der kumulativen Strahlenexposition von wiederholten CT-Scans eine Hesitation bei Patienten und Regulierungsbehörden, insbesondere bei pädiatrischen und vorbeugenden Screening-Anwendungen
- Bei der Bewältigung dieser Herausforderungen bedarf es kontinuierlicher Innovation in niedrig dosierten Bildgebungstechnologien, flexiblen Finanzierungsmodellen und staatlichen Förderprogrammen zur Unterstützung von Ausrüstungssteigerungen
- Während die technologischen Fortschritte die Strahlendosis schrittweise verringern und die Erreichbarkeit durch die lokale Fertigung verbessern, bleiben die wesentlichen Investitions- und Compliance-Anforderungen für die Unternehmen in der gesamten Region von entscheidender Bedeutung für die weit verbreitete CT-Systemdurchdringung.
- Der Mangel an qualifizierten Radiologen und geschulten Bildtechnikern in bestimmten Schwellenländern kann die optimale Auslastung fortgeschrittener CT-Systeme und die Verzögerung der Diagnosezeiträume begrenzen
- Längere regulatorische Genehmigungsverfahren und unterschiedliche Compliance-Standards in den Ländern Asien-Pazifik können Produkteinführungen verlangsamen und die operative Komplexität der globalen Hersteller erhöhen
Wie wird der asiatisch-pazifische Computed Tomography Devices Market segmentiert
Der Markt wird auf Basis von Produkttyp, Anwendungstyp und Endbenutzer segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Asien-Pazifik-Computertomographiegerätemarkt in Low Slice CT Scanner (<64 Scheiben), Medium Slice CT Scanner (64 Scheiben) und High Slice CT Scanner (>64 Scheiben) segmentiert. Das Segment High Slice CT Scanner (>64 Scheiben) dominierte den Markt mit dem größten Marktanteil von 46,8% im Jahr 2025, angetrieben von seiner überlegenen Bildauflösung, schnelleren Scanzeiten und fortschrittlichen Herz- und Neurovaskulären Bildgebungsfähigkeiten. Diese Systeme sind weit verbreitet in tertiären Pflegekrankenhäusern und großen diagnostischen Zentren, wo komplexe Fälle eine detaillierte anatomische Visualisierung erfordern. Besonders bevorzugt sind hochwertige CT-Scanner für Herz-Kreislauf-Anwendungen, Onkologieinszenierung und Trauma-Bildgebung aufgrund ihrer Fähigkeit, qualitativ hochwertige Bilder in kürzeren Akquisitionszeiten zu erfassen. Die wachsende Belastung chronischer Krankheiten und die zunehmende Nachfrage nach Präzisionsdiagnostik in China, Japan und Südkorea unterstützen die Segmentherrschaft. Darüber hinaus verbessert die Integration mit KI-basierten Rekonstruktions- und Dosisoptimierungstechnologien die klinische Effizienz und die Patientensicherheit.
Das Segment Medium Slice CT Scanner (64 Scheiben) wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 bezeugt wird, die durch seine Wirtschaftlichkeit und ausgewogene Abbildungsleistung, die für mittelgroße Krankenhäuser und diagnostische Zentren geeignet ist, gefördert wird. Diese Systeme bieten eine ausreichende Abbildungsqualität für routinemäßige Herz-Kreislauf-, Bauch- und Muskel-Kelett-Untersuchungen, während relativ niedrigere Investitionen im Vergleich zu High-Slice-Systemen erhalten. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern wie Indien und Südostasien beschleunigt die Beschaffung von 64-slice CT-Scannern. Regierungsinitiativen zur Modernisierung von Bezirkskrankenhäusern und zur Verbesserung des diagnostischen Zugangs unterstützen die Adoption weiter. Darüber hinaus bieten mittlere Scheibenscanner eine optimale Kombination aus Erschwinglichkeit und Leistungsfähigkeit und machen sie attraktiv für den Ausbau privater Diagnoseketten.
- nach Einsatzart
Auf der Basis des Anwendungstyps wird der Markt für berechnete Tomographiegeräte für Asien-Pazifik in Herz-Kreislauf-Anwendungen, Onkologie, neurovaskuläre Anwendung, Bauch- und Beckenapplikation, Lungenanggiogramm, Spinalapplikation und muskuloskeletal Anwendung segmentiert. Das Onkologie-Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die steigenden Krebserkrankungen in Asien-Pazifik-Ländern und die zunehmende Bedeutung der Früherkennung und Inszenierung von Tumoren verursacht wurde. CT-Bildgebung spielt eine entscheidende Rolle bei der Identifizierung von Tumorgröße, -ort und -metastasie, was es in der Onkologie-Diagnostik und Behandlungsplanung unverzichtbar macht. Die zunehmenden staatlichen Krebs-Screening-Programme und die Ausweitung der Onkologie-Zentren erhöhen das Segmentwachstum weiter. High-Slice CT-Systeme werden weitgehend für eine genaue und schnelle Krebsbewertung verwendet. Darüber hinaus unterstützen verbesserte Erstattungsrahmen in entwickelten Märkten wie Japan und Australien höhere Abbildungsmengen.
Das Segment Cardiovascular Applications wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Prävalenz von Herzerkrankungen und die Nachfrage nach nicht-invasiven koronaren Abbildungslösungen bedingt ist. Die CT-Angiographie wird aufgrund ihrer Geschwindigkeit und hoher Diagnostikgenauigkeit für eine schnelle Herzbewertung zunehmend bevorzugt. Die steigenden lebenswichtigen Risikofaktoren und die alternde Bevölkerung in China und Indien tragen zu einer höheren Nachfrage nach kardialen Bildgebungen bei. Technologische Fortschritte, die einen geringen Herzinfarkt und eine schnellere Bildrekonstruktion ermöglichen, beschleunigen die Adoption weiter. Die Ausweitung der spezialisierten Herzpflegezentren in der ganzen Region verstärkt auch die Wachstumsaussichten des Segments.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers wird der Asien-Pazifik-Computertomographie-Geräte-Markt in Diagnosezentren, Kliniken, Krankenhäuser und andere segmentiert. Das Segment Hospitals dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, vor allem aufgrund des hohen Patientenzuflusses, der Verfügbarkeit moderner bildgebender Infrastrukturen und der Kapazität, in gehobene CT-Systeme zu investieren. Große öffentliche und private Krankenhäuser führen eine breite Palette von bildgebenden Verfahren, einschließlich Trauma, Onkologie und Herz-Kreislauf-Scans. Die staatliche Finanzierung für Krankenhausmodernisierungsprogramme in Ländern wie China und Südkorea unterstützt weitere Anlagen-Upgrades. Krankenhäuser profitieren auch von integrierten IT-Systemen, die bildgebende Workflows und Berichterstattung optimieren. Darüber hinaus erhöht das Vorhandensein von qualifizierten Radiologen und multidisziplinären Teams die CT-Auslastung.
Das Segment Diagnostic Centres wird von 2026 bis 2033 auf die schnellste Wachstumsrate projiziert, die durch die rasche Expansion privater Bildgebungsketten und die zunehmende Vorliebe für ambulante diagnostische Dienste angetrieben wird. Diagnostische Zentren bieten oft kostengünstige und schnellere bildgebende Dienste im Vergleich zu Krankenhäusern, die eine wachsende Patientenbasis anziehen. Die zunehmende Urbanisierung und das zunehmende Gesundheitsbewusstsein tragen zu höheren Abbildungsvolumina in Metropol- und Tier-2-Städten bei. Viele Zentren investieren in mittelständische CT-Scanner, um die Erschwinglichkeit mit der Leistung auszugleichen. Darüber hinaus stärken Partnerschaften mit Krankenhäusern und Versicherungen ihre Rolle im regionalen diagnostischen Ökosystem.
Welche Region hält den größten Teil des asiatisch-pazifischen Computed Tomography Devices Market
- China dominierte den asiatisch-pazifischen Computer-Tomographie-Geräte-Markt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch groß angelegte Krankenhauserweiterungsprogramme, starke staatliche Gesundheitsreformen und steigende Installation von High-End CT-Systemen in Tier-1 und Tier-2 Städten
- Healthcare-Anbieter in der Region hoch priorisieren die frühzeitige und genaue Diagnose von Krankheiten, erweiterte Bildgebungsfähigkeiten und Integration von AI-powered Rekonstruktionssoftware zur Verbesserung der klinischen Ergebnisse und der betrieblichen Effizienz
- Diese weit verbreitete Adoption wird weiter unterstützt durch steigende chronische Krankheitsprävalenz, Ausweitung öffentlicher und privater Krankenhausnetze, Verbesserung der Rückerstattungsrahmen und wachsender Fokus auf Präzisionsdiagnostik, Schaffung von Computertomographie-Geräten als kritischer Bestandteil der modernen Gesundheitsversorgung in der gesamten Region
Die China Computed Tomography Devices Market Insight
Der China-Computertomographie-Gerätemarkt erfasste den größten Umsatzanteil im Jahr 2025 im asiatisch-pazifischen Raum, der durch eine schnelle Modernisierung der Gesundheitsinfrastruktur und starke staatliche Investitionen in fortschrittliche diagnostische Bildgebungstechnologien gefördert wurde. Krankenhäuser priorisieren zunehmend High-Slice-CT-Systeme, um die Früherkennung von Krebs, Herz-Kreislauf- und neurologische Störungen zu verbessern. Die zunehmende Expansion von tertiären Krankenhäusern und öffentlichen Gesundheitsreformen, die darauf abzielen, die Diagnostikkapazität weiter zu steigern, fördern die CT-Geräteindustrie. Zudem trägt die zunehmende Integration von KI-basierten Bildrekonstruktions- und Dosisoptimierungstechnologien maßgeblich zur Expansion des Marktes bei.
Japan Computed Tomography Devices Market Insight
Der Markt für Computertomographie-Geräte in Japan soll sich während des gesamten Prognosezeitraums mit einem beträchtlichen CAGR erweitern, was vor allem durch seine alternde Bevölkerung und die starke Nachfrage nach Früherkrankungen bedingt ist. Die fortschrittliche Gesundheitsinfrastruktur des Landes und die hohe diagnostische Durchdringung unterstützen stetige Ausrüstungssteigerungen. Japanische Gesundheitsdienstleister betonen Präzisionsdiagnostik und niedrig dosierte Bildgebungstechnologien, um die Patientensicherheit zu verbessern. Die Integration von KI-fähigen CT-Systemen und kontinuierliche technologische Innovation verstärken das Marktwachstum in Krankenhäusern und Spezialkliniken weiter.
Indien Computertomographie Geräte Markt Insight
Der indische Computer-Tomographie-Geräte-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, angetrieben durch eine rasche Expansion von privaten Krankenhäusern und diagnostischen Ketten. Erhöhung der Gesundheitsausgaben, steigende chronische Krankheitslast und Ausweitung des medizinischen Tourismus fördern Investitionen in fortgeschrittene Bildgebungssysteme. Regierungsinitiativen zur Modernisierung von Bezirkskrankenhäusern und zur Verbesserung des diagnostischen Zugangs zum ländlichen Raum sind die Nachfrage weiter anregend. Die zunehmende Einführung von mittelschweren CT-Scannern aufgrund ihrer Erschwinglichkeit und Leistungsbilanz dürfte das Marktwachstum weiter stimulieren.
Südkorea Computed Tomography Devices Marktaufsicht
Der Markt für Computertomographiegeräte in Südkorea wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch starke technologische Fähigkeiten und hohe Gesundheitsstandards gefördert wird. Die gut ausgebaute Krankenhausinfrastruktur des Landes und die Betonung auf Innovation fördern die Einführung fortschrittlicher High-Slice-CT-Systeme. Der Fokus Südkoreas auf Präzisionsmedizin und frühe Screening-Programme erhöht CT-Scan-Volumen. Die Integration von digitalen Gesundheitsplattformen und AI-powered Bildgebungsanalysen unterstützt weiterhin eine nachhaltige Markterweiterung.
Welche sind die Top-Unternehmen im asiatisch-pazifischen Computed Tomography Devices Market
Die Asia-Pacific Computed Tomography Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- General Electric Company (USA)
- Siemens Healthineers AG (Deutschland)
- Koninklijke Philips N.V. (Niederländische)
- CANON MEDICAL SYSTEME CORPORATION (Japan)
- FUJIFILM Holdings Corporation (Japan)
- United Imaging Healthcare Co., Ltd. (China)
- Neusoft Medical Systems Co., Ltd. (China)
- Hitachi, Ltd. (Japan)
- Samsung Medison Co., Ltd. (Südkorea)
- Mindray Medical International Limited (China)
- Carestream Health, Inc. (USA)
- Shimadzu Corporation (Japan)
- Allengers Medical Systems Limited (Indien)
- NeuroLogica Corp. (USA)
- Shenzhen Anke High Tech Co., Ltd. (China)
- Analogic Corporation (US)
- Carestream Health Asia Pacific (USA)
- Planmeca Oy (Finnland)
- Allengers OEM Private Limited (Indien)
- Apollo Radiance Technologies (Indien)
Was sind die jüngsten Entwicklungen im asiatisch-pazifischen Computed Tomography Devices Market
- Im April 2025 startete Sengkang General Hospital in Singapur einen Siemens Healthineers photon-counting CT-Scanner (NAEOTOM Alpha), der Submillimeter-Bilddetails mit niedrigerer Strahlenexposition im Vergleich zu herkömmlichen CT-Systemen liefert, wodurch die Diagnosegenauigkeit in klinischen Anwendungen wie Kardiologie, Onkologie und neurovaskulärer Bildgebung verbessert wird
- Im Januar 2025 startete Royal Philips das AI-fähige CT 5300-System auf dem 23. asiatischen Kongress der Radiologie (AOCR) 2025 in Chennai, mit fortschrittlichen KI-Tools für Diagnostik, Interventionsverfahren und Screening, die auf die Verbesserung der Workflow-Effizienz und das bildgebende Vertrauen in Asien-Pazifik-Einstellungen abzielen
- Im Dezember 2024 enthüllte Philips das AI-powered CT 5300 System auf der RSNA 2024 Konferenz, mit CT Smart Workflow mit AI-getriebenen Werkzeugen, die Strahlungsdosierung und Patientenpositionierungszeit in klinischen Bildgebungsumgebungen signifikant reduzieren und das Gerät als CT-Lösung der nächsten Generation positionieren
- Im September 2024 führte Philips Korea den AI-powered CT 5300 Scanner auf dem südkoreanischen Markt ein, um die Produktivität der Radiologen zu steigern und diagnostische Arbeitsabläufe durch integrierte künstliche Intelligenz und fortschrittliche Bildgebungsfunktionen zu optimieren.
- Im Mai 2021 enthüllte Siemens Healthineers den hochauflösenden CT-Scanner Somatom X.ceed, ein neues System, das für präzise Diagnosen und schnelles Scannen in anspruchsvollen klinischen Einstellungen entwickelt wurde und einen frühen asiatisch-pazifischen Innovationsschub in multi-slice CT-Technologien markierte.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











