



Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen, Gas- und Gasversorgungsanlagen
Industriegasanlagen Markt Überblick
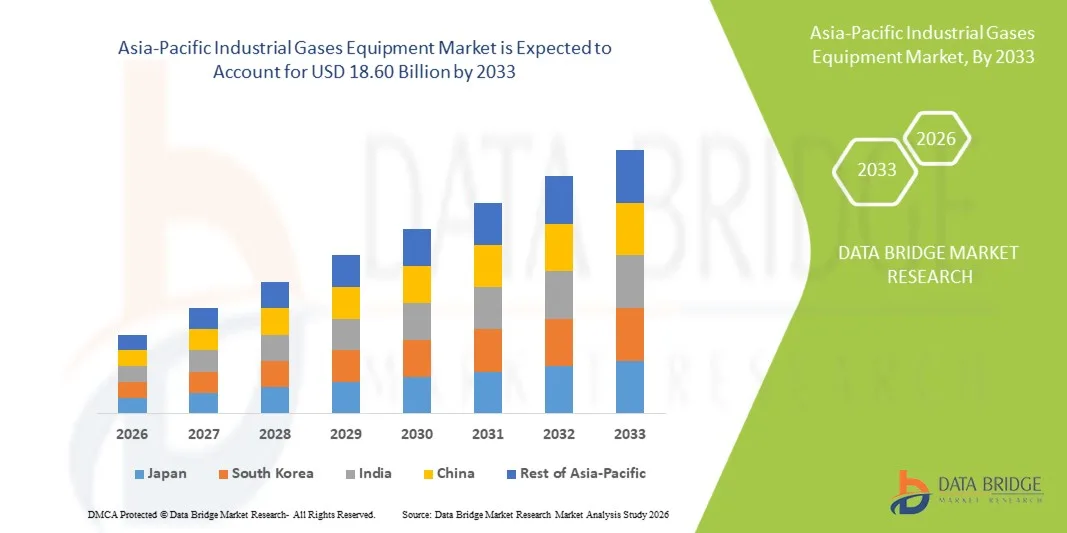
Der asiatisch-pazifische Industriegasanlagenmarkt wurde aufUSD 12,48 Milliarden in 2025und wird zu erreichen18,60 Milliarden USD bis 2033, in einemCAGR von 4,27% von 2026 bis 2033Der Markt wird durch die steigende Nachfrage nach Industriegasen in der Industrie, im Gesundheitswesen, in der Chemie, in der Metallurgie, in der Elektronik und in der Energieindustrie angetrieben. Industriegasanlagen umfassen Gaserzeugungs- und -erzeugungsanlagen, Luftzerlegungsanlagen, Gasverdichter, Reinigungsanlagen, kryogene Anlagen, Vorratstanks, Verdampfer und Gasverteilungssysteme. Diese Technologien sind essentiell für die Herstellung, Trennung, Reinigung, Komprimierung, Lagerung und Abgabe von Gasen wie Sauerstoff, Stickstoff, Wasserstoff, Argon und Kohlendioxid. Die wachsende Industrialisierung, die Erweiterung der Produktionskapazität und die steigende Nachfrage nach hochreinen Gasen unterstützen die Marktentwicklung.
Weiterhin verbessern Fortschritte bei der kryogenen Trennung, der Druckwechseladsorption, der Membrantrennung und der automatischen Gasüberwachungssysteme die Produktionseffizienz, die Gasreinheit, die Betriebssicherheit und die Energieausnutzung. Zunehmende Investitionen in Anlagen zur Gaserzeugung vor Ort, Wasserstoffinfrastruktur, Halbleiterfertigung und Kohlenstoffabscheidung schaffen Chancen für Gerätehersteller. Die zunehmende Vorliebe für kundenspezifische Gasverarbeitungssysteme, energieeffiziente Geräte und integrierte Gasversorgungslösungen ist eine weitere Markterweiterung. Darüber hinaus sind strenge Anforderungen an die Arbeitssicherheit und die Notwendigkeit einer zuverlässigen Gasversorgung in kritischen Anwendungen ermutigende Investitionen in fortgeschrittene Industriegasanlagen.
Marktgröße und Prognose
- Asien-Pazifik-Marktwert (2025): USD 12,48 Mrd
- Voraussichtlicher Marktwert (2033): 18,60 Mrd. USD
- Prognose CAGR (2026–2033): 4.27%
- Leitregion 2025: China
- Schnellste Anbauregion: Australien & Neuseeland
Trends und Einblicke
- China dominierte den asiatisch-pazifischen Industriegas-Ausrüstungsmarkt und entfiel 2025 auf den größten Umsatzanteil von 63,27 %, der durch eine rasche Industrialisierung, die Ausweitung der Produktionsaktivitäten und die steigende Nachfrage nach Industriegasen in Schlüsselbereichen der Endverbraucherindustrie, einschließlich Gesundheitswesen, Chemikalien, Metallurgie, Elektronik und Lebensmittelverarbeitung, getrieben wurde. Zunehmende Investitionen in die Stahlproduktion, die Halbleiterherstellung und die chemischen Verarbeitungsanlagen in China, Indien, Japan und Südkorea haben das regionale Marktwachstum weiter unterstützt
- Das Segment Gasproduktion und -erzeugung dominierte den Markt mit einem Anteil von 49,82% im Jahr 2025, angetrieben durch die steigende Nachfrage nach zuverlässigen und effizienten industriellen Gasversorgungen in der gesamten Fertigungs- und Verarbeitungsindustrie. Diese Systeme unterstützen die Vor-Ort-Gaserzeugung, die kontinuierliche Versorgung und die verbesserte Betriebseffizienz und fördern ihre Einführung in verschiedene industrielle Anwendungen.
- Australien & Neuseeland wird voraussichtlich die am schnellsten wachsende Region im asiatisch-pazifischen Industriegasanlagenmarkt sein, die einen CAGR von 9,65 % während 2026–2033 registriert. Das Wachstum wird durch Investitionen in die industrielle Modernisierung, energieeffiziente Gasverarbeitungstechnologien, Wasserstoffinfrastruktur und fortschrittliche Fertigungsanlagen unterstützt. Die zunehmende Betonung auf Emissionsreduktion und nachhaltige Industriebetriebe unterstützt die regionale Nachfrage weiter.
- Das Segment der atmosphärischen Gase dominierte den Markt mit einem Anteil von 35,78% im Jahr 2025, angetrieben durch die weit verbreitete Nachfrage nach Sauerstoff, Stickstoff und Argon im Gesundheitswesen, Chemikalien, Metallurgie, Lebensmittelverarbeitung und Elektronikproduktion. Der wachsende Bedarf an zuverlässigen Lieferungen von hochreinen Atmosphärengasen unterstützt Investitionen in Luftzerlegungsanlagen, Reinigungsanlagen und damit verbundene Gasaufbereitungsanlagen.
- Das Segment Gasproduktion und -trennung dominierte den Markt mit einem Anteil von 52,63 % im Jahr 2025, unterstützt durch die steigende Nachfrage nach Geräten, die eine effiziente Gasgewinnung, -trennung und -reinigung ermöglichen. Wachsende Anwendungen von Industriegasen über chemische Verarbeitung, Energieerzeugung, Gesundheitsversorgung und Herstellung fördern Investitionen in fortschrittliche Trenntechnologien, einschließlich kryogener Destillation, Druckwechseladsorption und Membrantrennsysteme.
- Das stationäre Anlagensegment dominierte den Markt mit einem Anteil von 91,20% im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz von Festgas-, Trenn-, Lager- und Verarbeitungsanlagen in Industrieanlagen. Diese Systeme unterstützen die kontinuierliche Gasversorgung, die hochvolumige Verarbeitung und den zuverlässigen Betrieb, so dass sie für Produktionsanlagen, chemische Anlagen, Raffinerien und andere großtechnische Anwendungen geeignet sind.
- Das vollautomatische Anlagensegment dominierte den Markt mit einem Anteil von 46,69% im Jahr 2025, unterstützt durch die zunehmende Einführung von automatisierten Steuerungen, digitalen Überwachungssystemen und fortschrittlichen Prozessmanagementtechnologien. Automatisierung verbessert die Betriebseffizienz, ermöglicht eine präzise Steuerung von Gasproduktions- und -trennprozessen, reduziert manuelle Eingriffe und stärkt die Prozesssicherheit und Gerätesicherheit in Industrieanlagen.
Bericht Umfang und Industriegasanlagen Marktsegmentierung
|
Attribute |
Schlüssel für IndustriegaseMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Markttrends für Industriegase
Trend: Erhöhung der Einführung energieeffizienter Gasproduktion und fortschrittlicher Trenntechnologien
Der asiatisch-pazifische Industriegasanlagenmarkt konzentriert sich zunehmend auf energieeffiziente Gasproduktionssysteme, fortschrittliche Trenntechnologien und automatisierte Prozesssteuerungen, um die Betriebseffizienz zu verbessern und den Energieverbrauch in Industrieanlagen zu reduzieren. Hersteller entwickeln fortschrittliche Luftzerlegungsanlagen, kryogene Verarbeitungssysteme, Druckwechseladsorptionsanlagen (PSA), Membrantrenntechniken und Gasreinigungssysteme, um den wachsenden Bedarf an hochreinen Industriegasen zu decken. Die zunehmende Anwendung von Sauerstoff-, Stickstoff-, Argon-, Wasserstoff- und Kohlendioxid in der chemischen Industrie, im Gesundheitswesen, in der Elektronik, in der Metallurgie und in der Energieindustrie fördern Investitionen in die fortschrittliche Gasverarbeitungsinfrastruktur. Darüber hinaus unterstützt die steigende Nachfrage nach Vor-Ort-Gaserzeugung die Einführung von Geräten, die eine zuverlässige Gasversorgung ermöglichen, die Abhängigkeit von externen Lieferungen verringern und die Betriebsflexibilität verbessern. Die zunehmende Betonung auf Energieeffizienz, Prozesssicherheit und Emissionsreduktion ermutigt Gerätehersteller, digitale Überwachung, automatisierte Kontrollen und optimierte Prozessdesigns in Industriegassysteme zu integrieren.
Zum Beispiel
- Im Februar 2025 kündigte Air Liquide Pläne an, in Naoshima, Japan, eine großflächige Luftzerlegungsanlage aufzubauen und zu betreiben, um Sauerstoff, Stickstoff, Argon und Neon zu liefern. Die Anlage soll bis zu 1.400 Tonnen Sauerstoff pro Tag produzieren und soll im Jahr 2027 den Betrieb aufnehmen und die Nachfrage aus der Kupferproduktion und der Halbleiterproduktion unterstützen.
- Im April 2025 kündigte Linde Pläne für den Bau und den Betrieb einer achten Luftzerlegungsanlage vor Ort an Samsungs Halbleiterbauanlage in Pyeongtaek, Südkorea. Die Anlage wird Stickstoff, Sauerstoff und Argon liefern, zusammen mit Wasserstoff aus bestehenden Produktionsanlagen, mit der Versorgung erwartet Mitte 2026 beginnen.
- Im Juli 2025 kündigte Air Liquide India eine Investition in eine neue Luftzerlegungseinheit und Zylinderfüllstation in Bhagapura, Gujarat. Die Anlage soll eine Produktionskapazität von 200 Tonnen pro Tag haben und wird voraussichtlich im Jahr 2027 den Betrieb aufnehmen und die industrielle und medizinische Gasnachfrage in der Region unterstützen.
Insgesamt zeigen diese Entwicklungen die wachsende Bedeutung von fortschrittlichen Gasproduktionssystemen, hocheffizienten Trenntechnologien und vor Ort Gaserzeugung im asiatisch-pazifischen Industriegasanlagenmarkt. Die steigende Nachfrage nach hochreinen Gasen in der Halbleiterherstellung, Metallurgie, Chemikalien und Gesundheitswesen ermutigt Investitionen in Groß- und Spezialgasaufbereitungsanlagen. Weitere Fortschritte bei energieeffizienten Anlagen, automatisierten Prozesssteuerungen und kundenspezifischen Gasproduktionssystemen werden erwartet, um die Marktentwicklung während des Prognosezeitraums zu unterstützen.
Asien-Pazifik Industriegase Ausrüstung Markt Dynamik
Schlüsselmarkttreiber: Steigerung der Nachfrage nach energieeffizienten Gasproduktions- und Separationstechnologien
Der asiatisch-pazifische Industriegasanlagenmarkt konzentriert sich zunehmend auf energieeffiziente Gasproduktions-, Trenn-, Reinigungs- und Kompressionstechnologien, um die Betriebseffizienz zu verbessern und den Energieverbrauch in Industrieanlagen zu reduzieren. Gerätehersteller entwickeln fortschrittliche Luftzerlegungseinheiten, kryogene Verarbeitungssysteme, Druckwechseladsorptionssysteme (PSA) Systeme, Membrantrenntechnologien und hocheffiziente Gasverdichter, um die zuverlässige Produktion von Industriegasen, einschließlich Sauerstoff, Stickstoff, Argon und Wasserstoff zu unterstützen. Die steigende Nachfrage nach hochreinen Gasen in der chemischen, metallurgischen, Gesundheitswesen, Elektronik und Energieindustrie ermutigt Investitionen in fortschrittliche Gasverarbeitungsinfrastruktur. Darüber hinaus stärken steigende Stromkosten, Entkohlungsziele und die Notwendigkeit, industrielle Betriebskosten zu optimieren, die Nachfrage nach Geräten, die die Gasrückgewinnung verbessern, Energieverluste reduzieren und die kontinuierliche Gasversorgung unterstützen. Die zunehmende Einführung digitaler Monitoring-, automatisierter Prozesssteuerungen und vorausschauender Wartungstechnologien hilft den Betreibern, die Geräteleistung zu verbessern und ungeplante Ausfallzeiten zu minimieren.
Zum Beispiel
- Im Januar 2025 beauftragte INOX Air Products bei der Steel Authority of India Limited eine 2.150 Tonnen pro Tag Luftzerlegungsanlage. Die Anlage wurde entwickelt, um Sauerstoff, Stickstoff und Argon zu liefern, was weitere Investitionen in die großräumige Gasproduktion und -trennungsinfrastruktur zeigt.
- Im Juni 2025 kündigte die SOL-Gruppe die Einweihung und Inbetriebnahme des Betriebs an einer neuen Luftzerlegungsanlage in Ranipet, Tamil Nadu an. Die Anlage wurde entwickelt, um industrielle und medizinische Gase, einschließlich Sauerstoff, Stickstoff und Argon, zu produzieren und die Nachfrage aus industriellen, Halbleiter- und erneuerbaren Energieanwendungen zu unterstützen.
Insgesamt unterstreichen diese Entwicklungen die zunehmende Bedeutung der energieeffizienten Gasproduktion, fortschrittliche Trenntechnologien und eine leistungsfähige Industriegasinfrastruktur im asiatisch-pazifischen Industriegasanlagenmarkt. Die zunehmende Nachfrage nach zuverlässigen Gasversorgungen in der Stahlindustrie, in der chemischen Industrie, in der Elektronik, im Gesundheitswesen und in der Energiebranche fördert Investitionen in moderne Anlagen. Weitere Fortschritte bei der Automatisierung, Prozessoptimierung und Energierückgewinnung werden erwartet, um die Geräteleistung zu verbessern, die Betriebskosten zu senken und das Marktwachstum während des Prognosezeitraums zu unterstützen.
Schlüsselrückhaltung/Herstellung: Hohe Investitions- und Wartungskosten Einschränkung der Markterweiterung
Der asiatisch-pazifische Industriegasanlagenmarkt steht vor Herausforderungen, die mit hohen Anfangskapitalinvestitionen, komplexen Installationsanforderungen und laufenden Wartungskosten verbunden sind. Industriegasanlagen, einschließlich Luftzerlegungsanlagen, Gasverdichter, Reinigungsanlagen, kryogene Anlagen und Gasspeicheranlagen, erfordern spezialisierte Engineering-, Präzisions- und fortschrittliche Sicherheitsmechanismen. Die Installation von großflächigen Gaserzeugungs- und -trennsystemen beinhaltet erhebliche Aufwendungen für Infrastruktur, Energieversorgung, Prozessleitsysteme und die Einhaltung der Sicherheit. Diese Finanzanforderungen können die Übernahme kleiner und mittlerer Industrieunternehmen, insbesondere in preissensitiven Märkten, begrenzen. Darüber hinaus erfordern Geräte mit hohem Druck oder extrem niedrigen Temperaturen regelmäßige Inspektion, vorbeugende Wartung und Austausch von kritischen Komponenten, um die Betriebssicherheit und Arbeitssicherheit zu gewährleisten.
Darüber hinaus erhöhen Schwankungen der Strompreise und der hohe Energieverbrauch im Zusammenhang mit Gastrenn- und Kompressionsprozessen die Betriebskosten. Industriegasproduzenten müssen auch strenge Umwelt-, Druckbehälter- und Arbeitssicherheitsvorschriften einhalten, die die Konstruktion, Zertifizierung und Betriebskosten erhöhen können. Diese Faktoren können die Zeitpläne für die Projektdurchführung verlängern und Investitionsentscheidungen beeinflussen, insbesondere für Anlagen, die eine kundenspezifische Gasaufbereitungsinfrastruktur benötigen.
Zum Beispiel
- Im Juni 2026 kündigte Air Products die Beendigung des Louisiana Clean Energy Complex und eine geplante Null-Kohlenstoff-Flüssigwasserstoffanlage in Arizona an. Die Louis Stornierung wurde erwartet, dass eine Vorsteuergebühr von bis zu 2,9 Milliarden USD resultiert. Das Unternehmen zitierte herausfordernde Geschäftsbedingungen, projektspezifische wirtschaftliche Faktoren und eine langsamere als erwartete Wasserstoffmarktentwicklung. Dies zeigt, wie hohe Projektkosten und unsichere Renditen Investitionen in die Gasproduktion und -verarbeitungsinfrastruktur beeinflussen können.
- Im November 2025 verlagerte Air Products seinen Investitionsschwerpunkt auf etablierte Industriegasprojekte mit engagierten Kunden nach Annullierungen großer Reinenergieprojekte. Industrial Info Resources berichtete, dass das Unternehmen sein Investitionsprogramm reduzierte und die Bedeutung von Investitionsdisziplin und Projektrentabilität in der kapitalintensiven Gasinfrastruktur hervorhob.
Insgesamt bleiben hohe Investitionsaufwendungen, Energieverbrauch und Wartungsanforderungen für den asiatisch-pazifischen Industriegasanlagenmarkt wichtige Herausforderungen. Der Bedarf an spezialisierter Infrastruktur und strenger Sicherheitskonformität kann Investitionen verzögern und die Übernahme von kostensensitiven Endbenutzern einschränken. Die Entwicklung energieeffizienter Geräte, die Verbesserung der vorausschauenden Wartungsfähigkeiten und die Optimierung der Gasproduktionsprozesse werden für Hersteller wichtig sein, die die Lebenszykluskosten senken und die Marktakzeptanz während der Prognosezeit stärken wollen.
Key Market Opportunity: Investitionen in energieeffiziente Gasproduktion und fortschrittliche Trenntechnologien
Der asiatisch-pazifische Industriegasanlagenmarkt zeigt durch die zunehmende Einführung energieeffizienter Gasproduktionssysteme, fortschrittlicher Trenntechnologien und vor Ort Gaserzeugungslösungen große Chancen. Industrien wie Chemikalien, Metallurgie, Gesundheitswesen, Elektronik und Energie benötigen zuverlässige Versorgung von Industriegasen, einschließlich Sauerstoff, Stickstoff, Wasserstoff und Argon, um kontinuierliche Produktion und spezialisierte Fertigungsprozesse zu unterstützen. Wachsende Investitionen in die Halbleiterfertigung, die saubere Energieinfrastruktur und die industrielle Dekarbonisierung schaffen die Nachfrage nach fortschrittlichen Luftzerlegungsanlagen, Gasreinigungsanlagen, Kompressoren, kryogenen Anlagen und automatisierten Gasverarbeitungstechnologien. Darüber hinaus gewinnen vor Ort Gaserzeugungssysteme an Bedeutung, da sie die Versorgungssicherheit verbessern und die Abhängigkeit von externen Gaslieferungen verringern können. Der wachsende Bedarf an hochreinen Gasen und ein optimierter Energieverbrauch schafft Möglichkeiten für Gerätehersteller, integrierte, digital überwachte und energieeffiziente Gasproduktionslösungen zu entwickeln.
Zum Beispiel
- Im Juli 2025 kündigte Air Liquide seine endgültige Investitionsentscheidung an, um das 200 MW ELYgator-Elektrolyseurprojekt in Rotterdam, den Niederlanden, aufzubauen. Das Projekt umfasst eine Investition von mehr als 500 Mio. EUR und soll Industriekunden kohlenstoffarmen Wasserstoff liefern und Möglichkeiten für die Wasserstofferzeugung und die damit verbundene Gasaufbereitung schaffen.
- Im Oktober 2025 kündigte INOX Air Products eine geplante Investition von INR 500 crore in eine elektronische Spezialgas-Hub in Dholera, Gujarat an, um die indische Halbleiter- und ausgelagerte Halbleiterbau- und Prüfindustrie zu unterstützen. Das Projekt soll die Gasreinigungskapazität stärken und ultrahochreine Gase, einschließlich Stickstoff, Sauerstoff, Argon und Wasserstoff liefern, wodurch Möglichkeiten für fortgeschrittene Reinigungs-, Lager- und Gasverteilungsanlagen geschaffen werden.
Insgesamt zeigen diese Entwicklungen die wachsende Chance für fortschrittliche Industriegasanlagen in konventionellen Fertigungs- und Schwellen-Reinigungsanwendungen. Die zunehmende Nachfrage nach hochreinen Gasen, eine zuverlässige Vor-Ort-Produktion und kohlenstoffarme Industrieprozesse fördern Investitionen in die moderne Gaserzeugungs- und -trenninfrastruktur. Im Prognosezeitraum sollen weitere Fortschritte bei der kryogenen Technologie, der Gasreinigung, der Automatisierung und dem Energiemanagement Chancen für Gerätehersteller schaffen.
Asien-Pazifik Industriegase Ausrüstung Markt Scope
Der asiatisch-pazifische Industriegasanlagenmarkt wird in bemerkenswerte Segmente auf Basis von Produkttyp, Prozessfunktion, Automatisierungsgrad, Endverbraucherindustrie, Gasfamilie, Installationskonfiguration, Projektskala und Vertriebskanal segmentiert.
- Mit Eimertyp
Auf Basis des Produkttyps wird der asiatisch-pazifische Industriegasanlagen-Markt in Gasproduktions- und -erzeugungsanlagen, Kompressions- und Expansionsanlagen, kryogene Prozessausrüstung, Gasspeicher, Gastransport- und mobile Förderanlagen, Verdampfungs- und Gaswärmanlagen, Gasreinigungs-, Trocknungs- und Konditionierungsanlagen, Gasrückgewinnungs- und Recyclinganlagen, Gasverteilungs- und Druckregelanlagen, Gasfüll- und Verpackungsgasaufbereitungsanlagen, Zylinderhandlinganlagen und Anlagen. Im Jahr 2025 soll das Segment Gas Production and Generation Systems den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 49,82% dominieren, da die Nachfrage nach zuverlässigen und kontinuierlichen Lieferungen von Industriegasen in der Fertigungs-, Chemie-, Gesundheitswesen-, Metallurgie-, Elektronik- und Energieindustrie steigt.
Das Segment der Gasrückgewinnungs-, -erfassungs- und -recyclinganlagen soll die schnellste CAGR von 9,56% von 2026 bis 2033 registrieren, da die Investitionen in Technologien der Kohlenstoffgewinnung, -ausnutzung und -speicherung (CCUS), der Reduzierung der Industrieemissionen und der Ressourcenrückgewinnungsinitiativen zunehmen. Industrien wie Chemikalien, Öl und Gas, Stahl, Zement und Stromerzeugung übernehmen zunehmend Gasrückgewinnungssysteme zur Erfassung, Reinigung und Wiederverwendung von Gasen, die während industrieller Prozesse entstehen.
- Durch die Prozessfunktion
Auf der Grundlage der Prozessfunktion wird der asiatisch-pazifische Industriegasanlagen-Markt in Gasproduktion und -trennung, Gasreinigung und -aufbereitung, Gaskompression und Druckmanagement, Gasverflüssigung, Kälte- und Verdampfung, Gasspeicherung, Gastransport und -übertragung, Gasfüllung und -mischung, Gasverteilung und -zuleitung, Gasrückgewinnung und -recycling, Gasmessung, Analyse und Detektion sowie Prozesssteuerung und Sicherheit segmentiert. Im Jahr 2025 wird das Segment Gasproduktion und -trennung den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 52,63% aufgrund der steigenden Nachfrage nach Industriegasen in der Fertigungs-, Chemie-, Gesundheits-, Metallurgie-, Elektronik- und Energieindustrie dominieren.
Das Segment Gasrückgewinnung und Recycling soll die schnellste CAGR von 2026 bis 2033 von 10,94% aufgrund von Investitionen in industrielle Gasrückgewinnungstechnologien, Kohlenstoffeinzugsinitiativen und Ressourceneffizienzmaßnahmen registrieren. Industrien wie Chemikalien, Öl und Gas, Stahl, Zement und Stromerzeugung übernehmen zunehmend fortschrittliche Anlagen zur Erfassung, Reinigung und Wiederverwendung von Gasen, die während industrieller Prozesse entstehen.
- Durch Automatisierungsebene
Auf Basis der Automatisierung wird der asiatisch-pazifische Industriegasanlagen-Markt in manuell betriebene Geräte, halbautomatisierte Geräte und vollautomatische Geräte segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Fully Automated Equipment den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 47,53% dominiert, da fortschrittliche Steuerungstechnologien, digitale Überwachungssysteme und automatisierte Prozessmanagement-Lösungen über industrielle Gasproduktions- und -verarbeitungsanlagen eingeführt werden.
Das halbautomatisierte Anlagensegment wird aufgrund der steigenden Nachfrage nach kostengünstigen Automatisierungslösungen in der industriellen Gasproduktion, -verarbeitung und -verteilung voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 9,55% erleben. Halbautomatisierte Geräte kombiniert den manuellen Betrieb mit automatisierten Steuerungen, so dass die Hersteller die Prozesseffizienz verbessern, die Betriebsflexibilität gewährleisten und die Abhängigkeit von arbeitsintensiven Aktivitäten reduzieren, ohne dass die hohe Anfangsinvestition mit vollautomatisierten Systemen verbunden ist.
- Durch Endverwendung
Auf der Grundlage der Endverbraucherindustrie wird der asiatisch-pazifische Industriegas-Ausrüstungsmarkt in Eisen-, Stahl- und Nichteisenmetallindustrie, Chemie- und Petrochemie, Öl- und Gas-, Lebensmittel- und Getränkeindustrie, Gesundheitswesen, Pharma- und Biotechnologie-, Elektronik- und Halbleiterindustrie, Energieerzeugung und -speicherung, Wasser-, Abwasser- und Umweltdienstleistungen, Bergbau- und Mineralverarbeitung, Automobil- und Bodentransport-Produktion, Luft-, Raumfahrt-, Raum- und Verteidigungs- und Raumfahrt, Im Jahr 2025 wird erwartet, dass das Segment Chemicals and Petrochemicals den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 29,28% dominiert, da Industriegase in der chemischen Synthese, Raffinierung, Oxidation, Hydrierung und anderen kritischen Verarbeitungsvorgängen eingesetzt werden.
Das Segment Cement, Lime and Other Non-Metallic Minerals erwartet, dass die schnellste CAGR von 2026 bis 2033 von 8,68% aufgrund der steigenden Nachfrage nach Industriegasen in der Zementherstellung, der Kalkproduktion, der Glasverarbeitung und anderen mineralbasierten Industriebetrieben zu erleben ist. Gase wie Sauerstoff, Stickstoff und Kohlendioxid spielen wichtige Rolle bei der Verbrennungsoptimierung, Prozesssteuerung, Materialbehandlung und Emissionsmanagement in diesen Branchen.
- Von der Gasfamilie
Auf der Grundlage der Gasfamilie wird der asiatisch-pazifische Industriegasanlagenmarkt in atmosphärische Gase, Wasserstoff und wasserstoffreiche Gase, Kohlendioxid, Helium, Kraftstoff und Prozessgase, medizinische und anästhetische Gase, seltene Gase, elektronische und spezielle Gase und andere Gase segmentiert. Im Jahr 2025 wird das Segment Atmosphärische Gase voraussichtlich den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 35,78% dominieren, aufgrund der weit verbreiteten Nachfrage nach Sauerstoff, Stickstoff und Argon in der verarbeitenden Industrie, im Gesundheitswesen, in der Metallurgie, in der chemischen Industrie, in der Lebensmittelverarbeitung und in der Elektronik.
Das Segment Kohlendioxid wird von 2026 bis 2033 am schnellsten CAGR von 7.76% erleben, da die Nachfrage nach Kohlendioxid in der Lebensmittel- und Getränkeverarbeitung, im Gesundheitswesen, in der Chemie und in der industriellen Fertigung steigt. Kohlendioxid wird in der Getränkekarbonisierung, Lebensmittelkonservierung, industrielle Kühlung, Schweißen und chemische Produktion, treibende Nachfrage nach spezialisierter Gasproduktion, Reinigung, Kompression, Verflüssigung und Lagerausrüstung weit verbreitet.
- Durch Installationskonfiguration
Auf Basis der Installationskonfiguration wird der asiatisch-pazifische Industriegasanlagen-Markt in stationäre Anlagen und mobile und transportierbare Geräte segmentiert. Im Jahr 2025 wird erwartet, dass das stationäre Anlagensegment den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 91,20% durch die weit verbreitete Installation von Festgas-, Trenn-, Reinigungs-, Lager- und Vertriebssystemen in Industrieanlagen dominiert.
Das stationäre Anlagensegment wird voraussichtlich die schnellste CAGR von 4,32 % von 2026 bis 2033 erleben, da Investitionen in die feste Industriegaserzeugung, -trennung, -reinigung und -speicherinfrastruktur in Fertigungs- und Verarbeitungsanlagen zunehmen.
- Nach Projektskala
Der asiatisch-pazifische Industriegas-Ausrüstungsmarkt wird auf der Grundlage des Projektmaßstabs in Komponenten- und Paketequipmentprojekte, modulare Kleinprojekte, industrielle Mittelprojekte, industrielle Großprojekte sowie Mega- und integrierte komplexe Projekte segmentiert. Im Jahr 2025 wird mit einem Marktanteil von 34,47 % das Segment Komponenten- und Paket-Equipment-Projekte den asiatisch-pazifischen Industriegasanlagenmarkt dominieren, da die Nachfrage nach standardisierten, integrierten und anwendungsspezifischen Ausrüstungslösungen in industriellen Gasproduktions- und -verarbeitungsanlagen steigt.
Das Segment Small-Scale Modular Projects wird aufgrund der steigenden Nachfrage nach flexiblen, kostengünstigen und platzsparenden industriellen Gasproduktions- und -verarbeitungslösungen voraussichtlich die schnellste CAGR von 5,54% von 2026 bis 2033 erleben.
- Durch Verkaufskanal
Auf Basis des Vertriebskanals wird der asiatisch-pazifische Industriegasanlagen-Markt in direkte OEM-Verkäufe, EPC und schlüsselfertige Projektbeschaffung, Systemintegratoren und Verpacker, autorisierte Verteiler und Vertreter, unabhängige Industrieanlagen-Vertreiber und digitale und E-Verkaufskanäle segmentiert. Im Jahr 2025 wird erwartet, dass das direkte OEM-Vertriebssegment den asiatisch-pazifischen Industriegasanlagenmarkt mit einem Marktanteil von 40,62% dominiert, aufgrund seiner ausgewogenen Kombination aus Tragfähigkeit, struktureller Haltbarkeit und Eignung für eine breite Palette von Bau-, Infrastruktur-, Steinbruch- und Industriematerial-Handling-Anwendungen.
Das Segment Digital- und E-Procurement-Kanäle wird voraussichtlich von 2026 bis 2033 die schnellste CAGR von 10,19% erleben, da der Kauf von Ausrüstungen direkt von den ursprünglichen Geräteherstellern sehr bevorzugt ist, um die Produktsicherheit, die technische Kompatibilität und den Zugang zu spezialisierter Technik zu gewährleisten. Direkte OEM-Vertriebe ermöglichen Industriegasnutzer, maßgeschneiderte Geräte zu erhalten, einschließlich Gaserzeugungsanlagen, Kompressoren, Luftzerlegungseinheiten, Reinigungsanlagen und Speicherlösungen, die auf ihre betrieblichen Anforderungen zugeschnitten sind.
Asien-Pazifik Industriegase Ausrüstung Markt Regionale Analyse
China dominierte den asiatisch-pazifischen Industriegas-Ausrüstungsmarkt und entfiel 2025 auf den größten Umsatzanteil von 63,27 %, der durch eine rasche Industrialisierung, die Ausweitung der Produktionsaktivitäten und die steigende Nachfrage nach Industriegasen in Schlüsselbereichen der Endverbraucherindustrie, einschließlich Gesundheitswesen, Chemikalien, Metallurgie, Elektronik und Lebensmittelverarbeitung, getrieben wurde. Zunehmende Investitionen in die Stahlproduktion, die Halbleiterfertigung und die chemischen Verarbeitungsanlagen in China, Indien, Japan und Südkorea haben das regionale Marktwachstum weiter unterstützt. Darüber hinaus haben staatliche Initiativen zur Stärkung der häuslichen Fertigungskapazitäten, zur Erweiterung der industriellen Infrastruktur und zur Verbesserung der Energieeffizienz die Einführung fortschrittlicher Gaserzeugungs-, Trenn-, Lager- und Verteilungsanlagen in der gesamten Region beschleunigt.
Darüber hinaus wird die Region Australien & Neuseeland in den Jahren 2026–2033 die höchste CAGR von 9,65 % registriert, die durch zunehmende Investitionen in die industrielle Modernisierung, steigende Nachfrage nach hochreinen Gasen im Gesundheitswesen und in der Halbleiterfertigung und die wachsende Einführung energieeffizienter Gasproduktions- und -trennungstechnologien angetrieben wird. Die etablierten Chemie-, Pharma-, Lebensmittel- und Metallverarbeitungsindustrien der Region erzeugen eine anhaltende Nachfrage nach fortschrittlichen Industriegasanlagen. Darüber hinaus sind strenge Umweltvorschriften, Entkohlungsinitiativen und der Übergang zu emissionsarmen Industrieprozessen ermutigen die Hersteller, bestehende Gaserzeugungs-, Reinigungs-, Lager- und Vertriebssysteme zu aktualisieren.
China Industriegase Ausrüstung Markt Einblick
Der China Industriegasanlagenmarkt zeigt ein stetiges Wachstum, das von der umfangreichen Fertigungsbasis des Landes und der steigenden Nachfrage nach Industriegasen in den Bereichen Chemie, Stahl, Elektronik, Gesundheitswesen und Energie angetrieben wird. Zunehmende Investitionen in die Halbleiterfertigung, die petrochemische Verarbeitung und die fortgeschrittene Fertigung unterstützen die Einführung von Gaserzeugung, Trennung, Reinigung und Lagereinrichtungen. Darüber hinaus sind staatliche Initiativen zur Förderung industrieller Modernisierung, Energieeffizienz und technologischer Selbstversorgung ermutigen die Hersteller, Produktionsanlagen zu modernisieren. Die Erweiterung der sauberen Energieinfrastruktur und die zunehmende Betonung auf die Verringerung der Industrieemissionen tragen ebenfalls zur Marktentwicklung in ganz China bei.
Japan Industrielle Gase Ausrüstung Markt Einblick
Der japanische Industriegasanlagenmarkt wird von einer starken Nachfrage aus der Halbleiter-, Elektronik-, Automobil-, Gesundheits- und Chemieindustrie angetrieben. Das fortschrittliche Fertigungsökosystem des Landes und die Betonung auf Präzisionstechnik unterstützen die Einführung von Hochleistungsgaserzeugungs-, Trenn-, Reinigungs- und Verteilungssystemen. Die steigenden Investitionen in Halbleiterfertigungsanlagen und die fortschrittliche Materialproduktion verstärken die Nachfrage nach zuverlässigen Industriegasanlagen. Darüber hinaus ist Japans Fokus auf Energieeffizienz, technologische Innovation und CO2-neutralität ermutigend, die Industrien zu modernisieren, bestehende Infrastrukturen zu modernisieren und effiziente Gashandling-Technologien zu entwickeln und das Marktwachstum im gesamten Prognosezeitraum zu unterstützen.
Australien & Neuseeland Industriegasanlagen Markt Insight
Der Markt für Industriegase in Australien und Neuseeland wird von steigender Nachfrage nach Industriegasen in der Gesundheits-, Bergbau-, Chemikalien-, Lebensmittel- und Metallindustrie angetrieben. Zunehmende Investitionen in Bergbau, Infrastrukturentwicklung und saubere Energieprojekte unterstützen die Einführung fortschrittlicher Gaserzeugungs-, Trenn-, Reinigungs- und Lagereinrichtungen. Das wachsende Interesse an Wasserstoffproduktion, Kohlenstoffabscheidung und emissionsarmen industriellen Prozessen ist zudem ermutigende Investitionen in effiziente Gashandling-Technologien. Die Modernisierung von Industrieanlagen und der zunehmende Fokus auf Betriebssicherheit und Energieeffizienz sollen in beiden Ländern weitere Wachstumschancen schaffen.
Vietnam Industriegase Ausrüstung Markt Einblick
Der Markt für Industriegasanlagen in Vietnam zeugt durch eine rasche Industrialisierung, eine Ausweitung der Elektronikproduktion und zunehmende Investitionen in die Chemie-, Gesundheits- und Metallindustrie. Die wachsende Rolle des Landes in den globalen Produktionslieferketten treibt die Nachfrage nach zuverlässiger Gaserzeugung, Trennung, Reinigung und Lagerausrüstung. Darüber hinaus schaffen ausländische Direktinvestitionen in Halbleiterproduktion, industrielle Infrastrukturentwicklung und Fertigungsanlagen neue Möglichkeiten für Gerätelieferanten. Die steigende Betonung auf Produktionseffizienz, Arbeitssicherheit und ökologische Nachhaltigkeit ist auch ermutigend, Industrien fortschrittliche Industriegastechnologien in ganz Vietnam zu verabschieden.
Asien-Pazifik Industriegase Ausrüstung Markt Teilen
Die Industrie der Industriegase Asien-Pazifik wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Linde plc (USA)
- Air Liquide S.A. (Frankreich)
- Luftprodukte und Chemikalien, Inc. (USA)
- Atlas Copco AB (Schweden)
- Baker Hughes Company (USA)
- Burckhardt Compression Holding AG (Schweiz)
- Crane Company (USA)
- Cryofab, Inc. (USA)
- DEMACO Holland B.V. (Niederländer)
- Emerson Electric Co. (USA)
- Fünfergruppe (Frankreich)
- Flowserve Corporation (USA)
- GENERON IGS, Inc. (USA)
- Ingersoll Rand Inc. (USA)
- Kawasaki Heavy Industries, Ltd. (Japan)
- Kobe Steel, Ltd. (Japan)
- Mitsubishi Heavy Industries, Ltd.
- NEUMAN & ESSER Group (Deutschland)
- Nikkiso Co., Ltd.
- NOVAIR SAS (Frankreich)
- Nucor Corporation (USA)
- Auf Site Gas Systems, Inc. (USA)
- OXYMAT A/S (Dänemark)
- Parker-Hannifin Corporation (USA)
- PCI Gase (US)
- SIAD Macchine Impianti S.p.A. (Italien)
- Vacuum Barrier Corporation (US)
- Wessington Cryogenics Ltd. (U.K.)
Neueste Entwicklungen im asiatisch-pazifischen Industriegasanlagenmarkt
- Im Mai 2025 hat Atlas Copco Group die MSS Nitrogen Ltd. und drei assoziierte Unternehmen in ihr Geschäft aufgenommen. MSS Nitrogen ist spezialisiert auf Systeme der Gaserzeugung vor Ort, Gasmischer und Filtrationsanlagen für Laserschneidanwendungen. Die Akquisition erweiterte das Gas-Generations-Portfolio von Atlas Copco und verstärkte seine Fähigkeiten in industriellen Stickstoffversorgungslösungen.
- Im Juli 2026 stellte Celeroton den CT-6000-Ar vor, einen gastragenden Turbokompressor, der für anspruchsvolle industrielle und energieintensive Anwendungen konzipiert ist. Das System unterstützt Einlaßdrücke von bis zu 190 bara und sorgt für ölfreie Gasverdichtung für Inertgasrückführung, Siegelgasverstärkung und Anwendungen bei Gasen wie Wasserstoff, Argon und Helium. Der Start spiegelt die Innovation in der Hochdruckgashandhabung und kontaminationsfreien Kompressionstechnologien wider.
- Im Juli 2025 kündigte Baker Hughes eine endgültige Vereinbarung an, Chart Industries für einen Unternehmenswert von 13,6 Milliarden USD zu erwerben. Chart Industries produziert kryogene Geräte und Technologien, die in industriellen Gasen, LNG, Wasserstoff und Kohlenstoff-Capture-Anwendungen verwendet werden. Die vorgeschlagene Akquisition soll das industrielle Technologie-Portfolio von Baker Hughes erweitern und seine Position im Bereich der Gasaufbereitung und der kryogenen Anlagenmärkte stärken.
- Im Dezember 2025 kündigte Air Liquide eine Vereinbarung zum Erwerb von NovaAir, einem Industriegasproduzenten, der Groß- und Spezialgase, Vor-Ort-Dienste und Engineering, Beschaffung und Bauunterstützung bereitstellt. Die Transaktion soll die geographische Reichweite von Air Liquide in Ost- und Südindien erweitern, die bestehende Operationen ergänzen und die Kapazitäten für Stahl-, Automobil-, Elektronik-, Photovoltaik- und Gesundheitskunden stärken.
- Im Januar 2026 kündigten Ingersoll Rand und Garrett Motion eine mehrjährige strategische Partnerschaft zur Entwicklung ölfreier Luftverdichtungstechnologien der nächsten Generation an. Die Zusammenarbeit verbindet die Expertise von Ingersoll Rand mit den ölfreien Zentrifugalkompressoren von Garrett Motion. Im Jahr 2026 sollen Anfangsprodukte an ausgewählte Kunden eingeführt werden, wobei für 2027 ein breiterer kommerzieller Rollout geplant ist, der die Nachfrage nach energieeffizienten und hochreinen Druckluftsystemen unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKET DEFINITION
1.3 ÜBERPRÜFUNG VON ASIEN-PAZIFISCHEN INDUSTRIE-GASES
1.4 KURZ UND PREISUNG
1.5 LIMITATION
1.6 MARKEITEN
2 MARKET SEGMENTATION
2.1 KEY TAKEAWAYS
2.2 ENTWICKLUNG DES ASIEN-PAKIFISCHEN INDUSTRIEGAS
2.3 VENDOR POSITION GRID
2.4 MARKEITEN
2.5 GEOGRAPHISCHER ANWENDUNGSBEREICH
2.6 JAHRE FÜR DAS STUDIEN
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE
2.9 MULTIVARIATE MODELLEN
2.1 PRIMARY INTERVIEWS MIT STELLUNGNAHMEN
2.11 DBMR MARKET POSITION GRID
2.12 MARKT ANWENDUNGSBEREICH GRID
2.13 DBMR MARKET CHALLENGE MATRIX
2.14 EINFUHR UND AUSFUHR DATEN
2.15 GERICHTSHOFES
2.16 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: FORSCHUNG SNAPSHOT
2.17 ASSUMPTIONEN
3 MARKET ÜBERBLICK
3.1 VERFAHREN
3.1.1 RISIKO FÜR INDUSTRIELLE GAS
3.1.2 TECHNOLOGISCHE ZUSAMMENFASSUNGEN IN GAS GENERATION, STORAGE, UND HANDLUNG
3.1.3 SEMICONDUCTOR FAB CONSTRUCING DEMANDing ULTRA-HIGH-PURITY GAS SUPPLY
3.1.4 OUTOURCED ONSITE SUPPLY MOVING PLANT ONTO GAS COMPANIES' BALANCE SHEETS
3.1.5 CARBON CAPTURE POLITIK CARBON DIOXIDE IN EINER AUSRÜSTUNGSMARKT
3.2 AUSBILDUNGEN
3.2.1 HIGH INITIAL INVESTITIONEN UND EQUIPMENT COST
3.2.2 VERGLEICHUNG DER SICHERHEIT UND REGULATORIE
3.2.3 WEITERBILDUNG DER CHINEISCHEN DEMAND UND PRICE COMPETITION AMONG DOMESTIC EQUIPMENT MAKERS
3.2.4 HYDROGEN PROJEKT ZWISCHEN ZWISCHEN ZWISCHEN ZWISCHEN UND ZWISCHEN ZWISCHEN ZWISCHEN ZUSAMMENARBEIT
3.3 STELLUNGNAHMEN
3.3.1 BOOM IN HYDROGEN WIRTSCHAFT UND CLEAN ENERGIE ÜBERTRAG
3.3.2 WACHT IN EMERGING MARKETEN UND NOVEL ANWENDUNGEN
3.3.3 HELIUM, NEON UND RARE-GAS RECOVERY AS SUPPLY SECURITY BECOMES A PRIORITY
3.3.4 KLEINE MODULAR- UND ON-SITE-PLANZEN
3.4 HANDELN
3.4.1 STRINGENT UMWELTPOLITIK
3.4.2 LIMITED SKILLED WORKFORCE FOR SPECIALISED INSTALLATIONEN
3.4.3 PREISWETTBEWERBSFÄHRUNG VON CHINES AIR SEPAREN UND ELEKTROLYSEER MAKERS
3.4.4 KANCELLEHEN UND ANGEBOTE HYDROGEN PROJEKTE MAKING ORDER BOOKs UNRELIABLE
3.5 ENTWICKLUNG DER INDUSTRIE
3.5.1 GIGAWATTATT-SCALE ELECTROLYSIS MOVING INTO COMMERCIAL PLANTS, LED BY CHINA
3.5.2 CARBON CAPTURE BECOMING A RECURRING
3.5.3 KONSOLIDIERUNG AMONG INDEPENDENT CRYOGENIC UND COMPRESSION MAKERS
3.5.4 GAS MAJOREN DESIGNING UND BUILDING MEHR DER IHRE OWN PLANT
3.5.5 SEMICONDUCTOR FABS STANDARDISED, MODULAR ONSITE GAS PLANTS
4 ZUSAMMENFASSUNG
5 VORSCHRIFTEN
5.1 PORTER's FIVE FORCES ANALYSE
5.2 PESTLEISTUNGSANALYSE
6 PRODUKTIONSVERBRAUCH ANALYSE (SUBJECT to USER LICENSE)
6.1 PRODUKTION (QUARTAL)
6.2 VERBRAUCH (QUARTERLY)
7 RECHTSSACHE
8 BRAND OUTLOOK
9 TECHNOLOGISCHE ZUSAMMENFASSUNGEN
10 EINFUHR AUSFUHRSANALYSE
11 INNOVATION TRACKER UND STRATEGISCHE ANALYSE
11.1 MAJOR DEALEN UND STRATEGISCHE ALLIANCEn ANALYSE
11.1.1 GEMEINSAME AUSGABEN
11.1.2 MERGER UND RECHTSVORSCHRIFTEN
11.1.3 LIZENZ UND PARTNERSCHAFT
11.1.4 TECHNOLOGIE SAMMLUNGEN
11.1.5 STRATEGISCHE ZIVESTITIONEN
11.2 ANZAHL DER PRODUKTE IN ENTWICKLUNG
11.3 STAGE DER ENTWICKLUNG
11.4 TIMELINE UND MILESTONES
11.5 INNOVATIONSSTRATEGIEN UND METHODIK
11.6 RISIKOBEWERTUNG UND MITIGUNG
11.7 FuE-PIPELINE
11.8 AUSBILDUNG
12 VERORDNUNG COVERAGE
12.1 ERZEUGNISSE
12.2 GESCHÄFTSBEDINGUNGEN
12.3 SAFETY STANDARDS
12.3.1 MATERIAL HANDLUNG & STORAGE
12.3.2 VERKEHR & PREISE
12.3.3 HAZARD IDENTIFIZIERUNG
13 STELLUNGNAHMEN
14 SUPPLY CHAIN ANALYSE
14.1 ÜBERBLICK
14.2 LOGISTIC COST SCENARIO
14.3 IMPORT OF LOGISTIC SERVICE PROVIDERS
15 INDUSTRIE ECOSYSTEM ANALYSE
15.1 VERFAHREN
15.2 SMALL & MEDIUM SIZE COMPANIEN
15.3 END ÄNDER
16 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, NACH PRODUKTE TYPE, 2018–2033 (USD MILLION)
16.1 ÜBERBLICK
16.2 GAS PRODUKTION UND GENERATIONSSYSTEME
16.2.1 KRYOGENISCHE ENTWICKLUNG
16.2.1.1 SMALL MODULAR AIR SEPAR PLANZEN
16.2.1.2 MEDIUM-SCALE AIR-PLANZEN
16.2.1.3 LARGE UND MEGA AIR VERPFLICHTUNGEN
16.2.2 ADSORPTION-BAS GENERATIONSSYSTEME
16.2.2.1 PRESSURE SWING ADSORPTIONSSYSTEME
16.2.2.2 VACUUM SWING ADSORPTIONSSYSTEME
16.2.2.3 VACUUM PRESSURE SWING ADSORPTIONSSYSTEME
16.2.3 MEMBRANE GAS SEPARATIONSSYSTEME
16.2.3.1 NITROGEN MEMBRANE SYSTEME
16.2.3.2 HYDROGEN MEMBRANE SYSTEME
16.2.3.3 CARBON DIOXIDE MEMBRANE SEPARATIONSSYSTEME
16.2.3.4 ANDERE MEMBRANE-SYSTEME
16.2.4 HYDROGEN UND SYNGAS PRODUKTIONSSYSTEME
16.2.4.1 MASSNAHMEN
16.2.4.2 AUTOTHERMISCHE REFORMEN
16.2.4.3 TEILNEHMER
16.2.4.4 ELECTROLYZER SYSTEME
16.2.4.5 GASIFIKATION-BASED-SYSTEME
16.2.4.6 METHANE PYROLYSIS-SYSTEME
16.2.5 CARBON DIOXIDE PRODUKTION UND PROZESSUNGSSYSTEME
16.2.5.1 CARBON DIOXIDE RECOVERPLANZEN
16.2.5.2 CARBON DIOXIDE PLANZEN
16.2.5.3 CARBON DIOXIDE LIQUEFACTION PLANZEN
16.2.5.4 INTEGRATED RECOVERY, PURIFIZIERUNG UND LIQUEFACTION PLANZEN
16.3 WETTBEWERBSPOLITIK
16.3.1 RECIPROCAT COMPRESSORS
16.3.2 CENTRIFUGALER COMPRESSORS
16.3.3 ROTARY SCHREIBUNGEN
16.3.4 DIAPHRAGM COMPRESSORS
16.3.5 BOOSTER COMPRESSORS
16.3.6 VERFAHREN GAS COMPRESSORS
16.3.7 TURBOEXPANDER
16.3.8 COMPRESSOR–EXPANDERPACKAGE
16.4 GENERALDIREKTION
16.4.1 KOLD-KOXEN
16.4.2 WICHTIGSTEN GEGENÜBERSICHTEN
16.4.3 KRYOGENISCHE PUMEN
16.4.4 GEWERTE
16.4.5 KRYGENISCHE SEPARATOREN UND KOLUMEN
16.4.6 VACUUM-JACKETED PROCESS PIPING
16.4.7 KRYOGENISCHE TRANSFERSYSTEME
16.4.8 BETRIEBSSYSTEME
16.5 GAS STORAGE
16.5.1 CRYOGENIC BULK STORAGE TANKS
16.5.1.1 VERTICAL BULK TANKs
16.5.1.2 HORIZONTAL BULK TANKS
16.5.1.3 FLAT-BOTTOM CRYOGENIC TANKs
16.5.2 MICRO-BULK STORAGESYSTEME
16.5.3 HIGHPRESSURE GAS STORAGE
16.5.3.1 INDIVIDUAL GAS KYLINDER
16.5.3.2 KYLINDER UND PACKEN
16.5.3.3 HIGH-PRESSURE STORAGE VESSELS
16.5.3.4 CASCADE STORAGESYSTEME
16.5.4 PORTABLE CRYOGENE STORAGE
16.5.4.1 LIQUID KYLINDER
16.5.4.2 DEWARS
16.5.4.3 PORTABLE CRYOGENIC CONTAININGS
16.5.5 GAS-SPECIFISCHE STORAGESYSTEME
16.5.5.1 LIQUID HYDROGEN STORAGESYSTEME
16.5.2 CARBON DIOXIDE STORAGESYSTEME
16.5.3 HELIUM STORAGESYSTEME
16.5.5.4 ANDERE SPEZIALISIERTE STORAGESYSTEME
16.6 GAS TRANSPORT UND MOBILE ENTWICKLUNG
16.6.1 KRYOGENISCHE VERKEHR
16.6.2 TUBE TRAILS
16.6.3 ISO TANK INHALT
16.6.4 RAIL TANKREICH
16.6.5 MOBILE GAS SUPPING UNIS
16.6.6 TRAILER LOADING UND UNLOADINGSYSTEME
16.6.7 MICRO-BULK DELIVERY VEHICLES UND SYSTEME
16.7 VAPORIZIERUNG UND GAS WARMING EQUIPMENT
16.7.1 AIR VAPORIZIEN
16.7.1.1 NATURAL-DRAFT
16.7.1.2 FORCED-DRAFT
16.7.2 WATER-BATH VAPORIZERS
16.7.3 STEAM-HEATE VAPORIZERS
16.7.4 ELEKTRISCHES HEATES VAPORIZERS
16.7.5 FUEL-FIRED VAPORIZERS
16.7.6 PROCESS-HEATE VAPORIZERS
16.7.7 TRIM HEATS UND GAS SUPERHEATEN
16.8 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
16.8.1 VERWALTUNGSSYSTEME
16.8.2 CATALYTIC PURIFIZIERUNGSSYSTEME
16.8.3 GAS DRYERS
16.8.4 TEILNEHMER UND VERKAUFBEDINGUNGEN
16.8.5 VERWALTUNGSSYSTEME
16.8.6 PURIFIZIERUNG SKIDS
16.8.7 GAS POLISCHE SYSTEME
16.8.8 REFRIGERATION UND GAS-COOLING UNITS
16.9 GAS REGIERUNG, KAPIE UND RECYKTION
16.9.1 CARBON DIOXIDE CAPTURE UND RECOVERY SYSTEME
16.9.2 HYDROGEN RECOVERY SYSTEME
16.9.3 HELIUM RECOVERY SYSTEME
16.9.4 ARGON RECOVERY SYSTEME
16.9.5 RARE-GAS RECOVERY SYSTEME
16.9.6 SEMICONDUCTOR PROCESS-GAS RECOVERY SYSTEME
16.9.7 BOIL-OFF GAS RECOVERY SYSTEME
16.9.8 INDUSTRIELLE OFF-GAS RECOVERY UND RECYCLINGSYSTEME
16.1 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
16.10.1 PRESSURE REGULATOREN
16.10.2 PRESSURE-REDUCTION UND METERING STATIONEN
16.10.3 GAS MANIFOLDS
16.10.4 GAS MIXING UND BLENDINGSYSTEME
16.10.5 GAS PANELS UND GAS CABINETs
16.10.6 POINT-OF-USE GAS SUPPLY SYSTEME
16.10.7 VERTEILUNGSWERTE
16.10.8 GAS VERTEILUNG SKIDS
16.10.9 PIPELINE VERTEILUNGSSYSTEME
16.10.10 VACUUM-JACKETED-VERTEILUNG
16.11 GAS FILLING UND PACKAGED-GAS VERFAHREN
16.11.1 KYLINDER FILLING MANIFOLDS
16.11.2 MANUAL CYLINDER FILLINGSYSTEME
16.11.3 SEMI-AUTOMATIC CYLINDER FILLINGSYSTEME
16.11.4 FULLY AUTOMATISCHE KYLINDER FILLINGSYSTEME
16.11.5 KYLINDER EVACUATION UND PURGINGSYSTEME
16.11.6 SPEZIALTY-GAS BLENDING UND FILLINGSYSTEME
16.11.7 KYLINDER PRÜFUNG UND INSPEKTION
16.11.8 KYLINDERWERTUNG UND ENTWICKLUNG
16.11.9 KYLINDER WEIGHING, LABELLING UND TRACKINGSYSTEME
16.12 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
16.12.1 MANUAL KYLINDER TROLLEYS
16.12.2 KYLINDER LIFTING DEVICEs
16.12.3 HYDRAULISCHE KYLINDER HANDLER
16.12.4 ELECTRIC CYLINDER LIFT TRUCK
16.12.5 KYLINDER PALLET SYSTEME
16.12.6 KYLINDER KONVEYINGSYSTEME
16.12.7 KYLINDER LOADING UND ARBEITSSYSTEME
16.12.8 AUTOMATISCHE KYLINDER VERÄNDERUNGSSYSTEME
16.13 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
16.13.1 GAS CHROMATOGRAPHIEN
16.13.2 OXYGEN ANALYZERS
16.13.3 MOISTUR UND DEWPOINT ANALYZERS
16.13.4 TRACE-IMPURITY ANALYZERS
16.13.5 FLOW-MASSNAHMEN UND FLOW-CONTROL-INSTRUMENTE
16.13.6 PRESSURE UND TEMPERATUR INSTRUMENTE
16.13.7 GAS LEAK-DETECTIONSSYSTEME
16.13.8 VERWALTUNGSSYSTEME
16.13.9 CALORIMETS UND COMPOSITIONSANALYZERS
16.14 PROZESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
16.14.1 VERTEILte KONTROLSYSTEME
16.14.2 PROGRAMMABLE LOGIC CONTROLLER SYSTEME
16.14.3 SUPERVISORY-KONTROL- UND DATEN-KAPITALSYSTEME
16.14.4 SICHERHEIT INSTRUMENTIERTE SYSTEME
16.14.5 EMERGENMITTELSYSTEME
16.14.6 FIRE UND GAS SICHERHEITSSYSTEME
16.14.7 REMOTE EQUIPMENT-MONITORINGSYSTEME
16.14.8 ANSPRUCHSVORSCHRIFTEN UND PREDIKTIVENBILANZSYSTEME
16.14,9 PLANT OPTIMIZATION UND DIGITAL-TWIN-SYSTEME
16.15 HYDROGEN REFUELING UND DISPENENING AUSRÜSTUNG
16.15.1 HYDROGEN STATION COMPRESSION MODUZEN
16.15.2 HIGH-PRESSURE BUFFER UND CASCADE-SYSTEME
16.15.3 VORSCHRIFTENSYSTEME
16.15.4 HYDROGEN DISPENSERS
16.15.5 LIQUID HYDROGEN TRANSFER UND PUMPINGSYSTEME
16.15.6 HYDROGEN TRAILER UNLOADING SYSTEME
16.15.7 INTEGRATED HYDROGEN REFUELING STATIONEN
16.16 SONSTIGE ANFORDERUNGEN
17 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY GAS FAMILY, 2018–2033 (USD MILLION)
17.1 ÜBERBLICK
17.2 ATMOSPHERIC GASES
17.2.1 OXYGEN
NITROGEN
17.2.3 ARGON
17.3 HYDROGEN UND HYDROGEN-RICH GASES
17.3.1 HYDROGEN
17.3.2 SYNGAS
17.3.3 HYDROGEN–CARBON MONOXIDE MIXTUREN
17.4 CARBON DIOXIDE
17,5 HELIUM
17.6 FÜHL- UND PROZESSGAS
17.6.1 CARBON MONOXIDE
17.6.2 METHANE
17.6.3 ACETYENE
17.6.4 AMMONIEN
17.6.5 SONSTIGE FUEL- UND PROZESSGAS
17.7 MEDISCHE UND ANAESTHETISCHE GASESELLSCHAFT
17.7.1 NITROUSOXIDE
17.7.2 MEDISCHE GAS MIXTUREN
17.7.3 SONSTIGE MEDIZINIERUNGEN
17.8 RARE GASES
17.8.1 NEON
17.8.2 KRYPTON
17.8.3 XENON
17.9 ELEKTRONISCHE UND SONDERE GAS
17.9.1 SILANE-BASED GASES
17.9.2 FLUORINANZVERFAHREN
17.9.3 HALOGEN UND HALOGENATE GASES
17.9.4 DOPANT GASES
17.9.5 CALIBRATION GAS MIXTURES
GAS MIXTUREN
17.9.7 SONSTIGE ELEKTRONISCHE UND SONSTIGE GAS
17.1 ANDERE GASESELLSCHAFTEN
18 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROCESS FUNCTION, 2018–2033 (USD MILLION)
18.1 ÜBERBLICK
18.2 GAS PRODUKTION UND EMPFEHLUNG
18.3 GAS URIFIZIERUNG UND ANSPRUCHSVORSCHRIFTEN
18.4 GAS WETTBEWERBSPOLITIK
18.5 GAS LIQUEFACTION, REFRIGERATION UND VAPORIZIERUNG
18.6 GAS STORAGE
18.7 GAS TRANSPORT UND TRANSFER
18.8 GAS FILLING UND BLENDEN
18.9 GAS VERTEILUNG UND POINT-OFUSE DELIVERY
18.1 GAS RECOVERYCLING
18.11 GAS MASSNAHMEN, ANALYSE UND SCHUTZ
18.12 PROZESS-KONTROLLE UND SICHERHEIT
19 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY INSTALLATION CONFIGURATION, 2018–2033 (USD MILLION)
19.1 ÜBERBLICK
19.2 AUSBILDUNG
19.2.1 FELD-ERECTED INSTALLATIONEN
19.2.2 SKID-gemeinsame INSTALLATIONEN
19.2.3 KONTAKT UND MODULAR INSTALLATIONEN
19.3 MOBIL UND VERKEHRLICHE AUSGABEN
19.3.1 FAHRZEUGE
19.3.2 TRAILER-MOUNTERNEHMEN
19.3.3 AUSFUHRLICHE AUSGABEN
20 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY AUTOMATION LEVEL, 2018–2033 (USD MILLION)
20.1 ÜBERBLICK
20.2 VERÖFFENTLICHUNGEN
20.3 SEMI-BESCHEINIGUNG
20.4 FULLY AUTOMATED EQUIPMENT
21 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROJECT SCALE, 2018–2033 (USD MILLION)
21.1 ÜBERBLICK
21.2 VERGLEICHENDE UND PACKAGE DER AUSSCHÜSSE
21.3 SMALL-SCALE MODULAR PROJEKTE
21.4 MEDIUM-SCALE INDUSTRIEPROJEKTE
21.5 LARGE-SCALE INDUSTRIEPROJEKTE
21.6 MEGA und INTEGRATED COMPLEX PROJEKTE
22 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY END-USE INDUSTRIE, 2018–2033 (USD MILLION)
22.1 ÜBERBLICK
22.2 ASIEN-PAKIFISCHE INDUSTRIEGAS
22.2.1 IRON, STAHL UND NICHT ANGEBOT
22.2.2 CHEMISCHE UND PETROCHEMISCHE
22.2.3 OIL UND GAS
22.2.4 LEBENSMITTEL
22.2.5 GESUNDHEIT
22.2.6 PHARMAZEUTISCHE UND BIOTECHNOLOGIE
22.2.7 ELEKTRONICS UND SEMICONDUZTOREN
22.2.8 ENERGIE UND ENERGIE STORAGE
22.2.9 WASSER, WASSER UND UMWELTSTELLUNGEN
22.2.10 MINING UND MINERALVERARBEITUNG
22.2.11 AUTOMOTIVE UND GRUNDVERKEHRSVERKEHR
22.2.12 AEROSPACE, SPACE und DEFEN
22.2.13 MARINE UND SCHUHE
22.2.14 GLASS UND KERAMIK
22.2.15 CEMENT, LIME UND ANDERE NICHTMETALLISCHE MINERALIEN
22.2.16 PULP, PAPIER UND PRINTEN
22.2.17 RUBBER UND PLASTIK
22.2.18 BAUGEWERBE UND INFRASTRUKTUR
22.2.19 FORSCHUNG, BILDUNG UND PRÜFUNGSBEDINGUNGEN
22.2.20 ANDERE END-USE-INDUSTRIE
22.3 METALLURGIE, STAHL UND NICHT ANGEBOT
22.3.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.3.2 WETTBEWERBSPOLITIK
CRYOGENIC PROCESS EQUIPMENT
22.3.4 GAS STORAGE
22.3.5 GAS TRANSPORT UND MOBILE ENTWICKLUNG
22.3.6 VAPORIZIERUNG UND GAS WARMING EQUIPMENT
22.3.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.3.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.3.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.3.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.3.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.3.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.3.13 PROCESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.3.14 HYDROGEN REFUELING UND DISPENING
22.3.15 SONSTIGE ANFORDERUNGEN
22.4 CHEMISCHE UND PETROCHEMISCHE ZUSAMMENSETZUNGEN
22.4.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.4.2 WETTBEWERBSPOLITIK
22.4.3 KRYAGENISCHES VORSCHRIFTEN
22.4.4 GAS STORAGE
22.4.5 GAS TRANSPORT UND MOBILE ENTWICKLUNG
22.4.6 VAPORIZIERUNG UND GAS WARMING EQUIPMENT
22.4.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.4.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.4.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.4.10 GAS FILLING AND PACKAGED-GAS PROCESSING
22.4.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.4.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.4.13 PROCESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.4.14 HYDROGEN REFUELING UND DISPENING
22.4.15 SONSTIGE ANFORDERUNGEN
22.5 OIL UND GAS, NACH EQUIPMENT TYPE
22.5.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.5.2 WETTBEWERBSPOLITIK
22.5.3 KRYAGENISCHES VORSCHRIFTEN
22.5.4 GAS STORAGE
22.5.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.5.6 VAPORIZIERUNG UND GAS WARMING EQUIPMENT
22.5.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.5.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.5.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.5.10 GAS FILLING AND PACKAGED-GAS PROCESSING
22.5.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.5.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.5.13 KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.5.14 HYDROGEN REFUELING UND DISPENING
22.5.15 SONSTIGE ANFORDERUNG
22.6 LEBENSMITTEL UND SELBSTÄNDIGKEIT
22.6.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.6.2 WETTBEWERBSPOLITIK
22.6.3 KRYAGENISCHES VORSCHRIFTEN
22.6.4 GAS STORAGE
22.6.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.6.6 VAPORIZIERUNG UND GAS WARMING
22.6.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.6.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.6.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.6.10 GAS FILLING AND PACKAGED-GAS PROCESSING
22.6.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.6.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.6.13 PROZESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.6.14 HYDROGEN REFUELING UND DISPENENING
22.6.15 SONSTIGE ANFORDERUNGEN
22.7 GESUNDHEITSKARE, NACH EQUIPMENT TYPE
22.7.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.7.2 WETTBEWERBSPOLITIK
22.7.3 KRYOGENISCHES VORSCHRIFTEN
22.7.4 GAS STORAGE
22.7.5 GAS TRANSPORT UND MOBILE ENTWICKLUNG
22.7.6 VAPORIZIERUNG UND GAS WARMING
22.7.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.7.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.7.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.7.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.7.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.7.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.7.13 KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.7.14 HYDROGEN REFUELING UND DISPENENING EQUIPMENT
22.7.15 SONSTIGE ANFORDERUNGEN
22.8 PHARMACEUTICALs UND BIOTECHNOLOGIE, NACH EQUIPMENT TYPE
22.8.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.8.2 WETTBEWERBSPOLITIK
22.8.3 KRYOGENISCHES VORSCHRIFTEN
22.8.4 GAS STORAGE
22.8.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.8.6 VAPORIZIERUNG UND GAS WARMING
22.8.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.8.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.8.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.8.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.8.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.8.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.8.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.8.14 HYDROGEN REFUELING UND DISPENING
22.8.15 SONSTIGE ANGABEN
22.9 ELECTRONICS UND SEMICONDUCTOREN, NACH EQUIPMENT TYPE
22.9.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.9.2 WETTBEWERBSPOLITIK
22.9.3 KRYOGENISCHES VORSCHRIFTEN
22.9.4 GAS STORAGE
22.9.5 GAS TRANSPORT UND MOBILE ENTWICKLUNG
22.9.6 VAPORIZIERUNG UND GAS WARMING
22.9.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.9.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.9.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.9.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.9.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.9.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.9.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.9.14 HYDROGEN REFUELING UND DISPENING
22.9.15 SONSTIGE ANFORDERUNGEN
22.1 ENERGIE UND ENERGIE STORAGE, NACH EQUIPMENT TYPE
22.10.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.10.2 WETTBEWERBSPOLITIK
22.10.3 KRYAGENISCHES VORSCHRIFTEN
22.10.4 GAS STORAGE
22.10.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.10.6 VAPORIZIERUNG UND GAS WARMING
22.10.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.10.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.10.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.10.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.10.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.10.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.10.13 PROCESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.10.14 HYDROGEN REFUELING UND DISPENING
22.10.15 SONSTIGE ANFORDERUNGEN
22.11 WASSER, WASSER UND UMWELTSTELLEN, NACH EQUIPMENTTYPE
22.11.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.11.2 WETTBEWERBSPOLITIK
22.11.3 KRYOGENISCHES VORSCHRIFTEN
22.11.4 GAS STORAGE
22.11.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.11.6 VAPORIZIERUNG UND GAS WARMING
22.11.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.11.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.11.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.11.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.11.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.11.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.11.13 PROCESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.11.14 HYDROGEN REFUELING UND DISPENING
22.11.15 SONSTIGE ANFORDERUNGEN
22.12 MINING UND MINERALVERARBEITUNG, NACH EQUIPMENT TYPE
22.12.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.12.2 WETTBEWERBSPOLITIK
22.12.3 KRYAGENISCHES VORSCHRIFTEN
22.12.4 GAS STORAGE
22.12.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.12.6 VAPORIZIERUNG UND GAS WARMING
22.12.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.12.8 GAS REGIERUNG, KAPIE UND RECYKTION
22.12.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.12.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.12.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.12.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.12.13 PROCESS-KONTROLLE, SICHERHEIT UND AUTOMATIONSSYSTEME
22.12.14 HYDROGEN REFUELING UND DISPENING
22.12.15 SONSTIGE ANFORDERUNGEN
22.13 AUTOMOTIVE UND GROUNDVERKEHRSBEDINGUNGEN, NACH EQUIPMENT TYPE
22.13.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.13.2 WETTBEWERBSPOLITIK
22.13.3 CRYOGENISCHES VORSCHRIFTEN
22.13.4 GAS STORAGE
22.13.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.13.6 VAPORIZIERUNG UND GAS WARMING
22.13.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.13.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.13.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.13.10 GAS FILLING AND PACKAGED-GAS PROCESSING
22.13.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.13.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.13.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.13.14 HYDROGEN REFUELING UND DISPENING
22.13.15 SONSTIGE ANFORDERUNG
22.14 AEROSPACE, SPACE UND ENTFENDE, NACH EQUIPMENT TYPE
22.14.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.14.2 WETTBEWERBSPOLITIK
22.14.3 KRYOGENISCHES VORSCHRIFTEN
22.14.4 GAS STORAGE
22.14.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.14.6 VAPORIZIERUNG UND GAS WARMING
22.14.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.14.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.14.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.14.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.14.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.14.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.14.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.14.14 HYDROGEN REFUELING UND DISPENING
22.14.15 SONSTIGE ANFORDERUNG
22.15 MARINE UND SCHUHE, NACH ANFORDERUNGEN
22.15.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.15.2 WETTBEWERBSPOLITIK
22.15.3 KRYAGENISCHES VORSCHRIFTEN
22.15.4 GAS STORAGE
22.15.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.15.6 VAPORIZIERUNG UND GAS WARMING
22.15.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.15.8 GAS RECOVER, KAPIE UND RECYCLING
22.15.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.15.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.15.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.15.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.15.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.15.14 HYDROGEN REFUELING UND DISPENING
22.15.15 SONSTIGE ANGABEN
22.16 GLASS UND CERAMICS, NACH EQUIPMENT TYPE
22.16.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.16.2 WETTBEWERBSPOLITIK
22.16.3 KRYOGENISCHES VORSCHRIFTEN
22.16.4 GAS STORAGE
22.16.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.16.6 VAPORIZIERUNG UND GAS WARMING
22.16.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.16.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.16.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.16.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.16.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.16.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.16.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.16.14 HYDROGEN REFUELING UND DISPENING
22.16.15 SONSTIGE ANGABEN
22.17 CEMENT, LIME UND ANDERE NICHTMETALLISCHE MINERALIEN, NACH EQUIPMENT TYPE
22.17.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.17.2 WETTBEWERBSPOLITIK
22.17.3 KRYAGENISCHES VORSCHRIFTEN
22.17.4 GAS STORAGE
22.17.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.17.6 VAPORIZIERUNG UND GAS WARMING
22.17.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.17.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.17.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.17.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.17.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.17.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.17.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.17.14 HYDROGEN REFUELING UND DISPENING
22.17.15 SONSTIGE ANGABEN
22.18 PAPIER, PAPIER UND PRINTEN, NACH ANFORDERUNGEN
22.18.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.18.2 WETTBEWERBSPOLITIK
22.18.3 KRYOGENISCHES VORSCHRIFTEN
22.18.4 GAS STORAGE
22.18.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.18.6 VAPORIZIERUNG UND GAS WARMING
22.18.7 GAS PURIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.18.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.18.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.18.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.18.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.18.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.18.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.18.14 HYDROGEN REFUELING UND DISPENING
22.18.15 SONSTIGE ANGABEN
22.19 RUBBER UND PLASTIKEN VERARBEITUNG, NACH EQUIPMENT TYPE
22.19.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.19.2 WETTBEWERBSPOLITIK
22.19.3 KRYAGENISCHES VORSCHRIFTEN
22.19.4 GAS STORAGE
22.19.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.19.6 VAPORIZIERUNG UND GAS WARMING
22.19.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.19.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.19.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.19.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.19.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.19.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.19.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.19.14 HYDROGEN REFUELING UND DISPENING
22.19.15 SONSTIGE ANGABEN
22.2 STRUKTUR UND INFRASTRUKTUR, NACH EQUIPMENT TYPE
22.20.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.20.2 WETTBEWERBSPOLITIK
22.20.3 KRYOGENISCHES VORSCHRIFTEN
22.20.4 GAS STORAGE
22.20.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.20.6 VAPORIZIERUNG UND GAS WARMING
22.20.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.20.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.20.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.20.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.20.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.20.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.20.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.20.14 HYDROGEN REFUELING UND DISPENING
22.20.15 SONSTIGE ANGABEN
22.21 FORSCHUNG, BILDUNG UND PRÜFUNGSBEDINGUNGEN
22.21.1 GAS PRODUKTION UND GENERATIONSSYSTEME
22.21.2 WETTBEWERBSPOLITIK
22.21.3 CRYOGENIC PROCESSEQUIPMENT
22.21.4 GAS STORAGE
22.21.5 GAS TRANSPORT UND MOBIL ENTWICKLUNG
22.21.6 VAPORIZIERUNG UND GAS WARMING
22.21.7 GAS URIFIZIERUNG, LANDWIRTSCHAFT UND ANSPRUCHSVORSCHRIFTEN
22.21.8 GAS RECOVERY, CAPTURE UND RECYCLING
22.21.9 GAS VERTEILUNG UND PRESSUREKONTROLLE EQUIPMENT
22.21.10 GAS FILLING UND PACKAGED-GAS VERFAHREN
22.21.11 KYLINDER HANDLUNG UND PLANT MATERIALHANDLUNG
22.21.12 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG
22.21.13 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME
22.21.14 HYDROGEN REFUELING UND DISPENING
22.21.15 SONSTIGE ANFORDERUNG
23 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY SALES CHANNEL, 2018–2033 (USD MILLION)
23.1 ÜBERBLICK
23.2 DIRECT OEM SALES
23.3 EPÜ und TURNKEY PROJEKT VERFAHREN
23.4 SYSTEM INTEGRATOREN UND PACKAGERS
23.5 BEHORIZIERTE VERTEILUNGEN UND VERPFLICHTUNGEN
23.6 INDEPENDENT INDUSTRIEAUSFORDERUNGEN
23.7 DIGITAL UND E-PROCUREMENT CHANNEL
24 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY REGION, 2018–2033 (USD MILLION)
24.1 ASIEN-PAKIFIK
24.1.1 JAPAN
24.1.2 CHINA
24.1.3 SOUTH KOREA
24.1.4 INDIEN
24.1.5 AUSTRALIEN & NEU ZEALAND
24.1.6 INDONESIEN
24.1.7 VIETNAM
24.1.8 THAILAND
24.1.9 REST OF ASIA-PACIFIC
25 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, COMPANY LANDSCAPE
ANALYSE: GLOBAL
25.2 MERGERS & ACQUISITIONEN
25.3 NEUE ENTWICKLUNG UND GENEHMIGUNGEN
25.4 AUSGABEN
25.5 PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
25.6 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, SWOT ANALYSE
26 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, VEREINIGTES PROFI
26.1 INDUSTRIELLE GAS COMPANIEN UND IHRE UNTERNEHMEN
26.1.1 LINDE PLC
26.1.1.1 WETTBEWERBSREGELN
ANALYSE
26.1.1.3 GEOGRAPHISCHE PRESSE
26.1.1.4 MAJOR DEALS
26.1.1.5 M&A
26.1.1.6 SAMMLUNG
26.1.1.7 ERZEUGNISSE
26.1.1.8 ERZEUGNISSE
26.1.1.9 GEMEINSAME AUSGABEN
26.1.1.10 INNOVATIONEN
26.1.1.11 ERZEUGNISSE
26.1.1.12 EVENTEN
26.1.1.13 KONFERENZEN
26.1.1.14 SYMPOSIUMS
26.1.1.15 WEBINARS
26.1.1.16 SONSTIGE
26.1.1.17 PRODUKTPORTFOLIO
26.1.1.18 ENTWICKLUNGEN
26.1.1.19 RECENT NEWS
26.1.2 AIR LIQUIDE S.A.
26.1.2.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.1.2.3 GEOGRAPHISCHE ERGEBNISSE
26.1.2.4 MAJOR DEALS
26.1.2.5 M&A
26.1.2.6 SAMMLUNG
26.1.2.7 ERZEUGNISSE
26.1.2.8 ERZEUGNISSE
26.1.2.9 GEMEINSAME AUSGABEN
26.1.2.10 INNOVATIONEN
26.1.2.11 ERZEUGNISSE
26.1.2.12 EVENTEN
26.1.2.13 KONFERENZEN
26.1.2.14 SYMPOSIUMS
26.1.2.15 WEBINARS
26.1.2.16 SONSTIGE
26.1.2.17 PRODUKTPORTFOLIO
26.1.2.18 ENTWICKLUNGEN
26.1.2.19 RECENT NEWS
26.1.3 ERZEUGNISSE UND CHEMISCHER INC.
26.1.3.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.1.3.3 GEOGRAPHISCHE ERGEBNISSE
26.1.3.4 MAJOR DEALS
26.1.3.5 M&A
26.1.3.6 SAMMLUNG
26.1.3.7 ERZEUGNISSE
26.1.3.8 ERZEUGNISSE
26.1.3.9 GEMEINSAME AUSGABEN
26.1.3.10 INNOVATIONEN
26.1.3.11 ERZEUGNISSE
26.1.3.12 EVENTEN
26.1.3.13 KONFERENZEN
26.1.3.14 SYMPOSIUMS
26.1.3.15 WEBINARS
26.1.3.16 SONSTIGE
26.1.3.17 PRODUKTPORTFOLIO
26.1.3.18 ENTWICKLUNGEN
26.1.3.19 RECENT NEWS
26.1.4 NUCOR CORPOR
26.1.4.1 WETTBEWERBSREGELN
ANALYSE
26.1.4.3 GEOGRAPHISCHE PRESENCE
26.1.4.4 MAJOR DEALS
26.1.4.5 M&A
26.1.4.6 ERZEUGNISSE
26.1.4.7 SONSTIGE
26.1.4.8 PRODUKTPORTFOLIO
ENTWICKLUNGEN
26.2 ROTATING EQUIPMENT, FLOW CONTROL UND AUTOMATION GROUPs
COPCO AB
26.2.1.1 WETTBEWERBSREGELN
ANALYSE
26.2.1.3 GEOGRAPHISCHE ERGEBNISSE
26.2.1.4 MAJOR DEALS
26.2.1.5 M&A
26.2.1.6 SAMMLUNG
26.2.1.7 ERZEUGNISSE
26.2.1.8 ERZEUGNISSE
26.2.1.9 GEMEINSAME AUSGABEN
26.2.1.10 INNOVATIONEN
26.2.1.11 ERZEUGNISSE
26.2.1.12 EVENTEN
26.2.1.13 KONFERENZEN
26.2.1.14 SYMPOSIUMS
26.2.1.15 WEBINARS
26.2.1.16 SONSTIGE
26.2.1.17 PRODUKTPORTFOLIO
26.2.1.18 ENTWICKLUNGEN
26.2.1.19 RECENT NEWS
26.2.2 BAKER HUGHS COMPANY
26.2.2.1 VERGLEICHENDE ÜBERBLICK
26.2.2.2 ANALYSE
26.2.2.3 GEOGRAPHISCHE ERGEBNISSE
26.2.2.4 MAJOR DEALS
26.2.2.5 M&A
26.2.2.6 SAMMLUNG
26.2.2.7 ERZEUGNISSE
26.2.2.8 ERZEUGNISSE
26.2.2.9 GEMEINSAME AUSGABEN
26.2.2.10 INNOVATIONEN
26.2.2.11 ERZEUGNISSE
26.2.2.12 KONFERENZEN
26.2.2.13 SYMPOSIUMS
26.2.2.14 WEBINARS
26.2.2.15 SONSTIGE
26.2.2.16 PRODUKTPORTFOLIO
26.2.2.17 ENTWICKLUNGEN
26.2.2.18 RECENT NEWS
26.2.3 BURCKHARDT COMPRESSION HOLDING AG
26.2.3.1 VEREINIGTES ÜBERBLICK
26.2.3.2 REVENTIONSANALYSE
26.2.3.3 GEOGRAPHISCHE ERGEBNISSE
26.2.3.4 MAJOR DEALS
26.2.3.5 M&A
26.2.3.6 SAMMLUNG
26.2.3.7 ERZEUGNISSE
26.2.3.8 ERZEUGNISSE
26.2.3.9 GEMEINSAME AUSGABEN
26.2.3.10 INNOVATIONEN
26.2.3.11 ERZEUGNISSE
26.2.3.12 EVENTEN
26.2.3.13 KONFERENZEN
26.2.3.14 SYMPOSIUMS
26.2.3.15 WEBINARS
26.2.3.16 SONSTIGE
26.2.3.17 PRODUKTPORTFOLIO
26.2.3.18 ENTWICKLUNGEN
26.2.3.19 RECENT NEWS
26.2.4 CRANE COMPANIEN
26.2.4.1 WETTBEWERBSREGELN
ANALYSE
26.2.4.3 GEOGRAPHISCHE PRESENCE
26.2.4.4 MAJOR DEALS
26.2.4.5 M&A
26.2.4.6 ERZEUGNISSE
26.2.4.7 ERZEUGNISSE
26.2.4.8 INNOVATIONEN
26.2.4.9 ERZEUGNISSE
26.2.4.10 EVENTEN
26.2.4.11 SONSTIGE
26.2.4.12 PRODUKTPORTFOLIO
26.2.4.13 ENTWICKLUNGEN
26.2.4.14 RECENT NEWS
26.2.5 EMERSON ELECTRIC CO.
26.2.5.1 WETTBEWERBSREGELN
26.2.5.2 REVENUE ANALYSE
26.2.5.3 GEOGRAPHISCHE PRESENCE
26.2.5.4 MAJOR DEALS
26.2.5.5 M&A
26.2.5.6 ERZEUGNISSE
26.2.5.7 INNOVATIONEN
26.2.5.8 ERZEUGNISSE
26.2.5.9 KONFERENZEN
26.2.5.10 SONSTIGE
26.2.5.11 ERZEUGNISSE
26.2.5.12 RECENT DEVELOPMENTE
26.2.5.13 RECENT NEWS
26.2.6 FLOWSERVE CORPORATION
26.2.6.1 ZUSAMMENFASSUNG
ANALYSE
26.2.6.3 GEOGRAPHISCHE ERGEBNISSE
26.2.6.4 MAJOR DEALS
26.2.6.5 M&A
26.2.6.6 SAMMLUNG
26.2.6.7 ERZEUGNISSE
26.2.6.8 GEMEINSAME AUSGABEN
26.2.6.9 INNOVATIONEN
26.2.6.10 ERZEUGNISSE
26.2.6.11 SONSTIGE
26.2.6.12 ERZEUGNISSE
ENTWICKLUNGEN
26.2.7 INGERSOLL RAND INC.
26.2.7.1 WETTBEWERBSREGELN
ANALYSE
26.2.7.3 GEOGRAPHISCHE PRESENCE
26.2.7.4 MAJOR DEALS
26.2.7.5 M&A
26.2.7.6 ERZEUGNISSE
26.2.7.7 ERZEUGNISSE
26.2.7.8 INNOVATIONEN
26.2.7.9 SONSTIGE
26.2.7.10 ERZEUGNISSE
26.2.7.11 ENTWICKLUNGEN
26.2.8 KAWASAKI HEAVY INDUSTRIES, LTD.
26.2.8.1 ÜBERBLICK
ANALYSE
26.2.8.3 GEOGRAPHISCHE PRESENCE
26.2.8.4 MAJOR DEALS
26.2.8.5 SAMMLUNG
26.2.8.6 ERZEUGNISSE
26.2.8.7 GEMEINSAME AUSGABEN
26.2.8.8 INNOVATIONEN
26.2.8.9 ERZEUGNISSE
26.2.8.10 EVENTEN
26.2.8.11 SONSTIGE
26.2.8.12 PRODUKTPORTFOLIO
26.2.8.13 ENTWICKLUNGEN
26.2.8.14 RECENT NEWS
26.2.9 KOBE STEEL, LTD.
26.2.9.1 VEREINIGTES ÜBERBLICK
26.2.9.2 REVENUE ANALYSE
26.2.9.3 GEOGRAPHISCHE PRESENCE
26.2.9.4 MAJOR DEALS
26.2.9.5 M&A
26.2.9.6 SAMMLUNG
26.2.9.7 ERZEUGNISSE
26.2.9.8 INNOVATIONEN
26.2.9.9 ERZEUGNISSE
26.2.9.10 SONSTIGE
26.2.9.11 ERZEUGNISSE
ENTWICKLUNGEN
26.2.10 MITSUBISHI HEAVY INDUSTRIES, LTD.
26.2.10.1 WETTBEWERBSREGELN
26.2.10.2 REVENTIONSANALYSE
26.2.10.3 GEOGRAPHISCHE PRESSE
26.2.10.4 MAJOR DEALS
26.2.10.5 M&A
26.2.10.6 SAMMLUNG
26.2.10.7 ERZEUGNISSE
26.2.10.8 ERZEUGNISSE
26.2.10.9 INNOVATIONEN
26.2.10.10 ERZEUGNISSE
26.2.10.11 EVENTEN
26.2.10.12 KONFERENZEN
26.2.10.13 SYMPOSIUMS
26.2.10.14 SONSTIGE
26.2.10.15 ERZEUGNISSE
26.2.10.16 RECENT DEVELOPMENTE
26.2.10.17 RECENT NACHRICHTEN
26.2.11 NEUMAN & ESSER GROUP
26.2.11.1 WETTBEWERBSREGELN
26.2.11.2 REVENTIONSANALYSE
26.2.11.3 GEOGRAPHISCHE ERGEBNISSE
26.2.11.4 MAJOR DEALS
26.2.11.5 M&A
26.2.11.6 SAMMLUNG
26.2.11.7 ERZEUGNISSE
26.2.11.8 GEMEINSAME AUSGABEN
26.2.11.9 INNOVATIONEN
26.2.11.10 ERZEUGNISSE
26.2.11.11 SONSTIGE
26.2.11.12 ERZEUGNISSE
26.2.11.13 RECENT-ENTWICKLUNGEN
26.2.12 PARKER-HANNIFIN CORPORATION
26.2.12.1 WETTBEWERBSREGELN
26.2.12.2 REVENTIONSANALYSE
26.2.12.3 GEOGRAPHISCHE ERGEBNISSE
26.2.12.4 MAJOR DEALS
26.2.12.5 M&A
26.2.12.6 SAMMLUNG
26.2.12.7 ERZEUGNISSE
26.2.12.8 ERZEUGNISSE
26.2.12.9 GEMEINSAME AUSGABEN
26.2.12.10 INNOVATIONEN
26.2.12.11 ERZEUGNISSE
26.2.12.12 EVENTEN
26.2.12.13 KONFERENZEN
26.2.12.14 WEBINARS
26.2.12.15 SONSTIGE
26.2.12.16 ERZEUGNISSE
26.2.12.17 ENTWICKLUNGEN
26.2.12.18 RECENT NACHRICHTEN
26.3 KRYOGENISCHE UND ON-SITE GENERATION SPEZIALISTEN
CRYOFAB, INC.
26.3.1.1 WETTBEWERBSREGELN
ANALYSE
26.3.1.3 GEOGRAPHISCHE ERGEBNISSE
26.3.1.4 M&A
26.3.1.5 ERZEUGNISSE
26.3.1.6 INNOVATIONEN
26.3.1.7 ERZEUGNISSE
26.3.1.8 EVENTEN
26.3.1.9 SONSTIGE
26.3.1.10 PRODUKTPORTFOLIO
26.3.1.11 RECENT NEWS
CRYONORM B.V.
26.3.2.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.3.2.3 GEOGRAPHISCHE ERGEBNISSE
26.3.2.4 MAJOR DEALS
26.3.2.5 M&A
26.3.2.6 ERZEUGNISSE
26.3.2.7 INNOVATIONEN
26.3.2.8 ERZEUGNISSE
26.3.2.9 SONSTIGE
26.3.2.10 PRODUKTPORTFOLIO
ENTWICKLUNGEN
26.3.3 CRYOVATION LLC
26.3.3.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.3.3.3 GEOGRAPHISCHE ERGEBNISSE
26.3.3.4 SAMMLUNG
26.3.3.5 ERZEUGNISSE
26.3.3.6 INNOVATIONEN
26.3.3.7 ERZEUGNISSE
26.3.3.8 EVENTEN
26.3.3.9 KONFERENZEN
26.3.3.10 SONSTIGE
26.3.3.11 ERZEUGNISSE
ENTWICKLUNGEN
26.3.3.13 RECENT NACHRICHTEN
26.3.4 DEMACO HOLLAND B.V.
26.3.4.1 WETTBEWERBSREGELN
ANALYSE
26.3.4.3 GEOGRAPHISCHE ERGEBNISSE
26.3.4.4 MAJOR DEALS
26.3.4.5 M&A
26.3.4.6 INNOVATIONEN
26.3.4.7 EVENTEN
26.3.4.8 SONSTIGE
26.3.4.9 ERZEUGNISSE
ENTWICKLUNGEN
26.3.4.11 RECENT NEWS
26.3.5 FIVE GROUP
26.3.5.1 WETTBEWERBSREGELN
26.3.5.2 REVENUE ANALYSE
26.3.5.3 GEOGRAPHISCHE PRESENCE
26.3.5.4 MAJOR DEALS
26.3.5.5 M&A
26.3.5.6 SAMMLUNG
26.3.5.7 ERZEUGNISSE
26.3.5.8 ERZEUGNISSE
26.3.5.9 GEMEINSAME AUSGABEN
26.3.5.10 INNOVATIONEN
26.3.5.11 ERZEUGNISSE
26.3.5.12 SONSTIGE
26.3.5.13 ERZEUGNISSE
26.3.5.14 ENTWICKLUNGEN
26.3.6 GENERON IGS, INC.
26.3.6.1 VEREINIGTES ÜBERBLICK
26.3.6.2 REVENUE ANALYSE
26.3.6.3 GEOGRAPHISCHE PRESENCE
26.3.6.4 MAJOR DEALS
26.3.6.5 SAMMLUNG
26.3.6.6 ERZEUGNISSE
26.3.6.7 INNOVATIONEN
26.3.6.8 ERZEUGNISSE
26.3.6.9 EVENTEN
26.3.6.10 SONSTIGE
26.3.6.11 PRODUKTPORTFOLIO
ENTWICKLUNGEN
26.3.6.13 RECENT NEWS
NIKKISO CO., LTD.
26.3.7.1 WETTBEWERBSREGELN
ANALYSE
26.3.7.3 GEOGRAPHISCHE PRESENCE
26.3.7.4 MAJOR DEALS
26.3.7.5 SAMMLUNG
26.3.7.6 INNOVATIONEN
26.3.7.7 ERZEUGNISSE
26.3.7.8 VERANSTALTUNGEN
26.3.7.9 SONSTIGE
26.3.7.10 ERZEUGNISSE
26.3.7.11 ENTWICKLUNGEN
26.3.7.12 RECENT NEWS
26.3.8 NOVAIR SAS
26.3.8.1 ÜBERBLICK
ANALYSE
26.3.8.3 GEOGRAPHISCHE PRESENCE
26.3.8.4 MAJOR DEALS
26.3.8.5 M&A
26.3.8.6 SAMMLUNG
26.3.8.7 ERZEUGNISSE
26.3.8.8 INNOVATIONEN
26.3.8.9 ERZEUGNISSE
26.3.8.10 EVENTEN
26.3.8.11 KONFERENZEN
26.3.8.12 ANDERE
26.3.8.13 PRODUKTPORTFOLIO
ENTWICKLUNGEN
26.3.8.15 RECENT NEWS
26.3.9 ON SITE GAS SYSTEMS, INC.
26.3.9.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.3.9.3 GEOGRAPHISCHE PRESENCE
26.3.9.4 INNOVATIONEN
26.3.9.5 SONSTIGE
26.3.9.6 ERZEUGNISSE
26.3.10 OXYMAT A/S
26.3.10.1 VEREINIGTES ÜBERBLICK
ANALYSE
26.3.10.3 GEOGRAPHISCHE ERGEBNISSE
26.3.10.4 MAJOR DEALS
26.3.10.5 M&A
26.3.10.6 SAMMLUNG
26.3.10.7 ERZEUGNISSE
26.3.10.8 ERZEUGNISSE
26.3.10.9 GEMEINSAME AUSGABEN
26.3.10.10 INNOVATIONEN
26.3.10.11 ERZEUGNISSE
26.3.10.12 EVENTEN
26.3.10.13 KONFERENZEN
26.3.10.14 SONSTIGE
26.3.10.15 ERZEUGNISSE
ENTWICKLUNGEN
26.3.10.17 RECENT NACHRICHTEN
26.3.11 PCI GASES
26.3.11.1 WETTBEWERBSREGELN
ANALYSE
26.3.11.3 GEOGRAPHISCHE ERGEBNISSE
26.3.11.4 MAJOR DEALS
26.3.11.5 M&A
26.3.11.6 SAMMLUNG
26.3.11.7 ERZEUGNISSE
26.3.11.8 ERZEUGNISSE
26.3.11.9 INNOVATIONEN
26.3.11.10 ERZEUGNISSE
26.3.11.11 EVENTEN
26.3.11.12 KONFERENZEN
26.3.11.13 SYMPOSIUMS
26.3.11.14 SONSTIGE
26.3.11.15 PRODUKTPORTFOLIO
26.3.11.16 ENTWICKLUNGEN
26.3.11.17 RECENT NACHRICHTEN
26.3.12 SIAD MACCHINE IMPIANTI S.P.A.
26.3.12.1 WETTBEWERBSREGELN
26.3.12.2 REVENTIONSANALYSE
26.3.12.3 GEOGRAPHISCHE ERGEBNISSE
26.3.12.4 MAJOR DEALS
26.3.12.5 M&A
26.3.12.6 SAMMLUNG
26.3.12.7 ERZEUGNISSE
26.3.12.8 ERZEUGNISSE
26.3.12.9 GEMEINSAME AUSGABEN
26.3.12.10 INNOVATIONEN
26.3.12.11 ERZEUGNISSE
26.3.12.12 EVENTEN
26.3.12.13 KONFERENZEN
26.3.12.14 SYMPOSIUMS
26.3.12.15 SONSTIGE
26.3.12.16 ERZEUGNISSE
26.3.12.17 ENTWICKLUNGEN
26.3.12.18 RECENT NACHRICHTEN
26.3.13 VACUUM BARRIER CORPORATION
26.3.13.1 VEREINIGTES ÜBERBLICK
26.3.13.2 GEOGRAPHISCHE ERGEBNISSE
26.3.13.3 MAJOR DEALS
26.3.13.4 M&A
26.3.13.5 SAMMLUNG
26.3.13.6 ERZEUGNISSE
26.3.13.7 ERZEUGNISSE AUSGABEN
26.3.13.8 INNOVATIONEN
26.3.13.9 ERZEUGNISSE
26.3.13.10 EVENTEN
26.3.13.11 KONFERENZEN
26.3.13.12 SYMPOSIUMS
26.3.13.13 WEBINARS
26.3.13.14 SONSTIGE
26.3.13.15 PRODUKTPORTFOLIO
26.3.13.16 ENTWICKLUNGEN
26.3.13.17 RECENT NACHRICHTEN
26.3.14 WESSINGTON CRYOGENICS LTD.
26.3.14.1 WETTBEWERBSREGELN
ANALYSE
26.3.14.3 GEOGRAPHISCHE PRESSE
26.3.14.4 MAJOR DEALS
26.3.14.5 M&A
26.3.14.6 SAMMLUNG
26.3.14.7 ERZEUGNISSE
26.3.14.8 ERZEUGNISSE
26.3.14.9 INNOVATIONEN
26.3.14.10 ERZEUGNISSE
26.3.14.11 ANZAHLEN
26.3.14.12 KONFERENZEN
26.3.14.13 SYMPOSIUMS
26.3.14.14 SONSTIGE
26.3.14.15 PRODUKTPORTFOLIO
26.3.14.16 ENTWICKLUNGEN
26.3.14.17 RECENT NACHRICHTEN
27 BERICHTE
28 QUESTIONNAIRE
Tabellenverzeichnis
TABELLE 1 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKET: SIZING LEVERS UND IHRSOURCen
TABELLE 2 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: CHALLENGE MATRIX
TABELLE 3 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: FORSCHUNG SNAPSHOT
TABELLE 4 INDUSTRIELLE GASES EQUIPMENT DEMAND in den USA, FRANKREICH UND SOUTH KOREA (USD MILLION)
TABELLE 5 WICHTIGSTEN INDUSTRIE-GASES EQUIPMENT in den USA, FRANKREICH UND SOUTH KOREA
TABELLE 6 AUSFUHREN DER INDUSTRIE GASES EQUIPMENT CODES NACH den USA, FRANKREICH UND SOUTH KOREA, 2024 (USD MILLION)
TABELLE 7 INDIKATOREN FÜR INDUSTRIELLE GASESELLSCHAFT, US, FRANKREICH UND SOUTH KOREA
TABELLE 8 PRINZIPELLE RAW-MASSNAHMEN IN INDUSTRIE-GAS
TABELLE 9 BRAND DER LEADING INDUSTRIAL GASES EQUIPMENT COMPANIES, 2025
TABELLE 10 TECHNOLOGISCHE ZUSAMMENFASSUNGEN UND EQUIPMENTLINIEN DER MOVE, 2025 UND 2033 (USD MILLION)
TABELLE 11 WELTAUSFUHREN UND EINFUHREN DER INDUSTRIE-GASES EQUIPMENTS CODES (USD MILLION)
TABELLE 12 TOP 10 AUSFUHRER UND EINFUHRER VON HS 841960 MACHINERY FUR LIQUEFYING AIR OR GAS, 2024 (USD MILLION)
TABELLE 13 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: DISCLOSED ENTWICKLUNG UND LAUNCH TÄTIGKEIT
TABELLE 14 ZOLLKÖNIGREICH DER INDUSTRIE GAS
TABELLE 15 PRINCIPALZERTIFIZIERTE STANDARDS FÜR INDUSTRIELLE GAS
TABELLE 16 PRINZIPELLE SICHERHEITEN UND INDUSTRIE CODES FÜR INDUSTRIELLE GAS
TABELLE 17 NUMBERS UND TRANSPORTKLASSEN DER WICHTIGSTEN INDUSTRIE
TABELLE 18 HAZARD-IDENTIFIKATION FÜR DEN WICHTIGSTEN INDUSTRIEGAS
TABELLE 19 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKT: PRICING FACTORS UND INSLUENCE
TABELLE 20 WEITERBILDUNGSSTRUKTUR DES INDUSTRIEGASES
TABELLE 21 LOGISTICS-INTENSIVE EQUIPMENT LINEs, 2025 UND 2033 (USD MILLION)
TABELLE 22 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: PROMINENT COMPANEN
TABELLE 23 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKT: SMALL UND MEDIUM SIZE COMPANIEN
TABELLE 24 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKET: END INDUSTRIE UND INSGESAMT
TABELLE 25 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 26 ASIEN-PAKIFISCHE INDUSTRIE-GASES EQUIPMENT MARKET, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 27 GAS PRODUKTION UND GENERATIONSSYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 28 GAS PRODUKTION UND GENERATIONSSYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 29 KRYOGENISCHE AIR-PLANZEN, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 30 KRYOGENISCHE AIR VERPFLICHTUNGEN, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 31 ADSORPTION-BASED GAS GENERATION SYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 32 ADSORPTION-BASED GAS GENERATION SYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 33 MEMBRANE GAS SEPARATION SYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 34 MEMBRANE GAS SEPARATIONSSYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 35 HYDROGEN UND SYNGAS PRODUKTIONSSYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 36 HYDROGEN UND SYNGAS PRODUKTIONSSYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 37 CARBON DIOXIDE PRODUKTION UND PROZESSUNGSSYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 38 CARBON DIOXIDE PRODUKTION UND PROZESSUNGSSYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 39 ZUSAMMENFASSUNG UND AUSBILDUNG NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 40 ZUSAMMENFASSUNG UND EXPANSION AUSSCHÜSSE, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 41 CRYOGENIC PROCESS EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 42 KRYOGENISCHES VORSCHRIFTEN, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 43 GAS STORAGE EQUIPMENT, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 44 GAS STORAGE EQUIPMENT, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 45 CRYOGENIC BULK STORAGE TANKS, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 46 CRYOGENIC BULK STORAGE TANKS, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 47 HIGH-PRESSURE GAS STORAGE, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 48 HIGH-PRESSURE GAS STORAGE, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 49 PORTABLE CRYOGENIC STORAGE, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 50 PORTABLE CRYOGENIC STORAGE, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 51 GAS-SPECIFISCHE STORAGESYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 52 GAS-SPECIFISCHE STORAGESYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 53 GAS TRANSPORTATION UND MOBILE EQUIPMENT, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 54 GAS TRANSPORTATION UND MOBILE EQUIPMENT, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 55 VAPORIZIERUNG UND GAS WARMING EQUIPMENT, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 56 VAPORIZIERUNG UND GAS WARMING EQUIPMENT, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 57 AMBIENT AIR VAPORIZERS, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 58 AMBIENT AIR VAPORIZERS, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 59 GAS-PURIFIZIERUNG, ENTWICKLUNG UND ANSPRUCHUNG, NACH TYPE, 2018-2025 (USD-MILLION)
TABELLE 60 GAS PURIFIZIERUNG, ENTWICKLUNG UND ANSPRUCHSVORSCHRIFTEN, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 61 GAS RECOVERY, CAPTURE UND RECYCLING EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 62 GAS RECOVERY, CAPTURE UND RECYCLING EQUIPMENT, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 63 GAS VERTEILUNG UND PRESSURE-CONTROL EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 64 GAS VERTEILUNG UND PRESSURE-KONTROLLE EQUIPMENT, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 65 GAS FILLING AND PACKAGED-GAS PROCESSING EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 66 GAS FILLING AND PACKAGED-GAS PROCESSING EQUIPMENT, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 67 KYLINDER HANDLING UND PLANT MATERIAL-HANDLING EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 68 KYLINDER HANDLING UND PLANT MATERIAL-HANDLING EQUIPMENT, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 69 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 70 MASSNAHMEN, ANALYTISCHE UND ENTSCHLIESSUNG NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 71 PROCESS CONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 72 PROZESS-KONTROL, SICHERHEIT UND AUTOMATIONSSYSTEME, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 73 HYDROGEN REFUELING UND DISPENING EQUIPMENT, BY TYPE, 2018-2025 (USD MILLION)
TABELLE 74 HYDROGEN REFUELING UND DISPENING EQUIPMENT, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 75 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 76 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 77 ATMOSPHERIC GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 78 ATMOSPHERIC GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 79 HYDROGEN UND HYDROGEN-RICH GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 80 HYDROGEN UND HYDROGEN-RICH GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 81 FUEL AND PROCESS GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 82 FÜHL- UND PROZESS-GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 83 MEDISCHE UND ANAESTHETISCHE GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 84 MEDISCHE UND ANAESTHETISCHE GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 85 RARE GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 86 RARE GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 87 ELEKTRONISCHE UND SONDERE GASES, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 88 ELEKTRONISCHE UND SONDERE GASES, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 89 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 90 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 91 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 92 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY INSTALLATION CONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 93 STATIONÄRKLÄRUNG, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 94 STATIONARAUSSTATTUNG, NACH TYPE, 2026-2033 (USD MILLION)
TABELLE 95 MOBILE UND TRANSPORTABLE EQUIPMENT, NACH TYPE, 2018-2025 (USD MILLION)
TABELLE 96 MOBIL UND TRANSPORTABLE EQUIPMENT, BY TYPE, 2026-2033 (USD MILLION)
TABELLE 97 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 98 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 99 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 100 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 101 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 102 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 103 IRON, STAHL UND NICHT FERROUS METALLURGY, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 104 IRON, STAHL UND NICHT FERROUS METALLURGY, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 105 CHEMICALs UND PETROCHEMICALs, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 106 CHEMISCHE UND PETROCHEMISCHE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 107 OIL UND GAS, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 108 OIL UND GAS, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 109 LEBENSMITTEL UND BEVERAGE, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 110 LEBENSMITTEL UND BEVERAGE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 111 GESUNDHEIT, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 112 GESUNDHEIT, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 113 PHARMACEUTICALs UND BIOTECHNOLOGIE, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 114 PHARMACEUTISCHE UND BIOTECHNOLOGIE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 115 ELECTRONICS UND SEMICONDUCTOREN, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 116 ELEKTRONICS UND SEMICONDUZTOREN, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 117 ENERGIE UND ENERGIE STORAGE, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 118 ENERGIE UND ENERGIE STORAGE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 119 WASSER, WASTEWATER UND UMWELTSTELLE, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 120 WASSER, WASSERSTELLUNG UND UMWELTSTELLE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 121 MINING UND MINERALVERARBEITUNG, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 122 MINING UND MINERALVERARBEITUNG, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 123 AUTOMOTIVE UND GROUND TRANSPORTATION MANUFACTURING, BY EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 124 AUTOMOTIVE UND GROUNDVERKEHRSBEDINGUNGEN, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 125 AEROSPACE, SPACE UND DEFENSE, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 126 AEROSPACE, SPACE UND DEFENSE, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 127 MARINE UND SHIPBUILDING, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 128 MARINE UND SHIPBUILDING, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 129 GLASS UND CERAMICS, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 130 GLASS UND CERAMICS, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 131 CEMENT, LIME UND ANDERE NICHTMETALLISCHE MINERALIEN, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 132 CEMENT, LIME UND ANDERE NICHTMETALLISCHE MINERALIEN, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 133 PULP, PAPER UND PRINTING, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 134 PULP, PAPIER UND PRINTING, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 135 RUBBER UND PLASTISCHES PROZESSEN, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 136 RUBBER UND PLASTISCHES PROZESS, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 137 BAUGEWERBE UND INFRASTRUKTUR, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 138 BAUGEWERBE UND INFRASTRUKTUR, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 139 FORSCHUNG, BILDUNG UND PRÜFUNGSBEDINGUNGEN, NACH EQUIPMENT TYPE, 2018-2025 (USD MILLION)
TABELLE 140 FORSCHUNG, BILDUNG UND PRÜFUNGSBEDINGUNGEN, NACH EQUIPMENT TYPE, 2026-2033 (USD MILLION)
TABELLE 141 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 142 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 143 ASIEN-PAKIFIK, NACH LAND, 2018-2025 (USD MILLION)
TABELLE 144 ASIEN-PAKIFIK, NACH LAND, 2026-2033 (USD MILLION)
TABELLE 145 ASIEN-PAKIFIK, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 146 ASIEN-PAKIFIK, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 147 ASIEN-PAKIFIK, BY GAS FAMILIE, 2018-2025 (USD MILLION)
TABELLE 148 ASIEN-PAKIFIK, NACH GAS FAMILIE, 2026-2033 (USD MILLION)
TABELLE 149 ASIEN-PAKIFIK, NACH PROZESSFUNKTION, 2018-2025 (USD MILLION)
TABELLE 150 ASIEN-PAKIFIK, NACH PROZESSFUNKTION, 2026-2033 (USD MILLION)
TABELLE 151 ASIEN-PAKIFIK, NACH INSTALLATIONSVERFAHREN, 2018-2025 (USD MILLION)
TABELLE 152 ASIEN-PAKIFIK, NACH INSTALLATIONSVERFAHREN, 2026-2033 (USD MILLION)
TABELLE 153 ASIEN-PAKIFIK, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 154 ASIEN-PAKIFIK, NACH AUTOMATIONSLEVEL, 2026-2033 (USD MILLION)
TABELLE 155 ASIEN-PAKIFIK, NACH PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 156 ASIEN-PAKIFIK, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 157 ASIEN-PAKIFIK, NACH END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 158 ASIEN-PAKIFIK, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 159 ASIA-PACIFIC, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 160 ASIEN-PAKIFIK, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 161 JAPAN, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 162 JAPAN, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 163 JAPAN, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 164 JAPAN, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 165 JAPAN, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 166 JAPAN, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 167 JAPAN, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 168 JAPAN, NACH INSTALLATIONSVERFAHREN, 2026-2033 (USD MILLION)
TABELLE 169 JAPAN, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 170 JAPAN, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 171 JAPAN, BY PROJECT SCALE, 2018-2025 (USD MILLION)
TABELLE 172 JAPAN, BY PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 173 JAPAN, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 174 JAPAN, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 175 JAPAN, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 176 JAPAN, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 177 CHINA, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 178 CHINA, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 179 CHINA, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 180 CHINA, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 181 CHINA, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 182 CHINA, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 183 CHINA, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 184 CHINA, BY INSTALLATION KONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 185 CHINA, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 186 CHINA, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 187 CHINA, BY PROJECT SCALE, 2018-2025 (USD MILLION)
TABELLE 188 CHINA, BY PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 189 CHINA, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 190 CHINA, BY END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 191 CHINA, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 192 CHINA, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 193 SOUTH KOREA, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 194 SOUTH KOREA, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 195 SOUTH KOREA, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 196 SOUTH KOREA, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 197 SOUTH KOREA, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 198 SOUTH KOREA, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 199 SOUTH KOREA, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 200 SOUTH KOREA, BY INSTALLATION KONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 201 SOUTH KOREA, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 202 SOUTH KOREA, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 203 SOUTH KOREA, BY PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 204 SOUTH KOREA, BY PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 205 SOUTH KOREA, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 206 SOUTH KOREA, BY END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 207 SOUTH KOREA, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 208 SOUTH KOREA, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 209 INDIEN, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 210 INDIEN, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 211 INDIA, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 212 INDIEN, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 213 INDIA, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 214 INDIA, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 215 INDIEN, NACH INSTALLATIONEN KONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 216 INDIEN, NACH INSTALLATIONSVERFAHREN, 2026-2033 (USD MILLION)
TABELLE 217 INDIA, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 218 INDIA, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 219 INDIEN, NACH PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 220 INDIEN, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 221 INDIEN, NACH END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 222 INDIEN, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 223 INDIA, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 224 INDIEN, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 225 AUSTRALIEN & NEU ZEALAND, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 226 AUSTRALIEN & NEU ZEALAND, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 227 AUSTRALIEN & NEU ZEALAND, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 228 AUSTRALIEN & NEUE ZEALAND, NACH GAS FAMILIE, 2026-2033 (USD MILLION)
TABELLE 229 AUSTRALIEN & NEUE ZEALAND, NACH PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 230 AUSTRALIEN & NEU ZEALAND, NACH PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 231 AUSTRALIEN & NEU ZEALAND, NACH INSTALLATIONEN KONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 232 AUSTRALIEN & NEU ZEALAND, NACH INSTALLATIONEN KONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 233 AUSTRALIEN & NEU ZEALAND, NACH AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 234 AUSTRALIEN & NEU ZEALAND, NACH AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 235 AUSTRALIEN & NEU ZEALAND, NACH PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 236 AUSTRALIEN & NEU ZEALAND, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 237 AUSTRALIEN & NEU ZEALAND, NACH END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 238 AUSTRALIEN & NEU ZEALAND, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 239 AUSTRALIEN & NEU ZEALAND, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 240 AUSTRALIEN & NEUE ZEALAND, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 241 INDONESIEN, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 242 INDONESIEN, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 243 INDONESIA, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 244 INDONESIA, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 245 INDONESIA, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 246 INDONESIEN, NACH PROZESSFUNKTION, 2026-2033 (USD MILLION)
TABELLE 247 INDONESIEN, NACH INSTALLATIONSVERFAHREN, 2018-2025 (USD MILLION)
TABELLE 248 INDONESIEN, NACH INSTALLATIONSVERFAHREN, 2026-2033 (USD MILLION)
TABELLE 249 INDONESIA, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 250 INDONESIA, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 251 INDONESIA, BY PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 252 INDONESIEN, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 253 INDONESIEN, NACH END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 254 INDONESIEN, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 255 INDONESIA, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 256 INDONESIA, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 257 VIETNAM, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 258 VIETNAM, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 259 VIETNAM, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 260 VIETNAM, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 261 VIETNAM, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 262 VIETNAM, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 263 VIETNAM, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 264 VIETNAM, NACH INSTALLATIONSVERFAHREN, 2026-2033 (USD MILLION)
TABELLE 265 VIETNAM, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 266 VIETNAM, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 267 VIETNAM, BY PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 268 VIETNAM, BY PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 269 VIETNAM, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 270 VIETNAM, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 271 VIETNAM, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 272 VIETNAM, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 273 THAILAND, NACH ERZEUGNISSE, 2018-2025 (USD MILLION)
TABELLE 274 THAILAND, NACH ERZEUGNISSE, 2026-2033 (USD MILLION)
TABELLE 275 THAILAND, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 276 THAILAND, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 277 THAILAND, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 278 THAILAND, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 279 THAILAND, NACH INSTALLATIONEN KONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 280 THAILAND, NACH INSTALLATIONEN KONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 281 THAILAND, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 282 THAILAND, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 283 THAILAND, BY PROJEKT SCALE, 2018-2025 (USD MILLION)
TABELLE 284 THAILAND, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 285 THAILAND, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 286 THAILAND, NACH END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 287 THAILAND, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 288 THAILAND, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 289 REST OF ASIA-PACIFIC, NACH PRODUKTE TYPE, 2018-2025 (USD MILLION)
TABELLE 290 REST OF ASIA-PACIFIC, NACH PRODUKTE TYPE, 2026-2033 (USD MILLION)
TABELLE 291 REST OF ASIA-PACIFIC, BY GAS FAMILY, 2018-2025 (USD MILLION)
TABELLE 292 REST OF ASIA-PACIFIC, BY GAS FAMILY, 2026-2033 (USD MILLION)
TABELLE 293 REST OF ASIA-PACIFIC, BY PROCESS FUNCTION, 2018-2025 (USD MILLION)
TABELLE 294 REST OF ASIA-PACIFIC, BY PROCESS FUNCTION, 2026-2033 (USD MILLION)
TABELLE 295 REST OF ASIA-PACIFIC, BY INSTALLATION CONFIGURATION, 2018-2025 (USD MILLION)
TABELLE 296 REST OF ASIA-PACIFIC, BY INSTALLATION CONFIGURATION, 2026-2033 (USD MILLION)
TABELLE 297 REST OF ASIA-PACIFIC, BY AUTOMATION LEVEL, 2018-2025 (USD MILLION)
TABELLE 298 REST OF ASIA-PACIFIC, BY AUTOMATION LEVEL, 2026-2033 (USD MILLION)
TABELLE 299 REST OF ASIA-PACIFIC, BY PROJECT SCALE, 2018-2025 (USD MILLION)
TABELLE 300 REST VON ASIA-PACIFIK, NACH PROJEKT SCALE, 2026-2033 (USD MILLION)
TABELLE 301 REST OF ASIA-PACIFIC, BY END-USE INDUSTRIE, 2018-2025 (USD MILLION)
TABELLE 302 REST OF ASIA-PACIFIC, BY END-USE INDUSTRIE, 2026-2033 (USD MILLION)
TABELLE 303 REST OF ASIA-PACIFIC, BY SALES CHANNEL, 2018-2025 (USD MILLION)
TABELLE 304 REST OF ASIA-PACIFIC, BY SALES CHANNEL, 2026-2033 (USD MILLION)
TABELLE 305 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: ESTIMATED COMPANY SHARE, GLOBAL, 2025
TABELLE 306 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: ESTIMATED COMPANY SHARE, NORTH AMERICA, 2025
TABELLE 307 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKT: ESTIMATED COMPANY SHARE, EUROPE, 2025
TABELLE 308 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: ESTIMATED COMPANY SHARE, ASIA-PACIFIC, 2025
TABELLE 309 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: ESTIMATED COMPANY SHARE, SOUTH AMERICA, 2025
TABELLE 310 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: ESTIMATED COMPANY SHARE, MIDDLE EAST UND AFRICA, 2025
TABELLE 311 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKT: MERGERS & ACQUISITIONEN
TABELLE 312 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKT: NEUE PRODUKTE ENTWICKLUNG & GENEHMIGUNGEN
TABELLE 313 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET: EXPANSIONEN
TABELLE 314 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKT: PARTNERSCHAFT UND ANDERE STRATEGISCHE ENTWICKLUNGEN
TABELLE 315 LINDE SPS: PRODUKTPORTFOLIO
TABELLE 316 LINDE PLC: ZOLLENTWICKLUNGEN
TABELLE 317 LINDE PLC: RECENT NEWS
TABELLE 318 AIR LIQUIDE S.A.: PRODUKTPORTFOLIO
TABELLE 319 AIR LIQUIDE S.A.: RECENT DEVELOPMENTE
TABELLE 320 AIR LIQUIDE S.A.: RECENT NEWS
TABELLE 321 ERZEUGNISSE UND CHEMISCHE INDUSTRIE: ERZEUGNISSE
TABELLE 322 ERZEUGNISSE UND CHEMISCHE ENTWICKLUNGEN
TABELLE 323 ERZEUGNISSE UND CHEMISCHE INDUSTRIE: RECENT NEWS
TABELLE 324 NUCOR CORPOR: PRODUKTPORTFOLIO
TABELLE 325 NUCOR CORPORATION: ENTWICKLUNGEN
TABELLE 326 ATLAS COPCO AB: PRODUKTPORTFOLIO
TABELLE 327 ATLAS COPCO AB: RECENT ENTWICKLUNGEN
TABELLE 328 ATLAS COPCO AB: RECENT NEWS
TABELLE 329 BAKER HAUSHALTSGEMEINSCHAFT: PRODUKTPORTFOLIO
TABELLE 330 BAKER HUGHES COMPANY: RECENT DEVELOPMENTE
TABELLE 331 BAKER HUGHES COMPANY: RECENT NEWS
TABELLE 332 BURCKHARDT COMPRESSION HOLDING AG: PRODUKTPORTFOLIO
TABELLE 333 BURCKHARDT COMPRESSION HOLDING AG: RECENT DEVELOPMENTS
TABELLE 334 BURCKHARDT COMPRESSION HOLDING AG: RECENT NEWs
TABELLE 335 CRANE COMPANY: PRODUKTPORTFOLIO
TABELLE 336 CRANE COMPANY: RECENT DEVELOPMENTE
TABELLE 337 CRANE COMPANY: RECENT NEWS
TABELLE 338 EMERSON ELECTRIC CO: ERZEUGNISSE PORTFOLIO
TABELLE 339 EMERSON ELECTRIC CO: RECENT DEVELOPMENTE
TABELLE 340 EMERSON ELECTRIC CO: RECENT NEWS
TABELLE 341 FLOWSERVE CORPORATION: PRODUKTE PORTFOLIO
TABELLE 342 FLOWSERVE CORPORATION: ENTWICKLUNGEN
TABELLE 343 INGERSOLL RAND INC: PRODUKTE PORTFOLIO
TABELLE 344 INGERSOLL RAND INC: RECENT DEVELOPMENTE
TABELLE 345 KAWASAKI HEAVY INDUSTRIES, LTD.: PRODUKTE PORTFOLIO
TABELLE 346 KAWASAKI HEAVY INDUSTRIES, LTD.: RECENT DEVELOPMENTS
TABELLE 347 KAWASAKI HEAVY INDUSTRIES, LTD.: RECENT NEWS
TABELLE 348 KOBE STEEL, LTD.: PRODUKTE PORTFOLIO
TABELLE 349 KOBE STEEL, LTD.: RECENT DEVELOPMENTE
TABELLE 350 MITSUBISHI HEAVY INDUSTRIES, LTD.: PRODUKTFOLIO
TABELLE 351 MITSUBISHI HEAVY INDUSTRIES, LTD.: RECENT DEVELOPMENTS
TABELLE 352 MITSUBISHI HEAVY INDUSTRIES, LTD.: RECENT NEWS
TABELLE 353 NEUMAN & ESSER GROUP: PRODUKTPORTFOLIO
TABELLE 354 NEUMAN & ESSER GROUP: ENTWICKLUNGEN
TABELLE 355 PARKER-HANNIFIN CORPOR: PRODUKTE PORTFOLIO
TABELLE 356 PARKER-HANNIFIN CORPORATION: RECENT DEVELOPMENTE
TABELLE 357 PARKER-HANNIFIN CORPORATION: RECENT NEWs
TABELLE 358 CRYOFAB, INC: PRODUKTE PORTFOLIO
TABELLE 359 CRYOFAB, INC: RECENT NEWS
TABELLE 360 CRYONORM B.V.: PRODUKTPORTFOLIO
TABELLE 361 KRYONORM B.V.: RECENT DEVELOPMENTE
TABELLE 362 KRYOVATION LLC: PRODUKTPORTFOLIO
TABELLE 363 CRYOVATION LLC: RECENT ENTWICKLUNGEN
TABELLE 364 CRYOVATION LLC: RECENT NEWS
TABELLE 365 DEMACO HOLLAND B.V.: PRODUKTPORTFOLIO
TABELLE 366 DEMACO HOLLAND B.V.: RECENT DEVELOPMENTE
TABELLE 367 DEMACO HOLLAND B.V.: RECENT NEWS
TABELLE 368 LEBENSMITTELGRUPPE: PRODUKTPORTFOLIO
TABELLE 369 LEBENSMITTELGRUPPE: ZOLLENTWICKLUNGEN
TABELLE 370 GENERON IGS, INC: PRODUKTE PORTFOLIO
TABELLE 371 GENERON IGS, INC.: RECENT DEVELOPMENTE
TABELLE 372 GENERON IGS, INC: RECENT NEWS
TABELLE 373 NIKKISO CO., LTD.: PRODUKTE PORTFOLIO
TABELLE 374 NIKKISO CO., LTD.: ENTWICKLUNGEN
TABELLE 375 NIKKISO CO., LTD.: RECENT NEWS
TABELLE 376 NOVAIR SAS: PRODUKTPORTFOLIO
TABELLE 377 NOVAIR SAS: RECENT DEVELOPMENTE
TABELLE 378 NOVAIR SAS: RECENT NEWS
TABELLE 379 ÜBER SITE GAS SYSTEME, INC: PRODUKTE PORTFOLIO
TABELLE 380 OXYMAT A/S: PRODUKTPORTFOLIO
TABELLE 381 OXYMAT A/S: RECENT-ENTWICKLUNGEN
TABELLE 382 OXYMAT A/S: RECENT NEWS
TABELLE 383 PCI GASES: PRODUKTPORTFOLIO
TABELLE 384 PCI-GASES: RECENT-ENTWICKLUNGEN
TABELLE 385 PCI GASES: RECENT NEWS
TABELLE 386 SIAD MACCHINE IMPIANTI S.P.A.: PRODUKTPORTFOLIO
TABELLE 387 SIAD MACCHINE IMPIANTI S.P.A.: RECENT DEVELOPMENTS
TABELLE 388 SIAD MACCHINE IMPIANTI S.P.A.: RECENT NEWS
TABELLE 389 VACUUM BARRIER CORPORATION: PRODUKTPORTFOLIO
TABELLE 390 VACUUM BARRIER CORPORATION: RECENT DEVELOPMENTS
TABELLE 391 VACUUM BARRIER CORPORATION: RECENT NEWS
TABELLE 392 WESSINGTON CRYOGENICS LTD.: PRODUKTPORTFOLIO
TABELLE 393 WESSINGTON CRYOGENICS LTD.: ENTWICKLUNGEN
TABELLE 394 WESSINGTON CRYOGENICS LTD.: RECENT NEWS
Abbildungsverzeichnis
Abbildung 1 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: SEGIERUNG
Abbildung 2 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: GEOGRAPHISCHES ANWENDUNGSBEREICH
ZAHLUNG 3 JAHRE FÜR DIE STUDIE
Figur 4 FORSCHUNGSANTRAG: PRIMÄRE UND SECONDARY RESOURCs
Figur 5 HISTORISCHE DATEN BUILD-UP
Abbildung 6 DROC-ANALYSE
Abbildung 7 PARENT MARKT UND TARGET MARKT
Abbildung 8 ENTWICKLUNG DES MARKET SIZE
Abbildung 9 MARKET COVERAGE GRID: ROUTS TO MARKET EVIDENCE IN VERÖFFENTLICHEN SOURCEN
Abbildung 10 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKT: DRIVERS IMPACT ANALYSE
Abbildung 11 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: SEGMENTATION AT A GLANCE, 2025
Abbildung 12 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKT: PORTER's FIVE FORCES
Abbildung 13 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET: PESTLE ANALYSE
Abbildung 14 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, NACH PRODUKTE TYPE, 2033 (USD MILLION)
Abbildung 15 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, NACH PRODUKT-TYP: KEY FINDINGS
Abbildung 16 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, NACH PRODUKTE TYPE, 2025
Abbildung 17 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, BY GAS FAMILY: KEY FINDINGS
Abbildung 18 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, BY GAS FAMILY, 2025
Abbildung 19 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROCESS FUNCTION: KEY FINDINGS
Abbildung 20 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROCESS FUNCTION, 2025
Abbildung 21 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY INSTALLATION CONFIGURATION: KEY FINDINGs
Abbildung 22 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKET, BY INSTALLATION CONFIGURATION, 2025
Abbildung 23 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY AUTOMATION LEVEL: KEY FINDINGS
Abbildung 24 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKET, BY AUTOMATION LEVEL, 2025
Abbildung 25 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY PROJEKT SCALE: KEY FINDINGS
Abbildung 26 ASIEN-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, BY PROJEKT SCALE, 2025
Abbildung 27 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY END-USE INDUSTRIE: KEY FINDINGS
Abbildung 28 INDUSTRIE-PAKIFISCHE INDUSTRIE GAS EQUIPMENT MARKET, BY END-USE INDUSTRIE, 2025
Abbildung 29 IRON, STAHL UND NICHT FERROUS METALLURGY, NACH EQUIPMENT TYPE, 2025
Figur 30 CHEMISCHE UND PETROCHEMISCHE ZWISCHEN, NACH EQUIPMENT TYPE, 2025
Abbildung 31 OIL UND GAS, NACH EQUIPMENT TYPE, 2025
Abbildung 32 LEBENSMITTEL UND BEVERAGE, NACH EQUIPMENT TYPE, 2025
Abbildung 33 GESUNDHEITSKARE, NACH EQUIPMENT TYPE, 2025
Abbildung 34 PHARMACEUTISCHE UND BIOTECHNOLOGIE, NACH EQUIPMENT TYPE, 2025
Abbildung 35 ELEKTRONICS UND SEMIKTOREN, NACH EQUIPMENT TYPE, 2025
ZAHLUNG 36 ENERGIE UND ENERGIE STORAGE, NACH EQUIPMENT TYPE, 2025
Abbildung 37 WASSER, WASSER UND UMWELTSTELLUNGEN, NACH EQUIPMENT TYPE, 2025
Abbildung 38 MINING UND MINERALVERARBEITUNG, NACH EQUIPMENT TYPE, 2025
Abbildung 39 AUTOMOTIVE UND GROUNDVERKEHRSBEDINGUNGEN, NACH EQUIPMENT TYPE, 2025
Abbildung 40 AEROSPACE, SPACE UND DEFENSE, NACH EQUIPMENT TYPE, 2025
Abbildung 41 MARINE UND SCHUHE, NACH EQUIPMENT TYPE, 2025
Figur 42 GLASS UND CERAMICS, NACH EQUIPMENT TYPE, 2025
Abbildung 43 CEMENT, LIME UND ANDERE NICHTMETALLISCHE MINERALIEN, NACH EQUIPMENT TYPE, 2025
Abbildung 44 PUR, PAPIER UND PRINT, NACH EQUIPMENT TYPE, 2025
Abbildung 45 RUBBER UND PLASTISCHE VERARBEITUNG, NACH EQUIPMENT TYPE, 2025
Abbildung 46 KONSTRUKTUR UND INFRASTRUKTUR, NACH EQUIPMENT TYPE, 2025
Abbildung 47 FORSCHUNG, BILDUNG UND PRÜFUNGSBEDINGUNGEN, NACH EQUIPMENT TYPE, 2025
Abbildung 48 ASIEN-PAKIFISCHE INDUSTRIE GASES EQUIPMENT MARKET, BY SALES CHANNEL: KEY FINDINGS
Abbildung 49 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT MARKET, BY SALES CHANNEL, 2025
Abbildung 50 ASIEN-PAKIFIK, NACH LAND, 2025
Abbildung 51 ESTIMATED COMPANY SHARE, ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025 (%)
Abbildung 52 ASIEN-PAKIFISCHE INDUSTRIELLE GAS EQUIPMENT: SWOT ANALYSE
Abbildung 53 LINDE PLC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 54 LINDE PLC: COMPANY SNAPSHOT
Abbildung 55 AIR LIQUIDE S.A., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 56 AIR LIQUIDE S.A.: COMPANY SNAPSHOT
Abbildung 57 AIR ERZEUGNISSE UND CHEMISCHE, INC., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 58 ERZEUGNISSE UND CHEMISCHE, INC.: GESUNDHEITSSCHUTZ
Abbildung 59 NUCOR CORPORATION, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 60 NUCOR CORPOR: COMPANY SNAPSHOT
Abbildung 61 ATLAS COPCO AB, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 62 ATLAS COPCO AB: COMPANY SNAPSHOT
Abbildung 63 BAKER HUGHES COMPANY, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 64 BAKER HUGHES COMPANY: COMPANY SNAPSHOT
Abbildung 65 BURCKHARDT COMPRESSION HOLDING AG, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 66 BURCKHARDT COMPRESSION HOLDING AG: COMPANY SNAPSHOT
Abbildung 67 CRANE COMPANY, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 68 CRANE COMPANY: COMPANY SNAPSHOT
Abbildung 69 EMERSON ELECTRIC CO, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 70 EMERSON ELECTRIC CO: COMPANY SNAPSHOT
Abbildung 71 FOWSERVE CORPORATION, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 72 FLOWSERVE CORPORATION: COMPANY SNAPSHOT
Abbildung 73 INGERSOLL RAND INC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 74 INGERSOLL RAND INC: COMPANY SNAPSHOT
Abbildung 75 KAWASAKI HEAVY INDUSTRIES, LTD., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 76 KAWASAKI HEAVY INDUSTRIES, LTD.: COMPANY SNAPSHOT
Abbildung 77 KOBE STEEL, LTD., SHARE of THE ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 78 KOBE STEEL, LTD.: COMPANY SNAPSHOT
Abbildung 79 MITSUBISHI HEAVY INDUSTRIES, LTD., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 80 MITSUBISHI HEAVY INDUSTRIES, LTD.: COMPANY SNAPSHOT
Abbildung 81 NEUMAN & ESSER GROUP, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 82 NEUMAN & ESSER GROUP: COMPANY SNAPSHOT
Abbildung 83 PARKER-HANNIFIN CORPORATION, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 84 PARKER-HANNIFIN CORPORATION: COMPANY SNAPSHOT
Abbildung 85 CRYOFAB, INC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 86 CRYOFAB, INC: COMPANY SNAPSHOT
Abbildung 87 CRYONORM B.V.: COMPANY SNAPSHOT
Abbildung 88 CRYOVATION LLC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 89 CRYOVATION LLC: COMPANY SNAPSHOT
Abbildung 90 DEMACO HOLLAND B.V., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 91 DEMACO HOLLAND B.V.: COMPANY SNAPSHOT
Abbildung 92 FIVES GRUPPE, SHARE DES ASIEN-PAKIFISCHEN INDUSTRIEGASES EQUIPMENT MARKET, 2025
Figur 93 FIVES GROUP: COMPANY SNAPSHOT
Abbildung 94 GENERON IGS, INC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 95 GENERON IGS, INC: COMPANY SNAPSHOT
Abbildung 96 NIKKISO CO., LTD., SHARE of THE ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 97 NIKKISO CO., LTD.: COMPANY SNAPSHOT
Abbildung 98 NOVAIR SAS, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 99 NOVAIR SAS: COMPANY SNAPSHOT
Abbildung 100 ÜBER SITE GAS SYSTEME, INC, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 101 ÜBER SITE GAS SYSTEME, INC: COMPANY SNAPSHOT
Abbildung 102 OXYMAT A/S, SHARE DES ASIEN-PAKIFISCHEN INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 103 OXYMAT A/S: COMPANY SNAPSHOT
Abbildung 104 PCI GASES, SHARE des ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 105 PCI GASES: COMPANY SNAPSHOT
Abbildung 106 SIAD MACCHINE IMPIANTI S.P.A., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Abbildung 107 SIAD MACCHINE IMPIANTI S.P.A.: COMPANY SNAPSHOT
Abbildung 108 VACUUM BARRIER CORPORATION, SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 109 VACUUM BARRIER CORPORATION: COMPANY SNAPSHOT
Abbildung 110 WESSINGTON CRYOGENICS LTD., SHARE of the ASIA-PACIFIC INDUSTRIAL GASES EQUIPMENT MARKET, 2025
Figur 111 WESSINGTON CRYOGENICS LTD.: COMPANY SNAPSHOT

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











