



Asia-Pacific Inflation Device Market Segmentation, By Type (Analog Inflation Device and Digital Inflation Device), Capacity (20ml Inflation Device, 25ml Inflation Device, 30ml Inflation Device, and 60ml Inflation Device), Application (Interventional Cardiology, Peripheral Vascular Procedures, Interventional Radiology, Urological Procedures, Gastroenterological Procedures, and Others), Pressure (30 atm, 40 atm, 55 atm, and Others), Function (Stent Deployment and Fluid Delivery), End User (Hospitals, Interventional Laboratories, and Clinics), Distribution Channel (Direct Tender, Retail Sales, and Third Party Distributors) -Industry Trends and Forecast to 2033
Was ist die asiatisch-pazifische Inflationsrate
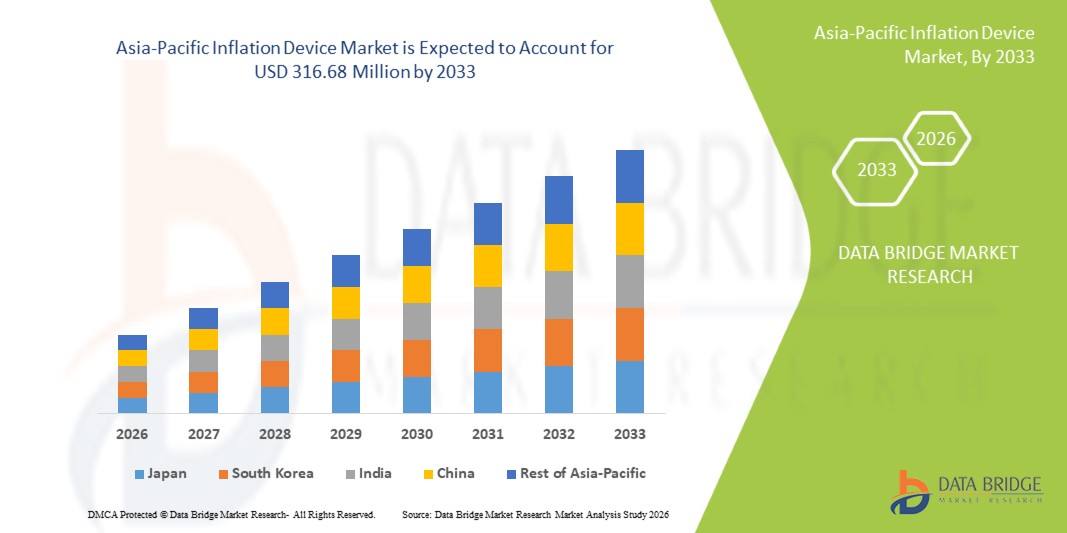
- Die Marktgröße für die asiatisch-pazifische Inflation wurde mit197.19 Mio. USD 2025und wird voraussichtlich erreichen316,68 Mio. USD bis 2033, beiCAGR von 6,10%während des Prognosezeitraums
- Die Marktausweitung wird in erster Linie durch die wachsende Zahl von Herz-Kreislauf-, Gastrointestinal- und Gefäßinterventionsverfahren in den großen Ländern wie China, Indien, Japan und Südkorea angetrieben, was zu einer steigenden Nachfrage nach präzisen und zuverlässigen Inflationssystemen führt.
- Darüber hinaus werden rasche Verbesserungen in der Gesundheitsinfrastruktur und die zunehmende Akzeptanz der Gesundheitsinfrastrukturminimal-invasive Operationen, und höhere Investitionen in fortgeschrittene interventionelle Kardiologie Werkzeuge beschleunigen die Marktdurchdringung
Was sind die großen Takeaways des Asia-Pacific Inflation Device Market
- Die für die kontrollierte Balloninflation während der Interventionskardiologie, Radiologie, Gefäß- und Gastrointestinalverfahren kritischen Inflationsvorrichtungen sind aufgrund ihrer Präzision, Sicherheitsmerkmale und Kompatibilität mit verschiedenen Kathetern und Stentsystemen zunehmend integraler Bestandteil der sich schnell erweiternden minimalinvasiven Behandlungslandschaft der Region.
- Die wachsende Nachfrage in Asien-Pazifik wird in erster Linie durch die steigende Belastung von Herz-Kreislauf- und Gefäßerkrankungen, die rasche Einführung minimalinvasiver Operationen und die kontinuierliche Verbesserung der Gesundheitsinfrastruktur auf den großen Märkten wie China, Indien, Japan und Südkorea angetrieben.
- China dominierte den asiatisch-pazifischen Inflations-Gerätemarkt mit einem Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch hohe Prozedurmengen, starke Investitionen in fortgeschrittene Kath-Labels und breitere Verfügbarkeit von Inflationssystemen durch inländische und globale Hersteller, während Japan aufgrund seines reifen interventionellen Gesundheits-Ökosystems eine erhebliche Nachfrage hält.
- Indien wird voraussichtlich die am schnellsten wachsende Region während der Prognosezeit sein, angetrieben durch die Erhöhung der Angioplastie-Prozesse, die Erweiterung der tertiären Versorgungsnetze und das steigende Eindringen von digitalen chirurgischen Werkzeugen in Kardiologie und Radiologie-Domains
- Das Segment der analogen Inflationseinrichtungen dominierte den asiatisch-pazifischen Markt mit einem Marktanteil von 52,9% im Jahr 2025, angetrieben durch ihre Wirtschaftlichkeit, Zuverlässigkeit und weit verbreitete Annahme in Krankenhäusern und Interventionslaboren, so dass sie die bevorzugte Wahl für hochvolumige Herz-Kreislauf- und Radiologieverfahren
Bericht Scope und Asien-Pazifik-Inflation Device Market Segmentation
|
Attribute |
Asia-Pacific Inflation Device Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Trends im asiatisch-pazifischen Inflations-Produktmarkt
„Verbesserte Präzision durch digitale Integration und intelligente Überwachung“
- Ein signifikanter und beschleunigender Trend im asiatisch-pazifischen Inflations-Gerätemarkt ist die vertiefende Integration digitaler Druckmessgeräte und intelligenter Überwachungssysteme, die die Prozessgenauigkeit und die klinikianische Kontrolle bei interventionellen Anwendungen verbessern
- Zum Beispiel, fortgeschrittene digitale Inflations-Geräte von Unternehmen wie Medtronic und Boston Scientific verfügen über hochauflösende Displays, genaue Echtzeit-Druck-Feedback und verbesserte Ergonomie, so dass Kliniker Ballon Inflation mit größerer Konsistenz und Vertrauen durchführen
- Die digitale Integration in Inflationsgeräte ermöglicht Fähigkeiten wie automatisierte Druckstabilisierung, optimierte Ablenkzyklen und intelligente Alarme für abnormen Widerstand. Zum Beispiel nutzen mehrere neue Systemeintelligente Sensorendie Genauigkeit der Druckerkennung und die Unterstützung von Klinikern durch die Erkennung von Unregelmäßigkeiten während der Stent- oder Angioplastik
- Die nahtlose Integration von Inflationsgeräten mit Kath-Labor-Bildgebungssystemen und breiteren Interventionsplattformen erleichtert die zentralisierte Verwaltung von Prozessdaten. Durch eine einheitliche Schnittstelle können die Kliniker die Inflationsmetriken neben bildgebenden und geduldigen Vitalwerten überwachen und eine synchronisierte Verfahrensumgebung ermöglichen
- Dieser Trend hin zu fortschrittlicheren, intuitiven und vernetzten Inflationssystemen besteht darin, die Erwartungen an die Verfahrensgenauigkeit in Krankenhäusern und Kath Labs umzugestalten. So entwickeln Unternehmen wie Terumo digitale Inflationslösungen mit automatisierten Druckkontrollen, verbesserter Sichtbarkeit und verbesserter Workflow-Kompatibilität
- Die Nachfrage nach Inflations-Geräten, die eine nahtlose digitale Integration und eine verbesserte Präzision bieten, wächst in beiden hochvolumigen Krankenhäusern und Interventionslaboren rapide, da Gesundheitsdienstleister Effizienz, Sicherheit und verbesserte Patientenergebnisse priorisieren
Asia-Pacific Inflation Device Market Dynamics
Fahrer
„Wachstumsbedarf durch das Rising Interventional Procedure Volumes und minimal Invasive Adoption“
- Die zunehmende Prävalenz von Herz-Kreislauf-, peripheren Gefäß- und Gastrointestinal-Bedingungen in ganz Asien-Pazifik-Ländern, kombiniert mit der beschleunigten Einführung minimalinvasiver Verfahren, ist ein bedeutender Treiber, der die Nachfrage nach Inflations-Geräten stärkt
- Zum Beispiel im März 2025 erweiterten mehrere große tertiäre Krankenhäuser in China und Indien ihre Interventionskardiologie und Radiologie-Einheiten, die Einführung von Inflationsgeräten der neuen Generation zur Unterstützung des steigenden Volumens von Angioplastie und Stent-Bereitstellungsverfahren, so dass das Marktwachstum während der Prognosezeit
- Da die Kliniker mehr Präzision und verbesserte Verfahrenssicherheit suchen, bieten Inflationseinrichtungen eine kontrollierte Druckabgabe, eine genaue Überwachung und eine verbesserte Zuverlässigkeit im Vergleich zu herkömmlichen Werkzeugen, was sie zu einem wesentlichen Bestandteil moderner Interventionsabläufe macht.
- Darüber hinaus verstärkt der zunehmende Einsatz von Ballonkathetern, Stentsystemen und minimalinvasiven therapeutischen Werkzeugen die Notwendigkeit zuverlässiger Aufblasvorrichtungen, die eine optimale Ballonausdehnung und reduzierte Verfahrenskomplikationen gewährleisten.
- Die Bequemlichkeit der digitalen Drucksicht, verbesserte Ergonomie für Kliniker und Kompatibilität mit einer Vielzahl von Interventionskathetern sind Schlüsselfaktoren, die die Annahme von Inflationseinrichtungen in Krankenhäusern und Interventionslaboren in der Region fördern
- Der Trend zur Verbesserung der Kath-Laborinfrastruktur, der zunehmenden Verfügbarkeit fortschrittlicher Geräte und der steigende Fokus auf präzisen Interventionen tragen weiter zum anhaltenden Wachstum des asiatisch-pazifischen Inflations-Gerätemarkts bei
Zurückhaltung/Challenge
„Gerätezuverlässigkeit im Hinblick auf und regulierende Compliance-Hürden“
- Was die Zuverlässigkeit der Geräte, die Einschränkung der Druckgenauigkeit bei Low-Cost-Modellen und die potenziellen Risiken im Zusammenhang mit der Gerätestörung betrifft, stellt eine erhebliche Herausforderung für eine breitere Marktdurchdringung von Inflationseinrichtungen in der Region Asien-Pazifik dar.
- So haben z.B. Berichte über unkonsistente Druckmessungen oder Leckagen in veralteten oder minderwertigen Inflationseinrichtungen einige Gesundheitseinrichtungen gezögert, fortschrittliche Systeme zu übernehmen, insbesondere in ressourcenbegrenzten Einstellungen
- Die Bewältigung dieser Bedenken durch strenge Fertigungsqualitätsstandards, verbesserte Druckkalibriertechnologien und kontinuierliche Produkt-Upgrades ist entscheidend für das Vertrauen der Kliniker. Unternehmen wie Terumo und Cook Medical betonen verbesserte Haltbarkeit und Druckgenauigkeit in ihren Geräteportfolios, um die Adoption zu stärken
- Darüber hinaus können die höheren Kosten für fortschrittliche digitale Inflationsgeräte im Vergleich zu grundlegenden analogen Modellen eine Barriere für haushaltssensitive Krankenhäuser und Kliniken in den Schwellenländern Asien-Pazifik sein
- Während die Preise allmählich wettbewerbsfähiger werden, kann die wahrgenommene Kostenbelastung für technologisch fortgeschrittene Inflationssysteme die Annahme weiterhin behindern, insbesondere für Einrichtungen, die die Grundfunktionalität gegenüber digitalen Fähigkeiten priorisieren
- Die Verfügbarkeit von wiederverwendbaren und wiederverwendbaren Inflationseinrichtungen trägt auch dazu bei, die Abhängigkeit von Premium-, Single-Use-Optionen zu reduzieren. Die zunehmende Vorliebe für diese erschwinglichen Alternativen wirkt sich direkt auf die Nachfrage nach herkömmlichen Inflationsgeräten aus, wodurch Preisdruck entsteht und die Wachstumschancen für etablierte Marktteilnehmer begrenzt werden
- Überwindung dieser Herausforderungen durch verbesserte Gerätezuverlässigkeit, umfassende klinische Ausbildung und breitere Verfügbarkeit kostengünstiger digitaler Modelle wird wesentlich sein, um eine nachhaltige Markterweiterung in der Region Asien-Pazifik sicherzustellen
Asien-Pazifik-Inflationsmarkt
Der Markt wird auf Basis von Art, Kapazität, Anwendung, Druck, Funktion, Endbenutzer und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der asiatisch-pazifische Inflations-Gerätemarkt in analoge Inflations-Geräte und digitale Inflations-Geräte segmentiert. Das Segment der analogen Inflations-Geräte dominierte den Markt mit dem größten Marktanteil von 52,9% im Jahr 2025, angetrieben durch seine Erschwinglichkeit, Einfachheit und weit verbreitete Annahme in Krankenhäusern und Interventionslabors. Analoge Vorrichtungen werden für Standard-Ballon-Inflationsvorgänge aufgrund ihrer zuverlässigen Leistung ohne elektronische Bauteile bevorzugt. Klinische bevorzugen analoge Geräte in hochvolumigen Herz- und peripheren Gefäßeingriffen, insbesondere in kostenempfindlichen Regionen. Ihr mechanisches Design gewährleistet zuverlässigen Betrieb, minimale Wartung und schnelle Bereitschaft für wiederholte Verfahren. Kompatibilität mit verschiedenen Kathetern und Ballons unterstützt ihre Dominanz. Die langjährige Vertrautheit der Kliniker verstärkt die Marktführerschaft dieses Segments weiter.
Das digitale Inflations-Geräte-Segment wird erwartet, dass die schnellste Wachstumsrate von 19,8% von 2026 bis 2033, durch steigende Nachfrage nach präziser Druckregelung, Echtzeitüberwachung und Integration mit fortgeschrittenen Interventions-Workflows. Digitale Systeme bieten automatisierte Druckstabilisierung, intelligente Alarme und hochauflösende Displays, die die Prozesssicherheit und Effizienz verbessern. So optimieren Geräte mit integrierten Sensoren die Ballonaufblasung und identifizieren abnormen Widerstand während der Stent-Bereitstellung. Die Adoption beschleunigt die digitale Modernisierung von Kath Labs in China, Indien und Südostasien. Fortgeschrittene digitale Geräte reduzieren den manuellen Fehler und erhöhen das Vertrauen bei minimalinvasiven Verfahren. Integration mit bildgebenden Plattformen unterstützt Workflow-Effizienz und schnelle Expansion.
- Durch Kapazität
Auf Basis der Kapazität wird der Markt in 20 ml, 25 ml, 30 ml und 60 ml Aufblasvorrichtungen segmentiert. Das 20 ml-Inflationsgerätesegment dominierte den Markt mit dem größten Anteil im Jahr 2025, der durch seine Eignung für koronare Angioplastie und Routine-Stent-Bereitstellung getrieben wurde. Diese Geräte sind kompakt, einfach zu handhaben und ermöglichen eine schnelle Inflation und Deflation in hochvolumigen Verfahren. Ihre Erschwinglichkeit macht sie weit über Krankenhäuser in Schwellenländern Asien-Pazifik zugänglich. Klinische bevorzugen 20 ml Geräte durch Zuverlässigkeit, minimale Trainingsanforderungen und breite Kompatibilität mit Standardkathetern. Mehrere Hersteller produzieren 20 ml Inflatoren, die eine gleichbleibende Versorgung gewährleisten. Ihre weit verbreitete klinische Adoption verstärkt die Dominanz in diesem Segment.
Das Segment der 60 ml-Inflationsgeräte wird voraussichtlich die schnellste Wachstumsrate von 18,7% von 2026 bis 2033 beobachten, unterstützt durch steigende Nachfrage in peripheren vaskulären und gastroenterologischen Eingriffen, die höhere Inflationsvolumina erfordern. Diese Geräte ermöglichen hochdruckreiche, hochvolumige Ballonaufblasungen für komplexe Verfahren. Krankenhäuser und spezialisierte Zentren bevorzugen zunehmend 60 ml Geräte für ihre Vielseitigkeit. Technologische Fortschritte in Kathetern und Ballons erhöhen die Annahme. Die Ausweitung der Interventionsanlagen in Indien, China und Japan treibt das Segmentwachstum weiter voran. Klinische Vorliebe für Großkapazitätssysteme sorgt für eine schnelle Aufnahme.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in interventionelle Kardiologie, periphere Gefäßverfahren, interventionelle Radiologie, urologische Verfahren, gastroenterologische Verfahren und andere segmentiert. Das interventionelle Kardiologiesegment dominierte den Markt im Jahr 2025, angetrieben durch das hohe Volumen an Angioplastie, Stent Platzierung und Ballondilationsverfahren. Die zunehmende Prävalenz der koronaren Arterienkrankheit in China und Indien erhöht die Nachfrage deutlich. Die Inflationseinrichtungen sind für eine genaue Ballon-Inflation während der Stent-Bereitstellung unerlässlich, um den Prozesserfolg zu gewährleisten. Regierungsprogramme zur Verbesserung der kardialen Pflegeinfrastruktur haben den Zugang zu Interventionsdienstleistungen erweitert. Technologische Verbesserungen in Stents und Kathetern treiben den Verbrauch weiter. Starke Präsenz von kardiologiefokussierten Krankenhäusern verstärkt Dominanz. Die Präferenz der Klienten für bewährte, zuverlässige Geräte trägt zu einem stabilen Marktanteil bei.
Das interventionelle Radiologiesegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 bezeugen, unterstützt durch die zunehmende Einführung bildgeführter minimalinvasiver Verfahren. Ballonkatheter werden zunehmend für Gefäßdilatation, Flüssigkeitsabgabe und therapeutische Eingriffe verwendet, die einen präzisen Druck erfordern. Inflationseinrichtungen bieten eine für die Radiologie notwendige Genauigkeit. Die Erweiterung der Radiologieinfrastruktur in ganz Asien-Pazifik unterstützt die Übernahme. Klinische Vorliebe für minimal invasive Techniken treibt Wachstum. Die Investitionen in spezialisierte interventionelle Radiologieeinheiten beschleunigen die Nachfrage weiter. Das zunehmende Bewusstsein für Sicherheit und Präzision trägt zur schnellen Markterweiterung bei.
- Durch Druck
Auf der Grundlage des Drucks wird der Markt in 30 atm, 40 atm, 55 atm und andere segmentiert. Das Segment 30 atm dominierte den Markt im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz in Standardkoronaren und peripheren Verfahren. Diese Geräte erfüllen die meisten Verfahrensanforderungen und sind kostengünstig und gewährleisten eine breite Akzeptanz in Krankenhäusern. Klinische bevorzugen 30 atm Geräte für Zuverlässigkeit und Vertrautheit. Mehrere Hersteller bieten stetige Versorgung, unterstützen Dominanz. Kompatibilität mit Standard-Ballonkathetern verstärkt Marktführerschaft. Geringere Kosten im Verhältnis zu Hochdruckvarianten sorgen für eine anhaltende Vorliebe in Schwellenländern.
Das 55 atm-Segment wird erwartet, dass die schnellste Wachstumsrate von 21,5 % von 2026 bis 2033, angetrieben durch die Nachfrage nach Hochdruckballonen in komplexen koronaren und peripheren Eingriffen. Hochdruckgeräte sind für kalkulierte Läsionen, periphere arterielle Erkrankung und resistente Stenose kritisch. Krankenhäuser mit spezialisierten Interventionen investieren in diese Systeme für Sicherheit und Genauigkeit. Technologische Fortschritte in Hochdruckkathetern erhöhen die Annahme. Die Erweiterung von Spezial-Vakuumzentren unterstützt ein schnelles Segmentwachstum. Die Präferenz der Klienten für Präzisionswerkzeuge verstärkt den steigenden Marktanteil.
- Durch die Funktion
Auf Basis der Funktion wird der Markt in Stent-Ausstellung und Fluidlieferung segmentiert. Das Stent-Bereitstellungssegment dominierte den Markt im Jahr 2025 aufgrund der hohen Menge an koronaren und peripheren Stent-Verfahren. Inflationseinrichtungen sind für die kontrollierte Ballonausdehnung und genaue Stent Platzierung unerlässlich. Die Erhöhung der Herz-Kreislauf-Erkrankung verursacht die Nachfrage. Technologische Verbesserungen in Stents erhöhen die Verfahrensvolumina. Klinische verlassen sich auf Inflationsgeräte für Verfahrenserfolg. Die breite Anwendbarkeit in Interventionsverfahren verstärkt die Dominanz. Krankenhäuser und Labore bevorzugen weiterhin Stent-Einsatzgeräte für Routineeingriffe.
Das Fluid-Fördersegment wird voraussichtlich die schnellste CAGR von 19,9 % von 2026 bis 2033 beobachten, unterstützt durch die zunehmende Verwendung in bildgeführten Eingriffen, die eine präzise Kontrast- oder therapeutische Fluid-Administration erfordern. Inflationseinrichtungen mit genauer Messung verbessern die Verfahrenssicherheit. Die Adoption steigt in minimalinvasiven Radiologie-, Gastroenterologie- und Urologieverfahren. Multifunktionale Geräte, die sowohl Druckinflation als auch Fluidmanagement unterstützen, beschleunigen das Wachstum. Die Ausweitung der Interventionsverfahren treibt den Marktbedarf an. Klinische Vorliebe für präzise, vielseitige Geräte trägt weiter zur schnellen Adoption bei.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Interventionslabore und Kliniken segmentiert. Das Segment der Krankenhäuser dominierte den Markt im Jahr 2025, angetrieben durch hohe Mengen von Herz-, Gefäß- und Radiologieinterventionen. Krankenhäuser haben fortgeschrittene Cath Labors und geschultes Personal, zunehmende Abhängigkeit von Inflationsgeräten. Steigende Krankenhausisierungen für Herz-Kreislauf-Erkrankungen Kraftstoffbedarf. Große Beschaffung sorgt für eine stetige Versorgung. Staatliche Investitionen in tertiäre Einrichtungen verstärken die Dominanz. Skilled Cardiologists und interventionelle Radiologen stärken die Führung des Segments. Krankenhäuser bleiben der Hauptkäufer für analoge und digitale Geräte.
Das Interventionslabors-Segment wird erwartet, dass die schnellste Wachstumsrate von 20.5% von 2026 bis 2033, aufgrund der steigenden Gründung von spezialisierten Kath Labs und minimal invasive Zentren. Diese Labore konzentrieren sich auf Präzisionseingriffe, die zuverlässige Inflationseinrichtungen erfordern. Das Wachstum der ambulanten Interventionsverfahren treibt die Annahme an. Fortgeschrittene Geräte in neuen Labors unterstützen eine schnelle Marktdurchdringung. Private Krankenhauspartnerschaften mit Geräteherstellern beschleunigen die Expansion. Das Bewusstsein für die Verfahrenssicherheit verbessert die Annahme von Kraftstoffen in Interventionslabors.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktausschreibungen, Einzelhandelsverkäufe und Drittanbieter unterteilt. Das direkte Angebotssegment dominierte den Markt im Jahr 2025, aufgrund der hochvolumigen Beschaffung von Krankenhäusern und öffentlichen Gesundheitseinrichtungen in ganz Asien-Pazifik. Ausschreibungsbasierte Käufe sorgen für Wirtschaftlichkeit, konsistente Versorgung und Massenbeschaffungsvorteile. Regierung und große private Krankenhäuser bevorzugen Ausschreibungen zur Senkung der Beschaffungskosten. Mehrere inländische Hersteller unterstützen Ausschreibungen. Die Zuverlässigkeit und Skalierbarkeit dieses Kanals verstärken die Dominanz. Ausschreibung ist weit verbreitet für analoge und Standard-digitale Geräte.
Das Segment Drittanbieter wird von 2026 bis 2033 am schnellsten CAGR von 21,0 % bezeugen, das durch die zunehmende Durchdringung internationaler Marken und die flexible Verteilung auf verschiedene Märkte getrieben wird. Händler ermöglichen Zugang zu kleineren Krankenhäusern, Kliniken und spezialisierten Interventionszentren. Die zunehmende Übernahme digitaler Inflationsgeräte erhöht die Abhängigkeit von der Vertriebsunterstützung. Erweiterung der privaten Kliniken und Interventionslabore Nachfrage nach Kraftstoffen. Die Hersteller stärken regionale Partnerschaften, um den Markt zu erreichen. Das rasante Wachstum der Gesundheitsinfrastruktur beschleunigt die Segmentannahme weiter.
Asien-Pazifik-Inflationsmarkt Regionale Analyse
- China dominierte den asiatisch-pazifischen Inflations-Gerätemarkt mit einem Umsatzanteil von 38,5% im Jahr 2025, unterstützt durch hohe Prozedurmengen, starke Investitionen in fortgeschrittene Kath-Labels und breitere Verfügbarkeit von Inflationssystemen durch inländische und globale Hersteller, während Japan aufgrund seines reifen interventionellen Gesundheits-Ökosystems eine erhebliche Nachfrage hält.
- Healthcare-Anbieter in China schätzen die Präzision, Zuverlässigkeit und Vielseitigkeit von Inflationsgeräten, die für interventionelle Kardiologie, periphere Gefäßverfahren und bildgeführte Radiologieinterventionen in Krankenhäusern und spezialisierten Labors entscheidend sind.
- Diese weit verbreitete Annahme wird weiter unterstützt durch die Erhöhung der Gesundheitsausgaben, die Modernisierung von Krankenhäusern und Interventionslabors und die zunehmende Vorliebe für fortgeschrittene Geräte, die Verfahrenssicherheit und Effizienz verbessern, die Schaffung von Inflationseinrichtungen als wesentliche Werkzeuge sowohl in Routine- als auch in komplexen Interventionen im ganzen Land
Der Markt für Inflations-Geräte in China
Der China-Inflationsgerätemarkt erfasste 2025 den größten Umsatzanteil von 38,5% im asiatisch-pazifischen Raum, der durch die rasche Expansion der interventionellen Kardiologie und peripheren Gefäßverfahren gefördert wurde. Krankenhäuser und spezialisierte Interventionslabore priorisieren zunehmend fortschrittliche Inflationseinrichtungen zur präzisen Stent- und Flüssigkeitsabgabe. Die zunehmende Einführung minimalinvasiver Behandlungen, neben staatlichen Initiativen zur Modernisierung der Gesundheitsinfrastruktur, treibt das Marktwachstum weiter voran. Zudem tragen zunehmendes Bewusstsein für Verfahrenssicherheit, Integration mit Abbildungssystemen und die Verfügbarkeit von analogen und digitalen Geräten maßgeblich zur Markterweiterung bei.
Japan Inflation Device Market Insight
Der Japan-Inflationsgerätemarkt gewinnt an Dynamik aufgrund des High-Tech-Ökosystems des Landes, der Betonung der Verfahrenssicherheit und der Forderung nach Präzision bei Interventionsverfahren. Fortgeschrittene Krankenhäuser und Herzzentren übernehmen zunehmend digitale Inflationseinrichtungen, um die Effizienz und Genauigkeit des Workflows zu verbessern. Die Integration mit bildgebenden und diagnostischen Systemen, zusammen mit der alternden Bevölkerung, die minimal invasive Behandlungen erfordert, fördert das Marktwachstum. Darüber hinaus ermöglicht Japans gut ausgebaute Gesundheitsinfrastruktur und der starke Fokus auf Innovation die Einführung anspruchsvoller Inflationssysteme in öffentlichen und privaten Krankenhäusern.
Indien Inflation Device Market Insight
Der indische Inflations-Geräte-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, angetrieben durch die schnell wachsende Mittelklasse, Urbanisierung und zunehmende Prävalenz von Herz-Kreislauf- und peripheren Gefäßerkrankungen. Krankenhäuser und Interventionslabore übernehmen schnell sowohl analoge als auch digitale Inflationseinrichtungen für koronare, periphere und Radiologieverfahren. Regierungsinitiativen zur Förderung von intelligenten Krankenhäusern und Investitionen in die Gesundheitsinfrastruktur sowie die Verfügbarkeit kostengünstiger Geräte sind wichtige Faktoren, die das Marktwachstum fördern. Erweiterung der spezialisierten Interventionszentren verbessert die Geräteannahme im ganzen Land.
Südkorea Inflations-Gerät Markt Insight
Der südkoreanische Inflations-Gerätemarkt zeigt ein stetiges Wachstum aufgrund der fortschrittlichen Gesundheitsinfrastruktur des Landes, der hohen Annahme minimalinvasiver Verfahren und der Betonung der Präzision in interventionellen Behandlungen. Krankenhäuser und spezialisierte Herzzentren integrieren zunehmend digitale Inflationsgeräte, um eine genaue Stent-Bereitstellung und Flüssigkeitsmanagement zu gewährleisten. Die staatliche Unterstützung für fortgeschrittene medizinische Technologien, kombiniert mit steigenden Gesundheitsausgaben und der Modernisierung von Interventionslaboren, treibt die Markterweiterung voran. Darüber hinaus tragen die Zusammenarbeit mit internationalen Herstellern und die zunehmende Vorliebe für Geräte mit Echtzeit-Überwachungsfunktionen zu einer verstärkten Adoption in öffentlichen und privaten Krankenhäusern bei.
Welche sind die Top-Unternehmen im asiatisch-pazifischen Inflation Device Market
Die Asia-Pacific Inflation Device Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Boston Scientific Corporation(US)
- Medizinische Systeme, Inc(US)
- Teleflex integriert(US)
- VEREINIGTES Unternehmen(US)
- Olympus Corporation(Japan)
- B. Braun SE (USA)
- Medtronic (Irland)
- BD (US)
- Johnson and Johnson Services, Inc. (USA)
- Kochen (US)
- Vygon SAS (Frankreich)
- Atrion Medical (USA)
- Spectrum Medtech Pvt. Ltd (Indien)
- Medorah Meditek Pvt. Ltd. (Indien)
- SMT (Indien)
- SURETECH MEDICAL INC. (Indien)
- Elite Medtek (Jiangsu) Co., Ltd (China)
- Advin Health Care (Indien)
- US Endovascular, LLC (USA)
Was sind die jüngsten Entwicklungen im Asien-Pazifik-Inflationsmarkt
- Im Januar 2025 erwarb Olympus Latin America das Vertriebsgeschäft von Sur Medical SpA in Chile und gründete die Olympus Corporation Chile. Diese Akquisition ermöglicht direkten Zugang zu Chiles wachsendem Gesundheitsmarkt, die Verbreitung von Olympus-Produkten und die Verbesserung des Kundenservices und der Unterstützung in der Region
- Im November 2024 hat Merit Medical Systems den Erwerb des Lead-Management-Portfolios von Cook Medical für rund 210 Millionen USD abgeschlossen. Diese Akquisition verbessert die Elektrophysiologie und das Herzrhythmusmanagement-Geschäft von Merit, indem eine umfassende Palette von Geräten, die in Blei-Entfernung und Ersatzverfahren für Herzschrittmacher und implantierbare Herz-Kreislauf-Defibrillatoren verwendet werden, hinzugefügt wird. Die Integration dieser Produkte stärkt die Position von Merit im Markt für Inflationsgeräte
- Im April 2024 hat die Integra LifeSciences Corporation die Akquisition von Acclarent, Inc., einem auf ENT (Ohr-, Nasen- und Hals-)Lösungen spezialisierten Unternehmen abgeschlossen. Diese Akquisition verbessert das Portfolio von Integra auf dem ENT-Markt, erweitert seine Fähigkeiten in innovativen medizinischen Technologien für Sinus-, Ohr- und Nasenbehandlungen und treibt weiteres Wachstum im Gesundheitswesen
- Im Mai 2024 kündigte Merit Medical Systems die US-amerikanische kommerzielle Veröffentlichung des basixSKY Inflation Device an. Dieses analoge Gerät ist für endovaskuläre Eingriffe wie Ballonangioplastie und Stent Platzierung ausgelegt. Es verfügt über einen Komfort-Griff-Griff für einhändige Vorbereitung und minimiert Drehmoment und Griffumdrehungen, um Druck zu erreichen. Das Gerät ist als eigenständige Lösung und in Kits mit Merit Angioplasty Packs erhältlich, die dazu ausgelegt sind, AccessPLUS, Honor und PhD Hemostasis Ventile zu ergänzen
- Im Januar 2022 erwarb Medtronic Affera, ein auf Kartierung, Navigation und Ablationssysteme spezialisiertes Herztechnikunternehmen zur Behandlung von Arrhythmien wie Atrialfibrillation. Die Akquisition markiert den Eintritt von Medtronic in das kardiale Mapping-Segment und erweitert sein Herzablations-Portfolio
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











