



Marktsegmentierung für Wundverschlussgeräte im asiatisch-pazifischen Raum nach Produkttyp (Klebstoffe, Klammern, Nahtmaterial, Dichtmittel und mechanische Geräte), Wundart (akute und chronische Wunden), Anwendung (Verbrennungen, Ulzera, chirurgische Wunden, Dekubitus, diabetische Ulzera und arterielle Ulzera) und Endnutzer (Krankenhäuser, ambulante Gesundheitsdienstleister, ambulante Operationszentren und häusliche Pflege) – Branchentrends und Prognose bis 2033
Was ist die Asia-Pacific Wound Closure Devices Marktgröße und Wachstum Rate
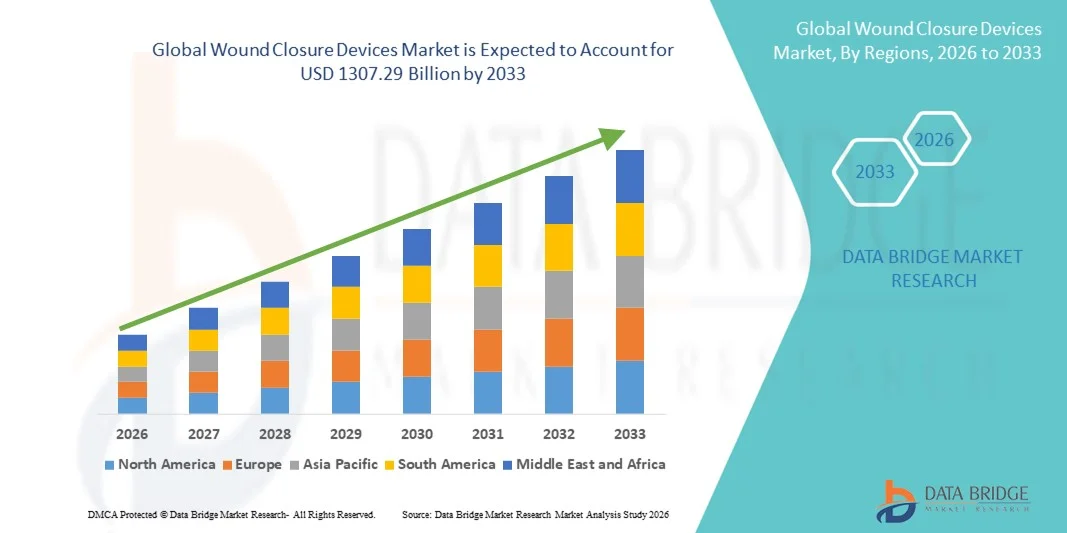
- Die Marktgröße der Asia-Pacific Wundverschlussgeräte wurde mit753.50 Mrd. USD 2025und wird voraussichtlich erreichen1307,29 Milliarden USD bis 2033, beiCAGR von 7,13 %während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Anzahl von chirurgischen Eingriffen, zunehmendem Auftreten traumatischer Verletzungen und wachsender Prävalenz von chronischen Wunden weltweit, was zu einer höheren Nachfrage nach effektiven und fortschrittlichen Wundverschlusslösungen in Krankenhäusern und ambulanten chirurgischen Zentren führt
- Darüber hinaus stellen technologische Weiterentwicklungen in Nähten, Klammern, Klebstoffen und Hämostatika zusammen mit der zunehmenden Vorliebe für minimalinvasive Operationen und schnellere Heilungslösungen Wundschließvorrichtungen als wesentliche Bestandteile in der modernen chirurgischen und Notfallpflege her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Lösungen von Wound Closure Devices, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):753.50 Mrd. USD
- Voraussichtlicher Marktwert (2033):1307.29 Milliarden USD
- Wettervorhersage CAGR (2026–2033):7.13%
Was sind die großen Takeaways von Asia-Pacific Wound Closure Devices Market
- Wound Verschlussvorrichtungen, einschließlich Nähte, Klammern, Gewebekleber und Hämostaten, sind wesentliche Komponenten in chirurgischen und trauma Pflegeeinstellungen aufgrund ihrer Fähigkeit, schnellere Heilung zu fördern, Infektionsrisiko zu reduzieren und kosmetische Ergebnisse über eine breite Palette von medizinischen Verfahren zu verbessern
- Die eskalierende Nachfrage nach Wundschließgeräten wird in erster Linie durch die zunehmende Anzahl von chirurgischen Eingriffen, steigenden Auftreten traumatischer Verletzungen, wachsender Prävalenz chronischer Wunden und die zunehmende Übernahme minimalinvasiver Operationen weltweit gefördert.
- China dominierte den Markt für Wundverschlussgeräte mit dem größten Umsatzanteil von 34,8% im Jahr 2025, angetrieben durch ein hohes Volumen an chirurgischen Verfahren, Erweiterung der Krankenhausinfrastruktur, wachsende Gesundheitsausgaben und zunehmende Übernahme fortschrittlicher chirurgischer Produkte in öffentlichen und privaten Gesundheitseinrichtungen
- Indien wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für Wundverschlussgeräte während der Prognosezeit sein, die sich auf einem CAGR von 9,6% von 2026 bis 2033 ausweitet, unterstützt durch die Verbesserung des Zugangs zu chirurgischer Versorgung, steigender medizinischer Tourismus, zunehmendes Bewusstsein für fortgeschrittene Wundmanagement und staatliche Initiativen zur Stärkung der Gesundheitsinfrastruktur
- Das akute Wundsegment hielt 2025 den größten Marktanteil von 62,3 %, aufgrund der hohen Menge an chirurgischen Schnitten, traumatischen Verletzungen und Schläge weltweit.
Report Scope und Asia-Pacific Wound Closure Devices Marktsegmentierung
|
Attribute |
Wound Closure Devices Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Welche ia Asia-Pacific Wound Closure Devices Markttrends
Fortschritte in minimalen invasiven und biokompatiblen Wound Closure Technologies
- Ein signifikanter und beschleunigender Trend im asiatisch-pazifischen Wound Closure Devices-Markt ist die wachsende Annahme von minimalinvasiven und biokompatiblen Wundverschlusslösungen, die zur Verbesserung der Heilungsergebnisse, zur Verringerung des Infektionsrisikos und zur Minimierung von Narben entwickelt wurden. Healthcare-Anbieter bevorzugen zunehmend fortgeschrittene Nähte, chirurgische Klammern, Gewebekleber und Dichtstoffe, die Verfahrenseffizienz und Patientenrückgewinnung verbessern.
- So erweiterte Ethicon (Johnson & Johnson MedTech) im Jahr 2024 sein Portfolio an saugfähigen Nähten und fortschrittlichen Wundverschlussprodukten in Asien-Pazifik-Krankenhäusern und unterstützte verbesserte chirurgische Präzision und schnellere postoperative Heilungsergebnisse.
- Die zunehmende Verschiebung in Richtung ambulanter und minimal invasiver Operationen ist die Forderung nach fortschrittlichen Wundverschlussprodukten, die die Betriebszeit reduzieren und die schnellere Patientenentladung unterstützen.
- Die zunehmende Integration von antimikrobiell beschichteten Nähten und bioengineerierten Gewebeklebstoffen verbessert die Infektionsbekämpfung und reduziert nachchirurgische Komplikationen.
- Der zunehmende Fokus auf kosmetischen Ergebnissen, insbesondere in plastischen und rekonstruktiven Operationen, ist die Annahme fortschrittlicher Wundverschlussvorrichtungen, die sichtbare Narben minimieren und ästhetische Ergebnisse verbessern.
Asia-Pacific Wound Closure Devices Market Dynamics
Fahrer
Steigende chirurgische Verfahren und Erweiterung der Gesundheitsinfrastruktur
- Die zunehmende Menge an chirurgischen Eingriffen, einschließlich Herz-Kreislauf-, orthopädischen, allgemeinen und kosmetischen Operationen, ist ein wichtiger Treiber des Wound Closure Devices Markt. Ausbau der Krankenhausnetze und wachsender Zugang zur chirurgischen Versorgung tragen maßgeblich zur Marktnachfrage bei
- Zum Beispiel dominierte China den Wound Closure Devices-Markt mit dem größten Umsatzanteil von 34,8% im Jahr 2025, angetrieben durch ein hohes Volumen an chirurgischen Eingriffen, erweiterte Krankenhausinfrastruktur, wachsende Gesundheitsausgaben und zunehmende Übernahme fortschrittlicher chirurgischer Produkte in öffentlichen und privaten Gesundheitseinrichtungen
- Die zunehmende Prävalenz von chronischen Erkrankungen und Traumafällen, die chirurgische Eingriffe erfordern, beschleunigt die Nachfrage nach effektiven Wundverschlusslösungen
- Die Erhöhung der Gesundheitsinvestitionen in Schwellenländern ermöglicht es Krankenhäusern, technologisch fortgeschrittene Nähte, Heftklammern und Gewebesiegel zu übernehmen
- Die Sensibilisierung der Chirurgen in Bezug auf die Vorteile fortgeschrittener Wundverschlussprodukte, einschließlich der reduzierten Heilungszeit und niedrigeren Infektionsraten, unterstützt eine breitere klinische Adoption
- Darüber hinaus wird Indien erwartet, dass die am schnellsten wachsende Region im Wound Closure Devices-Markt während der Prognosezeit, mit einem CAGR von 9,6% von 2026 bis 2033, unterstützt durch die Verbesserung des Zugangs zu chirurgischer Versorgung, steigender medizinischer Tourismus, zunehmendes Bewusstsein für fortgeschrittene Wundmanagement und staatliche Initiativen zur Stärkung der Gesundheitsinfrastruktur
Zurückhaltung/Challenge
Hohe Produktkosten und Risiko nachchirurgischer Komplikationen
- Die relativ hohen Kosten für fortgeschrittene Wundverschlussvorrichtungen, insbesondere spezialisierte Nähte, Strichsysteme und Gewebekleber, stellen eine Herausforderung für die Einführung in kostensensitive Gesundheitseinstellungen dar.
- So können beispielsweise Premium-Antimikrobiell-beschichtete Nähte und chirurgische Heftklammern führender Hersteller die Verfahrenskosten erheblich erhöhen, ihre Verwendung in kleineren Krankenhäusern und ländlichen Gesundheitseinrichtungen begrenzen
- Das Risiko von postchirurgischen Komplikationen wie Wundinfektionen, Dehiscence und allergischen Reaktionen auf bestimmte Verschlussmaterialien kann die Produktpräferenz und klinische Entscheidungen beeinflussen
- Begrenzte Erstattungsdeckung für fortgeschrittene Wundverschlusstechnologien in bestimmten Regionen schränkt die Marktdurchdringung weiter ein
- Variabilität der Chirurgenpräferenz und die Verfügbarkeit traditioneller kostengünstiger Nähte in Entwicklungsländern können den Übergang zu fortschrittlicheren Wund-Verschlusssystemen verlangsamen
- Die Überwindung dieser Herausforderungen erfordert kostengünstige Produktinnovationen, verbesserte Rückerstattungsstrukturen, verbesserte klinische Ausbildung und ein größeres Bewusstsein für die langfristigen Vorteile fortschrittlicher Wundverschlusstechnologien
Asia-Pacific Wound Closure Devices Marktbereich
Der Markt wird auf Basis von Produkttyp, Wundtyp, Anwendung und Endverbraucher segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Markt für Wund Closure Devices zu Klebstoffen, Klammern, Nähten, Dichtstoffen und mechanischen Geräten segmentiert. Das Nahtsegment dominierte 2025 den größten Marktanteil von 41,6%, der durch seinen weit verbreiteten Einsatz in einer breiten Palette von chirurgischen Eingriffen weltweit getrieben wurde. Durch ihre starke Zugfestigkeit, Flexibilität und Eignung sowohl für innere als auch äußere Wunden bleibt die Standardmethode für den Wundverschluss erhalten. Die zunehmende Anzahl chirurgischer Eingriffe, einschließlich orthopädischer, kardiovaskulärer und allgemeiner Operationen, unterstützt die Nachfrage erheblich. Kontinuierliche Fortschritte wie absorbierbare und antimikrobiell beschichtete Nähte verbessern Heilungsergebnisse und reduzieren Infektionsrisiken. Surgeons bevorzugen Nähte für präzise Wundnäherung und zuverlässige Leistung. Die etablierte klinische Vertrautheit und Wirtschaftlichkeit stärken die Segmentherrschaft weiter. Die weltweit wachsenden Krankenhauseinnahmen und Traumata-Fälle tragen auch zur nachhaltigen Einkommensentwicklung bei. Favorable Erstattungsrahmen in entwickelten Märkten unterstützen weiterhin die Annahme. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern erhöht die Auslastung weiter. Starke Produktinnovationspipelines von Schlüsselherstellern verbessern die Wettbewerbspositionierung. Das Nahtsegment wird von 2026 bis 2033 bei einem CAGR von 7,9% wachsen.
Das Klebesegment wird erwartet, dass das schnellste CAGR von 10,8% von 2026 bis 2033, angetrieben durch zunehmende Vorliebe für minimalinvasive Wundverschlusslösungen. Klebstoffe bieten schnellere Anwendungszeit, reduzierte Narben und verbesserten Patientenkomfort im Vergleich zu herkömmlichen Nähten. Die steigende Nachfrage nach kosmetischen und ambulanten Verfahren unterstützt deutlich das Wachstum. Technologische Fortschritte bei cyanacrylatbasierten und fibrinhaltigen Produkten erhöhen die Haftfestigkeit und Flexibilität. Die zunehmende Adoption in Kinder- und Notfallversorgungseinstellungen beschleunigt die Expansion weiter. Erhöhter Fokus auf die Reduzierung der Prozesszeit und die Verbesserung der ästhetischen Ergebnisse trägt zur schnellen Segmentdurchdringung bei.
- Von Wound Typ
Auf Basis von Wundtyp wird der Markt für Wundverschlussgeräte in eine akute Wunde und chronische Wunde segmentiert. Das akute Wundsegment hielt 2025 aufgrund des hohen Volumens an chirurgischen Schnitten, traumatischen Verletzungen und Schnürungen den größten Marktanteil von 62,3 %. Akute Wunden benötigen sofortige und effektive Schließung, um Infektionen zu verhindern und schnellere Heilung zu fördern. Die steigende Zahl der elektiven und Notfallchirurgie-Verfahren treibt die Nachfrage deutlich an. Die zunehmenden Fälle von Verkehrsunfällen und Sportverletzungen unterstützen das Wachstum weiter. Krankenhäuser verlassen sich stark auf fortgeschrittene Verschlussvorrichtungen, um die Heilungszeit zu minimieren und Komplikationen zu reduzieren. Technologische Verbesserungen in saugfähigen Nähten und mechanischen Heftklammern verbessern die klinische Effizienz. Starke Präsenz von chirurgischen Zentren weltweit hält eine konsequente Auslastung. Eine günstige Erstattungsdeckung für chirurgische Eingriffe verstärkt die Segmentherrschaft weiter. Auch die steigenden Gesundheitsausgaben in Entwicklungsländern tragen zur Expansion bei. Das akute Wundsegment wird während der Prognosezeit bei einem CAGR von 8,2% wachsen.
Das chronische Wundsegment wird voraussichtlich die schnellste CAGR von 11,5 % von 2026 bis 2033 registrieren, die durch die zunehmende Prävalenz von Diabetes, Adipositas und Gefäßerkrankungen angetrieben wird. Chronische Wunden wie diabetische Fußgeschwüre und Druckgeschwüre erfordern langfristiges Management, zunehmende Geräteauslastung. Die steigende geriatrische Bevölkerung trägt wesentlich zu höheren Inzidenzraten bei. Das wachsende Bewusstsein für fortgeschrittene Wundmanagement-Lösungen beschleunigt die Annahme. Die Ausweitung spezialisierter Wundpflege-Kliniken unterstützt das Segmentwachstum weiter.
- Anwendung
Auf der Basis der Anwendung wird der Markt für Wound Closure Devices in Verbrennungen, Geschwüre, chirurgische Wunden, Druckgeschwüre, Diabetische Geschwüre und arterielle Geschwüre segmentiert. Das operative Wundensegment dominierte den größten Marktanteil von 36,8% im Jahr 2025, unterstützt durch die wachsende Zahl der chirurgischen Eingriffe weltweit. Effektive Schließung von chirurgischen Einschnitten ist entscheidend, um Infektionsrisiko zu reduzieren und Erholungszeit zu verbessern. Erhöhung der Nachfrage nach minimalinvasiven und kosmetischen Operationen weitere Kraftstoffe Annahme. Krankenhäuser implementieren zunehmend fortschrittliche Verschlusstechnologien, um die Patientenergebnisse zu verbessern. Steigende Gesundheitsausgaben und verbesserte operative Infrastruktur stärken das Marktwachstum. Technologische Innovationen wie antimikrobielle Nähte und bioaktive Dichtstoffe verbessern die Heilungseffizienz. Starke klinische Beweise, die verbesserte Wundheilungsergebnisse unterstützen, erhöht die Auslastung. Die Ausweitung des medizinischen Tourismus in Schwellenländern trägt ebenfalls zur Segmenterweiterung bei. Das Segment wird von 2026 bis 2033 bei einem CAGR von 8,4% wachsen.
Das diabetische Geschwürsegment wird voraussichtlich die schnellste CAGR von 12,1% von 2026 bis 2033 erleben, die von der schnell wachsenden diabetischen Bevölkerung weltweit angetrieben wird. Diabetische Geschwüre führen oft zu Komplikationen, die fortschrittliche Wundverschlusslösungen erfordern. Die Sensibilisierung für die Frühintervention und die Erhaltung der Gliedmaßen unterstützt eine höhere Adoption. Die Erhöhung der Gesundheitsinvestitionen im chronischen Wundmanagement beschleunigt das Segmentwachstum weiter. Technologische Fortschritte in bioengineerierten Hautersatzstoffen und fortgeschrittenen Dressings verbessern Heilungsergebnisse.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Wound Closure Devices-Markt in Krankenhäuser, Community Healthcare-Dienstleister, ambulatorische chirurgische Zentren und Heimpflege segmentiert. Das Segment Krankenhäuser entfiel auf den größten Umsatzanteil von 54,7% im Jahr 2025, angetrieben durch hohe Patientenzutritte und chirurgische Eingriffsvolumina. Krankenhäuser bleiben primäre Zentren für komplexes Wundmanagement und Notfalltraumata Pflege. Verfügbarkeit von qualifizierten Chirurgen und fortschrittliche medizinische Infrastruktur unterstützt eine effektive Geräteauslastung. Starke Beschaffungsverträge und Rückerstattungssysteme stärken die Segmentführung weiter. Die zunehmende Zahl der spezialisierten chirurgischen Abteilungen hält weltweit Nachfrage. Die kontinuierliche Einführung fortschrittlicher Wundverschlusstechnologien verbessert die Patientenergebnisse. Steigende Traumata und Unfallfälle tragen weiter zum Wachstum bei. Das Segment wird im Vorausschätzungszeitraum bei einem CAGR von 7,8% wachsen.
Das Segment der ambulanten chirurgischen Zentren wird erwartet, dass die schnellsten CAGR von 10,6% von 2026 bis 2033, die durch die wachsende Vorliebe für ambulante chirurgische Eingriffe. Ambulanzzentren bieten eine kostengünstige und effiziente chirurgische Versorgung und reduzieren die Krankenhausbelastung. Die zunehmende Verschiebung in Richtung minimalinvasiver Operationen unterstützt deutlich die Segmenterweiterung. Verbesserte Zugänglichkeit im Gesundheitswesen und kürzere Patientenrückgewinnungszeiten erhöhen die Adoption weiter. Die zunehmende Patientenpräferenz bei Tagesablauf beschleunigt die Nachfrage nach effizienten Wundverschlusslösungen in diesen Einstellungen weiter. Ambulatorische chirurgische Zentren sind zunehmend mit fortgeschrittenen chirurgischen Werkzeugen und Fachkräften ausgestattet, die eine sichere und effektive Wundverwaltung ermöglichen. Geringere Verfahrenskosten im Vergleich zu Krankenhauschirurgie machen diese Zentren sowohl für Patienten als auch für Versicherer attraktiv. Auch bei den ambulanten Verfahren in mehreren entwickelten Ländern ist eine günstige Rückzahlungspolitik zu verzeichnen. Die wachsende Zahl der in Ambulatorzentren durchgeführten kosmetischen, orthopädischen und ophthalmischen Operationen erhöht die Geräteauslastung. Technologische Fortschritte bei saugfähigen Nähten, Klebstoffen und Strichvorrichtungen erhöhen die Verfahrenseffizienz. Die zunehmenden Investitionen in die Expansion der Ambulanz-Pflege-Infrastruktur verstärken die Segmenterweiterung weiter. Darüber hinaus unterstützt der zunehmende Fokus auf die Reduzierung von Krankenhaus-benötigten Infektionen die weitere Verschiebung in Richtung ambulante chirurgische Umgebungen während der gesamten Prognosezeit.
Asia-Pacific Wound Closure Devices Markt Regionale Analyse
- Der asiatisch-pazifische Markt für Wundverschlüsse wird in der Vorausschätzungszeit von 2026 bis 2033 ein starkes Wachstum erleben, das von der steigenden Anzahl von chirurgischen Verfahren, der Ausweitung der Gesundheitsinfrastruktur und der Erhöhung der Gesundheitsausgaben in Entwicklungsländern angetrieben wird.
- Die rasche Urbanisierung und die Verbesserung des Zugangs zur Krankenhausversorgung in Ländern wie China, Japan und Indien tragen maßgeblich zur Markterweiterung bei. Die zunehmende Belastung von chronischen Krankheiten, Traumaverletzungen und elektiven chirurgischen Eingriffen erhöht die Nachfrage nach fortschrittlichen Wundverschlussprodukten, einschließlich Nähten, chirurgischen Klammern und Gewebeklebern
- Regierungsinitiativen zur Stärkung der Gesundheitssysteme, zur Ausweitung der öffentlichen Krankenhauskapazität und zur Förderung der inländischen Medizinprodukteherstellung unterstützen das regionale Wachstum. Darüber hinaus erhöhen die Präsenz globaler Hersteller von Medizinprodukten und die Verbesserung der Vertriebsnetze die Zugänglichkeit fortschrittlicher Technologien zur Wundverriegelung in städtischen und halbstädtischen Gesundheitseinrichtungen
China Wound Closure Devices Markt Insight
China-Wund-Verschlussgeräte Markt dominierte den asiatisch-pazifischen Markt mit dem größten Umsatzanteil von 34,8% im Jahr 2025, angetrieben von einem hohen Volumen von chirurgischen Eingriffen, Erweiterung der Krankenhausinfrastruktur, wachsende Gesundheitsausgaben und zunehmende Übernahme fortschrittlicher chirurgischer Produkte in öffentlichen und privaten Gesundheitseinrichtungen. Die rasche Expansion von tertiären Krankenhäusern und Spezial-Chirurgiezentren hat die Nachfrage nach Nähten, Klammern und Gewebeklebern deutlich erhöht. Die zunehmende Prävalenz von chronischen Krankheiten und die zunehmende Trauma-Fälle tragen zu einer anhaltenden Produktnachfrage bei. Starke staatliche Investitionen in die Modernisierung des Gesundheitswesens und die Unterstützung der inländischen Medizinprodukteherstellung erhöhen die Marktdurchdringung. Darüber hinaus erweitert die wachsende Verfügbarkeit von kostenwettbewerbsfähigen Produkten von lokalen Herstellern den Zugang über Metropol- und Sekundärstädte.
Indien Wound Closure Devices Markt Insight
Der Markt für Wundverschlussgeräte in Indien dürfte der am schnellsten wachsende Markt im Bereich der Asia-Pacific Wundverschlussgeräte sein, der sich von 2026 bis 2033 auf einem CAGR von 9,6% ausweitet. Das Wachstum wird durch die Verbesserung des Zugangs zu chirurgischer Versorgung, steigender medizinischer Tourismus, zunehmendes Bewusstsein für fortgeschrittenes Wundmanagement und staatliche Initiativen zur Stärkung der Gesundheitsinfrastruktur unterstützt. Die Expansion von Mehrspezialkliniken, wachsende private Gesundheitsinvestitionen und zunehmende operative Volumen tragen zu einer höheren Nachfrage nach Wundverschlussprodukten bei. Darüber hinaus beschleunigt das steigende Auftreten von Lebensstil-bedingten Krankheiten und Traumataverletzungen die Annahme von fortgeschrittenen Nähten und Stallvorrichtungen. Da die Gesundheitseinrichtungen weiterhin internationale Behandlungsstandards modernisieren und verabschieden, wird die Nachfrage nach hochwertigen und kostengünstigen Wundverschlusslösungen während des Prognosezeitraums voraussichtlich deutlich steigen.
Welche sind die Top-Unternehmen im asiatisch-pazifischen Wound Closure Devices Markt
Die Wound Closure Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Johnson & Johnson(US)
- Medtronic plc(Irland)
- 3M Unternehmen(US)
- B. Braun S.E. (Deutschland)
- Smith & Nephew plc(USK)
- Baxter International Inc. (USA)
- Ethicon, Inc. (USA)
- Integra LifeSciences Holdings Corporation (USA)
- Zimmer Biomet Holdings, Inc. (USA)
- Teleflex Incorporated (US)
- ConvaTec Group plc (USA)
- Coloplast A/S (Dänemark)
- Derma Sciences, Inc. (USA)
- DemeTECH Corporation (USA)
- Peters Surgical (Frankreich)
- Advanced Medical Solutions Group plc (USA)
- Medline Industries, LP (USA)
- Meril Life Sciences Pvt. Ltd. (India)
- Apollo Endosurgery, Inc. (USA)
- Kikgel S.A.
Was sind die neuesten Entwicklungen im asiatisch-pazifischen Wound Closure Devices Markt
- Im März 2021 startete Ethicon Endo-Surgery die ECHELONTM+ Powered Stapler mit GST Reloads, ein neues chirurgisches Stapling-System entwickelt, um Stapelliniensicherheit und gleichmäßige Gewebekompression in anspruchsvollen Verfahren zu verbessern, Komplikationen zu reduzieren und chirurgische Ergebnisse zu verbessern
- Im August 2023, Healthium Medtech kündigte die Einführung von TRUMAS, eine neue Reihe von Nähten speziell für minimalinvasive chirurgische Anwendungen entwickelt, mit optimierten Nadel- und Nahtkombinationen, um die Handhabung und chirurgische Effizienz zu verbessern
- Im Oktober 2024 startete Corza Medical seine Onatec ophthalmische mikrochirurgische Nähte an der American Academy of Ophthalmology (AAO) Konferenz, um ein fortschrittliches Nahtprodukt für empfindliche Augenchirurgie-Prozesse
- Im Juli 2024 erhielt Connexicon Medicals Tissue Adhesive Skin Closure System die FDA-Zulassung, Kennzeichnung der Einführung einer Naht-freien Hautverschluss-Technologie, die darauf abzielt, den Wundverschluss zu vereinfachen und die Prozedurzeit für kleinere chirurgische Wunden und Lacerationen zu reduzieren
- Im Dezember 2024 kündigte die H.B. Fuller Company den Erwerb von GEM S.r.l. und Medifill Ltd, zwei Medizinkleber-Technologiefirmen, die Stärkung seines Wundverschluss-Klebstoff-Portfolios und die Erweiterung seiner Fußböden in fortschrittlichen Verschlusstechnologien an
- Im Januar 2024 startete Stryker Corporation Zip® Eine, eine nicht-invasive Wundschließvorrichtung, die eine Nahtfreie Möglichkeit bietet, Narben- und Geschwindigkeitsheilung zu reduzieren, reflektieren den Markttrend zu patientenzentrierten, minimal traumatischen Schließlösungen
- Im Februar 2025 erhielt Stryker die FDA-Zulassung für sein neues VELHOX Wound Closure System, eine einzigartige vakuumgestützte Verschlusstechnologie zur Verbesserung der Wundheilungsergebnisse und Erweiterung des erweiterten Wundversorgungsportfolios von Stryker.
- Im Januar 2025 erhielt Cresilon die FDA-Zulassung für Traumagel, ein neuartiges pflanzenbasiertes Hydrogel für eine schwere Blutungskontrolle, die den Verschluss und die Hämostase im Rahmen von Wundmanagementstrategien unterstützt und Innovationen über traditionelle Nähte und Klammern hinaus verstärkt.
- Im Mai 2025 kündigte Johnson & Johnson Services, Inc. den ECHELON LINEAR Cutter mit 3D-Stapling-Technologie an, einem Stapelgerät der nächsten Generation, das die Stapelliniensicherheit verbessert und die chirurgische Präzision in komplexen Prozeduren verbessert.
- Im November 2025 startete Xtant Medical Holdings, Inc. CollagenX, ein Rinderkollagenpartikel-Produkt für chirurgische Wundverschlüsse zur Förderung der Heilung und Verringerung des Infektionsrisikos – ein bemerkenswerter spät-2025 Markteintritt in Verschlussprodukten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











