



Europa Biosimilars Market, By Molecule (Denosumab, Aflibercept, Ustekinumab, Adalimumab, Pegfilgrastim, Bevacizumab, Ranibizumab, Trastuzumab, Filgrasprovin, Rituximab, Teriparatide, Etanercept, Tocilizumab, Epoetin alfa Industrietrends und Prognosen bis 2033
Biosimilars Marktübersicht
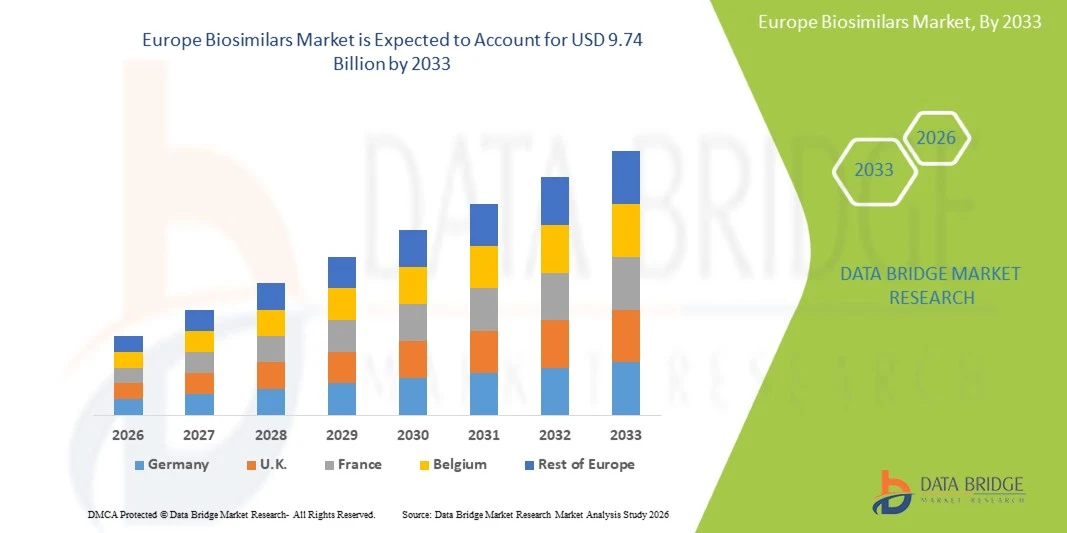
Der europäische Biosimilars-Markt wurde auf3,93 Milliarden USD im Jahr 2025und wird zu erreichen9,74 Milliarden USD bis 2033, in einemCAGR von 12,00 % von 2026 bis 2033. Marktwachstum wird durch die zunehmende Nachfrage nach kostengünstigen Alternativen zu biologischen Arzneimitteln, steigender Prävalenz chronischer Krankheiten und erweiterte Anwendungen in der Onkologie, Immunologie, entzündlichen Störungen und Diabetes getrieben. Der zunehmende Druck zur Reduzierung der Gesundheitsausgaben und zur Verbesserung des Patientenzugangs zu fortgeschrittenen Therapien ist die Annahme von Biosimilars. Darüber hinaus schaffen die Verbreitung von Patenten für große biologische Medikamente, Fortschritte in der biopharmazeutischen Fertigung und unterstützende regulatorische Rahmenbedingungen Chancen für Biosimilar-Hersteller. Asia-Pacific bietet durch den Ausbau der Gesundheitsinfrastruktur, die Erhöhung der Biotechnologie-Investitionen und die steigende Nachfrage nach erschwinglichen biologen Behandlungen erhebliche Wachstumschancen.
Marktgröße und Prognose
- Europa Marktwert (2025): 3,93 Mrd. USD
- Voraussichtlicher Marktwert (2033): 9,74 Mrd. USD
- Prognose CAGR (2026–2033): 12,00 %
- Leitregion 2025: Frankreich
- Schnellste Anbauregion: Deutschland
Trends und Einblicke
- Frankreich dominierte den europäischen Biosimilars-Markt, der den größten Umsatzanteil von 27.97% im Jahr 2025, unterstützt durch seine etablierte Gesundheitsinfrastruktur, starke Einführung von Biosimilar-Medizinen und betonte die Kontrolle der Gesundheitsausgaben. Regierungsinitiativen zur Förderung der Nutzung kostengünstiger biologischer Therapien, etablierter Erstattungsmechanismen und wettbewerbsfähiger Beschaffungspraktiken haben die Marktdurchdringung unterstützt.
- Das Segment Trastuzumab dominierte den europäischen Biosimilars-Markt mit einem Umsatzanteil von 18,03% im Jahr 2025, der durch die zunehmende Prävalenz von HER2-positivem Brust- und Magenkrebs und die wachsende Nachfrage nach kostengünstigen gezielten Krebstherapien getrieben wird. Die Verfügbarkeit von Trastuzumab biosimilars bietet erschwingliche Alternativen zum Referenzbiologikum Herceptin und hilft den Patienten Zugang zu essentiellen Onkologie-Behandlungen zu verbessern.
- Deutschland wird voraussichtlich das am schnellsten wachsende Land im europäischen Biosimilars-Markt sein, das eine CAGR von 12,00 % während 2026–2033 registriert, die durch steigende Nachfrage nach kostengünstigen biologen Therapien, steigenden Gesundheitsausgaben und wachsender Prävalenz von Krebs- und Autoimmunerkrankungen angetrieben wird. Die etablierte Gesundheitsinfrastruktur des Landes, das unterstützende regulatorische Umfeld und die Betonung auf die Eindämmung der pharmazeutischen Kosten fördern die Annahme von Biosimilar.
- Das Segment Immunologie und Entzündung dominierte den europäischen Biosimilars-Markt, der einen Umsatzanteil von 44.13% im Jahr 2025 ausführte, der durch den weit verbreiteten Einsatz biologischer Medikamente für Autoimmun- und chronisch entzündliche Erkrankungen verursacht wurde. Die zunehmende Nachfrage nach Behandlungen für rheumatoide Arthritis, Psoriasis, Crohns Krankheit und ulcerative Kolitis unterstützt die Biosimilar-Adoption.
- Das vermarktete Segment dominierte den europäischen Biosimilars-Markt mit einem Umsatzanteil von 99,52% im Jahr 2025, was die etablierte kommerzielle Verfügbarkeit von zugelassenen Biosimilar-Produkten in mehreren therapeutischen Bereichen widerspiegelte. Die zunehmende Übernahme durch Krankenhäuser, Spezialkliniken und Gesundheitsdienstleister unterstützt die Nachfrage nach vermarkteten Produkten.
- Das Krankenhaus-Segment dominierte den europäischen Biosimilars-Markt, was einen Umsatzanteil von 55.00% im Jahr 2025 ausmachte, der von der weit verbreiteten Verabreichung biologischer Medikamente in Krankenhaus-Einstellungen, insbesondere für Onkologie, Immunologie und entzündliche Erkrankungen, angetrieben wird. Krankenhäuser profitieren von spezialisierten Fachkräften im Gesundheitswesen, geeigneter Infrastruktur für die Drogenverwaltung und zentralisierten Beschaffungssystemen
- Das öffentliche Ausschreibungssegment soll der am schnellsten wachsende Vertriebskanal im europäischen Biosimilars-Markt sein, der 2026–2033 einen CAGR von 15,47% registriert. Das Wachstum wird durch staatliche Bemühungen zur Verbesserung des Zugangs zu erschwinglichen biologen Arzneimitteln und zur Kontrolle der Ausgaben für die öffentliche Gesundheitsversorgung vorangetrieben. Wettbewerbsfähiges Bidding, zentralisierte Beschaffung und großvolumiger Einkauf durch öffentliche Krankenhäuser und Gesundheitseinrichtungen fördern die Übernahme von Biosimilar.
Report Scope und Biosimilars Marktsegmentierung
|
Attribute |
Biosimilars Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Biosimilars Markttrends
Trend: Erweiterung von Biosimilar Portfolios und Advancements in Biomanufacturing
Der Biosimilars-Markt in Europa konzentriert sich zunehmend auf den Ausbau von Produktportfolios, die Verbesserung der Fertigungseffizienz und die Entwicklung kostengünstiger Alternativen zu Referenz-Biologenmedizinen. Die Hersteller stellen Biosimilars in therapeutischen Bereichen wie Onkologie, Immunologie, entzündliche Erkrankungen und Diabetes ein, um den Patienten Zugang zu biologen Behandlungen zu verbessern. Patentexpirationen von großen biologen Arzneimitteln schaffen Chancen für neue Marktteilnehmer, während Fortschritte in der Zell-Line-Entwicklung, Prozessoptimierung, analytische Charakterisierung und Fertigungstechnologien die Produktentwicklung unterstützen. Darüber hinaus ist die zunehmende Betonung auf die Kosten für die Gesundheitsversorgung, die Erhöhung der regulatorischen Genehmigungen und die breitere Akzeptanz bei den Gesundheitsberufen ermutigen die Annahme von Biosimilar. Strategische Kooperationen, Produktionsanlagen und erweiterte Kommerzialisierungsfähigkeiten prägen den Wettbewerb im europäischen Biosimilars-Markt weiter.
Zum Beispiel
- Im Oktober 2025 kündigte die US Food and Drug Administration (FDA) vorgeschlagene Maßnahmen an, um die Entwicklung von Biosimilar zu vereinfachen, einschließlich der Reduzierung unnötiger klinischer Testanforderungen und der effizienteren Entwicklung der Austauschbarkeit. Diese regulatorischen Initiativen sollen die Entwicklungskosten senken und den breiteren Zugang zu erschwinglichen biologen Arzneimitteln unterstützen.
- Im November 2025 genehmigte die FDA Poherdy (pertuzumab-dpzb), entwickelt von Shanghai Henlius Biologics, als austauschbare Biosimilar zu Perjeta. Dies markierte die erste biosimilar Zulassung für Perjeta und erweiterte Behandlungsoptionen für Patienten mit HER2-positivem Brustkrebs.
- Im April 2026, Biocon Biologics kündigte die US kommerzielle Markteinführung von Bosaya und Aukelso, denosumab biosimilars referencing Prolia und Xgeva. Der Start erweiterte die Verfügbarkeit von Biosimilar-Behandlungsoptionen in der Knochengesundheit und Onkologie-bezogenen Indikationen und zeigt die wachsenden kommerziellen Möglichkeiten, die mit Biosimilars für etablierte biologische Arzneimittel verbunden sind.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung regulatorischer Innovation, Produktzulassungen und kommerzieller Expansion im europäischen Biosimilars-Markt. Die zunehmende Patenterwartung, die Anstrengungen zur Reduzierung der Gesundheitsausgaben und die Nachfrage nach erschwinglichen biologen Therapien fördern die Hersteller, ihr Portfolio zu erweitern und die Produktions- und Vertriebsfähigkeit zu stärken. Es wird erwartet, dass weiterhin Investitionen in Biomanufacturing, strategische Partnerschaften und regulatorische Entwicklung während des Prognosezeitraums Biosimilar Innovation und Marktwachstum unterstützen.
Europa Biosimilars Marktdynamik
Schlüsselmarkttreiber: steigende Nachfrage nach kosteneffizienten biologen Therapien und Erweiterung von Biosimilar Adoption
Der Biosimilars-Markt in Europa erlebt ein Wachstum aufgrund der steigenden Nachfrage nach erschwinglichen Alternativen zur Referenz biologischer Medikamente und der Notwendigkeit, die Gesundheitsausgaben zu reduzieren. Biosimilars werden zunehmend in therapeutischen Bereichen wie Onkologie, Immunologie, entzündliche Erkrankungen und Diabetes, wo Biologische Behandlungen weit verbreitet sind, übernommen. Die Ausrottung von Patenten und Marktexklusivität für große biologische Medikamente schafft Möglichkeiten für Hersteller, Biosimilar-Produkte einzuführen und den Wettbewerb zu steigern. Darüber hinaus ist der zunehmende Druck auf Gesundheitssysteme zur Verbesserung des Patientenzugangs zu fortschrittlichen Behandlungen ermutigen Krankenhäuser, Gesundheitsdienstleister und Zahler, Biosimilars zu berücksichtigen. Die Verbesserung der Bio-Herstellertechnologien, die Entwicklung von Regulierungswegen und die zunehmende Akzeptanz bei Ärzten unterstützen die Marktentwicklung weiter. Diese Faktoren schaffen Chancen für Biosimilar-Hersteller, ihr Produktportfolio zu erweitern und ihre Präsenz in ganz Europa zu stärken.
Zum Beispiel
- Im Oktober 2025 schlug die US Food and Drug Administration (FDA) Änderungen vor, um Biosimilar-Entwicklungsstudien zu vereinfachen und unnötige klinische Tests zu reduzieren. Die Initiative zielte darauf ab, regulatorische Anforderungen zu optimieren und die Entwicklung von erschwinglicheren Biosimilar-Medizinen zu erleichtern.
- Im März 2026 veröffentlichte die FDA einen Leitfaden, in dem empfohlen wird, unnötige pharmakokinetische (PK)-Tests zu optimieren, wenn wissenschaftlich gerechtfertigt. Der vorgeschlagene Ansatz zielte darauf ab, die Entwicklungskosten zu senken und eine effizientere Biosimilarentwicklung zu unterstützen.
- Im Mai 2026 genehmigte die FDA Immgolis und Immgolis Intri, die ersten austauschbaren Biosimilars an Simponi und Simponi Aria. Die Produkte erweiterten die biosimilaren Behandlungsoptionen für rheumatoide Arthritis und ulcerative Colitis, unterstützen den Wettbewerb im Bereich Immunologie und Entzündung.
Insgesamt unterstreichen diese Entwicklungen die zunehmende Bedeutung von kosteneffektiven Behandlungsoptionen, optimierte regulatorische Wege und erweiterte therapeutische Anwendungen im europäischen Biosimilars-Markt. Die zunehmende Nachfrage nach erschwinglichen biologen Arzneimitteln, Patentexpirationen und Fortschritte in der Biosimilar-Entwicklung sind die Hersteller, ihre Produktpipeline und kommerzielle Portfolios zu erweitern. Die anhaltende regulatorische Unterstützung und die zunehmende Einführung des Gesundheitssystems sollen während der Prognosezeit weitere Möglichkeiten für Biosimilar-Hersteller schaffen.
Key Restraint/Challenge: Regulatory Complexity, High Development Costs und Market Access Barriers
Der europäische Biosimilars-Markt steht vor Herausforderungen, die mit komplexen regulatorischen Anforderungen, hohen Entwicklungskosten und Schwierigkeiten bei der Erzielung einer breiten Marktakzeptanz verbunden sind. Im Gegensatz zu herkömmlichen Generika erfordern Biosimilars umfangreiche analytische Charakterisierung, vergleichende Studien und Nachweise, die Ähnlichkeit mit Bezug biologic Produkte in Bezug auf Qualität, Sicherheit und Wirksamkeit zeigen. Diese Anforderungen erhöhen die Entwicklungszeiten und die finanziellen Investitionen für die Hersteller. Darüber hinaus können Unterschiede in den Regulierungswegen in Ländern Produktzulassungen und internationale Kommerzialisierung erschweren. Preisdruck, Erstattungsbeschränkungen und Wettbewerb unter mehreren Biosimilar-Herstellern können auch die Rentabilität beeinflussen. Begrenzte Arztpraxis, Patientenbelange bezüglich des Wechsels von Referenzbiologik und Unterschiede in der Präscribing- und Substitutionspolitik können die Annahme weiter verlangsamen. Daher müssen die Hersteller wettbewerbsfähige Preise mit den Investitionen ausgleichen, die erforderlich sind, um die Qualität der Produktion zu erhalten, regulatorische Standards zu erfüllen und das Vertrauen von Fachleuten und Patienten im Gesundheitswesen zu stärken.
Zum Beispiel
- Im Oktober 2025 kündigte die US-Food and Drug Administration (FDA) Änderungen an der Biosimilar-Entwicklungsberatung an, einschließlich Maßnahmen zur Verringerung unnötiger vergleichender Wirksamkeitsstudien und zur Optimierung der Entwicklungsanforderungen. Diese Veränderungen sollen die Entwicklungskosten senken und den Zugang zu biosimilaren Arzneimitteln beschleunigen.
- Im August 2025 veröffentlichte das US Department of Health and Human Services eine Analyse der Herausforderungen des Biosimilar-Markteintritts, um zu betonen, wie Entwicklungskosten, unsichere kommerzielle Renditen und eine niedrige Adoption die Hersteller davon abhalten können, in den Markt zu gelangen. Die Ergebnisse haben die Bedeutung der Verbesserung des Marktzugangs und der Schaffung nachhaltiger Anreize für die Entwicklung von Biosimilar unterstrichen.
- Im Juli 2025 veröffentlichte das US Department of Health and Human Services eine Analyse des Wettbewerbs auf dem US-amerikanischen therapeutischen Biologenmarkt und berichtete, dass Biosimilar-Wettbewerb für viele biologische Arzneimittel trotz Patentschutz begrenzt blieb. Die Ergebnisse zeigten die Herausforderungen im Zusammenhang mit Preisgestaltung, Marktdurchdringung und dem Übergang von Referenzbiologik zu Biosimilars.
Insgesamt unterstreichen diese Entwicklungen die Bedeutung effizienter Regulierungswege, nachhaltige Preisstrategien und eine stärkere Marktakzeptanz bei der Bewältigung von Herausforderungen im europäischen Biosimilarmarkt. Hohe Entwicklungskosten, Patentstreitigkeiten, unterschiedliche regulatorische Anforderungen und begrenztes Vertrauen von Arzt oder Patienten können die Kommerzialisierung verzögern und die Marktdurchdringung einschränken. Weitere regulatorische Verbesserungen, eine stärkere Stakeholder-Ausbildung und eine vorhersehbare Erstattungs- und Beschaffungspolitik werden für die Unterstützung des Wettbewerbs und die Verbesserung des Zugangs zu Biosimilar-Medizinen während des Prognosezeitraums von Bedeutung sein.
Key Market Opportunity: Expanding Patent Expirations and Growing Demand for Cost-Effective Biologic Therapies
Der europäische Biosimilars-Markt bietet erhebliche Chancen, da Patente und Marktexklusivitätszeiten für große biologische Arzneimittel ablaufen, so dass Hersteller biosimilare Alternativen in mehreren therapeutischen Bereichen einführen können. Die zunehmende Nachfrage nach erschwinglichen Behandlungen für Krebs, Autoimmunerkrankungen, entzündliche Krankheiten und Diabetes ermutigt Pharmaunternehmen, ihre Biosimilar-Portfolios zu erweitern. Die Hersteller investieren in fortschrittliche Biotechnologie-Technologien, Produktionskapazität, analytische Charakterisierung und regulatorische Fähigkeiten, um die Entwicklung und Vermarktung von Biosimilars zu unterstützen. Darüber hinaus unterstützt der zunehmende Druck auf Gesundheitssysteme, um die Behandlungskosten zu kontrollieren und den Zugang zu biologischen Arzneimitteln zu verbessern, die Adoption in Krankenhäusern, Spezialkliniken und öffentlichen Gesundheitsprogrammen. Öffentliche Beschaffungsinitiativen, wettbewerbsfähige Ausschreibungen und Kooperationen zwischen Biotechnologie-Unternehmen schaffen weitere Möglichkeiten für Biosimilar-Hersteller, den Marktzugang zu stärken und ihre geographische Präsenz zu erweitern.
Zum Beispiel
- Im Oktober 2025 kündigte die US Food and Drug Administration (FDA) vorgeschlagene Maßnahmen an, um die Entwicklung von Biosimilar zu beschleunigen und die Entwicklungskosten zu senken, einschließlich der Vereinfachung bestimmter Biosimilaritätsstudien und der Erleichterung der Entwicklung austauschbarer Biosimilars. Diese Maßnahmen sollen den Wettbewerb unterstützen und den Zugang zu kostengünstigeren biologen Behandlungen verbessern.
- Im April 2026 kündigte Biocon die US-amerikanische kommerzielle Markteinführung von Bosaya und Aukelso an, deren Denosumab-Biosimilars Prolia bzw. Xgeva verweisen. Die Einführung erweiterte die Verfügbarkeit von biosimilaren Behandlungsoptionen für Osteoporose und die Verhinderung von skeletalbezogenen Komplikationen im Zusammenhang mit Krebs, die Schaffung von Möglichkeiten in der Knochengesundheit und Onkologie-Therapien.
- Im Oktober 2026 erweiterten Samsung Bioepis und Teva ihre strategische Partnerschaft, um bis zu sechs potenzielle Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter Kandidaten, die Fasenra (benralizumab) und Ilaris (canakinumab) verweisen. Die Zusammenarbeit kombinierte die Entwicklungs- und Fertigungsfähigkeiten von Samsung Bioepis mit Tevas kommerzieller Reichweite und unterstützte die Weiterentwicklung potenzieller Behandlungsoptionen für entzündliche und immunvermittelte Krankheiten.
Insgesamt unterstreichen diese Entwicklungen die wachsende Bedeutung von regulatorischen Fortschritten, kommerziellen Produkteinführungen und strategischen Kooperationen im europäischen Biosimilars-Markt. Die zunehmende Nachfrage nach bezahlbaren biologen Therapien, kombiniert mit den bevorstehenden Patentexpirationen und Bemühungen, Entwicklungsprozesse zu optimieren, ermutigt Hersteller, ihre Produktpipeline und kommerzielle Fähigkeiten zu erweitern. Weitere Investitionen in Biotechnologie, Fertigungsinfrastruktur und Partnerschaften sollen während des Prognosezeitraums weitere Möglichkeiten für Biosimilar-Hersteller schaffen.
Europa Biosimilars Marktbereich
Der europäische Biosimilarmarkt ist in fünf bemerkenswerte Segmente auf Basis von Molekül, therapeutischer Gruppe, Marktstatus, Kanal und Vertriebskanal segmentiert.
- Von Molekül
Auf Basis von Molekülen wird der europäische Biosimilarmarkt in Denosumab, Aflibercept, ustekinumab, adalimumab, pegfilgrastim, bevacizumab, ranibizumab, trastuzumab, filgrastim, rituximab, teriparatide, etanpartercept, tocilizumab, epoetin alfafafafafa Im Jahr 2025 wird erwartet, dass das adalimumab-Segment den europäischen Biosimilars-Markt mit einem Marktanteil von 18,03% dominiert, aufgrund seiner umfangreichen Verwendung bei der Behandlung von Autoimmun und entzündlichen Bedingungen, einschließlich rheumatoide Arthritis, Psoriasis, Crohns Krankheit, ulcerative Colitis und ankylosing spondylitis. Die Ausdauer der Exklusivität für Humira, die Referenzbiologik, hat den Eintrag von mehreren adalimumab Biosimilars ermöglicht, den Wettbewerb zu erhöhen und die Behandlungsoptionen zu erweitern.
Das Segment Tocilizumab wird von 2026 bis 2033 auf Grund der steigenden Nachfrage nach kostengünstigen biologen Behandlungen für Autoimmun- und Entzündungsbedingungen, insbesondere rheumatoide Arthritis und riesige Zellarteritis, die schnellste CAGR von 18,66% bis 2033 registrieren. Tocilizumab Biosimilars bieten kostengünstigere Alternativen zum Bezug biologic, Actemra, unterstützen die Bemühungen, den Gesundheitsaufwand zu reduzieren und den Patientenzugang zu verbessern.
- Durch therapeutische Gruppe
Auf Basis der therapeutischen Gruppe wird der europäische Biosimilarmarkt in Immunologie und Entzündung, Onkologie, Augenheilkunde, Hämatologie und unterstützende Pflege, Knochen und Stoffwechsel, Diabetes, Endokrinologie und Fruchtbarkeit sowie Atem- und Allergien segmentiert. Im Jahr 2025 wird erwartet, dass das Segment Immunologie und Entzündung den europäischen Biosimilars-Markt mit einem Marktanteil von 44.13% dominiert, aufgrund der steigenden Prävalenz von Autoimmun- und chronisch entzündlichen Erkrankungen, einschließlich rheumatoide Arthritis, Psoriasis, Crohns Krankheit und ulcerosa Colitis. Die weit verbreitete Verwendung von biologen Arzneimitteln wie Adalimumab, Infliximab und etanercept sowie die Verfügbarkeit biosimilarer Alternativen unterstützen das Segmentwachstum.
Das Immunologie- und Entzündungssegment soll aufgrund der steigenden Prävalenz von Autoimmun- und chronisch entzündlichen Erkrankungen, der steigenden Nachfrage nach langfristigen biologen Therapien und der steigenden Verfügbarkeit kostengünstiger biosimilarer Alternativen die schnellste CAGR von 2026 bis 2033 registrieren. Der Ablauf von Patenten für etablierte Biologik, einschließlich Adalimumab, Infliximab und etanercept, schafft Möglichkeiten für Hersteller, konkurrierende Produkte einzuführen und den Zugang zur Behandlung zu erweitern.
- Durch den Marktstatus
Auf der Grundlage des Marktstatus wird der europäische Biosimilarmarkt in vermarktete, zugelassene, nicht in Betrieb genommene, eingereichte, nicht gegenwärtige und nicht bekannte Märkte segmentiert. Im Jahr 2025 wird erwartet, dass das vermarktete Segment den europäischen Biosimilars-Markt mit einem Marktanteil von 99,52% dominiert, aufgrund der etablierten kommerziellen Verfügbarkeit von zugelassenen Biosimilar-Produkten in mehreren therapeutischen Bereichen, einschließlich Immunologie, Onkologie, Hämatologie und Diabetes. Diese Produkte haben die erforderliche regulatorische Überprüfung abgeschlossen und sind für den Einsatz in förderfähigen Märkten erhältlich und unterstützen die Annahme von Gesundheitsdienstleistern, Krankenhäusern und Patienten.
Das vermarktete Segment soll die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 durch die zunehmende kommerzielle Verfügbarkeit und Übernahme von zugelassenen Biosimilarprodukten in therapeutischen Bereichen, einschließlich Immunologie, Onkologie, Hämatologie und Diabetes, registrieren. Die wachsende Nachfrage nach kostengünstigen Alternativen zur Referenzbiologik, verbunden mit dem Ablauf von Patenten für große biologische Arzneimittel, schafft Chancen für vermarktete Biosimilars, ihre Marktpräsenz zu erweitern.
- Durch den Kanal
Der europäische Biosimilarmarkt wird auf Basis von Channel in öffentliche Ausschreibungen, Krankenhaus, Einzelhandelspharmazie und Privatmarkt unterteilt. Im Jahr 2025 wird erwartet, dass das öffentliche Ausschreibungssegment den europäischen Biosimilars-Markt mit einem Marktanteil von 55.00% dominiert, aufgrund der zunehmenden Beschaffung von Biologischen Arzneimitteln durch staatliche Gesundheitsprogramme, öffentliche Krankenhäuser und zentrale Einkaufsagenturen. Öffentliche Ausschreibungen ermöglichen es den Gesundheitssystemen, durch die Aufforderung von Angeboten mehrerer Biosimilar-Hersteller wettbewerbsfähige Preise zu verhandeln, indem sie die Behandlungskosten senken und den Zugang zu essentiellen biologen Therapien verbessern.
Das öffentliche Ausschreibungssegment soll die schnellste CAGR von 2026 bis 2033 von 15,47 % registrieren, da die Regierungen und die öffentlichen Gesundheitssysteme zunehmend auf die Senkung der biologen Behandlungskosten und die Verbesserung des Zugangs zu erschwinglichen Arzneimitteln ausgerichtet sind. Die wettbewerbsfähige Bidding ermöglicht es den Gesundheitsbehörden, günstige Preise von mehreren Biosimilar-Herstellern zu verhandeln und eine breitere Akzeptanz in öffentlichen Krankenhäusern und nationalen Gesundheitsprogrammen zu fördern.
Europa Biosimilars Markt Regionale Analyse
Frankreich dominierte den europäischen Biosimilars-Markt, der den größten Umsatzanteil von 27.97% im Jahr 2025, unterstützt durch seine etablierte Gesundheitsinfrastruktur, starke Einführung von Biosimilar-Medizinen und betonte die Kontrolle der Gesundheitsausgaben. Regierungsinitiativen zur Förderung der Nutzung kostengünstiger biologischer Therapien, etablierter Erstattungsmechanismen und wettbewerbsfähiger Beschaffungspraktiken haben die Marktdurchdringung unterstützt.
Deutschland wird voraussichtlich das am schnellsten wachsende Land im europäischen Biosimilars-Markt sein, das eine CAGR von 12,00 % während 2026–2033 registriert, die durch steigende Nachfrage nach kostengünstigen biologen Therapien, steigenden Gesundheitsausgaben und wachsender Prävalenz von Krebs- und Autoimmunerkrankungen angetrieben wird. Die etablierte Gesundheitsinfrastruktur des Landes, das unterstützende regulatorische Umfeld und die Betonung auf die Eindämmung der pharmazeutischen Kosten fördern die Annahme von Biosimilar.
Frankreich Biosimilars Markt Einblick
Der französische Biosimilars-Markt wird durch die zunehmende Nachfrage nach erschwinglichen Biologenmedikamenten, staatliche Anstrengungen zur Kontrolle der Gesundheitsausgaben und die steigende Prävalenz chronischer Krankheiten angetrieben. Die etablierte Gesundheitsinfrastruktur und die regulatorische Ausrichtung des Landes mit der Europäischen Arzneimittel-Agentur unterstützen die Genehmigung und Annahme von Biosimilar-Produkten. Die zunehmende Verwendung von Biosimilaren in der Onkologie, Immunologie und entzündlichen Krankheiten schafft Möglichkeiten für Hersteller. Darüber hinaus unterstützen die Rückzahlungspolitiken, die Verfahren für die Krankenhausbeschaffung und Initiativen zur Förderung der Biosimilarpräskribierung die Marktdurchdringung und den Zugang der Patienten zu kostengünstigen biologischen Behandlungen in ganz Frankreich.
Deutschland Biosimilars Markt Einblick
Der deutsche Biosimilars-Markt wird von einem gut ausgebauten Gesundheitssystem unterstützt, wobei der Schwerpunkt auf einer kosteneffizienten Behandlung und einer starken Übernahme von Biosimilar-Medizinen liegt. Der etablierte Rahmen für die Pharmaindustrie und die Regulierung des Landes im Einklang mit den Leitlinien der Europäischen Arzneimittelagentur erleichtern die Markteintritts- und Produktverfügbarkeit. Die steigende Nachfrage nach biologen Therapien für Krebs, Autoimmunerkrankungen und entzündliche Bedingungen ist eine ermutigende Aufnahme von Biosimilar. Darüber hinaus stärken die Präzisierung von Empfehlungen, die Wettbewerbspreise und die Beschaffungsinitiativen die Marktentwicklung. Die zunehmende Sensibilisierung der Gesundheitsexperten und die Bemühungen zur Optimierung der Gesundheitsausgaben werden erwartet, dass Biosimilars in Krankenhäusern und ambulanten Pflegeeinstellungen in Deutschland eingeführt werden.
Italien Biosimilars Markt Einblick
Der italienische Biosimilars-Markt wächst aufgrund der steigenden Nachfrage nach kostengünstigen biologen Therapien und der Bemühungen, den Zugang zu fortschrittlichen Behandlungen zu verbessern. Das öffentliche Gesundheitssystem und die nationalen Politiken zur Förderung einer angemessenen Biosimilar-Nutzung unterstützen die Adoption in verschiedenen therapeutischen Bereichen, einschließlich Onkologie, Immunologie und Hämatologie. Patentexpirationen für etablierte biologische Arzneimittel schaffen Chancen für Biosimilar-Hersteller, wettbewerbsfähige Alternativen einzuführen. Darüber hinaus tragen das Krankenhaus-basierte Beschaffungswesen, regionale Gesundheitsinitiativen und das wachsende Bewusstsein der Ärzte zur Marktentwicklung bei. Weitere Anstrengungen zur Verwaltung der pharmazeutischen Ausgaben werden erwartet, um die Aufnahme von Biosimilar in ganz Italien während des Prognosezeitraums zu verstärken.
Europa Biosimilars Marktanteil
Die europäische Biosimilar-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Sandoz (Schweiz)
- Celltrion (Südkorea)
- Biocon Biologics (Indien)
- Amgen (US)
- Teva Pharmaceutical Industries (Israel)
- Organon (USA)
- Samsung Bioepis (Südkorea)
- Fresenius Kabi (Deutschland)
- STADA Arzneimittel AG (Deutschland)
- Akkorde Healthcare (U.K.)
- Viatris (USA)
- Pfizer (US)
- Coherus BioSciences (USA)
- Gan & Lee Pharmaceuticals (China)
Neueste Entwicklungen in Europa Biosimilars Markt
- Im Oktober 2026 erweiterten Samsung Bioepis und Teva ihre Partnerschaft, um bis zu sechs Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter Kandidaten, die Fasenra und Ilaris verweisen. Stärkt die Entwicklung Pipeline und kommerzielle Reichweite in den USA, Europa und Kanada.
- Im August 2026 hat Amneal Pharmaceuticals seinen Erwerb von Kashiv BioSciences abgeschlossen. Kombiniert biosimilare Forschungs-, Entwicklungs-, Fertigungs- und Kommerzialisierungsfähigkeiten, um zukünftige Produkteinführungen zu unterstützen.
- Im Juli 2026 hat Formycon mit OneSource Specialty Pharma für die Herstellung von Biosimilar zusammengearbeitet. Erweitert die Fähigkeiten zur Herstellung von Arzneimitteln und Arzneimitteln, um europäische Biosimilar-Programme zu unterstützen.
- Im Mai 2026 starteten Formycon und Klinge Biopharma die aflibercept Biosimilar Produkte Ahzantive und Baiama in der EU mit ersten Rollouts in Deutschland, Frankreich und Italien. Erweitert den Wettbewerb in der Augenheilkunde und bietet zusätzliche Behandlungsmöglichkeiten für retinale Erkrankungen.
- Im März 2026 arbeitete Samsung Bioepis mit Sandoz zusammen, um bis zu fünf Biosimilar-Kandidaten zu entwickeln und zu vermarkten, darunter ein Vedolizumab-Kandidatenreferenzierung Entyvio. Stärkung der Biosimilar-Pipeline in der Immunologie und unterstützt eine breitere Vermarktung in ganz Europa.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











