



Marktsegmentierung für Kontrastmittelinjektoren in Europa nach Produkt (Injektorsysteme und Verbrauchsmaterialien), Typ (Einkopfinjektoren, Zweikopfinjektoren und spritzenlose Injektoren), Anwendung (Radiologie, interventionelle Kardiologie und interventionelle Radiologie), Endverwendung (Krankenhäuser, Diagnosezentren und ambulante Operationszentren) – Branchentrends und Prognose bis 2033
Was ist die Europe Contrast Media Injectors Market Size and Growth Rate
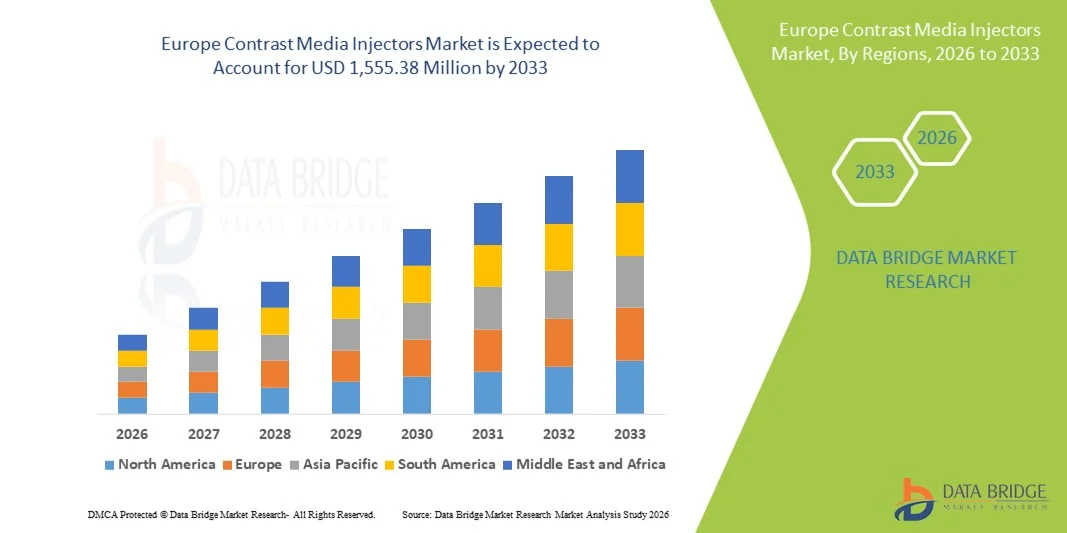
- Wie bei Data Bridge Market Research Analysis wurde die europäische Kontrastmedieninjektoren Marktgröße bewertet925,81 Mio. USD im Jahr 2025und wird voraussichtlich erreichen1,555,38 Mio. USD bis 2033, beiCAGR von 6,70%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz chronischer Krankheiten wieHerz-KreislaufStörungen, Krebs und neurologische Bedingungen, die zu einer erhöhten Nachfrage nach diagnostischen Bildgebungsverfahren einschließlich CT führen,MRT,und Angiographie über europäische Gesundheitseinrichtungen
- Darüber hinaus stärken laufende technologische Weiterentwicklungen in Doppelkopf- und automatisierten Injektorsystemen, die zunehmende Einführung minimalinvasiver Diagnosetechniken und die Ausweitung der Gesundheitsinfrastruktur in Westeuropa die Produktdurchdringung und unterstützen damit die Marktausweitung der Region erheblich.
Marktgröße und Prognose
- Globaler Marktwert (2025):925,81 Mio. USD
- Voraussichtlicher Marktwert (2033):1,555,38 Mio. USD
- Wettervorhersage CAGR (2026–2033):6.70%
Europa Kontrast Medieninjektoren Marktanalyse
- Kontrastmedien Injektoren, essentielle Geräte, die in der diagnostischen Bildgebung eingesetzt werden, um präzise Kontrastmittel während der CT-, MRT- und Interventionsverfahren zu liefern, sind aufgrund der steigenden Nachfrage nach qualitativ hochwertigen Diagnostiken, der wachsenden chronischen Krankheitsprävalenz und der Umstellung auf minimalinvasive Verfahren, die eine genaue und automatisierte Kontrastversorgung erfordern, immer wichtiger.
- Die zunehmende Nachfrage nach Kontrastmedieninjektoren in Europa wird in erster Linie durch etablierte Gesundheitssysteme, strenge regulatorische Rahmenbedingungen, die die Sicherheit und Leistungsfähigkeit betonen, die Investitionen im Gesundheitswesen erhöhen und das Bewusstsein für die Früherkennung von Krankheiten durch fortschrittliche Bildverarbeitungstechnologien erhöhen, die die Einführung von Injektorsystemen und Verbrauchsmaterialien vorantreiben
- Deutschland dominierte im Jahr 2025 den europäischen Kontrastmedieninjektorenmarkt mit einem geschätzten Umsatzanteil von 31,3 %, unterstützt durch hohe Verfahrensvolumina, fortgeschrittene Bildgebungsinfrastruktur und starkem medizinischen Gerätebau
- Das Vereinigte Königreich wird voraussichtlich das am schnellsten wachsende Land im europäischen Kontrastmedieninjektorenmarkt während des Prognosezeitraums sein, da moderne bildgebende Einrichtungen, staatliche Initiativen zur Verbesserung der Krankenhauseffizienz und die zunehmende Nutzung fortgeschrittener Injektortypen sowohl in diagnostischen als auch in interventionellen Verfahren eingeführt werden.
- Zwei-Kopf-Injektoren dominierten den Markt im Jahr 2025 mit einem Anteil von 44,9% durch ihre Fähigkeit, präzise und gleichzeitige Injektion von Kontrastmitteln und Saline zu liefern, die Prozesszeit zu reduzieren, menschliche Fehler zu minimieren, die Workflow-Effizienz zu verbessern und komplexe Diagnostik undInterventionsbilderVerfahren in Krankenhäusern und diagnostischen Zentren
Report Scope und Europa Gegenmedien Injektoren Marktsegmentierung
|
Attribute |
Europa Contrast Media Injectors Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Europa-Kontrast-Medien-Injektorenmarkt
Automatisierung und digitale Integration Diagnostische Präzision steigern
- Ein wesentlicher und beschleunigter Trend im europäischen Kontrastmedieninjektorenmarkt ist die Integration von Automatisierungs- und digitalen Plattformen mit Injektorsystemen, die Steigerung der Workflow-Effizienz, Dosiergenauigkeit und Patientensicherheit in diagnostischen und interventionellen Verfahren
- So können z.B. mit automatisierter Software ausgestattete Doppelkopfinjektoren präzise Kontrast- und Saline-Volumen gleichzeitig liefern, die Prozesszeit reduzieren und den menschlichen Fehler in hochvolumigen Radiologieabteilungen minimieren.
- Digitale Integration ermöglicht Injektoren die Schnittstelle zu Krankenhaus PACS (Bild Archivierung und Kommunikationssysteme) und Radiologie-Informationssysteme, die eine zentrale Überwachung, Dosisverfolgung und Echtzeit-Benachrichtigungen für anormale Injektionsparameter ermöglichen
- Die nahtlose Anbindung von Injektorsystemen mit digitaler Krankenhausinfrastruktur erleichtert standardisierte Protokolle und verbesserte Einhaltung von Sicherheitsvorschriften, optimierte Operationen über mehrere bildgebende Modalitäten
- Dieser Trend zu Automatisierung, Konnektivität und Präzision setzt die Erwartungen an bildgebende Geräte um, mit Unternehmen wie MEDRAD entwickeln Injektorsysteme, die programmierbare Protokolle, Echtzeitüberwachung und Kompatibilität mit fortschrittlicher bildgebender Software anbieten
- Die Nachfrage nach Injektorsystemen, die Automatisierung und digitale Integration kombinieren, wächst in Krankenhäusern, diagnostischen Zentren und ambulanten Chirurgiezentren rapide, da Gesundheitsanbieter zunehmend Effizienz, Genauigkeit und Patientensicherheit priorisieren
- Die Annahme von AI-gestützten Injektoren, die in der Lage sind, historische Injektionsdaten zu analysieren, um den Kontrastfluss und das Timing zu optimieren, ist ein Trend, um die Diagnoseergebnisse und die Patientensicherheit weiter zu verbessern.
Europa Kontrast Medieninjektoren Marktdynamik
Fahrer
Steigerung der Nachfrage aufgrund von Rising Imaging-Verfahren und Gesundheitswesen Investitionen
- Das steigende Volumen der diagnostischen Bildgebungsverfahren in ganz Europa sowie wachsende Investitionen inGesundheitInfrastruktur, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Kontrastmedieninjektoren
- Zum Beispiel kündigte Bracco Imaging im März 2025 den Ausbau seines automatisierten Injektor-Portfolios an europäische Krankenhäuser, um hochvolumige CT- und interventionelle Bildgebungs-Workflows effizient zu unterstützen
- Bei steigender chronischer Krankheitsprävalenz erfordern Krankenhäuser und Diagnosezentren zunehmend eine präzise und zuverlässige Kontrastabgabe für eine genaue Abbildung, eine treibende Einführung von Zweikopf- und Spritzenlosen Injektorsystemen
- Darüber hinaus machen staatliche Initiativen zur Modernisierung von Krankenhäusern und zur Umsetzung standardisierter Bildverarbeitungsprotokolle automatisierte und digital integrierte Injektoren, die für die klinische Effizienz und Patientensicherheit unerlässlich sind.
- Funktionen wie programmierbare Injektionsprotokolle, Echtzeit-Überwachung und Dosis-Tracking bieten Gesundheitsdienstleistern eine verbesserte Kontrolle, Genauigkeit und Workflow-Optimierung, propelling Injektorsystem Adoption
- Die zunehmende Vorliebe für minimalinvasive Eingriffe in die interventionelle Kardiologie und Radiologie erhöht die Nachfrage nach hochpräzisen Injektorsystemen
- Strategische Partnerschaften zwischen Injektorherstellern und bildgebenden Geräteanbietern erweitern die Verfügbarkeit und Übernahme fortschrittlicher Injektorlösungen in europäischen Krankenhäusern und Diagnosezentren
Zurückhaltung/Challenge
Operationelle Komplexität und Kapitalanlagen
- Die relativ hohen anfänglichen Kosten für fortgeschrittene Injektorsysteme, einschließlich dualer und digital integrierter Plattformen, können die Übernahme von haushaltsbewussten Krankenhäusern und kleineren Diagnosezentren begrenzen
- So kann beispielsweise die Integration von Injektorsystemen mit der IT-Infrastruktur des Krankenhauses eine spezialisierte Ausbildung für das Radiologiepersonal erfordern, die operative Komplexität und die kurzfristigen Implementierungskosten erhöhen
- Operationelle Ausfallzeiten durch Systemwartung oder Software-Updates können hochvolumige Bildgebungspläne stören und stellen eine Herausforderung für Gesundheitsdienstleister dar, die auf Injektorsicherheit vertrauen
- Während Kostensenkungen auftreten, kann die wahrgenommene Prämie für automatisierte und digital integrierte Injektoren eine rasche Annahme in bestimmten europäischen Märkten mit eingeschränkten Gesundheitsbudgets behindern
- Überwindung dieser Herausforderungen durch Mitarbeiterschulung, skalierbare Einsatzmöglichkeiten und kostengünstige Injektorlösungen werden für nachhaltiges Wachstum in Krankenhäusern, diagnostischen Zentren und ambulanten Chirurgiezentren von entscheidender Bedeutung sein.
- Regelmäßige Einhaltung und die Notwendigkeit einer regelmäßigen Validierung der Injektorleistung können die Annahme verlangsamen, insbesondere in kleineren Abbildungszentren mit begrenzten technischen Ressourcen
- Ein begrenztes Bewusstsein für fortgeschrittene Injektor-Features unter Fachleuten im Gesundheitswesen kann den wahrgenommenen Wert reduzieren, die Bildungsinitiativen und Demonstrationsprogramme von Herstellern erfordern
Europa Contrat Media Injectors Market Scope
Der Markt wird auf der Grundlage von Produkt, Typ, Anwendung und Endverwendung segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der europäische Kontrastmedieninjektorenmarkt in Injektorsysteme und Verbrauchsmaterialien segmentiert. Das Segment Injektorsysteme dominierte den Markt im Jahr 2025 mit dem größten Umsatzanteil von 67%, angetrieben durch Krankenhäuser und diagnostische Zentren Priorisierung präziser, zuverlässiger und automatisierter Kontrastlieferung für CT, MRI und Interventionsverfahren. Injektorsysteme werden aufgrund ihrer Fähigkeit, Injektionsprotokolle zu standardisieren, menschliche Fehler zu reduzieren und mit Krankenhaus PACS und Radiologie-Informationssystemen zu integrieren, bevorzugt. Healthcare-Anbieter übernehmen zunehmend dual-head- und programmierbare Systeme, um hohe Prozessvolumina effizient zu verwalten. Das Segment profitiert auch von häufigen Upgrades und Ersatzzyklen, da Institutionen in digitale und automatisierte Bildgebungstechnologien investieren. Darüber hinaus verbessern fortschrittliche Injektorsysteme mit Echtzeitüberwachung die Patientensicherheit und die Workflow-Produktivität und unterstützen ihre starke Marktpräsenz.
Das Verbrauchsmaterial-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch die steigende Verwendung von Einwegspritzen, Kontrastmittellinien, und Verbinder in Krankenhäusern und ambulanten Chirurgiezentren. Die zunehmenden Bedenken hinsichtlich der Kreuzkontamination und der Infektionsbekämpfung beschleunigen die Annahme von Einmalverbrauchsmitteln. Die Verbrauchsmaterialien erfahren auch eine stetige Nachfrage aufgrund wiederkehrender Anforderungen in hochvolumigen Abbildungsverfahren. Ihre Wirtschaftlichkeit und Kompatibilität mit mehreren Injektorsystemen fördern die Aufnahme. Die steigende Vorliebe für ambulante und ambulante Bildgebungsverfahren, die sich stark auf Einweg-Verbrauchsmaterialien verlassen, trägt auch zum Segmentwachstum bei.
- Typ
Auf Basis des Typs wird der Markt in Einkopf-Injektoren, Zweikopf-Injektoren und spritzenlose Injektoren segmentiert. Das Segment Doppelkopf-Injektoren dominierte den Markt im Jahr 2025 mit einem Anteil von 44,9%, angetrieben durch ihre Fähigkeit, gleichzeitige Kontrast- und Saline-Injektionen genau zu liefern, die Prozesszeit zu reduzieren und die operative Effizienz in hochvolumigen Abbildungszentren zu erhöhen. Dual-Kopf-Injektoren werden in Krankenhäusern und diagnostischen Zentren für interventionelle Kardiologie und Radiologie hoch geschätzt, wo präzise Dosierung kritisch ist. Ihre Kompatibilität mit Automatisierungs- und Digitalüberwachungssystemen ermöglicht eine nahtlose Integration mit Krankenhaus-Imaging-Workflows. Darüber hinaus minimieren Doppelkopfinjektoren Fehler, die mit manuellen Injektionen verbunden sind, wodurch die Patientensicherheit verbessert wird. Die zunehmende Adoption wird durch staatliche und institutionelle Investitionen in fortschrittliche Bildgebungstechnologien weiter unterstützt und als dominanter Injektortyp in Europa etabliert.
Das Segment Spritzenlose Injektoren wird durch die zunehmende Adoption in ambulanten Diagnosezentren und ambulanten Chirurgiezentren, wo kompakte, einfach zu bedienende Systeme bevorzugt werden, das schnellste Wachstum während 2026–2033 beobachten. Syringeless Injektoren reduzieren die Prozess-Setup-Zeit und ermöglichen einen schnelleren Patientendurchsatz, so dass sie ideal für kleinere Anlagen. Zudem minimieren sie Wartungsanforderungen und senken die Betriebskosten im Vergleich zu herkömmlichen Systemen. Das zunehmende Bewusstsein für die Infektionsbekämpfung und die ökologische Nachhaltigkeit profitiert auch von der reduzierten Abfallbehandlung. Darüber hinaus sorgt ihre Integration mit digitalen Dosis-Tracking-Systemen für Genauigkeit und Compliance und erhöht ihre Popularität in aufstrebenden klinischen Einstellungen.
- Anwendung
Auf Basis der Anwendung wird der europäische Kontrastmedieninjektorenmarkt in Radiologie, interventionelle Kardiologie und interventionelle Radiologie segmentiert. Das Segment Radiologie dominierte den Markt im Jahr 2025 mit einem Anteil von 55%, angetrieben durch hohe Verfahrensvolumen in Krankenhäusern und diagnostischen Zentren, die CT- und MRT-Scans durchführen. Radiologie-Abteilungen priorisieren Genauigkeit, Workflow-Effizienz und Patientensicherheit, die durch automatisierte Zweikopf-Injektorsysteme erleichtert werden. Das Segment profitiert von einer wiederkehrenden Nachfrage aufgrund der routinemäßigen Abbildung zur chronischen Krankheitsüberwachung und präventiven Diagnostik. Die Integration mit PACS- und Radiologieinformationssystemen verbessert die betriebliche Effizienz. Darüber hinaus sind Radiologie-Abteilungen Frühanwender von AI-gestützten Injektoren, die das Einspritzzeitpunkt und die Dosierung optimieren und die Dominanz des Segments stärken.
Das interventionelle Kardiologie-Segment wird erwartet, dass das schnellste Wachstum während 2026–2033 durch die Erhöhung minimalinvasiver Verfahren und die steigende Prävalenz von Herz-Kreislauf-Erkrankungen in ganz Europa zu beobachten ist. Injektorsysteme in diesem Segment müssen präzise Kontrastvolumina in Echtzeit liefern und die Abbildungsgenauigkeit bei Katheter-basierten Eingriffen verbessern. Die zunehmenden Investitionen in spezialisierte Kath-Laboren und einen hohen Patientendurchsatz steigern die Adoption. Kompakte Doppelkopf- und Spritzenlose Injektoren werden für interventionelle Kardiologieverfahren, insbesondere in ambulanten und ambulanten Einstellungen, zunehmend bevorzugt. Auch die Kenntnis der Strahlendosisreduktion und der Workflow-Optimierung treibt das Wachstum in diesem Segment an.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Markt in Krankenhäuser, diagnostische Zentren und ambulante Chirurgiezentren (ASCs) segmentiert. Das Segment Spitäler dominierte den Markt im Jahr 2025 mit einem Anteil von 61%, angetrieben durch ihre hohen Prozessvolumina, umfangreiche diagnostische Abbildungsinfrastruktur und die Notwendigkeit zuverlässiger, automatisierter und digital integrierter Injektorsysteme. Krankenhäuser investieren in Doppelkopf- und AI-gestützte Injektoren, um bildgebende Protokolle zu standardisieren, die Patientensicherheit zu verbessern und die Arbeitsflusseffizienz zu verbessern. Fortgeschrittene Injektorsysteme unterstützen auch interventionelle Kardiologie- und Radiologieanwendungen im Krankenhaus, was ihre Dominanz weiter verfestigt. Das Segment profitiert von wiederkehrenden Nachfragen und häufigen Upgrades, da Krankenhäuser die bildgebenden Abteilungen modernisieren.
Das Segment Ambulatory Chirurgie Centers (ASCs) wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bezeugt wird, das durch den steigenden Trend der ambulanten minimal-invasiven Prozeduren und die zunehmende Vorliebe für die bildgebende Diagnostik am selben Tag getrieben wird. ASCs bevorzugen kompakte, einfach zu bedienende und kostengünstige Injektorsysteme, die die Rüstzeit und die betriebliche Komplexität reduzieren. Für diese Einrichtungen eignen sich besonders zahnlose und doppelkopfförmige Injektoren, die einen effizienten Patientendurchsatz ermöglichen. Die zunehmende Patientennachfrage nach Bequemlichkeit und schnellen Prozeduren, verbunden mit Infektionskontrollanforderungen, beschleunigt die Adoption in ASCs. Darüber hinaus erhöht die Integration mit digitalen Überwachungsplattformen die Genauigkeit und Compliance in den ambulanten Einstellungen und das schnelle Wachstum.
Europa Kontrast Medieninjektoren Markt Regionale Analyse
- Deutschland dominierte im Jahr 2025 den europäischen Kontrastmedieninjektorenmarkt mit einem geschätzten Umsatzanteil von 31,3 %, unterstützt durch hohe Verfahrensvolumina, fortgeschrittene Bildgebungsinfrastruktur und starkem medizinischen Gerätebau
- Gesundheitsdienstleister in der Region hochwertig Präzision, Workflow-Effizienz und Patientensicherheit von modernen Injektorsystemen sowie nahtlose Integration mit Krankenhaus PACS und Radiologie-Informationssystemen
- Diese weit verbreitete Adoption wird durch robuste Investitionen im öffentlichen Gesundheitswesen, fortgeschrittene Interventionsradiologie- und Kardiologieprogramme und zunehmendes Bewusstsein für die Vorteile automatisierter und digital integrierter Injektorlösungen unterstützt und Europa als Schlüsselmarkt für Krankenhäuser und Diagnosezentren etabliert.
Deutschland Kontrastmedieninjektoren Markt Insight
Der Deutschland-Kontrastmedieninjektorenmarkt dominierte Europa im Jahr 2025 und erfasste den größten Umsatzanteil von 31,3 %, der durch fortgeschrittene Krankenhausinfrastruktur, hohe Abbildungsmengen und starke Einführung automatisierter und dualer Injektorsysteme gefördert wurde. Der Schwerpunkt Deutschlands auf Innovation, digitale Integration und Patientensicherheit fördert die Akzeptanz in öffentlichen und privaten Gesundheitseinrichtungen. Krankenhäuser und Diagnosezentren bevorzugen Injektorsysteme mit Echtzeit-Überwachung und programmierbaren Protokollen, um die Kontrastlieferung zu standardisieren. Zunehmende Interventionsverfahren in der Kardiologie und Radiologie sowie häufige Upgrades von bildgebenden Abteilungen unterstützen ein anhaltendes Marktwachstum.
Frankreich Contrast Media Injectors Market Insight
Der Markt für kontrastreiche Medieninjektoren in Frankreich entfiel 2025 auf 26 % der Einnahmen Europas, die durch die Modernisierung von Krankenhaus-Imaging-Einrichtungen, wachsende ambulante diagnostische Zentren und die Einführung von doppel- und spritzenlosen Injektoren verursacht wurden. Die französischen Gesundheitsdienstleister investieren in automatisierte Systeme, um die Verfahrenseffizienz zu verbessern und die Patientensicherheit zu verbessern. Die Nachfrage wird durch staatliche Initiativen unterstützt, die die Digitalisierung und die Standardisierung von Diagnoseprotokollen fördern. Sowohl Radiologie als auch Interventionsverfahren sehen eine verstärkte Einführung von Präzisionsinjektorsystemen.
Vereinigtes Königreich Contrast Media Injectors Market Insight
Der Markt für kontrastreiche Medieninjektoren im Vereinigten Königreich wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die durch den Ausbau von Krankenhausnetzen, steigenden Interventionsprozeduren und wachsender ambulanter und ambulatorischer Chirurgie-Center-Adoptionen angetrieben wird. Erhöhung der Herz-Kreislauf-Erkrankung Prävalenz und Betonung der Workflow-Optimierung fördern die automatisierte Injektor-Adoption. Die starke Gesundheitsinfrastruktur des Vereinigten Königreichs, die Integration von Injektoren mit IT-Systemen des Krankenhauses und die Präferenz von Injektoren mit Doppelkopf und AI-assisted unterstützen ein nachhaltiges Wachstum. Das Land tritt auch als der am schnellsten wachsende Injektormarkt in Europa auf, da Regierungsprogramme die Krankenhauseffizienz und die Abbildungsgenauigkeit verbessern.
Italien Contrast Media Injectors Market Insight
Der italienische Kontrastmedieninjektorenmarkt gewinnt aufgrund steigender Abbildungsvolumina, insbesondere in interventionellen Radiologie- und Kardiologieverfahren, an Zugkraft. Investitionen in die Krankenhausmodernisierung, die Digitalisierung von Radiologieabteilungen und die Einführung von Zweikopf- und Spritzenlosen Injektorsystemen sind wichtige Wachstumsfaktoren. Italienische Gesundheitsdienstleister bevorzugen zunehmend automatisierte Systeme, um die Kontrastdosierung zu optimieren, die Sicherheit zu verbessern und die Prozesszeit zu reduzieren. Regionale Initiativen, die ambulante diagnostische Zentren und ambulante chirurgische Einrichtungen fördern, unterstützen die Markterweiterung.
Europe Contrast Media Injectors Market Share
Die Europe Contrast Media Injectors Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ulrich medical (Deutschland)
- MEDTRON AG (Deutschland)
- Guerbet AG (Frankreich)
- GE HealthCare (USA)
- Nemoto Kyorindo Co., Ltd. (Japan)
- Mallinckrodt Pharmaceuticals (USA)
- Medtron AG (Deutschland)
- Lantheus Holdings, Inc. (USA)
- AngioDynamics, Inc. (USA)
- APOLLO RT Co. Ltd. (USA)
- Magnus Health (USA)
- TAEJOON PHARM (Südkorea)
- Spago Nanomedical AB (Schweden)
- MedWrench, LLC (USA)
- Anaecon India Health Care Pvt. Ltd. (India)
- Shenzhen Anke High-Tech Co., Ltd. (China)
- Bayer AG (Deutschland)
- Bracco Imaging S.p.A (Italien)
- ACIST Medical Systems (US)
Was sind die jüngsten Entwicklungen in Europa Contrast Media Injectors Market
- Im April 2025 fügte University College London Hospitals (UCLH) ulrich medizinische Injektorpumpen hinzu, um die Kontrastverwaltung zu verbessern, berichtete, dass die neuen Pumpen den Workflow durch die Verringerung des Verbrauchs reduzieren, so dass ein einziger Saline-Beutel einen ganzen Tag dauert und die Sicherheit mit einstellbaren Injektionsmodi für dynamische Studien in der MRT-Bildgebung erhöht
- Auf dem European Congress of Radiology (ECR 2025) präsentierte Bracco Imaging im März 2025 Innovationen in Kontrastmedien und Nachhaltigkeit, die Entwicklungen zur Verbesserung der Kontrasteffizienz, zur Verringerung der Umweltauswirkungen und zur Verbesserung der Patientensicherheit hervorheben und seine führende Rolle in fortschrittlichen Bildgebungstechnologien bekräftigen.
- Im September 2024 haben spritzenfreie Kontrastmittelinjektoren mehr Nutzer in ganz Europa gewonnen, mit überdurchschnittlichem Umsatzwachstum in Kontrastmittelinjektoren für CT und MRT, insbesondere in Frankreich, wo flexible Schlauchsysteme für eine verbesserte Effizienz und einen höheren Patientendurchsatz gut aufgenommen wurden.
- Im Juli 2024 kündigte Ulrich Medical außergewöhnliches Wachstum im europäischen Kontrastmedieninjektorsegment an, das durch eine starke Übernahme von CT-Bewegungen SPICY und MRI Max 3 Injektoren angetrieben wird, die effiziente Workflows und multi-Patienten Einsatz unterstützen und dem Unternehmen dabei helfen, seinen europäischen Marktanteil zu steigern
- Im Mai 2023 erhielt ulrich medicals CT-Bewegung Spicy Kontrastmittel Injektor verbesserte Funktionalitätseinführungen, einschließlich erhöhter Druck- und Durchflussleistung und digitaler Schnittstellen, um den Workflow zu vereinfachen und automatisierte Injektionsprotokolle zu ermöglichen, die in großen europäischen Radiologieforen gezeigt wurden.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











