


Europa Electrical Steel Market Segmentation, Nach Produkt (Nicht-Grain-Oriented und Grain-Oriented), Dicke (bis zu 0,30 mm, 0,31–0,50 mm und über 0,50 mm), Anwendung (Motoren, Transformatoren, Generatoren und andere), Endbenutzer (Automotive, Energie & Leistung, Fertigung, Haushaltsgeräte, Bau & Infrastruktur und andere)- Industrietrends und Prognose bis 2033
Was ist die Größe und das Wachstum von Elektrostahl
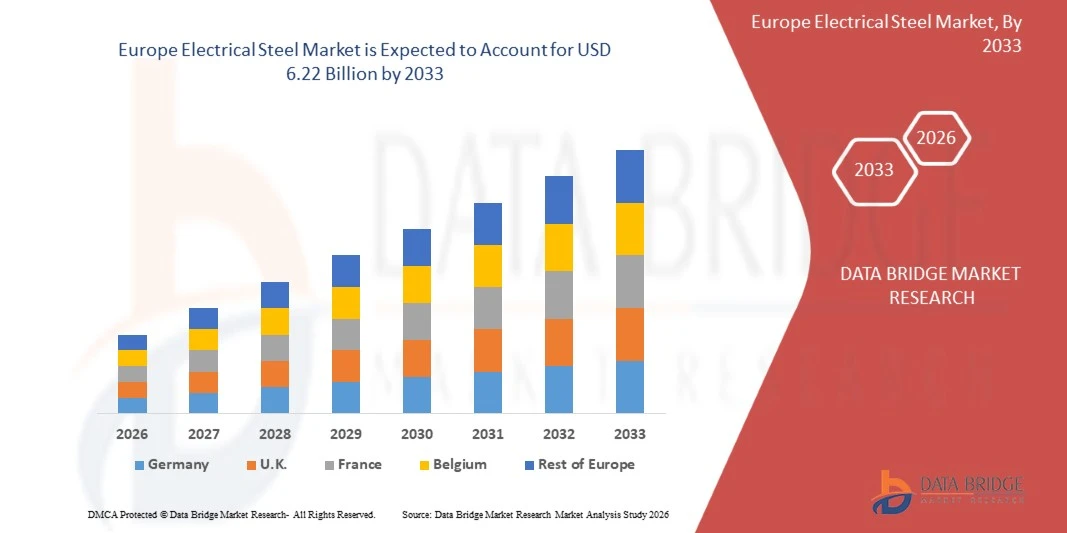
- Nach der Data Bridge Market Research Analyse wurde der Elektrostahlmarkt auf3,99 Milliarden USD im Jahr 2025und wird zu erreichen6,22 Milliarden USD bis 2033, in einemCAGR von 5,7% von 2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die Beschleunigung der Netzmodernisierung, die schnelle Einführung von Elektrofahrzeugen, steigende erneuerbare Energieanlagen und die steigende Nachfrage nach hocheffizienten Motoren und Transformatoren in den Bereichen Strom, Automotive, Fertigung, Haushaltsgerät und Bauwesen angetrieben wird.
- Die beschleunigte Verschiebung in Richtung Netzausbau, Fahrzeugelektrifizierung und erneuerbare Energieerzeugung, kombiniert mit strengeren Effizienzanforderungen für Motoren und Transformatoren auf dem ganzen Kontinent, unterstützt die Marktakzeptanz. Elektrostahl wird über Strom- und Verteilertransformatoren, elektrische Traktionsmotoren, Wind- und Hydrogeneratoren, industrielle Antriebe und Haushaltsgeräte eingesetzt, wodurch Hersteller weniger Kernverluste und höhere magnetische Effizienz durch körnige und nicht-kornorientierte Qualitäten erzielen.
Marktgröße und Prognose
- Europa Marktwert (2025): USD 3.99 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.22 Milliarden
- Prognose CAGR (2026–2033): 5,7%
- Führendes Land im Jahr 2025: Deutschland
- Schnellster Anbauland: Türkei
Was sind die großen Takeaways des Elektrostahlmarktes
- Deutschland dominierte den elektrischen Stahlmarkt mit dem größten Umsatzanteil von 27,35 % im Jahr 2025, unterstützt durch seine dichte Basis von Transformator, Elektromotor und Automobil-Komponenten-Produktion und nachhaltige Netz- und Industrieelektrifizierungsinvestitionen im ganzen Land.
- Die Türkei wird voraussichtlich das am schnellsten wachsende Land bei einem CAGR von 7,84% von 2026 bis 2033 sein, das durch den Ausbau von elektrischen Geräten und Geräteherstellung, steigender Infrastrukturinvestitionen und wachsender exportorientierter Motorenproduktion betrieben wird.
- Das nicht-kornorientierte Segment führte den Markt mit einem Anteil von 61,7% im Jahr 2025, angetrieben von steigendem Elektrofahrzeug Traktionsmotor und industrieller Antriebsproduktion.
- Grain-orientiert ist der am schnellsten wachsende Produkttyp, der eine CAGR von 6,9 % registriert, was den Bedarf an hocheffizienten Strom- und Verteilertransformatorenkernen über expandierende Stromnetze widerspiegelt.
- Das Segment 0,31–0,50 mm dominierte die Dickenkategorie mit einem Umsatzanteil von 46,2 % im Jahr 2025, was durch einen umfangreichen Einsatz in Industriemotoren, Generatoren, Geräten und mittleren Transformatoren führte.
- Die Motoren entfielen auf 46,8% des Marktanteils im Jahr 2025, unterstützt durch die Erhöhung der Elektrifizierung von Fahrzeugen, Industrieantrieben, Wärmepumpen, Pumpen, Kompressoren und Haushaltsgeräten.
- Das Segment Transformatoren ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 6,6%, angetrieben durch Erhöhung der Netzausweitung und erneuerbarer Energieintegration.
Bericht Umfang und Segmentierung des Elektrostahlmarkts
|
Attribute |
Elektrische Stahl Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Elektrostahlmarkt
- Elektrische Stahlproduzenten bewegen sich zunehmend von der Rohstoff-Silizium-Stahlversorgung auf hochwertige, anwendungsspezifische Güten, kombinieren dünnere Messgeräte, verlustarme Chemiker, fortschrittliche Isolationsbeschichtungen und dekarbonisierte Produktionswege, um Elektromotoren, Transformatoren und erneuerbare Generatoren zu dienen.
- So produzierte das Unternehmen im März 2026 laut ArcelorMittal Europe – Flat Products die erste industrielle Spule auf seinen neuen Mardyck-Linien in Nordfrankreich, eine 500 Millionen Euro Investition, die darauf abzielte, seine europäische elektrische Stahlkapazität auf 295.000 Tonnen pro Jahr zu verdreifachen und hochpolarisierte iCARe-Klassen für E-Traktionsanwendungen zu unterstützen.
- Grid-Operatoren und Gerätehersteller priorisieren verlustarme Transformator-Kerne, wodurch körnige Grade strategische Eingänge für Unterstationen, Rechenzentren, Offshore-Windverbindungen und grenzüberschreitende Übertragungsprojekte.
- Handelsschutz und Versorgungssicherheit sind die Umgestaltung von Beschaffungsstrategien, mit Herstellern, Transformatorenherstellern und politischen Entscheidungsträgern, die zunehmend auf die regionale Verfügbarkeit, die Rückverfolgbarkeit von Schmelze und die Widerstandsfähigkeit von körnigen elektrischen Stahlversorgungsketten auf dem ganzen Kontinent ausgerichtet sind.
- So haben beispielsweise im September 2026 gemäß der Europäischen Kommission am 25. September 155 Tage lang vorläufige Schutzmaßnahmen für körnigen Elektrostahl, verwandte Bleche und Kerne mit Preisschwellen von 2.800 bis 3.300 € pro Tonne innerhalb von Quoten umgesetzt, was den wachsenden politischen Schwerpunkt auf dem Schutz strategischer Elektrostahlversorgungsketten widerspiegelt.
- Da die Netzinvestition, das Eindringen von Elektrofahrzeugen und die Erneuerbare Kapazität weiter ausbauen, wird erwartet, dass Elektrostahl über ein konventionelles magnetisches Material hinaus zu einem strategischen Ermächtiger der europäischen Elektrifizierungs-, Energiesicherheits- und industriellen Entkohlungsziele entwickelt wird.
Was sind die Schlüsseltreiber des Elektrostahlmarktes
- Die rasche Expansion und Modernisierung der europäischen Stromnetze erhöht die Nachfrage nach Strom- und Verteilertransformatoren, die von verlustarmen körnigen Elektrostahls abhängen, um die Effizienz zu verbessern und Verluste zu reduzieren.
- So schätzte das European Grids Package im Dezember 2025 nach Angaben der Europäischen Kommission, dass EU-Stromnetze bis 2040 Investitionen in Höhe von rund 1.341,72 Milliarden US-Dollar benötigen, darunter 816,21 Milliarden US-Dollar für Verteilernetze, was die langfristigen Nachfrageaussichten für Transformatorkerne, Bleche und körnige Elektrostahl über Versorgungsbetriebe, Windentwickler und Rechenzentren hervorhebt.
- Autohersteller, Motorhersteller und industrielle Gerätehersteller integrieren hocheffiziente elektrische Antriebe, um Emissionsziele und Energieeffizienzvorschriften zu erfüllen, den Verbrauch von dünnen, verlustarmen nicht-kornorientierten elektrischen Stahl für Traktions-, Industrie- und Gerätemotoren zu erhöhen.
- So kündigte das Unternehmen im März 2023 laut thyssenkrupp Steel Europe eine Investition von rund 167.72 Mio. USD in eine neue Glüh- und Isolierlinie in Bochum für dünnere, hochsilizierte nicht-kornorientierte Elektrostahl mit einer Kapazität von bis zu 218.000 Tonnen pro Jahr für Elektrofahrzeuge in Deutschland an.
- Mit Wind-, Solar- und Hydro-Kapazitätserweiterung und Heizung, Transport und Industrie elektrifizieren, elektrische Stahlhersteller sind positioniert, um von der anhaltenden Nachfrage nach Generatoren, Transformatoren und effizienten Motoren zu profitieren.
Welche Faktoren erschweren das Wachstum des Elektrostahlmarktes
- Die Produktion von Elektrostahl ist kapitalintensiv und technisch anspruchsvoll, erfordert präzise Siliziumlegierungen, Kaltwalzen, Glühen und Beschichtungen, während erhöhte Energie- und Kohlenstoffkosten auf die Wettbewerbsfähigkeit der Mühlen einwirken.
- So kündigte thyssenkrupp Steel Europe im Dezember 2025 eine vorübergehende Stilllegung der Elektrostahlproduktion in Gelsenkirchen, Deutschland, und Isbergues, Frankreich, an, die billige Einfuhren aus Asien beschuldigte und davor warnte, dass 1.200 zusätzliche Arbeitsplätze im gesamten Stahlbetrieb gefährdet waren.
- Die Überschreitung preisgünstiger Importe, die Abzweigung des Handels und die globale Überkapazität können die Preise verschlechtern, die Kapazitätsauslastung verringern und Investitionsentscheidungen zwischen regionalen Erzeugern verzögern, insbesondere in Getreidesorten, in denen nur wenige qualifizierte Lieferanten tätig sind.
- Transformer und Motorhersteller stehen vor einer engen Verfügbarkeit von qualifizierten Graden, langen Kundenzulassungszyklen und steigenden Eingangskosten, die Lieferzeiten verlängern und die Projektkosten erhöhen können, wenn Handelsmaßnahmen den Zugang zu spezialisiertem importiertem Stahl einschränken.
- So warnte beispielsweise im September 2026 laut EU-Perspektiven Transmission & Distribution Europe, dass der vorläufige Schutz der EU auf körnigem Elektrostahl über 700 Millionen Euro pro Jahr von der Transformatorenindustrie auf nur zwei inländische Hersteller übertragen würde, wobei die europäischen Hersteller nicht alle Branchenbedürfnisse erfüllen können, Kosten- und Versorgungsprobleme für nachgelagerte Transformatorenhersteller und den größeren Netzaufbau hervorheben.
- Die Kombination von hohen Produktionskosten, Importwettbewerb, handelspolitischer Unsicherheit und Abhängigkeit von einer begrenzten Anzahl qualifizierter Lieferanten kann die Expansion bei kostensensitiven Transformatoren-, Motor- und Geräteherstellern einschränken, insbesondere wenn alternative Kernmaterialien oder kostengünstigere importierte Sorten zur Verfügung stehen.
Wie wird der Elektrostahlmarkt segmentiert
Der elektrische Stahlmarkt wird auf Basis von Produkt, Dicke, Anwendung und Endverbraucher in der gesamten Region segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der elektrische Stahlmarkt in nicht-kornorientierte und körnige Ausrichtung segmentiert. Das nicht-kornorientierte Segment dominierte den Markt mit 61,7% Anteil im Jahr 2025, unterstützt durch die Steigerung der Produktion von Elektrofahrzeug-Traktionsmotoren, Industrieantrieben, Generatoren und Haushaltsgeräten. Nicht-kornorientierte Grade bieten einheitliche magnetische Eigenschaften in allen Richtungen, so dass sie gut für rotierende Maschinen geeignet. Sie werden zunehmend in der Automobil-, Windkraft-, Industrieautomation- und Konsumgeräte-Anwendung eingesetzt. Verbesserungen in dünneren Messgeräten, höhere Polarisation und niedrigere Kernverluste verstärken die Nachfrage weiter. Die Integration mit fortschrittlichen Isolations- und Selbstbondbeschichtungen ermöglicht zudem einen höheren Wirkungsgrad und eine bessere Stapelleistung über Motordesigns hinweg.
Das körnige Segment soll das schnellste Wachstum bei einem CAGR von 6,9 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach hocheffizienten Leistungs- und Verteilungstransformatorenkernen angetrieben wird. Grain-orientierte Grade bieten sehr geringe Verluste entlang der Walzrichtung, was für die Reduzierung von Leerlastverlusten bei Transformatoren wesentlich ist. Zu ihren Anwendungen zählen Stromwandler, Verteilertransformatoren, Umspannwerke und erneuerbare Energienetzanschlüsse. Die zunehmende Netzausweitung und der Ersatz von alternden Netzwerk-Assets schaffen zusätzliche Nachfrage in Versorgungsbereichen, Wind- und Solarentwicklern und Rechenzentren. Verbesserungen in Domain-refinierten und hochpermeability grades erhöhen die Effizienz. Auch die Handelsmaßnahmen und die begrenzte Anzahl qualifizierter regionaler Hersteller sind die Umgestaltung von Angebots- und Beschaffungsentscheidungen.
- Von Dicke
Der Elektrostahlmarkt wird aufgrund der Dicke in bis zu 0,30 mm, 0,31–0,50 mm und über 0,50 mm segmentiert. Das Segment 0.31–0.50 mm dominierte den Markt mit 46,2% Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz in Industriemotoren, Generatoren, Geräten und mittleren Transformatoren. Dieser Dickenbereich bietet eine ausgewogene Kombination aus magnetischer Leistung, mechanischer Festigkeit und Kosteneffizienz für die hochvolumige Fertigung. Elektrostahl in diesem Bereich ist weit verbreitet von Motor- und Generatorherstellern auf der Suche nach zuverlässigen, standardisierten Kaschiermaterialien. Das Sortiment bietet zudem Flexibilität für Stanz-, Stapel- und Kernmontage über unterschiedliche Gerätedesigns und Produktionsvolumen.
Das bis zu 0,30 mm-Segment soll das schnellste Wachstum bei einem CAGR von 7,1% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Übernahme von Elektrofahrzeug-Traktionsmotoren, Hochgeschwindigkeitsantrieben und Niederverlust-Transformatorkernen. Die Innenlamellen reduzieren Wirbelstromverluste, ermöglichen eine höhere Effizienz, kompakte Motorkonstruktionen und einen verbesserten Fahrbereich. Grain-orientierte Transformatorbleche in diesem Bereich unterstützen auch geringere Leerlaufverluste über Stromnetze. Autohersteller und Motorhersteller geben zunehmend ultradünne und hochfeste Abstufungen für elektrische Antriebseinheiten der nächsten Generation an. Leistungsstarke Beschichtungen und engere Maßtoleranzen stärken die Attraktivität und langfristigen Wachstumsaussichten des Segments für Premium-Sorten weiter.
- Anwendung
Auf Basis der Anwendung wird der elektrische Stahlmarkt in Motoren, Transformatoren, Generatoren und andere segmentiert. Das Segment Motoren dominierte die Anwendungskategorie mit 46,8% Anteil im Jahr 2025, unterstützt durch die Erhöhung der Elektrifizierung von Fahrzeugen, Industrieantrieben, Pumpen, Kompressoren, Wärmepumpen und Haushaltsgeräten. Elektrische Stahlbleche ermöglichen es Motoren, mit geringeren Verlusten und höherer Drehmomentdichte zu arbeiten. Regulatorischer Fokus auf Motoreffizienzklassen und Energieeinsparungen erhöht die Verwendung von Premium-nicht-kornorientierten Noten. Das Wachstum in der Elektrofahrzeugproduktion und der Fabrikautomatisierung stärkt die Nachfrage weiter. Motorhersteller suchen auch Materialien, die geringe Kernverluste, hohe Polarisation und mechanische Festigkeit für Hochgeschwindigkeitsanwendungen kombinieren.
Das Segment der Transformatoren soll das schnellste Wachstum bei einem CAGR von 6,6% von 2026 bis 2033 registrieren, das durch die Erhöhung der Netzausweitung, die Integration erneuerbarer Energien und den Ersatz von alternden Netzanlagen angetrieben wird. Transformatorkerne aus körnigem Elektrostahl können Leerlastverluste reduzieren und die Betriebseffizienz über lange Lebensdauer verbessern. Versorgungs- und Industrienutzer investieren in Strom-, Verteiler- und Traktionstransformatoren, um Elektrifizierungs- und Rechenzentrumswachstum zu unterstützen. Steigende Offshore-Windverbindungen und grenzüberschreitende Verbindungsleitungen schaffen zusätzliche Nachfrage nach großen Stromwandlern, Umspannwerken und Verbindungseinrichtungen. Lange Beschaffungszyklen und strenge Verlustanforderungen machen qualifiziertes körniges Angebot besonders wichtig.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Elektrostahlmarkt in Automobil, Energie & Energie, Fertigung, Haushaltsgeräte, Bau & Infrastruktur und andere segmentiert. Das Energie- und Leistungssegment dominierte die Endverbraucherkategorie mit 34,6% Anteil im Jahr 2025, unterstützt durch steigende Anforderungen an Transformatoren, Generatoren und Netzgeräte. Utilities, Erneuerbare Entwickler und Gerätehersteller verlassen sich auf Elektrostahl, um die Effizienz zu verbessern und Verluste zu reduzieren. Das Material unterstützt Leistungstransformatoren, Verteilertransformatoren, Windenergieanlagengeneratoren und Hydrogeneratoren. Die Erhöhung der Investitionen in die Netzmodernisierung und die Erneuerbare Kapazität schafft weitere Möglichkeiten. Lange Asset-Lebenszeiten machen auch effizienzorientierte Kernmaterialien zu einer wichtigen Berücksichtigung bei Beschaffungsentscheidungen.
Das Automotive-Segment soll das schnellste Wachstum bei CAGR von 7,2% von 2026 bis 2033, angetrieben durch die zunehmende Produktion von Elektrofahrzeugen, Hybridfahrzeugen und elektrifizierten Hilfssystemen, registrieren. Traktionsmotoren, Generatoren und Bordnetzkomponenten benötigen dünnen, verlustarmen, hochfesten elektrischen Stahl, um die Effizienz und den Fahrbereich zu maximieren. Automakers und Tier-1 Lieferanten erweitern elektrische Antriebsstrangplattformen und lokalisieren Motorkomponenten-Versorgungsketten. Eine engere Zusammenarbeit mit Stahlherstellern beschleunigt die Entwicklung von maßgeschneiderten Qualitäten und Klebebeschichtungen. Strengere Fahrzeugemissionsregelungen unterstützen die Annahme. Versorgungssicherheit, Qualifizierungsfristen und Kostenwettbewerbsfähigkeit bleiben wichtige Überlegungen für den Einsatz.
Welches Land hält den größten Teil des Elektrostahlmarktes
- Deutschland dominierte den elektrischen Stahlmarkt mit dem größten Umsatzanteil von 27,35 % im Jahr 2025, unterstützt durch seine dichte Basis von Transformator, Elektromotor und Automobil-Komponenten-Produktion und nachhaltige Netz- und Industrieelektrifizierungsinvestitionen im ganzen Land.
- Das Land profitiert auch von einer starken Kfz- und Maschinenversorgungsbasis, einer fortschrittlichen Elektrotechnik und der Präsenz etablierter Stahlproduzenten und Forschungseinrichtungen sowie einer wachsenden Nachfrage nach Transformatoren, Windgeneratoren und effizienten Antrieben. Die zunehmende Netzausweitung, die Investitionen in Elektromobilität und die industrielle Elektrifizierung stärken die Position Deutschlands auf dem europäischen Markt weiter.
Deutschland Elektrostahlmarkt Einblick
Der deutsche Elektrostahlmarkt ist ein starkes Wachstum durch steigende Investitionen in Netzausbau, Elektromobilität, erneuerbare Energien und industrielle Elektrifizierung. Das reife Fertigungsökosystem des Landes, zusammen mit der Präsenz führender Transformator-, Motor- und Automobilhersteller, ist die Nachfrage nach fortschrittlichen körnigen und nicht-kornorientierten Sorten. Darüber hinaus wird die zunehmende Betonung auf verlustarmen Kernen, inländische Versorgungssicherheit und dekarbonisierte Stahlproduktion, unterstützt durch starke Forschungs- und Engineering-Fähigkeiten, die Annahme von hocheffizienten elektrischen Stahl über Strom-, Automobil- und Industrieanwendungen beschleunigt.
Türkei Elektrischer Stahlmarkt Einblick
Der europäische Markt für Elektrostahl in der Türkei soll ein rasches Wachstum verzeichnen, das durch den Ausbau der Produktion von Elektrogeräten, steigender Geräte- und Motorausfuhren sowie durch die Erhöhung der Investitionen in die Strominfrastruktur und erneuerbare Energien angetrieben wird. Die wachsende Nachfrage nach effizienten Motoren, Transformatoren und Haushaltsgeräten unterstützt die Expansion des Landes in Industrie- und Wohnbereichen. Darüber hinaus beschleunigen die starke Fertigungsbasis des Landes, die Nähe zu europäischen Kunden und die zunehmende Lokalisierung industrieller Lieferketten die Nachfrage nach Elektrostahl über Energie-, Automobil- und Verbraucheranwendungen.
Frankreich Elektrostahlmarkt Einblick
Der französische Elektrostahlmarkt zeigt durch steigende Investitionen in elektrifizierte Mobilität, nukleare und erneuerbare Energieinfrastruktur und inländische Elektrostahlkapazität ein konsistentes Wachstum. Hersteller, Netzbetreiber, Automobilhersteller und Industrieanwender konzentrieren sich zunehmend auf das regionale Angebot fortschrittlicher Qualitäten. Darüber hinaus trägt die Ausweitung der nicht-grainorientierten Kapazität in Nordfrankreich und die anhaltende Nachfrage nach Transformatoren, unterstützt durch die politische Betonung auf die inländischen Industrieversorgungsketten, zu einem Marktwachstum in Frankreich bei.
U.K. Elektrischer Stahlmarkt Einblick
Der US-Elektrostahlmarkt erlebt stetiges Wachstum, unterstützt durch die Erhöhung der Netzverstärkung, Offshore-Winderweiterung und Elektrifizierung von Transport und Heizung. Transformer-Hersteller, Versorgungsunternehmen, Erneuerbare Entwickler und industrielle Anwender suchen zunehmend nach einer zuverlässigen Versorgung effizienter Kernmaterialien. Darüber hinaus unterstützt die zunehmende Investition in Netzwerk-Upgrades, Interconnectors und kohlenstoffarme Infrastruktur sowie die steigende Fokussierung auf die sichere Inlandsversorgung kritischer Netzmaterialien eine breitere Übernahme von körnigem und nicht-kornorientiertem Elektrostahl in den USA.
Welche sind die Top-Unternehmen im Elektrostahlmarkt
Die Elektrostahlindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- thyssenkrupp Electrical Steel GmbH(Deutschland)
- ArcelorMittal S.A.(Luxemburg)
- Woestalpine AG(Österreich)
- Tata Steel Limited(Indien)
- Nippon Steel Corporation(Japan)
- S.A. (Polen)
- POSCO Holdings Inc. (Südkorea)
- JFE Steel Corporation (Japan)
- Baoshan Iron & Steel Co., Ltd. (China)
- Cogent Power Ltd. (U.K.)
- Acciai Speciali Terni S.p.A. (Italien)
- Novolipetsk Stahl (Russland)
- Cleveland-Cliffs Inc. (USA)
- Hyundai Steel Company (Südkorea)
- Shougang Group Co., Ltd. (China)
- Wuhan Iron and Steel Co., Ltd. (China)
- JSW Steel Limited (Indien)
- Orb Electrical Steels Ltd. (Indien)
- Ansteel Group Corporation Limited (China)
- Jindal Stainless Limited (Indien)
Was sind die neuesten Entwicklungen im Elektrostahlmarkt
- Im September 2026 verabschiedete die Europäische Kommission vorläufige Schutzmaßnahmen für körnigen elektrischen Stahl, verwandte Bleche und Kerne sowie Stahlkerne innerhalb eingeführter Transformatoren, die am 25. September 2026 für 155 Tage wirksam sind. Die Maßnahmen legten Einfuhrquoten und Mindestpreisschwellen fest, um EU-Hersteller zu schützen, deren Marktanteil 2021 von 66% auf 43% im Jahr 2025 sank.
- Im April 2026 berichtete ArcelorMittal die erste Spule aus ihren neuen elektrischen Stahlleitungen in Mardyck, Frankreich, eine 500 Millionen Euro Investition und ihre größte in Europa in den letzten zehn Jahren ohne Dekarbonisierung, Anhebung der europäischen elektrischen Stahlkapazität auf 295.000 Tonnen pro Jahr, alle konzentriert in Frankreich, für Motoren und Generatoren in der Automobil-, Wind- und Industriebranche.
- Im März 2026 präsentierte ArcelorMittal Europe – Flat Products auf der Coiltech Germany 2026 in Augsburg auf der Coiltech Germany 2026 die Mardyck-Kapazitätserweiterung in Nordfrankreich, die zusammen mit dem Standort Saint-Chély-d’Apcher sein nicht-kornorientiertes Elektrostahlangebot für E-Mobilitäts- und Energiewende unter Verbesserung von Qualität, Effizienz und Versorgungsflexibilität für Automobilkunden verdreifacht.
- Im Dezember 2025 kündigte thyssenkrupp Steel Europe die vorübergehende Abschaltung seiner Elektrostahlanlagen in Gelsenkirchen, Deutschland, und Isbergues, Frankreich, von Mitte Dezember bis zum Jahresende an, wobei der französische Standort mindestens vier Monate lang mit 50 % Kapazität ab Januar 2026 arbeitet und eine deutliche Zunahme der preisgünstigen, seit 2022 verdreifachten Elektrostahlimporte in die EU verzeichnete.
- Im September 2025 hat Jindal Steel International ein unverbindliches Angebot zum Erwerb von thyssenkrupp Steel Europe, dem größten Stahlproduzenten Deutschlands, vorgelegt, das sich verpflichtet, mehr als 2,24 Mrd. USD in Elektrolichtbogenöfen zu investieren und ein grünes Stahlprojekt in Duisburg abzuschließen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den europäischen Elektrostahlmarkt
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERMITTLUNG DER GRÖSSE DES EUROPÄISCHEN ELEKTROSTAHLMARKTES
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-Marktpositionsraster
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 EUROPÄISCHER ELEKTROSTAHLMARKT: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 ROHSTOFFABDECKUNG
5.2 PRODUKTIONS- UND VERBRAUCHSANALYSE
5.3 IMPORT-EXPORT-SZENARIO
5.4 TECHNOLOGISCHER FORTSCHRITT DURCH HERSTELLER
5.5 PORTERS FÜNF KRÄFTE
5.6 Kriterien für die Lieferantenauswahl
5.7 PESTEL-ANALYSE
5.8 Regulierungsumfang
5.8.1 PRODUKTCODES
5.8.2 ZERTIFIZIERTE NORMEN
5.8.3 SICHERHEITSSTANDARDS
5.8.3.1. MATERIALHANDHABUNG UND -LAGERUNG
5.8.3.2. TRANSPORT UND VORSICHTSMASSNAHMEN
5.8.3.3. HARAD-IDENTIFIZIERUNG
6 PREISINDEX
7 ÜBERSICHT ÜBER DIE PRODUKTIONSKAPAZITÄT
8 LIEFERKETTENANALYSE
8.1 ÜBERSICHT
8.2 Logistikkostenszenario
8.3 Bedeutung der Logistikdienstleister
9 KLIMAWANDEL-SZENARIO
9.1 UMWELTBEDENKEN
9.2 Reaktion der Industrie
9.3 DIE ROLLE DER REGIERUNG
9.4 ANALYSTENEMPFEHLUNGEN
10 BRANCHENEINBLICKE
11 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH PRODUKTTYP, (2021-2030), (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 KORNORIENTIERTER ELEKTROSTAHL
11.3 NICHT KORNORIENTIERTER ELEKTROSTAHL
11.3.1 VOLLSTÄNDIG VERARBEITET
11.3.2 HALBVERARBEITET
12 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH DICKE, (2021-2030), (MILLIONEN USD)
12.1 ÜBERSICHT
12,2 0,23 MM
12,3 0,27 M
12,4 0,30 MM
12,5 0,35 MM
12,6 0,5 MM
12,7 0,65 MM
12.8 SONSTIGES
13 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH KERNVERLUSTEN, (2021-2030), (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 WENIGER ALS 0,9 W/KG
13.3 90 W/KG BIS 0,99 W/KG
13.4 1,00 W/KG BIS 1,29 W/KG
13,5 1,30 W/KG bis 1,39 W/KG
13,6 ÜBER 1,39 W/KG
14 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH FLUSSDICHTE, (2021-2030), (MILLIONEN USD)
14.1 ÜBERSICHT
14,2 WENIGER ALS 1,65 TESLA
14,3 1,65 TESLA BIS 1,69 TESLA
14,4 1,69 TESLA BIS 1,73 TESLA
14,5 1,73 TESLA BIS 1,76 TESLA
14,6 ÜBER 1,76 TESLA
15 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH ANWENDUNG, (2021-2030), (MILLIONEN USD)
15.1 ÜBERSICHT
15.2 Induktoren
15.2.1 NACH PRODUKTTYP
15.2.1.1. KORNORIENTIERTER ELEKTROSTAHL
15.2.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
15.3 MOTOREN
15.3.1 NACH PRODUKTTYP
15.3.1.1. KORNORIENTIERTER ELEKTROSTAHL
15.3.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
15.3.2 1 PS – 100 PS
15.3.3 101 PS – 200 PS
15.3.4 201 PS – 500 PS
15.3.5 501 PS – 1000 PS
15.3.6 ÜBER 1000 PS
15.4 TRANSFORMATOREN
15.4.1 NACH PRODUKTTYP
15.4.1.1. KORNORIENTIERTER ELEKTROSTAHL
15.4.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
15.4.2 ÜBERTRAGUNG
15.4.3 TRAGBAR
15.4.4 VERTEILUNG
16 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH ENDVERBRAUCHER, (2021-2030), (MILLIONEN USD)
16.1 ÜBERSICHT
16.2 AUTOMOBIL
16.2.1 NACH PRODUKTTYP
16.2.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.2.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
16.3 HERSTELLUNG
16.3.1 NACH PRODUKTTYP
16.3.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.3.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
16.4 ENERGIE
16.4.1 NACH PRODUKTTYP
16.4.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.4.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
16.5 HAUSHALTSGERÄTE
16.5.1 NACH PRODUKTTYP
16.5.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.5.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
16.6 KONSTRUKTION
16.6.1 NACH PRODUKTTYP
16.6.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.6.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
16.7 HERSTELLUNG
16.7.1 NACH PRODUKTTYP
16.7.1.1. KORNORIENTIERTER ELEKTROSTAHL
16.7.1.2. NICHT KORNORIENTIERTER ELEKTROSTAHL
17 EUROPÄISCHER ELEKTROSTAHLMARKT, NACH GEOGRAFIE
17.1 EUROPÄISCHER ELEKTROSTAHLMARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
17.2 EUROPA
17.2.1 DEUTSCHLAND
17.2.2 Vereinigtes Königreich
17.2.3 ITALIEN
17.2.4 FRANKREICH
17.2.5 SPANIEN
17.2.6 SCHWEIZ
17.2.7 RUSSLAND
17.2.8 TÜRKEI
17.2.9 BELGIEN
17.2.10 NIEDERLANDE
17.2.11 RESTLICHES EUROPA
18 EUROPÄISCHER ELEKTROSTAHLMARKT, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.2 FUSIONEN UND ÜBERNAHMEN
18.3 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
18.4 ERWEITERUNGEN
18.5 ÄNDERUNGEN DER VORSCHRIFTEN
18.6 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
19 SWOT-ANALYSE UND DATA BRIDGE-MARKTFORSCHUNGSANALYSE
20 EUROPÄISCHER ELEKTROSTAHLMARKT – FIRMENPROFIL
20.1 AKZONOBEL NV
20.1.1 UNTERNEHMENSÜBERSICHT
20.1.2 PRODUKTPORTFOLIO
20.1.3 SWOT-ANALYSE
20.1.4 UMSATZANALYSE
20.1.5 NEUESTE UPDATES
20.2 PPG INDUSTRIES INC.
20.2.1 UNTERNEHMENSÜBERSICHT
20.2.2 PRODUKTPORTFOLIO
20.2.3 SWOT-ANALYSE
20.2.4 Umsatzanalyse
20.2.5 NEUESTE UPDATES
20.3 DIE SHERWIN-WILLIAMS COMPANY
20.3.1 UNTERNEHMENSÜBERSICHT
20.3.2 PRODUKTPORTFOLIO
20.3.3 SWOT-ANALYSE
20.3.4 UMSATZANALYSE
20.3.5 NEUESTE UPDATES
20.4 RPM INTERNATIONAL INC.
20.4.1 UNTERNEHMENSÜBERSICHT
20.4.2 PRODUKTPORTFOLIO
20.4.3 SWOT-ANALYSE
20.4.4 UMSATZANALYSE
20.4.5 NEUESTE UPDATES
20.5 NIPSEA-GRUPPE
20.5.1 UNTERNEHMENSÜBERSICHT
20.5.2 PRODUKTPORTFOLIO
20.5.3 SWOT-ANALYSE
20.5.4 UMSATZANALYSE
20.5.5 NEUESTE UPDATES
20.6 ARKEMA
20.6.1 UNTERNEHMENSÜBERSICHT
20.6.2 PRODUKTPORTFOLIO
20.6.3 SWOT-ANALYSE
20.6.4 UMSATZANALYSE
20.6.5 NEUESTE UPDATES
20.7 CARDOLIT CORPORATION
20.7.1 UNTERNEHMENSÜBERSICHT
20.7.2 PRODUKTPORTFOLIO
20.7.3 SWOT-ANALYSE
20.7.4 UMSATZANALYSE
20.7.5 NEUESTE UPDATES
20,8 BASF SE
20.8.1 UNTERNEHMENSÜBERSICHT
20.8.2 PRODUKTPORTFOLIO
20.8.3 SWOT-ANALYSE
20.8.4 UMSATZANALYSE
20.8.5 NEUESTE UPDATES
20,9 EVONIK INDUSTRIES AG
20.9.1 UNTERNEHMENSÜBERSICHT
20.9.2 PRODUKTPORTFOLIO
20.9.3 SWOT-ANALYSE
20.9.4 UMSATZANALYSE
20.9.5 NEUESTE UPDATES
20.1 REICHHOLD LLC 2
20.10.1 UNTERNEHMENSÜBERSICHT
20.10.2 PRODUKTPORTFOLIO
20.10.3 SWOT-ANALYSE
20.10.4 UMSATZANALYSE
20.10.5 NEUESTE UPDATES
20.11 DSM
20.11.1 UNTERNEHMENSÜBERSICHT
20.11.2 PRODUKTPORTFOLIO
20.11.3 SWOT-ANALYSE
20.11.4 UMSATZANALYSE
20.11.5 NEUESTE UPDATES
20.12 QUALIPOLY CHEMICAL CORP
20.12.1 UNTERNEHMENSÜBERSICHT
20.12.2 PRODUKTPORTFOLIO
20.12.3 SWOT-ANALYSE
20.12.4 UMSATZANALYSE
20.12.5 NEUESTE UPDATES
20.13 ARAKAWA CHEMICAL INDUSTRIES, LTD.
20.13.1 UNTERNEHMENSÜBERSICHT
20.13.2 PRODUKTPORTFOLIO
20.13.3 SWOT-ANALYSE
20.13.4 UMSATZANALYSE
20.13.5 NEUESTE UPDATES
20.14 ALBERDINGK BOLEY
20.14.1 UNTERNEHMENSÜBERSICHT
20.14.2 PRODUKTPORTFOLIO
20.14.3 SWOT-ANALYSE
20.14.4 UMSATZANALYSE
20.14.5 NEUESTE UPDATES
20.15 ETERNAL MATERIALS CO., LTD.
20.15.1 UNTERNEHMENSÜBERSICHT
20.15.2 PRODUKTPORTFOLIO
20.15.3 SWOT-ANALYSE
20.15.4 UMSATZANALYSE
20.15.5 NEUESTE UPDATES
20.16 WACKER CHEMIE AG
20.16.1 UNTERNEHMENSÜBERSICHT
20.16.2 PRODUKTPORTFOLIO
20.16.3 SWOT-ANALYSE
20.16.4 UMSATZANALYSE
20.16.5 NEUESTE UPDATES
20.17 DIC CORPORATION
20.17.1 UNTERNEHMENSÜBERSICHT
20.17.2 PRODUKTPORTFOLIO
20.17.3 SWOT-ANALYSE
20.17.4 UMSATZANALYSE
20.17.5 NEUESTE UPDATES
21 FRAGEBOGEN
22 SCHLUSSFOLGERUNG
23 VERWANDTE BERICHTE
24 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











