



Europa Virtual Reality Market Segmentation, By Component (Hardware und Software), Device Type (Head-Mounted Displays, Projectors & Display Walls, und Gesture-Tracking Devices), Technologie (Fully Immersive, Semi-Immersive und Non-Immersive) und Anwendung (Aerospace & Defense, Commercial, Consumer, Enterprise, Healthcare und andere Anwendungen) - Branchentrends und Prognose zu 20
Was ist die europäische virtuelle Realität Marktgröße und Wachstum Rate
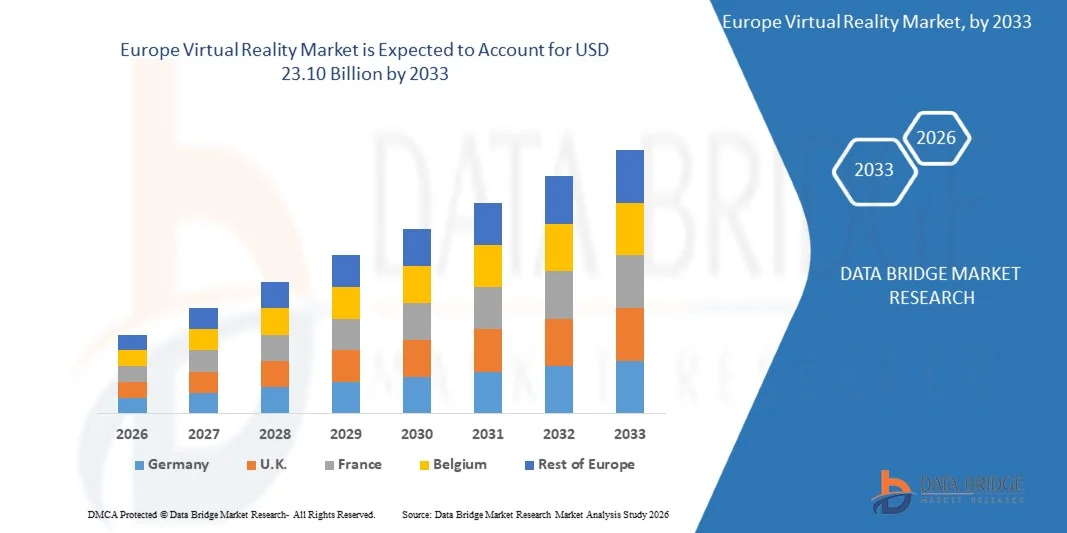
- Wie bei der Data Bridge Market Research Analyse wurde der virtuelle Realitätsmarkt in Europa geschätzt7,60 Milliarden USD in 2025und wird zu erreichen23,10 Milliarden USD bis 2033, in einemCAGR von 15.00% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch die zunehmende Nachfrage nach immersiven digitalen Erfahrungen, die zunehmende Einführung virtueller Realitätstechnologien in kommerziellen und Konsumentenanwendungen, die wachsende Investitionen in die erweiterte Realitätsinfrastruktur und die zunehmende Nutzung von VR für Schulungen, Simulationen, Unterhaltung, Gesundheitsversorgung, Bildung und Unternehmensanwendungen getrieben wird.
- Die zunehmende Betonung der digitalen Transformation, kombiniert mit der wachsenden Verfügbarkeit von fortschrittlichen Head-Mounted-Displays, Motion-Tracking-Technologien und immersive Software-Lösungen, ermutigt Unternehmen und Verbraucher in ganz Europa, virtuelle Realitätslösungen zu übernehmen. Diese Technologien ermöglichen interaktives Training, realistische Simulation, Remote Collaboration, virtuelle Produkterlebnisse und erweiterte Unterhaltung und unterstützen eine breitere Übernahme der virtuellen Realität in verschiedenen Branchen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 7,60 Milliarden
- Voraussichtlicher Marktwert (2033): USD 23.10 Milliarden
- Prognose CAGR (2026–2033): 15.00%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Europas Virtual Reality Market
- Hardware dominierte den europäischen Virtual Reality-Markt, der im Jahr 2025 35,51% des Marktanteils ausmachte, unterstützt durch eine starke Nachfrage nach kopfmontierten Displays, Sensoren, Tracking-Systemen und anderen VR-Geräten, die für Verbraucher-, Handels- und Unternehmensanwendungen eingesetzt werden.
- In der Prognosezeit von 2026–2033 wird erwartet, dass die Inhalte das am schnellsten wachsende Komponentensegment im europäischen virtuellen Realitätsmarkt sein werden, das durch die steigende Nachfrage nach immersiven Spielen, Unterhaltungen, Bildung, Ausbildung und interaktiven digitalen Erfahrungen angetrieben wird.
- Das Segment Gaming und Entertainment dominierte den europäischen virtuellen Realitätsmarkt, der im Jahr 2025 rund 36,8% des Marktanteils ausmachte, unterstützt von einer großen Spielbasis, einer zunehmenden Akzeptanz von VR-Headsets und einer wachsenden Nachfrage nach immersiven Unterhaltungserlebnissen.
- Das Bildungs- und Ausbildungssegment soll während des Prognosezeitraums von 2026 bis 2033 ein starkes Wachstum verzeichnen, das durch die zunehmende Einführung von Immersive-Simulationen, virtuellen Trainingsumgebungen, Qualifikationsentwicklungsprogrammen und interaktiven Lernanwendungen unterstützt wird.
- Das eigenständige VR-Headset-Segment dominierte den europäischen virtuellen Realitätsmarkt, der 2025 rund 54,5% des Marktanteils ausmachte, unterstützt von der Portabilität, der integrierten Verarbeitungskapazitäten, der Benutzerfreundlichkeit und der wachsenden Akzeptanz der Verbraucher.
- Das Segment der halben und vollständig immersiven Technologie wird voraussichtlich während des Prognosezeitraums von 2026–2033 ein signifikantes Wachstum verzeichnen, das durch die zunehmende Nachfrage nach hochinteraktiven und realistischen Erfahrungen in Gaming-, Healthcare-, Bildungs-, Ausbildungs- und Unternehmensanwendungen unterstützt wird.
- Das Segment Consumer Application entfiel auf 43,5% des Marktanteils im Jahr 2025, unterstützt durch die zunehmende Übernahme der virtuellen Realität für Spiele, Unterhaltung, soziale Erfahrungen und andere verbraucherorientierte Anwendungen.
Report Scope und Europa Virtual Reality Market Segmentation
|
Attribute |
Europa Virtuelle Realität Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Schlüsseltrend im europäischen Virtual Reality Market
- Virtual Reality-Entwickler integrieren zunehmendKünstliche Intelligenz, räumliche Computing und fortschrittliche 3D-Technologien, um realistischere, interaktive und personalisierte Immersive-Erlebnisse in Unterhaltungs-, Gaming-, Bildungs-, Gesundheits-, Trainings- und Unternehmensanwendungen zu schaffen.
- So hat Apple im Juni 2025 VisionOS 26 für Apple Vision Pro vorgestellt, generative-AI-powered Raumszenen, realistischere Personas, räumliche Widgets, geteilte räumliche Erfahrungen und neue Enterprise-APIs für Anwendungen in Design, Schulung, Vertrieb und Bildung hinzugefügt.
- Die zunehmende Integration von künstlicher Intelligenz mit virtuellen und räumlichen Realitätsplattformen ermöglicht reaktionsschnellere digitale Umgebungen, eine verbesserte Content-Erstellung und personalisierte Nutzererlebnisse in Verbraucher- und Unternehmensanwendungen.
- So stellte Apple im März 2025 Apple Intelligence Features für Apple Vision Pro durch visionOS 2.4 vor, darunter Schreibwerkzeuge, Image Playground, Genmoji und Spatial Gallery, die Nutzung von KI- und räumlichen Inhalten in immersiven Rechenumgebungen.
- VR-Entwickler konzentrieren sich auch auf fortgeschrittene Displays, verbessertes Tracking, räumliche Interaktion und komfortablere Hardware, um das Eintauchen zu verbessern und den längerfristigen Einsatz in Gaming-, professionellen Trainings-, Gesundheits- und Unternehmensanwendungen zu unterstützen.
- So hat Apple im Oktober 2025 einen verbesserten Apple Vision Pro mit dem M5 Chip und dem Dual Knit Band eingeführt, wodurch das Display-Rendering, die Batterielebensdauer, die Auffrischungsraten, der Komfort und die AI-powered Workflows verbessert werden. Das System nutzt mehrere Kameras und Sensoren, um die räumliche Interaktion in Echtzeit zu unterstützen.
- Da die digitale Transformation zunehmend eine immersive Zusammenarbeit, Simulation, virtuelles Training und interaktive digitale Erlebnisse hervorhebt, wird die Entwicklung der virtuellen Realität Europas mit KI-Integration, räumlichem Computing, fortschrittlichen Displays und unternehmensorientierten Fähigkeiten erwartet, um die breitere Akzeptanz in Verbraucher- und Gewerbeanwendungen zu unterstützen.
Was sind die wichtigsten Treiber des Europas Virtual Reality Market
- Die zunehmende Nachfrage nach immersivem Entertainment, interaktivem Gaming, virtuellem Training, Simulation und digitaler Zusammenarbeit erhöht die Übernahme von europe Virtual Reality in allen Verbraucher- und kommerziellen Anwendungen.
- So hat Apple im Juni 2025 neue Enterprise-Fähigkeiten für Apple Vision Pro eingeführt, um Workflows in Design, Training, Vertrieb und Bildung zu unterstützen, darunter Team-Geräte-Sharing und unternehmensorientierte APIs.
- Technologieunternehmen und VR-Entwickler integrieren zunehmend künstliche Intelligenz, Computer Vision, Eye Tracking, Hand Tracking und räumliches Computing, um die Interaktion mit virtuellen Umgebungen zu verbessern und natürliche Nutzererlebnisse zu ermöglichen.
- So hat Apple im Juni 2025 neue Raum-Scene-Fähigkeiten eingeführt, die einen generativen AI-Algorithmus und eine rechnerische Tiefe verwenden, um lebensähnliche Tiefe und vielfältige Perspektiven aus Fotografien zu schaffen, die die wachsende Integration von AI in immersive Erfahrungen zeigen.
- Die Erweiterung von VR-Anwendungen in den Bereichen Gesundheit, Bildung, Unternehmensschulung, Produktvisualisierung, Unterhaltung und professionelle Simulation unterstützt die Marktakzeptanz durch die Erhöhung der praktischen Anwendungsfälle für immersive Technologien.
- Zum Beispiel, im Oktober 2025, Apple hervorgehoben Unternehmen Anwendungen von Vision Pro in Bereichen wie Design, Bildung, Healthcare, Vertrieb und Pilot-Training, die den Ausbau von Raum Computing jenseits von Spielen und Unterhaltung.
Welche Faktoren fordern das Wachstum des europäischen Virtual Reality-Markts auf
- Europa virtuelle Realität konfrontiert technische und wirtschaftliche Herausforderungen im Zusammenhang mit hohen Hardware-Kosten, begrenzte Verfügbarkeit von spezialisierten Immersive-Inhalte, Gerätekomfort, Bewegungskrankheit, Datenschutz und die Komplexität, die mit der Entwicklung und Bereitstellung von VR-Anwendungen verbunden sind.
- Zum Beispiel, im Oktober 2025, Apple preiste die aktualisierte Apple Vision Pro mit M5 auf USD 3,499, was die relativ hohen Kosten im Zusammenhang mit fortschrittlichen räumlich-komputierenden Hardware im Vergleich zu herkömmlichen Verbraucherelektronik.
- Diese technischen Anforderungen können die Bereitstellungskomplexität erhöhen, da fortschrittliche VR-Systeme leistungsstarke Prozessoren, Kameras, Sensoren, spezialisierte Software und zuverlässige Konnektivität benötigen, um reaktionsschnelle und realistische Immersive-Erfahrungen zu liefern.
- So erklärte Apple im Oktober 2025, dass der Vision Pro 12 Kameras, fünf Sensoren und sechs Mikrofone verwendet, mit den R1-Chip-Prozessing-Eingängen, um eine Echtzeit-Ansicht auf die Umgebung zu bieten, die die für fortgeschrittene räumliche Erfahrungen erforderliche Hardware-Komplexität zeigt.
- Eine erweiterte Verwendung von Head-Mounted-Displays kann auch Probleme im Zusammenhang mit Komfort, Ergonomie, Bewegungskrankheit und Benutzerermüdung verursachen, die die Dauer und Häufigkeit der VR-Nutzung in den Verbraucher- und Berufsanwendungen beeinflussen können.
- Zum Beispiel hat Apple im Oktober 2025 das Dual Knit Band mit dem Upgrade Vision Pro speziell neben Verbesserungen im Komfort eingeführt und gleichzeitig eine längere Batterieleistung und eine verbesserte Anzeigefähigkeit für den erweiterten Einsatz hervorgehoben.
Wie wird der Europa Virtual Reality Market segmentiert
Der europäische virtuelle Realitätsmarkt wird auf Basis von Komponenten, Gerätetyp, Technologie und Anwendung segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der europäische virtuelle Realitätsmarkt in Hardware und Software segmentiert. Das Hardware-Segment dominierte den Markt mit einem Anteil von 35,51% im Jahr 2025, unterstützt durch die steigende Nachfrage nach kopfmontierten Displays, Sensoren, Controllern, Tracking-Systemen und anderen VR-Geräten über Verbraucher-, Handels- und Unternehmensanwendungen. Fortschritte bei der Anzeige von Qualität, Verarbeitungsfähigkeiten, Bewegungsverfolgung und Geräteergonomie verbessern die Leistung und Verwendbarkeit von VR-Hardware. Die zunehmende Einführung immersiver Technologien in Gaming-, Unterhaltungs-, Gesundheits-, Bildungs- und Unternehmensanwendungen unterstützt die Nachfrage nach fortschrittlichen VR-Hardware.
Das Software-Segment soll das schnellste Wachstum bei einem CAGR von 16,2 % von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach immersiven Anwendungen, virtuellen Simulationen, interaktiven Inhalten und Enterprise VR-Plattformen angetrieben wird. Fortschritte in der künstlichen Intelligenz, in der Raumrechnung, in Echtzeit 3D-Umgebungen und in Cloud-basierten Technologien ermöglichen mehr responsive und personalisierte VR-Erfahrungen. Die zunehmende Nutzung von VR-Software für die Gesundheitsversorgung, Bildung, Mitarbeiterschulung, Produktvisualisierung und Remote Collaboration unterstützt den Ausbau von Softwarelösungen in ganz Europa.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der europäische virtuelle Realitätsmarkt in kopfmontierte Displays, Projektoren & Displaywände und Gesten-Tracking-Geräte segmentiert. Das Segment Head-mounted Displays dominierte den Markt mit einem Anteil von 54,5% im Jahr 2025, unterstützt durch die zunehmende Übernahme von eigenständigen und vernetzten VR-Headsets über Gaming-, Unterhaltungs-, Schulungs-, Gesundheits- und Bildungsanwendungen. Verbesserungen in Displayauflösung, Verarbeitungsleistung, Sichtfeld, Tracking-Funktionen und Gerätekomfort verbessern das Nutzererlebnis. Die wachsende Verfügbarkeit von Konsum- und unternehmensorientierten VR-Headsets unterstützt das Segmentwachstum weiter.
Das Segment Gesten-Tracking-Geräte wird das schnellste Wachstum bei einem CAGR von 17,1% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach natürlichen und intuitiven Interaktionen in immersiven Umgebungen. Fortschritte bei der Handverfolgung, der Körperverfolgung, der Eye Tracking, der Computer-Vision und der Motion-Sensing-Technologien ermöglichen es Benutzern, mit virtuellen Umgebungen zu interagieren, ohne sich ausschließlich auf traditionelle Controller zu verlassen. Die zunehmenden Anwendungen in der Gesundheits-, Spiel-, Trainings-, Bildungs- und Unternehmensumgebung unterstützen die Einführung von Gesten-Tracking-Technologien.
- Von der Technik
Auf Basis der Technologie wird der virtuelle Realitätsmarkt in ganz immersive, semi-immersive und nicht-immersive segmentiert. Das voll immersive Segment dominierte den Markt im Jahr 2025, unterstützt durch die steigende Nachfrage nach hochrealistischen virtuellen Erlebnissen in Gaming-, Unterhaltungs-, Simulations-, Trainings- und Gesundheitsanwendungen. Head-mounted Displays, Motion Tracking, räumliche Audio- und interaktive Steuerungen ermöglichen es Benutzern, digital simulierte Umgebungen mit größerer Realismus und Engagement zu erleben. Zunehmende Investitionen in immersive Inhalte und fortschrittliche VR-Hardware unterstützen die Einführung vollständig immersiver Technologien.
Das semi-immersive Segment wird das schnellste Wachstum bei einem CAGR von 15,8% von 2026 bis 2033, angetrieben durch die zunehmende Einführung von Simulations-basierte Ausbildung in Industrie-, Bildungs-, Gesundheits-, Engineering- und Verteidigungsanwendungen. Semi-immersive Systeme bieten interaktive virtuelle Umgebungen und unterstützen eine kontrollierte Bereitstellung und kostengünstige Schulung im Vergleich zu hochkomplexen Immersive-Installationen. Die wachsende Nachfrage nach professioneller Simulation, technischer Ausbildung und virtueller Lernumgebungen unterstützt die Segmenterweiterung.
- Anwendung
Auf der Grundlage der Anwendung wird der europäische virtuelle Realitätsmarkt in Luft- und Raumfahrt & Verteidigung, Handel, Verbraucher, Unternehmen, Gesundheit und andere Anwendungen segmentiert. Das Verbrauchersegment dominierte den Markt mit einem Anteil von 43,5% im Jahr 2025, unterstützt durch steigende Nachfrage nach Spielen, Unterhaltung, sozialen Erfahrungen und interaktiven digitalen Inhalten. Die zunehmende Übernahme von eigenständigen VR-Headsets, die Erweiterung von VR-Content-Bibliotheken und Verbesserungen in Grafiken, Motion Tracking und Benutzeroberflächen erhöhen das Konsumentenengagement. Die zunehmende Verfügbarkeit von erschwinglichen und benutzerfreundlichen VR-Geräten unterstützt die Akzeptanz der europäischen Verbraucher.
Das Healthcare-Segment wird das schnellste Wachstum bei einem CAGR von 17.5% von 2026 bis 2033, angetrieben durch die zunehmende Verwendung von VR für medizinisches Training, chirurgische Simulation, Rehabilitation, Therapie, Schmerzmanagement und Patientenerziehung, registriert. VR-Technologien ermöglichen Gesundheitsexperten und Patienten Zugang zu kontrollierten und interaktiven virtuellen Umgebungen für Trainings- und Therapieanwendungen. Die zunehmende Digitalisierung von Gesundheitsdienstleistungen und die zunehmende Einführung immersiver Technologien für klinische und pädagogische Zwecke unterstützen das Segmentwachstum.
Welche Region hält den größten Teil des Europas Virtual Reality Market
- Westeuropa dominierte den europäischen Virtual-Reality-Markt mit dem größten Umsatzanteil von 35,7% im Jahr 2025, unterstützt durch eine starke Einführung von Virtual-Reality-Technologien, fortschrittliche digitale Infrastruktur, zunehmende Investitionen in Immersive-Technologien und wachsende Nutzung von VR über Gaming-, Unterhaltungs-, Gesundheits-, Bildungs- und Unternehmensanwendungen
- Die Region profitiert auch von etablierten Technologie-Ökosystemen, der zunehmenden Übernahme von Head-Mounted-Displays, fortschrittlichen VR-Software-Lösungen und der wachsenden Nachfrage nach immersiver Schulung und Simulation. Zunehmende Investitionen in Raumrechner-, künstliche Intelligenz- und erweiterte Realitätstechnologien unterstützen die Entwicklung des europäischen virtuellen Realitätsmarkts.
Europa Virtuelle Realität Markt Einblick
Der virtuelle Realitätsmarkt in Europa ist ein starkes Wachstum, da immersive Technologien über Gaming-, Unterhaltungs-, Gesundheits-, Bildungs-, Unternehmens- und Industrieanwendungen hinweg eingeführt werden. Die wachsende Nachfrage nach virtuellen Trainings-, Simulations-, interaktiven digitalen Erfahrungen und räumlichen Rechenlösungen unterstützt die Markterweiterung. Darüber hinaus beschleunigen zunehmende Investitionen in fortschrittliche Head-Mounted-Displays, VR-Software, künstliche Intelligenz und immersive Inhalte die Einführung von virtuellen Realitätslösungen in ganz Europa.
Welche sind die Top-Unternehmen in Europa Virtual Reality Market
Die Europe Virtual Reality Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Meta Platforms, Inc. (USA)
- Sony Group Corporation (Japan)
- Microsoft Corporation (USA)
- Alphabet Inc. (USA)
- Apple Inc. (USA)
- HTC Corporation (Taiwan)
- Samsung Electronics Co., Ltd. (Südkorea)
- Lenovo Group Limited (China)
- DPVR (China)
- Varjo Technologies Oy (Finnland)
- Pico Technology Co., Ltd (China)
- Immersive Robotik (U.K.)
- Unity Software Inc. (USA)
- NVIDIA Corporation (USA)
- Qualcomm Incorporated (USA)
- Autodesk, Inc. (USA)
- EON Reality, Inc. (USA)
- Virtalis Holdings Limited (USA)
- Ultraleap Ltd. (U.K.)
- VRgineers, Inc. (Tschechische Republik)
Was sind die neuesten Entwicklungen in Europa Virtual Reality Market
- Im März 2025 stellte Apple Apple Intelligence Features für Apple Vision Pro durch visionOS 2.4 vor, darunter Schreibwerkzeuge, Image Playground, Genmoji und die Spatial Gallery. Das Update erweiterte den Einsatz von künstlicher Intelligenz in der räumlichen Rechenplattform von Apple und bot den Anwendern neue Tools zur Erstellung und Interaktion mit immersiven Inhalten. Die Entwicklung unterstreicht die zunehmende Integration von KI-Fähigkeiten in virtuelle und räumliche Realitätstechnologien.
- Im Juni 2025 stellte Apple visionOS 26 für Apple Vision Pro vor, indem er generative-AI-powered Raumszenen, realistischere Personas, räumliche Widgets, gemeinsame räumliche Erfahrungen und neue Unternehmens-APIs hinzufügte. Das Update erweiterte Fähigkeiten für immersive Content-, Collaboration-, Trainings- und Unternehmensanwendungen. Die Entwicklung unterstreicht die zunehmende Integration künstlicher Intelligenz und räumlicher Rechentechnologien in virtuelle Realitäts Ökosystem.
- Im Oktober 2025 stellte Apple einen verbesserten Apple Vision Pro mit dem M5 Chip und einem neuen Dual Knit Band vor. Das aktualisierte Gerät bietet verbesserte Anzeigewiedergabe, höhere Auffrischungsraten, verbesserte Batterieleistung und mehr Tragekomfort. Die Entwicklung unterstreicht die kontinuierliche Hardware-Innovation, die sich auf die Verbesserung der Leistung, Usability und immersive Erfahrungen in virtuellen und räumlichen Realitätsanwendungen konzentriert.
- Im Juni 2025 erweiterte Meta sein virtuelles und gemischtes Realitäts-Ökosystem durch Aktualisierungen auf Meta Quest und seine Horizon-Plattform und unterstützt Verbesserungen in immersiven Erfahrungen, sozialer Interaktion und räumlichen Rechenfunktionen. Das Unternehmen hat weiterhin Anwendungen und Hardware-Funktionen entwickelt, die auf Spiele, Unterhaltung und breiteren Konsument ausgerichtet sind. Die Entwicklung unterstreicht weiterhin Investitionen in VR-Plattformen und immersive digitale Erfahrungen.
- Im Februar 2025 setzte Sony Interactive Entertainment das PlayStation VR2-Ökosystem durch neue Spiele, Inhalte und Plattformen für sein virtuelles Realitäts-Headset weiter aus. Die Erweiterung unterstützt mehr Verfügbarkeit von immersiven Spielerlebnissen und stärkt die Rolle von VR-Hardware und -Inhalte im Entertainment-Bereich. Die Entwicklung unterstreicht die anhaltende Nachfrage nach qualitativ hochwertigen VR-Gaming- und Consumer Immersive-Anwendungen.
- Im März 2025 setzte NVIDIA die fortschrittlichen Technologien fort, die künstliche Intelligenz, Simulation und räumliches Computing durch seine Grafikverarbeitungs- und Softwareplattformen unterstützen. Die Technologien des Unternehmens ermöglichen es Entwicklern und Unternehmen, realistische digitale Umgebungen, Simulationen und AI-fähige Immersive-Anwendungen zu schaffen. Die Entwicklung hebt die zunehmende Konvergenz von künstlicher Intelligenz, beschleunigtem Computing, Simulation und virtuellen Realitätstechnologien hervor.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN EUROPÄISCHEN MARKT FÜR VIRTUAL REALITY
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNGEN
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 DBMR-Dreibeindatenvalidierungsmodell
2.5 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.6 DBMR-Marktpositionsraster
2.7 ANALYSE DES LIEFERANTENANTEILS
2.8 MULTIVARIATE MODELLIERUNG
2.9 KOMPONENTEN-ZEITPLANKURVE
2.1 VERTIKALE MARKTABDECKUNGSRASTER
2.11 SEKUNDÄRQUELLEN
2.12 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
5 MARKTTRENDS
6 LISTE DER TOP-WETTBEWERBER WELTWEIT
7 VORSCHRIFTEN UND RICHTLINIEN
8 REGIONALE ZUSAMMENFASSUNG
9 MARKTÜBERSICHT
9.1 TREIBER
9.1.1 WACHSENDE NACHFRAGE NACH HMD IN DER GAMING- UND UNTERHALTUNGSBRANCHE
9.1.2 HOHE INVESTITIONEN IM VR-MARKT
9.1.3 Steigende Nachfrage nach VR-Technologie aufgrund der COVID-19-Pandemie
9.1.4 VERFÜGBARKEIT GÜNSTIGER VR-GERÄTE
9.1.5 Steigendes Interesse großer Technologiekonzerne
9.1.6 Zunahme der Verbreitung von Smartphones und Internetdiensten
9.2 EINSCHRÄNKUNGEN
9.2.1 Mangel an effektivem Design für die Benutzererfahrung
9.2.2 GESUNDHEITLICHE BEDENKEN DER BENUTZER
9.2.3 Konjunkturelle Abschwächung in Europa
9.3 CHANCEN
9.3.1 VERSTÄRKTER EINSATZ VON VR-TECHNOLOGIE IN DEN BEREICHEN LUFT- UND RAUMFAHRT & VERTEIDIGUNG SOWIE ARCHITEKTUR & PLANUNG
9.3.2 Erhöhte Durchdringung der VR in der Gesundheitsbranche
9.3.3 Zunahme verschiedener strategischer Entscheidungen wie Partnerschaften und Akquisitionen
9.3.4 ENTWICKLUNG VON HARDWARE MIT HÖHERER VERARBEITUNGSGESCHWINDIGKEIT
9.4 HERAUSFORDERUNGEN
9.4.1 NEUE RISIKEN UND GEFAHREN FÜR DIE DATENINTEGRITÄT
9.4.2 ENTWICKLUNG EINES BENUTZERFREUNDLICHEN VR-SYSTEMS
10 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTEN
10.1 ÜBERSICHT
10.2 HARDWARE
10.2.1 DISPLAYS UND PROJEKTOREN
10.2.2 VERANTWORTLICHER UND VERARBEITER
10.2.3 POSITIONSTRACKER
10.2.4 KAMERAS
10.2.5 SONSTIGES
10.3 SOFTWARE
10.3.1 ERSTELLUNG VON VR-INHALTEN
10.3.2 Software-Entwicklungskits
10.3.3 CLOUD-BASIERTE DIENSTE
11 EUROPÄISCHER VIRTUAL-REALITY-MARKT, NACH GERÄTETYP
11.1 ÜBERBLICK
11.2 Head-Mounted-Displays
11.3 PROJEKTOREN & DISPLAYWÄNDE
11.4 GESTENVERFOLGUNGSGERÄTE
12 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE
12.1 ÜBERSICHT
12.2 VOLLSTÄNDIG IMMERSIV
12.3 NICHT-IMMERSIV
12.4 SEMI-IMMERSIV
13 EUROPÄISCHER VIRTUAL-REALITY-MARKT, NACH VERTIKAL
13.1 ÜBERSICHT
13.2 UNTERHALTUNG & MEDIEN
13.2.1 UNTERHALTUNG UND MEDIEN, NACH TECHNOLOGIE
13.2.1.1 VOLLSTÄNDIG IMMERSIV
13.2.1.2 NICHT-IMMERSIV
13.2.1.3 SEMI-IMMERSIV
13.2.2 UNTERHALTUNG & MEDIEN, NACH ANWENDUNG
13.2.2.1 SPIEL
13.2.2.2 BROADCAST
13.2.2.3 ANIMATION
13.2.2.4 CHARAKTER
13.2.2.5 CARTOON
13.2.2.6 MUSIK
13.2.2.7 MODE
13.3 GESUNDHEITSWESEN
13.3.1 GESUNDHEITSWESEN NACH ART
13.3.1.1 CHIRURGIE
13.3.1.2 PATIENTENVERSORGUNGSMANAGEMENT
13.3.1.3 FITNESSMANAGEMENT
13.3.1.4 APOTHEKENMANAGEMENT
13.3.2 HEALTHCARE, BY TECHNOLOGY
13.3.2.1 FULLY IMMERSIVE
13.3.2.2 NON-IMMERSIVE
13.3.2.3 SEMI IMMERSIVE
13.4 INDUSTRIAL
13.4.1 FULLY IMMERSIVE
13.4.2 NON-IMMERSIVE
13.4.3 SEMI IMMERSIVE
13.5 COMMERCIAL
13.5.1 COMMERCIAL, BY TYPE
13.5.1.1 RETAIL AND E-COMMERCE
13.5.1.2 TRAVEL AND TOURISM
13.5.1.3 ADVERTISING
13.5.2 COMMERCIAL, BY TECHNOLOGY
13.5.2.1 FULLY IMMERSIVE
13.5.2.2 NON-IMMERSIVE
13.5.2.3 SEMI IMMERSIVE
13.6 AEROSPACE & DEFENSE
13.6.1 SEMI IMMERSIVE
13.6.2 FULLY IMMERSIVE
13.6.3 NON-IMMERSIVE
13.7 AUTOMOTIVE
13.7.1 SEMI IMMERSIVE
13.7.2 FULLY IMMERSIVE
13.7.3 NON-IMMERSIVE
13.8 EDUCATION
13.8.1 FULLY IMMERSIVE
13.8.2 NON-IMMERSIVE
13.8.3 SEMI IMMERSIVE
13.9 OTHERS
14 EUROPE VIRTUAL REALITY MARKET, BY REGION
14.1 EUROPE
14.1.1 GERMANY
14.1.2 FRANCE
14.1.3 U.K.
14.1.4 ITALY
14.1.5 RUSSIA
14.1.6 SPAIN
14.1.7 NETHERLANDS
14.1.8 BELGIUM
14.1.9 SWITZERLAND
14.1.10 TURKEY
14.1.11 REST OF EUROPE
15 EUROPE VIRTUAL REALITY MARKET, COMPANY LANDSCAPE
15.1 COMPANY SHARE ANALYSIS: EUROPE
16 SWOT ANALYSIS
17 COMPANY PROFILE
17.1 SONY CORPORATION
17.1.1 COMPANY PROFILE
17.1.2 REVENUE ANALYSIS
17.1.3 COMPANY SHARE ANALYSIS
17.1.4 PRODUCT PORTFOLIO
17.1.5 RECENT DEVELOPMENTS
17.2 SAMSUNG ELECTRONICS CO., LTD.
17.2.1 COMPANY PROFILE
17.2.2 REVENUE ANALYSIS
17.2.3 COMPANY SHARE ANALYSIS
17.2.4 PRODUCT PORTFOLIO
17.2.5 RECENT DEVELOPMENTS
17.3 NINTENDO
17.3.1 COMPANY PROFILE
17.3.2 REVENUE ANALYSIS
17.3.3 COMPANY SHARE ANALYSIS
17.3.4 PRODUCT PORTFOLIO
17.3.5 RECENT DEVELOPMENTS
17.4 QUALCOMM TECHNOLOGIES, INC.
17.4.1 COMPANY PROFILE
17.4.2 REVENUE ANALYSIS
17.4.3 COMPANY SHARE ANALYSIS
17.4.4 PRODUCT PORTFOLIO
17.4.5 RECENT DEVELOPMENT
17.5 MICROSOFT
17.5.1 COMPANY PROFILE
17.5.2 REVENUE ANALYSIS
17.5.3 COMPANY SHARE ANALYSIS
17.5.4 PRODUCT PORTFOLIO
17.5.5 RECENT DEVELOPMENTS
17.6 AUTODESK INC.
17.6.1 COMPANY PROFILE
17.6.2 REVENUE ANALYSIS
17.6.3 PRODUCT PORTFOLIO
17.6.4 RECENT DEVELOPMENTS
17.7 BARCO
17.7.1 COMPANY PROFILE
17.7.2 REVENUE ANALYSIS
17.7.3 PRODUCT PORTFOLIO
17.7.4 RECENT DEVELOPMENTS
17.8 BHAPTICS INC.
17.8.1 COMPANY PROFILE
17.8.2 PRODUCT PORTFOLIO
17.8.3 RECENT DEVELOPMENT
17.9 FIRSTHAND TECHNOLOGY INC.
17.9.1 COMPANY PROFILE
17.9.2 PRODUCT PORTFOLIO
17.9.3 RECENT DEVELOPMENTS
17.1 FOVE, INC.
17.10.1 COMPANY PROFILE
17.10.2 PRODUCT PORTFOLIO
17.10.3 RECENT DEVELOPMENTS
17.11 FXGEAR INC.
17.11.1 COMPANY PROFILE
17.11.2 PRODUCT PORTFOLIO
17.11.3 RECENT DEVELOPMENT
17.12 GOOGLE (A SUBSIDIARY OF ALPHABET INC.)
17.12.1 COMPANY PROFILE
17.12.2 REVENUE ANALYSIS
17.12.3 PRODUCT PORTFOLIO
17.12.4 RECENT DEVELOPMENT
17.13 HP DEVELOPMENT COMPANY, L.P.
17.13.1 COMPANY PROFILE
17.13.2 REVENUE ANALYSIS
17.13.3 PRODUCT PORTFOLIO
17.13.4 RECENT DEVELOPMENTS
17.14 HTC CORPORATION
17.14.1 COMPANY PROFILE
17.14.2 REVENUE ANALYSIS
17.14.3 PRODUCT PORTFOLIO
17.14.4 RECENT DEVELOPMENTS
17.15 INNOSIMULATION
17.15.1 COMPANY PROFILE
17.15.2 PRODUCT PORTFOLIO
17.15.3 RECENT DEVELOPMENT
17.16 LENOVO
17.16.1 COMPANY PROFILE
17.16.2 REVENUE ANALYSIS
17.16.3 PRODUCT PORTFOLIO
17.16.4 RECENT DEVELOPMENT
17.17 LG ELECTRONICS
17.17.1 COMPANY PROFILE
17.17.2 REVENUE ANALYSIS
17.17.3 PRODUCT PORTFOLIO
17.17.4 RECENT DEVELOPMENTS
17.18 NOVINT
17.18.1 COMPANY PROFILE
17.18.2 PRODUCT PORTFOLIO
17.18.3 RECENT DEVELOPMENT
17.19 PSICO SMART APPS, S.L.
17.19.1 COMPANY PROFILE
17.19.2 PRODUCT PORTFOLIO
17.19.3 RECENT DEVELOPMENTS
17.2 SIXENSE ENTERPRISES INC.
17.20.1 COMPANY PROFILE
17.20.2 PRODUCT PORTFOLIO
17.20.3 RECENT DEVELOPMENTS
17.21 SKONEC ENTERTAINMENT CO., LTD.
17.21.1 COMPANY PROFILE
17.21.2 PRODUCT PORTFOLIO
17.21.3 RECENT DEVELOPMENTS
17.22 STARVR CORP
17.22.1 COMPANY PROFILE
17.22.2 PRODUCT PORTFOLIO
17.22.3 RECENT DEVELOPMENTS
17.23 ULTRALEAP LIMITED
17.23.1 COMPANY PROFILE
17.23.2 PRODUCT PORTFOLIO
17.23.3 RECENT DEVELOPMENTS
17.24 VIRTUIX
17.24.1 COMPANY PROFILE
17.24.2 PRODUCT PORTFOLIO
17.24.3 RECENT DEVELOPMENT
17.25 WORLDVIZ, INC.
17.25.1 COMPANY PROFILE
17.25.2 PRODUCT PORTFOLIO
17.25.3 RECENT DEVELOPMENTS
18 QUESTIONNAIRE
19 RELATED REPORTS
Tabellenverzeichnis
TABELLE 1: EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 2: EUROPÄISCHE HARDWARE IM VIRTUAL-REALITY-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: EUROPÄISCHE HARDWARE IM VIRTUAL-REALITY-MARKT, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 4: EUROPA: SOFTWARE IM VIRTUAL-REALITY-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 5: EUROPA: SOFTWARE IM VIRTUAL-REALITY-MARKT, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 6: EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 7: EUROPÄISCHE HEAD-MOUNTED DISPLAYS IM VIRTUAL-REALITY-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 8: EUROPÄISCHE PROJEKTOREN UND ANZEIGEWÄNDE IM MARKT FÜR VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 9: EUROPÄISCHE GESTENVERFOLGUNGSGERÄTE IM MARKT FÜR VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 10: EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 11 EUROPA: VOLLSTÄNDIG IMMERSIVEN MARKT IN VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 12 EUROPÄISCHER MARKT FÜR NICHT-IMMERSIVEN VIRTUAL REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 13 EUROPÄISCHER MARKT FÜR SEMI-IMMERSIVE VIRTUAL-REALITY-INSTRUMENTE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 14: EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 15: EUROPÄISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16: EUROPÄISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 17 EUROPÄISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 18 EUROPÄISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 19: EUROPÄISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 20 EUROPÄISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 21 EUROPÄISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22 EUROPÄISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 23 EUROPÄISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-ANWENDUNGEN, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 24: EUROPÄISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-PRODUKTE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 25: EUROPÄISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-ANWENDUNGEN, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 26 EUROPÄISCHER MARKT FÜR LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 27 EUROPÄISCHER MARKT FÜR LUFT- UND RAUMFAHRT UND VERTEIDIGUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 28 EUROPÄISCHER MARKT FÜR AUTOMOBILE IM VIRTUAL-REALITY-BEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 29 EUROPÄISCHER MARKT FÜR AUTOMOBILINDUSTRIE IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 30: EUROPÄISCHER MARKT FÜR BILDUNG IM VIRTUELLE-REALITY-BEREICH, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 31: EUROPÄISCHER MARKT FÜR BILDUNG IM VIRTUELLE-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 32 EUROPA – ANDERE TEILNEHMER IM VIRTUAL-REALITY-MARKT, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 33 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
TABLE 34 EUROPE VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 35 EUROPE HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 36 EUROPE SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 37 EUROPE VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 38 EUROPE VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 39 EUROPE VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 40 EUROPE ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 41 EUROPE ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 42 EUROPE HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 43 EUROPE HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 44 EUROPE INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 45 EUROPE COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 46 EUROPE COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 47 EUROPE AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 48 EUROPE AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 49 EUROPE EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 50 GERMANY VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 51 GERMANY HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 52 GERMANY SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 53 GERMANY VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 54 GERMANY VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 55 GERMANY VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 56 GERMANY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 57 GERMANY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 58 GERMANY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 59 GERMANY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 60 GERMANY INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 61 GERMANY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 62 GERMANY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 63 GERMANY AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 64 GERMANY AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 65 GERMANY EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 66 FRANCE VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABELLE 67: FRANKREICH: HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 68: FRANKREICH: SOFTWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 69: VIRTUAL-REALITY-MARKT IN FRANKREICH, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 70: VIRTUAL-REALITY-MARKT IN FRANKREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 71: VIRTUAL-REALITY-MARKT IN FRANKREICH, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 72: FRANKREICH: UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 73: FRANKREICH – UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 74: FRANKREICHS GESUNDHEITSWESEN IM MARKT FÜR VIRTUAL REALITY, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 75: FRANKREICHS GESUNDHEITSWESEN IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 76: INDUSTRIEMARKT FÜR VIRTUAL REALITY IN FRANKREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 77: FRANKREICH: KOMMERZIELLE VIRTUAL-REALITY-MARKT, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 78: FRANKREICHS KOMMERZIELLE MÄRKTE IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 79: FRANKREICHS LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 80: FRANKREICHS AUTOMOBILMARKT IM VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 81: FRANKREICH – BILDUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 82 BRITISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 83 BRITISCHE HARDWARE IM VIRTUAL-REALITY-MARKT, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 84: BRITISCHER SOFTWAREMARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 85: BRITISCHER VIRTUAL-REALITY-MARKT, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 86: BRITISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 87: BRITISCHER VIRTUAL-REALITY-MARKT, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 88 BRITISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 89 BRITISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 90: BRITISCHER GESUNDHEITSMARKT IM VIRTUAL-REALITY-BEREICH, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 91: BRITISCHER GESUNDHEITSMARKT IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 92 BRITISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 93 BRITISCHER MARKT FÜR GEWERBLICHE VIRTUAL-REALITY-PRODUKTE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 94: BRITISCHER MARKT FÜR GEWERBLICHE VIRTUAL-REALITY-ANWENDUNGEN, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 95: BRITISCHER MARKT FÜR LUFT- UND RAUMFAHRT UND VERTEIDIGUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 96: BRITISCHER AUTOMOBILMARKT IM VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 97 BRITISCHER MARKT FÜR BILDUNG IM BEREICH VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 98: VIRTUAL-REALITY-MARKT IN ITALIEN, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 99 ITALIENISCHE HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 100: ITALIENISCHE SOFTWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 101: VIRTUAL-REALITY-MARKT IN ITALIEN, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 102: VIRTUAL-REALITY-MARKT IN ITALIEN, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 103: VIRTUAL-REALITY-MARKT IN ITALIEN, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 104 ITALIENISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 105 ITALIENISCHER MARKT FÜR UNTERHALTUNG UND MEDIEN IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 106 ITALIENISCHER MARKT FÜR GESUNDHEITSWESEN IM VIRTUAL-REALITY-BEREICH, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 107 ITALIENISCHER GESUNDHEITSMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 108 ITALIENISCHER INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 109 ITALIENISCHER MARKT FÜR KOMMERZIELLE VIRTUAL-REALITY-PRODUKTE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 110 ITALIENISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 111 ITALIEN: LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 112 ITALIENISCHER AUTOMOBILMARKT IM VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 113 ITALIENISCHER MARKT FÜR BILDUNG IM VIRTUAL-REALITY-BEREICH, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 114 RUSSISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 115 RUSSLAND: HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 116 RUSSLAND: SOFTWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 117 RUSSISCHER MARKT FÜR VIRTUAL REALITY, NACH GERÄTETYP, 2020–2029 (MILLIONEN USD)
TABELLE 118 RUSSISCHER MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 119 RUSSISCHER MARKT FÜR VIRTUAL REALITY, NACH VERTIKAL, 2020–2029 (MILLIONEN USD)
TABELLE 120 RUSSLAND: UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 121 RUSSLAND: UNTERHALTUNG UND MEDIEN IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 122 RUSSLAND: GESUNDHEITSWESEN IM MARKT DER VIRTUELLEN REALITÄT, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 123 RUSSLANDS GESUNDHEITSWESEN IM MARKT DER VIRTUELLEN REALITÄT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 124 RUSSLANDS INDUSTRIEMARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 125 RUSSLANDS KOMMERZIELLE MÄRKTE IM BEREICH VIRTUAL REALITY, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 126 RUSSLANDS KOMMERZIELLE MÄRKTE IM BEREICH VIRTUAL REALITY, NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
TABELLE 127 RUSSLANDS LUFT- UND RAUMFAHRT & VERTEIDIGUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 128 RUSSLANDS AUTOMOBILMARKT IM VIRTUAL-REALITY-MARKT, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 129 RUSSLAND: BILDUNG IM MARKT FÜR VIRTUAL REALITY, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 130 SPANISCHER MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 131 SPANIEN: HARDWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 132 SPANIEN: SOFTWARE IM MARKT FÜR VIRTUAL REALITY, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABLE 133 SPAIN VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 134 SPAIN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 135 SPAIN VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 136 SPAIN ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 137 SPAIN ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 138 SPAIN HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 139 SPAIN HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 140 SPAIN INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 141 SPAIN COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 142 SPAIN COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 143 SPAIN AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 144 SPAIN AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 145 SPAIN EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 146 NETHERLANDS VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 147 NETHERLANDS HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 148 NETHERLANDS SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 149 NETHERLANDS VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 150 NETHERLANDS VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 151 NETHERLANDS VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 152 NETHERLANDS ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 153 NETHERLANDS ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 154 NETHERLANDS HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 155 NETHERLANDS HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 156 NETHERLANDS INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 157 NETHERLANDS COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 158 NETHERLANDS COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 159 NETHERLANDS AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 160 NETHERLANDS AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 161 NETHERLANDS EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 162 BELGIUM VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 163 BELGIUM HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 164 BELGIUM SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 165 BELGIUM VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 166 BELGIUM VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 167 BELGIUM VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 168 BELGIUM ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 169 BELGIUM ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 170 BELGIUM HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 171 BELGIUM HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 172 BELGIUM INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 173 BELGIUM COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 174 BELGIUM COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 175 BELGIUM AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 176 BELGIUM AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 177 BELGIUM EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 178 SWITZERLAND VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 179 SWITZERLAND HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 180 SWITZERLAND SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 181 SWITZERLAND VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 182 SWITZERLAND VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 183 SWITZERLAND VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 184 SWITZERLAND ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 185 SWITZERLAND ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 186 SWITZERLAND HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 187 SWITZERLAND HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 188 SWITZERLAND INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 189 SWITZERLAND COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 190 SWITZERLAND COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 191 SWITZERLAND AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 192 SWITZERLAND AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 193 SWITZERLAND EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 194 TURKEY VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 195 TURKEY HARDWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 196 TURKEY SOFTWARE IN VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 197 TURKEY VIRTUAL REALITY MARKET, BY DEVICE TYPE, 2020-2029 (USD MILLION)
TABLE 198 TURKEY VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 199 TURKEY VIRTUAL REALITY MARKET, BY VERTICAL, 2020-2029 (USD MILLION)
TABLE 200 TURKEY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 201 TURKEY ENTERTAINMENT & MEDIA IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 202 TURKEY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 203 TURKEY HEALTHCARE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 204 TURKEY INDUSTRIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 205 TURKEY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 206 TURKEY COMMERCIAL IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2022-2029 (USD MILLION)
TABLE 207 TURKEY AEROSPACE & DEFENSE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 208 TURKEY AUTOMOTIVE IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 209 TURKEY EDUCATION IN VIRTUAL REALITY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 210 REST OF EUROPE VIRTUAL REALITY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
Abbildungsverzeichnis
FIGURE 1 EUROPE VIRTUAL REALITY MARKET: SEGMENTATION
FIGURE 2 EUROPE VIRTUAL REALITY MARKET: DATA TRIANGULATION
FIGURE 3 EUROPE VIRTUAL REALITY MARKET: DROC ANALYSIS
FIGURE 4 EUROPE VIRTUAL REALITY MARKET: EUROPE VS REGIONAL MARKET ANALYSIS
FIGURE 5 EUROPE VIRTUAL REALITY MARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 EUROPE VIRTUAL REALITY MARKET: INTERVIEW DEMOGRAPHICS
FIGURE 7 EUROPE VIRTUAL REALITY MARKET: DBMR MARKET POSITION GRID
FIGURE 8 EUROPE VIRTUAL REALITY MARKET: VENDOR SHARE ANALYSIS
FIGURE 9 EUROPE VIRTUAL REALITY MARKET: MARKET VERTICAL COVERAGE GRID
FIGURE 10 EUROPE VIRTUAL REALITY MARKET: SEGMENTATION
FIGURE 11 GROWING DEMAND FOR HMD IN THE GAMING AND ENTERTAINMENT INDUSTRY IS EXPECTED TO DRIVE THE EUROPE VIRTUAL REALITY MARKET GROWTH IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 12 HARDWARE SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF EUROPE VIRTUAL REALITY MARKET IN 2022 & 2029
FIGURE 13 ASIA-PACIFIC IS EXPECTED TO DOMINATE THE VIRTUAL REALITY MARKET AND GROW WITH THE FASTEST GROWTH RATE IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 14 THE ABOVE FIGURE SHOWS THE POTENTIAL OF VIRTUAL REALITY APPLICATIONS BY CATEGORY.
FIGURE 15 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE EUROPE VIRTUAL REALITY MARKET
FIGURE 16 EUROPE VIRTUAL REALITY MARKET ESTIMATION (2016-2021)
FIGURE 17 EUROPE VIRTUAL REALITY MARKET: BY COMPONENT, 2021
FIGURE 18 EUROPE VIRTUAL REALITY MARKET: BY DEVICE TYPE, 2021
FIGURE 19 EUROPE VIRTUAL REALITY MARKET: BY TECHNOLOGY, 2021
FIGURE 20 EUROPE VIRTUAL REALITY MARKET: BY VERTICAL, 2021
FIGURE 21 EUROPE VIRTUAL REALITY MARKET: SNAPSHOT (2021)
ABBILDUNG 22 EUROPÄISCHER VIRTUAL-REALITY-MARKT: NACH LÄNDERN (2021)
ABBILDUNG 23 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 24 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 25 EUROPÄISCHER MARKT FÜR VIRTUAL REALITY: NACH KOMPONENTEN (2022–2029)
ABBILDUNG 26 EUROPÄISCHER VIRTUAL-REALITY-MARKT: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











