


Globale 3D-Kamera-Marktsegmentierung, nach Typ (Target-Free Camera and Target Camera), Technologie (Stereo Vision, Time-of-Flight, and Structured Light), Anwendung (Smartphones & Tablets, Professional Kameras, Computer und Robotik & Industrial Systems), End-Use Industry (Consumer Electronics, Automotive, Healthcare, Industrial & Robotics, Security & Surveillance, and Others)-Industrie Trends und Trends
Was ist die 3D-Kamera Markt Größe und Wachstum Rate
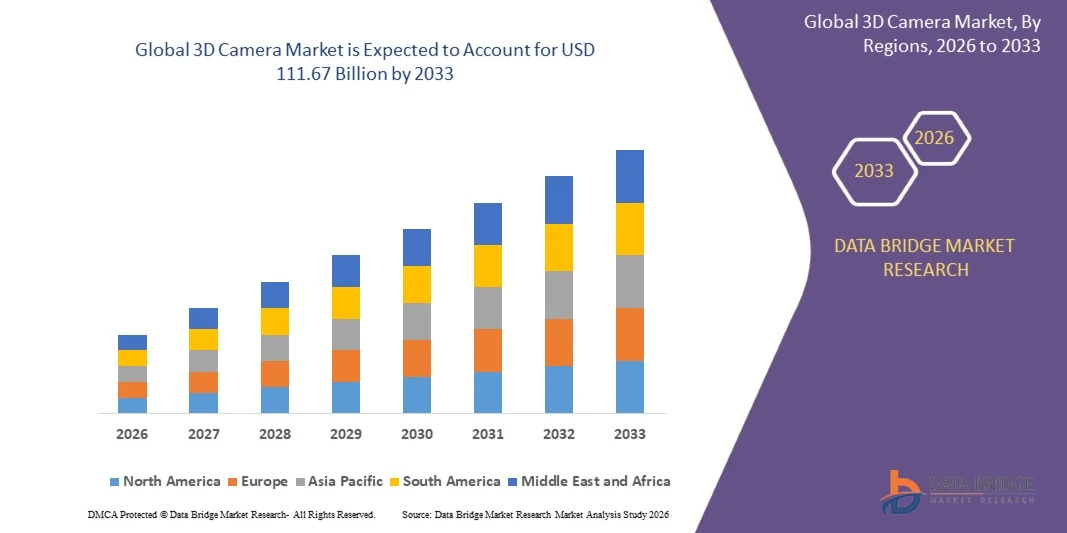
- Wie bei der Data Bridge Market Research Analyse wurde der 3D-Kameramarkt auf39,98 Mrd. USD im Jahr 2025und wird zu erreichen111,67 Milliarden USD bis 2033, in einemCAGR von 13,70% von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch steigende Nachfrage nach Tiefenerfassung in Smartphones, zunehmende Übernahme von Robotik und Automatisierung sowie den Ausbau der 3D-Bildgebung in Automotive-, Healthcare- und Sicherheitsanwendungen getrieben wird.
- Die zunehmende Umstellung auf immersive Inhalte, Gesichtserkennung und autonome Maschinen, kombiniert mit zunehmender Integration von Tiefensensoren, künstlicher Intelligenz und Kantenprozessoren, unterstützt die Marktakzeptanz. 3D-Kameras werden über Telefone, Laptops, Roboter, Fahrzeuge und medizinische Geräte eingesetzt und bieten Herstellern mehr Genauigkeit bei der Erfassung von Raum durch 3D-Bildgebung, 3D-Sensoren und 3D-Bildverarbeitungssysteme.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 39,98 Milliarden
- Voraussichtlicher Marktwert (2033):USD 111.67 Billion
- Wettervorhersage CAGR (2026–2033):13.70%
- Leitregion 2025:Asien-Pazifik
- Schnellste Anbauregion:Asien-Pazifik
Was sind die großen Takeaways des 3D-Kameramarktes
- Asia-Pacific dominierte den 3D-Kameramarkt mit dem größten Umsatzanteil von 38,40 % im Jahr 2025, unterstützt durch große Smartphone- und Unterhaltungselektronikproduktion, schnelle Robotik-Bereitstellung und starke heimische Sensor- und Kamerahersteller.
- Asia-Pacific wird auch bei einem CAGR von 15,60% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch Robotik-Investitionen, steigende Smartphone- und Automotive-Adoptionen und den Ausbau der intelligenten Fertigung angetrieben wird.
- Das ziellose Kamera-Segment führte den Markt mit einem Anteil von 57,30% in 2025, angetrieben durch einfache Bedienung, schnellere Einrichtung und breite Akzeptanz in Verbraucher und professionelle Geräte.
- Zielkameras sind der am schnellsten wachsende Typ, der eine CAGR von 14,60% registriert, was die steigende Nachfrage nach hochpräzisen Messungen und Scannen in industriellen und medizinischen Anwendungen widerspiegelt.
- Das Segment Stereo Vision dominierte die Technologie-Kategorie mit einem Umsatzanteil von 41,80% im Jahr 2025, geführt von niedrigen Kosten, passiver Erfassung und starke Leistung im Outdoor- und Robotik-Betrieb.
- Smartphones und Tablets entfielen auf 43,60% des Marktanteils in 2025, bevorzugt für Gesichtsentriegelung, Augmented Reality und rechnerische Fotografie.
- Das Segment Robotik & Industriesysteme ist die am schnellsten wachsende Anwendung mit einem CAGR von 17,80%, angetrieben von humanoiden, autonomen mobilen Robotern und automatisierter Inspektion.
Report Scope und 3D-Kameramarktsegmentierung
|
Attribute |
3D Kamera Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im 3D-Kameramarkt
- 3D-Kameras entwickeln sich zunehmend von einfachen Tiefensensoren zu intelligenten Wahrnehmungsplattformen, kombinieren Stereo- oder Time-of-Flight-Sensing, On-Device AI und Software-Tools, die Maschinen in Echtzeit sehen, Karte und handeln lassen.
- So kündigte RealSense im Oktober 2025 eine strategische Zusammenarbeit mit NVIDIA an, um seine Tiefenkameras mit Jetson Thor, Isaac Sim und Holoscan Sensor Bridge zu integrieren, um den Einsatz von 3D-Erkennung in humanoiden und autonomen mobilen Robotern zu beschleunigen und Entwicklern dabei zu helfen, schneller von Prototypen zu Produktion zu bewegen
- Im Juli 2026 stellte die Basler AG ihr Stereo mini 3D Stereo-Kamerasystem für mobile Roboter, Lagerdrohnen und industrielle Automatisierung vor, das sich auf kompaktes Design, zuverlässige Tiefenerfassung und kostengünstige Bildverarbeitungsintegration konzentriert.
- Edge AI bewegt sich in die Kamera selbst, da Hersteller dedizierte Prozessoren für neuronale Netzwerke hinzufügen, ermöglichen Echtzeit-Telemetrie, Hinderniserkennung und anpassbare Vision Pipelines ohne Daten in die Cloud zu senden.
- Entwickler bieten zunehmend komplette Wahrnehmungsstapel an, da Käufer Kameras auf Tiefengenauigkeit, Reichweite, Framerate, Stromverbrauch und Software-Unterstützung über Robotik, Zugriffskontrolle und Konsumgüter vergleichen.
- Zum Beispiel, im Juli 2025, nach The Robot Report, RealSense startete die D555 PoE Tiefenkamera und einen neuen in-house-Chip lieferte 5 TOPS von on-board AI-Compute, Entriegelung Kantenbearbeitung, Echtzeit-Telemetrie, und anpassbare Vision Pipelines für Roboterhersteller und andere Geräteentwickler
- Da die physische KI-, Robotik-, Biometrie- und Smartphone-Innovation weiter vorangetrieben wird, werden 3D-Kameras erwartet, die sich über die Abbildung hinaus in Navigation, Manipulation, Authentifizierung und Raumrechner erweitern.
Was sind die Schlüsseltreiber des 3D-Kameramarktes
- Das rasante Wachstum von Robotik, autonomen Maschinen und erweiterter Realität hat die Nachfrage nach 3D-Kameras deutlich erhöht, die genaue Tiefeninformationen in Echtzeit liefern.
- So vereinbarte das Unternehmen im September 2026, laut Cognex, RealSense für 500 Millionen US-Dollar zu erwerben, um eine robotische Wahrnehmung zu erreichen, wobei davon ausgegangen wird, dass RealSense im Jahr 2026 einen Umsatz von 80 Millionen US-Dollar auf 90 Millionen US-Dollar erzielen wird, mehr als 50% Wachstum im Vorjahr.
- Smartphone-Hersteller, Roboterbauer, Automobilzulieferer, Krankenhäuser und Sicherheitsanbieter übernehmen 3D-Kameras, um Gesichtsauthentifizierung, Navigation, Messung und Inspektion mit höherer Genauigkeit als 2D-Kameras zu ermöglichen.
- Im März 2026 startete Teledyne e2v die Perciva 5D-Kamera, die 2D- und 3D-Bildgebung mit einer on-device AI-Verarbeitung kombiniert, um industrielle Inspektionen, Einzelhandelsautomatisierung und Robotik-Vision-Anwendungen zu unterstützen.
- Mit Investoren, großen Technologiefirmen und Industrieautomationsführern, die Tiefen-Sensing-Unternehmen unterstützen, können 3D-Kameras breitere Sichtbarkeit, Qualifizierung und Wiederholung von Aufträgen über Robotik, Unterhaltungselektronik und industrielle Anwendungen gewinnen.
Welche Faktoren erschweren das Wachstum des 3D-Kameramarktes
- 3D-Kameras stellen Kosten- und Performance-Herausforderungen, da hochpräzise Industriemodelle teuer sind und die Tiefengenauigkeit in hellen Sonnenlicht-, Reflexions- und Tieftexturszenen leiden kann.
- Diese Kosten können die Übernahme von kleinen Herstellern und preisempfindlichen Verbrauchermärkten begrenzen, während die Komplexität und die Anforderungen an die Datenverarbeitung in einigen Anwendungen verlangsamen können. Lieferkettenzwänge für spezialisierte Optiken und Sensoren können auch Lieferzeiten und Preise beeinflussen.
- Datenschutz betrifft die Gesichtserkennung, die Entwicklung von Datenschutzbestimmungen und das Fehlen gemeinsamer Standards für Tiefendaten schränken das Wachstum weiter ein und fordert die Anbieter auf, in eine sichere Verarbeitung, Compliance und Interoperabilität zu investieren, die die Entwicklungskosten erhöhen kann.
- Im März 2026 hat die Basler AG mit Orbbec zusammengearbeitet, um die Basler Stereo Mini 3D-Kamera für die Logistik und Werksautomatisierung zu entwickeln, einschließlich Anwendungen mit autonomen mobilen Robotern und automatisiertem Materialhandling.
- Die Kombination von hohen Sensorkosten, Umweltleistungsgrenzen, Datenschutzregelung und intensivem Wettbewerb kann die Annahme bei kostensensitiven Käufern und kleineren Anbietern einschränken, insbesondere wenn vorhandene zweidimensionale Kameras bereits grundlegende Anforderungen erfüllen.
Wie wird der 3D-Kameramarkt segmentiert
Der 3D-Kameramarkt ist auf Basis von Typ, Technologie, Anwendung und Endverwendungsindustrie segmentiert.
- Typ
Auf Basis des Typs wird der 3D-Kameramarkt in ziellose Kamera und Zielkamera segmentiert. Das ziellose Kamerasegment dominierte den Markt mit 57,30% Anteil im Jahr 2025, unterstützt durch einfache Bedienung, schnelleres Setup und breite Akzeptanz in Verbraucher- und Profigeräten. Diese Kameras erfassen Tiefe ohne Marker oder Referenzziele, die an Telefone, Laptops und Roboter angepasst sind. Sie sind in kompakten Modulen zu sinkenden Preisen erhältlich. Die Integration mit gemeinsamen Software-Tools vereinfacht die Entwicklung. Die starke Nachfrage aus der Unterhaltungselektronik und der Robotik verstärkt weiterhin die Führung des Segments. Offene Software-Unterstützung und Referenzdesigns reduzieren auch die Engineering-Zeit für Gerätehersteller, die diese Kameras übernehmen.
Das Zielkamera-Segment soll das schnellste Wachstum bei einem CAGR von 14,60% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach hochpräzisen Messungen und Scannen in industriellen und medizinischen Anwendungen angetrieben wird. Zielbasierte Systeme verwenden Referenzmarker, um eine hohe Genauigkeit in Messtechnik, Reverse Engineering und chirurgische Navigation zu erreichen. Hersteller verwenden sie für Qualitätskontrolle und digitale Zwillings-Erstellung. Die zunehmende Einführung von 3D-Druck und virtueller Produktion unterstützt die Nachfrage. Software-Vorgänge verbessern die Automatisierung und einfache Bedienung. Die zunehmende Nutzung in digitalen Zwillingen, die zahnärztlichen Scannen und die Dokumentation des Erbes schafft auch neue Anforderungen an präzise Scansysteme.
- Von der Technik
Auf Basis der Technologie wird der 3D-Kameramarkt zu Stereovision, Time-of-Flight und strukturiertem Licht segmentiert. Das Segment Stereo Vision dominierte den Markt mit 41,80% Anteil im Jahr 2025, unterstützt von niedrigen Kosten, passiver Erfassung und starke Leistung im Outdoor- und Robotikeinsatz. Zwei Linsen erfassen Bilder von verschiedenen Positionen, um Tiefe zu berechnen, ähnlich wie menschliche Vision. Der Ansatz funktioniert über lange Reichweiten und im Umgebungslicht. Reifenalgorithmen und breite Komponentenverfügbarkeit reduzieren Kosten. Die kontinuierliche Verbesserung der On-Device-Verarbeitung stärkt ihre Führung. Dichte Tiefenkarten, globale Blendensensoren und ein hohes dynamisches Spektrum verbessern die Zuverlässigkeit in komplexen Szenen und vielfältiger Beleuchtung.
Das Segment Time-of-flight wird mit einem CAGR von 15,20% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigenden Einsatz in Smartphones, Robotern und Fahrzeugkabinen-Sensoren angetrieben wird. Zeit-of-Flight-Sensoren messen das Zeitlicht, das von Objekten zurückgeht und schnelle und genaue Tiefenkarten liefert. Kompakte Module passen zu mobilen Geräten und Wearables. Verbesserte Auflösung und geringerer Stromverbrauch erweitern Anwendungen. Bessere Performance in niedrigen Licht- und Bewegungsszenen unterstützt die Adoption. Die Lieferanten entwickeln auch indirekte und direkte Time-of-Flight Designs für längere Reichweiten und höhere Auflösung.
- Anwendung
Auf Basis der Anwendung wird der 3D-Kameramarkt in Smartphones & Tablets, professionelle Kameras, Computer und Robotik & Industriesysteme segmentiert. Das Segment Smartphones & Tablets dominierte die Anwendungskategorie mit 43,60% Anteil im Jahr 2025, unterstützt von Face unlock, augmented Reality und rechnerische Fotografie. Große Produktionsmengen machen dies zum größten Verbraucher von Tiefensensoren. Telefon-Hersteller hinzufügen weiterhin Funktionen wie Porträt-Effekte und 3D-Scannen. Die etablierten Lieferketten und die starke Nachfrage nach Premium-Geräten verstärken weiterhin die Führung dieses Segments. Das wachsende Interesse an räumlichen Video-, 3D-Avataren und Gestensteuerung hält auch bei Geräteherstellern aktiv.
Das Segment Robotik & Industriesysteme wird das schnellste Wachstum bei einem CAGR von 17,80% von 2026 bis 2033, angetrieben von humanoiden, autonomen mobilen Robotern und automatisierter Inspektion, registrieren. 3D-Kameras geben Robotern die Möglichkeit, Hindernisse zu erkennen, Objekte zu erfassen und zu navigieren. Warehouse und Fabrikautomation erhöhen Aufträge. Partnerschaften zwischen Kameraherstellern und Roboterplattformanbietern beschleunigen die Entwicklung. Zuverlässigkeit, Sicherheit und Gesamtkosten bleiben wichtige Überlegungen zur Annahme. Entwickler investieren auch in Simulationstools, die Roboter mit synthetischen Tiefendaten trainieren, bevor sie in reale Anlagen eingesetzt werden.
- Von End-Use Industrie
Der 3D-Kameramarkt wird auf Basis der Endverbraucherindustrie in Unterhaltungselektronik, Automotive, Healthcare, Industrie & Robotik, Sicherheit & Überwachung und andere segmentiert. Das Segment Consumer Electronics dominierte die Endverwendungskategorie mit 46,20% Anteil in 2025, unterstützt von Smartphones, Tablets, Laptops, Gaming-Geräten und Virtual Reality Headsets. Hersteller verwenden Tiefenerfassung, um die Sicherheit und Benutzererfahrung zu verbessern. Hohe Produktionsmengen und schnelle Produktzyklen halten die Nachfrage stark. Die etablierten Lieferantenbeziehungen verstärken die Führung dieses Segments weiter. Gaming-Konsolen, Smart-TVs und tragbare Headsets addieren ebenfalls Kameras zum Bewegungstracking und erweitern die adressierbare Gerätebasis.
Das Automotive-Segment wird das schnellste Wachstum bei einem CAGR von 15,40 % von 2026 bis 2033, angetrieben durch Fahrerüberwachung, In-Cabbin-Sensierung und fortgeschrittene Fahrerassistenz, registrieren. 3D-Kameras erkennen Fahreraufmerksamkeit, Insassenposition und Gesten. Sicherheitsvorschriften und Verbrauchernachfrage nach Komfortmerkmalen unterstützen die Annahme. Die Kombination mit Radar und Deckel verbessert die Wahrnehmung. Die Zuverlässigkeit bei Temperatur und Vibration bleibt eine wichtige Voraussetzung. Versicherungsanreize und neue Fahrzeugbewertungsprogramme fördern auch den breiteren Einsatz der Insassen- und Fahrerüberwachungstechnologie.
Welche Region hält den größten Teil des 3D-Kameramarktes
- Asia-Pacific dominierte den 3D-Kameramarkt mit dem größten Umsatzanteil von 38,40 % im Jahr 2025, unterstützt durch große Smartphone- und Unterhaltungselektronikproduktion, schnelle Robotik-Bereitstellung und starke heimische Sensor- und Kamerahersteller.
- Die Region profitiert auch von einer dichten Elektronik-Versorgungskette, einer starken Nachfrage nach Smartphones und Konsumgeräten sowie einer wachsenden Basis von Robotik- und Sensorherstellern. Die steigenden Investitionen in Automatisierungs- und Smart Factorys stärken die Position von Asia-Pacific auf dem globalen Markt. Eine starke staatliche Unterstützung für die Halbleiter- und Robotikindustrie fördert auch die lokale Entwicklung und Produktion.
Japan 3D Kameramarkt Einblick
Der japanische 3D-Kameramarkt zeigt durch starkes Bildsensor-Know-how, fortschrittliche Robotik und hohe Anforderungen an die Präzisions-Bildgebung ein gleichbleibendes Wachstum. Elektroniker, Automobilzulieferer und Medizinproduktefirmen übernehmen zunehmend eine Tiefenerfassung. Zudem trägt die starke Nachfrage nach Qualität, Miniaturisierung und Innovation in der Sensorik zu einem Marktwachstum in Japan bei. Eine enge Zusammenarbeit zwischen Sensorherstellern, Geräteherstellern und Universitäten unterstützt auch schnelle Innovation.
China 3D Kamera Markt Insight
Der China 3D-Kameramarkt wächst rasant, angetrieben durch große Smartphone-Produktion, eine boomende Robotik-Industrie und starke Investitionen in künstliche Intelligenz. Die zunehmende Produktion von humanoiden und Service-Robotern erhöht die Marktnachfrage deutlich. Zudem positionieren starke Inlandskamerahersteller, staatliche Unterstützung für intelligente Fertigung und sinkende Bauteilkosten China als Schlüsselwachstumsmarkt in ganz Asien-Pazifik. Große Pilotprojekte in der Logistik, im Einzelhandel und in der Fertigung helfen auch Kameraherstellern, die Produktion zu steigern und neue Designs zu testen.
Europa 3D-Kameramarkt Einblick
Der europäische 3D-Kameramarkt wächst, da die Hersteller zunehmend fortschrittliche Bildgebungs-, Bildverarbeitungs- und Automatisierungstechnologien übernehmen. Die Nachfrage wird von der Automobilindustrie, der Robotik, der Qualitätsinspektion, der Bildverarbeitung und der Unterhaltungselektronik angetrieben. Deutschland, die USA und Frankreich stellen aufgrund ihrer etablierten Industrie- und Technologiebranche wichtige Märkte dar. Zeit-of-flight, strukturiert-light und stereoskopische Bildgebungstechnologien erweitern die Anwendungsfähigkeit. Steigende Investitionen in Industrie 4.0, intelligente Fabriken und automatisierte Inspektionssysteme sollen weitere Wachstumschancen schaffen.
U.K. 3D Kameramarkt Einblick
Der US 3D-Kameramarkt erlebt ein stetiges Wachstum, unterstützt durch starke Robotikforschung, aktive Start-ups und die Nachfrage nach Bildverarbeitung im Gesundheitswesen und in der Sicherheit. Universitäten, Automatisierungsunternehmen und kreative Industrien übernehmen zunehmend 3D-Capture. Darüber hinaus unterstützen starke Innovationsförderungs-, Film- und Spielbranchen und wachsender Einsatz in der Logistik die breitere Übernahme von 3D-Kameras in den USA. Die aktive Zusammenarbeit zwischen Universitäten und Unternehmen hilft auch, 3D-Forschung in kommerzielle Produkte zu bewegen.
Deutschland 3D Kameramarkt Einblick
Der deutsche 3D-Kameramarkt wächst aufgrund des starken industriellen Automatisierungssektors, führender Bildverarbeitungsunternehmen und der Nachfrage aus der Automobilindustrie stetig. Hersteller, Systemintegratoren und Forschungsinstitute nutzen zunehmend 3D-Kameras zur Inspektion und Roboterführung. Kontinuierliche Innovation in Sensoren, hohen Qualitätsstandards und der Fokus Deutschlands auf die Präzisionsfertigung treiben das Marktwachstum im Land weiter voran. Starke Exporte von Bildverarbeitungssystemen unterstützen auch die Nachfrage nach hochwertigen Sensoren und Kameramodulen.
Welche sind die Top-Unternehmen im 3D-Kameramarkt
Die 3D-Kameraindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Sony Group Corporation(Japan)
- RealSense, Inc.(US)
- Orbbec Inc.(China)
- Cognex Corporation(US)
- Basler AG(Deutschland)
- Samsung Electronics Co., Ltd. (Südkorea)
- Apple Inc. (USA)
- Microsoft Corporation (USA)
- STMicroelectronics N.V. (Schweiz)
- Infineon Technologies AG (Deutschland)
- OmniVision Technologies, Inc. (USA)
- Teledyne Technologies Incorporated (USA)
- Zivid AS (Norwegen)
- Stereolabs (Frankreich)
- Luxonis Holding Corporation (USA)
- Photoneo s.r.o. (Slowakei)
- SICK AG (Deutschland)
- ifm electronic gmbh (Deutschland)
- Hikrobot Co., Ltd. (China)
- LUCID Vision Labs, Inc. (Kanada)
Was sind die neuesten Entwicklungen im 3D-Kameramarkt
- Im September 2026 kündigte Cognex eine endgültige Vereinbarung an, RealSense für ca. 500 Millionen US-Dollar in bar zu erwerben, wodurch die 3D-Tiefenerfassung und die Roboterwahrnehmung ihrem Bildverarbeitungsportfolio hinzugefügt wurden. Die Transaktion wird voraussichtlich im vierten Quartal 2026 schließen und Cognex in humanoiden, autonomen mobilen Robotern und physischer KI positionieren.
- Im Juni 2026 enthüllte RealSense die D585 Pro Tiefenkamera- und Perception Studio-Software auf der Automate 2026 und erweiterte ihr AI-Native Vision-Angebot für Robotik. Der Start spiegelt die Verschiebung zu Kameras wider, die Tiefenerfassung, On-Device AI und Entwicklertools für industrielle und mobile Roboter kombinieren. Das Produkt erweitert das Angebot des Unternehmens für feste Armroboter, autonome mobile Roboter und humanoide Plattformen.
- Im März 2026 hat die Basler AG mit Orbbec zusammengearbeitet, um die Basler Stereo Mini 3D-Kamera für die Logistik und Werksautomatisierung zu entwickeln, einschließlich Anwendungen mit autonomen mobilen Robotern und automatisiertem Materialhandling.
- Im März 2026 begann IDS Imaging Development Systems mit der Serienproduktion seiner Nion 3D-Zeit-Flight-Kamera mit 1,2 Megapixel Auflösung, integrierter Tiefenverarbeitung und stabiler Bildgebung für Robotik, Logistik und industrielle Automatisierung.
- Im Oktober 2025 kündigte RealSense eine strategische Zusammenarbeit mit NVIDIA an, um seine Tiefenkameras mit Jetson Thor, Isaac Sim und Holoscan Sensor Bridge zu integrieren. Die Zusammenarbeit soll humanoiden und autonomen mobilen Roboterentwicklern hochwertige Sensordaten und schnellere Wege von Prototyp zu Produktion geben. Die Arbeit baut auch auf der wachsenden Entwicklergemeinschaft des Unternehmens und seinem Fokus auf Edge AI Computing.
- Im Mai 2025 startete Photoneo die MotionCam-3D Farbe (Blau), die für das schnelle 3D-Scannen von bewegten Objekten und eine verbesserte Rekonstruktion von transparenten, reflektierenden und metallischen Oberflächen in der industriellen Automatisierung konzipiert wurde.
- Im März 2025 gab LUCID Vision Labs bekannt, dass seine Helios2 Narrow 3D-Zeit-of-Flight-Kamera in Serienproduktion eingetreten war, mit fokussierter Beleuchtung und verbesserter Tiefengenauigkeit für industrielle Inspektionen und raumgebundene Anwendungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











