


Global 3D Chip Stacking Market Segmentation, By Technology (Through-Silicon Via (TSV), Hybrid Bonding, Micro-Fin/Flip-Chip Stacking, Draht Bonding-Based Stacking, Monolithic 3D Integration), Stacking Approach
Was ist die 3D Chip Stacking Markt Größe und Wachstum Rate
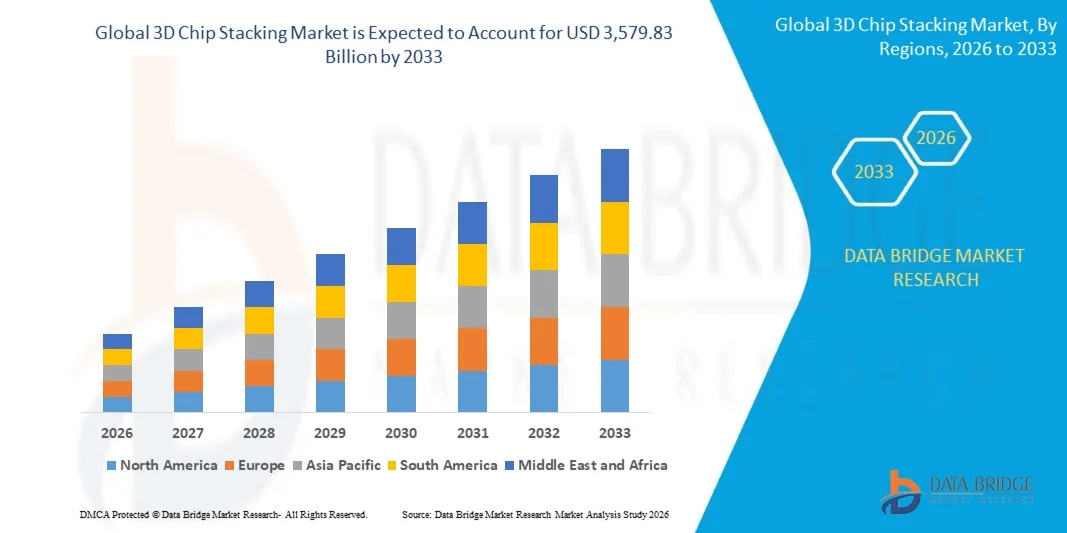
- Nach der Data Bridge Market Research Analyse wurde der 3D-Chip Stacking-Markt auf805,30 Mrd. USD im Jahr 2025und wird zu erreichen3,579,83 Milliarden USD bis 2033, in einemCAGR von 20,50% von 2026 bis 2033.
- Der Markt erlebt ein schnelles Wachstum, das durch die steigende Nachfrage nach hochbandbreiten Speicher in KI-Beschleuniger- und Rechenzentrumsprozessoren, die zunehmende Annahme fortschrittlicher Verpackungen als Ersatz für die fortgesetzte Transistor-Level-Skalierung und die zunehmende Integration der Hybrid-Bindungstechnologie, die feinere Interconnect-Pitches und höhere Stapeldichte ermöglicht.
- Die steigenden rechnerischen Anforderungen an generative KI-Trainings- und Inferenz-Workloads, kombiniert mit dem langsamen Tempo der traditionellen Moore's Law-Transistor-Skalierung, sind zwingende Halbleiterunternehmen, um vertikale Stanzen als primärer Weg zu verfolgen, um die Rechendichte zu erhöhen, die Verbindungsverzögerung zu reduzieren und die Leistungseffizienz zu verbessern. Die zunehmende Adoption von hochbandbreiten Speicherstapeln, die mit fortschrittlichen Logik-Diäten kombiniert sind, ist die Umgestaltung der Architektur der nächsten Generation AI und Hochleistungsrechner.
- Die zunehmende Zusammenarbeit zwischen Gießereien, Speicherherstellern und ausgelagerten Halbleiterbaugruppen und Testanbietern beschleunigt die Kommerzialisierung von Hybridbonden und Feinpitch-Durch-Silizium über Technologien und ermöglicht über Logik-, Speicher- und heterogene Integrationsanwendungen höhere Dichte-, Niederlatenz-Chipstapel.
- Die zunehmende Investition in Chiplet-basierte Design-Architekturen verstärkt die Nachfrage nach 3D-Stacking-Technologien, da Halbleiter-Unternehmen zunehmend spezialisierte Stempel auf verschiedenen Prozessknoten zu einem einzigen vertikal integrierten Paket kombinieren, um Kosten, Leistung und Marktzeit zu optimieren.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 805.30 Milliarden
- Voraussichtlicher Marktwert (2033): 3,579,83 USD Billion
- Prognose CAGR (2026–2033): 20,50%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des 3D Chip Stacking Market
- Asia-Pacific dominierte den globalen 3D-Chipstapelmarkt mit dem größten Umsatzanteil von 52,37% im Jahr 2025, unterstützt durch konzentrierte Halbleitergießerei und erweiterte Verpackungskapazität in Taiwan, Südkorea und China.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 22,8% von 2026 bis 2033 sein, die durch die Ausweitung von inländischen fortschrittlichen Verpackungsinvestitionen unter nationalen Halbleiterinitiativen und steigenden AI-Chip-Design-Aktivitäten unter US-basierten Technologieunternehmen gefördert wird.
- Das durch-silizium via (TSV) Technologiesegment führte den Markt mit einem Anteil von 44,62% im Jahr 2025, angetrieben durch seine etablierte Rolle als Basis-Verbindungstechnologie für hochbandbreite Speicher und logisch-on-logic Stacking Anwendungen.
- Das Hybrid Bonding-Technologie-Segment ist die am schnellsten wachsende Technologie-Kategorie, die für die Registrierung eines CAGR von 25,4% projiziert wird, was die steigende Adoption von Kupfer-Kupfer-Direktbonding für ultrafeine Pitch, High-Density Chip Stacking in AI-Beschleunigern widerspiegelt.
- Das Komponentensegment Speicher (HBM/3D NAND) dominierte die Komponentenkategorie mit einem Umsatzanteil von 48,93% im Jahr 2025, was durch die Nachfrage nach hochbandbreiten Speicherstapeln, die mit KI- und Hochleistungsrechnern gekoppelt sind, führte.
- Das Anwendungssegment AI & Machine Learning Beschleuniger entfiel auf 34,76% des Marktanteils im Jahr 2025, bevorzugt für seine Abhängigkeit von vertikal gestapelten Speicher-Logic-Architekturen, um extremen Bandbreiten- und Leistungseffizienzanforderungen gerecht zu werden.
- Der Stanz-zu-Wafer-Stapel-Ansatz ist die am schnellsten wachsende Stapelkategorie, mit einem CAGR von 23,6%, angetrieben durch seine Durchsatzbilanz und Ertragsvorteile für die hochvolumige fortschrittliche Verpackungsproduktion.
Report Scope und 3D Chip Stacking Market Segmentation
|
Attribute |
3D Chip Stacking Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im 3D Chip Stacking Market
- Halbleiterhersteller und Gießereien übernehmen zunehmend Hybrid-Klebetechnik, um Sub-10-Mikro-Konnektor-Pitches zu erreichen, was eine deutlich höhere Stapeldichte als herkömmliche Mikrobump-Ansätze ermöglicht.
- Zum Beispiel erweiterte TSMC im April 2025 seine System-on-Integrated-Chips erweiterte Verpackungskapazität in Taiwan, um die wachsende Kundennachfrage nach hybridgebundenen Logik- und High-Bandbreite-Speicherstapeln zu unterstützen, die in AI-Beschleuniger-Produkten verwendet werden.
- Die zunehmende Übernahme von hochbandbreiten Speicherstapeln mit acht und zwölflagigen Konfigurationen ermöglicht es Speicherherstellern, höhere Kapazitäten und Bandbreiten innerhalb des gleichen Paketfußabdrucks für AI-Training-Workloads zu liefern.
- Gründer und ausgelagerte Halbleiterbaugruppen und Testanbieter arbeiten zunehmend mit Speicherherstellern zusammen, um integrierte Logik-Memory Stacking-Plattformen zu entwickeln, die für die nächsten Generationen von KI-Prozessorarchitekturen optimiert sind.
- So erweiterten SK hynix und ein führender KI-Chip-Designer im Januar 2025 ihre Zusammenarbeit auf der High-Bandbreite-Speicherstapelung der nächsten Generation und zielten auf eine verbesserte Bandbreite-Per-Watt-Leistung für großflächige KI-Trainingscluster.
- Da Halbleiterunternehmen weiterhin Rechendichte, Leistungseffizienz und Interconnect-Bandbreite priorisieren, wird erwartet, dass fortschrittliche 3D-Chip-Stacking-Technologien ihre Rolle als Basistechnologie für KI-, Hochleistungs-Computing- und Rechenzentrumsprozessoren der nächsten Generation beschleunigen und verstärken.
Was sind die Schlüsseltreiber des 3D Chip Stacking Market
- Die anhaltenden rechnerischen Anforderungen an generative KI-Trainings- und Inferenz-Workloads haben den Bedarf an hochbandbreiten Speicher- und Logik-Stacktechnologien deutlich erhöht, die in der Lage sind, extremen Datendurchsatz innerhalb eingeschränkter Leistungshüllen zu liefern.
- Zum Beispiel, im März 2025, Samsung Electronics erweitert seine fortschrittliche Verpackungsproduktion Kapazität in Südkorea, um die steigende Nachfrage von AI-Chip-Kunden, die High-Band-Speicher und Logik-Stacking-Lösungen erfordern zu erfüllen.
- Halbleiter-Unternehmen setzen zunehmend 3D-Chip-Stacking in Produkt-Roadmaps ein, um die sinkenden Rückgänge der traditionellen Transistor-Level-Skalierung zu überwinden, mit vertikaler Integration, um die Leistung zu verbessern, ohne sich allein auf kleinere Prozessknoten verlassen.
- Zum Beispiel, im Oktober 2024, kündigte Applied Materials eine Investition in zusätzliche Hybrid-Bindungsanlagen Fertigungskapazität, um steigende Aufträge von Gießerei- und Speicherkunden zu unterstützen erweitert fortschrittliche Verpackungsproduktion Linien.
- Da die Halbleiterindustrie zunehmend auf fortschrittliche Verpackungen angewiesen ist, um die Leistungsskalierung zu unterstützen, da die Transistor-Level-Verbesserungen langsam ablaufen, bleibt das 3D-Chip-Stacken über KI-Beschleuniger, Hochleistungsrechner und Speicherprodukte der nächsten Generation unverzichtbar.
- So erweiterte Intel im Juni 2024 seine Foveros 3D-Verpackungstechnologie Roadmap, um zusätzliche Kundendesigns zu unterstützen, die eine vertikal gestapelte Logik und Speicherintegration für Client- und Rechenzentrumsprozessoren erfordern.
Welche Faktoren erschweren das Wachstum des 3D Chip Stacking Market
- 3D-Chip-Stapelprozesse erfordern erhebliche Investitionen in spezialisierte Verklebung, Verdünnung und Durch-Silizium über Ausrüstung, zusammen mit komplexen Wärmemanagement-Engineering, um Wärmeableitung Herausforderungen in dicht gestapelten Die-Konfigurationen zu lösen.
- Diese hohen Investitionskosten und die Komplexität des thermischen Managements begrenzen die Übernahme kleinerer Halbleiterunternehmen und beschränken den Einstieg neuer Player in die fortschrittliche Verpackungsherstellung.
- So hob die SÜSS MicroTec im September 2024 die zunehmende Bedeutung der Hybridbondung für fortgeschrittene 3D-Stack- und HBM-Anwendungen hervor, wobei die steigenden Anforderungen an Geräte im Zusammenhang mit Waferverdünnung und Hybridbonding-Prozessen berücksichtigt wurden.
- Die hohe Investitions- und Ertragsoptimierungskomplexität, die mit fortgeschrittenem 3D-Chip-Stacking verbunden ist, beschränkt die Adoption weiterhin, insbesondere bei kleineren Halbleiterunternehmen und aufstrebenden Gießereien. Diese Kosten- und Technik-Komplexitätsbarriere verlangsamt die Marktdurchdringung über führende Prozessor- und Speicheranwendungen hinweg und begrenzt den weit verbreiteten Einsatz von 3D-Stapeltechnologien trotz steigender Leistungsnachfrage.
Wie wird der 3D Chip Stacking Market segmentiert
Der 3D-Chipstapelmarkt wird auf Basis von Technologie, Stacking-Ansatz, Bauteiltyp, Anwendung, Endverbraucherindustrie, Schichtzahl, Substratmaterial, Wafergröße, Interconnect Pech und Verpackungsarchitektur segmentiert.
- Von der Technik
Auf Basis der Technik wird der globale 3D-Chipstapelmarkt über (TSV), Hybridbonden, Micro-Bump/Flip-Chip Stacking, Drahtbonden-basiertes Stacking und monolithische 3D-Integration in Durchsilizium segmentiert. Das Segment Durch-Silizium via (TSV) dominierte den Markt mit einem Anteil von 44,62% im Jahr 2025, aufgrund seiner etablierten Rolle als Basis-Verbindungstechnologie für High-Bandbreite-Speicher und Logik-on-Logic-Stacking-Anwendungen. Diese Verbindungsleitungen liefern bewährte, hochdichte vertikale elektrische Verbindungen, so dass sie die bevorzugte Wahl für die Stromerzeugung Speicher und logische Stapelproduktion.
Das hybride Bonding-Segment wird projiziert, um das schnellste Wachstum bei einem CAGR von 25,4% von 2026 bis 2033, angetrieben durch steigende Annahme von Kupfer-Kupfer-Direktbonding für ultra-feine-Pitch, High-Density-Chip Stacking in AI-Beschleunigern. Fortschritte in der Wafer-Oberflächen-Präparations- und Verklebungsgenauigkeit, kombiniert mit wachsender Adoption unter führenden Gießereien, beschleunigen die Segmenterweiterung.
- Durch Stapeln Ansatz
Auf Basis des Stapelansatzes wird der globale 3D-Chipstapelmarkt in Wafer-to-Wafer, Die-to-Wafer und Die-to-die segmentiert. Das Wafer-zu-Wafer-Segment führte den Markt mit einem Anteil von 39,85% im Jahr 2025, unterstützt durch seine hochdurchsatz-Produktionseigenschaften für homogene Druck-Stapelanwendungen wie Bildsensoren und Speicher.
Das Die-zu-Wafer-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 23,6% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach seinem Durchsatz- und Ertragsvorteil, die bekannte Good-die-Auswahl vor der Stapelung in hochwertigen Logik- und Speicheranwendungen ermöglicht.
- Durch die Komponentenart
Auf Basis des Bauteiltyps wird der globale 3D-Chipstapelmarkt in Speicher (HBM/3D NAND), Logik-ICs, Bildsensoren, MEMS & Sensoren und HF-Komponenten segmentiert. Das Segment Speicher (HBM/3D NAND) dominierte den Markt mit einem Anteil von 48,93% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme in High-Bandbreite-Speicherstapeln gepaart mit KI- und Hochleistungs-Computing-Prozessoren, steigender Nachfrage nach höherer Speicherkapazität innerhalb eingeschränkter Paket-Fußabdrücke und wachsender Integration mit fortschrittlichen Logik-Diäten. Zusätzlich unterstützt der steigende Fokus auf Speicherbandbreite und Leistungseffizienz die starke Übernahme von gestapelten Speicherkomponenten.
Das logische ICs-Segment wird erwartet, dass das schnellste CAGR von 22,9% von 2026 bis 2033, angetrieben durch die zunehmende Annahme von vertikal gestapelten Logik stirbt, um die abnehmenden Leistungsgewinne der traditionellen Transistorskalierung zu überwinden. Die Hersteller übernehmen fortschrittliche Verpackungsplattformen, um eine kostengünstige, skalierbare und wiederholbare Logik-die-Integration durchzuführen. Zusätzlich erhöht die Integration der gestapelten Logik mit hochbandbreitem Speicher die Leistung und Effizienz der KI-Prozessoren der nächsten Generation, ein weiteres treibendes Segmentwachstum.
- Anwendung
Auf Basis der Anwendung wird der globale 3D-Chipstapelmarkt in Hochleistungs-Computing, AI & Machine Learning Beschleuniger, Speichergeräte, mobile & Consumer-Elektronik, Automotive-Elektronik und Datenzentrum & Networking segmentiert. Das Segment AI & Machine Learning Beschleuniger dominierte den Markt mit einem Anteil von 34,76% im Jahr 2025 aufgrund seiner kritischen Rolle, extreme Bandbreiten- und Leistungseffizienzanforderungen für groß angelegte KI-Trainings- und Inferenz-Workloads zu ermöglichen. Die weit verbreitete Annahme von gestapelten High-Bandbreite-Speicher gepaart mit fortschrittlichen Logik stirbt über AI-Beschleuniger-Plattformen ist eine starke Nachfrage nach dieser Anwendungskategorie.
Das Segment Rechenzentrum & Networking wird voraussichtlich die schnellste CAGR von 23,1 % von 2026 bis 2033 erleben, die durch den steigenden Bedarf an höherbandigen, niederlatanten Verbindungen innerhalb von Rechenzentrumsprozessoren und die Vernetzung von Silizium, die den wachsenden Bedarf an Cloud-Infrastruktur unterstützt. Hersteller integrieren zunehmend 3D gestapelte Komponenten in Netzwerk- und Serverprozessor-Designs. Darüber hinaus wird die zunehmende Betonung auf die Energieeffizienz des Rechenzentrums die Annahme dieser Anwendungskategorie weiter beschleunigen.
- Von End-Use Industrie
Der weltweite 3D-Chip-Stacking-Markt wird auf Basis der Endverwendungsbranche in Consumer-Elektronik, IT & Telekommunikation, Automotive, Healthcare, Aerospace & Defense und Industrie segmentiert. Das IT- und Telekommunikationssegment dominierte den Markt mit einem Anteil von 41,28% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Unterstützung von Cloud Computing, Rechenzentrum und AI-Infrastruktur-Building, die hochleistungsfähige gestapelte Halbleiterbauelemente erforderte. Die hohe Adoption wird durch den zunehmenden Bedarf an hochbandbreiten, energieeffizienten Prozessoren, die Integration mit hyperscale Data Center-Architekturen und die verbesserte Rechendichte angetrieben. Darüber hinaus verstärkt die wachsende Investition von Cloud-Dienstleistern und Halbleiterunternehmen zur Verbesserung der KI-Infrastrukturleistung die führende Position dieses Segments auf dem Markt.
Das Automobilsegment wird von 2026 bis 2033 die schnellste CAGR von 23,8% erleben. Dieses Wachstum wird durch die zunehmende Einführung fortschrittlicher Treiber-Assistenzsysteme, autonomer Fahrplattformen und in der Fahrzeug-KI-Bearbeitung, die kompakte, leistungsstarke gestapelte Halbleiter-Lösungen erfordert, angetrieben. Die zunehmende Integration von 3D gestapelten Sensor- und Verarbeitungskomponenten in die Fahrzeugelektronik der nächsten Generation beschleunigt die Markterweiterung in diesem Segment.
- Durch Ebenenzählung
Auf Basis der Schichtzahl wird der globale 3D-Chipstapelmarkt in 2-4 Schichten, 5-8 Schichten und 9+ Schichten segmentiert. Das Segment 5-8 Schichten dominierte den Markt mit einem Anteil von 43,67% im Jahr 2025 aufgrund seiner kritischen Rolle in der Bilanzierung von Speicherkapazität, Wärmemanagement und Fertigungsausbeute für die aktuellen Generation High-Bandbreite-Speicherprodukte. Die weit verbreitete Übernahme von achtschichtigen High-Bandbreite-Speicherstapeln über KI-Beschleunigerplattformen treibt eine starke Nachfrage nach dieser Layer-Count-Kategorie.
Das Segment 9+-Schichten wird von 2026 bis 2033 am schnellsten CAGR von 25,9 % bezeugen, was durch den steigenden Bedarf an Speicherstapeln mit höherer Kapazität bedingt ist, die in der Lage sind, zunehmend datenintensive AI-Trainings-Workloads zu unterstützen. Die Hersteller entwickeln zunehmend zwölfschichtige und höherzählige Stapelprozesse, um Speicherkapazität und Bandbreite weiter zu schieben. Darüber hinaus wird die zunehmende Betonung auf KI-Modellgrößenskalierung weiter beschleunigt die Annahme dieser Schichtzählkategorie.
- Durch Substratmaterial
Auf Basis von Substratmaterial wird der globale 3D-Chipstapelmarkt in Silizium, Glas-Interposer, organische Substrate und andere segmentiert. Das Segment Silizium dominierte den Markt mit einem Anteil von 56,84% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als etabliertes Interposer- und Substratmaterial für hochdichtes Interconnect Routing in fortschrittlichen Verpackungsanwendungen. Die hohe Adoption wird von Gründern und ausgelagerten Montageanbietern unterstützt, die sich auf bewährte Silizium-Interposer-Prozesse verlassen, um Konsistenz, elektrische Leistung und messbare Ertragsergebnisse zu gewährleisten. Zusätzlich erhöht die zunehmende Integration mit etablierter Silizium-Fertigungsinfrastruktur die Fertigungsskalierbarkeit und verstärkt die Dominanz des Silizium-Substratsegments.
Das Glas-Interposer-Segment wird voraussichtlich die schnellste CAGR von 24,7% von 2026 bis 2033 bezeugen. Dieses Wachstum wird in erster Linie von der steigenden Nachfrage nach großformatigen, kostengünstigen Interposern mit verbesserten elektrischen und thermischen Eigenschaften im Vergleich zu Silizium für die nächsten Generation großformatigen AI-Beschleunigerpakete angetrieben. Durch eine überlegene Dimensionsstabilität und einen reduzierten Signalverlust im Maßstab, verbessert dieses Substratmaterial die Verpackungsleistung, Kosteneffizienz und Fertigungsflexibilität, wodurch Glasinterposer für großformatige fortschrittliche Verpackungsanwendungen sehr attraktiv sind.
- Von Wafer Größe
Auf Basis der Wafergröße wird der globale 3D-Chipstapelmarkt in 200 mm, 300 mm und 450 mm segmentiert. Das Segment 300 mm dominierte den Markt mit einem Anteil von 78,42% im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als branchenübliche Wafergröße über führende Halbleiterfertigungen und erweiterte Verpackungsanlagen. Darüber hinaus ermöglichen etablierte Anlagenökosysteme, Prozessstandardisierung und umfangreiche Fab-Infrastruktur-Kompatibilität eine kontinuierliche Einführung von 300 mm Wafer-Verarbeitung unter Halbleiterherstellern, während starke Supply-Chain-Support-Netzwerke die Zugänglichkeit, Zuverlässigkeit und Vertrauen verbessern und die führende Marktposition dieses Segments weiter stärken.
Das Segment 200 mm wird erwartet, dass die schnellste CAGR von 2026 bis 2033, angetrieben von der steigenden Nachfrage nach fortschrittlichen, fortschrittlichen Verpackungskapazitäten, die MEMS, RF unterstützen, und Spezial-Sensor-Stacking-Anwendungen, die keine führenden Prozessknoten erfordern, beobachtet wird. Die Hersteller nutzen die vorhandene 200 mm-Fab-Infrastruktur, um die Kosteneffizienz zu steigern, eine schnelle Kapazitätsausweitung zu ermöglichen und den unterschiedlichen Bedarf an Halbleiterverpackungen zu unterstützen, wodurch die Adoption über MEMS und sensororientierte fortschrittliche Verpackungsanwendungen beschleunigt wird.
- Durch die Verbindungsstelle
Der globale 3D-Chipstapelmarkt wird auf Basis der Interconnect-Pitch in Feinstich (<10 μm), Standard-Pitch (10-40 μm) und Grobteilung (>40 μm) segmentiert. Das Standard-Pitch-Segment dominierte den Markt mit einem Anteil von 47,53% im Jahr 2025 aufgrund seiner weit verbreiteten Verwendung über die Stromerzeugung High-Bandbreite-Speicher und Logik-Stacking-Anwendungen ausgleichen Verbindungsdichte mit Fertigungsausbeute und Kosten. Darüber hinaus ermöglichen die etablierte Prozessreife und die breite Ausrüstung-Lieferanten-Unterstützung die kontinuierliche Einführung von Standard-Pitch-Verbindungen über die gängige fortschrittliche Verpackungsproduktion.
Das Fein-Pitch-Segment wird erwartet, dass das schnellste CAGR von 26,3% von 2026 bis 2033, angetrieben durch die zunehmende Nachfrage nach einer höheren Verbindungsdichte, die durch Hybrid-Bindungstechnologie in der nächsten Generation AI-Beschleuniger und High-Bandbreite-Speicherprodukte ermöglicht wird. Die Hersteller nutzen fortschrittliche Waferbonding- und Ausrichtungstechnologien, um die Verbindungsdichte zu verbessern, höhere Bandbreite pro Flächeneinheit zu ermöglichen und zunehmend kompakte, leistungsstarke Chipstapel zu unterstützen.
- Von der Verpackungsarchitektur
Auf Basis der Verpackungsarchitektur wird der globale 3D-Chipstapelmarkt in 2,5D-Verpackungen und echte 3D-Verpackungen segmentiert. Das 2,5D-Verpackungssegment dominierte den Markt mit einem Anteil von 61,72% im Jahr 2025 aufgrund seiner kritischen Rolle bei der Bereitstellung einer bewährten, leistungsfähigen Verpackungsbahn, die High-Bandbreite-Speicher und Logik-Diäten auf einem gemeinsamen Interposer kombiniert, ohne die volle Komplexität des echten vertikalen Die-to-Die-Stacking. Darüber hinaus erleichtert die etablierte Prozessreife über Gießereien und OSAT-Anbieter die kontinuierliche Einführung von 2,5D-Verpackungen über die KI-Beschleuniger der aktuellen Generation und Hochleistungs-Computing-Produkte.
Das wahre 3D-Verpackungssegment wird erwartet, dass die schnellste CAGR von 24,9% von 2026 bis 2033, angetrieben durch die zunehmende Nachfrage nach maximaler Verbindungsdichte und minimaler Verbindungsstrecke, die nur durch direkte vertikale Stanz-to-die oder Stanz-to-Wafer-Stacking erreichbar ist, beobachtet wird. Entwickler und Gießereien nutzen hybride Bonding- und fortschrittliche Thermomanagement-Techniken, um die Stapeldichte zu erhöhen, höhere Leistung pro Volumeneinheit zu ermöglichen und die KI- und Hochleistungs-Computing-Architekturen der nächsten Generation zu unterstützen, wodurch die Adoption über führende Halbleiter-Anwendungen beschleunigt wird.
Welche Region hält den größten Teil des 3D Chip Stacking Market
- Asia-Pacific dominierte den 3D-Chip-Stacking-Markt und entfiel auf den größten Umsatzanteil von 52,37 % im Jahr 2025, unterstützt durch konzentrierte Halbleitergießerei und erweiterte Verpackungskapazität, starke Präsenz führender Chip-Hersteller und kostengünstige Produktionsmöglichkeiten in Taiwan, Südkorea und China.
- Die Region profitiert auch von umfangreicher Halbleiterfertigung und fortschrittlicher Verpackungsinfrastruktur, hoher Adoption von Hybridbonding- und TSV-Technologien und zunehmendem Einsatz von 3D-Chips, die über KI-Beschleuniger und hochbandbreite Speicherproduktionsanwendungen gestapelt werden. Die zunehmende Fokussierung auf exportorientierte Halbleiterfertigung und steigender inländischer KI-Chip-Anforderung verstärkt weiterhin die Führungsposition von Asia-Pacific im globalen Markt.
China 3D Chip Stacking Market Insight
Der China 3D-Chip-Stacking-Markt wächst stetig, unterstützt durch den Ausbau von inländischen Halbleiter-Produktionsinvestitionen, steigende Nachfrage nach KI- und Rechenzentrumsverarbeitern und zunehmende Investitionen in die Entwicklung von inländischen fortschrittlichen Verpackungsanlagen unter nationalen Halbleiter-Eigenschaftsinitiativen. Hersteller entwickeln zunehmend heimische TSV- und erweiterte Verpackungsmöglichkeiten für Speicher- und Logikstapelanwendungen. Die ständige Erweiterung der heimischen Fertigungsinfrastruktur und die zunehmende staatliche Unterstützung für fortschrittliche Verpackungsanlagenlokalisierung treiben das Marktwachstum in China weiter voran.
Japan 3D Chip Stacking Markt Einblick
Der japanische 3D-Chipstapelmarkt zeigt durch steigende Investitionen in fortschrittliche Halbleiterverpackungstechnologien, Präzisionsherstellungsinnovation und starkem Inlandsfokus auf die Material- und Geräteversorgung der globalen fortschrittlichen Verpackungslieferkette ein konsistentes Wachstum. Semiconductor Equipment Hersteller, Materiallieferanten und Forschungsinstitute entwickeln zunehmend hochpräzise Bonding- und Wafer-Thinning-Technologien, die die Produktion von 3D-Chipstapeln unterstützen. Darüber hinaus tragen die zunehmende Integration mit globalen Gießerei- und OSAT-Versorgungsketten sowie der Fokus des Landes auf die Fertigungsqualität zum Marktwachstum bei.
Europa 3D Chip Stacking Market Insight
Der europäische 3D-Chipstapelmarkt wächst rasant, angetrieben von KI, Hochleistungs-Computing, Automobilelektronik und fortschrittlicher Halbleiterverpackung. Hybridbonden, Chiplets und heterogene Integration sind Schlüsseltechnologien, die eine höhere Bandbreite, bessere Energieeffizienz und kompakte Designs ermöglichen. Europa profitiert von starken Halbleiter-FuE, Ausrüstungskompetenz und Initiativen wie dem EU-Chips-Gesetz. Deutschland, Frankreich, Belgien und die Niederlande treten als wichtige Knotenpunkte auf. Trotz des Wettbewerbs aus Asien schafft die zunehmende Investition in fortschrittliche Verpackungen bis 2031 erhebliche Chancen für Geräte, Materialien, Tests und Integrationsanbieter.
Deutschland 3D Chip Stapelmarkt Einblick
Der deutsche 3D-Chipstapelmarkt wächst aufgrund der starken Halbleiterbaubasis, der wachsenden Nachfrage nach Automobil- und Industrieelektronik und der zunehmenden Übernahme fortschrittlicher Verpackungstechnologien unter europäischen Chipherstellern stetig. Gerätehersteller, Halbleiterunternehmen und Forschungsinstitute arbeiten zunehmend an Bond- und Interconnect-Technologien der nächsten Generation zusammen. Kontinuierliche Weiterentwicklungen in Wafer-Verarbeitungsanlagen, Prozessautomatisierung und Qualitätszertifizierungsrahmen treiben das Marktwachstum in Deutschland weiter voran.
Frankreich 3D Chip Stacking Markt Einblick
Frankreich ist ein aufstrebender europäischer Hub für 3D-Chipstapel, unterstützt durch starke Halbleiter-FuE, fortschrittliche Verpackungsexpertise und staatliche Investitionen. Das Wachstum wird von KI-, Hochleistungs-Computing-, Automobilelektronik- und Chiplet-basierten Architekturen angetrieben. Forschungseinrichtungen und Halbleiterunternehmen fördern Hybrid-, Wafer- und heterogene Integrationstechnologien. Frankreichs Beteiligung am EU-Chips-Gesetz stärkt seine strategische Position und unterstützt nationale Halbleiterfunktionen. Zu den wichtigsten Möglichkeiten gehören fortschrittliche Verpackungsausrüstung, Materialien, Tests, thermisches Management und Chiplet-Integration.
Welche sind die Top-Unternehmen im 3D Chip Stacking Market
Die 3D-Chipstapelindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Samsung Electronics Co., Ltd. (Südkorea)
- Intel Corporation (US)
- SK hynix Inc. (Südkorea)
- Micron Technology, Inc. (USA)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (USA)
- JCET Group Co., Ltd. (China)
- Angewandte Materialien, Inc. (USA)
- Lam Research Corporation (USA)
- KLA Corporation (USA)
- Tokyo Electron Limited (Japan)
- BE Halbleiterindustrien N.V. (Besi) (Niederlande)
- EV Group (EVG) (Österreich)
- SÜSS MicroTec SE (Deutschland)
- Onto Innovation Inc. (USA)
- GlobalFoundries Inc. (USA)
- United Microelectronics Corporation (Taiwan)
- Powertech Technology Inc. (Taiwan)
- DISCO Corporation (Japan)
- Advantest Corporation (Japan)
- Shinko Electric Industries Co., Ltd. (Japan)
- Ibiden Co., Ltd. (Japan)
- Kulicke & Soffa Industries, Inc. (Singapur)
- FormFactor, Inc. (USA)
- Brewer Science, Inc. (USA)
- Adeia Inc. (USA)
Was sind die neuesten Entwicklungen im 3D Chip Stacking Market
- Im September 2025 erweiterte TSMC seine CoWoS und System-on-Integrated-Chips erweiterte Verpackungskapazität in Taiwan, um die steigende Nachfrage von KI-Beschleuniger-Kunden zu erfüllen, die High-Bandbreite-Speicher- und Logik-Stacking-Lösungen erfordern.
- Im Februar 2025 erweiterte Samsung Electronics seine Hybrid-Bindungs-Produktionskapazität in Südkorea, um die wachsende Nachfrage nach High-Bandbreite-Speichern der nächsten Generation von AI-Chip-Kunden zu unterstützen.
- Im November 2025 führte Intel eine aktualisierte Foveros Direct-Hybrid-Bindungs-Verpackungsplattform mit feineren Interconnect-Pitches ein, wodurch die Stapeldichte und Leistungseffizienz für Client- und Rechenzentrumsprozessoren der nächsten Generation verbessert wird. Diese Entwicklung stärkt die Position von Intel auf dem fortschrittlichen Verpackungsmarkt, indem sie den Kunden eine Alternative zu herkömmlichen Mikro-Pumpen-Stapelansätzen bietet.
- Im Oktober 2024 erweiterte die EV Group ihre Fertigungskapazität für Hybrid-Bindungsanlagen in Europa um zusätzliche Produktlinien für Wafer-Ausrichtung und Bonding-Systeme, um die Kontinuität der Versorgung für Gründer und Speicherkunden zu verbessern.
- Im Juni 2023 kooperierte Amkor Technology mit einem führenden KI-Chip-Designer, um fortschrittliche 2,5D-Verpackungslösungen zu entwickeln, die hochbandbreite Speicher und Logik-Diäten kombinieren und seine fortschrittliche Verpackungskompetenz mit den Chip-Design-Anforderungen des Partners kombinieren, um die Produktion von KI-Beschleunigern der nächsten Generation zu unterstützen.
- Im März 2023 erhielt die DISCO Corporation eine Fertigungszertifizierung für eine erweiterte Wafer-Thinning- und Dicing-Produktionslinie für fortschrittliche Verpackungsanwendungen, die es dem Unternehmen ermöglicht, die Nachfrage von Gießereien und OSAT-Anbietern zu bedienen, die eine ultradünne Verarbeitung für Hochlagenstapel erfordern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











