


Globale Marktsegmentierung für Hochleistungskunststoffe im 3D-Druck nach Typ (Polyamid (PA), Polyetheramid (PEI), Polyetheretherketon (PEEK) und Polyetherketonketon (PEKK) sowie verstärkte Hochleistungskunststoffe), Form (Filament und Granulat sowie Pulver), Technologie (Schmelzschichtverfahren (FDM) und Selektives Lasersintern (SLS)), Anwendung (Prototypenbau, Werkzeugbau und Fertigung funktionaler Teile), Endverbrauchsbranche (Medizin und Gesundheitswesen, Luft- und Raumfahrt, Transportwesen, Öl und Gas, Elektrotechnik und Elektronik sowie Konsumgüter und Industrie) – Branchentrends und Prognose bis 2033
Was ist die 3D-Druck-Hochleistungs-Kunststoffmarktgröße und -Wachstumsrate
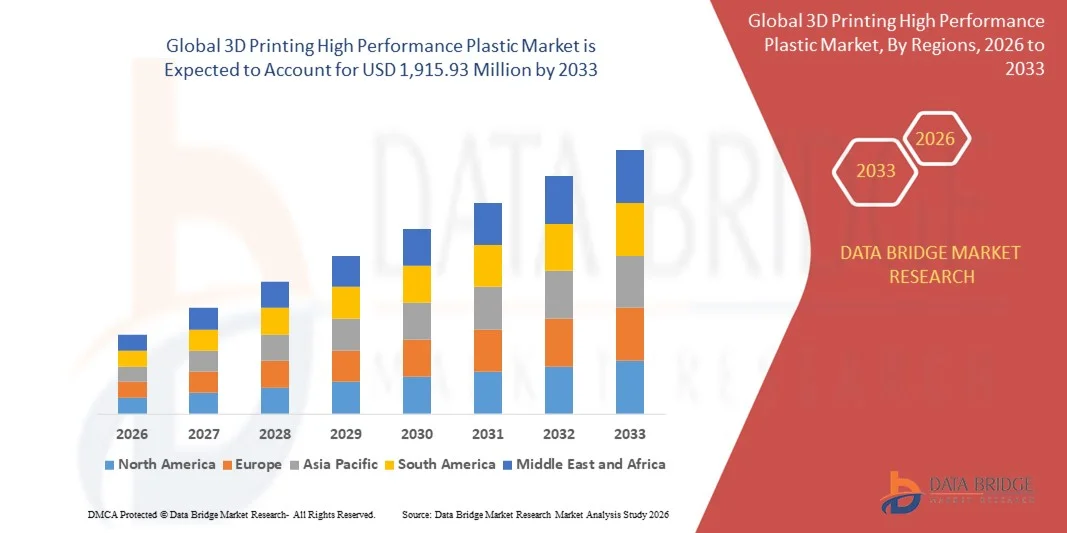
- Die weltweite 3D-Druck-Hochleistungs-Kunststoffmarktgröße wurde bei180,50 Mio. USD im Jahr 2025und wird voraussichtlich erreichen1,915,93 Mio. USD bis 2033, beiCAGR von 34,35%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Annahme vonZusatzstoffherstellungüber Luft- und Raumfahrt-, Automobil- und Gesundheitswesen
- Die wachsende Nachfrage nach leichten, langlebigen und hitzebeständigen Werkstoffen in industriellen Anwendungen treibt den Bedarf an hochwertigen Kunststoffmaterialien
Was sind die großen Takeaways von 3D Printing High Performance Plastic Market
- Der 3D-Druck-Hochleistungs-Kunststoffmarkt zeigt ein schnelles Wachstum, da Industrien fortschrittliche Materialien suchen, die überlegene mechanische Eigenschaften, chemische Beständigkeit und thermische Stabilität bieten
- Verbesserte Leistungsanforderungen für Endverwendungsanwendungen, verbunden mit der Umstellung auf maßgeschneiderte und bedarfsgerechte Fertigung, beeinflussen die Marktdynamik deutlich
- Nordamerika dominierte den 3D-Druck-Hochleistungskunststoffmarkt mit dem größten Umsatzanteil im Jahr 2025, der von der wachsenden Annahme der additiven Fertigung im Luft- und Raumfahrt-, Automobil- und Industriesektor angetrieben wurde.
- Asien-Pazifik-Region wird erwartet, dass die höchste Wachstumsrate im globalen 3D-Druck-Hochleistungs-Kunststoff-Markt, angetrieben durch zunehmende Urbanisierung, wachsende industrielle Basis, steigende Einwegeinkommen und Regierungsinitiativen zur Förderung fortschrittlicher Fertigungstechnologien
- Das Segment Polyetheretherketon (PEEK) hielt 2025 aufgrund seiner überlegenen mechanischen Festigkeit, thermischen Stabilität und chemischen Beständigkeit den größten Marktanteil, was ihn für Hoch- und Hochtemperaturanwendungen geeignet macht. Es ist weit verbreitet in der Luftfahrt-, Automobil- und Medizinindustrie für kritische Komponenten, die Haltbarkeit und Präzision erfordern
Report Scope und 3D Printing High Performance Plastic Market Segmentation
|
Attribute |
3D Drucken High Performance Kunststoff Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
Arkema (Frankreich) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im 3D Printing High Performance Plastic Market
Steigende Annahme von fortschrittlichen Materialien und Additiven
- Der zunehmende Fokus auf leichten, langlebigen und hitzebeständigen Werkstoffen bildet den 3D-Druck-Hochleistungskunststoffmarkt deutlich, da Industrien zunehmend Kunststoffe bevorzugen, die überlegene mechanische, thermische und chemische Eigenschaften bieten. Hochleistungskunststoffe gewinnen aufgrund ihrer Fähigkeit, Bauteilleistung, Formstabilität und Zuverlässigkeit zu verbessern, ohne die Designflexibilität zu beeinträchtigen. Dieser Trend stärkt ihre Einführung in Luft- und Raumfahrt-, Automobil-, Gesundheits- und Industrieanwendungen und ermutigt die Hersteller, mit neuen Polymerformulierungen, die sich weiterentwickelnden technischen Anforderungen anpassen
- Das zunehmende Bewusstsein um Nachhaltigkeit, Kosteneffizienz und On-Demand-Produktion hat die Nachfrage nach Hochleistungskunststoffen im 3D-Druck beschleunigt. Hersteller suchen aktiv Materialien, die Gewicht reduzieren, Energieeffizienz verbessern und die Lebensdauer der Komponenten verlängern, Partnerschaften zwischen Polymerlieferanten und additiven Fertigungsunternehmen zur Verbesserung der funktionalen und operativen Vorteile
- Branchentrends für Leichtbau, Anpassung undschnelles Prototypingbeeinflussen Kauf- und Adoptionsentscheidungen, mit Unternehmen, die die Materialleistung, Zuverlässigkeit und Kompatibilität mit verschiedenen 3D-Drucktechnologien betonen. Diese Faktoren helfen Marken dabei, ihre Angebote auf einem wettbewerbsfähigen Markt zu unterscheiden und Vertrauen mit industriellen Endverbrauchern aufzubauen So erweiterte Stratasys in den USA und Evonik in Deutschland im Jahr 2024 ihre hochleistungsfähigen Kunststoff-Portfolios für die additive Fertigung und führte neue, mit FDM- und SLS-Technologien kompatible Güten ein. Diese Starts zielten darauf ab, die wachsende Nachfrage nach hochfesten, temperaturbeständigen und chemisch-beständigen Teilen in den Bereichen Automotive, Aerospace und medizinische Anwendungen zu erfüllen. Die Materialien wurden auch für die schnelle Prototyping- und Kleinserienproduktion gefördert, was die Übernahme von Industriekunden verbessert
- Während die Nachfrage nach 3D-Drucken hochleistungsfähige Kunststoffe wächst, hängt die anhaltende Markterweiterung von kontinuierlicher FuE, kostengünstiger Materialentwicklung und der Aufrechterhaltung der Leistung, die mit herkömmlichen technischen Kunststoffen vergleichbar ist. Die Hersteller konzentrieren sich auf die Verbesserung der Skalierbarkeit, der Materialkonsistenz und der Prozesskompatibilität, um eine breitere Adoption und ein langfristiges Marktwachstum zu unterstützen
3D Printing High Performance Plastic Market Dynamics
Was sind die Schlüsseltreiber des 3D-Druckens High Performance Plastic Market
Wachsende Annahme von Hochleistungspolymeren in industriellen Anwendungen
- Die steigende industrielle Nachfrage nach leichten, langlebigen und hitzebeständigen Kunststoffen ist ein wichtiger Treiber für den 3D-Druck Hochleistungskunststoffmarkt. Unternehmen ersetzen zunehmend konventionelle Materialien durch hochleistungsfähige Polymere, um die Teileleistung zu verbessern, Gewicht zu reduzieren und Designflexibilität zu ermöglichen, die Übernahme in der Luftfahrt-, Automobil- und Medizinindustrie zu unterstützen
- Die Erweiterung von Anwendungen in Prototypen, Werkzeugen, Produktionsteilen und benutzerdefinierten Komponenten beeinflusst das Marktwachstum. Hochleistungskunststoffe helfen dabei, die mechanische Festigkeit, die chemische Beständigkeit und die thermische Stabilität zu verbessern und gleichzeitig die Vielseitigkeit des Designs zu erhalten.
- Additive Manufacturing Provider fördern hochleistungsfähige Kunststoffmaterialien durch Produktinnovation, technische Unterstützung und Schulungsprogramme. Diese Bemühungen werden verstärkt durch die wachsende Nachfrage der Industrie nach Rapid Prototyping, Low-Volume Produktion und Custom Manufacturing, die Förderung der Zusammenarbeit zwischen Materiallieferanten und 3D-Druckdienstleistern So berichtete die BASF in Deutschland und 3D Systems in den USA im Jahr 2023 über eine verstärkte Übernahme von Hochleistungspolymeren im industriellen 3D-Druck für Luftfahrt- und Automobilanwendungen. Diese Erweiterung folgte der höheren Nachfrage nach leichten, langlebigen und temperaturbeständigen Bauteilen, der Fahrwiederholung und Materialdifferenzierung. Beide Unternehmen betonten die Materialzertifizierung und Prozesssicherheit, um das Vertrauen der industriellen Anwender zu stärken
- Obwohl die steigende Nachfrage nach additiver Fertigung das Wachstum unterstützt, hängt die breitere Annahme von Kostenoptimierung, Materialverfügbarkeit und Kompatibilität mit diversen 3D-Drucktechnologien ab. Investitionen in FuE, nachhaltige Beschaffung und fortgeschrittene Polymerentwicklung werden entscheidend sein, um die globale Nachfrage zu erfüllen und einen Wettbewerbsvorteil zu erhalten.
Zurückhaltung/Challenge
Hohe Materialkosten und begrenzte Vorsicht im Vergleich zu konventionellen Polymeren
- Die relativ höheren Kosten für hochleistungsfähige 3D-Druckkunststoffe im Vergleich zu Standard-Engineering-Kunststoffen sind nach wie vor eine zentrale Herausforderung, die die Akzeptanz bei kostenempfindlichen Industrieanwendern begrenzt. Höhere Rohstoffkosten und spezielle Verarbeitungsanforderungen tragen zu erhöhten Preisen bei, was die Marktdurchdringung betrifft
- Vor allem in Schwellenländern, in denen sich die additive Fertigung noch entwickelt, bleibt die Kenntnis der materiellen Vorteile uneinheitlich. Ein begrenztes Verständnis der funktionellen Vorteile beschränkt die Annahme in bestimmten Industriesegmenten und verlangsamt die Innovationsaufnahme
- Lieferkette und Distributionsherausforderungen beeinflussen auch das Marktwachstum, da hochleistungsfähige Polymere spezialisierte Handhabung, Lagerung und Transport erfordern. Materialkonsistenz und kürzere Lagerstabilität einiger Polymere erhöhen die Betriebskosten, erfordern Investitionen in kontrollierte Umgebungen und LogistikmanagementIn Indien und Südostasien berichteten beispielsweise 2024 Industrieanwender in Indien und Südostasien aufgrund höherer Kosten und begrenzter Kenntnisse über Materialvorteile gegenüber konventionellen Polymeren eine langsamere Aufnahme hochleistungsfähigen 3D-Druckkunststoffen. Logistik und technische Unterstützung waren zusätzliche Hindernisse, die einige Hersteller dazu veranlassten, die Materialannahme zu verzögern
- Die Bewältigung dieser Herausforderungen erfordert eine kostengünstige Materialproduktion, erweiterte Vertriebsnetze und gezielte Bildungsinitiativen für industrielle Anwender. Die Zusammenarbeit mit Dienstleistern, Materiallieferanten und Zertifizierungsstellen kann dazu beitragen, langfristiges Wachstumspotenzial zu entfalten. Darüber hinaus wird die Entwicklung kostenwettbewerbsfähiger, leistungsfähiger Polymere und die Förderung ihrer funktionellen und Nachhaltigkeitsvorteile für die weit verbreitete Adoption unerlässlich sein.
Wie wird der 3D Printing High Performance Plastic Market segmentiert
Der Markt ist auf der Grundlage von Art, Form, Technologie, Anwendung und Endverwendung Industrie segmentiert
- Typ
Der 3D-Druck-Hochleistungskunststoffmarkt wird auf Basis des Typs in Polyamid (PA), Polyetheramid (PEI), Polyetheretherketon (PEEK), Polyetherketon (PEKK) und Verstärkte HPP segmentiert. Das Segment Polyetheretherketon (PEEK) hielt 2025 aufgrund seiner überlegenen mechanischen Festigkeit, thermischen Stabilität und chemischen Beständigkeit den größten Marktanteil, was ihn für Hoch- und Hochtemperaturanwendungen geeignet macht. Es ist weit verbreitet in der Luft- und Raumfahrt-, Automobil- und Medizinindustrie für kritische Komponenten, die Haltbarkeit und Präzision erfordern.
Das Segment Polyetheramid (PEI) wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch seine Wärmebeständigkeit, Formstabilität und Eignung für leichte Funktionsteile in der Luft- und Automobilindustrie, beobachten. Seine wachsende Popularität wird auch durch die zunehmende Einführung in Elektronik, Industriewerkzeug und kundenspezifische Fertigungsanwendungen gefördert.
- nach Form
Auf der Grundlage der Form wird der Markt in Filament, Pellet und Pulver segmentiert. Das Segment Filament hielt den größten Umsatzanteil im Jahr 2025, aufgrund seiner Kompatibilität mit der Fused Deposition Modelling (FDM) Technologie, der einfachen Verwendung für Prototyping und der weit verbreiteten Verfügbarkeit unterschiedlicher Materialqualitäten. Filamente ermöglichen kostengünstige Rapid Prototyping und Kleinserienproduktion für industrielle und medizinische Anwendungen.
Das Pulversegment soll mit der schnellsten Rate von 2026 bis 2033 wachsen, unterstützt durch die steigende Einführung der Selective Laser Sinterung (SLS) Technologie, die die Herstellung komplexer Geometrien und hochpräzise Funktionsteile ermöglicht. Das Segment wird auch durch die steigende industrielle Nachfrage nach langlebigen Endverwendungskomponenten und die Anpassung in Luft- und Raumfahrt- und Automobilanwendungen angetrieben.
- Von der Technik
Auf Basis der Technik wird der Markt in Fused Deposition Modelling (FDM) und Selective Laser Sinterung (SLS) segmentiert. Das Segment FDM hielt den größten Marktanteil im Jahr 2025, angetrieben durch Erschwinglichkeit, industrielle Adoption und Vielseitigkeit mit mehreren Hochleistungs-Kunststofffilamenten. Es ist weit verbreitet für Prototyping, Tooling und Funktionsteile in mehreren End-Use-Industrien.
Das SLS-Segment wird von 2026 bis 2033 die schnellste Wachstumsrate beobachten, die durch seine Fähigkeit, komplexe Geometrien, hochfeste Funktionskomponenten und Leichtbauteile herzustellen, befeuert wird. Der zunehmende industrielle Fokus auf Anpassung, Effizienz und bedarfsgerechte Fertigung erhöht die Einführung von SLS-Technologien in den Bereichen Luft- und Raumfahrt, Gesundheitsversorgung und Automotive.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in die Prototyping- und Werkzeug- und Funktionsteilfertigung segmentiert. Das Prototyping-Segment hielt den größten Umsatzanteil im Jahr 2025, angetrieben durch den wachsenden Bedarf an schneller Produktentwicklung, kostengünstigen Designtests und iterativen Verbesserungen. Diese Anwendung ermöglicht es Unternehmen, Zeit-to-Market zu reduzieren und mit innovativen Designs ohne groß angelegte Produktionsanlagen zu experimentieren.
Das Segment Werkzeug- und Funktionsteilfertigung wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, unterstützt durch die zunehmende industrielle Einführung der additiven Fertigung für Endverwendungskomponenten. Das Wachstum wird durch die Nachfrage nach leichten, hochfesten Teilen in der Luftfahrt-, Automobil- und Medizintechnik weiter angeheizt, was eine verbesserte betriebliche Effizienz und Leistungsfähigkeit ermöglicht.
- Von End-Use Industrie
Auf der Grundlage der Endverbraucherindustrie wird der Markt in Medizin und Gesundheitswesen, Luft- und Raumfahrt und Verteidigung, Transport, Öl und Gas, Elektro und Elektronik sowie Konsumgüter und Industrie segmentiert. Das Luftfahrt- und Verteidigungssegment hielt den größten Marktanteil im Jahr 2025, angetrieben durch hohe Nachfrage nach leichten, langlebigen und temperaturbeständigen Bauteilen. Das Segment profitiert von strengen Industriestandards und zunehmendem Einsatz von 3D-Druckmaterialien für strukturelle und funktionale Anwendungen.
Das medizinische und medizinische Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, aufgrund der steigenden Annahme von 3D-gedruckten chirurgischen Instrumenten, Implantaten, Prothesen und angepassten medizinischen Geräten. Das Wachstum wird weiter unterstützt durch die Erhöhung von Gesundheitsinvestitionen, alternden Bevölkerungen und die Notwendigkeit von patientenspezifischen Lösungen, die die Behandlungsergebnisse verbessern und Kosten senken.
Welche Region hält den größten Teil des 3D-Drucks High Performance Plastic Market
Nordamerika dominierte den 3D-Druck-Hochleistungskunststoffmarkt mit dem größten Umsatzanteil im Jahr 2025, der von der wachsenden Annahme der additiven Fertigung im Luft- und Raumfahrt-, Automobil- und Industriesektor angetrieben wurde.
- Hersteller und Endverbraucher in der Region schätzen die überlegenen mechanischen, thermischen und chemischen Eigenschaften von Hochleistungskunststoffen, die leichte, langlebige und präzise Komponenten für die Prototyping und Funktionsteilproduktion ermöglichen.
- Diese weit verbreitete Adoption wird durch fortschrittliche Fertigungsinfrastruktur, hohe FuE-Investitionen und zunehmendes Bewusstsein für die Vorteile der additiven Herstellung unterstützt, wodurch der 3D-Druck von Hochleistungskunststoffen als bevorzugte Lösung für industrielle Anwendungen
US 3D Printing High Performance Plastic Market Insight
Der US-Markt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch die rasche Einführung von additiven Fertigungstechnologien und die steigende Nachfrage nach leichten, hochfesten Bauteilen getrieben wurde. Branchen wie Luft- und Raumfahrt, Automotive und Healthcare priorisieren den Einsatz hochleistungsfähiger Kunststoffe für Funktionsteile, Prototypen und Werkzeuge. Darüber hinaus tragen laufende Investitionen in FuE, Innovation in Polymerformulierungen und Integration mit fortschrittlichen 3D-Drucksystemen maßgeblich zur Markterweiterung bei.
Europa 3D Printing High Performance Plastic Market Insight
Der europäische Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch strenge Industriestandards, steigende Nachfrage nach leistungsfähigen, hitzebeständigen Materialien und eine steigende Adoption der additiven Fertigung für Endverbraucherkomponenten. Der wachsende Fokus auf Leichtbau, Anpassung und nachhaltige Produktion fördert das Marktwachstum in den Bereichen Luft- und Raumfahrt, Automotive und medizinische Anwendungen.
Deutschland 3D Printing High Performance Plastic Market Insight
Der deutsche Markt dürfte ein rasches Wachstum von 2026 bis 2033 erleben, das durch technologische Innovation, starke industrielle Infrastruktur und zunehmendes Bewusstsein für Hochleistungsmaterialien gefördert wird. Die Betonung des Landes auf Präzisionstechnik, umweltfreundliche Produktion und fortschrittliche Polymer-Adoption fördert den 3D-Druck in der Luftfahrt-, Automobil- und Industrieindustrie.
Asien-Pazifik 3D Printing High Performance Plastic Market Insight
Der asiatisch-pazifische Markt wird die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Urbanisierung, steigende Einwegeinkommen und schnelle Industrialisierung in Ländern wie China, Japan und Indien getrieben wird. Die zunehmende Annahme der additiven Fertigung, verbunden mit staatlichen Initiativen zur Förderung der fortgeschrittenen Fertigung, unterstützt die Markterweiterung.
Japan 3D Printing High Performance Plastic Market Insight
Der Japan-Markt wird von 2026 bis 2033 aufgrund der High-Tech-Kultur, der schnellen industriellen Modernisierung und der Nachfrage nach Präzisionsbauteilen erwartet. Die Adoption wird von Industrien, die leichte, hitzebeständige und chemisch stabile Komponenten suchen, mit zunehmender Integration fortschrittlicher 3D-Drucksysteme in Luft- und Raumfahrt, Automotive und Healthcare betrieben.
China 3D Printing High Performance Kunststoffmarkt Einblick
Der China-Markt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der auf die wachsende industrielle Basis des Landes, die zunehmende Adoption der additiven Fertigung und die steigende Nachfrage nach leistungsstarken Komponenten im Luft- und Raumfahrt-, Automobil- und Industriesektor zurückzuführen war. Der Schub in Richtung intelligenter Fabriken, die Verfügbarkeit von erschwinglichen Hochleistungspolymeren und starke inländische Fertigungskapazitäten sind wichtige Faktoren, die das Marktwachstum fördern.
Welche sind die Top-Unternehmen im 3D Printing High Performance Plastic Market
Die 3D Printing High Performance Plastic Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•DSM(Niederlande)
•Stratasys, Ltd.(US)
•3D Systems, Inc.(US)
•EOS(Deutschland)
• DSM (Niederlande)
• Stratasys, Ltd. (USA)
• 3D Systeme, Inc. (USA)
• EOS (Deutschland)
• Evonik Industries AG (Deutschland)
• Victrex plc. (U.K.)
• Solvay (Belgien)
• Oxford Performance Materials (US)
• SABIC (Saudi Arabien)
• ENVISIONTEC INC. (Deutschland)
• HP Development Company, L.P. (USA)
• PolyOne Corporation (US)
• BASF SE (Deutschland)
• Filament 3D-Druck (US)
• 3DXTECH (US)
• DuPont (US)
• Lehmann & Voss & Co. KG (Deutschland)
• TORAY INDUSTRIES, INC. (Japan)
• TreeD Filaments (Deutschland)
Was sind die neuesten Entwicklungen in Global 3D Printing High Performance Plastic Market
- Im Mai 2025 hat Evonik Industries eine strategische Partnerschaft mit 3DChimera für die Verteilung von Evoniks 3D-Druck-PA12-Pulver in den USA aufgenommen. Die Zusammenarbeit konzentriert sich auf Evoniks hochwertige INFINAM-Pulver, einschließlich Varianten mit hoher Flexibilität, Temperaturbeständigkeit, Steifigkeit und Carbon-Schwarz-Einbettung. Diese Entwicklung soll die Verfügbarkeit von fortschrittlichen Materialien für den industriellen 3D-Druck verbessern, die Hersteller bei der Herstellung von langlebigen, leistungsfähigen Komponenten unterstützen und die Einführung in den Bereichen Luft- und Raumfahrt, Automotive und Engineering vorantreiben.
- Im Juni 2024 startete Nano Dimensions (Markforged) Vega, ein ultra-leistungsfähiges Filament für 3D-Druck-Luftraumkomponenten auf dem FX20-Drucker. Vega bietet außergewöhnliche Stärke und ermöglicht erhebliche Vorteile in der Gewichtsreduktion, Kosteneffizienz und schnellere Produktionszyklen. Dieser Launch stärkt die Annahme von fortschrittlichen Filamenten in Luftfahrt- und Verteidigungsanwendungen, fördert die Innovation in leichten und hochfesten 3D-gedruckten Teilen
- Im September 2023 bildeten Evonik und Lehvoss eine strategische Partnerschaft für den industriellen 3D-Druck, unter der Lehvoss neue LUVOSINT-Formulierungen auf Basis der PA613 Polymerchemie von Evonik entwickelt. Die Entwicklung zielt darauf ab, das Portfolio an leistungsstarken Industriepulvern zu erweitern und verbesserte thermische und mechanische Eigenschaften zu bieten. Diese Zusammenarbeit soll die industrielle Einführung des 3D-Drucks fördern, insbesondere bei Anwendungen, die langlebige, präzise hergestellte Bauteile erfordern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











