


Globale 3D Durch-Silicon Via (TSV) Geräte Marktsegmentierung, Nach Produkttyp (Memory, Imaging und Opto-Electronics, MEMS und Sensors, LED, und andere Produkte), Technologie (Via-Middle TSV, Via-Last TSV, und Via-First TSV), Verpackungsart (3D IC Packaging, 2.5D Packaging, Wafer-Level Packaging, und andere Verpackungsarten)
Was ist die 3D Durch-Silicon Via (TSV) Geräte Marktgröße und Wachstum Rate
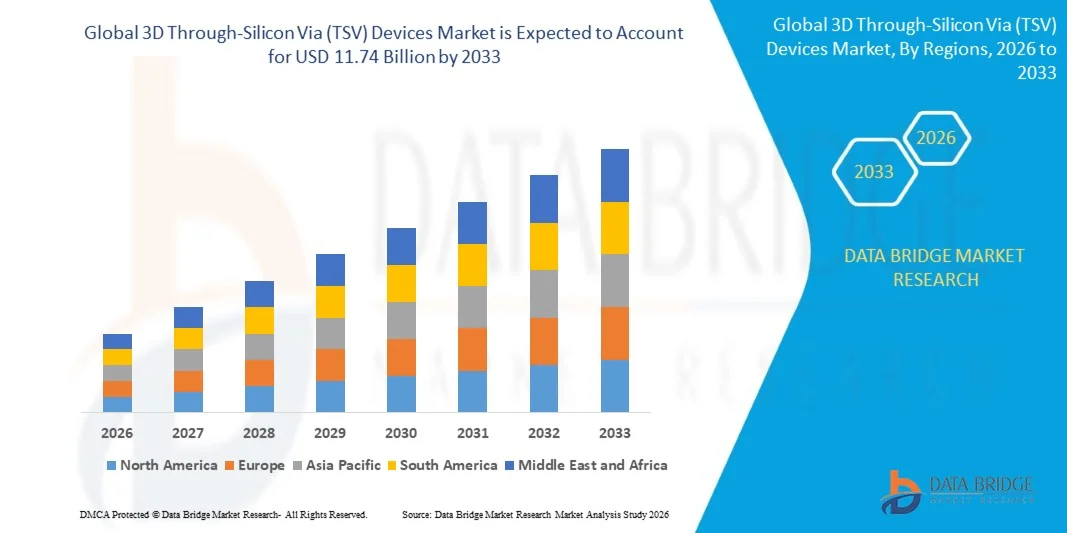
- Nach der Data Bridge Market Research Analyse wurde der 3D-Durch-Silizium über (TSV)-Gerätemarkt auf7,48 Milliarden USD in 2025und wird zu erreichen11,74 Milliarden USD bis 2033, in einemCAGR von 5,80% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das von steigender Nachfrage nach leistungsstarken Halbleiter-Geräten, schnellen Fortschritten in der 3D-integrierten Schaltung und fortschrittlichen Verpackungstechnologien und erweiterten Anwendungen über High-Band-Speicher,Verbraucherelektronik, Künstliche Intelligenz, und Hochleistungs-Computing.
- Die zunehmende Übernahme von KI- und datenintensiven Computing, kombiniert mit steigender Nachfrage nach höherer Bandbreite, geringerem Stromverbrauch und kompakten Halbleiterarchitekturen, ist ein überzeugender Halbleiterhersteller, fortschrittliche TSV-Technologien zu übernehmen. 3D-gestapelter Speicher, heterogene Integration und Wafer-Level-Verpackungen werden zunehmend verwendet, um Geräteleistung, Konnektivität und Integrationsdichte in Schwellenhalbleiteranwendungen zu verbessern.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 7,48 Milliarden
- Voraussichtlicher Marktwert (2033): USD 11.74 Milliarden
- Prognose CAGR (2026–2033): 5,80%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des 3D Durch-Silicon Via (TSV) Gerätemarktes
- Nordamerika dominierte den 3D-Durch-Silizium über (TSV)-Gerätemarkt mit dem größten Umsatzanteil von 34,40 % im Jahr 2025, unterstützt durch starke Investitionen in fortschrittliche Halbleiterverpackungen, AI-Infrastruktur, Hochleistungs-Computing und inländische Halbleiter-Produktionskapazität.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 8,56% von 2026 bis 2033 sein, die durch den Ausbau der Halbleiterproduktionskapazität, die steigende HBM-Produktion, fortschrittliche Verpackungsinvestitionen und die wachsende Nachfrage in China, Südkorea, Japan, Taiwan und Indien getrieben wird.
- Das Speichersegment führte den Markt mit einem Anteil von 45,92% in 2025, angetrieben durch den umfangreichen Einsatz von TSV-Technologie in High-Bandbreite-Speicher, gestapelt DRAM und vertikal integrierte Speicherarchitekturen
- MEMS und Sensoren sind die am schnellsten wachsende Produktart, die für die Registrierung eines CAGR von 8,57% projiziert wird und den Anstieg der Einführung von kompakten und hochintegrierten Sensorkomponenten widerspiegelt
- Das via-middle TSV-Segment dominierte die Technologiekategorie mit einem Umsatzanteil von 54.15% im Jahr 2025, der durch seine Reife in DRAM- und CMOS-Bildsensoranwendungen führte.
- Die 3D-IC-Verpackungen machten 2025 65% des Marktanteils aus, bevorzugt durch die zunehmende Einführung vertikal integrierter Halbleiterarchitekturen.
- Das 2,5D-Verpackungssegment ist die am schnellsten wachsende Verpackungsart, mit einem CAGR von 14%, angetrieben durch die zunehmende Einführung von Chiplet-basierten Architekturen und fortschrittlichen Interposer-Technologien.
Report Scope und 3D Durch-Silicon Via (TSV) Geräte Marktsegmentierung
|
Attribute |
3D Durch-Silicon Via (TSV) Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im 3D Durch-Silicon Via (TSV) Gerätemarkt
- Halbleiterhersteller übernehmen zunehmend TSV-fähige 3D-Stackierungen, um mehrere Speicher- und Logikwerkzeuge in kompakten Paketen zu integrieren, Bandbreite zu verbessern, Verbindungsabstände zu reduzieren und anspruchsvolle KI- und Hochleistungs-Computing-Workloads zu unterstützen.
- So kündigte SK hynix im März 2025 an, dass sie die weltweit ersten 12-lagigen HBM4-Proben an große Kunden versendet hatte, wobei das Produkt mehr als 2 TB/s Bandbreite lieferte und vertikal gestapelte Speicherarchitekturen für KI-Anwendungen nutzte.
- Der zunehmende Einsatz von High-Bandbreite-Speicher in KI-Beschleunigern erhöht die Nachfrage nach TSV-basierten vertikalen Leiterbahnen, die eine hohe Datentransferleistung bei gleichzeitig kompakten Paketabmessungen bieten.
- Fortgeschrittene Halbleiterhersteller kombinieren auch TSV-basierte 3D-Stacking mit Chiplet-Architekturen und heterogener Integration, um die Rechenleistung, Energieeffizienz und System-Level-Integration zu verbessern.
- So kündigte Micron Technology im Februar 2024 die Volumenproduktion seiner HBM3E-Lösung an, die mit fortschrittlicher TSV-Technologie entwickelt wurde und mehr als 1,2 TB/s Speicherbandbreite lieferte und auf KI-Beschleuniger, Supercomputer und Rechenzentren abzielte.
- Da KI-Computing, HBM, Chiplets und fortschrittliche Verpackungen weiter expandieren, wird die TSV-basierte 3D-Integration für höhere Bandbreite, geringere Latenz, verbesserte Energieeffizienz und höhere Halbleiter-Integrationsdichte immer wichtiger.
Was sind die Schlüsseltreiber des 3D Durch-Silicon Via (TSV) Gerätemarktes
- Die rasche Expansion von künstlicher Intelligenz und Hochleistungs-Computing hat die Nachfrage nach hochbandbreiten Speichern und fortschrittlichen Halbleiterarchitekturen deutlich erhöht, die in der Lage sind, intensive Datenverarbeitungs-Workloads mit höherer Geschwindigkeit und Energieeffizienz zu verarbeiten.
- So begann die Micron Technology im Februar 2024 die Volumenproduktion ihrer HBM3E-Lösung für KI-Anwendungen mit fortschrittlicher TSV-Technologie und 2,5D/3D-Stacking; das 24GB-Produkt lieferte mehr als 1,2 TB/s Speicherbandbreite und wurde für NVIDIA H200 GPUs entwickelt.
- Halbleiterhersteller, Gießereien und Speicherfirmen integrieren die TSV-Technologie in zunehmend anspruchsvollere Verpackungsarchitekturen, um vertikal gestapelte Düsen zu verbinden und die Systemleistung zu verbessern, ohne sich ausschließlich auf konventionelle Planarskalierung zu verlassen.
- Zum Beispiel, im August 2024, SK hynix hob seine jahrzehntelange Investition in TSV und fortschrittliche Verpackungstechnologien für HBM hervor, dass TSV-basierte HBM mehrere DRAM-Chips verbindet, um High-Speed-Datenverarbeitung für AI-Workloads zu unterstützen.
- Mit KI-Infrastruktur, Rechenzentren, fortschrittlichen Prozessoren und hochbandbreiten Speicher weiter ausbauen, bleibt die TSV-Technologie ein wichtiger Energator der 3D-Halbleiterintegration, unterstützt höhere Rechendichte, schnellere Datenbewegung und zunehmend komplexer heterogener Chip-Architekturen.
Welche Faktoren erschweren das Wachstum des 3D-Durch-Silicon Via (TSV) Gerätemarkts
- Die fortschrittliche TSV-Herstellung erfordert komplexe Waferbearbeitung, Präzisionsätzen, über Bildung, Kupferfüllung, Waferverdünnung, Bonding und Inspektionsprozesse, die Steigerung der Produktionskomplexität und Herstellungskosten im Vergleich zu herkömmlichen Halbleiterverpackungen.
- So identifizierte beispielsweise im November 2024 eine Studie, die in Materials Science in Semiconductor Processing veröffentlicht wurde, thermische Belastung als eine große Zuverlässigkeits-Herausforderung für kupfergefüllte TSVs, wobei darauf hingewiesen wird, dass Unterschiede in der thermischen Ausdehnung zwischen TSV-Schichten Kupferextrusion, Interface-Schäden und Performance-Degradation in 3D ICs verursachen können.
- Diese technischen Anforderungen können Herausforderungen in Bezug auf Ertrag, Wärmemanagement, Wafer-Warpage, Ausrichtungsgenauigkeit und Zuverlässigkeit schaffen, insbesondere da Hersteller die Anzahl der vertikal gestapelten Matrizen erhöhen und die individuelle Dicke der Matrizen reduzieren.
- Zum Beispiel, im Dezember 2024, eine Studie veröffentlicht in Advanced Engineering Materials betonte weitere Herausforderungen im Zusammenhang mit TSV-Fertigung, Abfüllprozesse, Zuverlässigkeit, Integration, Verpackung und Kosten, die die technische Komplexität in Skalierung TSV-basierte 3D-Halbleiterarchitekturen zeigen.
- Die zunehmende Prozesskomplexität und strenge Zuverlässigkeitsanforderungen im Zusammenhang mit der TSV-basierten 3D-Integration stellen die Hersteller weiterhin heraus, potenziell steigende Entwicklungskosten, die Reduzierung der Fertigungsrendite und die Verlangsamung der Annahme, dass die erweiterte Verpackungsinfrastruktur begrenzt ist.
Wie wird der 3D Durch-Silicon Via (TSV) Gerätemarkt segmentiert
Der 3D-Durch-Silizium über (TSV) Gerätemarkt wird auf Basis von Produkttyp, Technologie, Verpackungstyp und Endbenutzer segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der 3D-Durch-Silizium über (TSV)-Gerätemarkt in Speicher, Bildgebung und Optoelektronik, MEMS und Sensoren, LED und andere Produkte segmentiert. Das Speichersegment dominierte den Markt mit einem Anteil von 45,92% im Jahr 2025, aufgrund des umfangreichen Einsatzes von TSV-Technologie in High-Bandbreite-Speicher, gestapeltem DRAM und vertikal integrierten Speicherarchitekturen. TSVs ermöglichen direkte vertikale Verbindungen zwischen Speicherstempeln, die Bandbreite zu verbessern und die Verbindungsabstände zu reduzieren. Die rasche Expansion von künstlicher Intelligenz und Hochleistungs-Computing erhöht die Nachfrage nach HBM-basierten Speicherlösungen. Datencenter-Prozessoren und KI-Beschleuniger hängen zunehmend von hochbandbreitem Speicher ab, um intensive Daten-Workloads zu bewältigen. Die großen Speicherhersteller konzentrieren sich folglich auf höherdichte gestapelte Speicherarchitekturen.
Das Segment MEMS und Sensoren wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 8,57% während der Prognoseperiode zu registrieren, was durch die zunehmende Übernahme kompakter und hochintegrierter Sensorkomponenten bedingt ist. Die TSV-Technologie ermöglicht vertikale elektrische Verbindungen, die dazu beitragen, den Footprint von MEMS und Sensorpaketen zu reduzieren. Automotive-Anwendungen wie Radar, Trägheitsmessung und fortgeschrittene Messtechnik schaffen zusätzliche Anforderungen an TSV-fähige Architekturen. Die Unterhaltungselektronik beinhaltet auch zunehmende Anzahl von Miniatursensoren in angeschlossene Geräte und Wearables. Die TSV-Integration kann die elektrische Konnektivität verbessern und dabei kleinere und effizientere Gerätedesigns unterstützen. Die wachsende Nachfrage nach miniaturisierten Sensorlösungen erweitert daher den adressierbaren Markt für TSV-Technologie. Der zunehmende Einsatz von MEMS und Sensoren in der Automobil-, Industrie-, Gesundheits- und Verbraucherbranche wird erwartet, dass ein starkes Segmentwachstum erhalten bleibt.
- Von der Technik
Auf Basis der Technik wird der 3D-Durch-Silizium über (TSV)-Gerätemarkt in via-middle TSV, via-last TSV und via-first TSV segmentiert. Das TSV-Segment der via-middle dominierte den Markt mit einem Anteil von 54.15% im Jahr 2025, unterstützt durch seine Reife in DRAM undCMOS BildsensorAnwendungen. Übermittlere TSVs werden nach der Transistorherstellung und vor Abschluss der Backend-Verbindungsstruktur gebildet. Diese Positionierung ermöglicht es den Herstellern, unter Beibehaltung der Kompatibilität mit etablierten Halbleiterprozessen vertikale Verbindungen zu integrieren. Die Technologie eignet sich besonders für gestapelte Speicherarchitekturen, die dichte vertikale Verbindungen erfordern. Seine etablierte Fertigungsökosystem und bewährte Anwendungsbasis unterstützen weiterhin kommerzielle Adoption.
Das über-erste TSV-Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 7,69% während des Prognosezeitraums zu registrieren, der durch die zunehmende Einführung von Chiplet-basierten und heterogenen Integrationsarchitekturen getrieben wird. Im Halbleiterfertigungsprozess werden vorerst über erste Strukturen gebildet, die eine Integration vertikaler Verbindungen in die Gerätearchitektur aus einer früheren Fertigungsstufe ermöglichen. Dieser Ansatz gewinnt an Relevanz, da Halbleiterhersteller zunehmend dichte 3D-Integration verfolgen. Chiplet-Architekturen erfordern präzise Verbindungen zwischen mehreren Verarbeitungs- und Speicherkomponenten. Verbesserungen in der Waferbearbeitungs- und Ausrichtungstechnologien unterstützen die breitere Umsetzung von überersten Ansätzen. Die Technologie ist auch für fortgeschrittene Anwendungen relevant, die kompakte und hochdichte vertikale Leiterbahnen erfordern. Die zunehmende Nachfrage nach 3D-Halbleiterarchitekturen der nächsten Generation wird voraussichtlich ihre schnelle Expansion unterstützen.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der 3D-Durch-Silizium über (TSV) Gerätemarkt in 3D-IC-Verpackungen, 2,5D-Verpackungen, Wafer-Level-Verpackungen und andere Verpackungsarten segmentiert. Das 3D IC-Verpackungssegment dominierte den Markt mit einem geschätzten Anteil von 65 % im Jahr 2025, unterstützt durch die zunehmende Übernahme vertikal integrierter Halbleiterarchitekturen. Die 3D-IC-Verpackung ermöglicht es, mehrere Düsen innerhalb einer kompakten Verpackung zu stapeln, während TSVs hochdichte vertikale elektrische Anschlüsse bieten. HBM, KI-Prozessoren und leistungsstarke Rechensysteme sind wichtige Anwendungen, die die Nachfrage nach diesem Verpackungsansatz unterstützen. Die Technologie ermöglicht gegenüber herkömmlichen Verpackungsarchitekturen kürzere Verbindungswege und höhere Integrationsdichte. Die zunehmende Nachfrage nach verbesserter Bandbreite und Energieeffizienz ermutigt Halbleiterhersteller, fortschrittliche 3D-Verpackungen anzunehmen.
Das 2,5D-Verpackungssegment soll das schnellste Wachstum bei einem CAGR von 14 % während des Prognosezeitraums erfassen, das durch die zunehmende Einführung von Chiplet-basierten Architekturen und fortschrittlichen Interposer-Technologien vorangetrieben wird. 2.5D-Verpackungen ermöglichen die Integration mehrerer heterogener Die in ein einzelnes Paket unter Beibehaltung der hochbandbreiten Kommunikation zwischen Komponenten. Der Ansatz wird zunehmend für KI-Beschleuniger, GPUs, Hochleistungsprozessoren und datenzentrierte Anwendungen eingesetzt. Silikon-Interposer bieten dichte Verbindungen zwischen Prozessoren und Speicherkomponenten, ohne dass eine vollständige vertikale Stapelung jeder Matrize erforderlich ist. Dies bietet den Herstellern eine größere Flexibilität bei der Integration von Komponenten, die mit unterschiedlichen Prozesstechnologien hergestellt werden. Die zunehmende Chiplet-Adoption erhöht die Nachfrage nach fortschrittlichen interposerbasierten Verpackungslösungen. Die Kombination aus hoher Bandbreite, heterogener Integration und Designflexibilität soll ein starkes Wachstum bei 2,5D-Verpackungen erreichen.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der 3D-Durch-Silizium über (TSV)-Gerätemarkt in Unterhaltungselektronik, Automotive, IT und Telekommunikation, Healthcare, Aerospace und Verteidigung, Industrie und andere segmentiert. Das IT- und Telekommunikationssegment dominierte den Markt mit einem Anteil von 37,54% im Jahr 2025, unterstützt durch die zunehmende Nachfrage nach Hochleistungsrechnern, Rechenzentren, Netzwerkgeräten und High-Bandbreite-Speicher. TSV-fähige Geräte ermöglichen es Halbleiterherstellern, die Integrationsdichte zu erhöhen und die Datentransferleistung zu verbessern. Die rasante Erweiterung von KI-Workloads erzeugt einen erheblichen Bedarf an Prozessoren, die mit HBM-Architekturen kombiniert sind. Cloud Computing und Hyperscale Rechenzentren erhöhen auch ihre Abhängigkeit von leistungsstarken Halbleiterpaketen. Die wachsende Bereitstellung von GPUs, KI-Beschleunigern und fortschrittlichen Netzwerkprozessoren verstärkt die TSV-Adoption innerhalb dieser Endbenutzerkategorie.
Das Automotive-Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 9,08% zu registrieren, das durch die Erhöhung des Halbleitergehalts in Elektro-, Verbund- und Software-definierten Fahrzeugen angetrieben wird. Moderne Fahrzeuge benötigen zunehmend leistungsstarke Prozessoren und Sensoren für ADAS, automatisiertes Fahren, Infotainment und Fahrzeugkonnektivität. TSV-Technologie unterstützt kompakte, leistungsstarke Halbleiterintegration für Anwendungen, die eine schnelle Datenverarbeitung erfordern. Der zunehmende Einsatz von Fahrzeugradar-, Abbildungssensoren und fortschrittlichen Rechenplattformen erhöht die Nachfrage nach fortschrittlichen Halbleiterverpackungen. Elektrofahrzeuge erhöhen zudem elektronische Inhalte und Rechenanforderungen in Fahrzeugarchitekturen. TSV-fähige Geräte können dabei helfen, Anforderungen an hohe Bandbreite, kompakte Abmessungen und eine verbesserte Integration anzugehen. Die zunehmende Übernahme fortschrittlicher Automobilelektronik wird daher erwartet, dass die Automobilindustrie zum am schnellsten wachsenden Endverbrauchersegment wird.
Welche Region hält den größten Teil des 3D Durch-Silicon Via (TSV) Gerätemarkt
- Nordamerika dominierte den 3D-Durch-Silizium über (TSV)-Gerätemarkt mit dem größten Umsatzanteil von 34,40 % im Jahr 2025, unterstützt durch starke Investitionen in fortschrittliche Halbleiterverpackungen, AI-Infrastruktur, Hochleistungs-Computing und inländische Halbleiter-Produktionskapazität.
- Die Region profitiert auch von erheblichen Investitionen in die heimische Halbleiterproduktion, die fortschrittliche HBM-Produktion und die staatlich unterstützten Halbleiter-Initiativen, neben der Präsenz von großen Technologie- und Halbleiterunternehmen. Die steigende Nachfrage nach KI-Beschleunigern, datenzentrierter Infrastruktur und fortschrittlichen 3D-Verpackungstechnologien verstärkt weiterhin die Position Nordamerikas im globalen Markt
US 3D Durch-Silicon Via (TSV) Geräte Markt Insight
Der US 3D-Durch-Silizium über (TSV)-Gerätemarkt zeigt ein starkes Wachstum aufgrund steigender Investitionen in fortschrittliche Halbleiterfertigungs-, Hochleistungs-Computing- und Verpackungstechnologien der nächsten Generation. Das starke Halbleiter-Ökosystem des Landes sowie die zunehmende Übernahme von HBM, 3D-ICs und Chiplet-basierten Architekturen treibt die Nachfrage in Rechenzentren, Unterhaltungselektronik, Automotive und Luftfahrtanwendungen. Darüber hinaus beschleunigen wachsende staatliche und industrielle Investitionen in die nationale Halbleiterproduktion und erweiterte Verpackungsinfrastruktur die TSV-Adoption in führenden Technologie- und Halbleiterunternehmen.
Asien-Pazifik 3D Durch-Silizium Via (TSV) Gerätemarkt Einblick
Der asiatisch-pazifische 3D-Durch-Silizium über (TSV)-Geräte-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch die Erweiterung der Halbleiter-Produktion Fähigkeiten, zunehmende Investitionen in fortschrittliche Verpackungen und steigende Nachfrage nach High-Bandbreite-Speicher in Ländern wie China, Japan, Südkorea und Taiwan. Die zunehmende Übernahme von 3D-ICs, HBM, Chiplet-Architekturen und die Integration von Wafer-Level unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt die starke Präsenz von Gründern, Speicherherstellern, OSAT-Anbietern und Halbleiter-Ausrüstungsunternehmen die TSV-Adoption in KI-, HPC-, Unterhaltungselektronik- und Automotive-Anwendungen.
Japan 3D Durch-Silicon Via (TSV) Gerätemarkt Einblick
Der Japan 3D-Durch-Silizium über (TSV)-Gerätemarkt zeigt durch steigende Investitionen in Halbleitertechnologie, fortschrittliche Verpackungen und Speicherlösungen der nächsten Generation ein konsistentes Wachstum. Halbleiterhersteller, Elektronikunternehmen und Forschungseinrichtungen übernehmen zunehmend TSV-Technologien für 3D-Integration, Bildsensoren, Speichergeräte und Hochleistungsanwendungen. Darüber hinaus tragen zunehmende Investitionen in die häusliche Halbleiterbau- und fortschrittliche Verpackungsinfrastruktur sowie die wachsende Nachfrage nach kompakten und energieeffizienten elektronischen Systemen in Japan zum Marktwachstum bei.
China 3D Durch-Silicon Via (TSV) Gerätemarkt Einblick
Der China 3D-Durch-Silizium über (TSV)-Gerätemarkt wächst rasant, angetrieben durch die Erweiterung der Halbleiterfertigungskapazität, die Erhöhung der Investitionen in fortschrittliche Verpackungen und die steigende Nachfrage nach leistungsstarken Speicher- und Rechentechnologien. Die zunehmende Übernahme der TSV-basierten 3D-Integration über Speicher, Unterhaltungselektronik, künstliche Intelligenz und datenzentrierte Anwendungen erhöht den Marktbedarf deutlich. Darüber hinaus stellen zunehmende Anstrengungen zur Stärkung der nationalen Halbleiterkapazitäten, steigende Investitionen in Chip-Verpackungstechnologien und eine rasche Entwicklung fortschrittlicher Speicherlösungen China als wichtiger Wachstumsmarkt für TSV-Geräte weltweit fest.
U.K. 3D Durch-Silicon Via (TSV) Geräte Markt Insight
Der U.K. 3D-Durch-Silizium über (TSV)-Gerätemarkt erlebt ein stetiges Wachstum, unterstützt durch die steigende Annahme fortschrittlicher Halbleiterverpackungen, Chiplet-Technologien und leistungsstarker Rechenlösungen. Zunehmende Investitionen in Halbleiterforschung, Photonik, künstliche Intelligenz und fortgeschrittene elektronische Systeme tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von 3D-Stack-, heterogenen Integrations- und fortschrittlichen Verpackungstechnologien die Geräteleistung und Energieeffizienz und positioniert die U.K. als wichtiger Forschungs- und Innovationskern für Halbleitertechnologien der nächsten Generation.
Deutschland 3D Durch-Silicon Via (TSV) Gerätemarkt Einblick
Der deutsche 3D-Durch-Silizium über (TSV)-Gerätemarkt wächst aufgrund des starken Halbleiter-Ökosystems, der fortschrittlichen industriellen Fähigkeiten und der zunehmenden Einführung von Verpackungstechnologien der nächsten Generation stetig. Halbleiterunternehmen, Automobilhersteller, Forschungsinstitute und Elektronikproduzenten nutzen zunehmend fortschrittliche Verpackungs- und 3D-Integration für Hochleistungs-Computing, Automobilelektronik, Sensoren und Industrieanwendungen. Kontinuierliche Fortschritte bei heterogener Integration, Chiplet-Architekturen und hochdichten Verbindungstechnologien sowie starke Investitionen in die Halbleiterinnovation treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen in 3D Durch-Silicon Via (TSV) Gerätemarkt
Die 3D-Durch-Silizium über (TSV) Geräteindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Samsung Electronics Co., Ltd.(Südkorea)
- Intel Corporation(US)
- Micron Technology, Inc(US)
- SK hynix Inc.(Südkorea)
- Toshiba Electronic Devices & Storage Corporation (Japan)
- ASE Technology Holding Co., Ltd. (Taiwan)
- Amkor Technology, Inc. (USA)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Schweiz)
- Broadcom Inc. (USA)
- Texas Instruments Incorporated (USA)
- GLOBALFOUNDRIES Inc. (USA)
- Advanced Micro Devices, Inc. (U.S.)
- Qualcomm Incorporated (USA)
- JCET Group Co., Ltd. (China)
- Powertech Technology Inc. (Taiwan)
- Nanya Technology Corporation (Taiwan)
- NEPES (Südkorea)
- BE Semiconductor Industries N.V. (Niederlande)
Was sind die neuesten Entwicklungen im 3D Durch-Silicon Via (TSV) Devices Market
- Im März 2025 kündigte SK hynix an, dass sie die weltweit ersten 12-Schicht-HBM4-Proben an große Kunden versendet hatte und erweiterte Verpackungstechnologien für die KI-Speicher der nächsten Generation einschließt. Das HBM4-Produkt verwendet vertikal gestapelte DRAM-Architektur und fortschrittliche MR-MUF-Technologie, die die Rolle der TSV-basierten 3D-Integration in leistungsstarken KI- und Datencenter-Anwendungen stärken
- Im September 2024 kündigte SK hynix den Start der Volumenproduktion des 12-Schichtigen HBM3E mit 36GB Kapazität und vertikal gestapelten DRAM-Chips an, die durch die TSV-Technologie ermöglicht wurden. Die Entwicklung, in der einzelne DRAM-Chips dünner gemacht werden, unter Beibehaltung der Pakethöhe, zeigt weitere Fortschritte in TSV-basierten High-Density 3D-Speicherverpackungen für KI-Anwendungen.
- Im Februar 2024 kündigte Micron den Start der Volumenproduktion seiner HBM3E-Lösung an, die mit fortschrittlicher Durch-Silizium-Technologie (TSV) und 2,5D/3D-Stacking-Techniken entwickelt wurde. Die HBM3E-Lösung wurde für KI-Beschleuniger und Datacenter-Anwendungen entwickelt, wobei das 24GB-Produkt für die Integration in NVIDIA H200 Tensor Core GPUs geplant ist und die zunehmende Übernahme von TSV-basierten Speicherarchitekturen hervorhebt.
- Im April 2023 kündigte SK hynix die Entwicklung des ersten 12-Schicht-HBM3 der Branche mit 24GB-Kapazität an und lieferte den Kunden Proben zur Leistungsbewertung. Das Produkt verwendete TSV-Technologie, um die DRAM-Chips vertikal zu verbinden und dabei die individuelle Chipstärke zu reduzieren und die Speicherverpackung mit höherer Dichte für schnell expandierende KI- und Hochleistungs-Computing-Anwendungen zu unterstützen.
- Im Juni 2022 kündigte SK hynix den Start der Massenproduktion von HBM3 DRAM und dessen Versorgung für NVIDIA H100 Tensor Core GPUs an. Die HBM3-Architektur vernetzte mehrere DRAM-Chips mit TSV-Technologie, um höhere Bandbreite und Dichte zu liefern, und markiert eine wichtige kommerzielle Entwicklung für TSV-basierte 3D-Speicher und fortschrittliche Halbleiterverpackungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











